科学普及:BTC現物とETFの違いを簡単に分析する
 核心的な視点

 BTC 現物 ETF 市場 = BTC 現物市場
原文作者:TVBee
編者の言葉:2023年も終わりに近づき、新年を迎えるにあたり、ビットコイン現物ETFがアメリカのSECの承認を得られるかどうかは、すべての暗号ユーザーが特に注目している話題です。暗号ブロガーのTVBeeがXで3種類のBTC ETFの違いについて解説しました。BlockBeatsが以下のように整理しました:
BTC現物ETFの違い------一図で理解する3種類のBTC ETFと3種類のBTC先物
まずは解説
BTC先物について
現在主流のBTC先物は3種類です:
第一の種類:Binanceや欧易などのプラットフォームの永続先物。
第二の種類:CME(シカゴマーカンタイル取引所)のBTC先物で、現金決済を使用しているため、実際には決済周期がある以外は第一の種類とほぼ同じです。
第三の種類:BAKKTのBTC先物で、このBTC先物は現物決済を使用しています。
BTC先物ETFについて
現在、ほとんどのBTC先物ETFはCMEのBTC先物に基づいています。
ETFについて
ETF(上場投資信託)、取引所取引ファンド。
ETFは一群の資産または特定の資産に基づいて作成されます。これらの対応する一群の資産または特定の資産を基礎資産または底流資産と呼ぶことができます。
ETFは基礎資産の所有権の一部を表します。これは、ETF製品が償還をサポートしていることを意味し、つまりETFを等価の基礎資産に交換することができます。
したがって、ETF製品は無から発行することはできません。発行者は等価の基礎資産を保有している必要があります。
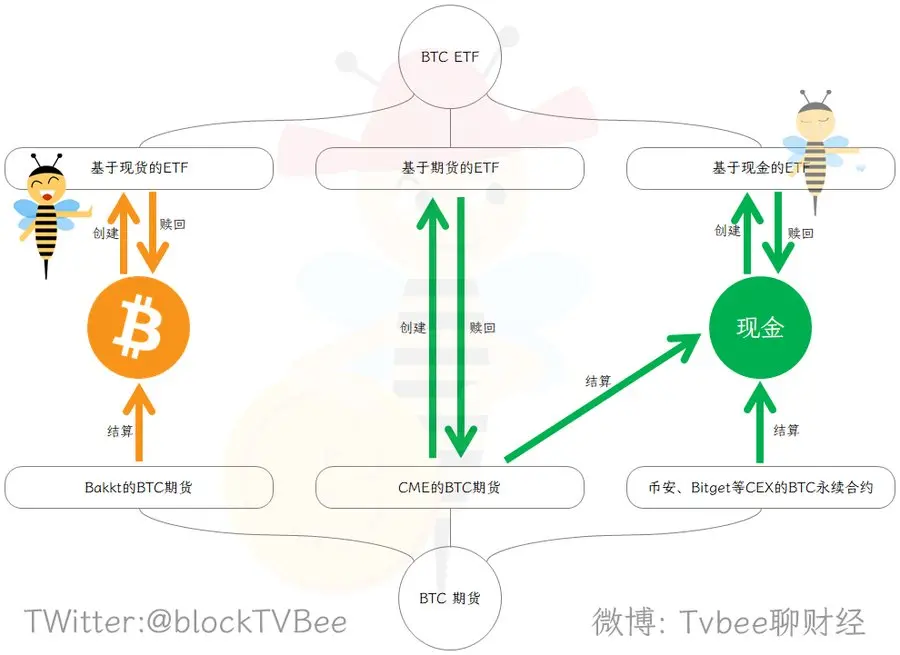
3種類のBTC ETF
BTC現物に基づくETF
多くの仲間はBTC現物ETFが好材料であると考えています。この見解は正しいです。
しかし、一部の仲間の理解は「現物ETFと先物ETFは異なり、先物ETFは通過できるが、現物ETFは規制の理由で通過できていないので、BTC現物ETFが通過すれば、BTCが規制上認められたことを示し、したがってBTCにとって好材料である」というものです。この見解は間違っているとは言えませんが、十分ではありません。
ブラックロックなどの機関の現物ETFは、BTC史上最大の実質的な好材料である可能性があります。
なぜなら、ETF製品を発行するには等価の基礎資産を保有する必要があるからです。BTC現物ETFを発行するには、等価のBTC現物を保有する必要があります。したがって:
BTC現物ETF市場 = BTC現物市場
つまり、ブラックロックのようなグローバルな大規模金融機関は、新しいBTC投資者を引き寄せる可能性が高く、これらの投資者は既存の暗号市場に参加していないため、より慣れているか、または規制などの条件の制約から、機関が発行するETF製品しか購入できません。市場がBTC現物ETFに対する需要が高まるほど、機関はより多くのBTC現物を保有する必要があります。
したがって、大型金融機関がBTC現物ETF製品を発行することは、BTC現物に新たな資金をもたらし、より広範な国際市場を開くことができます。
香港のBTC現物ETF市場も、BTCのアジア市場を拡大することができます。
BTC先物に基づくETF
現在、複数の金融機関がBTC先物ETF製品を発行していますが、これらのBTC先物ETF製品はCMEのBTC先物に基づいており、CMEのBTC先物は現金決済を使用しています。したがって、BTC先物ETF市場はBTC現物市場に新たな資金をもたらすことはできません。
現金ベースのBTC
現金ベースのBTCに基づくETFは、発行機関が現金を保有してBTC ETFを発行し、償還時に現金を償還します。自然にBTC現物市場に資金の流入をもたらすことはありません。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。