アジアの「ブラックサーズデー」:同じAI、4つの価格設定、市場が狂った

 金利の予想が変わり、外部のテクノロジー株の評価が圧力を受けると、これらのセクターの資金調達と量的資金が集中して撤退します。白酒と証券会社は逆に上昇しており、資金が全面的に撤退しているわけではなく、構造的な防御の切り替えを行っていることを示しています。
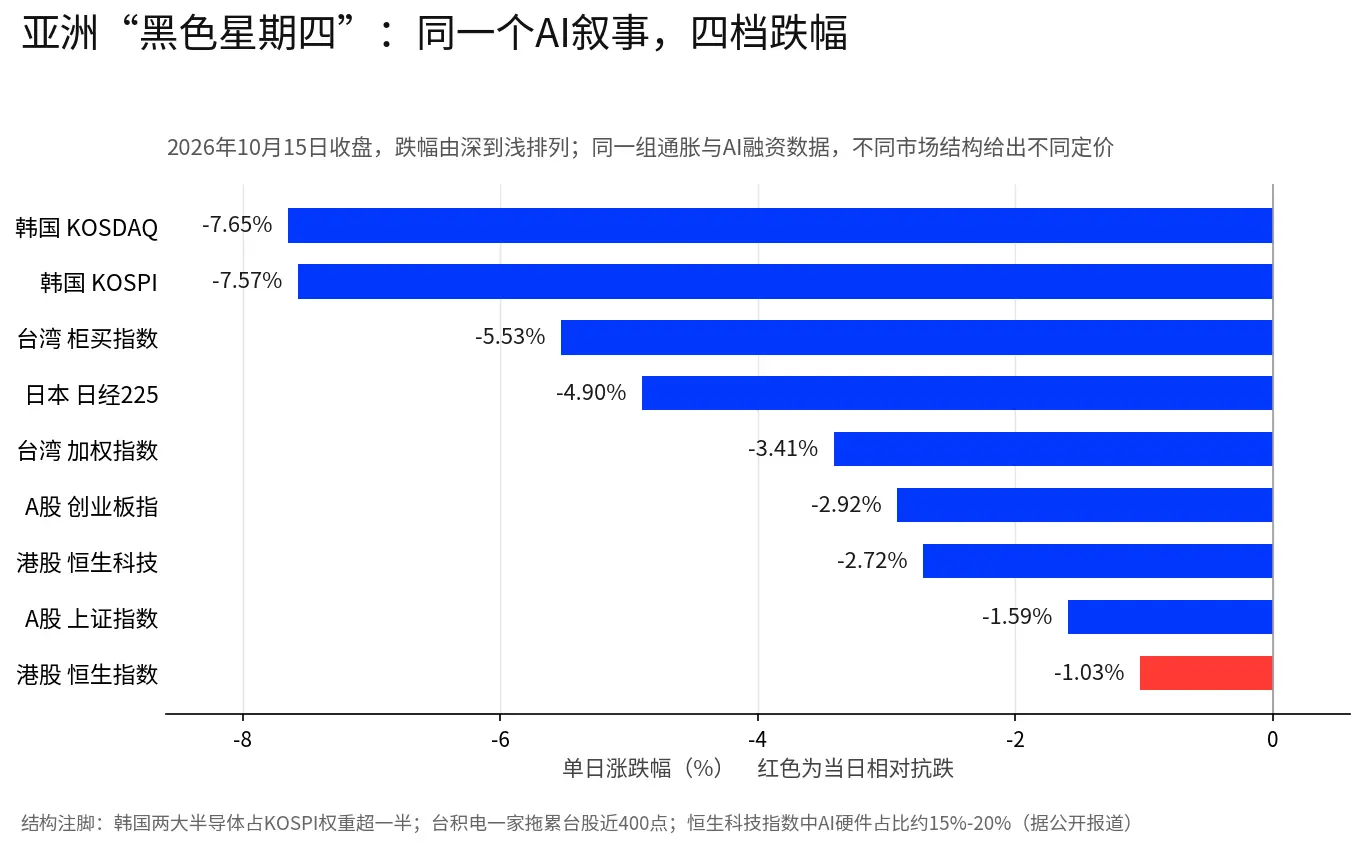
導入:10月15日、アジア市場で珍しい同時の急落が発生しましたが、下落幅は7倍の差がありました。「アジア市場が一緒に下落した」だけであれば、下落幅は近いはずです。4つの市場構造の背後には、同じAIの物語がそれぞれ再評価されています。本稿では、韓国、日本、台湾、香港株、A株の5つの市場を分解し、各市場のAI資産がどのようなものか、衝撃がどこから来るのかを見ていきます。
韓国:震源地、買い手の消失が利益の変化よりも注目に値する
KOSPIとKOSDAQは取引中にそれぞれ一次サーキットブレーカーを発動し、取引が20分間停止しました。これは韓国株式市場で今年10回目のサーキットブレーカーであり、7月29日以来、2つの主要指数が同日に再度サーキットブレーカーを発動しました。SKハイニックスは11.06%下落し、サムスン電子は9.48%下落しました。10月6日以来、KOSPIは7営業日連続で下落し、累計下落幅は約21%です。
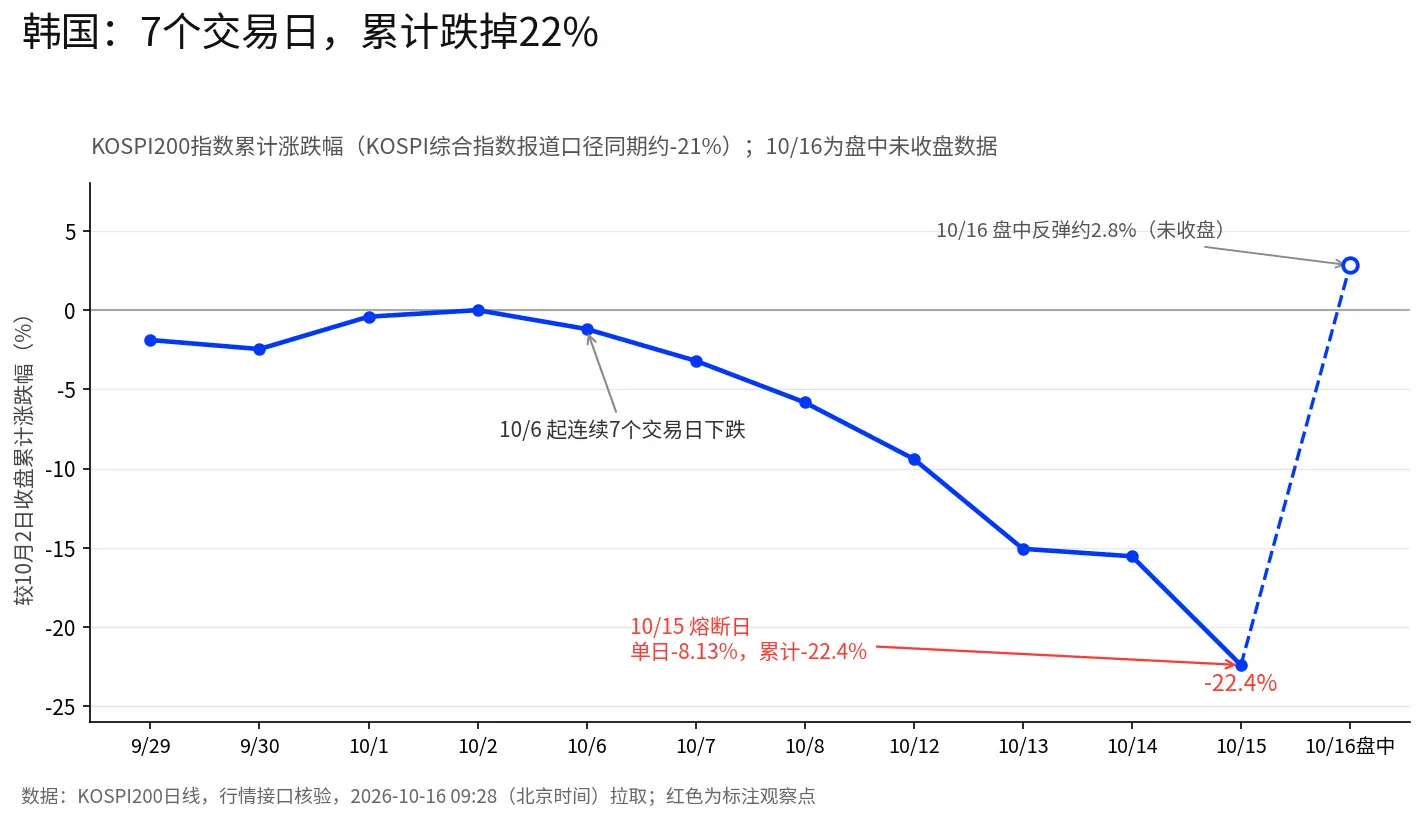
KOSPI200のデータは報道よりも詳細です:10月2日の終値を基準に、10月15日の終値は累計で22.4%下落し、そのうち10月13日は単日で6.25%、10月15日は単日で8.13%下落しました(KOSPI総合指数は当日-7.57%)。報道によると、2つの主要指数は取引中に急落した後、次々と一次サーキットブレーカーを発動し、取引が20分間停止しました。サーキットブレーカーのメカニズムは冷静期を提供しますが、資金構造を変えることはできません------外国資本が売りたいもの、買い戻しが終了したものは、停止後も売り圧力がそのまま残ります。注目すべきは、北京時間10月16日午前9時28分時点で、KOSPI200は取引中に約2.8%反発しています(未収束データ):過剰下落からの反発が見られる可能性がありますが、買い手の真空の問題は最終的に新しい資金によって解決される必要があります。
最も深く掘り下げるべき矛盾は、利益が依然として記録を更新していることです。サムスン電子の初期業績は、第三四半期の営業利益が107.4兆ウォンで、前年同期の約9倍になると予想されています(報道による)。しかし、業績予告が発表されて以来、株価は累計で約20%下落しています。KB証券の研究者の判断によれば(報道による)、市場はAI投資の持続可能性に疑念を抱いており、投資家は周期株の論理に基づいて半導体の価格を設定しています。これは「利益が予想を下回った」という話ではなく、「市場が周期的な高利益に対して成長株のプレミアムを支払う意志があるか」という話です。
資金構造の変化は、利益よりも重要かもしれません。報道によると、外国資本は今年、韓国株式市場から1300億ドル以上を撤退しており、その規模はアジアの主要市場の中で最も大きいです。10月15日には、単日で約2.9兆ウォン(KOSPI、KOSDAQの報道を合わせると約3.6兆ウォン)を純売却し、8営業日連続で純売却しています。より重要な変数は買い戻しです:サムスン電子とSKハイニックスは合計で約55兆ウォン(約410億ドル)の買い戻し計画が終了に近づいており、モルガン・スタンレーは先月の韓国株式市場の約230億ドルの買いの大部分がこの2社の買い戻しから来ていると推定しています(報道による)。この重要な買いの源が消退した後、市場は売り圧力を受け止める力が明らかに薄くなっています。
韓国金融サービス委員会は会後、市場を注意深く監視し、必要に応じて迅速に緊急計画を実施すると表明しました。出席した官僚や専門家は、多くの要因が重なり、下落幅と資金流出の速度がある程度過剰反応している可能性があると考えています。
日本:引き金とバランスシート
日経225は4.90%下落し、64425.95ポイントで、下落幅3318.34ポイントは歴史的に3番目に大きいです。報道によると、その日の引き金はアメリカのクラウドコンピューティング企業CoreWeaveの債券価格が大幅に下落したことです------AI関連株は以前から上昇しており、市場は産業投資の規模、資金調達コスト、バランスシートの状況に対する懸念が蓄積されていました。関連債券の変動はリスク回避の感情を増幅させました。
売却は半導体チェーンに集中しています。報道によると、半導体自動テスト装置のリーダーであるアドバンテストは14%以上下落し、東京エレクトロンは取引中に最大8%近く下落し、ソフトバンクグループは9.33%下落しました。日本市場の特異性は、ソフトバンクがアジア最大のAI投資者の一つであり、先月末にAI投資計画を支援するために記録的な資金調達利回りを支払ったことです。AIの資金調達コストが上昇すると、ソフトバンクのバランスシートの圧力は株価に迅速に反映されます。一方、半導体装置メーカーは日経の重み付けに集中しており、評価は金利とAI資本支出に対してより敏感です。
3つの事柄を連結すると、より明確になります:CoreWeaveの債券が弱含みなのはアメリカのAIインフラの資金調達側、ソフトバンクがAI投資に記録的な利回りを支払っているのは投資側、設備メーカーと半導体重視株が集中して売却されているのは生産側------同じ資金調達チェーンの3つの段階が、同じ日に市場でそれぞれ価格設定されています。このチェーンが引き続き締まるかどうかは、どの市場の下落幅を見るよりも、AI市場の次の段階の制約がどこにあるかを示すことができます。
台湾:1社が約400ポイントを引きずり、中小型株はさらに深く下落
台湾加權指数は1655.96ポイント下落し、46969.87ポイントで、歴史的に6番目に大きな終値下落幅を記録しました。店頭指数(中小型株が主体)は5.53%下落し、上場企業の合計下落数は1898社に達しました(報道による)。
台積電ADRは前夜に3.4%下落し、当日台北で70元下落し2440元で終わり、2.01%の下落で、単一の企業が市場を約396ポイント引きずりました(報道による)。台湾メディアの報道によると、メディアテックは6.93%下落し、デルタ電子は8.68%下落し、日月光投控はストップ安となりました。地元の投資アナリストの解釈は資金構造に向けられています:インフレが予想を上回り、米連邦準備制度が再度利上げする可能性が高まり、AI業者が借入に依存して建設支出を支える中、資金残高が高止まりし、高値での利益確定と資金清算の売り圧力が同時に放出されています(報道による。この見解は関連する人物の判断を代表するものです)。
香港株:最も下落幅が小さい市場、南向資金が構造的な調整を行っている
恒生指数は1.03%下落し、24062.72ポイントで、アジアの主要市場の中で最も下落幅が小さいです。構造的な理由は、恒生テクノロジー指数におけるAIハードウェアの占有率が約15%から20%であり、本質的にはインターネットプラットフォームが主導する指数であるためです。AIハードウェアの評価が再評価されるとき、構造的な分散が緩衝材を提供します。
南向資金の行動は注目に値します。10月15日、南向資金は1日で50.80億香港ドルを純売却し、近2週間での単日新高を記録しました(報道による)。流れには明らかな構造があります:純買い入れはテンセントに8.52億香港ドル、中国海洋石油に3.31億香港ドル、純売却は長飛光ファイバーケーブルに9.31億香港ドル、華虹宏力に8.00億香港ドル、中芯国際(13日連続で減少)です。南向資金は、香港株の内部でAIハードウェア製造からプラットフォームと防御資産に切り替えているようで、外国資本が韓国半導体から全体的に撤退するのとは異なる性質の動きです。
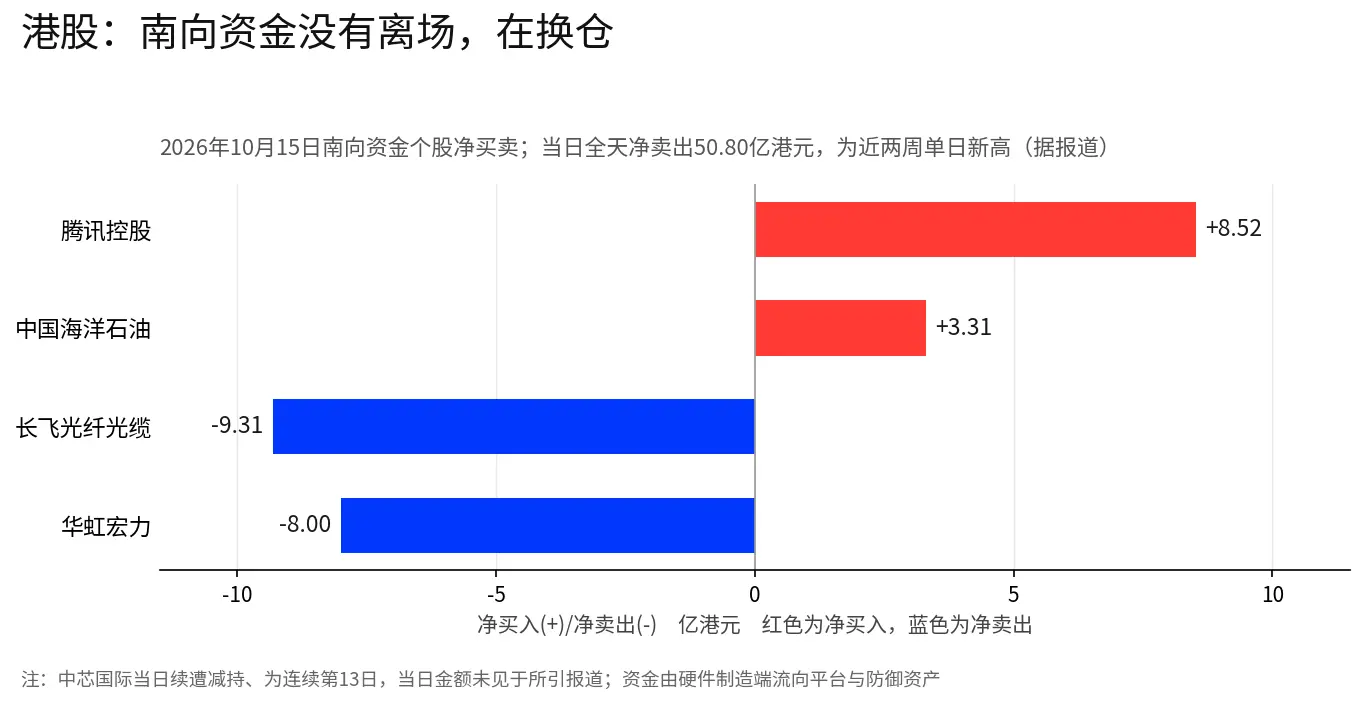
この調整が続く場合、香港株のハードウェアセクターの圧力は依然として存在し、プラットフォームは相対的に強いかもしれません;これは観察の視点であり、価格設定の結論を構成するものではありません。
A株:感情、技術面、外部衝撃の重なり
上証指数は1.59%下落し、3707.48ポイントで、3700ポイントをかろうじて守りました。創業板指数は2.92%下落しました;全市場で5108銘柄が下落し、総時価総額は1日で約2.25兆元蒸発しました(報道による)。中国本土のインタビューを受けたファンドマネージャーは、調整は内外の要因の共鳴であると考えています:前夜のナスダック指数は1.88%下落し、フィラデルフィア半導体指数は4.3%下落し、AIハードウェアの評価の消化圧力が国内に伝わり、同時に新たな資金が不足していることが核心的な矛盾であると報道されています(この見解は関連機関の見解を代表するものです);投資アナリストの表現によれば、市場は無抵抗で下落しているのではなく、感情、技術面、外部衝撃が重なった後の集中放出であり、外部要因が重要な引き金であると報道されています。
A株の特異性は、光モジュールとPCBが過去2年間で非常に混雑した取引方向であることです。金利予想が転換し、外部のテクノロジー株の評価が圧力を受けると、これらのセクターの資金と量的資金が集中して撤退します。白酒と証券会社が逆風に上昇していることは、資金が全面的に撤退しているのではなく、構造的な防御の切り替えを行っていることを示しています。
同じAI、4つの価格設定方法
5つの市場を並べてみると、違いの根源はAI資産が各市場構造の中で異なる形態を持っていることにあります:
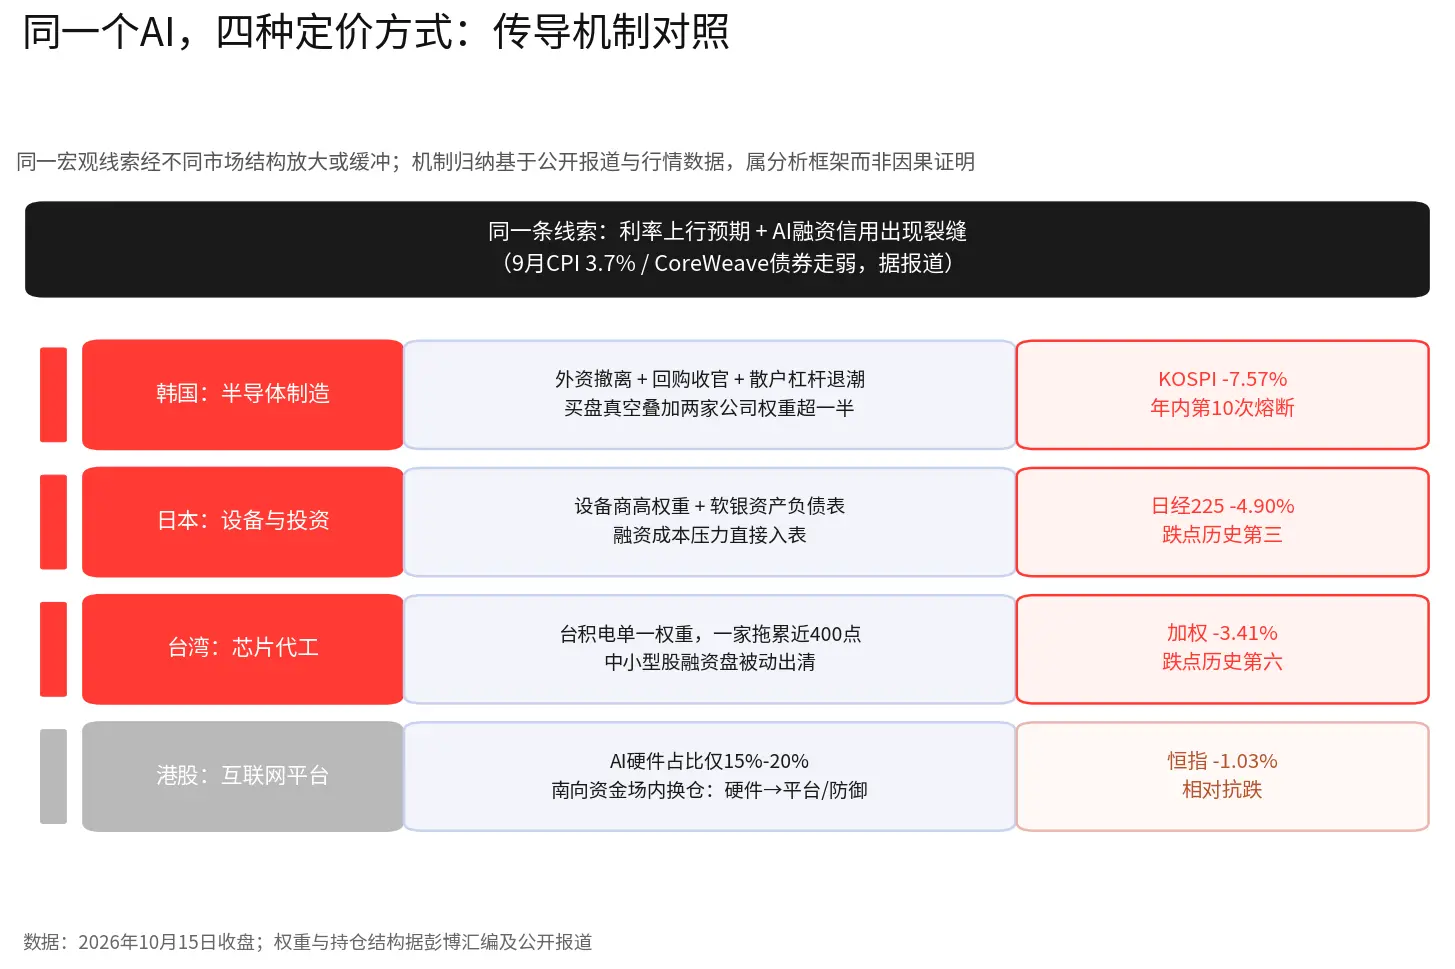
韓国のAIは半導体製造です:2社がKOSPIの重み付けの半分以上を占め(ブルームバーグ集計)、外国資本の保有比率が高く、買い戻しが重要な買いです。外国資本の撤退と買い戻しの終了が同時に発生すると、集中度が下落幅を拡大させます。
日本のAIは半導体装置と投資です:装置メーカーがコアの重み付けであり、ソフトバンクが最大のAI投資者です。資金調達コストが上昇すると、バランスシートの圧力が直接伝わります。
台湾のAIはチップの受託生産です:台積電1社が約400ポイントの下落をもたらし、指数は単一の重み付けをほとんどヘッジできません;中小型株の資金がさらにボラティリティを拡大させます。
香港株のAIはインターネットプラットフォームです:ハードウェアの占有率が低く、南向資金が内部で「ハードウェアからプラットフォームへの」構造的なヘッジを行っています。
A株のAIは製造と計算力のチェーンです:混雑度が高い光モジュール、PCBはより深く圧力を受け、防御セクターは逆風にあり、市場は内部で切り替えを行っています。
同じAIの物語が、4つの市場で対応する資産構造は完全に異なります。「AI資金調達の制約」というマクロ変数がすべての市場に衝撃を与えるとき、各市場が衝撃を受ける方法は、そのAI資産がどのようなものであるかに依存します。歴史的な比較はあくまで参照であり、歴史的なパフォーマンスは未来の結果を代表するものではありません。
なぜ緩衝方法が異なるのか:3種類の買いの性質
4つの市場の違いは、AI資産の形態だけでなく、買いの資金の性質にも由来します。
外国資本はトレンド資金です。金利と信用事件に最も敏感で、方向が一度形成されると、売却は連続的かつ同方向になります------単日で約2.9兆ウォンを純売却し、8日連続であるのはこの性質です。
買い戻しは有限期間の機械的な買いです。公告期間中は評価を見ずに継続的に買い入れ、55兆ウォンの規模は緩やかな下落の中で底支えするのに十分です;しかし、公告期間が終了すると消失し、延続性を提供しません。これは韓国株の今回の最も過小評価されやすい変化です。
南向資金は配置型資金です。当日50.80億香港ドルを純売却しましたが、売却しているのはハードウェアで、買っているのはプラットフォームと防御資産であり、資金は市場から離れているわけではなく、内部でポジションを切り替えています。
A株の資金はレバレッジ資金です。普段は上昇幅を拡大し、下落時には受動的にポジションを解消し、混雑した取引を集中放出に変えます;白酒と証券会社が逆風にあることは、場内の資金が切り替えを行っていることを示しており、全面的な撤退ではありません。
同じく「AI資金調達の制約」という線索に直面して:韓国は3種類の買いが同時に退潮し、衝撃が高い集中度で拡大されました;香港株は配置型資金の場内での動きがあり、衝撃が構造的に分散して吸収されました。下落幅の差は7倍、一方は資産構造によって説明でき、もう一方は買いの性質を見なければなりません。このフレームワークは帰納的であり因果的な証明ではなく、成立するかどうかは以下の観察点で逐次検証できます。
今後の市場の注目点
第一に、外資による韓国株の売却が規制当局の発表後に緩和されたか、または安定策の具体的な手配があるか;10月16日の早朝、KOSPI200が約2.8%の反発(北京時間午前9時28分時点)を維持できるかどうかは、資金の性質を観察する最初のウィンドウです。 第二に、CoreWeaveの債券価格と信用スプレッド。これは今回のアジアAIハードウェアの売却の重要な引き金の一つです;債券が引き続き弱含む場合、AI企業の資金調達コストの圧力がアジアのハードウェア株に伝播し続けるでしょう。 第三に、南向き資金の「ハードウェアからプラットフォームへの」ポートフォリオの調整が継続するかどうかは、香港株の構造的な分化を観察する指標の一つとなります。 第四に、A株のテクノロジーセクターの資金調達残高の清算進捗、および白酒や証券会社の逆風におけるパフォーマンスの持続性。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連する第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、未来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは、香港居住者またはその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告