アリババが平頭哥を分割し、香港株式市場でIPOを計画:100億人民元の収益、56万枚の出荷、評価額は660億ドルの差?
導入:アリババのチップ事業が香港株式市場に到達、次は誰がその価格を決めるのか
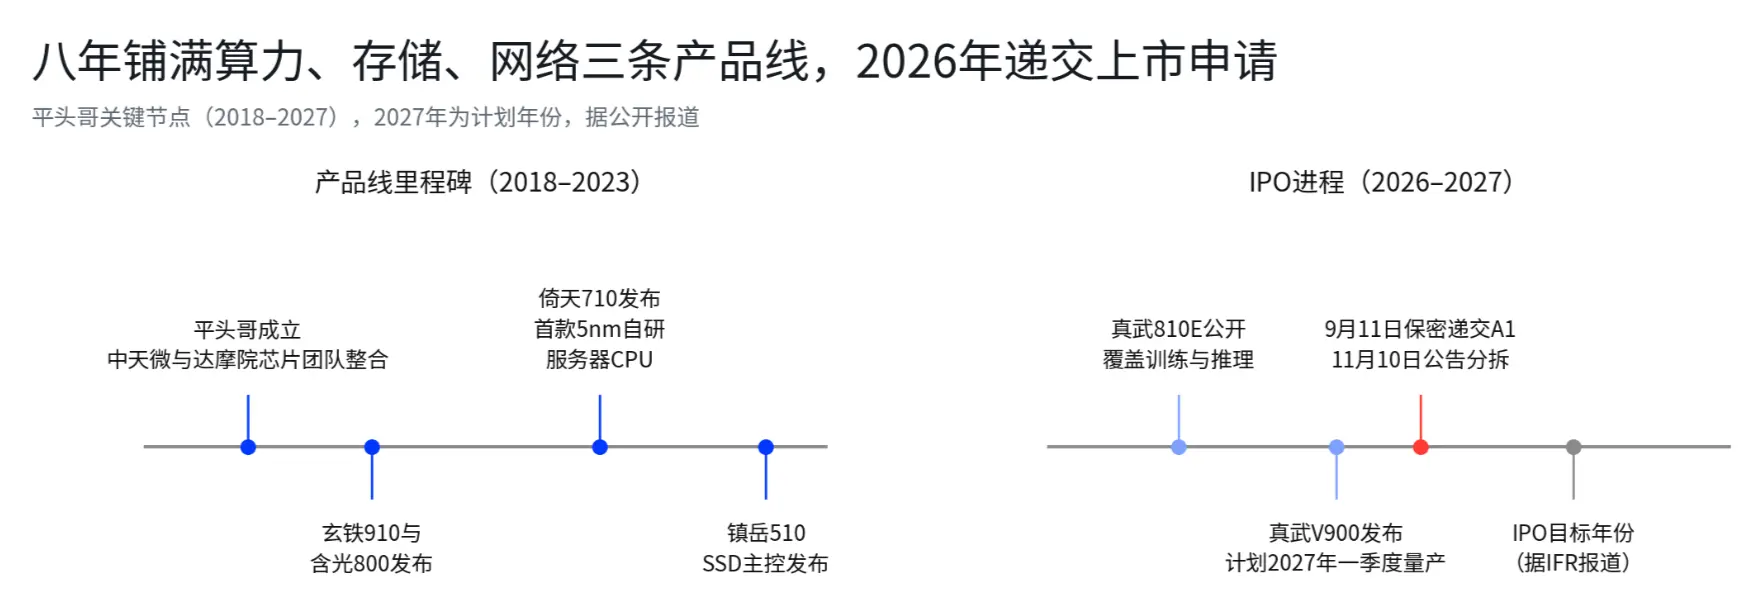
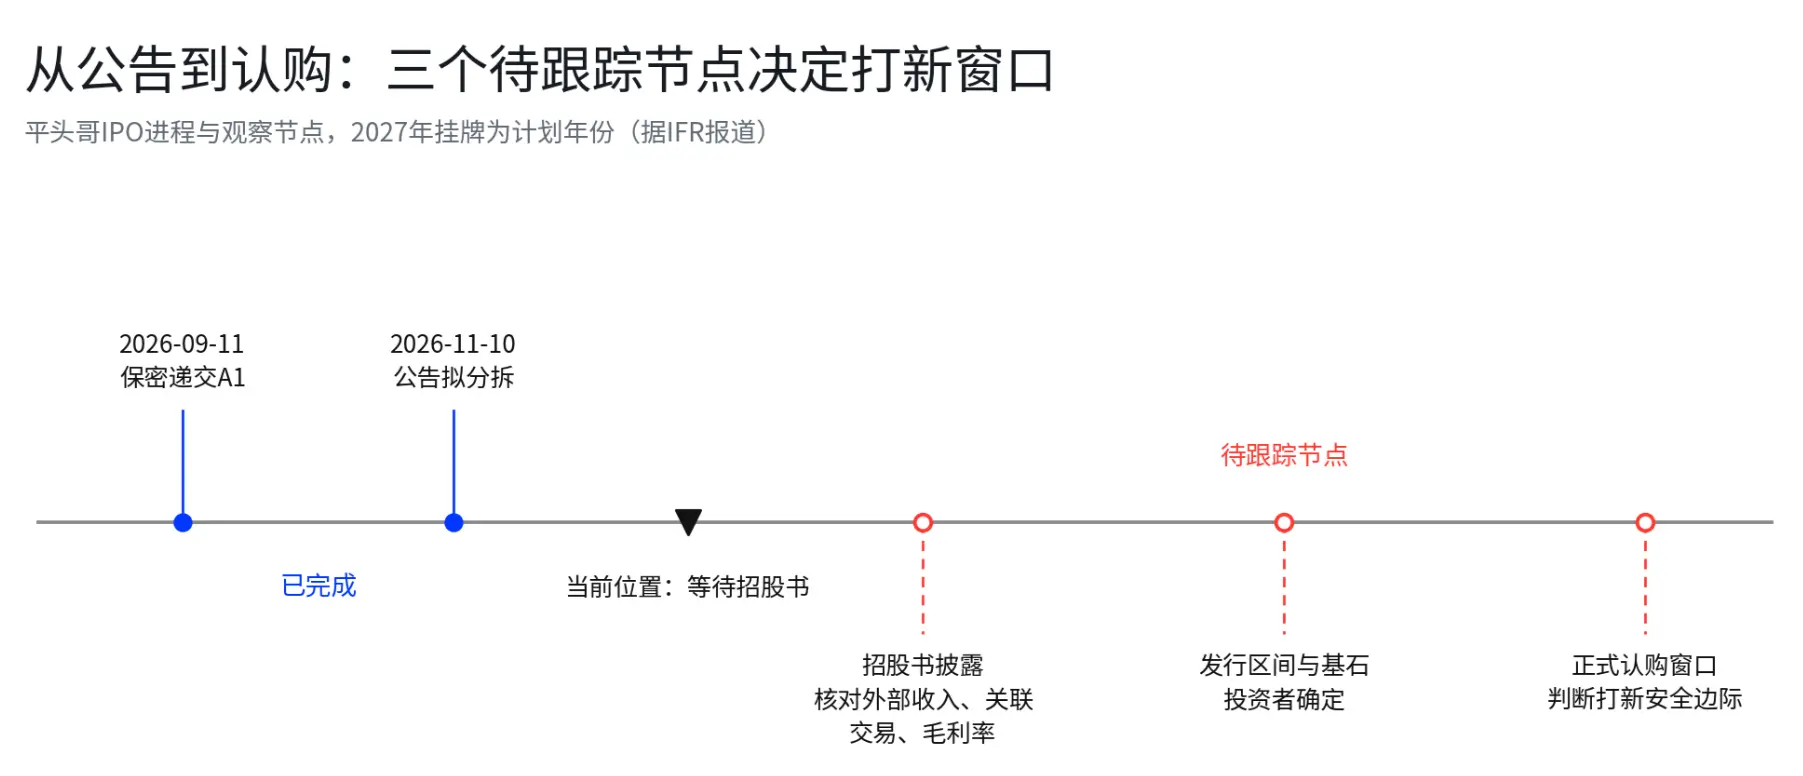
11月10日の夜、アリババ-W(09988.HK)は、完全子会社の平頭哥(上海)技術股份有限公司を香港証券取引所のメインボードに独立上場させることを発表し、取引所は分割が可能であることを確認した。平頭哥は9月11日に秘密裏にA1上場申請書を提出しており、設立から上場準備まで約8年を要した。
この会社はミーアキャットにちなんで名付けられ、最初の位置付けはチップ設計であったが、現在では製品がAI計算、サーバーCPU、SSDコントローラー、スマートネットワークカード、インターネットチップ、RISC-VプロセッサIPにまで及んでいる。年間収益は100億元を超え、真武シリーズのAIチップは製品検証から大規模商業化段階に入っている。平頭哥のIPOの注目点は「製品がどれだけ売れるか、顧客がどれだけ独立しているか、利益がどれだけ残るか、そして資本市場がどれだけの評価を与えるか」である。
香港株式市場にとって、これは事前に観察リストに入れる価値のあるイベントである。最終的に上場すれば、香港株の国産計算力セクターに新たなチップ会社が加わり、市場は国産AIチップの価格設定のより直接的な参照を得ることになる。
一、取引所が分割を確認、平頭哥のIPOが実質的な推進段階に入る
現在、落ち着いた情報が比較的明確である。アリババは香港証券取引所の上場規則第15項の適用指針に基づき分割提案を提出し、取引所は分割が可能であることを確認した。平頭哥は2026年9月11日に秘密裏にA1申請書を提出し、H株を香港証券取引所のメインボードに上場させ、取引を行う計画であり、香港での公募および機関投資家向けの配分を含むH株のグローバルオファーを行う予定である。
今回の分割は平頭哥を「売却する」ことを含まず、独立上場後もアリババは支配関係を維持し、平頭哥はアリババの子会社であり続ける。このことは会社自体に二つの直接的な意味を持つ。一つは、独立上場後、チップ事業の収益、顧客、研究開発投資、利益能力がより明確な資本市場の価格設定を得ることができることである。もう一つは、アリババクラウド、千問などの内部エコシステムが引き続きアプリケーションシナリオと計算力の需要を提供できるため、平頭哥は完全に既存のエコシステムから離れて新たにスタートするわけではない。
資金調達規模と上場時期については、現在市場の情報は依然として予測段階にある。IFRの報道によれば、今回の発行は20億から30億ドルを調達する予定で、2027年の上場を目指している。現在確認できるのは「IPOプロセスが開始された」ということであり、発行規模、発行価格、上場評価はまだ最終結果ではない。新規株式公開の価値を決定する次の文書は、やはり目論見書である。
二、百億の収益は物語ではない:真武チップはすでに大規模商業化に入っている
平頭哥の現在最も価値のある変化は、事業が「チップ開発」から「チップ販売」に移行したことである。会社の財務報告電話会議によれば、平頭哥の年間収益は100億元を超え、真武シリーズのAIチップの累計出荷は47万枚を超えた。メディアの統計によれば、2026年4月までに真武シリーズの累計出荷は約56万枚であり、2026年6月までに650社以上の企業顧客にサービスを提供し、外部商業化顧客の割合は60%を超えている。
この商業化のトレンドが目論見書でさらに確認されれば、平頭哥は単に技術の物語に依存して評価される初期のチップ会社とは明らかに異なる。すでに収益があり、出荷があり、顧客があり、実際の調達サイクルに入っている。
製品面でも継続的にイテレーションが進んでいる。公開資料によれば、真武810Eは96GBのHBM2eメモリ、700GB/sのチップ間相互接続帯域幅を備え、すでにアリババクラウドの一部の万カードクラスターで千問の大モデルのトレーニングと推論に使用されている。2026年9月に発表される次世代の真武V900は、メモリが216GBに増強され、チップ間相互接続帯域幅が1200GB/sに達し、公式には計算力が前世代の3倍に達するとされ、2027年第1四半期に量産される予定である。
IPO評価にとって、V900の意義は成長ロジックにある。もしV900が計画通りに量産され、収益を形成できれば、平頭哥は自らの成長が必ずしも既存製品に依存しているわけではなく、新世代のチップを通じて収益の天井を持続的に引き上げることができることを証明する機会がある。これは市場が彼に与える評価の中心に直接影響を与える。
三、AIチップからRISC-Vへ、平頭哥が売るのは一つの製品体系
平頭哥のもう一つの利点は、事業がAI加速チップに限定されていないことである。現在、同社のデータセンター製品は真武シリーズのAIチップ、倚天710サーバーCPU、鎮岳510企業向けSSDコントローラー、磐脈スマートネットワークカード、ICNインターネットチップをカバーしている。端末側には玄鉄シリーズのRISC-VプロセッサIPがあり、累計出荷は60億個を超え、エコシステムのパートナーは400社以上である。
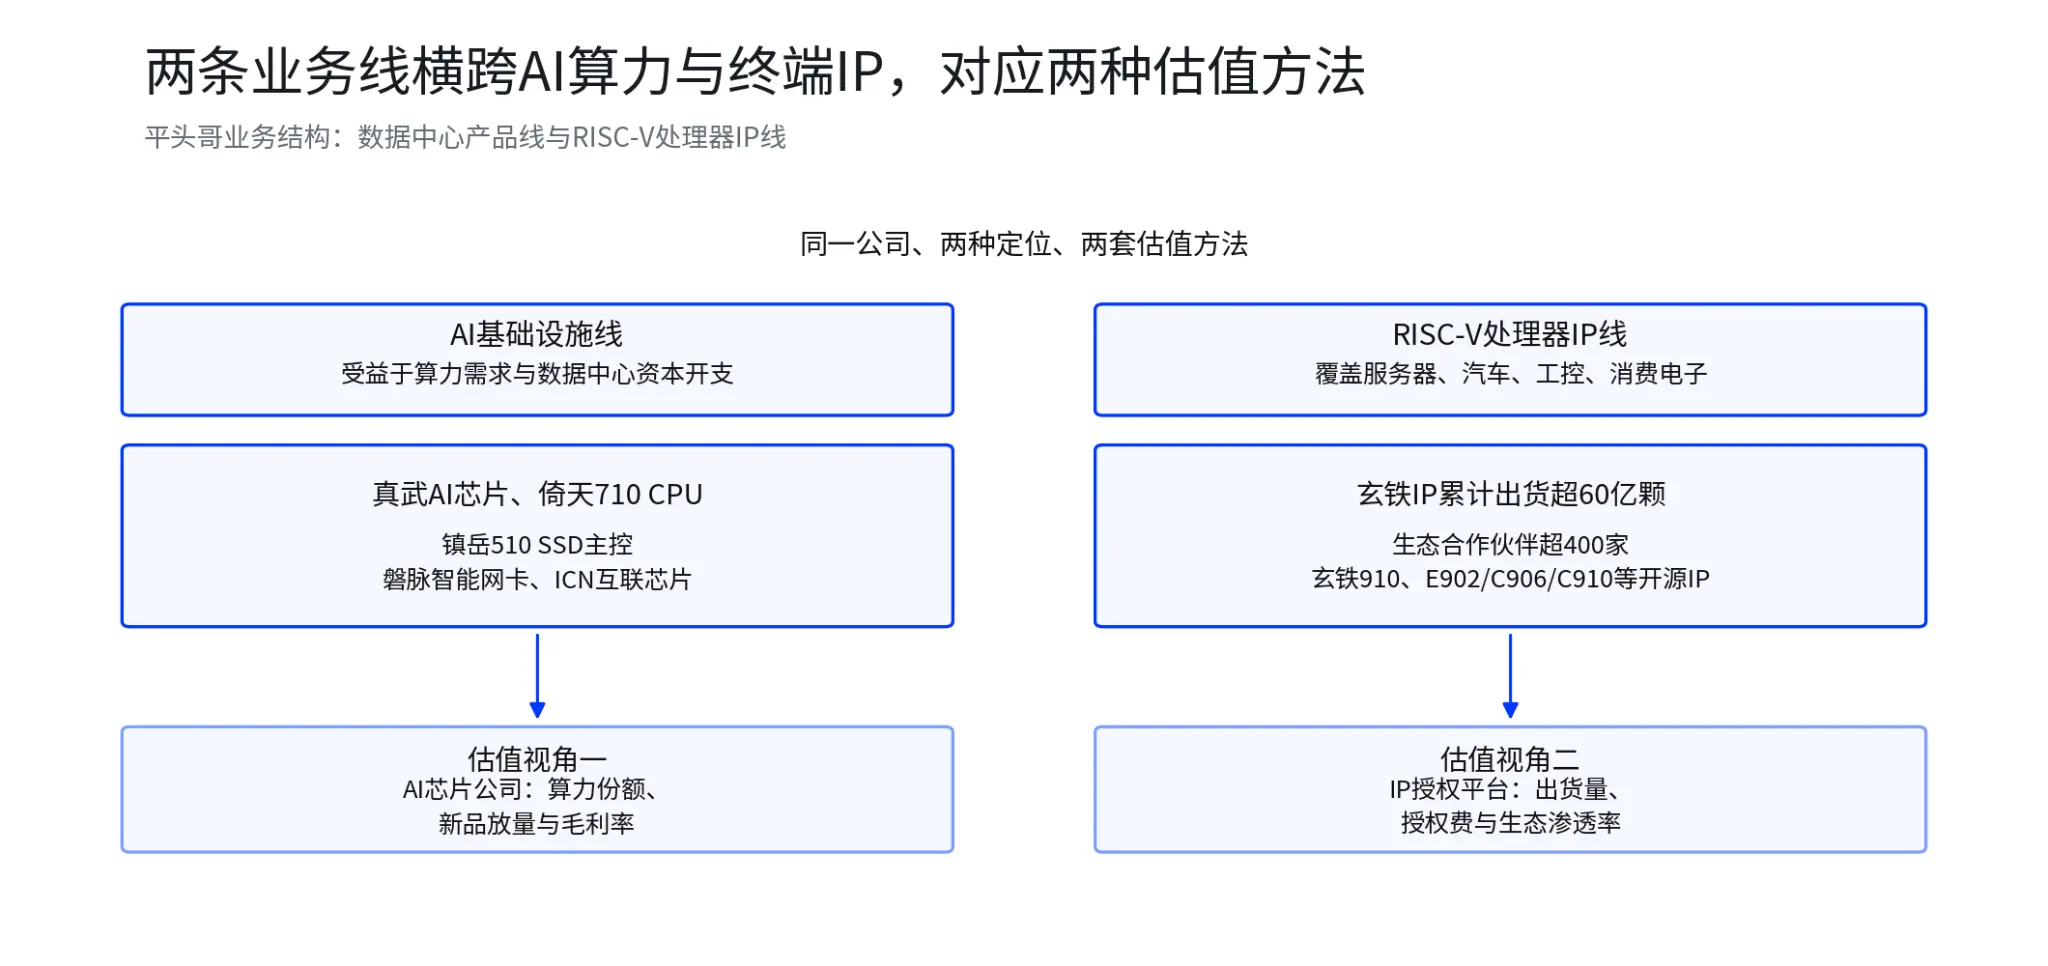
これは平頭哥のビジネスモデルが実際には二つのラインを横断していることを意味する。一つはAIインフラストラクチャで、計算力の需要とデータセンターの資本支出から直接利益を得るものである。もう一つはRISC-VプロセッサIPで、サーバー、自動車電子、産業制御、消費電子など、より広範な端末市場をカバーしている。
香港株の投資家にとって、このようなビジネス構造は注目に値する。なぜなら、それが平頭哥が最終的に市場からAIチップ会社、総合チッププラットフォーム、またはアリババエコシステム内の計算力インフラ資産として扱われるかを決定するからである。異なる位置付けは、それに応じた評価方法も異なる。
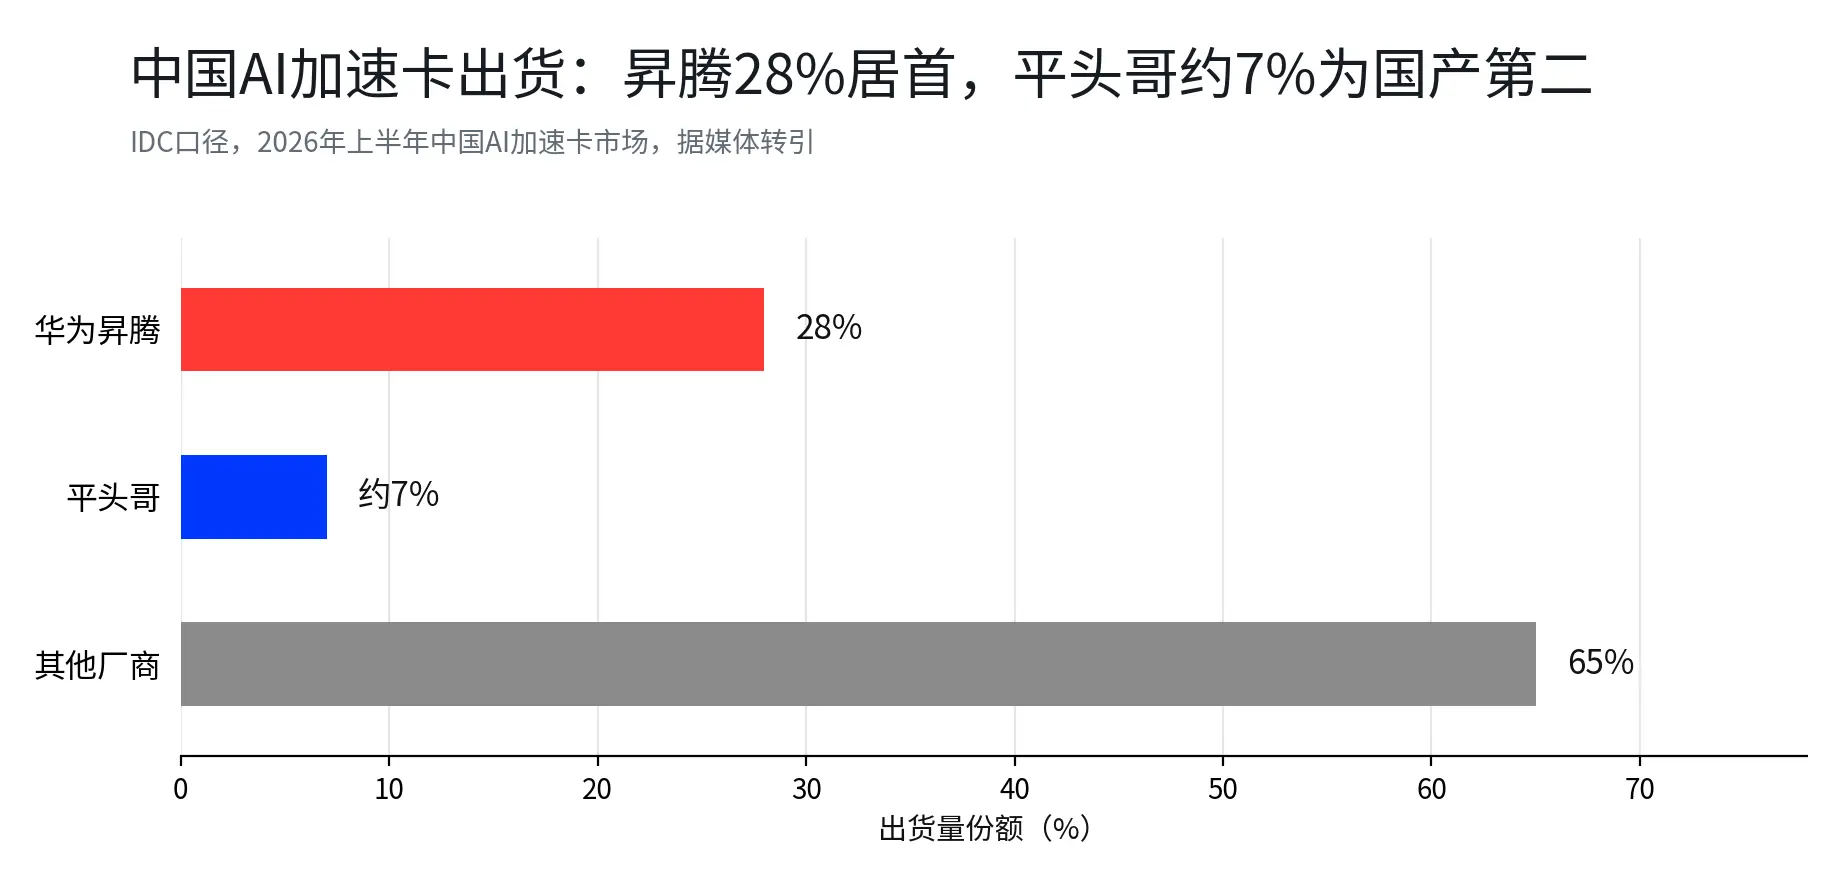
AIインフラストラクチャのこのラインでは、市場の地位について第三者データが参照できる。IDCのデータ(メディアを通じて引用)によれば、2026年上半期の中国AI加速カード市場において、平頭哥の出荷量シェアは約7%で、国産陣営の中で2位であり、華為昇騰の28%に次ぐものである。
四、本当の評価の懸念:200億から860億ドル、なぜ660億ドルの差があるのか?
現在、市場は平頭哥の評価に対する期待の差が非常に大きい。21世紀経済報道によれば、専門機関の人々が示した評価範囲は約200億から300億ドルである。モルガン・スタンレーの今年1月の推定範囲は250億から620億ドルであり、他のメディアの報道によれば、モルガン・スタンレーの評価範囲は約280億から860億ドルである。最高と最低の差は660億ドルである。
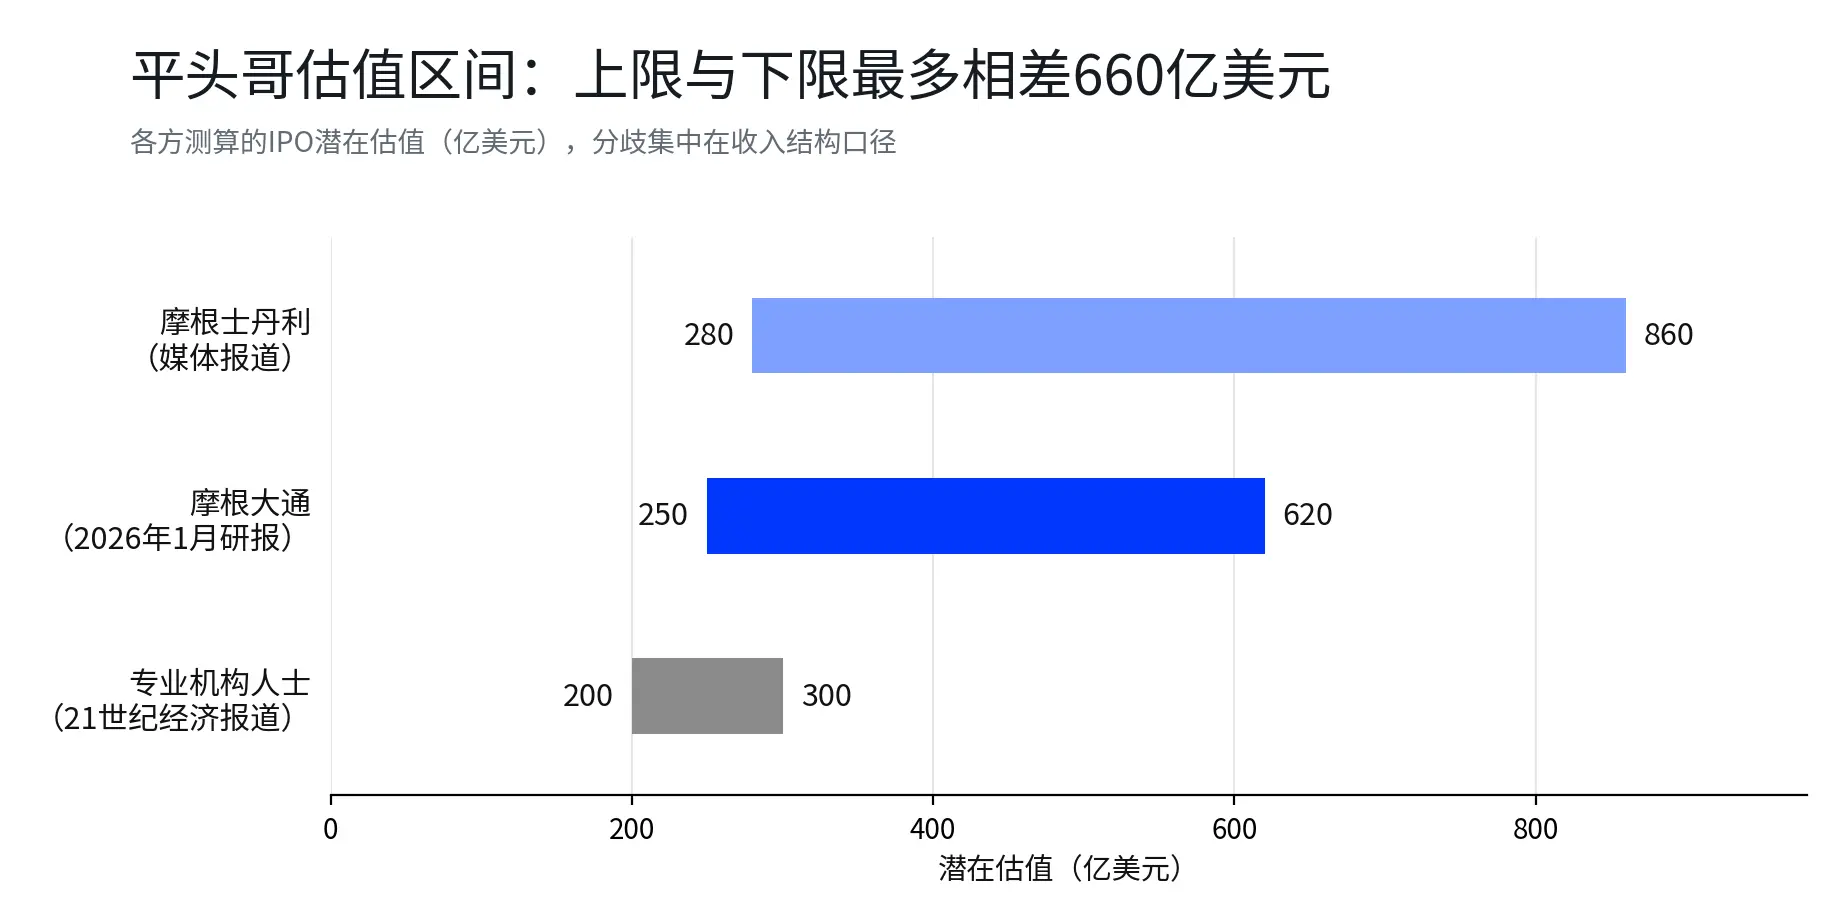
一つの会社にとって、これは正常な数億ドルの計算誤差を超えており、資本市場がビジネスモデルを理解する上での明らかな分岐を示している。この分岐は市場が平頭哥の価値を知らないことを意味するわけではなく、真の問題は今、いくつかの重要な帳簿が不足していることである。
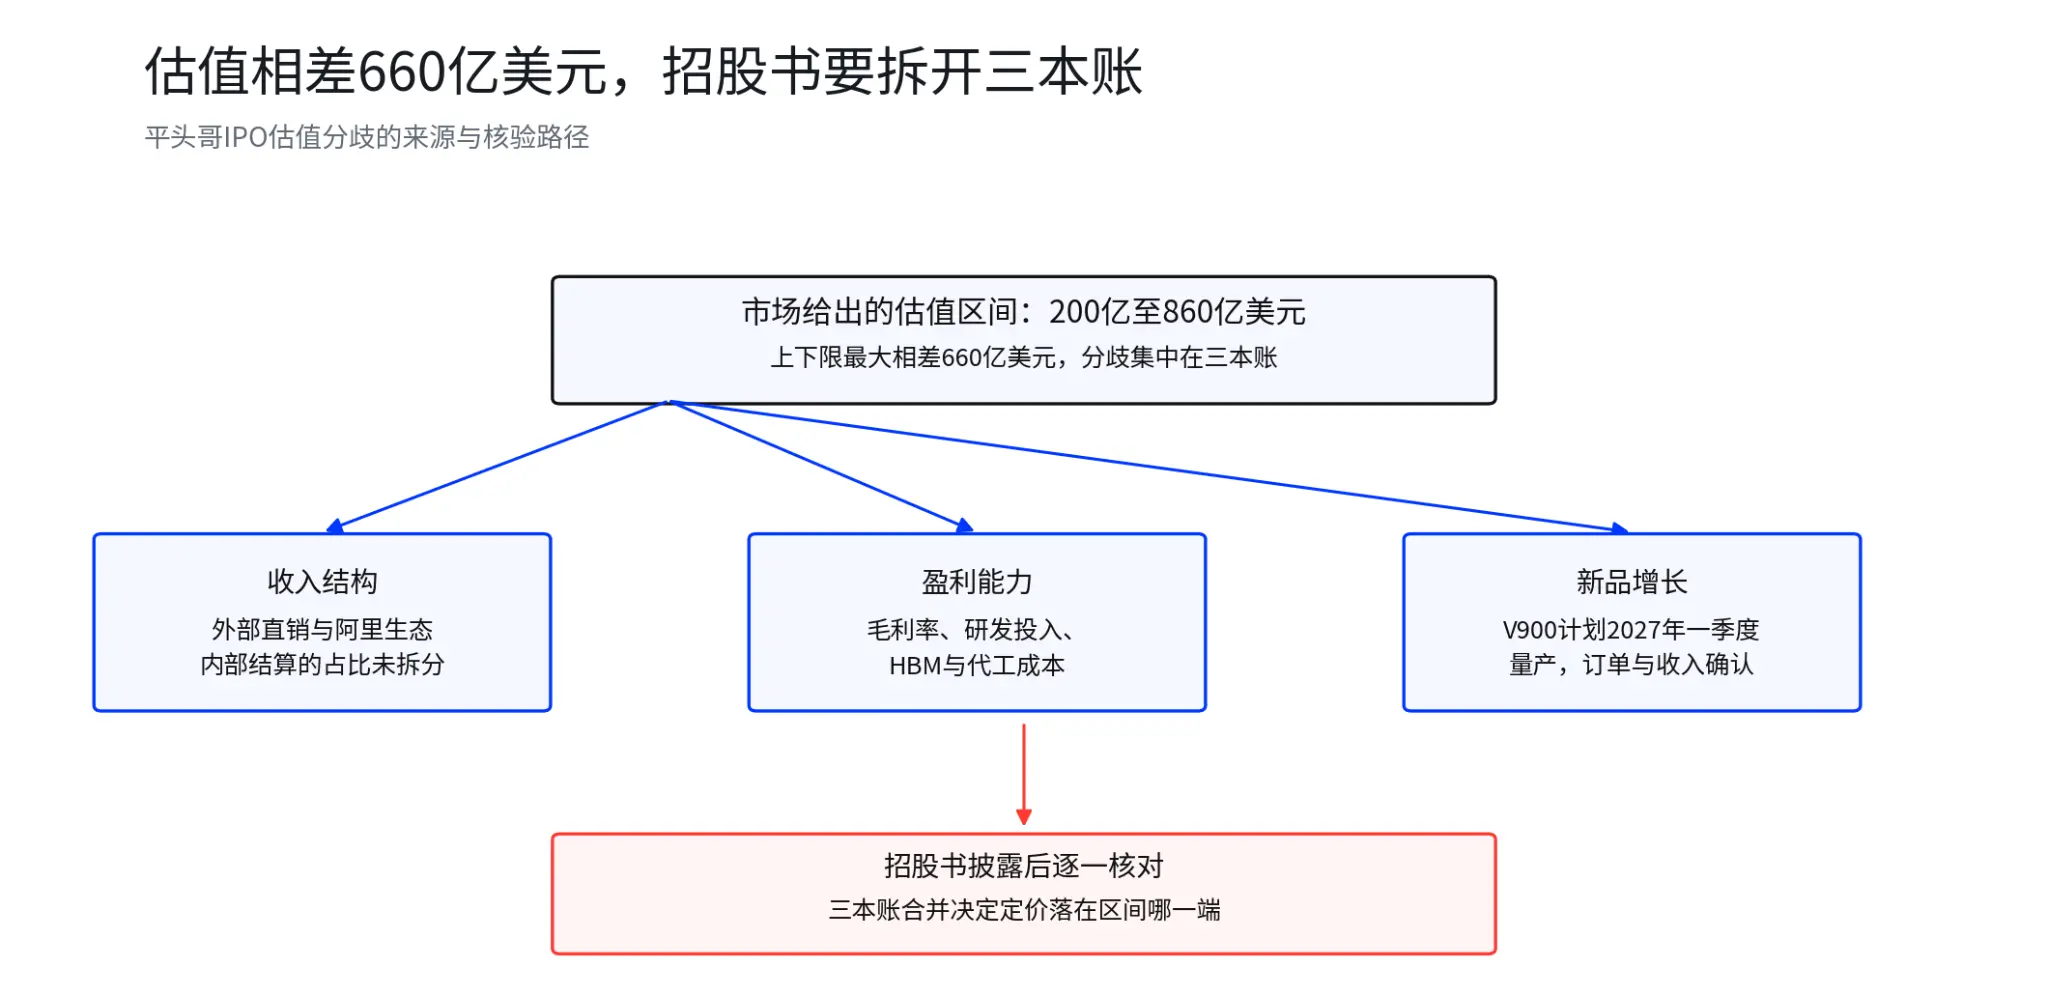
まずは収益構造である。平頭哥の年間収益はすでに100億元を超えているが、そのうちどれだけが本当の外部顧客からのもので、どれだけがアリババエコシステム内部からのものであるか、現在は完全な公開データが不足している。
次に利益能力である。チップ会社の収益成長は自動的に高利益を意味するわけではなく、研究開発投資、ウェハ製造、先進的なパッケージング、HBMなどのサプライチェーンコストが最終的な粗利益率と純利益に影響を与える。市場が高評価を与えるための前提は、高収益が徐々に持続可能な利益に転換できることである。
第三は新製品の成長である。もしV900が2027年第1四半期に順調に量産され、迅速に注文と収益を形成できれば、市場が見るのは依然として上昇を続ける製品曲線であり、収益の規模は現在の100億元の収益を超える可能性がある。
したがって、目論見書で本当に注目すべきは、評価を200億ドルから860億ドルに押し上げることができる財務と顧客構造の底牌である。
五、目論見書開示前に注目すべき5つの数字:これらが平頭哥の価値を決定するかもしれない
目論見書が正式に開示された後、投資家は以下の5項目を重点的に確認することができる。
外部顧客収入の割合。現在の公開情報では、外部商業化顧客の割合は60%を超えている。この数字がさらに上昇すれば、平頭哥がアリババエコシステム内部の注文への依存度が低下し、独立した商業化能力が強化されることを意味する。もし長期間低い水準に留まる場合は、関連取引と収益の質に対してより多くの注意を払う必要がある。
外部収入の成長率。総収益の成長は重要だが、外部収入の成長はさらに重要である。もし外部顧客の収入成長率が全体のビジネスよりも持続的に速い場合、平頭哥はアリババエコシステムのチップ会社から市場向けのチップサプライヤーへと移行していることを示す。
真武V900の量産進捗。現在の公式計画は2027年第1四半期に量産することである。新規株式公開の評価にとって、V900は単なる製品発表のイベントではなく、次の収益成長が実現できるかどうかの重要な検証ポイントである。量産、出荷、顧客導入、収益確認が、今後本当に追跡すべき完全なチェーンである。
粗利益率と研究開発投資。チップ業界では収益だけを見てはいけない。もし収益が急成長し、同時に粗利益率が改善し、研究開発投資の割合が徐々に低下すれば、利益の弾力性は明らかに強化される。逆に、収益成長が主に高い研究開発投資と高いサプライチェーンコストによってもたらされる場合、市場が高評価を与える難易度が増す。
発行評価と発行価格。これは香港株の新規株式公開において最も直接的な問題である。会社がどれほど優れていても、発行価格が高すぎれば新規株式公開の安全マージンが圧縮される。基本面が持続的に改善されている一方で、発行評価が相対的に抑制されている場合、正の期待が形成されやすい。
したがって、発行時の時価総額、資金調達規模、発行比率、同業の評価、会社の利益予測を一緒に考慮する必要があり、市場の噂の評価数字だけを見るのでは不十分である。
六、香港株の投資家は今何を見ているのか?
平頭哥は現在IPO推進段階にあり、正式な公募と最終的な発行条件は今後の文書を待つ必要がある。したがって、今最も適切な行動は事前に観察リストを作成することである。発行価格はまだ決まっておらず、事前取引については言及できない。
最も直接的な観察の方向性は、香港株の国産計算力セクターである。もし市場が平頭哥のIPO期待を事前に取引し始めれば、国産AIチップ、サーバー、半導体製造、パッケージングテスト、ストレージ、データセンターインフラなどの関連分野で感情的な連動が見られる可能性がある。
しかし、このような連動は二種類の信号を区別する必要がある。もし取引量が増加し、リーダーが同時に強くなり、産業チェーンの基本面にも注文や価格の変化が伴う場合、通常はより質の高いセクターの動きに属する。もし単にIPOのニュースによる一日の脈動であれば、観察に適しており、単純に追い高するべきではない。
港股の新規株式公開(IPO)を待っているユーザーにとって、本当に待つ価値があるのは次の3つのポイントです:招股書の公開、発行範囲と評価の確定、正式な申込。正式な招股段階に入ったら、発行評価、基石投資者、公開販売比率、会社の利益、同業他社の評価を考慮して参加する価値があるかどうかを判断することが、今の段階で発行価格を予測するよりも意義があります。
七、なぜ今回のIPOは継続的に注目すべきなのか?
平頭哥の意義は、単にアリババ傘下の別の子会社が上場することだけではありません。最終的に港股に上場することが成功すれば、市場はAI計算力、サーバーCPU、ストレージコントロール、ネットワーク接続、RISC-V IPを同時にカバーする国産チッププラットフォーム企業を得ることになります。
さらに重要なのは、収入、顧客、出荷、研究開発投資が徐々に公開されることで、市場は国産計算力企業間の商業化能力を同じ資本市場の言語で比較し始めることができるということです。投資家にとって、この可比性自体が価値となります。
過去、市場は国産計算力の産業トレンドやテーマの期待をより多く取引していましたが、上場後は投資家は誰の収入成長がより早いか、誰の外部顧客がより多いか、誰の粗利益率がより高いか、誰が研究開発投資を持続的な注文に転換できるかをさらに比較することができます。これが平頭哥のIPOで最も注目すべき点です:それは国産計算力をテーマ取引から基本面の価格設定へと進める可能性があります。
最後に:まず会社の質を見て、次に発行価格を見る
平頭哥は2018年に設立され、現在は年商が100億元を超え、AIチップの累計出荷数が数十万枚に達し、港股IPOの門口に立っています。技術開発から商業化の検証へと重要な一歩を踏み出しました。しかし、IPOが本当に新規株式公開を行う理由は、「アリババ傘下」「国産計算力」または「AIチップ」といったラベルだけではないはずです。
次に最も重要なのは、招股書が帳簿を分解した後、平頭哥の外部収入、顧客構成、粗利益率、研究開発投資、V900の量産能力が共により高い評価を支えることができるかどうかです。現在市場が提示している200億から860億ドルの評価範囲は、方向性が認められたからといって、どんな価格でも買う価値があるわけではないという良い警告です。
港股の投資家にとって、現段階では平頭哥を新規株式公開の観察リストに加え、招股書、発行評価、基石投資者の状況を重点的に追跡することができます。価格が実際に決まったら、「良い会社」と「良い価格」が同時に現れるかどうかを判断します。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、期待および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。