심층: 비트코인 채굴업의 격렬한 재편, AI로의 전환은 되돌릴 수 없다
 핵심 관점

 CoinShares 연구 보고서: 상장 채굴 기업 Q2 전체가 현금 손익 분기점을 하회하며, 각 BTC의 세금 제외 현금 비용은 약 75,500 달러입니다.
저자 | 루크 놀란, 코인셰어스 이더리움 연구 선임 분석가
편집 | 우설 블록체인
본 연구의 시간은 2026년 제2분기이므로 일부 데이터는 지연될 수 있습니다.
TL;DR
· 상장 채굴 기업 전체가 현금 손익 분기점을 하회했습니다. 2026년 제2분기, 상장 채굴 기업의 BTC당 가중 평균 세전 현금 비용은 약 75,500달러입니다.
· 채굴 기업들이 채굴을 가속화하여 종료하고, 심지어 채굴기 주문을 취소하는 데 비용을 지불하고 있습니다. Core Scientific은 4,190만 달러를 지불하고 15 EH/s의 Proto 주문을 취소했습니다; Keel은 전면적으로 채굴을 중단했습니다; IREN과 Cipher의 퇴출 계획은 상장 채굴 기업의 채굴 해시율을 최소 35 EH/s 줄일 것입니다. 여러 회사가 동시에 BTC 보유량을 매각하여 AI 데이터 센터 건설 자금을 조달하고 있습니다.
· 채굴장의 핵심 가치는 승인된 전력 접근 자원으로 전환되고 있습니다. 데이터 센터 개발 제한과 긴 연결 주기가 전기가 공급된 장소의 희소성을 높였습니다. 그러나 전환에는 여전히 높은 비용이 필요하며, 임차인을 확보하고 건설 결정을 내리는 것이 프리미엄 실현 여부를 결정합니다.
· AI 평가 프리미엄이 형성되었지만, 수익 실현은 여전히 초기 단계입니다. AI/HPC 계약을 체결한 회사의 평균 EV/향후 12개월 수익 비율은 12.9배이며, 계약이 없고 계속 채굴하는 회사는 3.7배입니다. 1,000억 달러 이상의 계약이 현재 약 11억 달러의 AI/HPC 연간 수익에 해당하며, 4 GW 이상의 계약 용량 중 약 550 MW만 청구가 시작되었습니다.
· 채굴 산업은 재편되고 있으며, 사라지지 않습니다. 전체 네트워크 해시율은 2021년 중국의 채굴 금지 이후 처음으로 6개월 연속 감소했지만, 보고서는 여전히 역사적 주기 특성과 일치한다고 봅니다. 향후 채굴 투자는 Riot, MARA, HIVE 및 Bitdeer와 같은 비즈니스 유연성을 유지하는 기업에서 더 많이 나올 가능성이 높습니다.
· 다음의 핵심은 프로젝트 납품 및 자금 조달 비용입니다. 비트코인 반등이 채굴 현금 수익성을 개선했지만, 장기 임대 계약이 잠금 상태인 AI 전환을 되돌리기는 어렵습니다. 채굴 기업이 제때 전기를 공급하고 청구를 시작하며 자금 조달 비용을 통제할 수 있는지가 현재 평가가 수익으로 뒷받침될 수 있는지를 결정할 것입니다.
1. 실행 요약
2026년 제2분기, 상장 채굴 기업 전체가 현금 수익이 지출을 초과하지 못하는 상태에 빠졌습니다. 전체 네트워크 해시율은 중국의 채굴 금지 이후 처음으로 6개월 연속 감소했으며, 추세 수준보다 약 50% 낮습니다. 6월, 단위 해시율 일일 수익의 월 평균이 역사적 최저치인 27.7달러/PH/s/일을 기록했습니다.
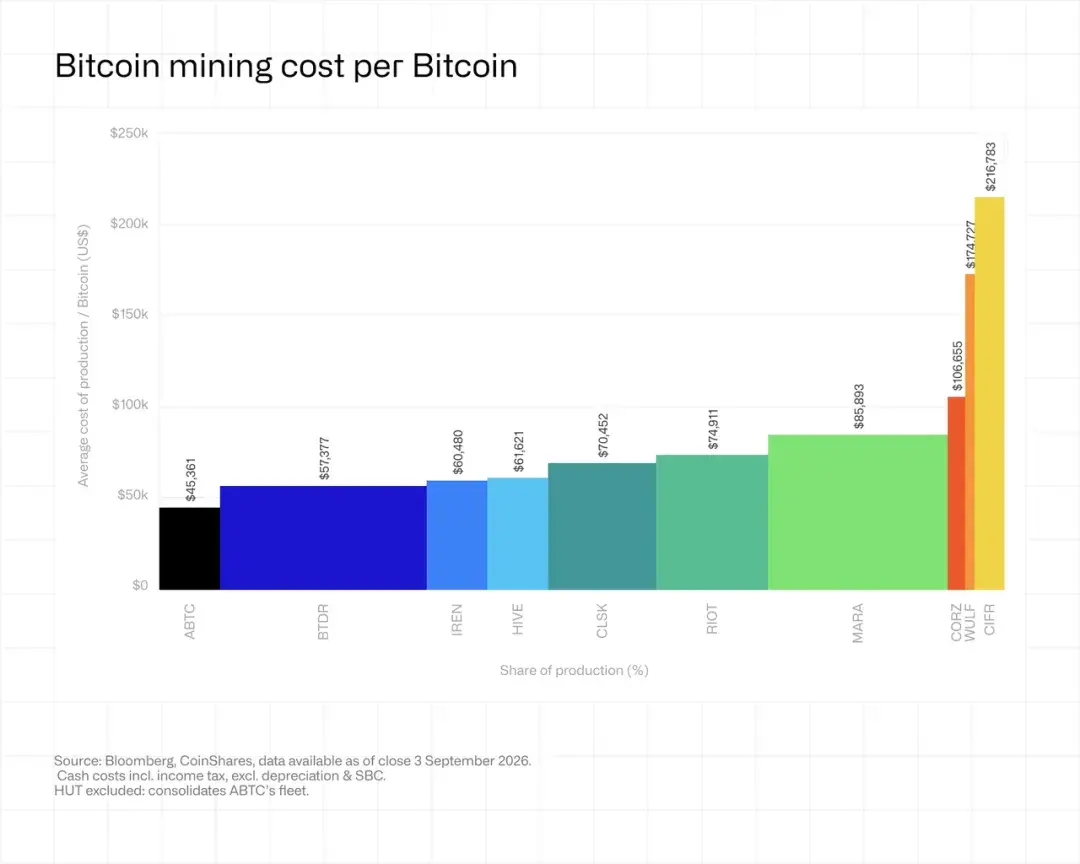
2026년 제2분기, 상장 채굴 기업이 비트코인을 생산하는 데 드는 가중 평균 세전 현금 비용은 약 75,500달러입니다.
이번 분기에는 세 가지 주요 트렌드가 나타났습니다:
비용을 지불하고 채굴 종료: Core Scientific은 4,190만 달러를 지불하고 총 해시율 15 EH/s의 차세대 Proto 채굴기 주문을 취소했습니다. Keel은 6월 29일에 채굴을 중단했으며, 3분기 채굴 수익은 제로가 될 것입니다. IREN과 Cipher가 퇴출을 완료함에 따라 상장 채굴 기업 집단은 최소 35 EH/s의 해시율을 줄일 것입니다. Keel과 Cipher는 비트코인 보유량을 줄이고 데이터 센터 개발로 자금을 전환했습니다.
규제가 전기가 공급된 장소를 희소 자산으로 만들고 있습니다: 미국의 30개 주에서는 현재까지 최소 225개의 데이터 센터 개발 중단 명령이나 제한 조치를 도입했으며, 그 중 151개는 여전히 유효합니다. 뉴욕주는 전주 범위의 중단 명령을 처음으로 도입했습니다. 미국의 연결 대기 용량은 약 2,600 GW로, 전국의 기존 총 설치 용량을 초과합니다. 텍사스 전력 신뢰성 위원회(ERCOT)의 대규모 전력 프로젝트 연결 대기 목록에서 데이터 센터의 비율은 87%에 달합니다. 최근 거래에서 세 개의 이미 임대된 AI 데이터 센터의 가치는 메가와트당 약 2,700만 달러로 평가되었으며, 일부 상장 채굴 기업은 전기가 공급되었지만 아직 임대되지 않은 용량의 가치는 메가와트당 300만 달러에 미치지 못합니다. 기존 전력망 접근 자원은 점점 더 귀중해지고 있습니다.
평가가 프리미엄을 반영했지만, 수익은 아직 실현되지 않았습니다: AI 또는 고성능 컴퓨팅(HPC) 용량 계약을 체결한 회사의 기업 가치는 향후 12개월 판매 수익 대비 평균 12.9배이며, 이러한 계약이 없는 채굴 기업은 3.7배입니다. Keel은 예외로, 임차인과 계약을 체결하지 않았음에도 불구하고 이 평가 비율은 여전히 18.3배에 달합니다. 현재 공개된 이행 계약 금액은 1,000억 달러를 초과하지만, 이에 해당하는 AI/HPC 연간 수익은 약 11억 달러에 불과합니다; 계약된 용량이 4 GW를 초과하지만 실제 청구가 시작된 용량은 약 550 MW에 불과합니다. 향후 평가액은 기업이 계약된 용량을 실제 청구 수익으로 전환할 수 있는지에 따라 점점 더 결정될 것입니다.
2. 규제가 전기가 공급된 장소를 희소 자산으로 만들고 있습니다
미국에서 새로운 제약 요소가 등장했습니다: 새로운 데이터 센터를 건설하는 것이 점점 더 어려워지고 있습니다. 이는 상장 채굴 기업의 기존 자산 평가를 근본적으로 재편하고 있다고 생각합니다. ElectricChoice의 추적 데이터에 따르면, 미국의 30개 주에서는 현재까지 최소 225개의 데이터 센터 개발 중단 명령이나 제한 조치를 도입했으며, 그 중 151개는 여전히 유효합니다.
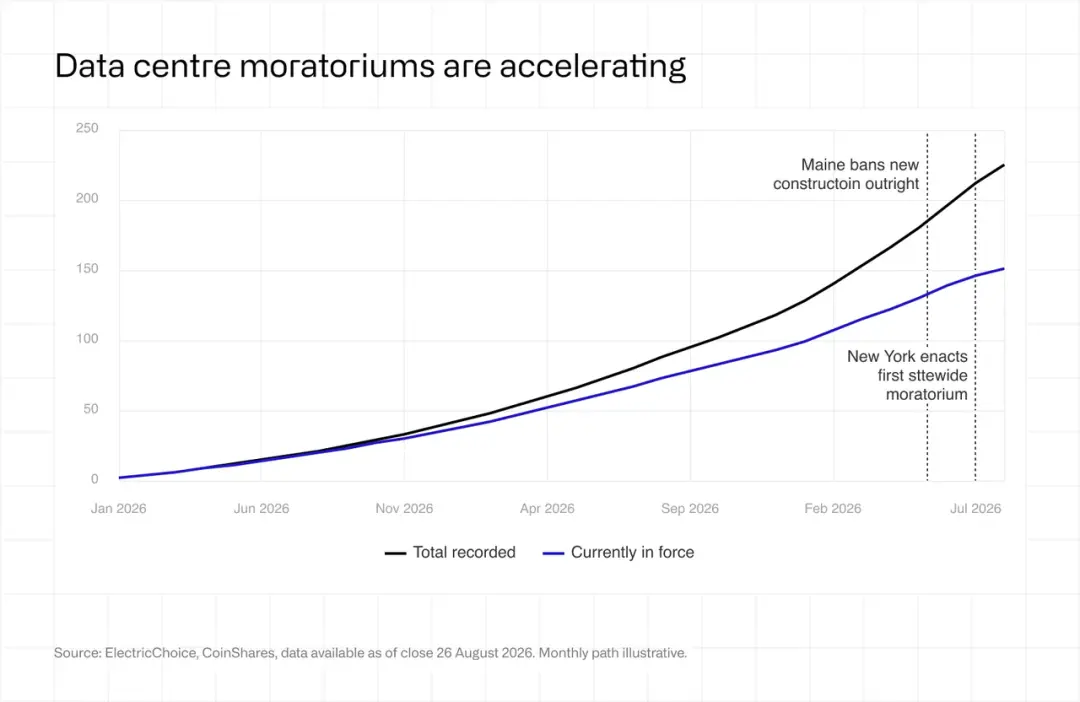
가장 중요한 발전은 2026년 7월 14일에 발생했습니다: 뉴욕주는 전주 범위의 중단 명령을 처음으로 시행하여, 용량이 50 MW 이상인 시설에 대한 환경 허가 발급을 1년 동안 중단했습니다. 메인주는 더욱 공격적인 조치를 취해 2026년 4월에 새로운 데이터 센터 건설을 전면 금지했습니다. 동시에 오하이오주, 미시간주, 조지아주 및 인디애나주의 카운티 수준의 제한 조치가 증가하고 있으며, 인디애나주에서는 3분의 1 이상의 카운티가 개발 제한 조치를 취했습니다. 중요한 점은, 허가 신청이 완료된 프로젝트는 일반적으로 면제를 받을 수 있다는 것입니다. 이는 기존 승인 절차가 새로운 진입자가 복제할 수 없는 옵션 가치를 가지고 있음을 의미합니다. 이러한 규제 장벽은 본래 매우 심각했던 전력망 접근 병목 현상을 더욱 악화시켰습니다.
로렌스 버클리 국립 연구소의 'Queued Up' 연구에 따르면, 미국의 대기 중인 연결 프로젝트 용량은 약 2,600 GW로, 이는 전국의 기존 총 설치 용량의 두 배에 해당합니다. 2025년에 가동될 프로젝트의 경우, 신청부터 공식 가동까지의 대기 시간 중위수는 5년을 초과했습니다.
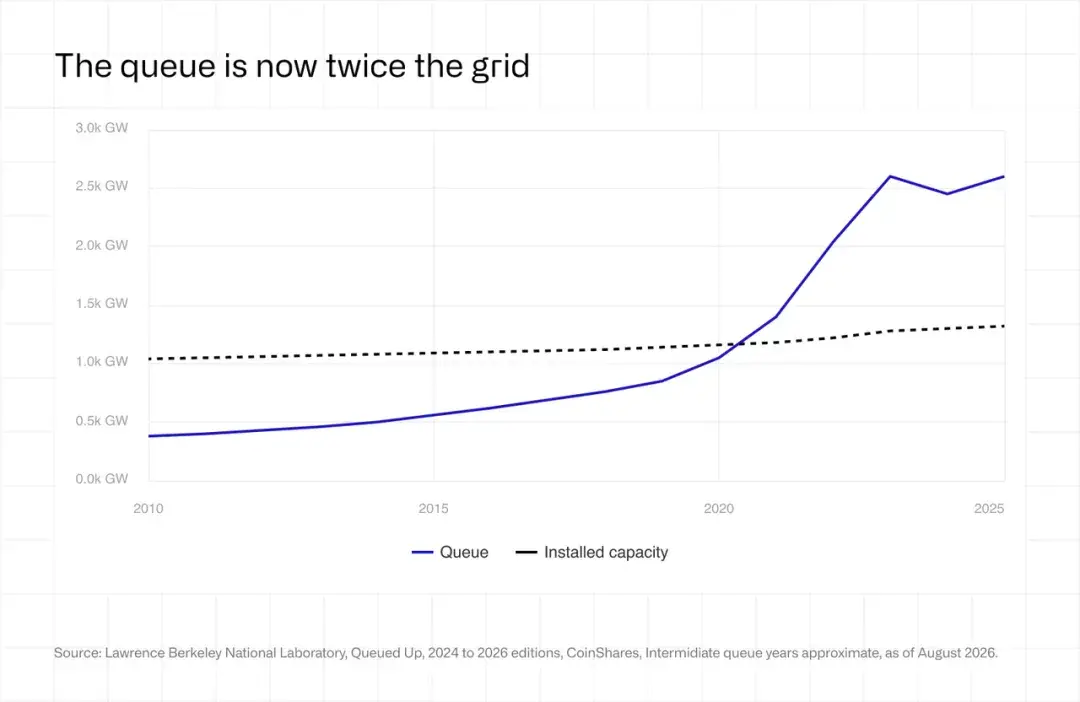
PJM 전력망 지역에서는 2025년에 가동될 프로젝트가 최초 신청부터 공식 운영까지 평균 7년 이상 소요되며, 변압기의 납기 주기는 현재 160주를 초과했습니다. ERCOT의 대규모 전력 프로젝트 연결 대기 목록에 따르면, 총 410 GW의 대기 연결 용량 중 데이터 센터의 비율은 87%에 달합니다. 이는 자금이 아무리 풍부하더라도 기업이 상업적으로 의미 있는 시간 내에 전기가 공급된 장소를 복제할 수 없음을 의미합니다.
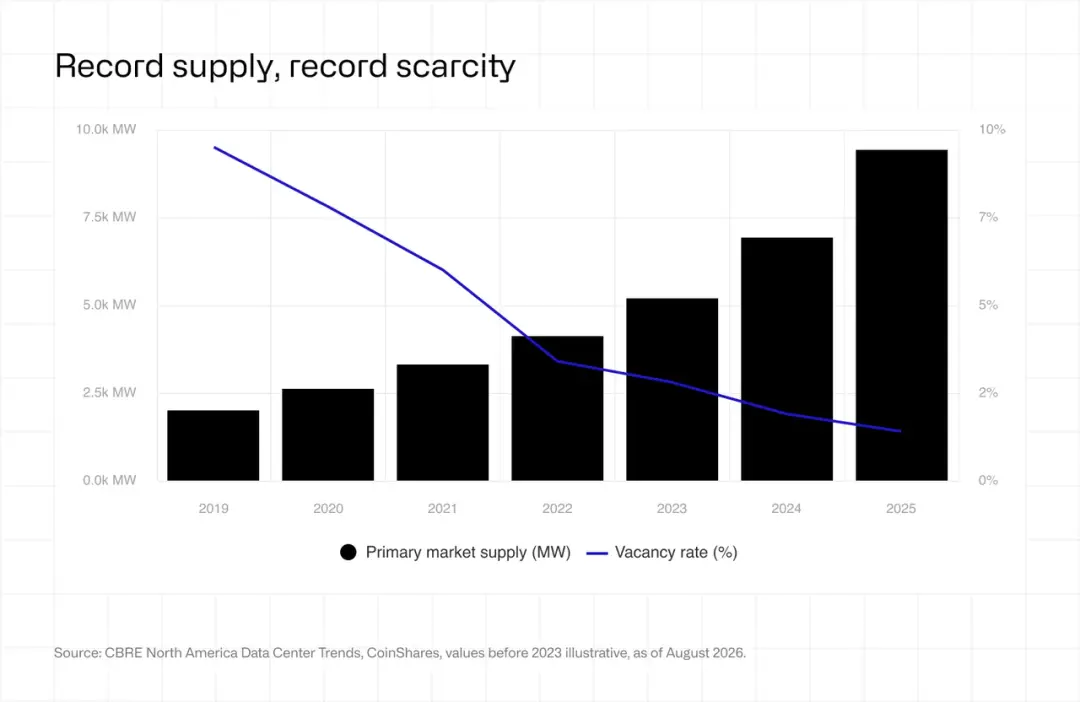
시장은 이에 반응하여 기존 용량에 상당한 프리미엄을 부여하고 있습니다. CBRE의 데이터에 따르면, 공급량이 전년 대비 36% 증가했음에도 불구하고 주요 데이터 센터 시장의 공실률은 2025년 말에 기록적인 1.4%로 감소했습니다; 2026년 1분기에는 북버지니아 지역의 공실률이 0.3%로 떨어졌습니다. 동시에 사전 임대율은 약 75%에 달하며, 역사적 정상치는 40%에서 50%입니다.
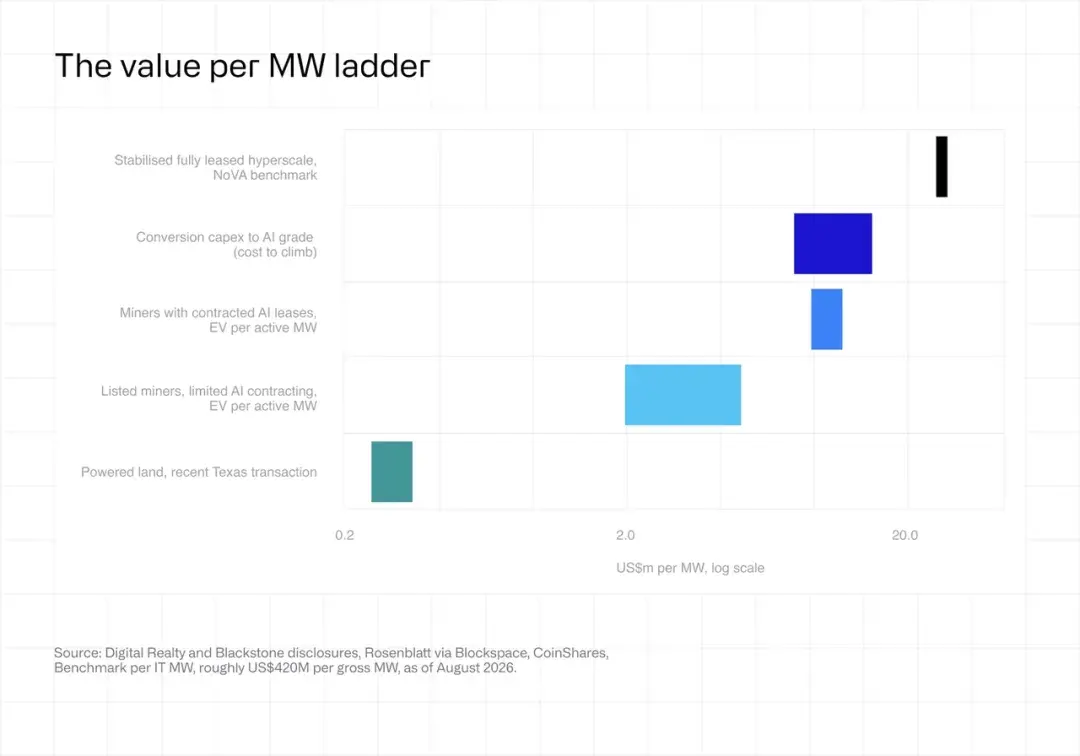
최근 35억 달러 규모의 인수 거래는 북버지니아의 세 개의 이미 임대된 AI 데이터 센터와 관련이 있으며, 운영 안정적인 AI 인프라에 대해 메가와트당 약 2,700만 달러의 평가 기준을 설정했습니다. 반면, 전기가 공급되었지만 아직 임대되지 않은 용량을 가진 상장 채굴 기업은 현재 메가와트당 평가가 이 수준의 일부에 불과하며, 일부는 300만 달러 이하입니다. 이러한 자산은 임차인이 부족할 뿐이며, 허가가 부족한 것은 아닙니다.
한 상장 채굴 기업의 경험이 이러한 평가 재편을 가장 잘 보여줄 수 있습니다. 이 회사는 2024년에 10억 달러를 약간 초과하는 평가에 대한 인수 제안을 거부했지만, 1년 후 90억 달러의 전량 주식 거래로 매각하는 데 동의했습니다. 그 약 1.3 GW의 시설 규모는 기본적으로 변하지 않았지만, 평가는 원래의 거의 아홉 배로 상승했습니다. 그럼에도 불구하고 주주들은 2025년 10월에 제안이 부족하다는 이유로 거래를 거부했습니다. 더 최근의 거래에서, 또 다른 대형 운영자는 텍사스주에 2 GW 전력망 용량 접근 권한이 있는 토지를 건물 없이 최대 6억 달러에 인수하기로 동의했으며, 이는 메가와트당 약 30만 달러에 해당합니다. 이 소식이 발표된 후, 주가는 15% 상승했습니다.
우리는 전기가 공급된 용량이 필요한 조건일 뿐 충분한 조건이 아니라는 점을 상기시켜야 합니다. 채굴 인프라를 AI 요구 사항에 맞는 시설로 전환하는 데는 메가와트당 800만 달러에서 1,500만 달러의 투자가 필요할 것으로 예상되며, 채굴 시설의 건설 비용은 메가와트당 70만 달러에서 100만 달러에 불과합니다. 따라서 프리미엄은 실행 가능한 전환 계획을 보유하고 임차인과 계약을 체결한 운영자에게 주로 집중됩니다. 그럼에도 불구하고, 추세는 분명해졌습니다: 규제 제한과 전력망 혼잡이 채굴장이 오랫동안 저평가된 평가에서 벗어나게 하여, 한때 유휴 자산으로 간주되었던 이 자산들이 미국에서 가장 희소한 승인된 전력 용량 자원 중 하나가 되도록 만들었습니다.
3. 비용을 지불하고 채굴 종료
두 번째 분기, Core Scientific은 4,190만 달러를 지급하고 Block의 Proto 부서와의 계약을 종료했으며, 총 해시율 약 15 EH/s의 차세대 3 나노 칩 배송을 취소했습니다. 이 배치의 칩은 지금까지 가장 효율적인 채굴 하드웨어입니다. Core Scientific은 손실을 기록한 채굴 사업을 유지할 의향이 있으며, 자사 채굴의 총 이익률은 -56%입니다. 경영진은 현장 개조 기간 동안 회사가 현재 남아 있는 채굴기를 계속 운영하는 것은 순전히 계약에 따른 전기 비용을 상쇄하기 위한 것이라고 밝혔습니다.
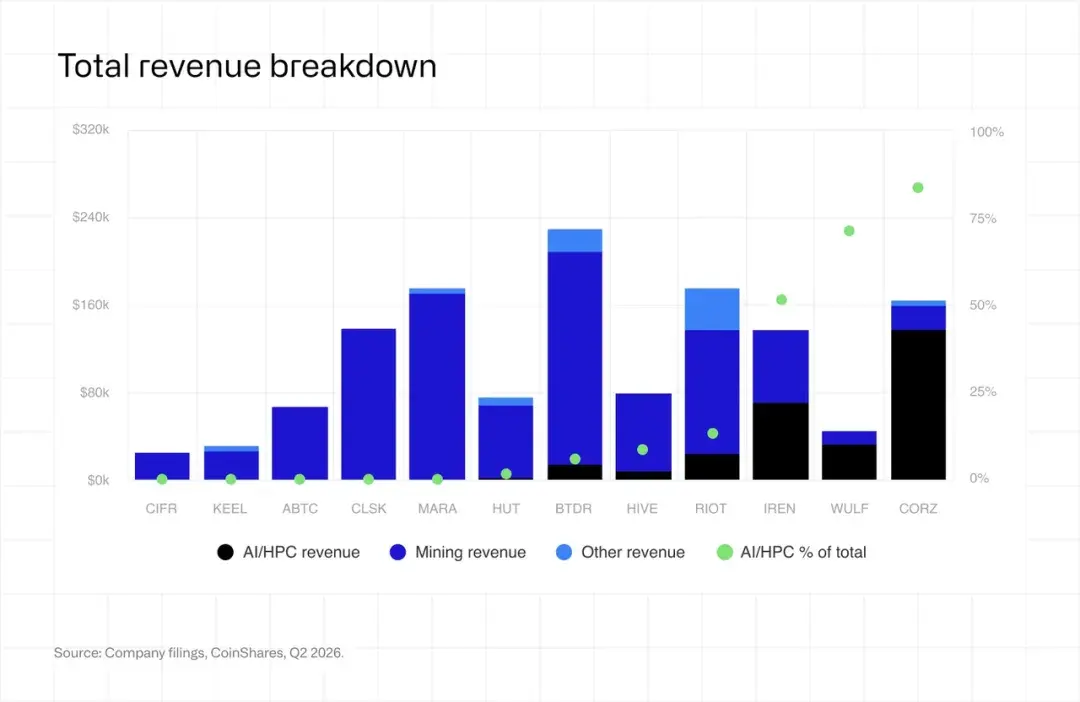
이 섹션 제목은 의도적으로 뚜렷한 표현을 사용했으며, 지난 2년간의 산업 변화를 집약적으로 요약합니다: 많은 비트코인 채굴 기업들이 비트코인 채굴과 해시율 호스팅을 병행하는 혼합 비즈니스 모델로 지속적으로 전환하고 있거나 완전히 해시율 호스팅으로 전환하여 현재 그들이 "전통 비즈니스"라고 부르는 채굴 사업에서 점차 벗어나고 있습니다. 두 번째 분기에는 이러한 추세를 반영하는 여러 사례가 나타났습니다:
Keel(구 Bitfarms)은 이제 공식적으로 비트코인 채굴 사업을 종료했습니다. Moses Lake 현장은 4월에 채굴을 중단했으며, Panther Creek, Scrubgrass 및 Sharon 현장은 6월 29일에 채굴을 중단했습니다. 회사는 퇴역 채굴기의 가속 감가상각을 운영 비용에 포함시켜 두 번째 분기 총 이익률을 -285%로 낮췄습니다. 세 번째 분기에는 채굴 수익이 제로가 되어 채굴 수익이 제로가 된 최초의 상장 채굴 기업이 됩니다. Keel은 또한 평균 69,100달러의 가격으로 1,085 BTC를 판매하여 총 7,500만 달러를 기록했습니다. 8월 7일 기준으로 회사는 1,861 BTC만 보유하고 있으며, 연말까지 매각할 계획을 밝혔습니다.
Cipher Digital(구 Cipher Mining)은 더 이상 채굴 자본 지출을 하지 않을 것이라고 밝혔으며, 2030년까지 채굴 사업이 실질적인 영향을 미치지 않을 것으로 예상하고, 2027년 말까지 완전히 철수할 가능성이 높습니다. 두 번째 분기 동안 회사는 총 346 BTC를 채굴했으며, 모두 Odessa 현장에서 채굴되었습니다. 해당 현장은 킬로와트시당 약 2.8센트의 고정 전기 요금 계약을 보유하고 있습니다. Keel과 유사하게, Cipher Digital은 2026년 상반기에 1억 2,340만 달러 상당의 비트코인을 판매하여 4,770만 달러의 실현 손실을 기록했으며, 이는 비용 이하의 가격으로 비트코인을 판매하여 임대업체가 필요한 시설 건설 자금을 조달하기 위한 것입니다. 현재 회사는 646 BTC만 남아 있습니다.
IREN은 10-K 연례 보고서에서 채굴에서 AI로의 전환이 2026년 12월 31일 이전에 기본적으로 완료될 것이라고 밝혔습니다. 최신 분기 재무 보고서에 따르면, 회사는 채굴 하드웨어의 사용 중단으로 4억 5,040만 달러의 손상 차손을 인식했으며, 매각 예정인 채굴기에 대해 1억 2,100만 달러의 손상 차손을 인식했습니다. 또한, IREN은 2,510만 달러의 자산 처분 손실을 확인했습니다. 이러한 전환과 관련하여, AI 클라우드 사업 수익이 처음으로 채굴 수익을 초과했으며, 각각 7,050만 달러와 6,670만 달러에 달합니다. 현재 IREN은 비트코인을 보유하고 있지 않으며, 회사는 거의 매일 채굴한 생산물을 판매하는 방식을 유지하고 있습니다.
TeraWulf도 AI로의 전환을 가속화하고 있습니다. 2026년 상반기, Lake Mariner의 두 개 채굴기 건물이 사용 중단되어 회사는 채굴 자산에 대해 2,570만 달러의 손상 차손을 인식했으며, 나머지 채굴 자산의 예상 사용 수명을 단축했습니다. HPC 임대 사업은 현재 TeraWulf 총 수익의 71%를 차지하고 있으며, 채굴 사업의 정보 공개에서의 위치도 하락했습니다: 회사는 두 번째 분기 동안 179 BTC를 채굴했으며, 이는 재무 보고서 뉴스 릴리스에도 나타나지 않았고, 재무 보고서 전화 회의에서도 언급되지 않았으며, 오직 10-Q 분기 보고서에만 공개되었습니다.
Bitdeer는 이번 분기에 1억 9,550만 달러 상당의 비트코인을 판매한 후 현재 보유량이 150 BTC로, 1년 전의 1,502 BTC보다 감소했습니다. HIVE는 두 번째 분기 동안 채굴한 1,004 BTC 중 918 BTC를 판매했으며, 46 BTC는 장비 보증금으로 담보로 제공되어 사실상 새로 채굴한 비트코인으로 채굴기를 구매하는 자금을 조달하고 있습니다.
비트코인 채굴은 사라지지 않았습니다. 우리가 보고 있는 것은 많은 상장 채굴 기업들이 비즈니스 모델을 조정하고, 수익성이 높고 장기적으로 지속 가능한 성장 기회를 포착하고 있다는 것입니다. 아래에서 논의할 내용처럼, 해시율이 이동하고 있으며, 궁극적으로 비트코인 가격이 이러한 결정 뒤의 경제적 계산을 변화시킬 수 있습니다.
네, 전체 네트워크 해시율과 단위 해시율 수익
비트코인 채굴 네트워크는 2024년 4월 반감기 이후 가장 심각한 시험을 겪었습니다. 전체 네트워크 해시율은 2025년 10월 초 약 1,160 EH/s의 정점에서 2026년 2월 초 850 EH/s로 감소했으며, 정점에서 바닥까지의 감소폭은 약 27%입니다. 2026년 상반기는 2021년 상반기 중국의 채굴 금지 이후 첫 번째 해시율 감소의 6개월 주기가 되었습니다. 단위 해시율 수익, 즉 채굴자가 단위 해시율로 얻는 수익은 역사적인 최저치로 떨어졌으며, 상반기 대부분의 시간 동안 상당수의 운영 중인 채굴기의 손익 분기점 이하에 있었습니다. 이러한 데이터만 보면 상황이 그리 낙관적이지 않은 것처럼 보입니다. 그러나 역사적으로 볼 때, 이는 채굴 주기에서 익숙한 단계의 반영이지 산업의 구조적 단절을 의미하지 않습니다.
해시율의 미래 방향을 판단하는 가장 효과적인 방법은 역사적 규칙을 분석하는 것입니다. 정성적 관점에서 해시율 증가는 비트코인 가격에 의해 주도되며, 낙관적인 가격 예상은 채굴자들이 수익을 얻기 위해 해시율을 증가시키도록 유도합니다. 그러나 이 판단은 미래 가격에 대한 가정에 의존합니다. 해시율의 변동성을 고려할 때, 추세에 대한 편차 정도를 측정하는 것이 단순히 정성적 판단에 의존하는 것보다 더 정확합니다. 우리는 이전 연구에서 이 점을 탐구했습니다. 과거에는 샘플 외 추세선을 사용했으며, 이번에는 더 새로운 분할 모델을 선택하여 역사적 추세선을 구축하고 이 편차 정도를 측정했습니다. 해당 모델에 대한 자세한 설명은 이 보고서를 참조하십시오.
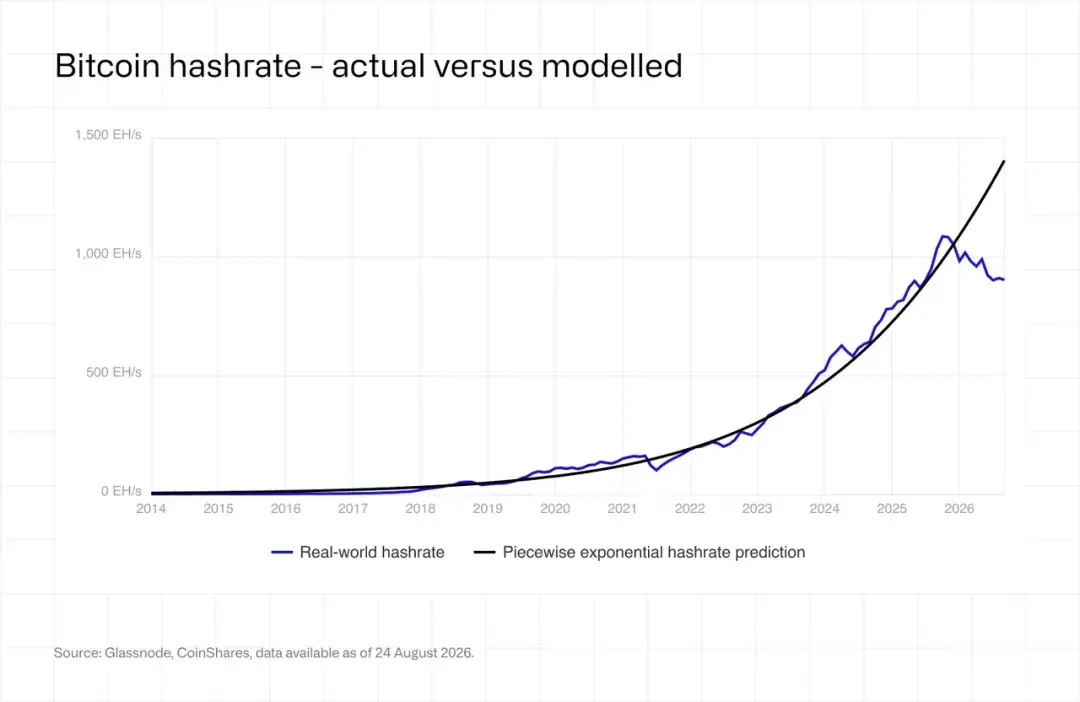
이 프레임워크는 각 반감기 주기에서의 높은 규칙성을 드러냅니다. 2012년, 2016년 및 2020년의 반감기 주기 동안 해시율은 일반적으로 반감기 이후 6개월 이내에 추세선 이하 약 50% 수준으로 떨어집니다. 2021년 중국의 채굴 금지는 갑작스럽게 발생하여 해시율 감소를 더욱 극심하게 만들었습니다. 주의할 점은, 우리가 2024년 1월 보고서에서 발표한 이 편차 폭이 42%였으나, 이번에 수정된 이유는 이후 분할 지수 방법을 사용하여 추세선을 재조정했기 때문이며, 역사적 편차 폭의 측정 결과가 변경되었습니다. 전반적인 추세는 여전히 일관됩니다: 주기 초기에 하락하고, 중기에 회복되며, 다음 반감기 전 약 1년 전에 채굴 활동의 급속한 성장을 맞이합니다. 그 논리는 매우 직관적입니다: 채굴자들은 매번 반감기 전에 자본 지출을 늘려 경쟁력을 유지하고, 그로 인해 해시율이 추세 수준을 크게 초과하게 됩니다; 반감기 이후 블록 보상의 감소는 수익을 낮추고, 이후 투자를 억제합니다.
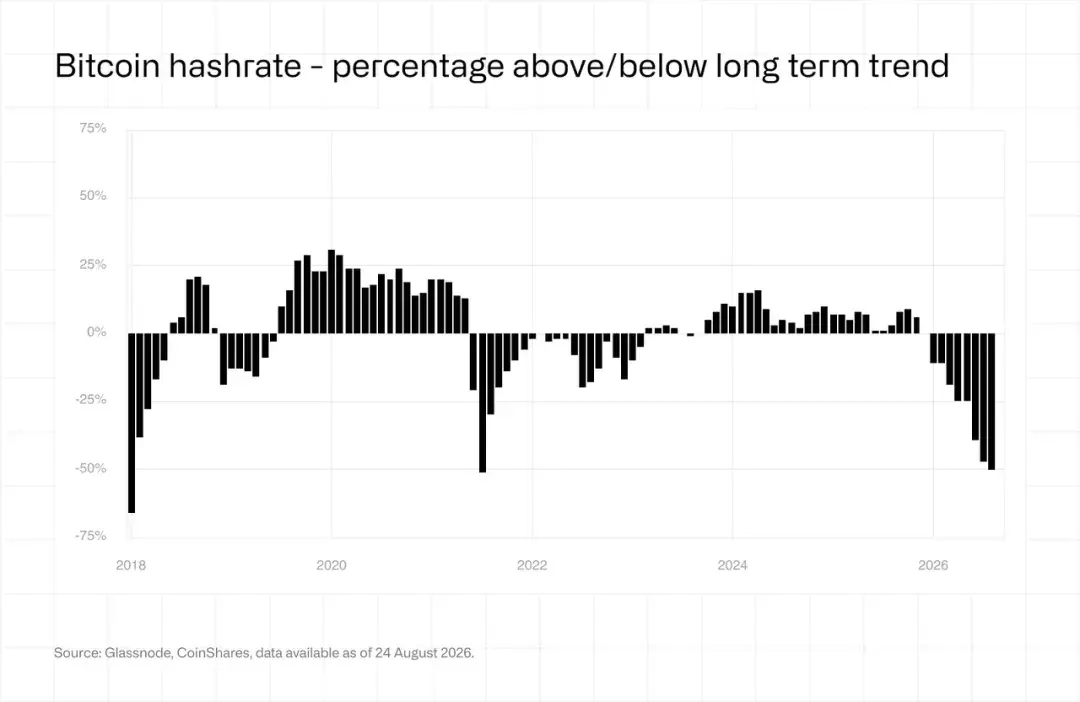
이로 인해 형성된 해시율 편차 폭은 이전 주기와 유사합니다. 현재 해시율은 추세 수준보다 약 50% 낮으며, 재조정된 추세선이 보여주는 중국 채굴 금지 이후의 저점에 가깝지만, 이번 하락 과정은 더 느리게 진행되고 있습니다. 우리는 이번 하락의 원인이 연초 텍사스의 전기 요금이 대폭 상승한 것과 채굴 기업들이 고출력 AI 컴퓨팅 사업으로 지속적으로 전환하고 있기 때문이라고 생각합니다. 하락이 지속될지는 비트코인 가격에 부분적으로 달려 있습니다. 현재 AI 사업은 채굴에 비해 경제적 매력이 훨씬 높습니다. 우리의 추정에 따르면, AI 사업은 메가와트당 약 150만 달러의 연간 수익을 창출할 수 있으며, 채굴은 50만 달러에 불과합니다. 그러나 비트코인 가격이 지속적으로 상승하면 이 수익 비교가 크게 변화할 수 있으며, 일부 채굴 기업들이 전력 용량을 다시 채굴에 투입하도록 유도할 수 있습니다.
우리의 분할 예측 모델은 이전에 전체 네트워크 해시율이 2026년 말에 1.8 ZH/s에 도달하고, 2027년 3월 말에 2 ZH/s에 도달할 것이라고 예상했습니다. 상반기의 축소로 해시율이 이 예측 경로보다 훨씬 낮아졌으며, 현재로서는 이러한 이정표에 도달하는 시간이 초기 예측보다 상당히 지연될 가능성이 높습니다. 동시에, 전 세계 채굴의 지리적 분포는 여전히 변화하고 있습니다. 미국, 중국 및 러시아 이 세 채굴 국가가 전 세계 해시율의 약 68%를 차지하고 있으며, 그 중 미국의 해시율 점유율은 전분기 대비 약 2% 증가했습니다. 파라과이, 에티오피아 및 오만과 같은 신흥 시장이 세계 상위 10위에 진입했으며, 이는 HIVE, Bitdeer와 같은 운영자의 추진 덕분입니다: HIVE는 파라과이에 300 MW 용량을 보유하고 있으며, Bitdeer는 에티오피아에 40 MW 용량을 보유하고 있습니다.
다섯, 채굴 비용 분석
1. 개요
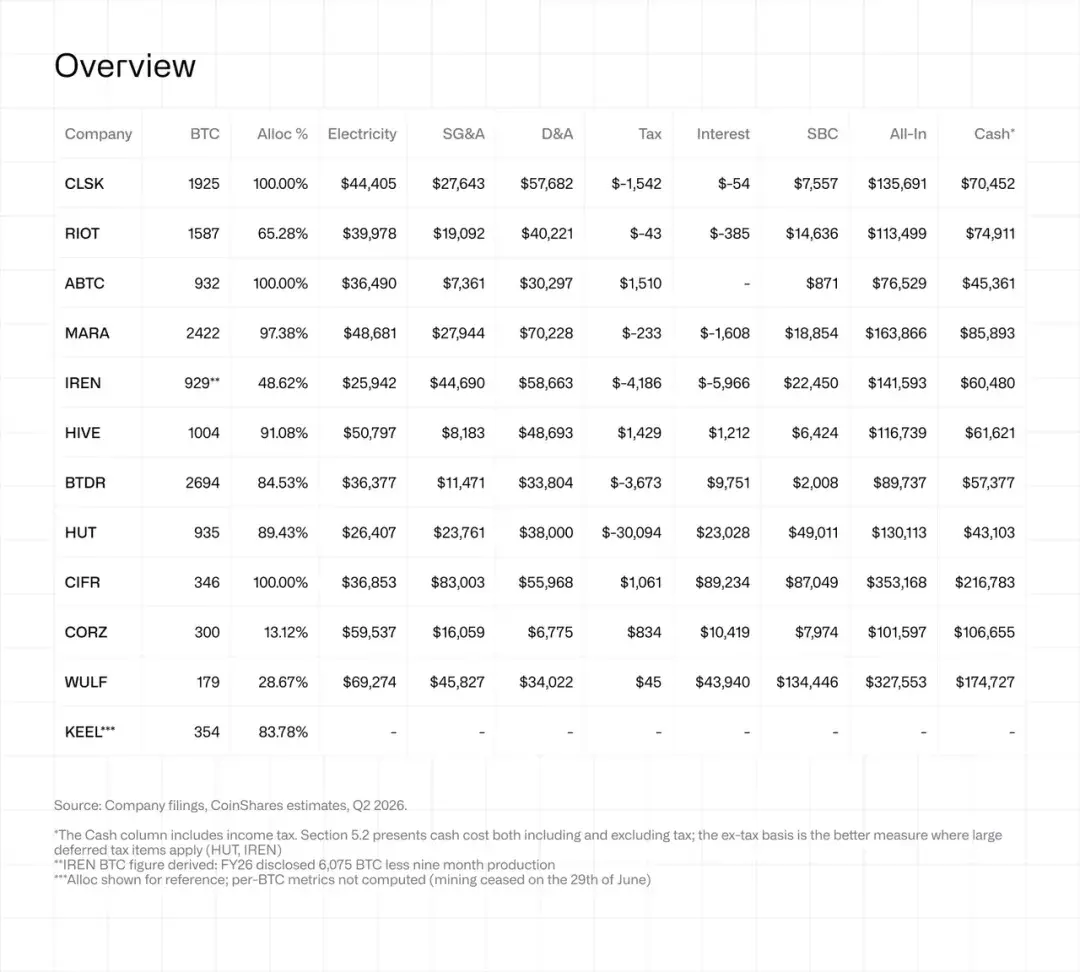
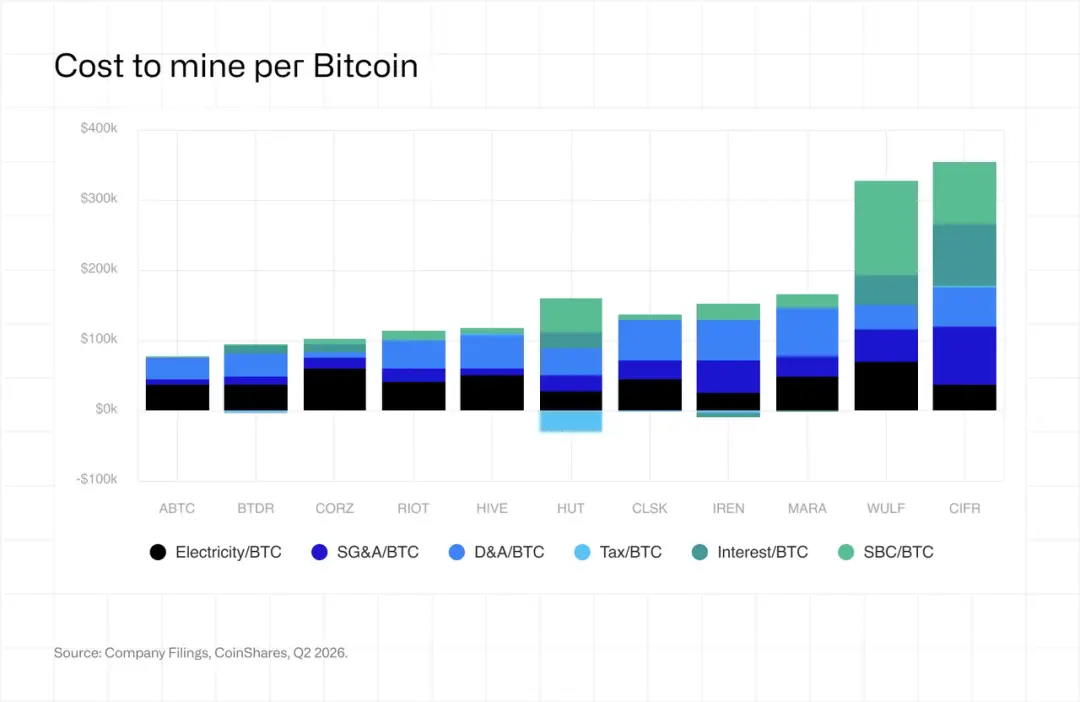
아래 표는 본 보고서가 다루는 모든 채굴 기업의 2026년 두 번째 분기마다 BTC당 비용 세부 사항을 나열합니다. 모든 데이터는 채굴된 BTC당 달러 비용으로 표시되며, 부록에 설명된 수익 비율 방법을 사용하여 비용을 자사 채굴 사업에 분배합니다.
주요 관찰:
· 현금 수익성 차이가 두드러진 합니다. ABTC, BTDR, HIVE 및 IREN의 BTC당 현금 채굴 비용은 실제 판매 가격보다 낮으며, CLSK 및 RIOT는 손익 분기점 근처에 있습니다. MARA는 BTC당 약 15,800달러의 현금 손실을 기록했으며, 채굴 사업에서 철수 중인 회사는 비용이 높아, 이는 생산량 감소의 영향을 반영합니다.
· 자사 채굴의 비용 분담 비율이 전체 비용에 미치는 영향이 점점 더 현저한 해지고 있습니다. 채굴 수익이 IREN 및 CORZ의 총 수익에서 차지하는 비율은 각각 48.6% 및 13.1%로, 대부분의 회사 차원의 비용이 다른 사업으로 분담되고 있음을 의미합니다. 전기 비용은 일반적으로 운영 성과를 직접 비교하기 가장 용이한 지표이지만, WULF는 제외됩니다. 왜냐하면 그들이 공개한 이 항목은 실제로 채굴 및 HPC 사업의 비용이 혼합되어 있기 때문입니다.
· 세금이 HUT의 데이터를 크게 왜곡했습니다. 2,810만 달러의 이연소득세 수익이 세금을 반영한 후 현금 비용을 BTC당 43,103달러로 낮추었고, 세금을 제외한 현금 비용은 BTC당 73,197달러입니다. 따라서 세금을 제외한 데이터가 채굴 사업의 손익 분기점을 더 잘 반영합니다.
· 주식 보상 비용(SBC)은 여전히 비용 차이의 중요한 요인입니다. 각 회사의 BTC당 주식 보상 비용은 ABTC의 871달러에서 WULF의 134,446달러까지 다양하며, HUT, CIFR 및 WULF의 이 비용은 모두 전력 비용을 초과합니다. WULF의 데이터는 8,390만 달러의 주식 보상 금액의 28.7%를 단 179개의 BTC 생산량에 배분한 결과로, 이 회사가 비트코인 채굴 과정에서 생산량 기준이 지속적으로 축소되는 영향을 반영합니다.
2. 각 회사 비용 세부 내역
CLSK | CleanSpark Inc
BTC 생산량: 1,925개, 전체 비용: 135,691달러/BTC, 현금 비용: 70,452달러/BTC, 세금을 제외한 현금 비용: 71,995달러/BTC.
주: CleanSpark의 회계 연도는 9월에 종료되므로 6월 기준 분기는 2026 회계 연도 3분기입니다.
회사는 이번 분기에 1,925개의 BTC를 생산했으며, 자가 채굴 비용 분담 비율은 100.00%입니다. 1.38억 달러의 수익은 모두 채굴에서 발생했으며, 관리 수수료나 HPC 수익은 기록되지 않아 본 보고서에서 가장 순수한 채굴 회사입니다.
전력 비용은 BTC당 44,405달러이며, 세금을 제외한 현금 비용은 71,995달러로, BTC당 71,691달러의 실제 수익과 거의 일치합니다. 감가상각 및 상각은 여전히 가장 큰 비용 항목으로, BTC당 57,682달러입니다. 그 다음은 판매, 일반 및 관리 비용(SG&A)으로, 27,643달러입니다.
주식 보상 비용(SBC)은 여전히 상대적으로 통제 가능하며, BTC당 7,557달러입니다. 그러나 회사에 따르면, 이번 분기 비용은 전년 대비 세 배로 증가하여 1,450만 달러에 달했습니다. CleanSpark는 이번 분기에 Sandersville 부지와 관련된 첫 번째 HPC 임대 계약을 체결했으며, 임대 기간은 20년이고 기본 임대 계약 가치는 66억 달러입니다. HPC는 2026 회계 연도 3분기에는 수익을 기여하지 않지만, 이 계약은 CleanSpark가 앞으로 더 이상 순수한 채굴 회사가 아닐 것임을 의미합니다.
RIOT | Riot Platforms Inc
BTC 생산량: 1,587개, 전체 비용: 113,499달러/BTC, 현금 비용: 74,911달러/BTC, 세금을 제외한 현금 비용: 74,955달러/BTC.
ERCOT 수요 반응 보상을 제외한 Riot의 전력 비용은 BTC당 39,978달러로, BTC당 113,499달러의 전체 비용이 어느 정도 경쟁력을 갖추게 됩니다.
세금을 제외한 현금 비용은 BTC당 74,955달러로, BTC당 71,667달러의 실제 수익보다 약간 높아 회사의 수익이 모든 현금 비용을 충당하기에 부족함을 나타냅니다. 회사가 직접 공개한 채굴 비용은 BTC당 49,912달러로, 우리가 계산한 전력 비용과 비전력 직접 비용과 거의 일치합니다. 나머지 차액은 다른 사업 운영 비용에서 발생합니다. 채굴 수익은 회사의 1.742억 달러 총 수익의 65.28%를 차지하므로, 관련 비용의 약 3분의 1은 이번 분기에 생산된 1,587개의 BTC에 배분되지 않았습니다.
Rockdale 부지가 채굴에서 데이터 센터 용도로 전환되면서 발생한 2,800만 달러의 자산 손상은 이번 비용 분석에 포함되지 않았습니다. Riot의 전환은 현재 191 MW의 용량, 20년 기간, 약 91억 달러의 최첨단 AI 임대 계약을 포함하고 있으며, 해당 배치 자본 지출 지침은 21억에서 23억 달러입니다.
ABTC | American Bitcoin Corp
BTC 생산량: 932개, 전체 비용: 76,529달러/BTC, 현금 비용: 45,361달러/BTC, 세금을 제외한 현금 비용: 43,851달러/BTC.
ABTC는 표에서 가장 낮은 비용의 생산자로, 전체 비용은 BTC당 76,529달러이며, 세금을 제외한 현금 비용은 43,851달러이고, BTC당 실제 수익은 71,905달러입니다. BTC당 36,490달러의 전력 비용은 실제로는 80% 지분을 가진 모회사 Hut 8에 지급된 3,400만 달러의 관리 수수료에 해당하며, 채굴기의 실제 전력 소비 비용이 아닙니다.
Hut 8의 연결 재무제표에 따르면, 동일한 배치의 채굴기의 직접 비용은 2,470만 달러를 초과하지 않습니다. 이 중, 공개된 ASIC 계산 사업의 66%의 총 마진율을 기반으로 추정할 때, ASIC 사업의 비용은 약 2,280만 달러입니다. 두 항목 간의 분기별 차액은 약 1,100만 달러, 즉 BTC당 약 12,000달러로, 모회사가 관계자 관리 가격을 통해 얻은 것입니다. ABTC의 소수 주주는 이 이전 가격 책정의 모든 영향을 부담해야 하며, 관련 거래는 Hut 8의 연결 재무제표에서 상쇄됩니다. ABTC의 SG&A와 SBC는 각각 BTC당 7,361달러와 871달러로, 모두 표에서 가장 낮습니다. 회사가 공개한 소득세 비용은 BTC당 전체 비용을 1,510달러 증가시켰습니다.
MARA | MARA Holdings Inc
BTC 생산량: 2,422개, 전체 비용: 163,866달러/BTC, 현금 비용: 85,893달러/BTC, 세금을 제외한 현금 비용: 86,126달러/BTC.
MARA는 2,422개의 BTC를 채굴했지만, BTC당 86,126달러의 세금을 제외한 현금 비용은 70,315달러의 실제 수익보다 약 15,800달러 높습니다. 따라서 전체 현금 비용 기준으로 보면, 회사는 대규모 손실을 보며 채굴하고 있습니다. 전력 비용은 BTC당 48,681달러이며, 1.179억 달러의 전력 지출 중 6,920만 달러는 제3자 관리 서비스 제공자에게 지급되었습니다. 전체 운영 비용에는 2,690만 달러의 비전력 직접 비용이 포함되어 있으며, 이는 BTC당 약 11,000달러로 현금 비용에 포함됩니다.
감가상각 및 상각은 전체 비용에서 가장 큰 구성 요소로, BTC당 70,228달러에 달하며, 여기에는 2,810만 달러의 가속 감가상각이 포함됩니다. SG&A와 SBC는 각각 BTC당 27,944달러와 18,854달러의 비용을 증가시켜 최종적으로 전체 비용이 BTC당 163,866달러에 이르게 합니다.
이번 분기, MARA의 세금 왜곡 문제도 해결되었습니다. 회사는 5.872억 달러의 이연소득세 자산 평가 충당금을 설정하여 BTC 보유에 대한 공정 가치 회계 처리로 발생한 이연소득세 수익을 상쇄하였으며, 비용 계산에는 BTC당 233달러의 세금 수익만 남았습니다. MARA의 정책은 53,822개의 BTC 보유 중 어느 부분이라도 판매할 수 있도록 허용합니다. 또한, 회사는 Exaion의 64% 지분을 1.745억 달러에 인수하였으며, Starwood와의 협력 프로젝트는 연말까지 두 개의 데이터 센터 임대 계약을 체결할 계획입니다. 이 두 사업은 이번 분기 동안 유의미한 수익을 발생시키지 않았습니다.
IREN | Iren Ltd
BTC 생산량: 929개, 전체 비용: 141,593달러/BTC, 현금 비용: 60,480달러/BTC, 세금을 제외한 현금 비용: 64,667달러/BTC.
주: IREN의 회계 연도는 6월에 종료되므로 6월 기준 분기는 2026 회계 연도 4분기입니다.
IREN의 BTC당 25,942달러의 전력 비용은 상장된 채굴 기업 중 가장 낮으며, 세금을 제외한 현금 비용은 BTC당 64,667달러로 여전히 BTC당 71,798달러의 실제 수익보다 낮습니다. 주요 비용 압박은 회사가 비트코인 생산량이 축소되는 동안 AI 사업 플랫폼을 구축하는 데서 발생합니다.
AI 클라우드 사업 수익은 7,050만 달러에 달하며, 처음으로 채굴 사업의 6,670만 달러를 초과했습니다, 총 수익의 51.4%를 차지합니다. 회사에 따르면, 2026 회계 연도 SG&A는 전년 대비 세 배로 증가하여 1.283억 달러에 달했으며, 같은 기간 직원 수는 약 세 배로 증가하였고, 회사는 다섯 명의 경영진을 임명하고 Mirantis와 Nostrum을 인수했습니다. 비록 분담 후에도 SG&A는 BTC당 44,690달러에 달하며, SBC와 감가상각 및 상각은 각각 22,450달러와 58,663달러입니다. 순이자 수익은 BTC당 비용을 5,966달러 줄였습니다: 회사의 76억 달러 현금 잔액은 3,590만 달러의 이자 수익을 발생시켰고, 재무 비용은 2,450만 달러입니다.
10-K 연례 보고서는 회사가 2026년 12월 31일 이전에 비트코인 채굴에서의 전환을 기본적으로 완료할 것이라고 밝혔습니다. 이는 이번 분기가 IREN이 비트코인 채굴 기업으로 운영하는 마지막 완전한 분기일 가능성이 높음을 의미합니다. 이번 비용 분석에는 4.504억 달러의 채굴 하드웨어 손상, 1.021억 달러의 판매 예정 채굴기 손상, 2,510만 달러의 자산 처분 손실, 그리고 960만 달러의 기타 운영 비용이 포함되지 않았습니다.
HIVE | HIVE Digital Technologies Ltd
BTC 생산량: 1,004개, 전체 비용: 116,739달러/BTC, 현금 비용: 61,621달러/BTC, 세금을 제외한 현금 비용: 60,192달러/BTC.
주: HIVE의 회계 연도는 3월에 종료되므로 6월 기준 분기는 2027 회계 연도 1분기입니다.
회사가 공개한 바에 따르면, 파라과이 부지의 규모가 확대됨에 따라 이번 분기 생산량은 전년 대비 147% 증가하여 1,004개의 BTC에 도달했으며, 평균 해시율은 24.0 EH/s에 달합니다. 세금을 제외한 현금 비용은 BTC당 60,192달러로, 여전히 BTC당 71,773달러의 실제 수익보다 낮습니다. 따라서 전력 비용이 BTC당 50,797달러에 달하더라도, 회사는 상당한 현금 이익 공간을 유지하고 있습니다.
감가상각 및 상각은 가장 큰 비용 항목으로, 각 비트코인(BTC)당 48,693 달러이며, ASIC 채굴기에 대한 가속 감가상각 방식의 영향을 반영합니다. SG&A는 여전히 낮은 수준으로, 각 비트코인(BTC)당 8,183 달러이며, 이자 비용은 1,212 달러입니다. HIVE는 이번 분기에 채굴한 1,004 비트코인(BTC) 중 918 비트코인을 판매하였고, 추가로 46 비트코인을 비트메인 장비의 보증금으로 전환하였으며, 행사가격이 110,000 달러인 매입 선택권이 포함되어 있습니다. 분기 말, 회사는 190 비트코인을 보유하고 있습니다. 또한, HIVE는 이번 분기에 약 2.76억 달러를 모금하여 현금 잔고를 2,310만 달러에서 2.08억 달러로 증가시켰습니다.
항소 법원에서 불리한 판결로 인해 적립된 8,465만 달러의 스웨덴 부가가치세 충당금은 이번 비용 분석에 포함되지 않았습니다. 또 다른 1,090만 달러의 Boden 대출은 유리한 판결을 받을 수 있는지에 따라 달라지며, 관련된 180만 달러의 미수금은 이미 감액되었습니다. 이러한 법적 사항과 감가상각으로 인한 회계적 영향은 상당하지만, 각 비트코인(BTC)당 60,192 달러의 세금 제외 현금 비용은 이번 분기의 실제 수익 수준에 비해 지속적으로 확장되는 채굴 사업이 여전히 좋은 수익성을 가지고 있음을 나타냅니다.
BTDR | Bitdeer Technologies Group
비트코인(BTC) 생산량: 2,694 개, 전체 비용: 89,737 달러/BTC, 현금 비용: 57,377 달러/BTC, 현금 비용 (세금 제외): 61,051 달러/BTC.
Bitdeer는 표에서 생산량이 가장 높은 회사로, 이번 분기에 총 2,694 비트코인을 채굴하였으며, 전분기 대비 61% 증가하였고, 각 비트코인(BTC)당 89,737 달러의 전체 비용으로 두 번째로 낮은 비용을 기록하였습니다. 자사 채굴 및 공동 채굴 사업의 전력 비용은 각 비트코인(BTC)당 36,377 달러로, 채굴기 군의 15.8 J/TH의 높은 에너지 효율과 메가와트시당 44 달러의 평균 전력 비용 덕분입니다. 세금 제외 현금 비용은 각 비트코인(BTC)당 61,051 달러로, 71,789 달러의 실제 수익보다 현저히 낮습니다.
이번 분기의 실적은 회사가 수직 통합된 SEALMINER 모델에 대규모 자금을 투자하는 것이 합리적이라는 것을 뒷받침하지만, 두 가지 회계적 요소에 주의해야 합니다. 첫째, 회사는 2026년 1월 1일부터 국제 재무 보고 기준(IFRS)에서 미국 일반 회계 기준(US GAAP)으로 전환하였으며, 이전 기간의 데이터를 재작성하였습니다. 둘째, 회사는 3,610만 달러의 연구개발 비용을 당기 비용으로 계상하였으며, 이는 주로 칩 개발에 사용되었습니다. 본 보고서의 관례에 따라, 이 부분의 지출은 비용 분석에 포함되지 않았습니다. 이 지출을 분산시키면 각 비트코인(BTC)의 비용이 약 11,300 달러 증가합니다.
이자 비용은 각 비트코인(BTC)당 9,751 달러로, 표에서 주요 채굴 기업 중 가장 높으며, 이는 회사가 Tydal 프로젝트 확장을 위해 차입한 18억 달러의 부채를 반영합니다. Bitdeer는 또한 두 번째 분기에 ATM 시장가 증자 계획을 통해 4.638억 달러를 모금하였습니다.
HUT | Hut 8 Corp
비트코인(BTC) 생산량: 935 개, 전체 비용: 130,113 달러/BTC, 현금 비용: 43,103 달러/BTC, 현금 비용 (세금 제외): 73,197 달러/BTC.
주: Hut 8의 데이터는 합병 재무제표 관점에서 ABTC 채굴기 군의 운영 상황을 반영합니다.
ABTC는 Hut 8에 3,400만 달러의 관리 채굴기 비용을 지불합니다. Hut 8의 합병 재무제표에서 이 비용은 상쇄되어 실제 채굴기 운영 비용만 남습니다. 공개된 바에 따르면, 이 비용은 2,470만 달러를 초과하지 않습니다. 약 1,100만 달러의 차액은 Hut 8이 자회사로부터 얻은 이익입니다. ABTC의 소수 주주가 이 비용을 부담하며, 회계적 관점에서 Hut 8 주주는 합병 재무제표를 통해 이를 회수합니다.
비용을 비교할 때는 세금 제외 데이터를 사용해야 합니다. 표면적으로 각 비트코인(BTC)당 43,103 달러의 현금 비용은 2,810만 달러의 이연 소득세 수익 덕분에 각 비트코인(BTC)당 30,094 달러로 환산되지만, 이는 회사가 실제로 현금을 받은 것을 의미하지 않습니다. 이 영향을 제외하면, 현금 비용은 각 비트코인(BTC)당 73,197 달러로, 각 비트코인(BTC)당 71,674 달러의 실제 수익보다 약간 높습니다.
각 비트코인(BTC)당 23,028 달러의 이자 비용은 회사가 AI 캠퍼스를 건설하기 위해 발행한 75억 달러 프로젝트 채권에서 발생합니다. 각 비트코인(BTC)당 49,011 달러의 SBC는 이번 분기에 확인된 5,120만 달러의 주식 인센티브 부여 비용에서 발생하며, 전체 비용에서 상당한 비중을 차지합니다.
CIFR | Cipher Digital Inc
비트코인(BTC) 생산량: 346 개, 전체 비용: 353,168 달러/BTC, 현금 비용: 216,783 달러/BTC, 현금 비용 (세금 제외): 215,723 달러/BTC.
Cipher의 각 비트코인(BTC)당 353,168 달러의 전체 비용은 오해를 불러일으킬 수 있습니다. 이는 주로 회사의 AI 전환 영향을 반영합니다. 이번 분기에 공개된 수익은 모두 채굴에서 발생하였지만, 5.3 GW 인프라 자산 포트폴리오를 지원하는 회사 차원의 비용이 단지 346 비트코인(BTC)의 생산량에 분산되었습니다. SG&A, 이자 및 SBC는 각각 각 비트코인(BTC)당 83,003 달러, 89,234 달러 및 87,049 달러의 비용을 기여하였습니다. Odessa 사이트의 고정 전기 요금 계약은 약 각 비트코인(BTC)당 2.8 센트이며, 230만 달러의 전력 제한 보상 및 판매 수익 공제를 통해 전력 비용을 각 비트코인(BTC)당 36,853 달러로 통제할 수 있었으며, 이는 해당 사이트의 지속적인 운영의 유일한 경제적 근거입니다.
상반기 손익계산서의 이자 비용은 1.259억 달러로, 13억 달러, 2031년 만기 제로 쿠폰 전환 채권에서 발생한 부채 할인 상각액과 일치합니다. 동시에, 2,320만 달러의 건설 기간 이자는 자본화되었으며, 상반기에 실제로 지급된 현금 이자는 6,390만 달러입니다. 전반적으로, 이러한 각 비트코인(BTC) 비용 데이터는 전체 사업 플랫폼의 운영 부담을 반영하며, Odessa 사이트의 한계 생산 비용이 아닙니다.
CORZ | Core Scientific Inc
비트코인(BTC) 생산량: 300 개, 전체 비용: 101,597 달러/BTC, 현금 비용: 106,655 달러/BTC, 현금 비용 (세금 제외): 105,821 달러/BTC.
Core Scientific은 세금 제외 현금 비용이 전체 비용보다 높은 유일한 회사로, 각각 105,821 달러와 101,597 달러입니다. 현금 비용은 채굴 운영을 유지하는 데 필요한 모든 지출을 포함합니다: 전력 비용과 각 비트코인(BTC)당 약 19,800 달러의 인건비 및 장소 비용. 그러나 전체 비용 계산은 전력 비용을 시작으로 감가상각 및 상각과 SBC를 추가한 것입니다. 하지만 현재 채굴 수익이 총 수익의 13.12%에 불과하므로, 이러한 비용 중 일부만 비트코인 채굴 사업에 분산됩니다.
Core Scientific의 자체 부문 공개에 따르면, 자사 채굴 운영 비용은 3,370만 달러이며, 이 중 현금 비용은 2,380만 달러이고 나머지는 감가상각입니다. 이번 분기에 채굴한 300 비트코인(BTC)에 분산하면, 각 비트코인(BTC)당 약 79,300 달러의 직접 현금 비용에 해당하며, 각 비트코인(BTC)의 평균 실제 수익은 71,783 달러입니다. 이는 회사가 공개한 -56%의 총 이익률이 반영한 손실 상황과 일치합니다. 회사에 따르면, 온라인 채굴기 수는 첫 분기 말보다 약 30% 감소하였으며, 남은 채굴기는 장소 개조 기간 동안 계약상 전력 지출을 소화하기 위해 계속 운영되고 있습니다.
WULF | TeraWulf Inc
비트코인(BTC) 생산량: 179 개, 전체 비용: 327,553 달러/BTC, 현금 비용: 174,727 달러/BTC, 현금 비용 (세금 제외): 174,683 달러/BTC.
TeraWulf는 10-Q 분기 보고서에서 179 비트코인(BTC)의 생산량만 공개하였습니다. HPC 임대 수익은 3,190만 달러로, 총 수익 4,480만 달러의 71%를 차지하므로 비트코인 채굴의 비용 분담 비율은 28.67%입니다. 각 비트코인(BTC)당 327,553 달러의 전체 비용 및 174,683 달러의 세금 제외 현금 비용은 TeraWulf를 단위 경제성으로 직접 비교할 수 없음을 의미합니다: 회사는 채굴 사업을 종료하고 있으며, AI 사업이 비용 구조에 영향을 미치는 주된 요소가 되었습니다.
각 비트코인(BTC)당 69,274 달러의 전력 비용조차 과대 평가되었으며, 이는 해당 운영 비용 항목에서 280만 달러의 수요 반응 보상을 차감한 후에도 여전히 채굴 전력 비용과 HPC 임차인에게 비용으로 청구된 전기 요금이 혼합되어 있습니다. 각 비트코인(BTC)당 134,446 달러의 SBC는 특히 비쌉니다: 그룹의 8,390만 달러 주식 인센티브 비용 중 28.67%가 극소량의 비트코인(BTC) 생산에 분산되어, 채굴 비용을 정확하게 반영할 수 없습니다. 이자는 각 비트코인(BTC)당 43,940 달러의 비용을 더욱 증가시킵니다.
KEEL | Keel Infrastructure Corp
비트코인(BTC) 생산량: 354 개, 전체 비용: 해당 없음, 현금 비용: 해당 없음, 현금 비용 (세금 제외): 해당 없음.
2026년 6월 29일에 채굴을 중단하였습니다.
우리의 표에는 Keel이 나열되어 있지 않으며, 그 이유는 두 번째 분기 동안의 각 비트코인(BTC) 비용 데이터가 충분한 참고 의미가 없기 때문입니다. 여전히 분석에 포함된 이유는 회사가 이번 분기에 354 비트코인을 생산하였고, 채굴 중단 시점을 기록할 필요가 있기 때문입니다. 회사에 따르면, 중단 날짜는 6월 29일입니다. 채굴은 이번 분기에 84%의 수익을 기여하였지만, 이 비율은 세 번째 분기에는 0%로 감소할 것입니다. 어떤 정의로 보더라도, Keel은 더 이상 비트코인 채굴 회사가 아닙니다.
여섯, 채굴 기업 주가 성과 및 평가
두 번째 분기, 광산 기업들은 두드러진 한 가치 재평가를 맞이했습니다. 본 보고서가 다루는 12개 회사 중 10개 회사의 주가 상승폭은 70%에서 195% 사이입니다. 그 중 Keel은 이번 분기에 채굴 사업을 종료했음에도 불구하고 194.4%의 상승폭으로 선두를 달리고 있습니다. IREN은 33.4% 상승했으며, ABTC는 유일하게 주가가 하락한 회사로, 하락폭은 26.3%입니다. 연초부터 현재까지 ABTC를 제외한 모든 회사의 주가는 비트코인보다도 우수한 성과를 보였으며, 비트코인은 같은 기간 동안 10.1% 하락했습니다. ABTC는 여전히 예외로, 연초부터 현재까지 누적 하락률은 67.2%이며, 2025년 말 상장 시 형성된 가치 프리미엄은 지속적으로 감소하고 있습니다.
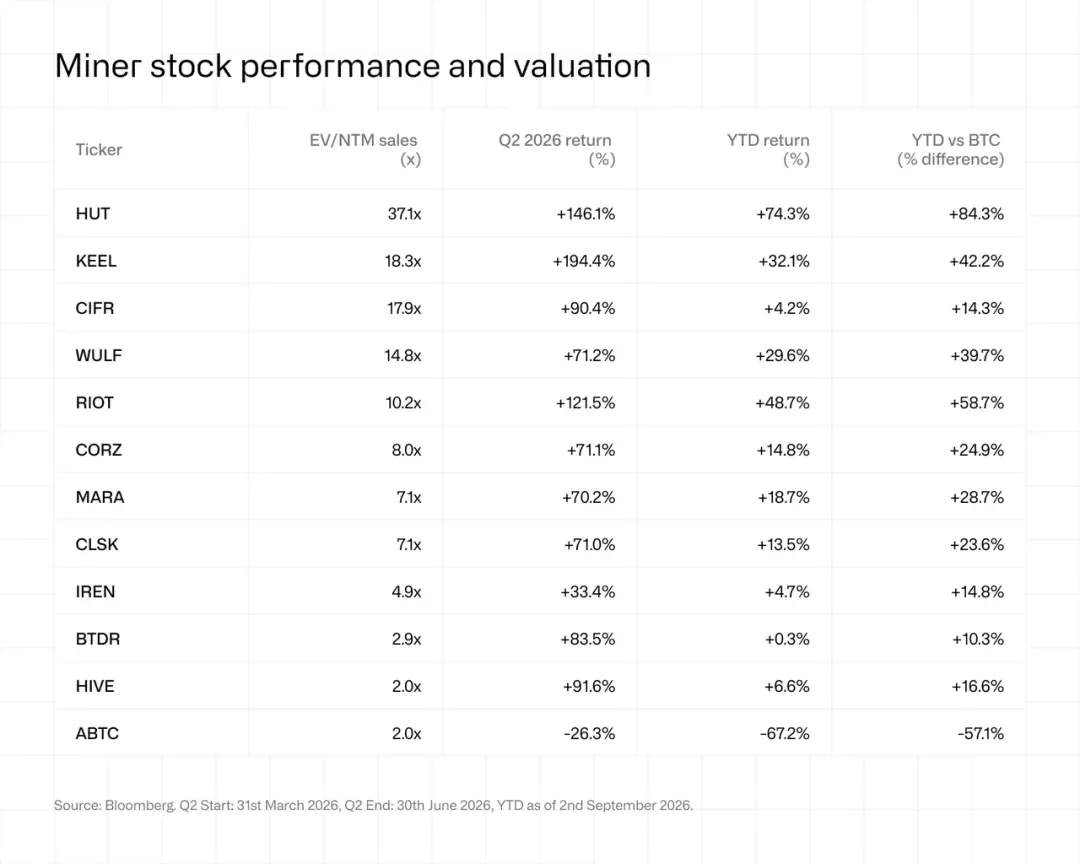
채굴 중심의 회사와 AI 중심의 회사 간의 가치 차이는 더욱 확대되었습니다. HUT, CIFR, WULF 및 CORZ의 기업 가치는 향후 12개월 매출 대비 비율(EV/NTM Sales)이 현재 평균 19.4배인 반면, MARA, CLSK, RIOT 및 HIVE는 평균 6.6배입니다. AI 또는 HPC 용량 계약을 체결한 회사의 경우, 이 가치 배수는 평균 12.9배입니다. 계속해서 채굴을 하고 있지만 이러한 계약을 체결하지 않은 회사 중 MARA, HIVE 및 ABTC의 평균은 3.7배입니다. Keel은 명백한 예외로, 아직 임대인과 계약을 체결하지 않았음에도 불구하고 그 가치 배수는 18.3배에 달합니다.
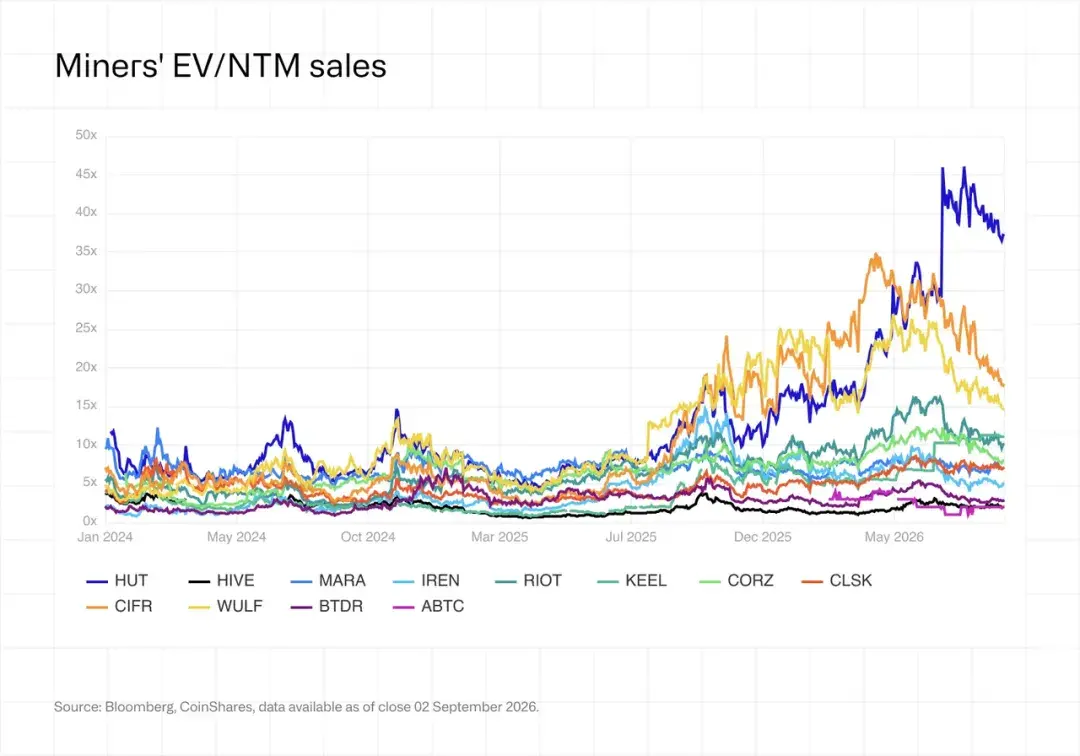
계약을 체결한 회사 간의 가치 차이도 매우 두드러지며, BTDR의 2.9배에서 HUT의 37.1배까지 다양합니다. CORZ는 업계에서 가장 큰 계약 포트폴리오를 보유하고 있지만, 그 가치 배수는 8.0배에 불과하며, RIOT의 10.2배보다 낮습니다. 후자는 계약 규모가 훨씬 작습니다.
가치 범위의 극단값은 여전히 구체적인 배경을 고려하여 이해해야 합니다. HUT의 가치 배수는 7월 하순의 거의 46배에서 37.1배로 감소했지만 여전히 높은 수준에 있으며, 그 이유 중 일부는 두 번째 분기에 조달한 75억 달러의 프로젝트 부채가 기업 가치에 포함되었기 때문입니다. IREN의 가치 배수는 4.9배에 불과한데, 이는 시장이 이미 그들의 40억 달러 연간 반복 수익(ARR) 목표의 일부를 반영하고 있기 때문입니다. CIFR은 이 효과를 가장 명확하게 보여줍니다: 비록 두 번째 분기에 주가가 90.4% 상승했지만, 가치 배수는 4월 중순의 약 35배에서 17.9배로 감소했습니다. 이는 Black Pearl 프로젝트의 수익이 예측에 포함되었기 때문입니다. 계약된 프로젝트가 점차 수익 예측에 들어가면서, 주가가 상승하더라도 가치 배수가 하락할 수 있습니다.
현재 본 보고서가 다루는 회사들은 총 4GW 이상의 IT 용량 계약을 체결했지만, 실제로 청구가 시작된 것은 약 550MW에 불과합니다. 따라서 1,000억 달러가 넘는 계약 금액에 비해 해당 데이터 센터 호스팅 사업의 연간 수익은 8억 달러에 미치지 못합니다.
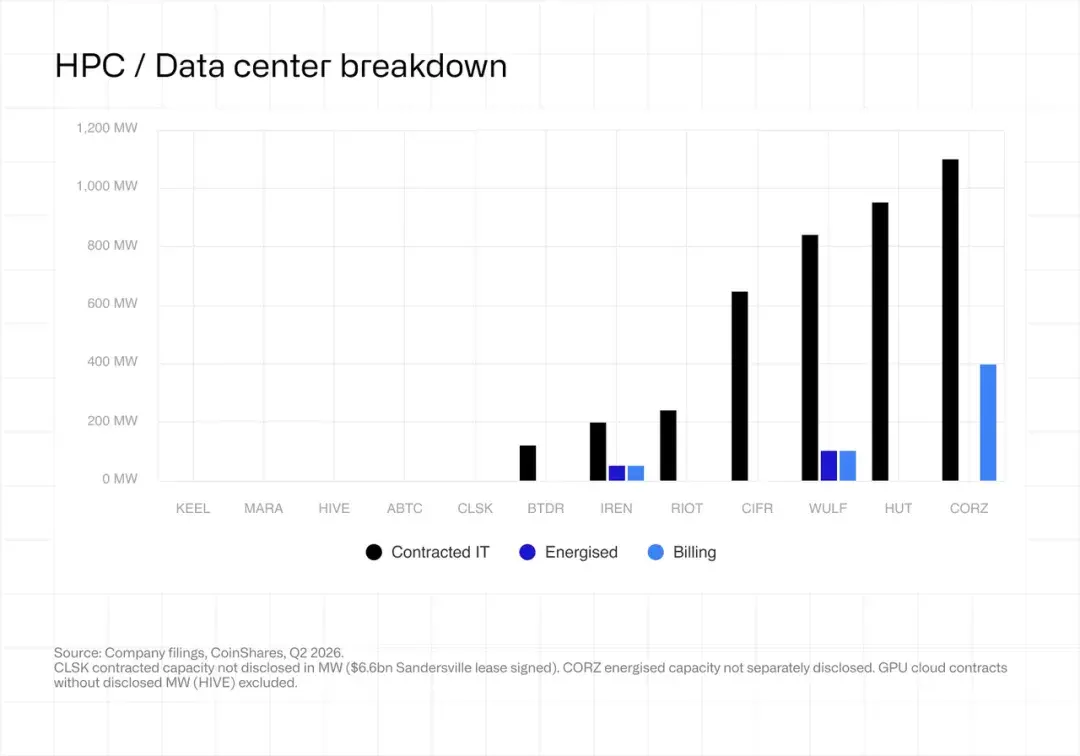
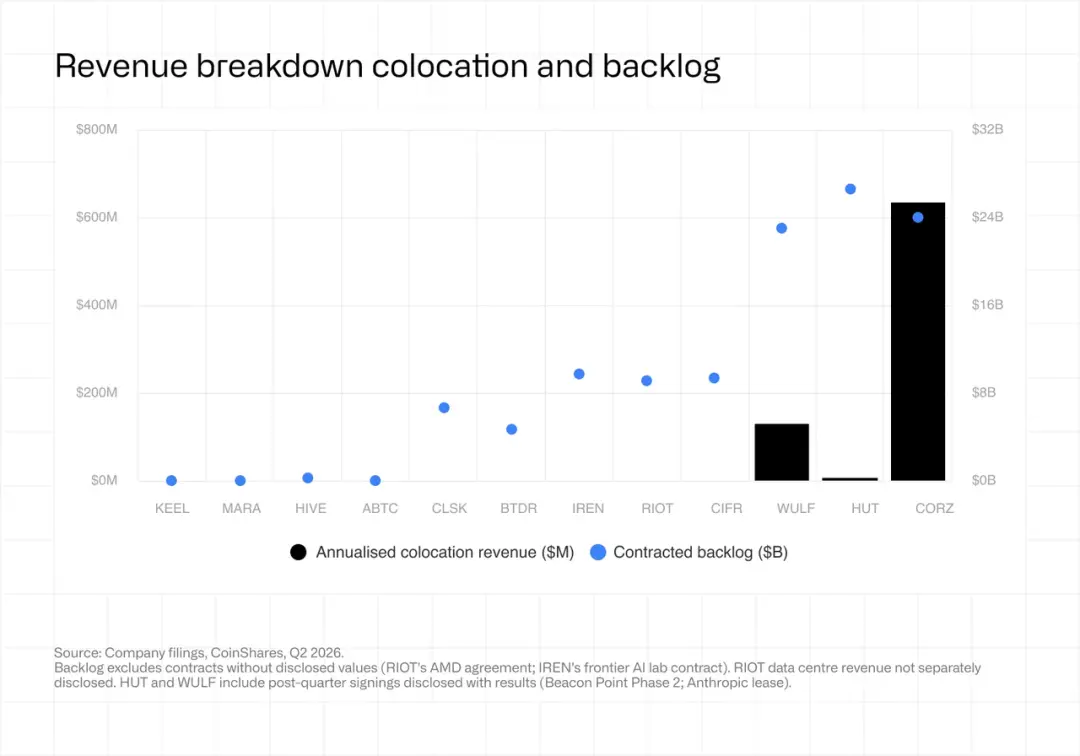
계획대로 용량을 운영할 수 있는 회사는 수익이 점차 가치에 따라 증가할 것으로 기대되며, 프로젝트 지연은 현재의 가치 프리미엄을 더욱 어렵게 만들 것입니다.
7. 2026년 3분기 및 이후 전망
1. 상장된 광산 기업이 계획하고 있는 채굴 용량은 최소 35 EH/s입니다. Keel의 채굴 용량은 0으로 줄어들었습니다. IREN은 현재 23.2 EH/s의 설치된 용량을 보유하고 있으며, 2026년 12월 31일 이전에 채굴을 종료할 계획입니다; Cipher의 Odessa 사이트는 11.6 EH/s의 용량을 보유하고 있으며, 회사는 2027년 말 이전에 종료할 가능성이 높습니다. TeraWulf도 남은 145MW의 채굴 용량을 점차 종료하고 있지만, 전체 네트워크의 채굴 용량에 미치는 영향은 그들의 채굴기가 퇴역할지 아니면 재판매될지에 따라 달라집니다.
2. 비트코인 가격의 회복은 AI 전환 추세를 되돌릴 가능성이 낮습니다. Core Scientific은 4,190만 달러를 지불하고 15 EH/s의 채굴 용량을 포함하는 Proto 계약을 종료했으며, 여러 회사가 15년 임대 계약을 이행하기 위해 장소를 사용하고 있습니다. 따라서 새로운 채굴 투자는 더 큰 사업 유연성을 보유한 Riot, MARA, HIVE 및 Bitdeer에서 더 많이 발생할 가능성이 높습니다.
3. 단위 채굴 수익의 지속적인 회복은 비트코인 가격에 달려 있습니다. 두 번째 분기 말, 비트코인 가격은 58,400달러였으며, 해당 분기에는 ABTC, BTDR, HIVE 및 IREN의 현금 채굴 비용만이 실제 판매 가격보다 낮았습니다. 이후 비트코인은 약 77,000달러로 회복되어 단위 채굴 일일 수익이 약 38달러/PH/s로 상승했습니다. 3분기의 핵심은 비트코인이 전체 분기 동안 70,000달러 이상을 유지할 수 있는지 여부로, 이는 채굴의 경제적 효율성을 전반적으로 개선할 것입니다.
4. 채굴기 가격이 하락할 가능성이 있습니다. 비트메인과 Bitdeer의 에너지 효율이 10 J/TH 이하인 채굴기는 2026년 하반기에 점차 출시될 예정이며, 동시에 취소된 주문과 관련된 15 EH/s Proto 채굴기도 시장에 다시 유입될 수 있습니다. 이는 여전히 채굴을 고수하는 기업의 장비 업그레이드 비용을 낮추고 업그레이드 투자의 경제적 효율성을 개선하는 데 도움이 될 것입니다.
5. AI/HPC 수익은 2026년 하반기에 가속 성장할 것으로 기대됩니다. 현재 1,000억 달러가 넘는 계약은 약 11억 달러의 연간 수익에 해당합니다. 그러나 Core Scientific은 437MW 용량이 청구를 시작했으며, Cipher의 Black Pearl 프로젝트는 8월부터 임대료를 징수하기 시작했고, IREN은 12월까지 운영 중인 사업의 연간 반복 수익(ARR)을 40억 달러에 도달할 계획입니다. 우리는 다음 보고서가 발표될 때까지 연간 수익 규모가 현재의 두 배 이상으로 증가할 것으로 예상합니다.
6. 자금 조달 조건이 기업 간 격차를 더욱 벌리는 중요한 요소가 될 것입니다. Hut 8은 두 번째 분기에 75억 달러의 무추심 프로젝트 부채를 조달했으며, Cipher와 IREN은 6%의 이율로 자금을 조달했습니다. 프로젝트 차원의 자금 조달 비용은 미국 일반 회계 원칙(GAAP)에 따라 계산된 이익보다 더 많은 참고 가치를 가질 것이며, 특히 두 번째 분기에 세 회사가 주식 매수 청구권 재측정으로 인해 총 19.5억 달러의 손실을 기록한 배경에서 더욱 그러합니다.
부록: 연구 방법
분모: 본 분기 자영업 채굴에서 생산된 BTC 수량.
분담 비율: 자영업 채굴 수익 / 총 수익. 이 비율은 판매, 일반 및 관리 비용(SG&A), 감가상각 및 상각(D&A), 주식 보상 비용(SBC), 이자 및 세금에 적용됩니다.
각 BTC의 전체 비용 = 전력 비용(전력 제한 보상 제외) + SG&A(주식 보상 제외) + 감가상각 및 상각 + 순이자 비용 + 소득세 + SBC. 각 항목의 비용은 적용되는 경우 채굴 수익 비율에 따라 분담되며, 본 분기 자영업 채굴에서 생산된 BTC 수량으로 나누어집니다.
각 BTC의 현금 비용= 영업 비용(감가상각 및 상각 제외) + SG&A(주식 보상 제외) + 순이자 비용 + 소득세. 각 항목의 비용은 위 비율에 따라 분담되며, 본 분기 자영업 채굴에서 생산된 BTC 수량으로 나누어집니다.
전력 비용은 전력 제한 및 수요 반응 보상을 제외하고 계산되었습니다. 비용 계산에는 자산 손상, 공정 가치 재측정 및 비영업 항목이 포함되지 않으며, 예를 들어 BTC 재평가 손익, 파생상품 공정 가치 변동 및 부채 전환 유도 비용이 포함됩니다.
별도의 언급이 없는 한, 금액 단위는 천 달러입니다.
 위험 경고