SemiAnalysis AI 연산력 자본 지출 예측을 다시 하향 조정: 2029년 41% 하향, 2030년에는 9230억 달러만 남음
 핵심 관점

 SemiAnalysis 최신 모델은 2028–2030년 전 세계 AI 가속기 자본 지출 예측을 각각 28%, 41%, 40% 하향 조정하였으며, 2030년에는 1.531조 달러에서 9230억 달러로 감소할 것으로 보입니다; 엔비디아는 논리 실리콘 칩 출하 감소의 66%를 차지하며, Feynman의 평균 판매 가격 가정은 약 11만 달러에서 7.8만 달러로 하락하였습니다.
전 세계 AI 컴퓨팅 파트가 급격히 하락하는 가운데, 반도체 연구 기관 SemiAnalysis가 또 한 번 발을 디뎠습니다.
최신 모델 업데이트에서 전 세계 AI 가속기 자본 지출, 출하량, HBM 수요 및 전력 수요를 대폭 하향 조정했습니다.
그 중 2028년부터 2030년까지의 조정 폭이 가장 두드러집니다: 2028년 자본 지출 예측이 28% 하향 조정되었고, 2029년과 2030년은 각각 41%와 40% 하향 조정되었습니다.
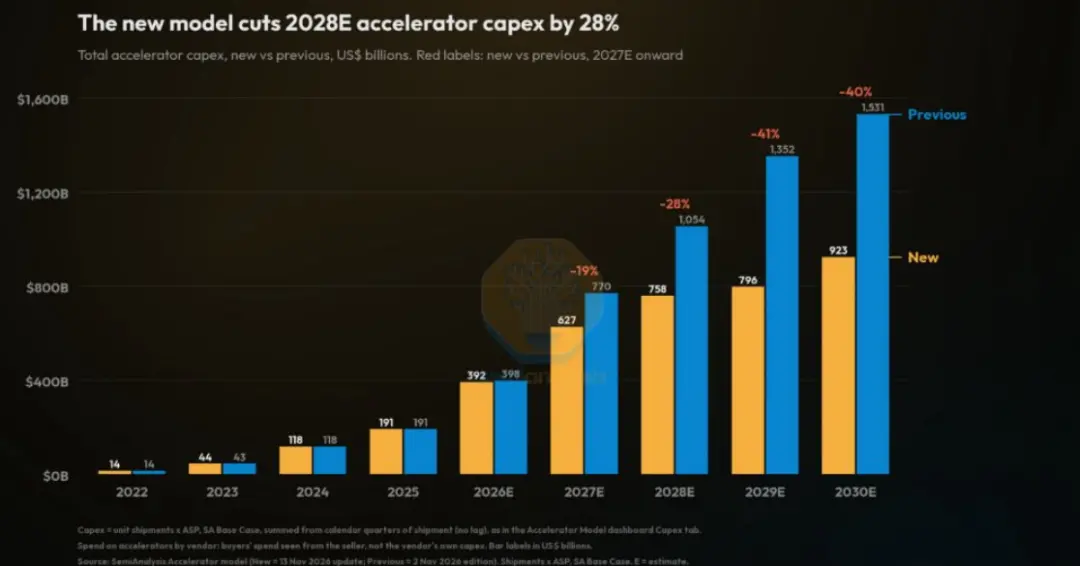
새로운 모델에 따르면, 2030년 전 세계 AI 가속기 자본 지출은 이전 예측의 1.531조 달러에서 9230억 달러로 감소하여 6080억 달러 줄어들 것입니다.
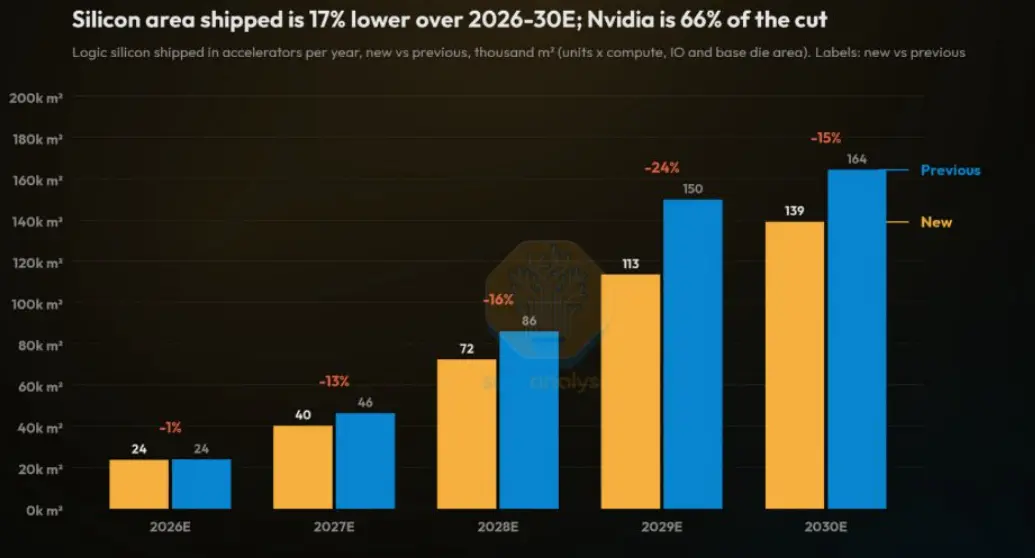
동시에 2026년부터 2030년까지 가속기 논리 실리콘 칩 출하 면적 누적 예측이 17% 하향 조정되었으며, 엔비디아가 그 중 66%를 차지하고 있습니다.
이 숫자들의 충격은 먼저 AI 인프라의 "무한 확장"이라는 시장의 서사가 깨졌다는 점에서 나타납니다.
지난 2년 동안 자본 시장은 클라우드 업체와 AI 연구소가 지속적으로 높은 강도로 컴퓨팅 투자에 추가할 것이라고 가정하여 GPU, HBM, 광 모듈, 데이터 센터 전력 및 액체 냉각 등 분야의 가치 재평가를 이끌어냈습니다.
하지만 SemiAnalysis의 수정은 2026년 자본 지출 예상이 기본적으로 안정적이며, 실제로 뚜렷한 전환점이 나타나는 것은 2027년 이후, 특히 2029년과 2030년의 연간 투자 규모가 원래 1조 달러를 초과했으나 이제는 8000억에서 9000억 달러 구간으로 하향 조정되었다는 것을 보여줍니다.
하향 조정의 배경에는 세 가지 이유가 있습니다:
첫째, AI 수익 성장 둔화. 최전선 AI 연구소의 3분기 신규 연간 반복 수익 증가율이 감소하여 기관들이 토큰 수익이 높은 컴퓨팅 비용을 지속적으로 커버할 수 있을지 재평가하게 만들었습니다.
둘째, 자금 조달 환경이 긴축되고 있습니다. 채무 및 주식 투자자들은 클라우드 서비스 제공업체의 장기 구매 약속이 부족한 프로젝트에 대해 더욱 신중해지며, 이는 데이터 센터의 토지, 전력 및 건축 주체 개발에 영향을 미칠 것입니다.
셋째, 미국의 규제와 그리드 연결 제약이 심화되어 2027년 하반기부터 2028년 상반기까지 가동될 데이터 센터 중 5.8GW가 연기될 것으로 예상됩니다.
산업 체인에 대한 영향은 균일하게 분포되지 않습니다.
엔비디아가 가장 큰 충격을 받았으며, 출하 예측이 대폭 하향 조정되었고, 차세대 페인먼 시리즈 제품의 평균 판매 가격 가정도 크게 낮아졌습니다.
예를 들어, 페인먼 평균 판매 가격은 약 11만 달러에서 약 7.8만 달러로 하향 조정되었고, 페인먼 울트라는 약 17.5만 달러에서 약 9.8만 달러로 하향 조정되었습니다.
이는 AI 칩 경쟁이 "누가 생산 능력을 갖추고 있는가"에서 "누가 더 높은 가성비를 갖추고 있는가"로 전환되고 있음을 나타내며, TPU, 트레인리움, AMD GPU 등의 대체 플랫폼이 엔비디아의 가격 결정권을 약화시키고 있습니다.
HBM과 전력 수요의 동시 하향 조정도 주목할 만합니다.
2028년 전 세계 HBM 출하량 예측이 30% 하향 조정되었고, 2030년 AI 가속기 전력 소비 수요가 34% 하향 조정되었습니다.
이는 저장소와 전력 분야가 가치를 잃었다는 것을 의미하지 않으며, 산업 체인이 생산 능력과 전력을 확보하는 것에서 수익에 따라 생산 능력을 배분하는 방향으로 전환되고 있음을 나타냅니다.
HBM은 AI 가속기 자재 목록에서 여전히 높은 비율을 차지하고 있으며, HBM4, 고급 패키징 및 맞춤형 저장소는 여전히 구조적 기회를 가지고 있습니다; 전력 측의 병목 현상도 완전히 사라지지는 않겠지만, 주문 리듬은 특정 프로젝트의 그리드 연결 진행 상황에 더 의존하게 될 것입니다.
시장에 있어 이번 하향 조정은 마치 조기 탈거품화 조정과 같습니다.
이전 시장은 AI 컴퓨팅 투자를 단일 상승 곡선으로 이해하기 쉬웠지만, 실제로는 수익 검증, 자금 조달 제약, 전력 그리드 연결, 칩 효율성 및 경쟁 구도의 공동 영향을 받습니다.
향후 클라우드 업체의 자본 지출 지침, 가속기 주문 가시성, HBM 계약 가격 변화, 데이터 센터 그리드 연결 대기 시간, 그리고 추론 부하가 총 컴퓨팅에서 차지하는 비율을 주의 깊게 관찰해야 합니다.
만약 추론 수요가 지속적으로 증가하고, 단위 컴퓨팅 비용이 감소하며, 유효 활용률이 향상된다면, 산업 체인은 여전히 구조적 지지를 받을 것입니다; 만약 장기 프로젝트 수익이 검증되기 어렵다면, 자본 지출 예측은 여전히 계속 수정될 가능성이 있습니다.
현재 전 세계 AI 컴퓨팅 파트는 고통스러운 가치 하향 조정과 거품 터짐 단계를 겪고 있습니다.
그럼에도 불구하고 이 단계가 완료되었는지는 여전히 확실하지 않으며, 가치가 많이 하락한 것처럼 보이지만, 문제는 가치 모델의 예측 매개변수가 동기화되어 하향 조정되었는지 여부입니다. 만약 그렇지 않다면, 가치는 여전히 저평가되지 않았을 수 있습니다.
가장 좋은 방법은 시장이 스스로 정리될 때까지 인내심을 갖고 기다리는 것입니다.
기대할 수 있는 것은 시장의 관성이 종종 지나치게 반응한다는 점입니다. 비록 부정적인 요소가 많고 AI 컴퓨팅 파트가 크게 하락했지만, 만약 시장이 과도하게 조정된다면 가치를 극단적으로 낮추고, 다양한 레버리지 자금과 매도 물량이 정리되며, 공매도 포지션이 역사적 고점에 있다면, 오히려 폭발적인 반등을 가져올 수 있습니다.
이 기회가 언제 올지는 시장이 답을 줄 수밖에 없습니다.
 위험 경고
체인캐처(ChainCatcher)는 독자들에게 블록체인을 이성적으로 바라보고, 리스크 인식을 실제로 향상시키며, 다양한 가상 토큰 발행 및 조작에 경계해야 함을 상기시킵니다. 사이트 내 모든 콘텐츠는 시장 정보나 관련 당사자의 의견일 뿐이며 어떠한 형태의 투자 조언도 제공하지 않습니다. 만약 사이트 내에서 민감한 정보를 발견하면 를 클릭하여 신속하게 처리할 것입니다.