








Монополия ведущих протоколов на 47% дохода: почему большинство ведущих токенов уступают BTC
 Ключевые тезисы


 Исключив эмитентов стейблкоинов, за последние 12 месяцев 10 крупнейших протоколов забрали 47% доходов протоколов, а доходность держателей стала более концентрированной — 73%. Однако лидеры категорий не обязательно показывают лучшие результаты, большинство ведущих токенов уступают BTC. Денежный поток держателей, доступный размер рынка (особенно токенизация) и нарратив совместно определяют производительность токенов.
Автор: Noveleader, аналитик Castle Labs
Скомпилировано: Гу И, ChainCatcher
Финансирование в криптоиндустрии сильно сосредоточено.
Если исключить эмитентов стейблкоинов, 10 ведущих протоколов за последние 12 месяцев составили 47% от общего дохода всех протоколов.
Возврат для держателей токенов еще более сосредоточен: 10 ведущих протоколов внесли 73% в этот показатель.
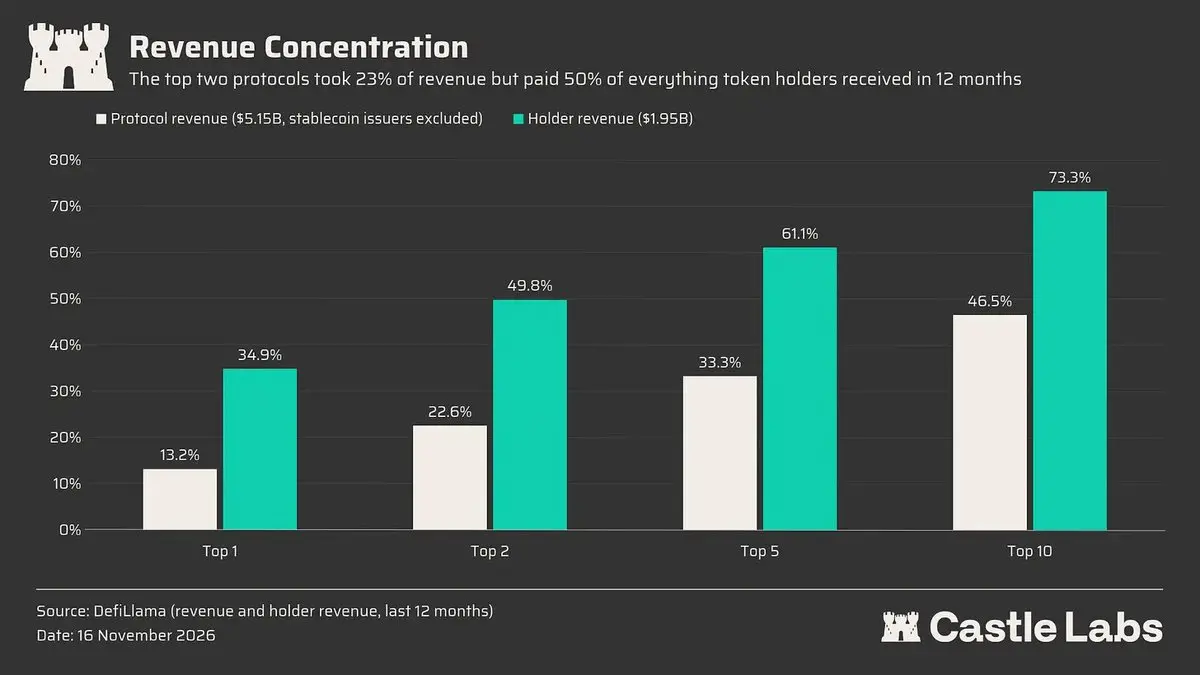
Протоколы с высоким денежным потоком, как правило, становятся более привлекательными для инвестиций.
Цель этой статьи — исследовать: является ли лидерство в определенной категории хорошим показателем для оценки производительности токенов? Если нет, то в чем же различия между успешными и менее успешными проектами в верхней части списка токенов?
Это третья статья в нашей серии исследований. В статье «Новая эпоха криптовалют: от спекуляций к инвестициям» мы исследовали доходы в криптоиндустрии. Во второй статье «Разрыв между доходами протоколов и токенами» мы проанализировали, как эмиссия токенов размывает их ценность и почему следует учитывать эмиссию токенов вместе с доходами.
В этой статье мы свяжем доходы, поступающие к держателям токенов, с фактической производительностью токенов и введем два ключевых фактора, которые нельзя объяснить только доходами: насколько велик потенциальный рынок протокола и нарратив вокруг самого продукта.
Двойной монополизм крипто доходов
Лидеры в различных сегментах крипторынка занимают подавляющую часть денежного потока. За последние 12 месяцев различные категории криптопротоколов создали доход в 13,7 миллиарда долларов.
В каждой категории два ведущих протокола захватили как минимум 52% сборов; в некоторых категориях, таких как эмитенты стейблкоинов, прогнозные рынки, базовые сделки и опционы, первые два места даже забрали более 90% от общего объема сборов.
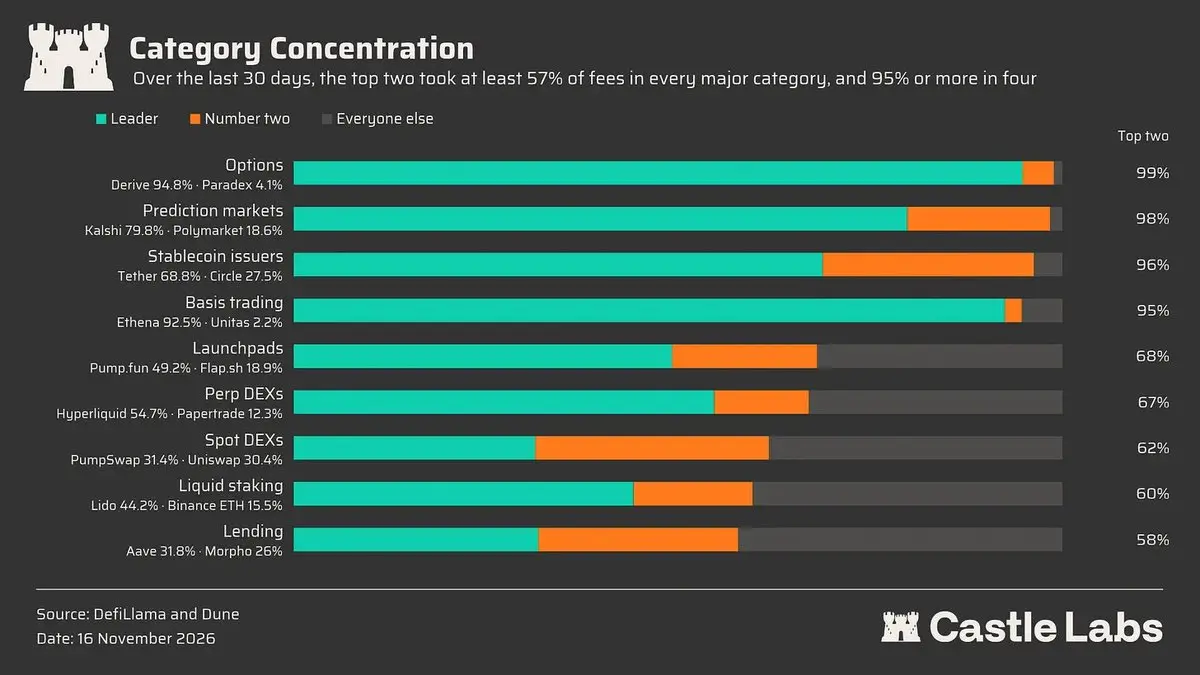
Однако такая концентрация не относится ко всем категориям. Когда затраты на переключение низки или конкуренция высока, лидерство легко оспаривается.
Например, концентрация в Launchpad и спотовых DEX не так высока, поскольку затраты на переключение пользователей крайне низки, а конкуренция на рынке велика.
Для трейдеров DEX важнее всего получить оптимальный путь и минимальные затраты на торговлю, агрегаторы выбирают маршруты в зависимости от ликвидности. Конкуренция для DEX очень жесткая, ни одна платформа не может предложить самые глубокие ликвидные пулы и лучшие цены для всех активов, поэтому потоки заказов распределяются между различными платформами.
С другой стороны, для Launchpad их бизнес цикличен и зависит от того, сможет ли платформа полностью захватить трафик в новых или развивающихся экосистемах. Pons выделился на пике мема Robinhood и тогда собрал большую часть дохода, но сейчас его активность, похоже, угасает.
DEX по займам и бессрочным контрактам больше зависят от стимулов и ликвидности. Таким образом, денежные потоки зависят от сочетания обоих факторов: лучшие стимулы могут привлечь ценность, а лучшая ликвидность помогает поддерживать ценность. Ликвидность помогает ведущим протоколам укрепить и расширить свои конкурентные преимущества, в то время как часть денежных потоков может быть перенаправлена более привлекательными стимулами.
Кроме того, для категорий с более выраженным двойным монополизмом (например, стейблкоины и прогнозные рынки) в настоящее время не хватает прямых инвестиционных каналов с точки зрения инвестиций в токены. Единственная торгуемая публичная акция — это Circle, тикер $CRCL.
Таким образом, инвестиционные возможности естественным образом возвращаются в категории с более низкой концентрацией. Но даже если деньги идут к этим ведущим проектам, ваша инвестиционная портфель может не показать выдающихся результатов, поскольку большинство токенов отстает от BTC.
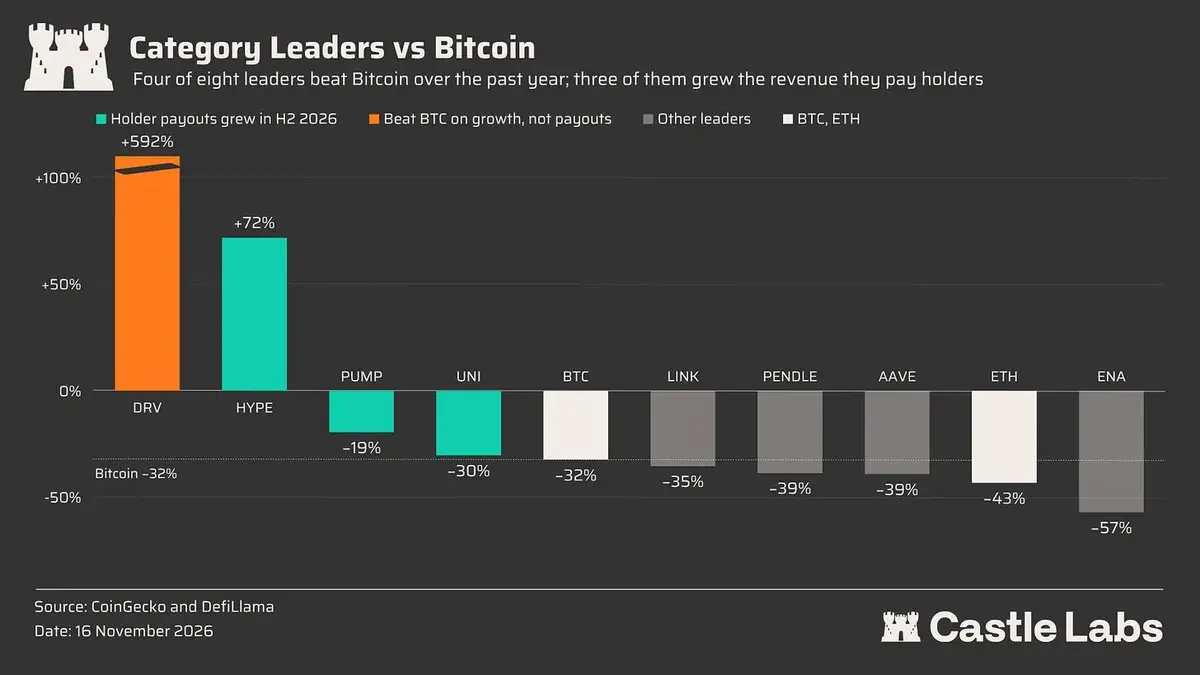
Так почему же протоколы, стоящие за этими токенами, находясь в лидерах своего сегмента, показывают такие плохие результаты?
Частично ответ скрыт в данных о доходах и в том, сколько прибыли могут получить держатели токенов.
Месячный доход Hyperliquid вырос с 38 миллионов долларов в июле до 69 миллионов долларов в октябре, благодаря тому, что протокол и его токен захватили ценность как от роста самого проекта, так и от доходов резервов Circle.
Кнопка сбора сборов Uniswap и предложение UNIfication вступили в силу в начале года, и протокол продолжает использовать доход для постоянного выкупа токенов.
Рост Derive составил 592%, превзойдя все другие ведущие проекты, но Derive в прошлом году распределил своим держателям всего около 1,3 миллиона долларов. Его цена не поддерживается только доходами держателей, а зависит от того, насколько велик рынок опционов на блокчейне в будущем, о чем мы поговорим в следующем разделе.
Тем временем, Aave приостановил выкуп после инцидента с KelpDAO, а месячный доход Pendle за год (с октября 2025 по октябрь 2026) упал с 4 миллионов долларов до 500 тысяч долларов.
Чтобы выяснить, усвоил ли рынок эти изменения, мы делим рыночную капитализацию на доходы держателей за последние 12 месяцев, чтобы отразить премию, которую рынок готов заплатить за каждый доллар, поступающий к держателям. Сравнение за год также может показать направление рынка и то, подорожали ли токены или подешевели.
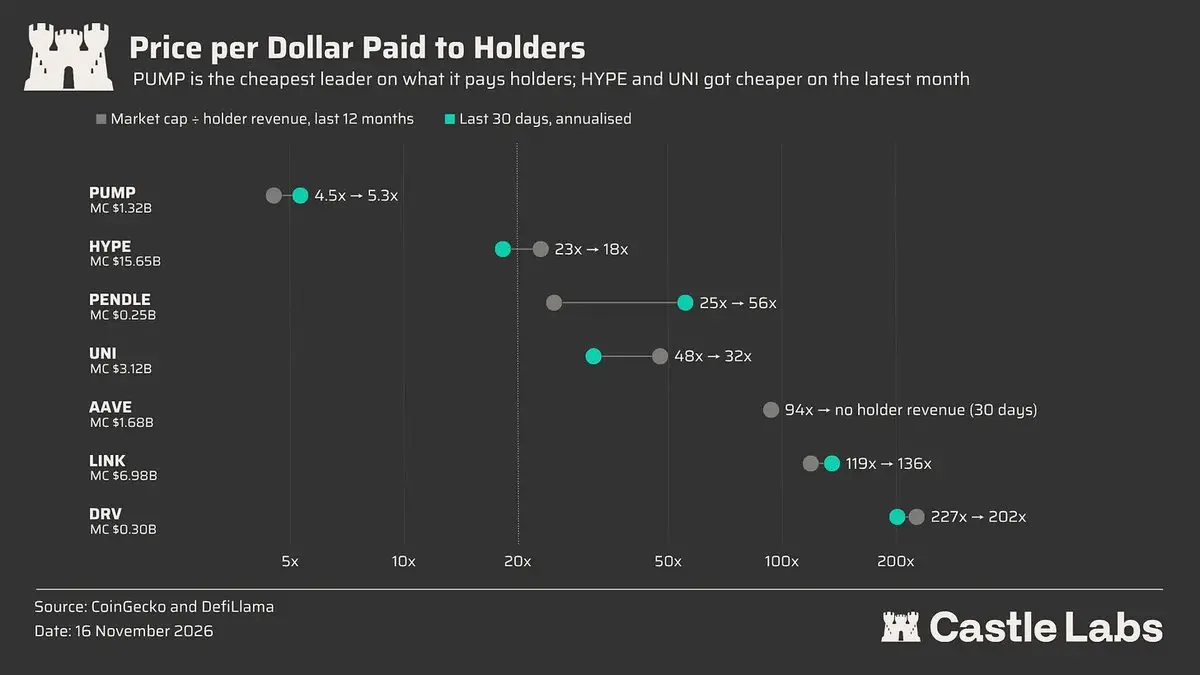
За последние 12 месяцев Uniswap и Hyperliquid стали дешевле, в то время как все остальные токены стали дороже, что объясняет, почему эти два токена показывают лучшие результаты по сравнению с другими активами.
Derive является самым дорогим токеном по оценке, что явно указывает на то, что его цена больше зависит от ожиданий роста, чем от текущих доходов держателей.
Pump является самым дешевым среди всех активов и имеет постоянный денежный поток и накопление ценности для токенов. Однако рыночные настроения вокруг этого продукта еще не улучшились, поскольку как Launchpad его доход зависит от спекулятивной торговли мемами, что помещает его в категорию отрицательной суммы в рамках всей отрасли.
Кроме того, этот протокол все еще не выпустил аирдроп для своих пользователей, что также отпугивает многих инвесторов.
Рост DRV и PUMP не имеет устойчивости, что указывает на то, что полагаться только на доходы протокола и доходы держателей не является достаточным индикатором.
Другие важные аспекты, на которые стоит обратить внимание, включают эволюцию нарратива и перспективные инвестиции, которые определяют успех или неудачу денежных потоков токенов. Мы кратко обсудим это в следующем разделе и представим несколько интересных токенов, у которых доходы не выдающиеся, но нарратив очень сильный.
Истинная скорость побега
Целевой рынок DeFi и токенизации измеряется триллионами долларов, поэтому для лидеров в различных сегментах текущий объем доходов составляет лишь каплю в море по сравнению с их потенциальным общим объемом рынка (TAM).
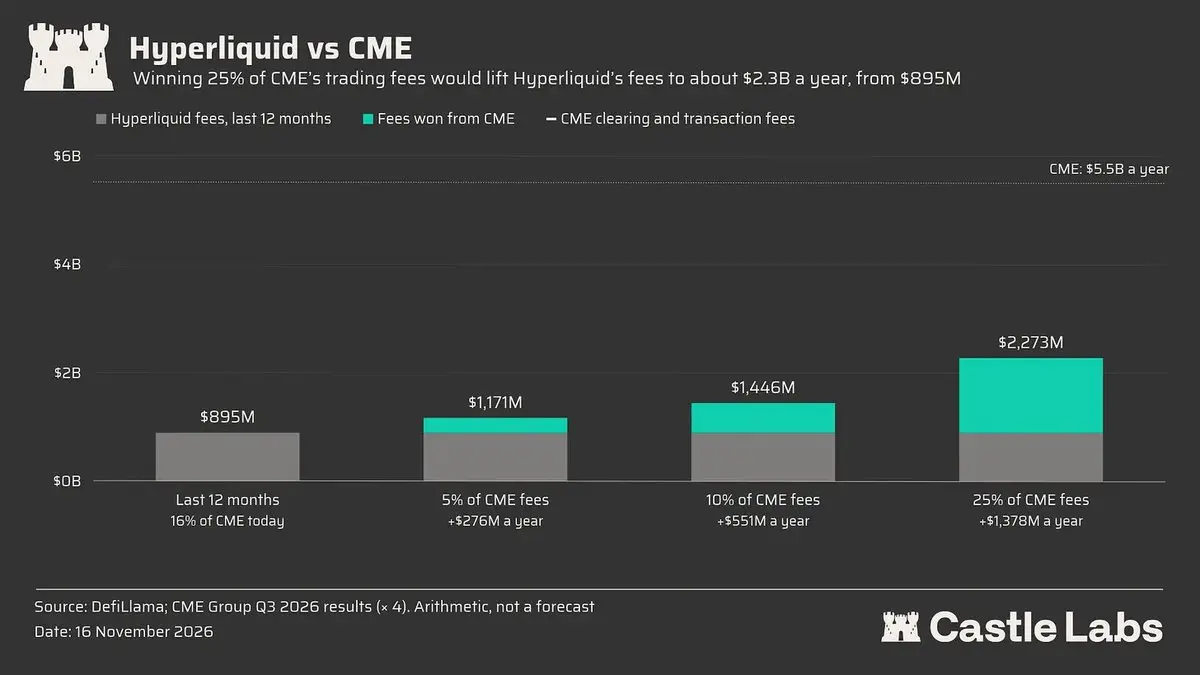
Сначала давайте посмотрим на Hyperliquid. Годовой доход от сборов этого протокола достиг 895 миллионов долларов, что составляет около 16% от доходов по расчетам и торговым сборам Чикагской товарной биржи (CME) (анализ годовых данных за третий квартал 2026 года составляет около 5,5 миллиарда долларов). Hyperliquid достиг этого результата без участия пользователей из США из-за регуляторных ограничений, но эта ситуация меняется.
Недавно материнская компания Нью-Йоркской фондовой биржи (NYSE), Межконтинентальная биржа (ICE), заключила партнерство и инвестировала в TradeXYZ, чтобы запустить бессрочные контракты на криптовалюту, акции, товары и валюту в США через Hyperliquid. Материнская компания Kraken, Payward, также стала первым оператором HIP-3, регулируемым Комиссией по торговле товарными фьючерсами США (CFTC), через свою биржу Bitnomial и NinjaTrader Clearing.
Хотя обе компании все еще ждут одобрения регуляторов, это наглядно демонстрирует огромный рыночный потенциал, который Hyperliquid может задействовать после выхода на рынок США.
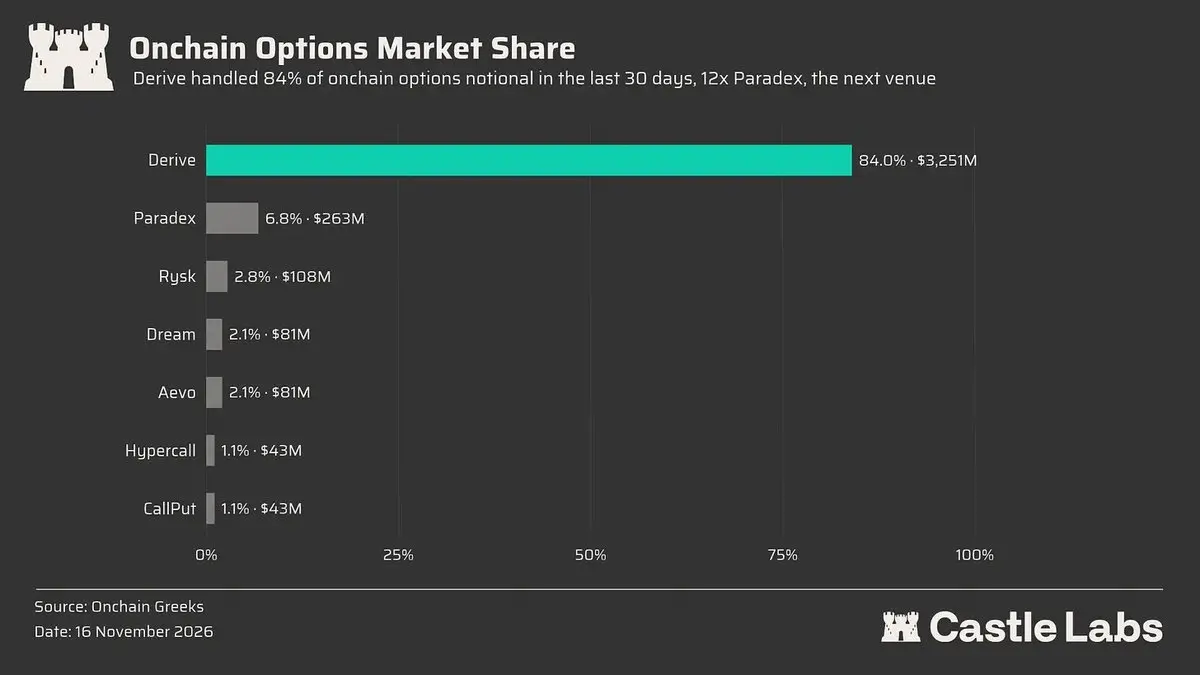
Derive для опционов на блокчейне так же важен, как Hyperliquid для бессрочных контрактов на блокчейне.
В последние 30 дней Derive обработал около 73% объема торгов опциями на блокчейне и занимает 93% по открытому интересу. С начала этого года платформа ликвидировала около 14,2 миллиарда долларов номинального объема торгов, что почти в три раза больше, чем за весь 2025 год.
Чтобы дальше расширить масштаб протокола, они разработали Derive V3, который вводит функции мультивалютного маржинального обеспечения, казначейства и поддержку на уровне институциональных клиентов. Особенно казначейство и различные интеграции принесли новые каналы распределения, этот подход похож на HIP-3 и Builder Code от Hyperliquid, которые уже доказали свою эффективность для экосистемы.
Эти новые каналы распределения не только делают продукт более доступным для розничных инвесторов, но и поддержка на уровне институциональных клиентов помогает привлечь более крупные потоки капитала.
В конечном итоге, настоящая территория, которую нужно завоевать, — это традиционный рынок опционов, и Derive уже сделал первый шаг с помощью предстоящих RWA опционов.
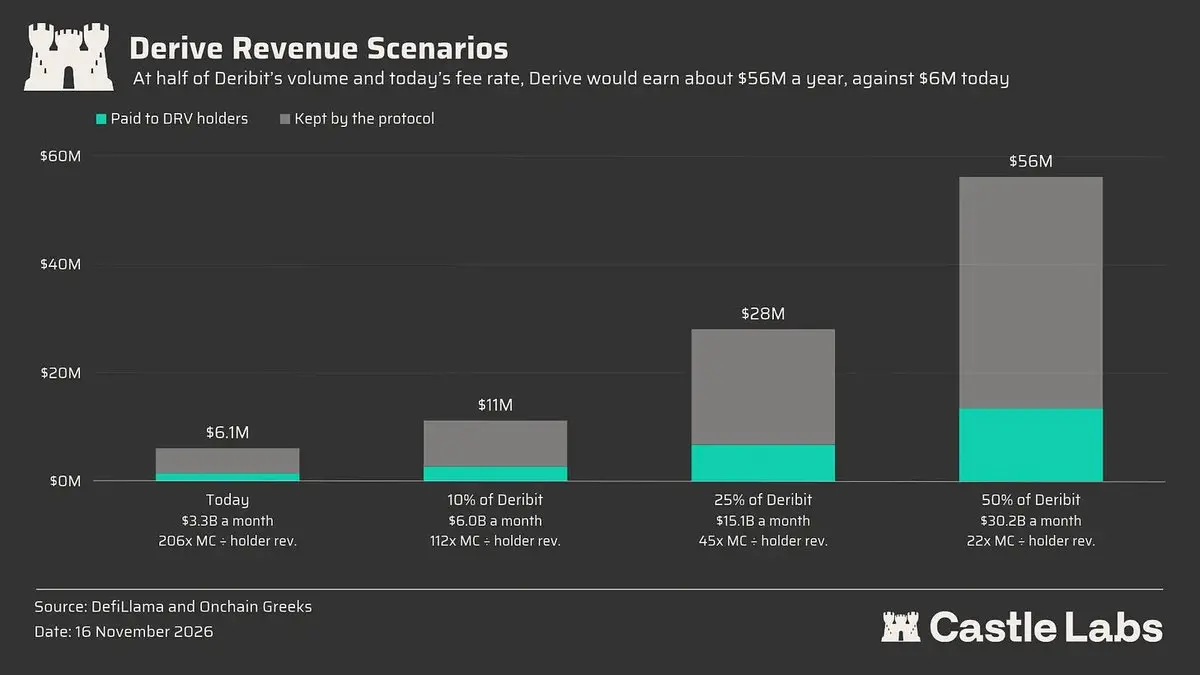
Его крупнейший конкурент на внебиржевом рынке опционов Deribit за последние 30 дней достиг объема торгов опциями в 60,4 миллиарда долларов, что в 13,6 раза больше, чем сумма всех платформ на блокчейне.
С учетом продолжающегося расширения и стабильного роста рынка опционов на блокчейне, если номинальный объем торгов Derive достигнет 10% от Deribit, его годовой доход может превысить 10 миллионов долларов.
Uniswap лидирует на рынке спотовых DEX, занимая 25% объема торгов за последние 30 дней и 31% чистых сборов за последние 12 месяцев. Его доходы значительно увеличатся во второй половине 2026 года, в основном благодаря тенденции токенизации и эффекту синергии с торговой активностью Robinhood.
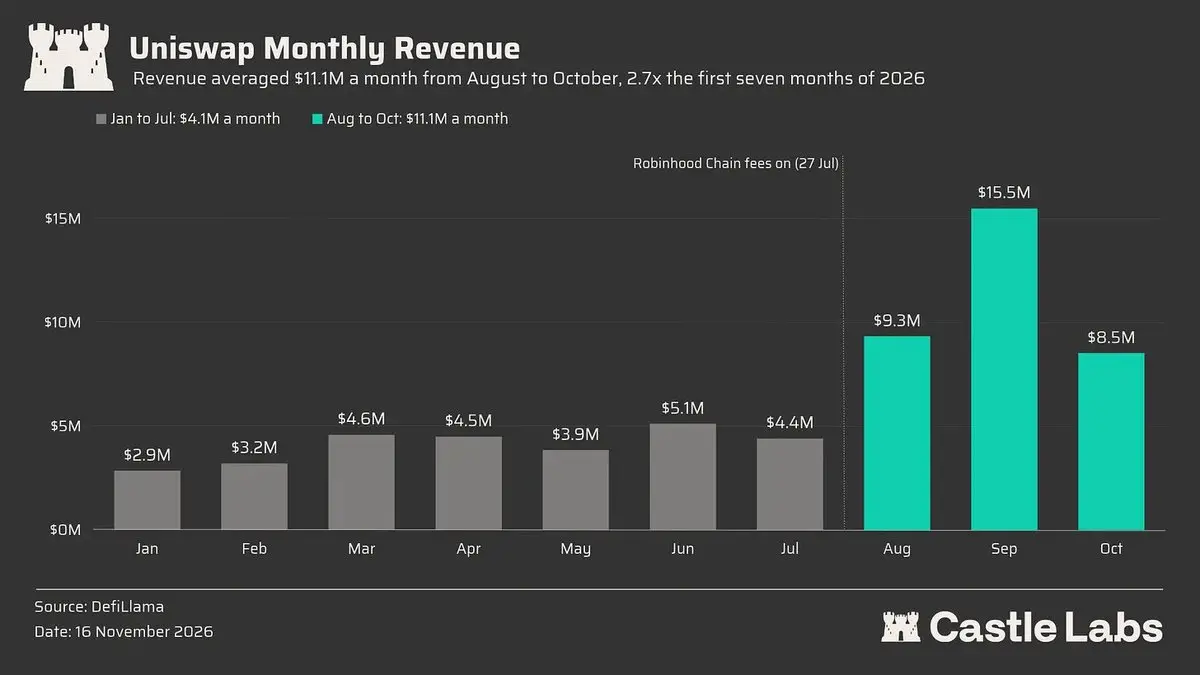
Хотя активность Robinhood может быть классифицирована как одноразовый импульс (хотя мы ожидаем, что вскоре она восстановится), гораздо большее пространство для воображения открывается благодаря стремительному развитию волны токенизации: объем активов RWA вырос с 25 миллиардов долларов в начале года до примерно 40 миллиардов долларов сейчас. Говоря о будущем потенциале токенизации, McKinsey прогнозирует, что ее рыночный объем к 2030 году достигнет 2 триллионов долларов.
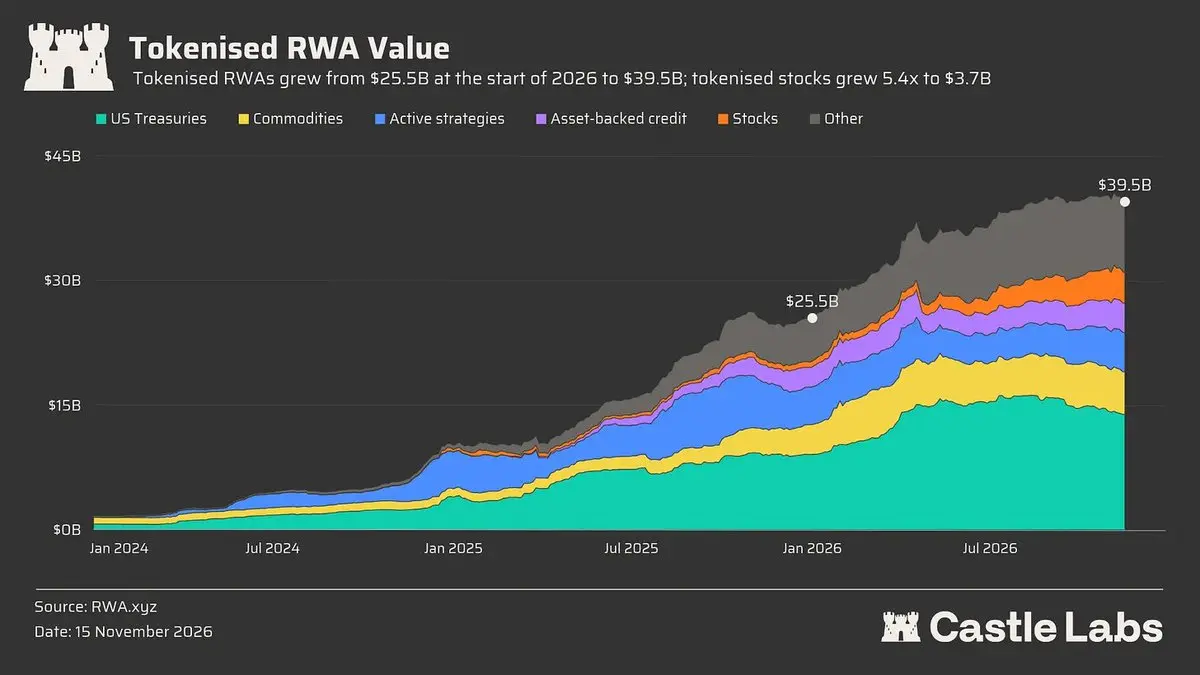
Все эти токенизированные активы будут торговаться на DEX, который может обеспечить ликвидность 24/7, что представляет собой прямую связь для роста любого DEX на блокчейне.
Ключевое преимущество архитектуры Uniswap заключается в его V4 Hooks, которые позволяют любому создавать разрешенные пулы, что дает значительные преимущества для соответствующих активов с ограничениями на переводы. Более того, V4 также поддерживает торговлю в ограниченных регионах; OKXICE является недавним примером.
Другим протоколом, который выигрывает от волны токенизации, является Pendle.
На конец третьего квартала 2026 года рынок долларов с активами RWA составил 82% от TVL Pendle, его TVL увеличился на 43% за третий квартал. Эти рынки включают поддерживаемые государственными облигациями доллары от Agora и Global Dollar, перестрахование от Re Protocol и ипотечные кредиты GPU, выпущенные через USDAi.
Каждый новый актив RWA, приносящий доход, нуждается в рынке Pendle для достижения лучшего распределения ликвидности и совместимости DeFi; он становится все более важным элементом стратегии выхода на рынок токенизированных активов (GTM), и с расширением этих активов Pendle обязательно получит прямую выгоду.
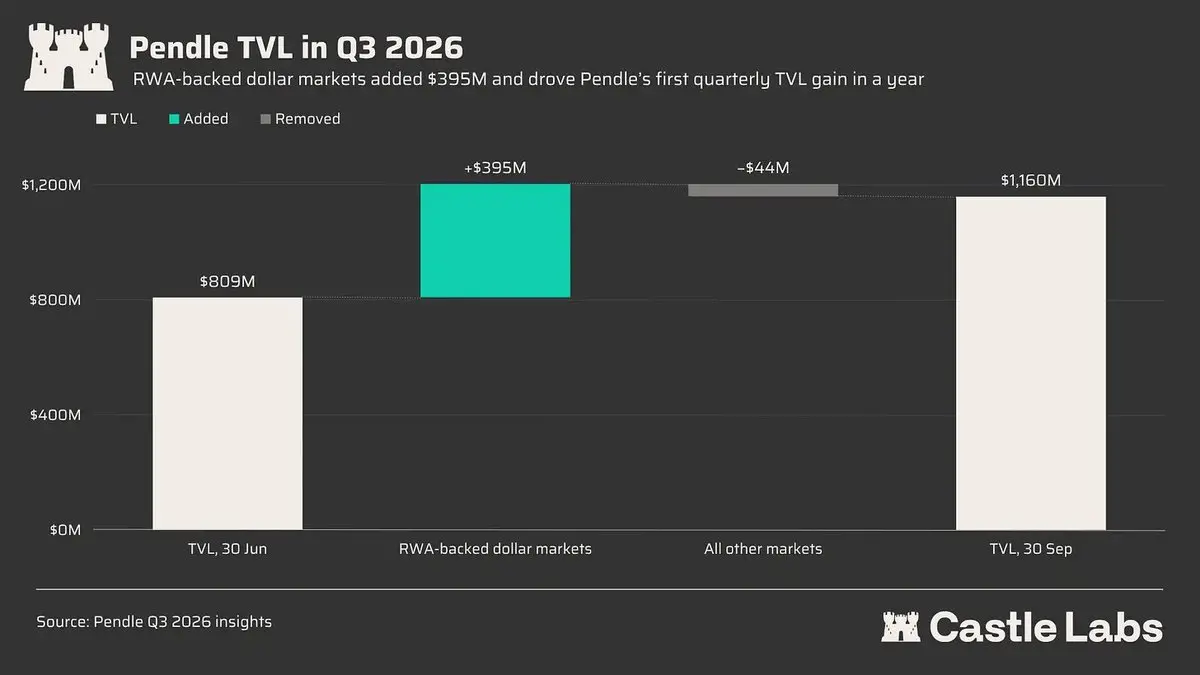
Так каков же потолок Pendle?
Текущий TVL Pendle составляет около 1 миллиарда долларов, охватывающий криптоактивы и активы RWA. Но с ростом рынка RWA TVL Pendle также будет увеличиваться. Как только его доля на рынке достигнет 10% постоянно растущего рынка RWA, Pendle сможет ежегодно распределять более 43 миллионов долларов своим держателям.
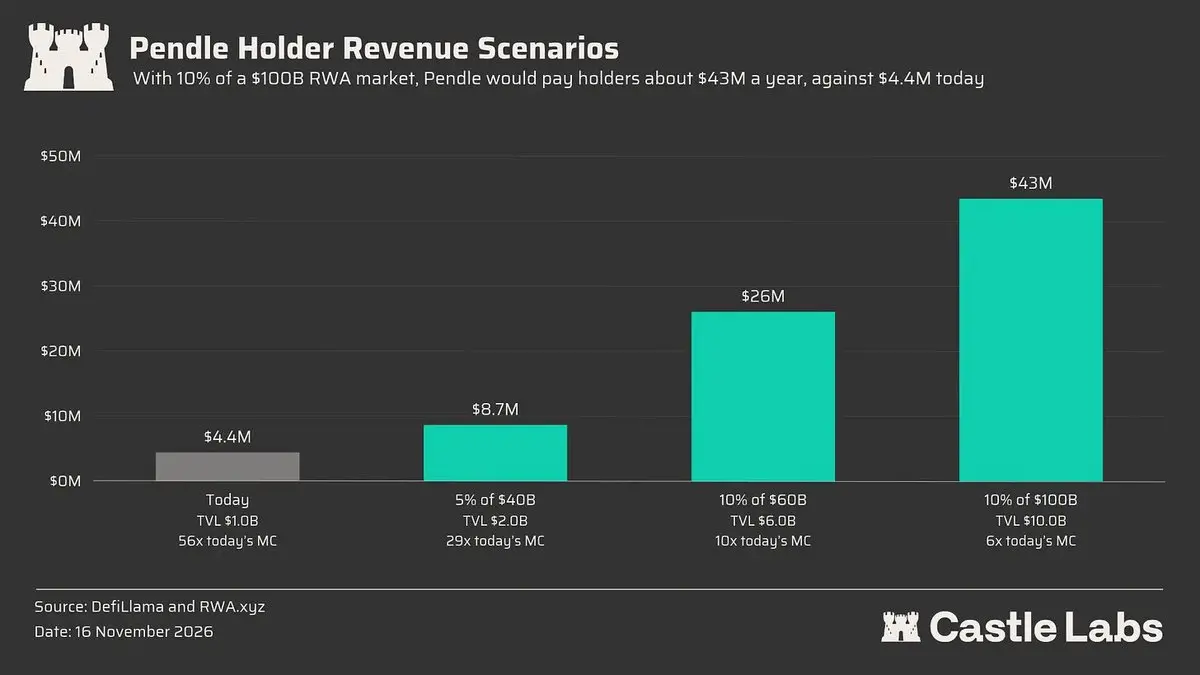
Несмотря на то, что динамика цен токенов Aave выглядит скромно, он находится на пересечении токенизации, массового потребления и основного DeFi.
Рост токенизированных активов тесно связан с Aave и Pendle, поскольку активы PT Pendle будут размещены на платформе кредитования в качестве залога для циклического увеличения кредитного плеча. Объем токенизированных акций на блокчейне Base продолжает расти, и благодаря стимулам и арбитражным сделкам от таких партнерских протоколов, как SuperForm и Dialectic Group Vaults, чистые депозиты превысили 18 миллионов долларов.
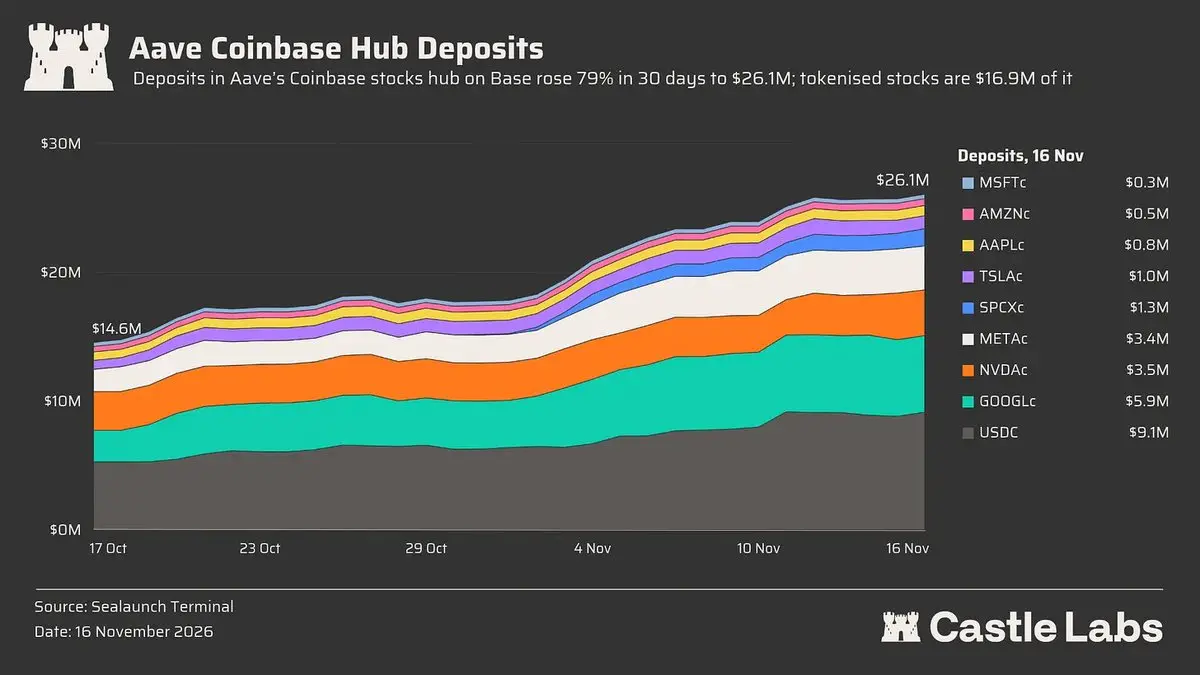
Приложение Aave позволяет пользователям зарабатывать доход DeFi, превышающий доход от государственных облигаций США, и предоставляет защиту баланса до 1 миллиона долларов в виде гарантии (что в 4 раза больше стандарта FDIC в 250 тысяч долларов для банков США). Новое поколение цифровых банков EtherFi также развернуло свой основной узел на Aave V4, объем депозитов составляет около 350 миллионов долларов и поддерживает возможность прямого кредитования внутри приложения, что приносит Aave новые потоки капитала и формирует его как поставщика инфраструктуры для конечных пользователей.
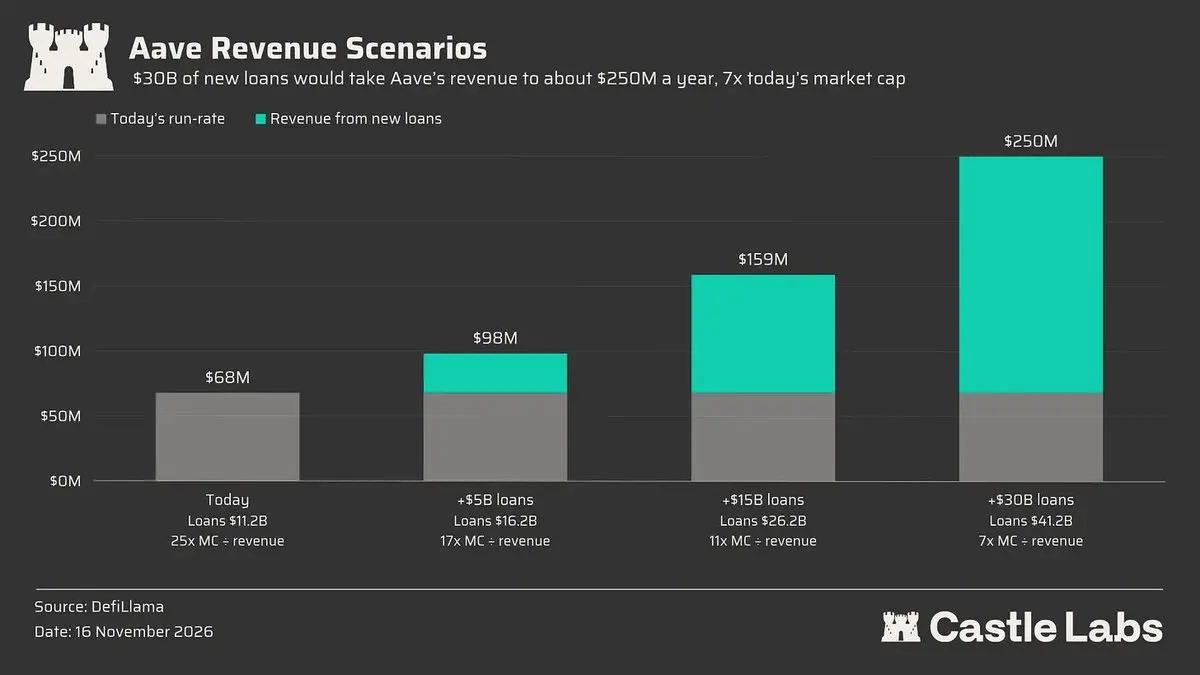
Разнообразные каналы распределения и движущие силы роста привносят в систему больший спрос на кредитование, что, в свою очередь, способствует увеличению доходов. В настоящее время платформа имеет около 12 миллиардов долларов активных кредитов, а доходы с начала года составили 61 миллион долларов. С дальнейшим увеличением объемов кредитования мы ожидаем линейного роста доходов.
Несмотря на то, что Aave имеет все необходимые инструменты для роста, с апреля этого года он прекратил распределение ценности среди держателей токенов. Как только эта функция будет вновь активирована, мы сможем увидеть, как этот рост действительно преобразуется в реальные доходы.
Все вышеперечисленные проекты относятся к основным DeFi-протоколам и являются весьма интересными, но мы также хотим сосредоточиться на некоторых эталонных продуктах, таких как Pearl и Venice AI, которые поднимаются как "AI валюта", а также Zcash как "приватная валюта".
Начнем с Venice, поскольку этот проект уже генерирует реальные доходы и не полагается только на будущие ожидания.
Venice предоставляет своим пользователям доступ к моделям, ориентированным на защиту конфиденциальности и без цензуры, которые могут служить децентрализованной альтернативой Claude и ChatGPT.
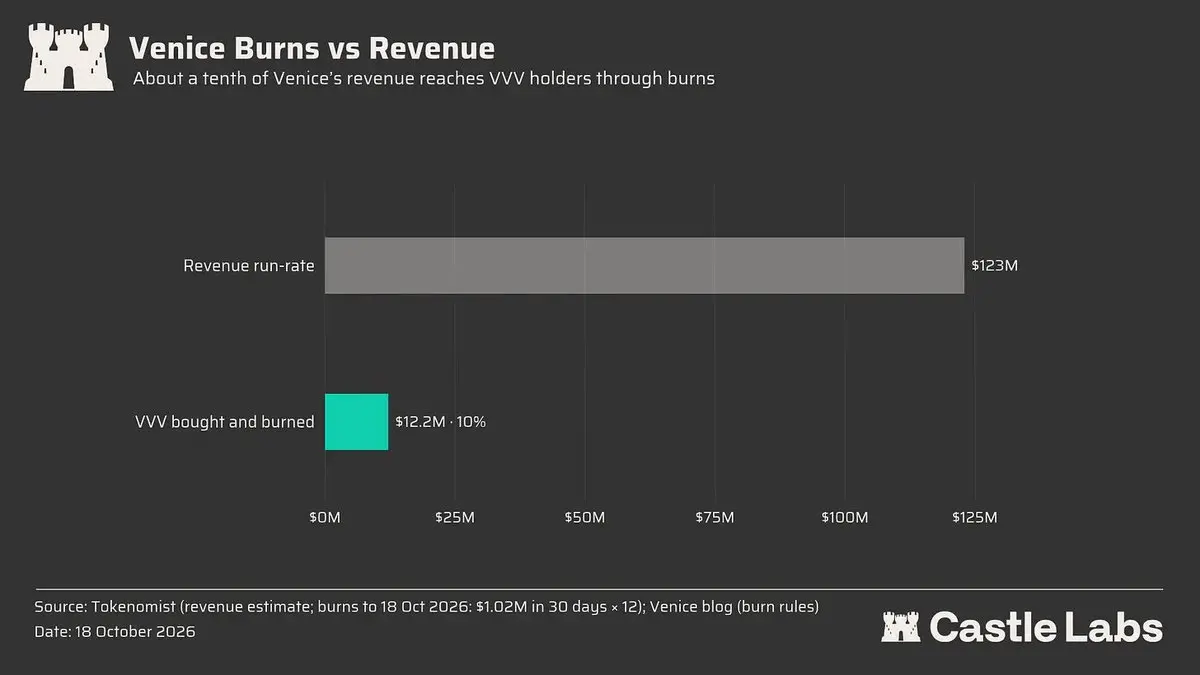
Его годовой доход составляет 123 миллиона долларов, что соответствует рыночной капитализации (P/S) около 8 раз (на основе циркулирующей капитализации) или около 12 раз (на основе полностью разводненной оценки FDV). Однако $VVV не захватывает всю ценность, акции Venice также участвуют в распределении прибыли, что приводит к разрыву интересов между держателями токенов и акционерами, и вызывает вопросы о том, кто сможет захватить наибольшую ценность после успеха проекта.
Чтобы уменьшить беспокойство вокруг токенов и обеспечить синергию интересов, Venice внедрила механизм автономного усмотрения и автоматического выкупа для $VVV (возврат части выручки токену). За последние 30 дней сумма уничтоженных токенов составила 1,02 миллиона долларов, что эквивалентно годовой сумме около 12,19 миллиона долларов, что сделало выкуп 10% от дохода.
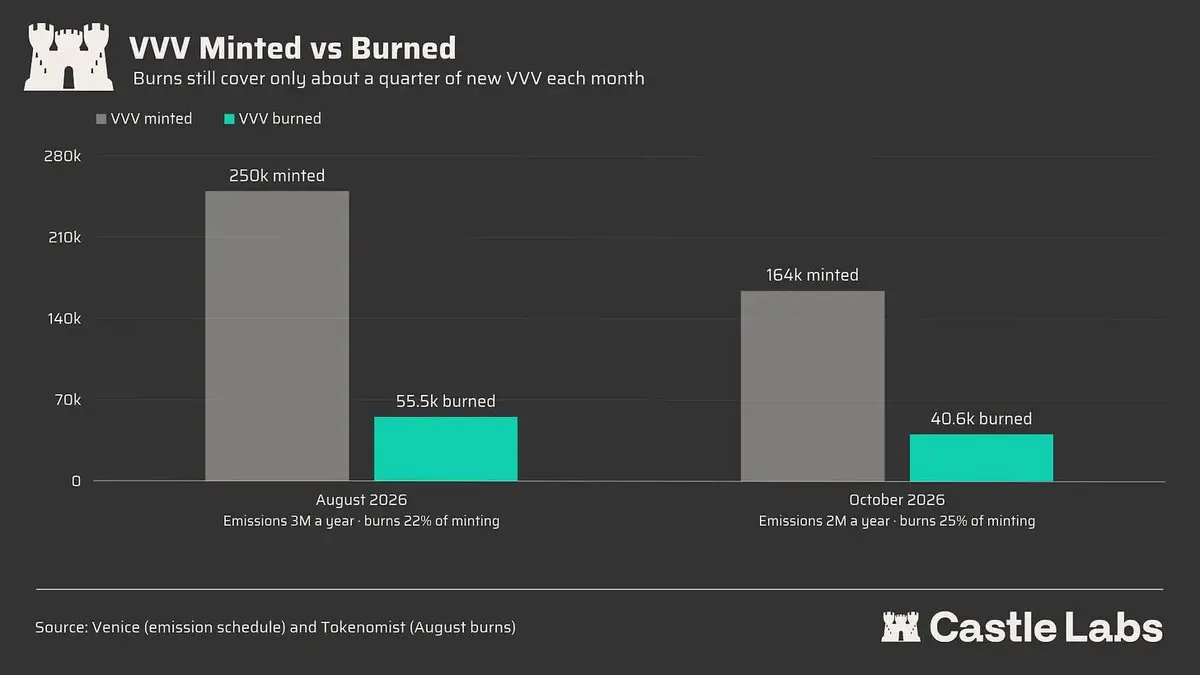
Команда также снизила годовой объем эмиссии токенов с 2,5 миллиона до 2 миллионов, что уменьшило давление на новые продажи токенов. При текущем темпе выкупа уничтожение может удалить только 500 тысяч токенов VVV из обращения, что составляет лишь 25% от нового объема эмиссии, что оставляет токен в состоянии инфляции. С расширением сети мы ожидаем дальнейшего роста доходов и снижения эмиссии токенов, что будет способствовать переходу токена к дефляционному пути.
Второй токен — $PRL, который привлек широкое внимание благодаря своему изящному механизму. В сети Pearl майнеры используют свои GPU для выполнения операций матричного умножения — это основной вычислительный процесс всех чат-ботов, и этот механизм называется "доказательство полезной работы (PoUW)".
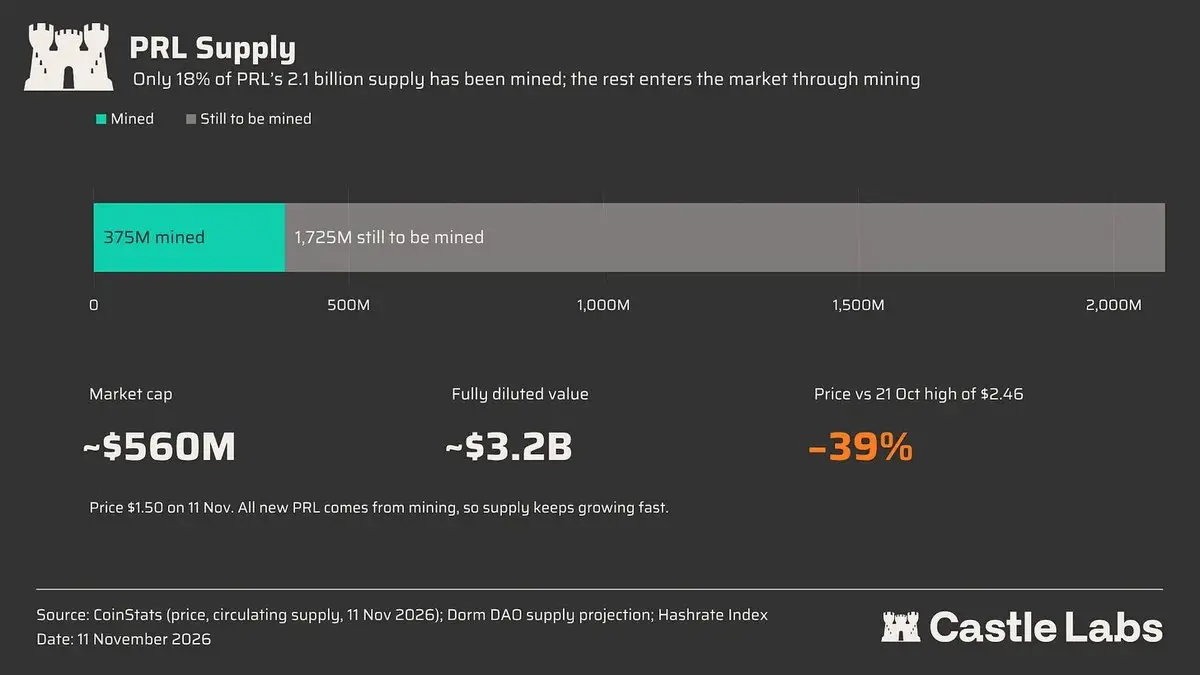
Основная сеть была запущена в конце апреля, и после достижения пиковых значений в октябре $PEARL в настоящее время имеет рыночную капитализацию около 500 миллионов долларов. Мы ранее подробно анализировали Pearl, механизм работы этой сети и целевой рынок, на который она нацелена.
Также важно отметить, что в текущей сети большая часть вычислительной мощности не была преобразована в спрос на платные услуги; в настоящее время только один партнер Together AI использует эту мощность для субсидирования своих собственных услуг.
Хотя это вызывает определенные опасения, перспективы применения этой технологии гораздо шире, чем многие ожидают. Если в будущем несколько клиентов начнут подключаться к услугам и платить за них, поскольку пользователи могут рассчитываться $PRL, это дополнительно повысит доходы майнеров через механизм уничтожения токенов.
Кроме того, говоря о $PRL, нельзя не упомянуть его механизм справедливого старта: любой может создать токены, участвуя в майнинге сети, или купить их напрямую на бирже, в настоящее время только 18% от общего объема токенов было добыто.
Zcash является еще одним ярким примером перспективных инвестиций, этот актив постепенно трансформируется в актив для хранения ценности (SOV). Zcash как сеть имеет минимальные доходы, но это один из самых успешных токенов с высокой капитализацией в этом году.
Уолл-стрит получила доступ к законным инвестициям через ETF Zcash (ZCSH), который начал торговаться 25 августа и уже привлек более 1 миллиарда долларов вложений, попав в 1% лучших ETF за последние десять лет.
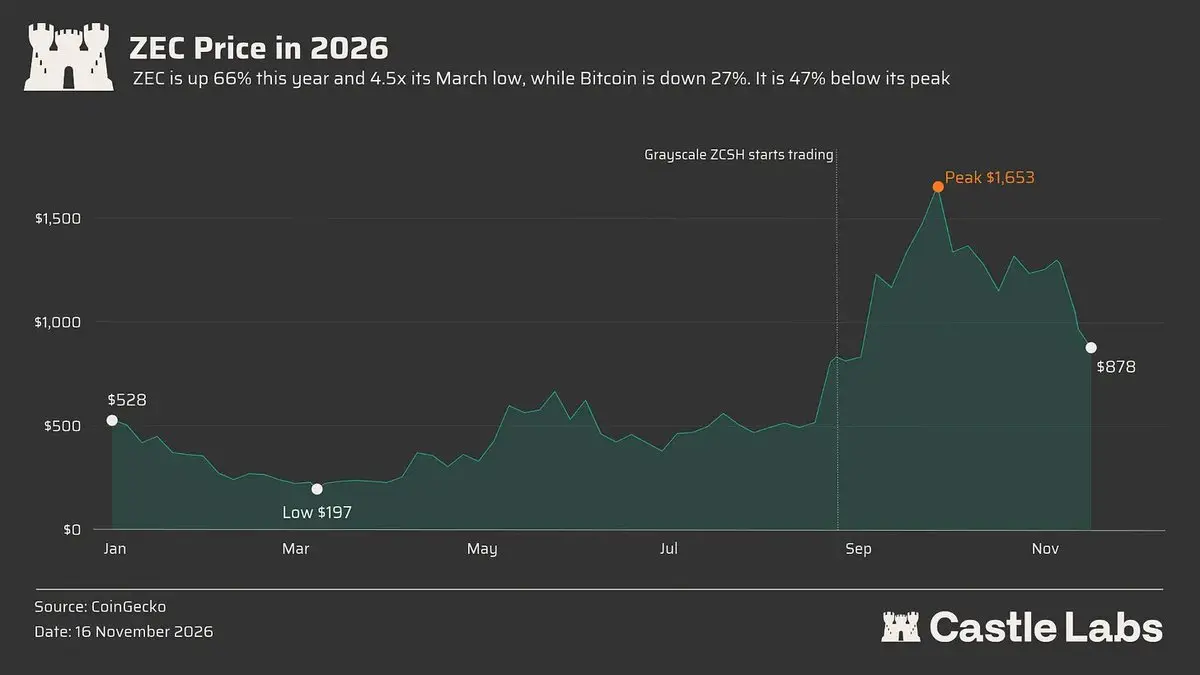
Zcash по сути является приватной версией Bitcoin: лимит в 21 миллион токенов, сокращение вдвое каждые 4 года и опциональная функция нулевых знаний делают его приватным активом. Приватность — это не просто функция, которая звучит хорошо; она все чаще используется на практике, и доля скрытых ZEC за 3 года выросла с 8% до 29,2%.
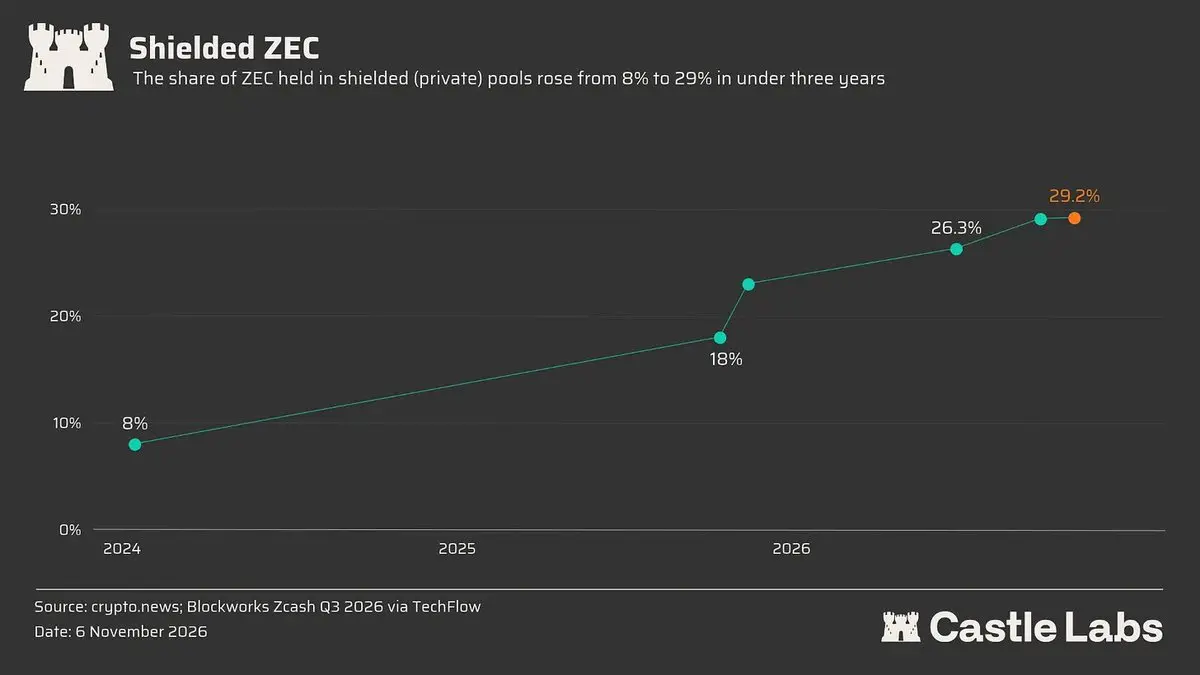
Функция приватности — это то, что делает Zcash интересным; он недавно вырос после того, как демократы выиграли промежуточные выборы, потому что если они придут к власти в США, мы можем ожидать усиления цензуры и повышения спроса на финансовую приватность, что именно то, что может предложить Zcash, и именно так его следует рассматривать.
В этом разделе мы обсудили два типа токенов: один имеет устойчивый доход, который может возвращать ценность держателям токенов и, вероятно, сможет выйти на гораздо более крупные рынки через токенизацию; другой — более перспективный и с сильным нарративом.
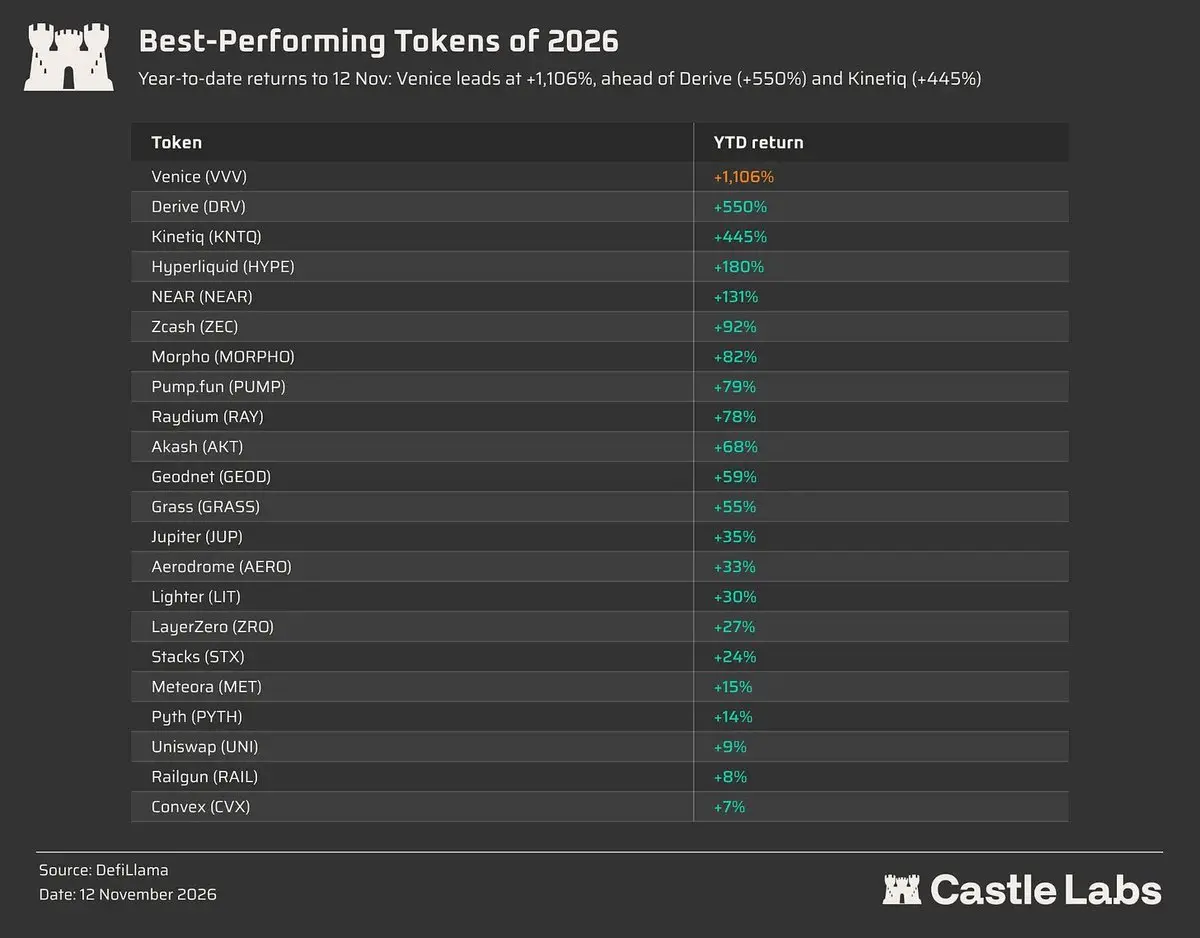
Хорошая инвестиция может сочетать в себе оба аспекта, обращая внимание как на фундаментальные показатели, так и на будущее направление. Если вы посмотрите на токены, которые показали сильную доходность в этом году, ответ станет более ясным.
Заключение
Вспоминая вопрос, который мы задали в начале статьи: является ли лидерство в своем классе важным предиктором производительности токена? Ответ не так однозначен, как "да", поскольку большинство лидеров в своих категориях не показывают хороших результатов, поэтому нам нужно оценивать токены с разных точек зрения:
Текущие фундаментальные показатели продукта и степень его связи с токеном. Если токен может генерировать устойчивый денежный поток, он является хорошим токеном, но также необходимо учитывать эмиссию для понимания чистого потока вокруг токена.
Рынок, на который продукт пытается выйти, и насколько велик может стать этот рынок. Токенизация — это довольно большой рынок, и несколько продуктов на блокчейне пытаются выйти на него; если какой-то продукт напрямую связан с
Нарративом, вокруг которого продукт вращается и который он уже освоил. Продукты с сильным нарративом будут получать спрос на основе потенциального роста, на который они могут выйти в будущем. Для Zcash и Pearl это соответственно Private Money и AI Money, поскольку первый по сути является приватной версией Bitcoin, а второй пытается удовлетворить потребности в вычислительной мощности AI через свой токен и дизайн блокчейна.
Первый критерий важен для оценки фундаментальных показателей токена; второй помогает определить размер и рост рынка, третий подчеркивает, что наиболее важно для рынка.
 Предупреждение о рисках
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.

Популярные статьи





