Банки активно входят на рынок стабильных монет, криптооригинальный доллар все еще лучше понимает свободу пользователей
 Руководитель по распространению USDD Ивонн Чиа в интервью ChangeNOW разобрала конкурентные преимущества крипто-родного стабильного монеты: свободный доступ без банковского счета, круглосуточные расчеты с GasFree, возврат доходов sUSDD, резерв, проверяемый на блокчейне, а также многосетевую структуру, расширенную на Ethereum и BNB Chain.
В то время как традиционные финансовые гиганты стремятся войти в сферу цифрового доллара, руководитель по распространению USDD Ивонн Чиа глубоко анализирует конкурентные преимущества децентрализованных стейблкоинов: благодаря круглосуточному обслуживанию, само-хранению активов и прозрачной механике доходности, децентрализованные стейблкоины обладают уникальными преимуществами, которые традиционные банки не могут воспроизвести.
Традиционный финансовый сектор официально осознал ценность стейблкоинов. От пилотных проектов крупных коммерческих банков по расчетам со стейблкоинами до глобальных банковских альянсов, инвестирующих сотни миллионов долларов в выпуск собственных цифровых токенов, множество устоявшихся финансовых учреждений стремятся интегрировать технологии блокчейн.
Однако с тем, как банки начинают внедрять инфраструктуру стейблкоинов, возникает фундаментальный вопрос: действительно ли пользователи получают выгоды от криптовалют, когда банки сами выпускают и управляют стейблкоинами, или же они просто испытывают более эффективные традиционные банковские услуги?
Просто цифровая оболочка доллара недостаточна для снижения барьеров для использования и раскрытия большего практического значения. Истинная ценность крипто-родных стейблкоинов заключается в том, что пользователи могут самостоятельно распоряжаться своими средствами: они могут держать активы, не ограничиваясь рабочими часами, переводить средства в любое время, а также напрямую участвовать в возможностях на блокчейне и в любое время проверять состояние управления активами.
На днях Ивонн Чиа, руководитель по распространению USDD, дала интервью ChangeNOW. В интервью она глубоко анализирует различия между крипто-родными стейблкоинами, такими как USDD, и традиционной банковской системой, а также объясняет, почему открытые и децентрализованные решения могут привести к совершенно новым моделям в будущем цифровых финансов.
I. Свободный доступ или множество ограничений?
Для миллиардов людей по всему миру открытие и ведение традиционного банковского счета по-прежнему связано с громоздкими письменными процедурами, минимальными требованиями к депозиту, географическими ограничениями и длительными процессами одобрения. Даже если банки подключаются к сети стейблкоинов, соответствующие услуги по-прежнему ограничены традиционными барьерами соблюдения норм и контролем со стороны посредников.
Крипто-родные стейблкоины полностью перевернули эту модель. Ивонн в интервью заявила:
"В отличие от этого, используя стейблкоины, такие как USDD, вам нужно всего лишь иметь смартфон и подключение к интернету, чтобы мгновенно создать кошелек и сразу же распоряжаться своими средствами."
С USDD пользователям больше не нужно полагаться на традиционные финансовые учреждения, они могут напрямую использовать цифровой доллар через личный кошелек.
Это полностью изменило финансовые услуги: пользователи больше не ограничены рамками обслуживания одного учреждения, рабочими часами и правилами счета, они могут полностью самостоятельно решать, как держать, управлять и переводить активы.
Самостоятельное хранение активов также дает пользователям больше свободы в финансовых решениях. Какой кошелек использовать, куда переводить активы, с какими поддерживаемыми децентрализованными приложениями взаимодействовать — все это может быть выбрано пользователем самостоятельно, без необходимости проходить через централизованные финансовые учреждения для каждой транзакции.
USDD освобождает цифровой доллар от зависимости от конкретных банков или поставщиков услуг, позволяя ему свободно перемещаться в открытой экосистеме блокчейна.
II. Круглосуточные глобальные расчеты или зависимость от рабочего времени?
Традиционная платежная система до сих пор использует график работы, установленный десятилетия назад, и приостанавливает услуги в выходные и праздничные дни, а трансакции через границу могут задерживаться на несколько дней, при этом взимая высокие комиссии за переводы.
Блокчейн-сеть работает без выходных. Независимо от того, воскресенье это поздно ночью или праздничный день, USDD может свободно перемещаться по всему миру, не подчиняясь рабочему времени или расчетным окнам традиционных банков.
"USDD может переводиться в любое время, совершенно не ограничиваясь рабочими часами традиционных банков. Поэтому, на мой взгляд, в некотором смысле стейблкоин уже не просто выполняет функции банка, а превосходит услуги, которые могут предложить традиционные банки."
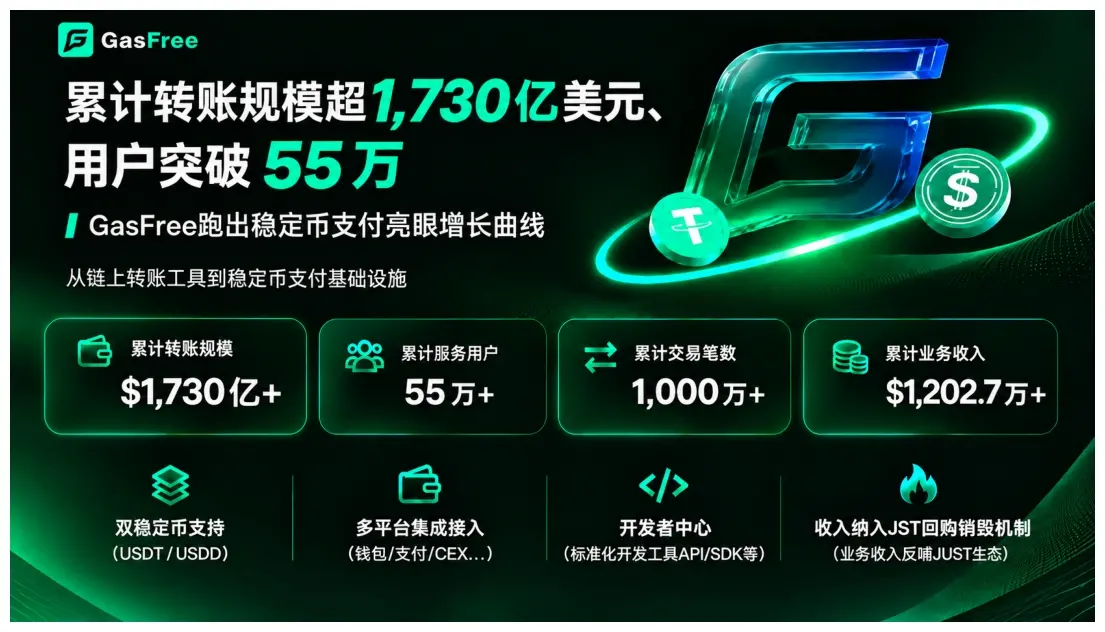
Чтобы обеспечить более плавный опыт повседневных переводов, USDD интегрировала функцию GasFree в сеть Tron. Пользователи, переводя средства через поддерживаемые кошельки, могут напрямую использовать USDD для оплаты сетевых сборов, не имея при этом TRX.
Это также решает еще одну важную проблему распространения стейблкоинов: раньше пользователям, даже если они просто переводили цифровой доллар, приходилось дополнительно иметь другой токен Gas. С включением GasFree пользователи, соответствующие условиям, платят всего около 0.5 USDD за каждую транзакцию, в то время как стоимость обычного перевода USDT составляет около 1.5 USDT при аналогичных тарифах.
Эти оптимизации важны, потому что практическая ценность стейблкоинов заключается не только в привязке к цене. Низкие комиссии за переводы, простой и интуитивно понятный опыт использования кошелька, а также круглосуточная доступность — вот ключевые факторы, делающие цифровой доллар действительно полезным в повседневных платежах и глобальных потоках ценностей.
III. Возврат доходов пользователям или получение банковской маржи?
Главное отличие между банками и децентрализованными стейблкоинами заключается в том, как распределяются доходы.
Традиционные банки принимают депозиты от пользователей, инвестируют средства в доходные рынки и оставляют большую часть доходов себе. Обычные вкладчики могут получить относительно скромные проценты, а продукты с более высокой доходностью часто имеют пороговые значения, минимальные суммы депозита или фиксированные сроки.
Стейблкоины открывают новые возможности для участия в сфере цифрового доллара. Традиционные банки полностью помещают средства на сберегательные счета, в то время как стейблкоины действуют иначе. Пользователи могут получать доход на блокчейне через децентрализованные протоколы и прозрачные инвестиционные механизмы.
Изначальная цель USDD — вернуть ценность пользователям, держащим токены. С помощью USDD Earn пользователи могут вносить USDD и получать sUSDD, а затем автоматически зарабатывать значительные доходы через систему Smart Allocator. Весь процесс не имеет срока блокировки и не ограничивает средства пользователей.
Для пользователей разница очевидна. USDD Earn, обеспечивая гибкость, предлагает более эффективный стейблкоин, который не блокирует средства, как традиционные срочные инвестиции.
IV. Проверка на блокчейне или доверие к учреждениям?
Перед лицом традиционных банков клиенты могут только доверять их внутренним отчетам о балансе и периодическим отчетам о соблюдении норм. Но как только возникает кризис, это доверие может быть полностью разрушено.
USDD идет другим путем, основываясь на принципе "не на доверии, а на проверке", позволяя информации быть открытой и доступной на блокчейне, а также поддерживая независимую проверку.
· Прозрачность на блокчейне: адреса смарт-контрактов, залоговые активы и направления средств Smart Allocator — вся эта информация открыта и доступна, пользователи могут напрямую проверять ее на блокчейне.
· Структурированное раскрытие: квартальные отчеты предоставляют дополнительную информацию о распределении резервов, финансовых показателях и операционном прогрессе.
· Независимый аудит безопасности: USDD проходит оценку своих смарт-контрактов третьими сторонами, чтобы выявить потенциальные уязвимости.
Хотя прозрачность не может устранить финансовые или технические риски, она предоставляет пользователям основу для оценки. С USDD пользователям не нужно полностью полагаться на гарантии учреждений; они могут самостоятельно проверять и подтверждать соответствующую информацию.
V. Преодоление единственной сети: открытая многосетевую финансовую экосистему
Финансовая свобода заключается не только в обладании цифровым долларом, но и в возможности доступа к каждой возможности и сценарию применения. Если стейблкоины ограничены одной сетью или сценарием, они не могут полностью раскрыть потенциал открытых финансов на блокчейне.
С момента обновления протокола в январе 2025 года USDD расширилась с родной сети Tron до Ethereum и BNB Chain, что еще больше улучшило многосетевую структуру.
Многосетевая структура позволяет USDD соединять разные сообщества, экосистемы ликвидности и децентрализованные приложения. В то же время sUSDD также расширила свои возможности через интеграцию DeFi с Pendle и Morpho, предоставляя пользователям больше стратегий дохода через экосистемы.
С более широкой точки зрения, все это постепенно создает взаимосвязанную финансовую экосистему, позволяя пользователям по мере необходимости переводить, обменивать и настраивать стейблкоины. Эти функции не являются изолированными, а взаимодополняют друг друга, делая стейблкоин более практичной основой для повседневных финансов.
Перспективы будущего: взаимосвязанная, открытая, многосетевая финансовая экосистема
Банки, безусловно, продолжат использовать каналы стейблкоинов для обновления своих расчетных систем. Однако настоящая финансовая свобода укореняется в открытых сетях, позволяя средствам свободно перемещаться между протоколами без посредников.
Возможности USDD также выходят за рамки создания привязанного к доллару актива; они заключаются в создании взаимосвязанной финансовой экосистемы, которая делает цифровой доллар доступным и эффективным для перемещения. От само-хранения до круглосуточных переводов, от гибких доходов до многосетевого доступа DeFi — эти функции позволяют пользователям более свободно управлять и использовать свои средства.
В настоящее время банки постепенно интегрируют стейблкоины в традиционную финансовую систему, но крипто-родные протоколы уже доказали, что стейблкоины могут открыть более широкие горизонты.
Чтобы посмотреть полное интервью, перейдите по ссылке:
Исследуйте экосистему USDD: usdd.io
 Предупреждение о рисках
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.
Популярные статьи