








Mastercard sáu mươi năm: Một nhóm ngân hàng, làm thế nào để xây dựng mạng lưới thanh toán toàn cầu
 Quan điểm cốt lõi

 Mastercard và Visa có xuất phát điểm không giống nhau, nó bắt đầu từ một hiệp hội được thành lập bởi một nhóm ngân hàng, dần dần phát triển thành một công ty toàn cầu sở hữu thương hiệu riêng.
Tác giả: Stablehunter, Yokiiiya
Một người bạn làm việc tại Mastercard đã giới thiệu cho tôi một cuốn sách có tên 《Payments Systems in the U.S.: A Guide for the Payments Professional》。Anh ấy nói, Visa và Mastercard, hơn cả một doanh nghiệp.
Điều chúng ta quen thuộc nhất là hai biểu tượng trên thẻ ngân hàng: chữ màu xanh của Visa, và hai vòng tròn đỏ vàng của Mastercard. Chúng xuất hiện trong những tình huống tiêu dùng tương tự, cũng cạnh tranh cho cùng một nhóm ngân hàng và khách hàng, nhưng nếu chỉ hiểu mối quan hệ của chúng như một cuộc cạnh tranh kinh doanh giữa hai công ty, thì sẽ bỏ lỡ nhiều câu chuyện.
Hai mạng lưới đã từng có những ngân hàng thành viên chung, cũng tham gia vào việc thiết lập các tiêu chuẩn công nghệ chung. Các ngân hàng vừa cần chúng, vừa thương lượng điều kiện với chúng; chúng cạnh tranh với nhau, nhưng cũng có lợi ích chung về an toàn và khả năng tương tác. Điểm khởi đầu của Mastercard không giống nhau, nó từ một hiệp hội được thành lập bởi một nhóm ngân hàng, dần dần phát triển thành một công ty toàn cầu có thương hiệu riêng.
1966---1978: Các ngân hàng hợp tác, mạng lưới bắt đầu ra nước ngoài
Câu chuyện của Visa bắt đầu từ một sản phẩm của một ngân hàng, trong khi câu chuyện của Mastercard bắt đầu từ quyết định hợp tác của nhiều ngân hàng. Năm 1958, Ngân hàng Mỹ đã ra mắt BankAmericard tại California. Đến năm 1966, nó bắt đầu cấp phép cho các ngân hàng khác ở Mỹ và nước ngoài, cho phép nhiều ngân hàng tham gia vào hệ thống này.
Cũng trong năm 1966, một nhóm ngân hàng khác đã thành lập Hiệp hội Thẻ Liên ngân hàng, viết tắt là ICA, chính là tiền thân của Mastercard. Ngay từ khi thành lập, nó đã áp dụng phương thức quản lý chung giữa các ngân hàng thành viên, không có ngân hàng nào dẫn dắt một mình.
Lúc đó, các ngân hàng khác có thể chọn tham gia vào hệ thống BankAmericard sau này phát triển thành Visa, hoặc hợp tác để xây dựng một mạng lưới khác. Mastercard chính là kết quả của lựa chọn sau.
Đối với ICA, hợp tác trước tiên phải giải quyết vấn đề thẻ có thể vượt qua ranh giới giữa các ngân hàng như thế nào. Đối với một ngân hàng đơn lẻ, phát hành một thẻ và làm cho thẻ đó có thể sử dụng ở khắp nơi là hai việc hoàn toàn khác nhau.
Ngân hàng biết khách hàng của mình, có thể kiểm tra tín dụng của họ, quyết định cho họ vay bao nhiêu tiền. Nhưng khách hàng có thể đi du lịch đến các thành phố khác, và cũng có thể vào cửa hàng do ngân hàng khác phục vụ. Người bán có sẵn lòng chấp nhận thẻ này không? Làm thế nào để biết giao dịch đã được phê duyệt? Sau khi bán hàng, làm thế nào để nhận tiền? Nếu có tranh chấp, ai sẽ xử lý?
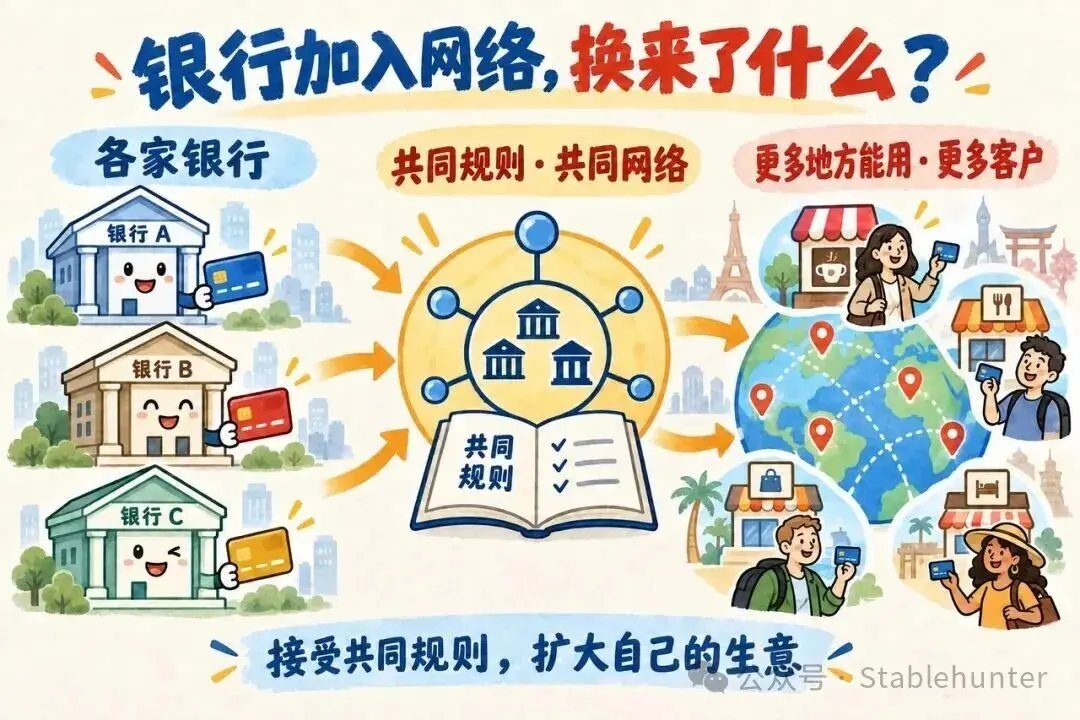
Nếu mỗi hai ngân hàng đều phải thương lượng riêng lẻ, mối quan hệ sẽ nhanh chóng trở nên phức tạp đến mức khó duy trì. Giá trị của một mạng lưới chung xuất hiện từ đó: các bên tham gia chấp nhận một bộ quy tắc, thông qua hệ thống chung để truyền tải thông tin giao dịch, hoàn thành việc thanh toán và quyết toán giữa các tổ chức. Mastercard trong buổi kỷ niệm 60 năm cũng coi hệ thống chia sẻ này là nhiệm vụ cốt lõi từ khi công ty được thành lập.
Các ngân hàng đã nhường một phần không gian quyết định độc lập về cách thức hoạt động của sản phẩm, đổi lại là một thẻ có phạm vi sử dụng rộng hơn, và động lực thu nhập rất rõ ràng đứng sau sự trao đổi này. Thẻ tín dụng cho phép ngân hàng cung cấp khoản vay cho những người tiêu dùng ngoài phạm vi hoạt động địa lý ban đầu, ngân hàng có thể thiết lập mối quan hệ với khách hàng thông qua một thẻ tín dụng mà không cần chờ đợi họ mở một tài khoản tiết kiệm. Phạm vi tiếp nhận mở rộng có nghĩa là ngân hàng có cơ hội tiếp cận nhiều người vay hơn, mở rộng hoạt động cho vay tiêu dùng của mình.
Điều này cũng ảnh hưởng đến ai có quyền phát ngôn trong hiệp hội, trong thời kỳ mà hai mạng lưới vẫn do các ngân hàng thành viên cùng sở hữu và quản lý, việc phát hành thẻ có lợi nhuận hơn việc chấp nhận thẻ, các tổ chức phát hành thẻ thường có tiếng nói chiếm ưu thế trong các ủy ban quan trọng và hội đồng quản trị.
Đây là sự trao đổi đầu tiên trong mạng lưới thanh toán: các ngân hàng sẵn sàng chấp nhận quy tắc chung, vì những quy tắc này có thể giúp họ mở rộng kinh doanh của mình. Các bên tham gia xây dựng mạng lưới chung cũng không tự nhiên có cùng một ảnh hưởng.
Hai năm sau khi ICA được thành lập, nó đã bắt đầu tìm kiếm hợp tác bên ngoài nước Mỹ. Năm 1968, nó đã thiết lập liên kết với Banco Nacional của Mexico, liên minh với Eurocard ở châu Âu, và các thành viên đầu tiên của Nhật Bản cũng gia nhập trong cùng năm.
Khi vào châu Âu, ICA đã hợp tác với tổ chức thẻ Eurocard đã có sẵn tại địa phương, các ngân hàng châu Âu đã có khách hàng và đối tác thương mại của riêng họ, hai bên kết nối mạng lưới lại với nhau, thì thẻ của mỗi bên có thể được sử dụng ở nhiều nơi hơn. Đối với ICA, điều này cũng có nghĩa là nó có thể mở rộng kinh doanh bằng cách tận dụng các mối quan hệ ngân hàng đã có tại địa phương.
Đến năm 1970, BankAmericard đã chuyển sang công ty độc lập, sau đó vào năm 1976 đã sử dụng thương hiệu Visa. Lúc này, tiền thân của Mastercard vẫn sử dụng tên Master Charge.
Đối với Mastercard, hệ thống ban đầu được thành lập bởi nhiều ngân hàng Mỹ bắt đầu kết nối với các ngân hàng và thương nhân ở nhiều quốc gia thông qua các đối tác nước ngoài.
1979---1990: Đổi tên thành Mastercard, mở rộng mạng lưới
Năm 1979, Master Charge chính thức đổi tên thành Mastercard, khi doanh nghiệp mở rộng sang nhiều quốc gia hơn, thương hiệu thống nhất này cũng xuất hiện trên ngày càng nhiều thẻ do các ngân hàng phát hành.
Bước vào những năm 1980, công ty tiếp tục mở rộng các loại sản phẩm. Năm 1983, Gold Mastercard được ra mắt, nhắm đến khách hàng có khả năng chi tiêu cao hơn, ngân hàng có thể cung cấp các sản phẩm thẻ khác nhau cho các khách hàng khác nhau trên cùng một mạng lưới.
Cùng thời gian này, Mastercard cũng đang mở rộng những gì thẻ ngân hàng có thể làm, vào cuối những năm 1980, nó đã mua lại mạng lưới ATM Cirrus, đưa việc rút tiền giữa các ngân hàng vào trong hoạt động của mình.
Mua sắm và rút tiền mặt là hai nhu cầu khác nhau đối với người sở hữu thẻ. Khi kết nối với mạng lưới ATM, mục đích sử dụng thẻ ngân hàng được mở rộng thêm: khi ra ngoài, ngoài việc thanh toán tại cửa hàng, cũng có thể rút tiền qua ATM kết nối với mạng lưới.
Trong giai đoạn này, Mastercard đang mở rộng hai loại kết nối: một bên kết nối với nhiều ngân hàng ở các quốc gia khác nhau, một bên kết nối với nhiều tình huống sử dụng thẻ hơn. Tiếp theo, khi ngân hàng muốn khách hàng thanh toán trực tiếp bằng tiền trong tài khoản tiết kiệm, thẻ ghi nợ đã trở thành cơ hội tăng trưởng mới.
1991---2001: Đi vào tiêu dùng hàng ngày, vừa cạnh tranh vừa hợp tác với Visa
Năm 1991, Maestro được ra mắt.
Bước vào những năm 1990, mạng lưới bắt đầu mở rộng sang nhiều tình huống thanh toán hàng ngày hơn. Thẻ tín dụng chỉ là một trong những cổng vào, mạng lưới ATM kết nối nhu cầu rút tiền, thẻ ghi nợ kết nối với tài khoản tiết kiệm ngân hàng. Maestro ra mắt vào năm 1991, là một bước quan trọng trong việc mở rộng thanh toán ghi nợ của Mastercard.
Tuy nhiên, các ngân hàng đã là thành viên của mạng lưới chưa chắc đã dễ dàng áp dụng sản phẩm mới của nó. Visa và Mastercard muốn các ngân hàng phát hành thẻ ghi nợ của họ, nên đã tìm đến những người phụ trách thẻ tín dụng mà họ đã hợp tác trước đó. Khi trò chuyện, họ mới phát hiện ra rằng thẻ tín dụng thuộc về bộ phận này, trong khi tài khoản tiết kiệm, ATM và chi nhánh ngân hàng lại thuộc về một bộ phận khác. Những người quen thuộc không thể quyết định cho vấn đề này.
Trong khi đó, bộ phận quản lý tài khoản tiết kiệm đã bắt đầu quảng bá thẻ ghi nợ của riêng họ với phương thức thanh toán bằng mã PIN, cũng phải xem xét xem doanh thu của họ có thể kiếm được bao nhiêu và chi phí là bao nhiêu. Giờ đây, nếu đổi sang một sản phẩm mới, ai sẽ chịu trách nhiệm, cách tính doanh thu như thế nào, tất cả đều phải thương lượng lại. Các ngân hàng đã mất vài năm để làm rõ các mối quan hệ này, và dần dần nhận ra rằng: trong thị trường Mỹ lúc bấy giờ, sản phẩm thẻ ghi nợ của Visa và Mastercard có thể mang lại lợi nhuận hấp dẫn hơn cho các ngân hàng.
Điều này cũng cho thấy, để Mastercard phát triển kinh doanh, trước tiên phải khiến các ngân hàng sẵn sàng áp dụng sản phẩm của mình, và còn phải tìm được bộ phận thực sự có quyền quyết định trong ngân hàng.
Năm 1997, Priceless bắt đầu tiếp cận người tiêu dùng.
Các ngân hàng sẵn sàng phát hành thẻ Mastercard chỉ là bước đầu tiên. Khi thẻ đến tay người tiêu dùng, việc có được sử dụng khi thanh toán hay không lại là một vấn đề khác.
Một người có thể có nhiều thẻ trong ví của mình. Một số có nhiều điểm thưởng, một số có ưu đãi tốt, một số chỉ là thói quen sử dụng. Đối với Mastercard, việc có được sự hợp tác phát hành thẻ từ ngân hàng không đồng nghĩa với việc có được mỗi giao dịch của người sở hữu thẻ sau này.
Năm 1997, Mastercard đã ra mắt chiến dịch quảng cáo Priceless. Quảng cáo đầu tiên nói về một người cha đưa con đi xem bóng chày: mua vé, mua đồ ăn đều phải tốn tiền, nhưng thời gian cha con bên nhau thì không thể đo bằng giá cả. Mastercard đã đưa thương hiệu của mình vào một tình huống sống mà người bình thường có thể hiểu.
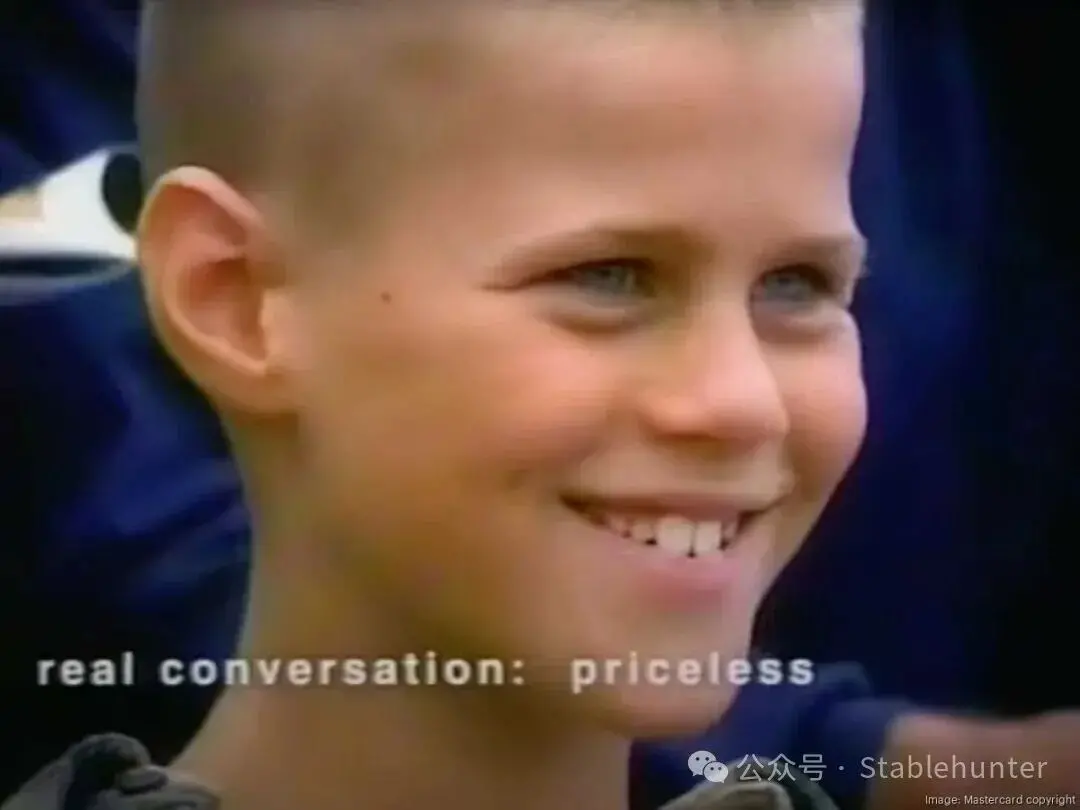
Quảng cáo đầu tiên của Priceless năm 1997: Nói chuyện với con cái một cách chân thành, không thể định giá.
Mối liên hệ mà quảng cáo này muốn xây dựng là: khi bạn chi tiền cho những người và điều bạn quan tâm, Mastercard có thể ở bên cạnh bạn. Nó đã tạo ra một câu chuyện dễ nhớ cho hai vòng tròn đỏ vàng trên thẻ ngân hàng.
Về mặt thương mại, Mastercard phải đồng thời thu hút cả hai bên. Ngân hàng quyết định phát hành thẻ gì, người sở hữu thẻ quyết định sử dụng thẻ nào, quảng cáo thương hiệu chính là một cách để nó trực tiếp ảnh hưởng đến người sở hữu thẻ.
Trên một thẻ, tên ngân hàng và biểu tượng Mastercard được đặt cạnh nhau, nhưng phía sau lại có những mục tiêu kinh doanh riêng. Ngân hàng hy vọng khách hàng tiếp tục sử dụng sản phẩm của mình, Mastercard hy vọng người tiêu dùng có thể nhận ra và chọn thương hiệu của mình trong các thẻ do ngân hàng khác phát hành. Cả hai bên cần hợp tác, nhưng cũng đều mong muốn thiết lập mối liên hệ sâu sắc hơn với người tiêu dùng.
Từ 1998 đến 2001, cạnh tranh, hợp tác và tranh chấp pháp lý với Visa diễn ra đồng thời.
Visa và Mastercard không phải là hai bên hoàn toàn tách biệt. Trong thời kỳ họ hoạt động dưới hình thức hiệp hội ngân hàng, giữa hai bên vẫn tồn tại những ngân hàng thành viên chung, cũng như những lợi ích kinh tế và mối quan hệ quản lý chồng chéo. Một ngân hàng có thể hưởng lợi từ cả hai mạng lưới.
Các quy tắc vận hành của hai mạng lưới trong lịch sử rất giống nhau, một trong những lý do là nhiều ngân hàng cùng sở hữu hai hiệp hội, phát hành hai loại thẻ, và những ngân hàng này mong muốn các quy tắc càng nhất quán càng tốt để giảm bớt độ phức tạp trong việc vận hành hai bộ sản phẩm.
Điều này đã tạo thêm một lớp quan hệ giữa hai công ty: khách hàng mà họ cạnh tranh cũng từng là những chủ sở hữu chung. Các mạng lưới cần cạnh tranh, nhưng ngân hàng lại mong muốn hai hệ thống không tạo ra quá nhiều yêu cầu khác nhau cho mình.
Năm 1998, Bộ Tư pháp Mỹ đã kiện Visa và Mastercard, nội dung thách thức bao gồm cả sự sắp xếp quản lý kép này, cũng như quy tắc độc quyền hạn chế các ngân hàng thành viên hợp tác với các mạng thẻ khác.
Trên phương diện an toàn và tính tương thích, hai mạng lưới này có những yêu cầu chung. Thẻ và thiết bị đầu cuối của các quốc gia khác nhau cần phải tương thích, và công nghệ an toàn cũng cần có nền tảng chung. Europay, Mastercard và Visa đã tham gia phát triển các tiêu chuẩn EMV ban đầu, EMVCo được thành lập vào năm 1999, quản lý các tiêu chuẩn liên quan và công việc tương tác.
Về mặt thương mại, sự hợp tác này là hợp lý. Các ngân hàng có thể lựa chọn giữa các tổ chức thẻ, nhưng các thương nhân rất khó khăn khi phải chịu đựng yêu cầu về thiết bị chấp nhận hoàn toàn khác nhau từ mỗi thương hiệu.
Các tiêu chuẩn chung đã giảm bớt khó khăn trong việc tiếp cận, sau đó, ngân hàng giao dự án cho ai, người tiêu dùng sử dụng thẻ nào, khách hàng mua dịch vụ của công ty nào, vẫn là cạnh tranh, các mạng lưới giao dịch của từng bên vẫn hoạt động độc lập.
Năm 2001, tòa án đã xác định rằng quy tắc độc quyền hạn chế các ngân hàng thành viên phát hành thẻ mạng khác là vi phạm pháp luật, phán quyết này nhắm vào các hạn chế độc quyền, không coi tất cả các hợp tác giữa các thành viên chồng chéo hoặc giữa hai công ty là vi phạm.
Trong những năm qua, hai công ty vừa thúc đẩy các tiêu chuẩn công nghệ, vừa đối mặt với các thách thức pháp lý do quy tắc độc quyền mang lại. Cách thức tương thích về mặt công nghệ và ai được phép tham gia về mặt thương mại là hai vấn đề cần được xử lý riêng biệt.
2002---2008: Từ hiệp hội ngân hàng đến công ty niêm yết
Năm 2002, Mastercard đã hợp nhất với Europay International và chuyển từ hiệp hội thành công ty cổ phần tư nhân. Năm 2006, nó được niêm yết trên sàn giao dịch chứng khoán New York với mã cổ phiếu MA.
Việc hợp nhất Europay đã giúp Mastercard hợp tác chặt chẽ hơn với các ngân hàng châu Âu trong cùng một công ty. Trước đây, Mastercard là một hiệp hội do các ngân hàng cùng thành lập và quản lý, chủ yếu phục vụ các ngân hàng thành viên. Sau khi niêm yết, nó có các cổ đông công chúng. Những cổ đông này quan tâm đến: công ty kiếm được bao nhiêu tiền, liệu lợi nhuận có thể tăng lên không, và bước tiếp theo có thể kinh doanh ở đâu.
Các ngân hàng thành viên trước đây có thể thông qua việc niêm yết để biến phần quyền sở hữu của mình thành tiền mặt. Ban giám đốc cũng không còn chủ yếu do đại diện của các ngân hàng thành viên quản lý. Ngân hàng vẫn là khách hàng quan trọng, nhưng khi Mastercard đưa ra quyết định, còn phải xem xét lợi ích của công ty và các cổ đông khác. Cuộc cải tổ này cũng liên quan đến cách thức chịu trách nhiệm về các vụ kiện tiềm ẩn và trách nhiệm chống độc quyền, không chỉ đơn thuần là để huy động vốn.
Visa sau đó đã niêm yết vào năm 2008, cả hai công ty đều bắt đầu theo đuổi sự tăng trưởng của riêng mình một cách rõ ràng hơn, điều chỉnh sản phẩm, phí và quy tắc, điều này có nghĩa là các yêu cầu có thể ngày càng khác biệt hơn đối với các thương nhân chấp nhận cả hai loại thẻ.
Theo tôi, đây là một bước ngoặt quan trọng trong lịch sử của Mastercard, nó bắt đầu tự quyết định cách phát triển, đồng thời cần xem xét lại: làm thế nào để các ngân hàng tiếp tục muốn hợp tác, đồng thời giúp công ty kiếm được nhiều tiền hơn.
Để hiểu về ngành này, cần xem xét cuối cùng phí giao dịch thẻ đi đâu. Sau khi khách hàng quẹt thẻ, thương nhân thường phải trả một khoản phí. Khoản tiền này sẽ được chia cho một số bên tham gia, trong đó một phần gọi là "phí hoán đổi", thường được trả cho ngân hàng phát hành thẻ cho khách hàng bởi tổ chức giúp thương nhân thu tiền. Mastercard sẽ xử lý khoản tiền này thông qua quy trình thanh toán, nhưng không tính khoản tiền này là doanh thu của mình. Doanh thu của nó chủ yếu đến từ việc cung cấp mạng lưới thanh toán, xử lý giao dịch và các dịch vụ khác.
Mặc dù phí hoán đổi không thuộc về Mastercard, nhưng ngân hàng phát hành rất quan tâm đến khoản thu nhập này. Khi ngân hàng có thể lựa chọn giữa các tổ chức thẻ khác nhau, họ sẽ xem xét thẻ nào mang lại lợi nhuận tốt hơn. Nếu một loại thẻ có thể mang lại lợi nhuận tốt hơn, ngân hàng có thể sẵn sàng phát hành và quảng bá nó hơn, Mastercard cũng có thể thông qua ưu đãi phí và hỗ trợ dịch vụ để thu hút sự hợp tác phát hành thẻ từ các ngân hàng lớn.
Vì vậy, các quy tắc do Mastercard đặt ra không chỉ ảnh hưởng đến số tiền mà nó kiếm được, mà còn ảnh hưởng đến số tiền mà ngân hàng kiếm được và thẻ nào họ sẵn lòng quảng bá. Nhưng những khoản phí này cũng sẽ được tính vào chi phí thu tiền của thương nhân, những sắp xếp mà ngân hàng thấy hấp dẫn, có thể thương nhân lại thấy quá đắt.
Một quy tắc, thậm chí một điều khoản, có thể thay đổi ai kiếm được nhiều hơn và ai phải trả nhiều hơn trong một giao dịch. Mastercard cần điều phối những lợi ích khác nhau này, để ngân hàng sẵn lòng phát hành thẻ và thương nhân sẵn lòng tiếp tục chấp nhận thẻ.
2009---2016: Từ thẻ đến thanh toán qua điện thoại
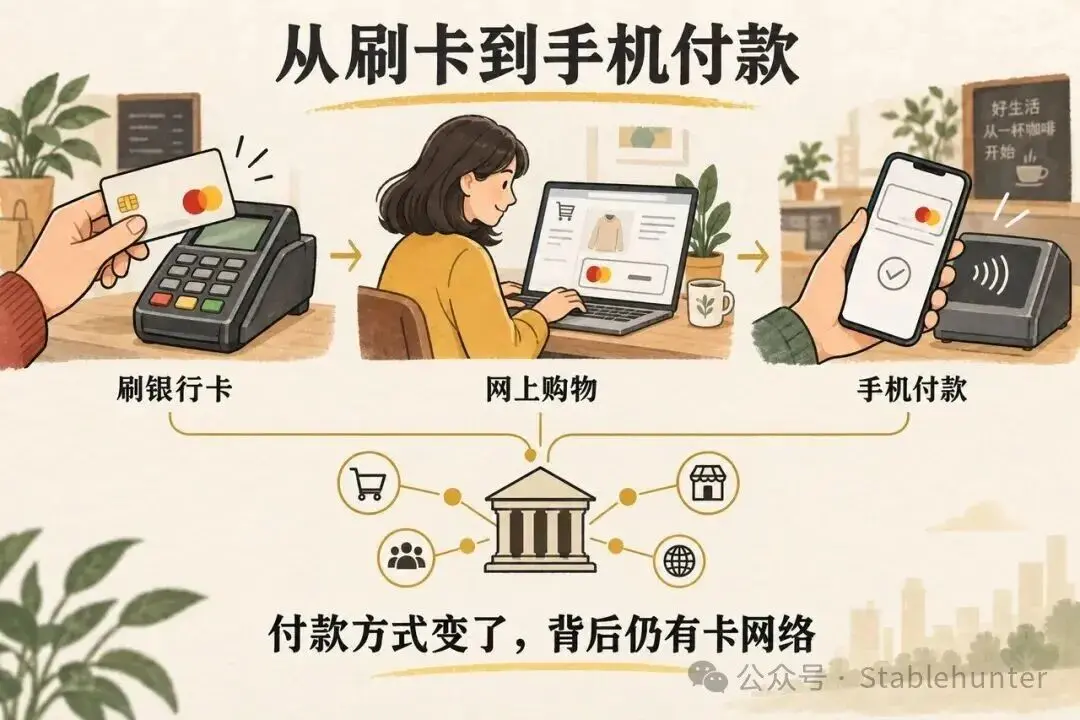
Cách mua sắm của người tiêu dùng bắt đầu thay đổi. Trong môi trường offline, thương nhân có thể thấy khách hàng và thẻ; khi lên website và điện thoại, cách giảm thiểu sự phiền phức trong việc điền thông tin, xác nhận danh tính người thanh toán, bảo vệ số thẻ, trở thành những vấn đề mới.
Năm 2010, Mastercard đã mua lại DataCash, mở rộng dịch vụ thanh toán thương mại điện tử. Nó muốn giúp thương nhân kết nối với thanh toán trực tuyến, đồng thời cung cấp nhiều khả năng xử lý hơn trước và sau khi giao dịch vào mạng.
Năm 2013, Mastercard ra mắt Masterpass. Người tiêu dùng có thể lưu thông tin thanh toán và giao hàng, thanh toán tại các website hoặc ứng dụng hỗ trợ dịch vụ này, giảm thiểu các bước nhập thông tin lặp đi lặp lại, Mastercard bắt đầu tham gia trực tiếp vào trải nghiệm thanh toán trực tuyến.
Năm 2014, Apple Pay ra mắt, Mastercard cùng với Visa, American Express trở thành một trong những mạng thẻ đầu tiên hỗ trợ. Dịch vụ số của Mastercard MDES cũng tham gia vào, cho phép thẻ ngân hàng được an toàn đưa vào các tình huống thanh toán qua điện thoại.
Một trong những công nghệ quan trọng là mã thông báo thanh toán. Nói đơn giản, khi thanh toán có thể sử dụng một định danh số thay thế cho số thẻ thực và giới hạn phạm vi sử dụng của nó. Người tiêu dùng thấy là thẻ trong điện thoại, nhưng vẫn cần ngân hàng, mạng thẻ và ví điện thoại cùng hoàn thành việc xác thực và xử lý giao dịch.
Người dùng có thể ngày càng ít lấy thẻ nhựa ra, thậm chí không còn chú ý đến biểu tượng trên thẻ ngân hàng, nhưng việc thanh toán vẫn có thể đi qua mạng thẻ ban đầu. Mastercard cần thích ứng với các cổng thanh toán mới, đồng thời có cơ hội cung cấp dịch vụ an toàn và kết nối cho những cổng này.
Đến năm 2016, Mastercard đã hợp tác với Apple Pay, Android Pay, Samsung Pay và các ví khác, đồng thời tiếp tục phát triển Masterpass, nó vừa làm sản phẩm của riêng mình, vừa hỗ trợ ví của các công ty khác.
Các đối thủ mới cũng thúc đẩy mạng lưới điều chỉnh quy tắc. Hai mạng lưới đã thiết lập các quy tắc riêng, xác định cách PayPal và các doanh nghiệp tương tự sử dụng thẻ ngân hàng để hoạt động. Với nhiều cổng thanh toán hơn, mạng lưới cần quyết định cách đưa những công ty này vào, cũng như các bên sẽ hợp tác theo quy tắc nào.
Trong giai đoạn này, Mastercard cần theo kịp sự chuyển đổi từ thẻ sang website, ứng dụng và điện thoại. Nó có thêm các nền tảng mới giữa mình và người tiêu dùng, cũng như giao tiếp với các đối tác ngoài ngân hàng, trở nên ngày càng quan trọng.
2017---2022: Từ thẻ ngân hàng đến thanh toán tài khoản và dữ liệu tài chính
Sau khi niêm yết, Mastercard tiếp tục tìm kiếm các cơ hội kinh doanh mới, một trong những hướng đi là mở rộng phạm vi dịch vụ ra ngoài thẻ ngân hàng.
Năm 2017, nó đã nắm giữ phần lớn cổ phần của Vocalink, mở rộng cơ sở hạ tầng thanh toán tài khoản, bên cạnh tiêu dùng thẻ ngân hàng, hệ thống cần thiết cho việc chuyển khoản giữa các tài khoản ngân hàng cũng trở thành lĩnh vực mà nó tham gia.
Năm 2020, nó hoàn tất việc mua lại Finicity, tăng cường khả năng kết nối dữ liệu tài chính và ngân hàng mở, lần này, nó mở rộng dịch vụ giúp khách hàng kết nối và sử dụng dữ liệu tài chính.
Năm 2021, Mastercard lại hoàn tất việc mua lại phần lớn các dịch vụ doanh nghiệp của Nets, tăng cường khả năng thanh toán giữa các tài khoản, cơ sở hạ tầng thanh toán thời gian thực, thanh toán hóa đơn và hóa đơn điện tử.
Khi nhìn vào những giao dịch này, hoạt động của Mastercard bắt đầu bao phủ nhiều phương thức thanh toán không phụ thuộc vào việc quẹt thẻ, cũng như mở rộng đến dịch vụ dữ liệu tài chính. Khi ngân hàng, doanh nghiệp và các tổ chức thanh toán khác cần chuyển khoản, kết nối tài khoản hoặc sử dụng dữ liệu, nó hy vọng cũng có thể tham gia vào đó.
Đến giai đoạn này, "mạng lưới thẻ ngân hàng" đã không còn đủ để mô tả toàn bộ phạm vi hoạt động của nó. Nhưng việc mua lại có thể biến thành doanh thu lâu dài hay không, vẫn phụ thuộc vào việc khách hàng có sẵn lòng tiếp tục sử dụng những sản phẩm này hay không.
2023---2025: Hoạt động thanh toán tại Trung Quốc được triển khai, tiếp tục mở rộng dịch vụ
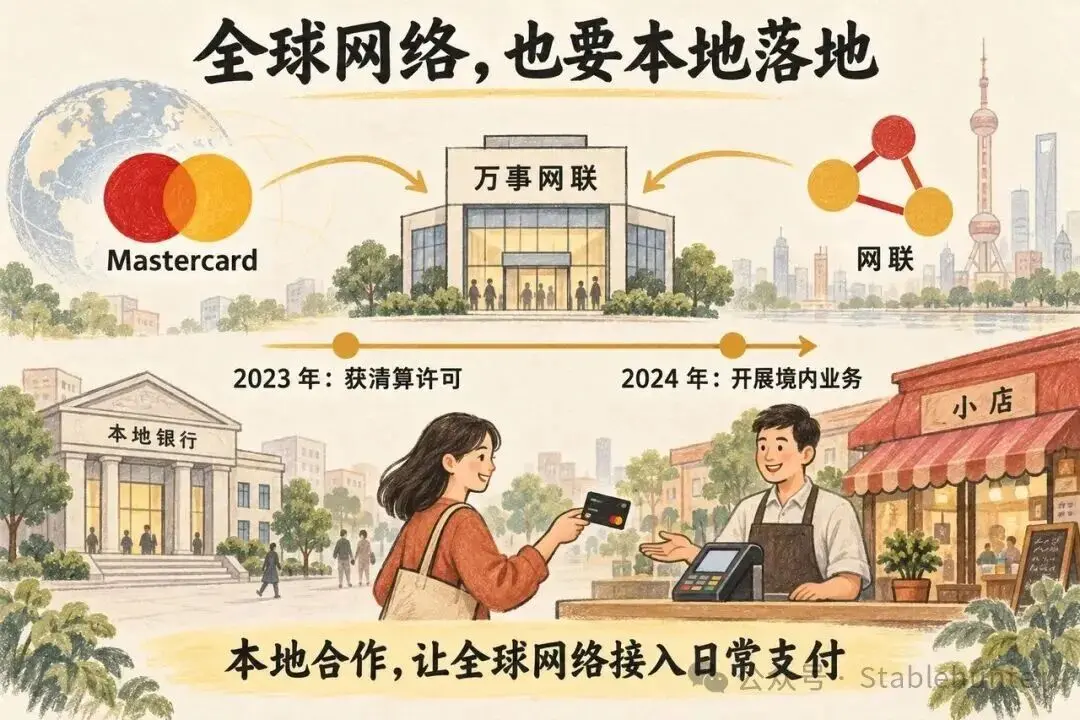
Một thẻ của thương hiệu quốc tế có thể được sử dụng cho tiêu dùng xuyên biên giới, và việc một tổ chức được phép thực hiện thanh toán thẻ ngân hàng trong nước tại Trung Quốc là những điều kiện kinh doanh khác nhau. Mastercard và công ty liên doanh với Wanglian đã nhận được giấy phép hoạt động thanh toán thẻ ngân hàng vào năm 2023, bắt đầu hoạt động trong nước vào tháng 5 năm 2024.
Điều này đủ để trở thành một mốc quan trọng trong lịch sử phát triển của nó. Mạng lưới toàn cầu vào một thị trường vẫn cần sự cho phép của các quy định địa phương, hợp tác với ngân hàng và kết nối thực tế. Biểu tượng trên thẻ ngân hàng có thể giống nhau, nhưng quy trình thực hiện phía sau cần phải hoàn thành theo từng quốc gia, từng tổ chức.
Ý nghĩa của mốc này là: mạng lưới quốc tế đã hoạt động hàng chục năm, vẫn cần thông qua hợp tác địa phương để có thể tham gia vào một loại hình kinh doanh mới. Những thương hiệu và công nghệ mà nó tích lũy được ở các thị trường khác không thể tự động thay thế quy trình này.
Cùng thời gian đó, Mastercard cũng đang mở rộng một loại khả năng khác, vào cuối năm 2024, nó hoàn tất việc mua lại Recorded Future, tăng cường dịch vụ tình báo về mối đe dọa và an ninh mạng.
Từ thanh toán tài khoản, kết nối dữ liệu tài chính đến tình báo về mối đe dọa, những giao dịch này đã mở rộng dịch vụ mà công ty có thể cung cấp. Chúng chỉ ra một ý định thương mại chung: khi khách hàng cần kết nối tài khoản, sử dụng dữ liệu tài chính, đánh giá rủi ro, bảo vệ hệ thống, Mastercard hy vọng cũng có thể cung cấp dịch vụ.
Nó đang cố gắng mở rộng câu trả lời cho "tại sao khách hàng cần tôi". Giao dịch qua mạng thẻ là một câu trả lời; giải quyết các vấn đề xung quanh thanh toán cho khách hàng là những câu trả lời khác.
Trong khi mở rộng những hoạt động kinh doanh mới này, Mastercard cũng cần tiếp tục vận hành hoạt động thẻ ngân hàng ban đầu. Khi ngân hàng phát hành thẻ mới, thay thế thẻ cũ, việc có tiếp tục chọn mạng lưới của nó hay không liên quan đến việc khách hàng hiện tại và giao dịch có thể giữ lại hay không.
Năm 2025, một đợt thay thẻ tại Hà Lan có thể cho thấy sự hợp tác này tiếp tục như thế nào.
Các ngân hàng địa phương đang thay thế thẻ ghi nợ Maestro thuộc sở hữu của Mastercard bằng thẻ Debit Mastercard cùng thuộc hệ thống này. Vào cuối năm 2025, Mastercard và các ngân hàng địa phương đã cùng thông báo về tiến trình thay thẻ. Đối với người sở hữu thẻ, đó là ngân hàng gửi cho họ một thẻ mới; đối với Mastercard, đó là ngân hàng tiếp tục sử dụng mạng lưới của nó khi cập nhật sản phẩm.
Điều này cũng cho thấy vai trò của ngân hàng trong ngành này. Hầu hết mọi người khi làm thẻ đều chọn ngân hàng trước, rồi mới chọn thẻ từ ngân hàng cung cấp. Ngân hàng quyết định thẻ nào sử dụng mạng lưới nào, Mastercard có cơ hội đi vào ví của khách hàng cùng với thẻ đó. Một ngân hàng có thể đồng thời cung cấp cả Visa và Mastercard, nhưng sản phẩm cụ thể sử dụng mạng lưới nào thường đã được ngân hàng sắp xếp sẵn.
Ví dụ, một ngân hàng có nhiều khách hàng chọn phát hành một loại thẻ ghi nợ bằng mạng lưới của Mastercard. Khi khách hàng mở tài khoản, nhận thẻ, thanh toán hàng ngày, Mastercard có cơ hội đi vào cuộc sống của họ thông qua ngân hàng này. Nó không cần phải thuyết phục từng người chọn mình trước.
Đây là lý do tại sao các lựa chọn của ngân hàng trong quá khứ sẽ ảnh hưởng đến sự phát triển sau này của Mastercard. Khi hợp tác lâu dài, ngân hàng đã kết nối hệ thống, tích lũy kinh nghiệm phát hành thẻ và xử lý giao dịch, khách hàng cũng đã có một số thẻ trong tay. Việc thay đổi mạng lưới sẽ liên quan đến việc điều chỉnh hệ thống, thay thẻ và thông báo cho khách hàng, ngân hàng phải xem xét những chi phí này. Tất nhiên, nếu điều kiện của một mạng lưới khác phù hợp hơn, ngân hàng cũng có thể thay đổi đối tác hợp tác.
Đi toàn cầu, trước tiên phải đi địa phương
Mastercard đã mất hàng chục năm để kết nối các ngân hàng và thương nhân ở các quốc gia khác nhau vào cùng một mạng lưới. Nhưng việc mạng lưới phủ sóng toàn cầu không có nghĩa là khi đến một quốc gia nào đó, có thể dễ dàng làm ăn.
Tại Trung Quốc, họ cần hợp tác với Liên minh Mạng để có được giấy phép thanh toán trong nước, mới có thể triển khai các dịch vụ mới. Tại Hà Lan, sự hợp tác với các ngân hàng hiện có sẽ tiếp tục kéo dài với việc thay thẻ từ Maestro sang Debit Mastercard. Một bên là việc gia nhập thị trường, một bên là giữ chân thị trường, cả hai đều không thể tách rời khỏi sự lựa chọn của các tổ chức địa phương.
Người tiêu dùng thấy được là hình tròn đỏ vàng trên thẻ ngân hàng, nhưng Mastercard phải đối mặt với những vấn đề khác nhau ở mỗi thị trường: Tại sao ngân hàng lại sẵn sàng phát hành thẻ của họ, tại sao thương nhân lại sẵn sàng chấp nhận, và cơ quan quản lý cho phép họ triển khai những dịch vụ nào. Những vấn đề này rất khó chỉ dựa vào thương hiệu và công nghệ toàn cầu để giải quyết.
Điều này cũng giải thích tại sao vị thế của Visa và Mastercard ở các quốc gia khác nhau không giống nhau. Ai thiết lập hợp tác với ngân hàng địa phương sớm hơn, sản phẩm nào phù hợp hơn với nhu cầu địa phương, ai có thể duy trì hợp tác, đều sẽ ảnh hưởng đến cấu trúc thị trường ngày hôm nay. Tổ chức thẻ địa phương và thói quen thanh toán của người tiêu dùng cũng sẽ ảnh hưởng đến không gian phát triển của hai công ty.
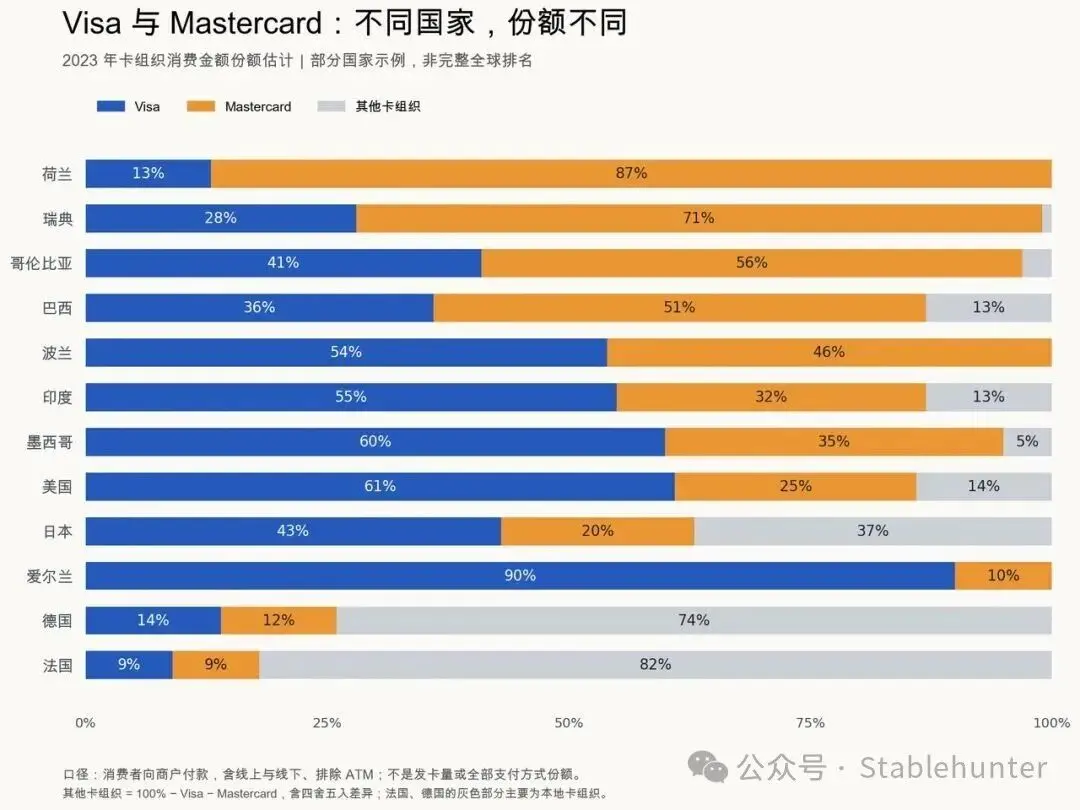
Hình: Dữ liệu là ước tính tỷ lệ chi tiêu của tổ chức thẻ năm 2023, bao gồm thanh toán của người tiêu dùng trực tuyến và ngoại tuyến cho thương nhân, loại trừ ATM; không đại diện cho số lượng phát hành thẻ hoặc tỷ lệ của tất cả các phương thức thanh toán. Phần màu xám là các tổ chức thẻ khác, bao gồm sự khác biệt làm tròn. Một số quốc gia ví dụ, không phải xếp hạng toàn cầu đầy đủ.
Đối với Mastercard, giá trị của mạng lưới toàn cầu là cho phép một thẻ có thể sử dụng ở nhiều nơi hơn; giá trị của hợp tác địa phương là khiến ngân hàng địa phương sẵn sàng phát hành thẻ này, khiến thương nhân sẵn sàng chấp nhận nó. Mỗi khi gia nhập một thị trường, họ cần kết nối lại hai điều này.
Sáu mươi năm của Mastercard bắt đầu từ một nhóm ngân hàng quyết định cùng nhau xây dựng một mạng lưới. Sau đó, họ có thương hiệu riêng, trở thành công ty niêm yết và mở rộng kinh doanh sang thanh toán di động, chuyển khoản và dịch vụ an ninh. Nhưng dù đi đến đâu, họ vẫn cần trả lời cùng một câu hỏi: Tại sao ngân hàng, thương nhân và đối tác địa phương lại sẵn sàng chọn họ?
Mối quan hệ của họ với Visa cũng xuyên suốt trong đó. Hai công ty cạnh tranh để giành cùng một nhóm khách hàng, hy vọng nhiều giao dịch hơn đi qua mạng lưới của mình; nhưng một thẻ muốn sử dụng qua ngân hàng và biên giới, lại cần mọi người tuân thủ các tiêu chuẩn công nghệ và an ninh chung. Cạnh tranh là kinh doanh, cùng nhau duy trì là nền tảng để kinh doanh có thể xảy ra.
Quay lại câu mà bạn bè đã nói "Visa và Mastercard, nhiều hơn là kinh doanh", giờ đây có thêm một lớp ý nghĩa. Những gì chúng ta quen thuộc là chữ màu xanh và hình tròn đỏ vàng, nhưng đằng sau đó là hàng thập kỷ cạnh tranh, hợp tác và mối quan hệ lợi ích không ngừng thay đổi. Lịch sử phát triển của hai công ty cũng là câu chuyện về cách một thẻ ngân hàng kết nối thế giới.
 Cảnh báo rủi ro
Bài viết nổi bật





