Sự thật về thẻ stablecoin: Không tiết kiệm được tiền, cũng không thể lật đổ Visa
 Quan điểm cốt lõi

 Stablecoin cuối cùng có thể thay thế cái gì? Nói một cách khách quan, câu trả lời là giai đoạn thanh toán và quy đổi ngoại tệ xuyên biên giới. Nó cải cách các kênh tài chính cơ bản phía sau giao dịch. Tuy nhiên, nguồn chi phí lớn nhất của giao dịch thẻ trong nước không bao giờ nằm ở cơ sở hạ tầng thanh toán.
Tác giả|Vaidik Mandloi
Biên dịch|Luffy, Foresight News
Bạn có biết không? Doanh thu từ thẻ tín dụng tiền điện tử trong tháng 7 đã vượt quá 759 triệu USD, với số lượng giao dịch đạt 9 triệu lần. Đây gần như gấp hai rưỡi so với cùng kỳ năm ngoái. Hơn nữa, hơn 90% doanh thu giao dịch vẫn được thanh toán bằng thẻ Visa.
Hầu hết các dự án thẻ tiền điện tử đều kể cùng một câu chuyện: dựa vào kênh thanh toán bằng stablecoin, tránh phí tổ chức thẻ, và hoàn lại chi phí tiết kiệm cho thương nhân. Trước đó, khi phân tích chuỗi thanh toán xuyên biên giới dựa trên stablecoin của Stripe, chúng tôi cũng đã thảo luận về logic này.
Để làm điều này, tôi đã nghiên cứu một vấn đề cốt lõi: cố gắng bỏ qua các tổ chức thẻ truyền thống, thực tế sẽ xảy ra điều gì? Liệu việc thoát khỏi Visa và Mastercard có thực sự giúp thương nhân tiết kiệm chi phí không? Stablecoin có thể thay thế lớp nào trong cấu trúc thanh toán?
Kết luận cuối cùng hoàn toàn ngoài mong đợi của tôi.
Hệ thống thanh toán hoạt động như thế nào
Để tìm ra câu trả lời, trước tiên cần làm rõ khi người tiêu dùng thanh toán bằng thẻ, phí giao dịch thực sự chảy về đâu. Tôi nhận ra một hiểu lầm phổ biến: bao gồm nhiều người làm trong ngành tiền điện tử, mọi người đều nghĩ rằng tổ chức thẻ như Visa đã lấy đi khoản phí lớn nhất.
Thực tế không phải vậy. Thương nhân xử lý một giao dịch thẻ tín dụng thưởng 100 USD cần phải trả khoảng 2,2% phí chiết khấu thương nhân, tổng cộng là 2,2 USD. Điểm quan trọng là, 2,2 USD này không rơi vào túi Visa, mà được chia cho ba bên, và tỷ lệ phân chia không đều.
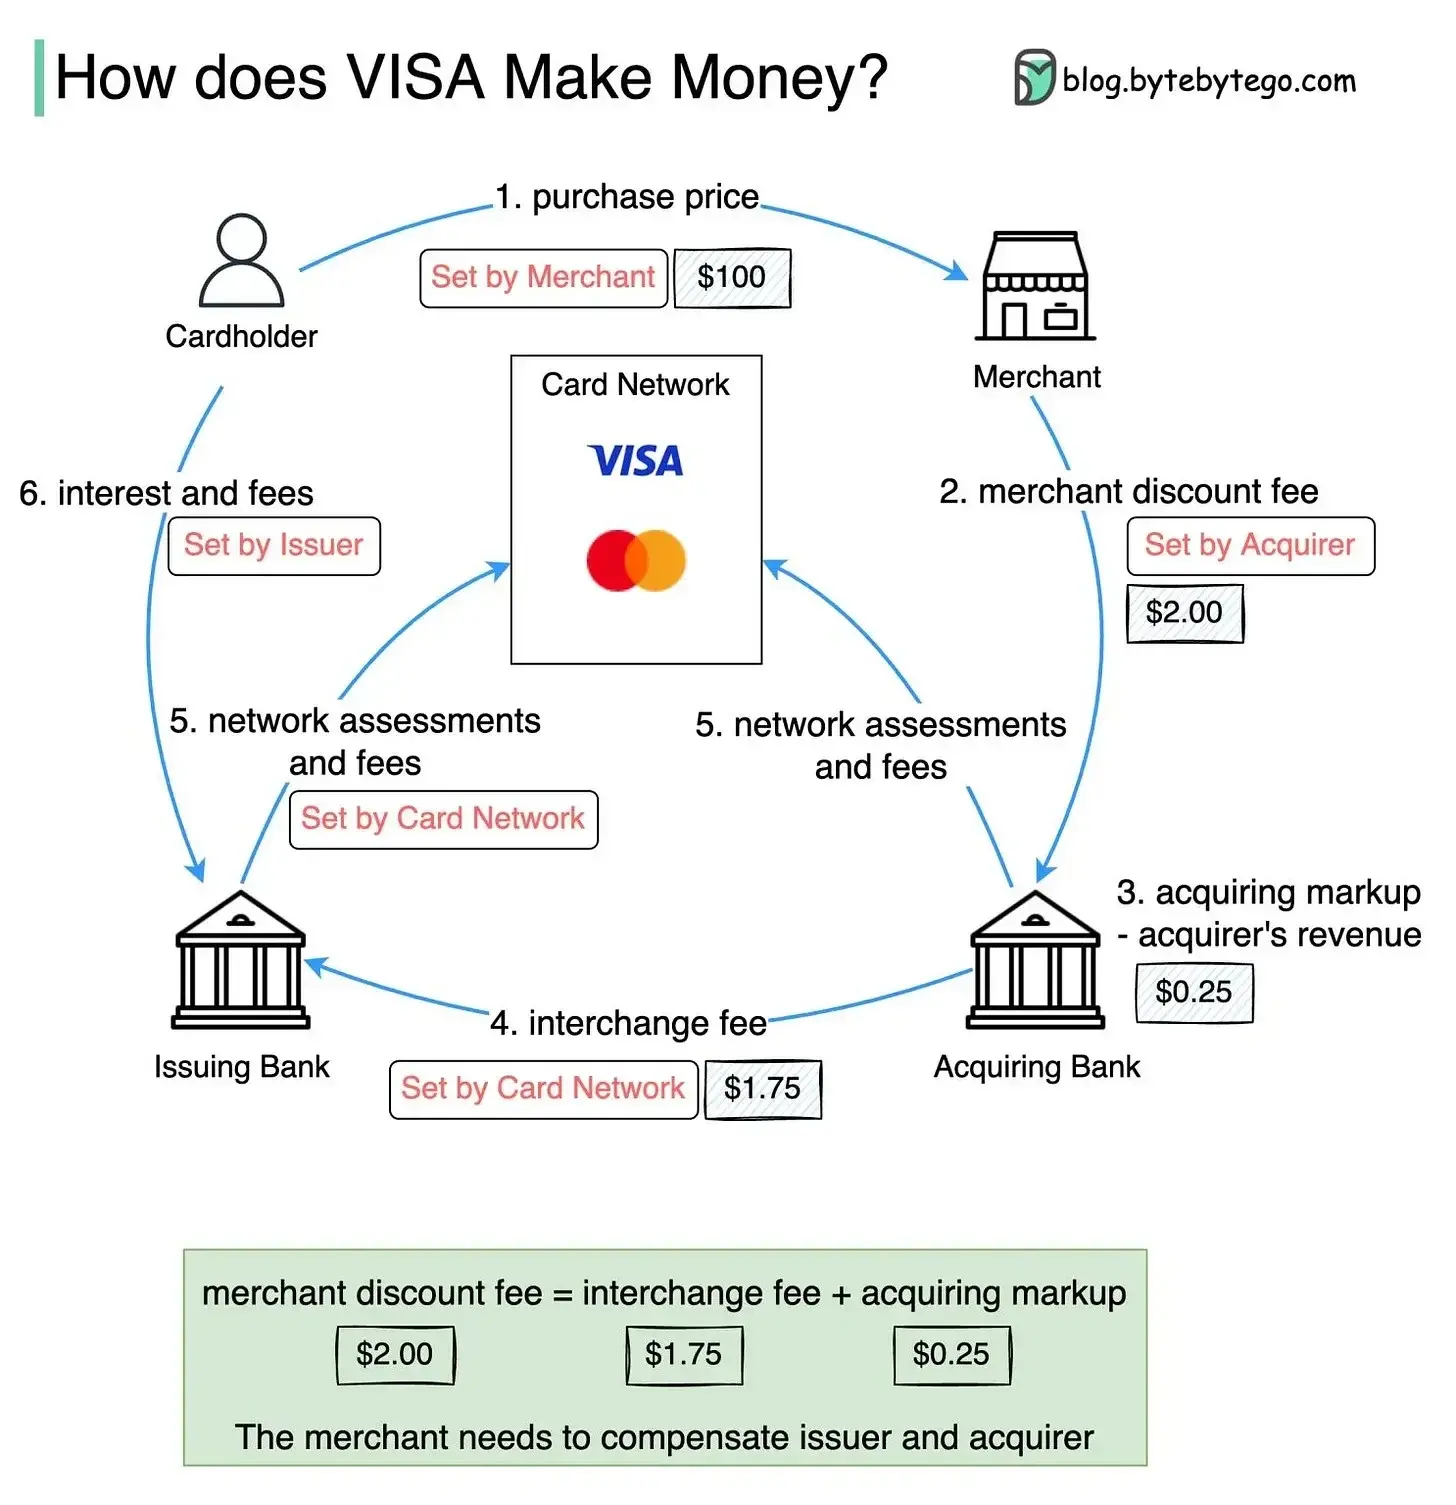
· Phần lớn nhất khoảng 1,75 USD thuộc về ngân hàng phát hành thẻ, tức là tổ chức phát hành thẻ tín dụng cho người tiêu dùng. Khoản phí này được gọi là phí trao đổi, chiếm 70%--80% tổng phí giao dịch của thương nhân.
· Tiếp theo là nhà xử lý thanh toán phía thương nhân (tổ chức thu nhận), thu phí dịch vụ từ 0,30--0,70 USD.
· Cuối cùng mới là tổ chức thẻ mà mọi người muốn lật đổ, Visa / Mastercard, chỉ thu phí đánh giá từ 0,13--0,18 USD, chỉ chiếm khoảng 7%--9% tổng chi phí của thương nhân.
Nói cách khác, nếu chỉ đơn giản loại bỏ Visa, khoản phí bị cắt giảm chỉ là khoản phí nhỏ nhất trong toàn bộ chuỗi. Và việc Visa chỉ thu một khoản phí nhỏ cũng có lý do cơ bản.
Visa không phát hành tín dụng cho bất kỳ ai, không phải chịu rủi ro tín dụng, tranh chấp từ chối thanh toán và tổn thất do gian lận. Trên thực tế, Visa thậm chí không tham gia vào việc chuyển tiền. Nó chỉ là một mạng lưới truyền tải thông tin, chỉ hoạt động khi người dùng quẹt thẻ tại điểm bán hàng. Công việc của Visa là truyền tải thông tin ủy quyền giữa điểm bán hàng và ngân hàng phát hành theo hai chiều, và thiết lập quy tắc vận hành cho toàn bộ hệ thống. Thực sự gánh vác chức năng nặng nề nhất là tổ chức phát hành thẻ.
Tổ chức phát hành thẻ cung cấp tín dụng cho người tiêu dùng, chịu rủi ro nợ xấu; đồng thời chịu chi phí chiếm dụng vốn giữa ngày thanh toán hóa đơn của người tiêu dùng và ngày hoàn trả, và dựa vào phí trao đổi để trợ cấp cho chương trình thưởng khi quẹt thẻ, từ đó thu hút người dùng sử dụng thẻ.
Điều này cũng tạo ra mô hình kinh doanh hấp dẫn của Visa. Năm 2025, Visa xử lý 14,2 nghìn tỷ USD giao dịch thanh toán, số lượng giao dịch đạt 257,5 tỷ lần, tạo ra 40 tỷ USD doanh thu ròng, tỷ suất lợi nhuận ròng gần 50%. Trung bình mỗi giao dịch chỉ kiếm được khoảng 0,13 USD, đó là toàn bộ nguồn lợi nhuận của nó. Visa có thể nằm trong số các công ty có giá trị thị trường cao nhất thế giới không phải vì phí quẹt thẻ cao, mà vì mỗi năm xử lý hàng trăm tỷ giao dịch, chi phí biên gần như bằng không, và hoàn toàn không chịu rủi ro tín dụng.
Tiếp theo là vấn đề thực tế khó khăn nhất của thẻ ngân hàng stablecoin.
Tất cả thẻ ngân hàng stablecoin trên thị trường đều thuộc sản phẩm thẻ ghi nợ. Trước khi tiêu dùng, tiền đã được lưu trữ trong ví của người dùng dưới dạng USDC, USDT. Không có chu kỳ chiếm dụng vốn, cũng không có tín dụng vòng lặp phát sinh lãi suất. Điều này khiến loại thẻ này nằm trong một mô hình kinh tế hoàn toàn khác.
Ngoài ra, Quốc hội Hoa Kỳ đã ban hành "Sửa đổi Durbin" vào năm 2010, đối với thẻ ghi nợ do ngân hàng có quy mô tài sản trên 10 tỷ USD phát hành, giới hạn phí trao đổi được khóa ở mức 0,21 USD mỗi giao dịch + 0,05%. Phần lớn các giải pháp thẻ ngân hàng stablecoin chọn hợp tác với các ngân hàng hợp tác nhỏ có tài sản dưới ngưỡng 10 tỷ USD (ngân hàng số), không bị ràng buộc bởi Đạo luật Durbin, đây cũng là mô hình hợp tác phổ biến trong ngành công nghệ tài chính.
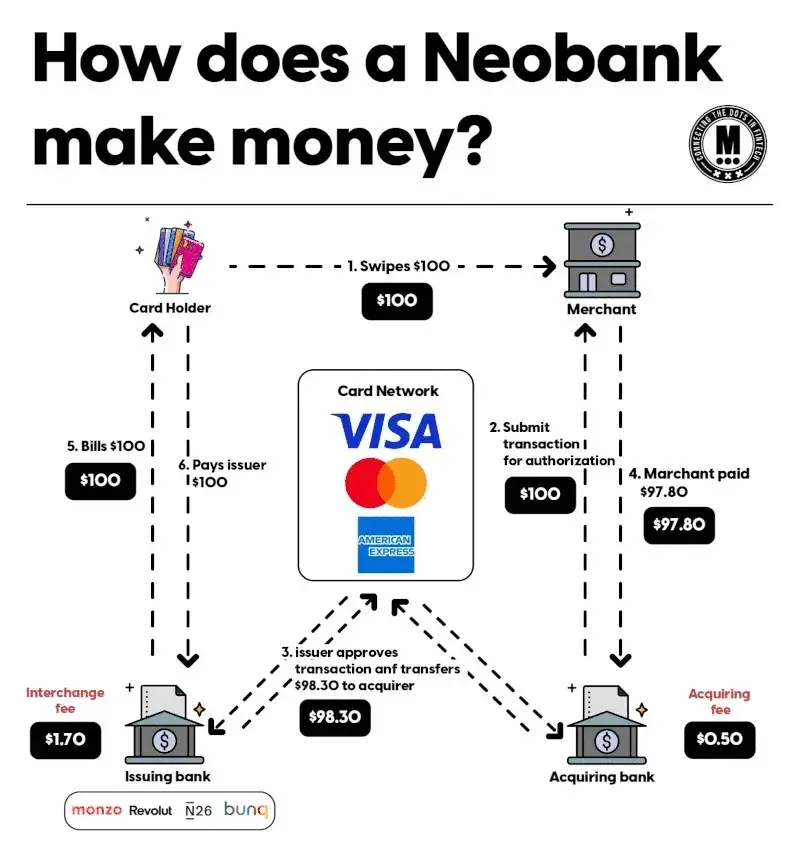
Phí trao đổi thẻ ghi nợ mạng thông tin đôi không bị hạn chế hiện tại trung bình khoảng 0,62 USD mỗi giao dịch. So sánh có thể thấy rõ: một giao dịch 100 USD, thẻ tín dụng thưởng có thể tạo ra tổng doanh thu 2,2 USD; trong khi thẻ ghi nợ stablecoin ngay cả khi áp dụng tỷ lệ miễn phí cao hơn, tổng doanh thu cũng chỉ có 0,62 USD. Các bên dự án còn phải trả phí cho tổ chức thẻ, phí cho nhà xử lý, chi phí cho ngân hàng hợp tác, đồng thời bao gồm tổn thất do gian lận và chi phí vận hành, không gian còn lại mới có thể xem xét giảm giá cho thương nhân.
Stablecoin thực sự có thể thay thế điều gì?
Như đã thấy, việc loại bỏ Visa tiết kiệm phí giao dịch là rất nhỏ, và không gian lợi nhuận từ việc vận hành thẻ ngân hàng stablecoin dựa vào phí trao đổi là cực kỳ hạn chế. Nhưng giá trị của thanh toán bằng stablecoin có thể không nằm ở việc tiết kiệm khoản phí tổ chức thẻ không đáng kể, mà là có khả năng thay thế các khâu cốt lõi hơn trong cấu trúc thanh toán.
Để làm điều này, tôi đã xem lại bài viết trước đó "Stripe tự xây dựng chuỗi công khai", bài viết đã phân tách một giao dịch thanh toán xuyên biên giới thành bảy khâu thu phí: xử lý, điều phối quy trình, tuân thủ giấy phép, lưu ký, chuyển đổi ngoại tệ, phát hành thẻ, thanh toán và quyết toán. Tôi đã đối chiếu giao dịch quẹt thẻ trong nước với bảy cấu trúc này, phân tích những khâu nào sẽ xảy ra thay đổi thực chất.
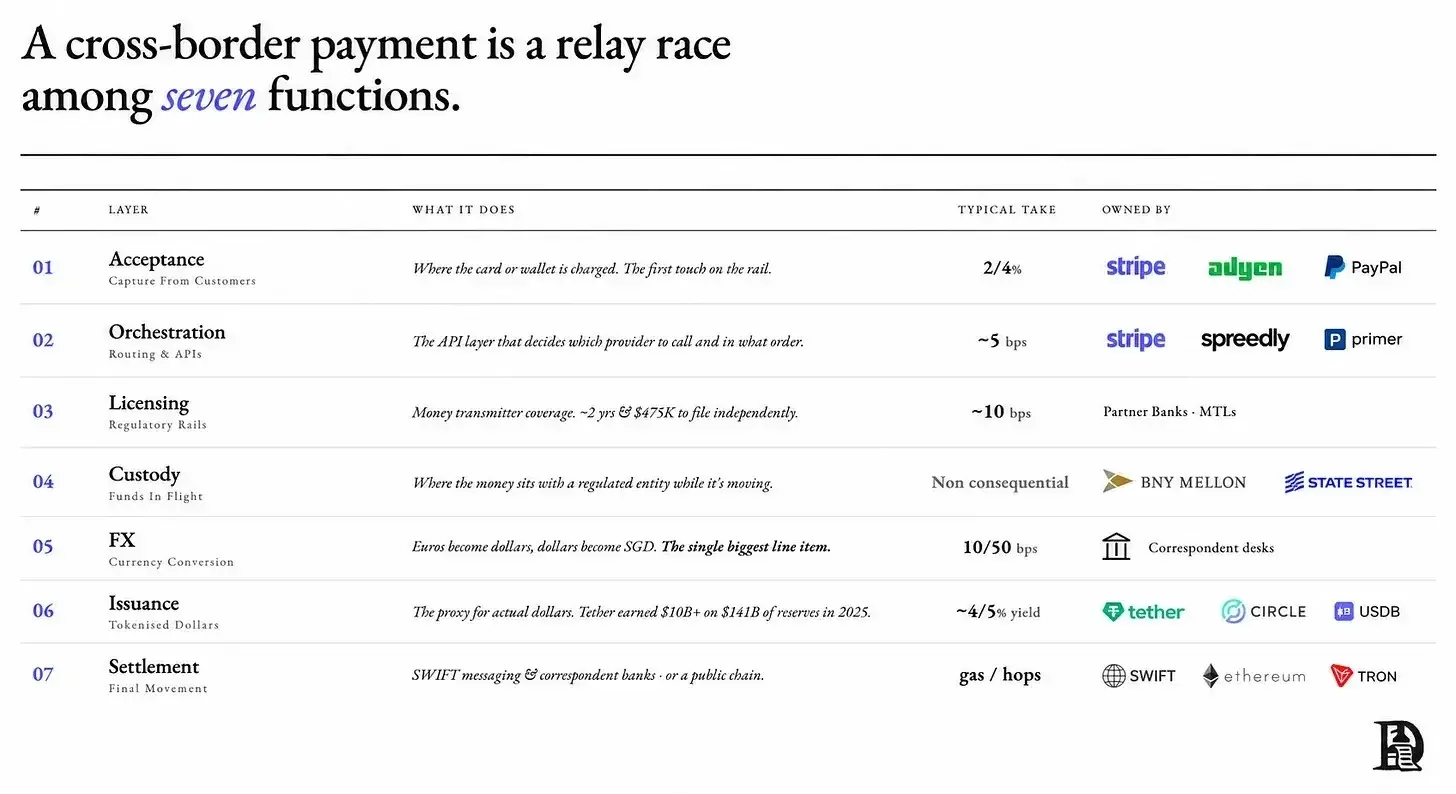
Từ góc độ của thương nhân, khâu xử lý giao dịch hoàn toàn không thay đổi. Quy trình vẫn giữ nguyên, thương nhân trang bị thiết bị đầu cuối, người dùng quẹt thẻ, vẫn phải trả phí chiết khấu thương nhân cho tổ chức thu nhận. Thương nhân thậm chí không thể nhận ra nguồn vốn đứng sau thẻ là USDC. Trong hóa đơn của thương nhân, giao dịch này và giao dịch Visa thông thường không có bất kỳ sự khác biệt nào. Tương tự, khâu điều phối quy trình vẫn qua Visa hoặc Mastercard, khâu phát hành vẫn dựa vào ngân hàng hợp tác và mã BIN của tổ chức thẻ. Trước khi stablecoin ra đời, các công ty công nghệ tài chính đã sử dụng mô hình này, không có sự đổi mới thực chất.
Thực sự xảy ra thay đổi là ở khâu phía sau, cũng là nơi dễ bị bỏ qua nhất.
Khâu thanh toán và quyết toán là khâu duy nhất mà stablecoin có thể mang lại sự thay đổi căn bản. Trong mô hình truyền thống, việc thanh toán giữa ngân hàng phát hành và tổ chức thẻ diễn ra theo chu kỳ T+2, cộng thêm cuối tuần nghỉ giao dịch và xử lý hàng loạt. Để tối ưu hóa điểm đau này, các nhà cung cấp dịch vụ như Rain hỗ trợ thanh toán ổn định với Visa vào cuối ngày; Mastercard cũng bắt đầu chấp nhận USDC, PYUSD, RLUSD và các stablecoin khác để thực hiện thanh toán trong ngày. Điều này đã giảm đáng kể thời gian thanh toán T+2 truyền thống, gần như tiến gần đến thanh toán theo thời gian thực, giải phóng vốn hoạt động vốn bị chiếm dụng của ngân hàng phát hành.
Tuy nhiên, lợi ích từ việc tối ưu hóa vốn hoạt động hoàn toàn thuộc về tổ chức phát hành thẻ. Phí chiết khấu mà thương nhân phải trả sẽ không giảm vì việc thanh toán được tăng tốc, và trải nghiệm thanh toán của người tiêu dùng cũng không cảm nhận được bất kỳ sự khác biệt nào.
Thanh toán T+0 của stablecoin là lợi ích duy nhất của nhà điều hành thẻ, không còn cần phải ứng trước vốn trong chu kỳ hai ngày. Sự đổi mới mà stablecoin mang lại, về bản chất, giúp tổ chức phát hành tối ưu hóa quản lý vốn. Khi quy mô lớn lên, lợi nhuận có thể đáng kể, nhưng không thể mang lại lợi ích bổ sung cho thương nhân và người tiêu dùng. Đồng thời, Visa không có động lực để giảm phí giao dịch --- --- chi phí chiếm dụng vốn thanh toán chưa bao giờ do Visa chịu, áp lực luôn rơi vào ngân hàng phát hành. Ngay cả khi thanh toán bằng stablecoin giảm chi phí vốn của ngân hàng phát hành, chi phí của Visa không thay đổi, tỷ lệ phí của thương nhân tự nhiên duy trì nguyên trạng.
Cần lưu ý rằng, Visa và Mastercard không chống lại việc thanh toán bằng stablecoin, mà ngược lại, chủ động tích hợp nó vào mạng lưới của chính mình. Visa kể từ năm 2021 đã hỗ trợ thanh toán bằng USDC trên mạng lưới Ethereum, Solana, hiện quy mô thanh toán hàng năm đạt 7 tỷ USD. Mastercard cách đây vài tháng đã mua lại BVNK, mở rộng cơ sở hạ tầng stablecoin của mình. Hai tổ chức thẻ thậm chí đã tuyên bố: "Stablecoin sẽ không lật đổ cấu trúc thanh toán hiện tại, mà sẽ củng cố hệ thống này."
Các tổ chức thẻ lớn không bị stablecoin lật đổ, thay vào đó, họ đã tiếp nhận stablecoin như một giải pháp nâng cấp cho khâu thanh toán của chính mình. Mỗi thẻ ngân hàng stablecoin hoạt động trên Visa, một mặt tuyên bố sẽ lật đổ Visa, mặt khác lại đóng góp vào khối lượng giao dịch và liên tục trả phí.
Ngoài ra, bổ sung một điểm, trong các bài viết liên quan đến Stripe, chúng tôi đã đề cập rằng stablecoin thực sự có thể giảm chi phí thanh toán xuyên biên giới, loại bỏ nhiều ngân hàng trung gian, luận điểm này là đúng. Nhưng cần phân biệt bối cảnh, điểm đau cốt lõi của thanh toán xuyên biên giới là chuyển đổi ngoại tệ và nhiều trung gian, trong khi tiêu dùng trong nước là một cấu trúc phí hoàn toàn khác. Ngành công nghiệp đã áp dụng logic đã được xác minh của thanh toán xuyên biên giới trực tiếp vào bối cảnh tiêu dùng trong nước, không phù hợp với cấu trúc chi phí thực tế.
Stablecoin cuối cùng có thể thay thế điều gì? Nói một cách khách quan, câu trả lời là khâu thanh toán và quyết toán cũng như chuyển đổi ngoại tệ xuyên biên giới. Nó cải cách kênh vốn cơ bản đứng sau giao dịch. Tuy nhiên, nguồn gốc chi phí lớn nhất của giao dịch quẹt thẻ trong nước chưa bao giờ nằm trên cơ sở hạ tầng thanh toán.
 Cảnh báo rủi ro