Coinbase Q4 市場展望:価格は底を打ち、利上げの背景の中でも上昇の機会が残る
 核心的な視点

 利上げや米国債の利回りが2002年以来の高値を記録する中、ビットコインは43%上昇しました。GlassnodeとCoinbaseは、市場が底打ちから初期の回復に入ったと考えています。
著者:Glassnode、Coinbase Institutional
編纂:佳欢、ChainCatcher
展望:復活が到来、Q4は積極的な見方を維持
私たちは2026年第四四半期の暗号市場の見通しに対して積極的な見方を持っています。米連邦準備制度が政策を再び引き締める中でも、ビットコインは第三四半期に43%上昇し、8.36万ドルに達しました。これは、前四半期に述べた市場の転換が初期の回復に発展したことを示しています。
より大きな変数は政策の引き締めにあります。9月、米連邦準備制度は25ベーシスポイントの利上げを行い、金利を3.75%から4.00%に引き上げました。これは2023年7月以来の初めての利上げであり、コアCPIが2.4%に低下したにもかかわらずです。10年物米国債の利回りは今四半期に85ベーシスポイント上昇し、5.29%に達し、2002年以来の新高値を記録しました。市場は現在、今後6ヶ月でさらに約64ベーシスポイントの利上げを予想しています。それにもかかわらず、ビットコインのパフォーマンスは金や複数の株式市場を上回っており、新たな需要が流動性要因だけでなく、さまざまな要因によって推進されていることを示しています。
オンチェーンの状況は明らかに改善しています。実体調整されたNUPLは0.11から0.38に上昇し、ビットコインは再び「楽観/不安」の範囲に戻りました。利益を上げている供給量の割合は46%から71%に上昇し、統計範囲の下限を再び超えました。1年以上移動していない供給量は約34万BTC増加し、長期保有者がこの上昇局面で大体持ち続けていることを示しています。MVRVは1.56で、実現価格は約5.36万ドルであり、評価が正常に戻ったことを示していますが、過去のサイクルのピークレベルにはまだ達していません。
依然として慎重さが必要です。この上昇により、より多くのトークンが再流通し、過去3ヶ月内に移動があった供給量は16%増加し、280万BTCに達しました。長期保有者は8月にわずかなネット売却に転じました。約170万BTCが最後に転送された際の価格は8.96万ドルから9.37万ドルの間であり、現在の価格よりもやや高い位置に密集した供給区域を形成しています。
市場を支える長期的要因は依然として拡大しています。この四半期、ETHのパフォーマンスはビットコインより約20%強く、イーサリアムのDeFiの総ロック価値(TVL)は370億ドルから530億ドルに上昇し、米国ビットコイン現物ETFは70億ドルの純流入を記録しました。これらの変化は、機関投資家とオンチェーン需要の基盤が拡大していることを示していますが、短期的な動向は依然として実質利回りとポジション状況の影響を受けやすく、長期的な採用トレンドではありません。
投資家がこの環境に対処できるように、私たちは最新の市場データとオンチェーン分析を提供できることを嬉しく思います。これにより、投資家は現在市場を形成しているトレンドをよりよく理解し、これらのトレンドが将来の暗号経済にどのように影響する可能性があるかを理解するのに役立ちます。この記事が暗号市場への参加に役立つことを願っており、フィードバックや質問をお待ちしています。
暗号市場の見解
私たちの全体的な市場見解
私たちは2026年第四四半期を楽観視しています。
私たちは2026年第四四半期の暗号市場の見通しに対して積極的な見方を持っています。政策が引き締まっても、ビットコインは底打ち段階から初期の回復に入っています。
- ビットコインは2026年第三四半期に43%上昇し、金や株式よりも優れたパフォーマンスを示しました。米連邦準備制度が利上げを行い、10年物米国債の利回りが5.29%に達しました。
- 米国ビットコイン現物ETFは2026年第三四半期に70億ドルの純流入を記録し、上半期の資金流出を逆転させ、資産管理規模を1,270億ドルに押し上げました。
- 短期的な信号が慎重さを示唆しているにもかかわらず、9万ドルから9.4万ドル付近に上方供給区域が存在する中で、私たちは価格が200日移動平均線に戻ることを買い増しの機会と見ています。
どのような要因が私たちの判断を変えるか
私たちがより楽観的になる状況:
もし米連邦準備制度が9月の利上げ後に利上げを停止し、コアPCEの3ヶ月年率上昇率が2.1%を維持すれば、実質利回りの圧力を緩和するのに役立ちます。ビットコインが9万ドルから9.4万ドルの供給区域を明確に突破し、ETFが継続的に流入し、トークンが取引所から引き続き流出することが、私たちの持続的な上昇トレンドに対する信頼を強化します。
私たちがより懸念する状況:
もし10年物米国債の利回りがさらに5.5%に上昇するか、原油価格が90ドル付近で維持され、全体のインフレが高止まりする場合、市場はさらなる利上げを予想し始め、金融条件も引き締まる可能性があります。価格が上方供給区域で阻まれ、その後200日移動平均線(現在約7.1万ドル)を下回る場合、ETFが再度流出し続けると、市場の回復にはさらに時間が必要であることを示します。
市場概況
暗号市場の総時価総額
2026年第三四半期、暗号市場の総時価総額(ステーブルコインを除く)は約48%上昇し、2.55兆ドルに達しました。そのうち、増加の半分以上は8月17日を含む週に発生し、その週にビットコインは24%上昇しました。ステーブルコインの供給量はほぼ変わらず、3,110億ドルで、5月に記録した3,210億ドルの記録を下回っています。そのため、ステーブルコインの時価総額の割合は約15%から11%に低下しました。これは暗号資産の価格上昇を反映しており、ステーブルコインの供給量の収縮ではありません。
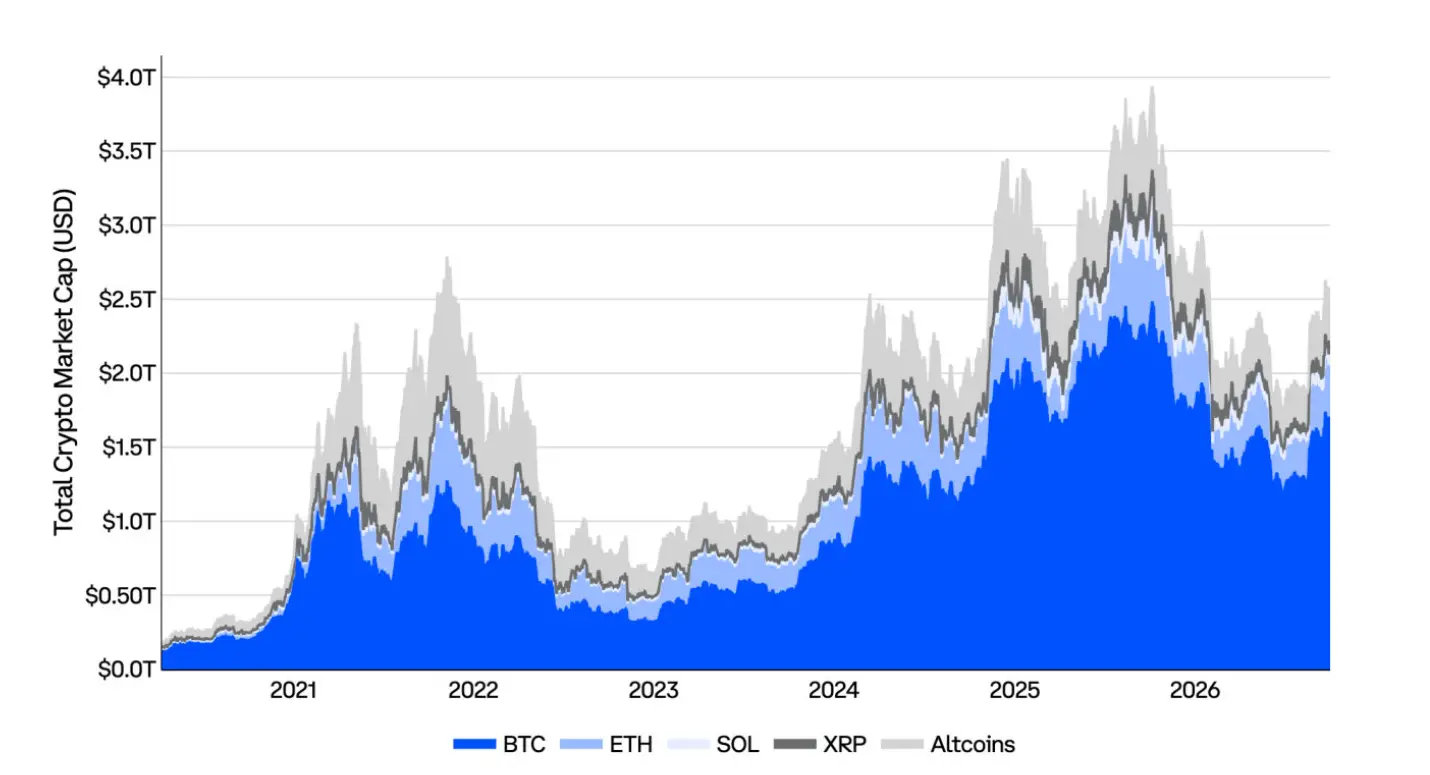
図:暗号市場の総時価総額
BTCのサイクル低点以降の価格パフォーマンス
ビットコインは4つの完全なサイクルを経ており、それぞれのサイクルにはブル市場とベア市場が含まれています(図には創世から2011年までのサイクルは表示されていません)。現在のサイクルは2022年に始まり、最初の2年間の価格パフォーマンスは2015年から2018年のサイクルと非常に近いですが、2025年第一四半期から分化が見られます。その理由は、一部の市場参加者、主に長期保有者がリスクエクスポージャーを減少させたためです。
現在のサイクルは46ヶ月以上続いており、ピークは2025年10月に形成されたようで、その時の価格はサイクル低点の7.9倍でした。2026年第三四半期、ビットコインはサイクル低点の3.8倍から5.4倍に回復し、ピーク後の低点がすでに現れている可能性を示していますが、これらの歴史的パターンが依然として適用されるかどうかは不明です。
過去のパフォーマンスは未来の結果を保証するものではありません。
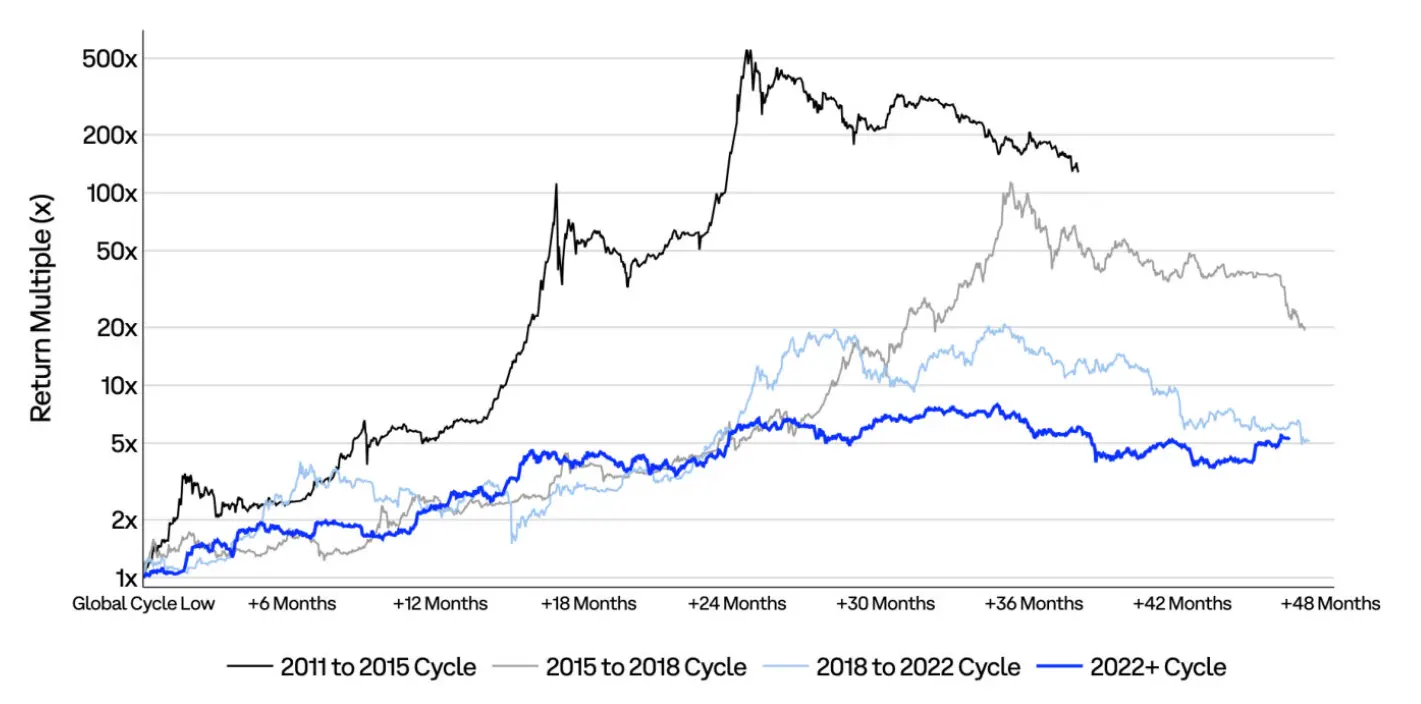
図:異なるサイクルにおけるビットコインのサイクル低点以降の価格倍数と持続時間の比較。
ETHのサイクル低点以降の価格パフォーマンス
イーサリアムは少なくとも2つの完全なサイクルを経ており、それぞれのサイクルにはブル市場とベア市場が含まれています。現在の市場サイクルは正式に2022年に始まり、その最初の2年間の動きは2018年から2022年のサイクルに似ていますが、その後は前のサイクルと顕著な分化が見られます。
現在のサイクルは46ヶ月以上続いています。2026年第三四半期、イーサリアムは2022年11月の低点の1.4倍から2.4倍に回復し、ビットコインより約20%強いパフォーマンスを示しました。しかし、反発後のETHは依然としてこのサイクルの高点の4.4倍を大きく下回っており、2018年から2022年のサイクルの動きからも明らかに逸脱しています。後者は同じ段階で低点の17.3倍に達しています。この分化は市場構造が徐々に成熟していることと一致しています:リターンはますます実際の用途、規制の明確さ、実際の採用状況に依存するようになり、初期のサイクルで一般的に見られた投機的な上昇ではなくなっています。
過去のパフォーマンスは未来の結果を保証するものではありません。
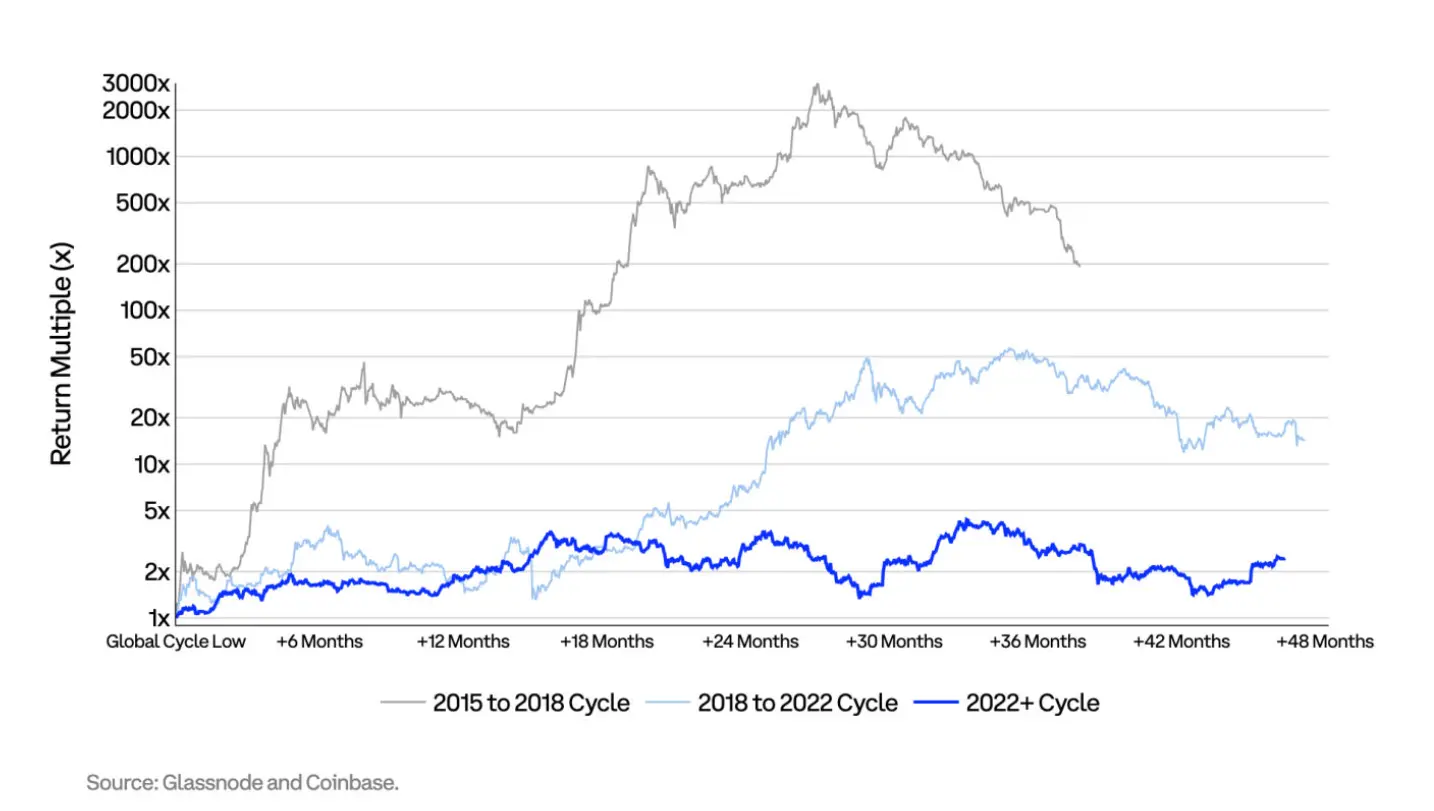
図:2015年から2018年、2018年から2022年、2022年から始まるサイクルにおけるイーサリアムのサイクル低点以降の価格倍数の比較。
相関行列
暗号資産以外では、ビットコインは2026年第三四半期に貴金属との動きが最も近いです。その日次収益率は金、銀との相関係数が0.61、米ドル指数との相関係数は-0.43です。ビットコインと米国株の相関は比較的低く、S&P 500指数との相関係数は0.30、ナスダック指数との相関係数は0.29です。2年物および10年物米国債の利回りとの相関係数は負です。これらの関係は、この上昇が主にドルの代替資産を求める需要によって推進されていることを示しており、一般的なリスク嗜好の回復によるものではありません。これは国債利回りが上昇する際に、ビットコインが米国債に対して強いパフォーマンスを示す状況とも一致しています。
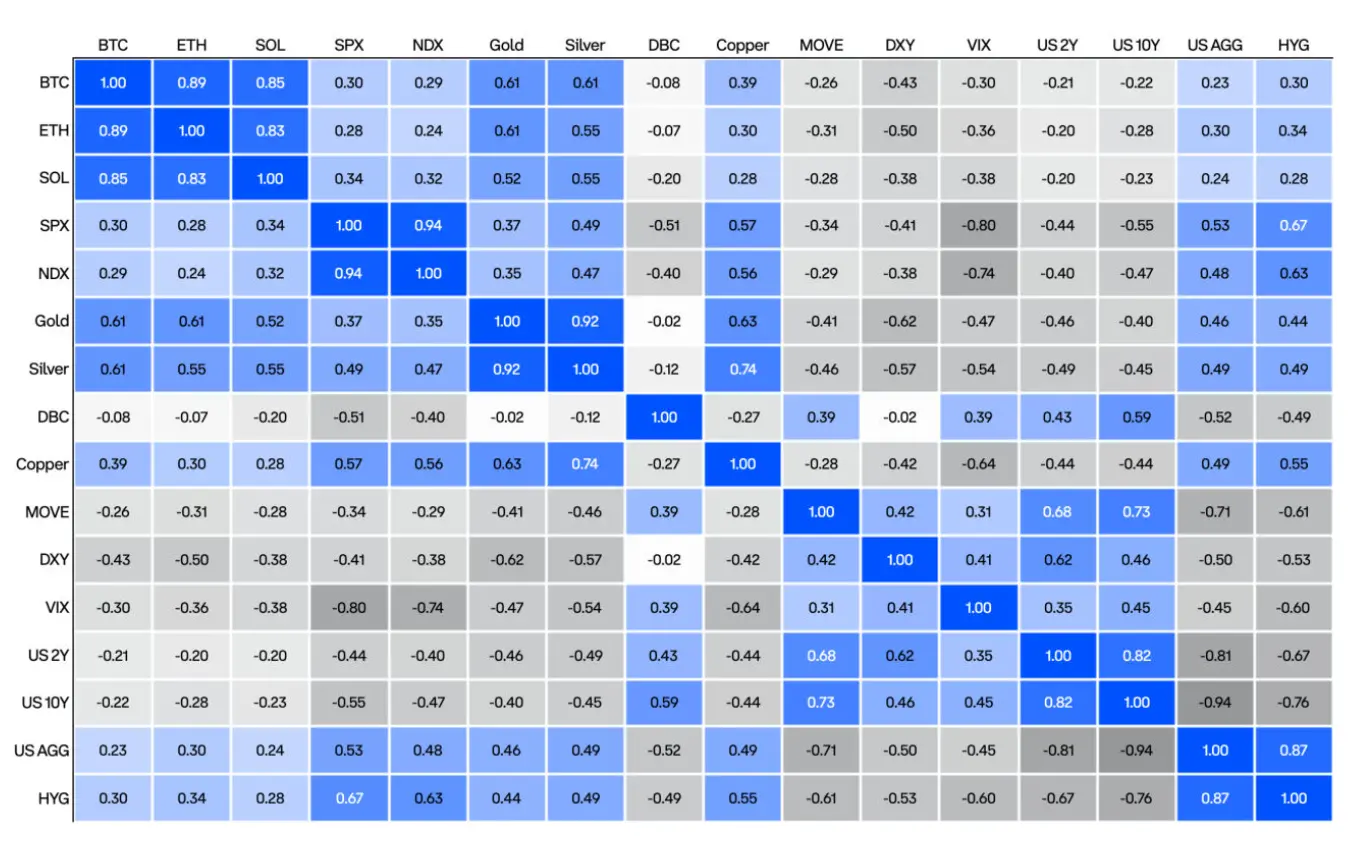
図:暗号資産、株式、貴金属、米ドル、国債利回りなどの資産と指標の収益率相関行列。
ボラティリティとローリング相関
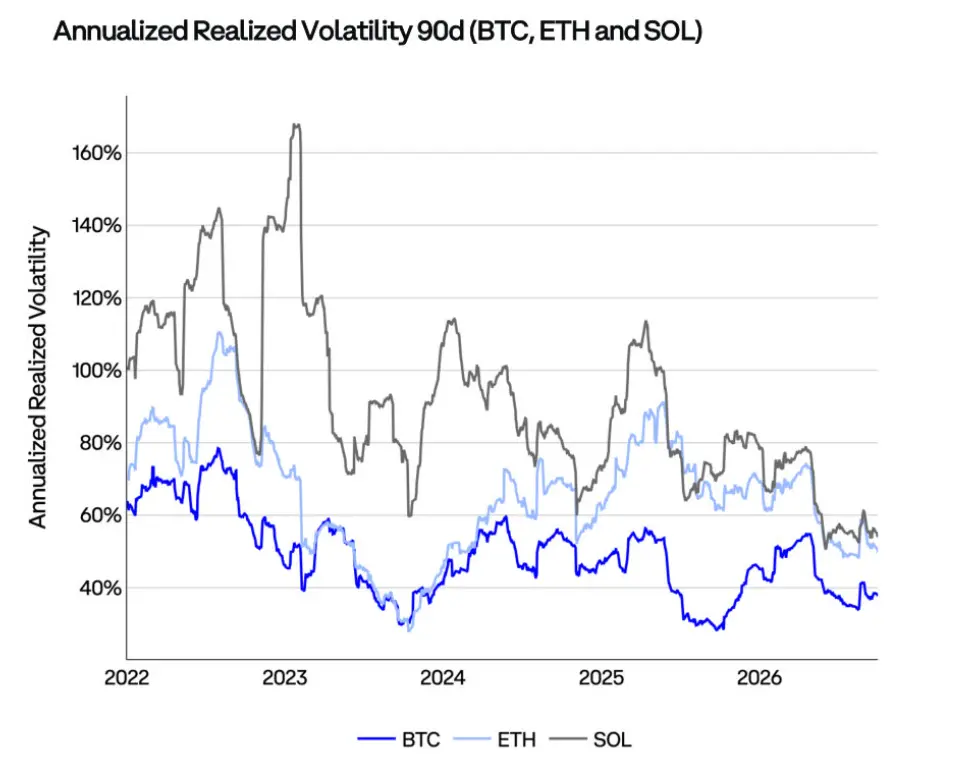
図:BTC、ETH、SOLの90日年率実現ボラティリティ、3ヶ月のローリングウィンドウに基づいて計算。
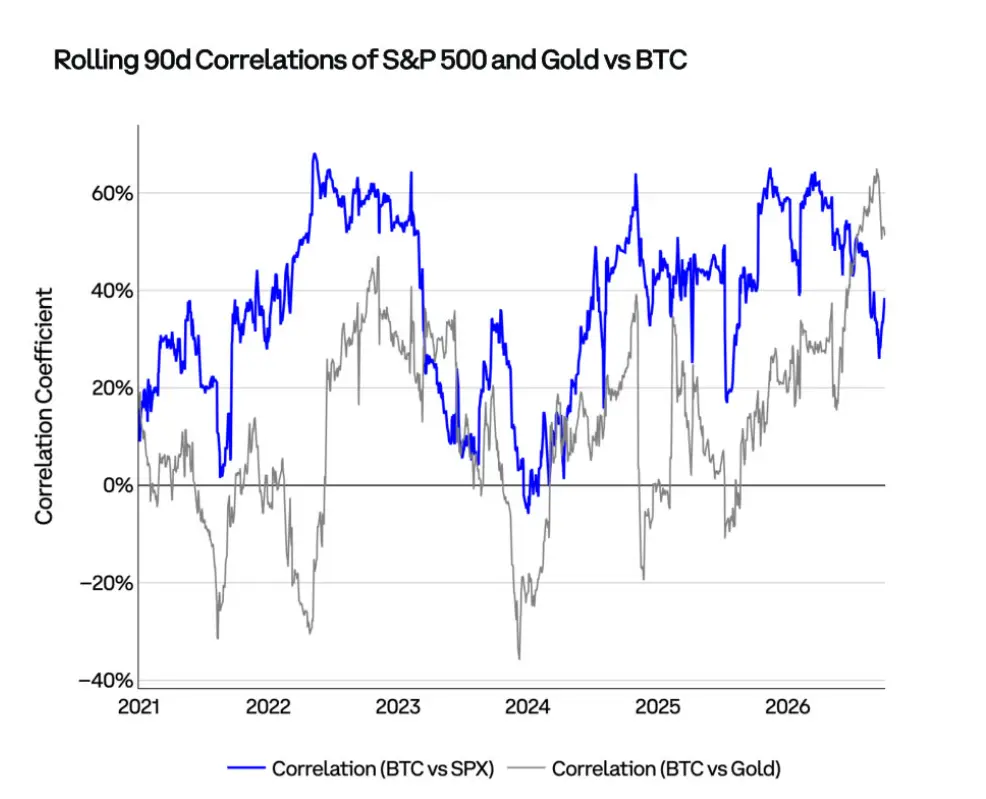
図:BTCとS&P 500指数、金の90日ローリング相関係数、3ヶ月のローリングウィンドウに基づいて計算。
現物ETFの資金流入
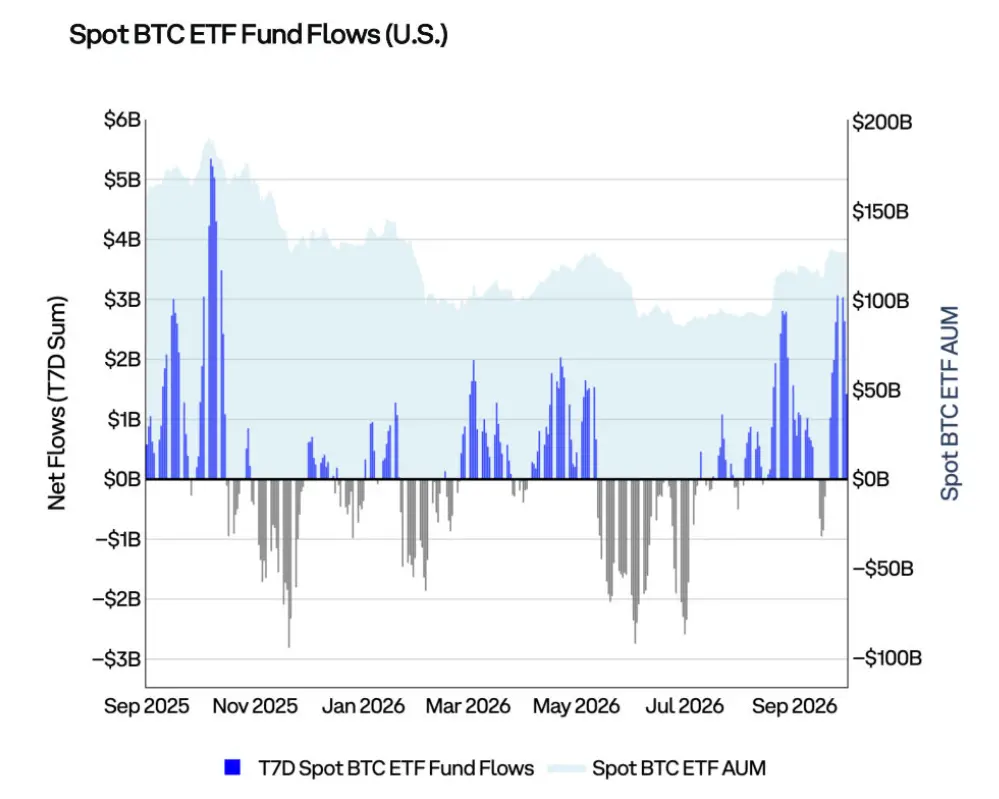
図:米国ビットコイン現物ETFの7日間累積純流入および資産管理規模(AUM)。
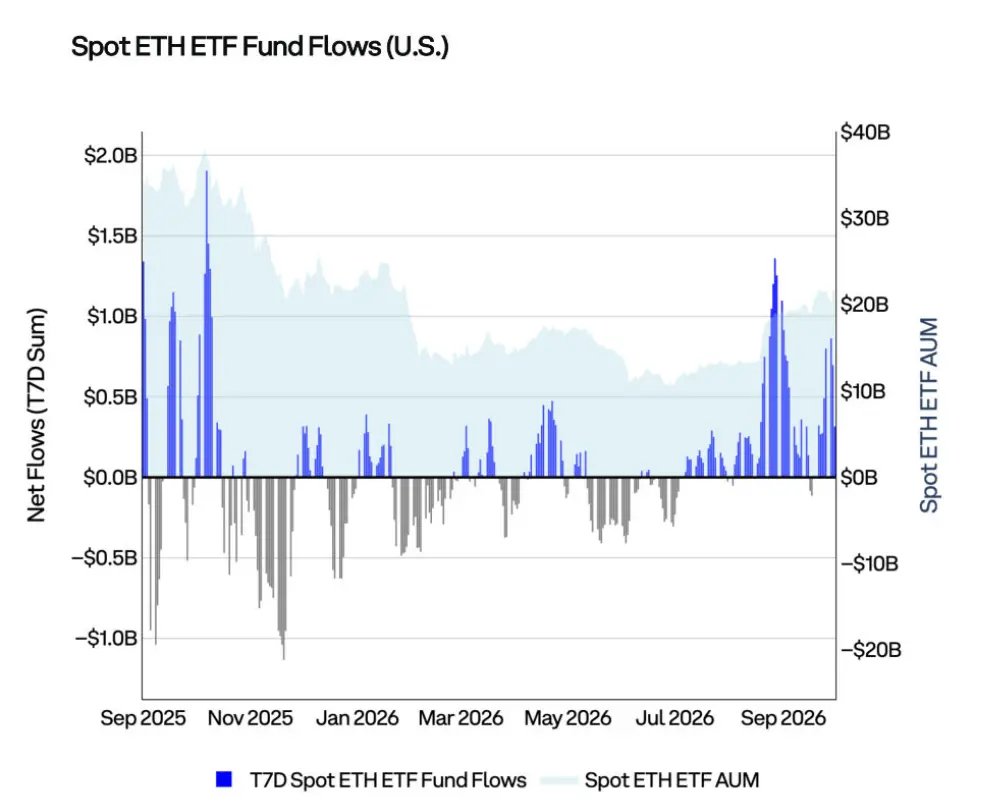
図:米国イーサリアム現物ETFの7日間累積純流入および資産管理規模(AUM)。
ステーブルコイン
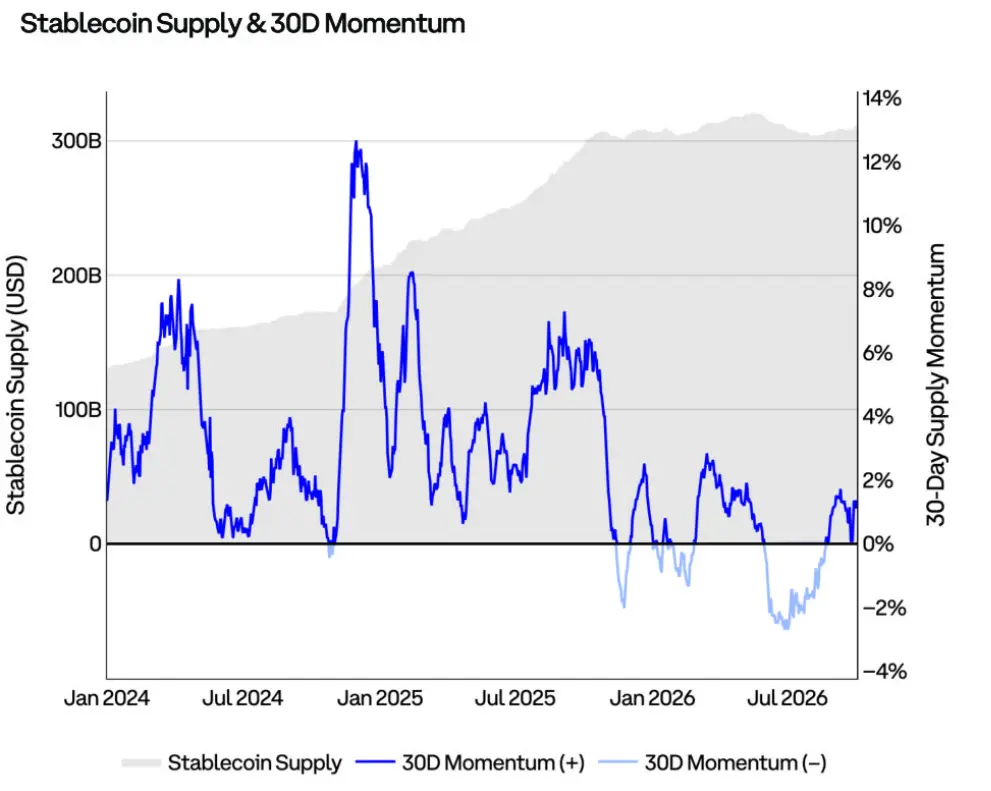
図:ステーブルコインの総供給量とその30日間の変化率、正の成長と負の成長を区別。
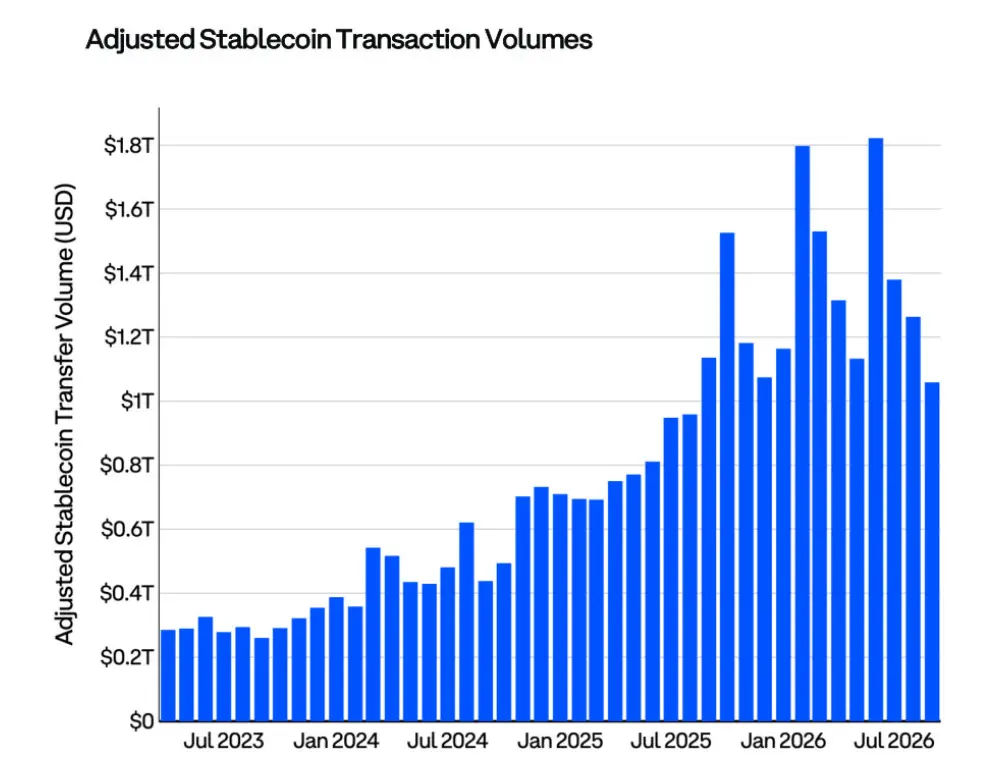
図:調整されたステーブルコインの送金取引量。
ビットコイン
ビットコイン(BTC)は、世界で初めて広く採用された暗号通貨です。区別すべきは、トークンとしての「bitcoin」と、その取引を支える「Bitcoin」ネットワークは異なるということです。このネットワークはブロックチェーンを通じて、インターネット上で安全かつスムーズなピアツーピア取引を可能にします。ビットコインのブロックチェーンは、すべてのビットコイン取引の履歴を含む公開台帳です。BTCは分散型であり、世界のどこにいる二人でも、銀行や政府、その他の機関を介さずにビットコインを送信できます。
- 開発者:ビットコインは中本聡によって作成されました。中本聡は、2008年のホワイトペーパーでこの技術を説明した個人またはチームのペンネームです。
- 参考価格:ビットコイン参考為替レート(BRR)、CME CF基準参考為替レート
- ブルームバーグコード:XBT Currency
- 流通供給量:2,009万枚
- 流通供給量の割合:95.7%
- インフレ率:0.8%
ビットコイン:核心要点
- 2026年第三四半期、ビットコインのデリバティブ未決済契約規模は36%増加し、約800億ドルに達しました。これは主にオプションによって推進されました。同時に、CME先物の年率ベースの基差は約4%から6%に拡大しました。未決済契約は価格の上昇に伴い回復しましたが、2025年10月の約1,140億ドルのピークを下回っています。
- 実体調整されたネット未実現利益損失(NUPL)は、2026年第三四半期にBTC市場の感情が徐々に回復していることを示しています。この指標は0.11から0.38に上昇し、「希望/恐怖」の範囲から「楽観/不安」の範囲に再び入っています。ただし、依然として「信念/否認」の範囲の0.48の閾値を下回っており、感情は正常に回復していますが、過熱には至っていません。
- 2026年第三四半期にビットコインが43%上昇したにもかかわらず、1年以上移動していないトークンは約34万枚のBTCが増加しました。同時に、過去3ヶ月内に移動があったトークンは、7月に2023年末以来の最低水準に達した後、16%増加しました。この組み合わせは、長期保有者が上昇期間中に引き続き保有している一方で、新しい市場参加者が戻り始めていることを示しています。
BTC指標マップ
このマップは、533組のオンチェーンとマクロ指標の系列をフィルタリングし、それらがビットコインのその後30日間のリターンとの関係を調査します。以下の条件を同時に満たす指標のみが表示されます:多重比較補正後に有意性検定を通過;現在の値と自身の中央値の距離が十分に大きく、検証に使用できる;信号の方向がその歴史的関係と一致している。四角の大きさはこの関係の信頼性を示し、色と数字は通常の水準に対する未来30日間のリターンの差を示し、単位はパーセントポイントです。
9月30日現在、533組の指標のうち41組が上記の検定を通過し、そのうち27組が未来30日間のリターンが通常の水準を下回ることを示しています。マクロ指標全体はややポジティブであり、ビットコインは小型株、長期米国債、金に対して強いですが、相対的なドルと新興市場のパフォーマンスが52週の高値から遠く離れているため、部分的に相殺されています。オンチェーン指標はより明らかに弱く、9組中8組が第三四半期の上昇後、リターンが通常の水準を下回る可能性を示しています。
これらの信号の組み合わせは、短期的な調整を示唆しているようであり、トレンドの反転ではありません。オンチェーン指標の中で、最大の負担は利益供給量の割合、未決済契約と時価総額の比率、上昇日のオンチェーン取引量が下落日よりも弱いことから来ています。
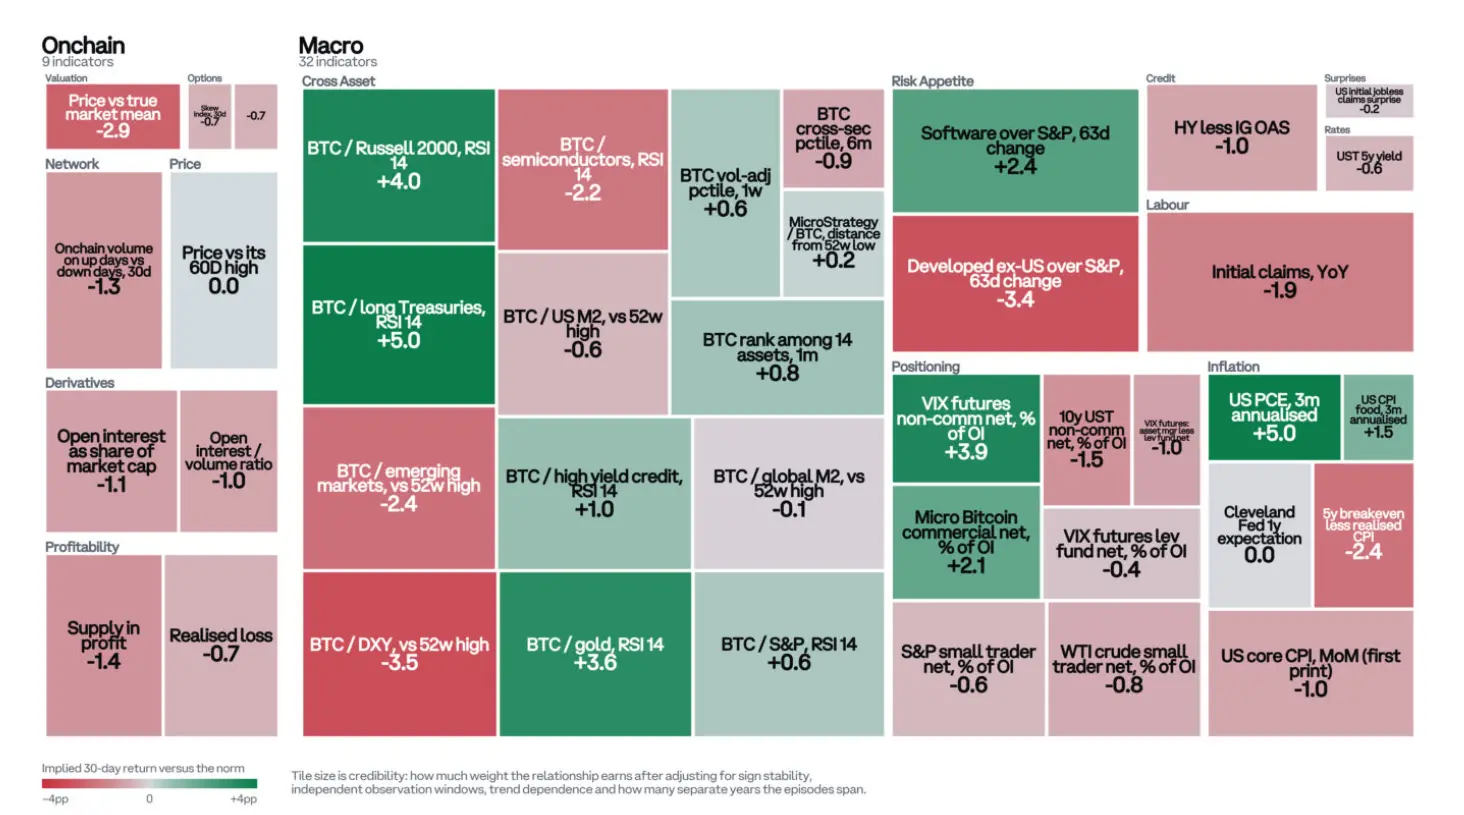
図:BTC指標マップ、9組のオンチェーン指標と32組のマクロ指標に分かれており、緑は期待される30日間のリターンが通常の水準を上回ることを示し、赤は下回ることを示します。
BTCサポートレベルとレジスタンスレベル
このヒートマップは、4時間K線で確認された価格の転換点に基づいてサポートレベルとレジスタンスレベルを示しています。各転換点の取引量は、より狭い価格帯に割り当てられ、その価格が再度テストされる前により高い重みを与え、時間とともに徐々に減少します。したがって、色が濃いほど、市場でより重要な価格帯を示します。青は現価格の下のサポートを示し、灰色は現価格の上のレジスタンスを示します。
2026年第三四半期末、ビットコインの価格は約83,600ドルです。最近のレジスタンスレベルは87,000ドルから87,800ドルで、9月の高値を制限する領域です;やや高い約90,000ドルから94,000ドルの範囲には、より密集したコスト供給があります。下方で最も強いサポートゾーンは74,500ドルから75,200ドルであり、短期保有者の73,500ドルのコスト基盤をわずかに上回っています;約71,200ドルの200日移動平均線は第二のサポートを提供します。
この分布は、価格が7万ドルを超えて戻ると、複数の重なり合ったサポートに直面することを示しています。これは、私たちがこの領域を買い増しの機会と見なす判断と一致しています。さらに深いサポートレベルは58,000ドル近くにあり、今四半期の低点が存在します。
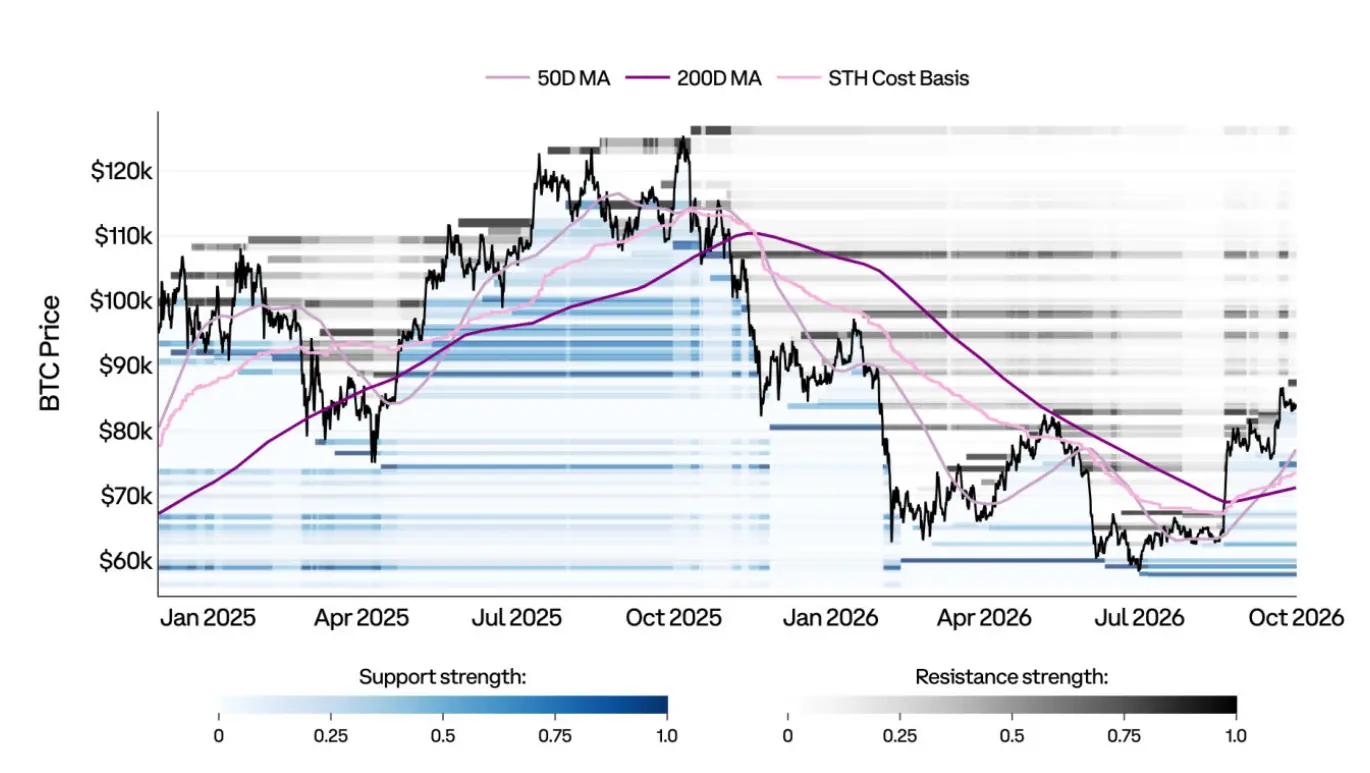
図:BTCサポートレベルとレジスタンスレベルのヒートマップで、50日移動平均線、200日移動平均線、短期保有者のコストが重ねられています。
BTC実体調整されたネット未実現利益損失(NUPL)
ネット未実現利益損失(NUPL)は、相対的な未実現利益と相対的な未実現損失の差です。図中の各区間は、異なる視点からの投資家の感情を反映するために使用されます。市場が予測困難なため、各段階は相反する意味を持つ2つの言葉で表現されます。これらの段階は、伝統的な市場サイクルに従います:市場が深刻なベアマーケットから回復する際には、「降伏 → 希望 → 楽観 → 信念 → 狂熱」を順に経験することが多いです;一方、歴史的な新高値を記録した後にベアマーケットに入る際には、「貪欲 → 否認 → 不安 → 恐怖 → 降伏」を順に経験する可能性があります。
実体調整されたNUPLは、NUPLの改良版であり、同一実体の異なるアドレス間の取引、すなわち「内部取引」を除外します。したがって、実体調整されたNUPLは、実際の経済活動のみを考慮し、未調整のUTXOベースのバージョンよりも市場信号をより良く提供します。
価格が上昇するにつれて、投資家の感情は2026年第三四半期に徐々に回復しました。NUPLは0.11から0.38に上昇し、「希望/恐怖」の範囲から「楽観/不安」の範囲に戻りましたが、「信念/否認」の閾値を明らかに下回っています。
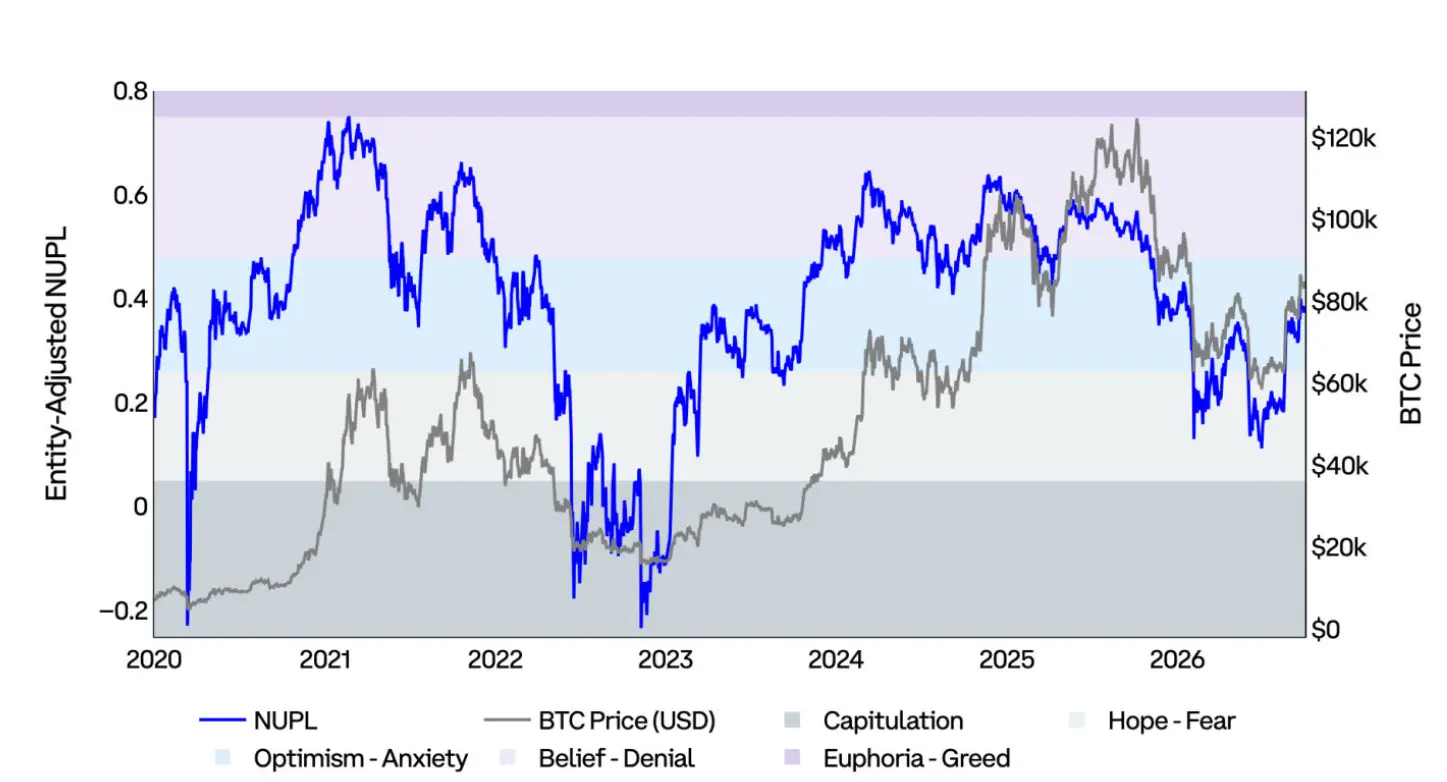
図:実体調整されたBTCネット未実現利益損失とBTC価格、および異なる感情区間を示しています。
BTC実現価格とMVRV
実現価格(または「オンチェーンコスト基盤」)は、各ビットコインの最後のオンチェーン取引が発生した日の価格で評価され、すべてのビットコイン供給量の平均価格を計算します。
MVRV比率は、市場価値(現物価格)と実現価値(実現価格)を比較し、投資家の未実現利益損失の倍数を測定します:
- MVRVが2.0の場合:価格は平均コストの2倍(平均保有者のリターンは2倍)。
- MVRVが1.0の場合:価格は平均コストと等しい(平均保有者は損益分岐点にいます)。
- MVRVが0.85の場合:価格は平均コストより15%低い(平均保有者は15%の損失)。
MVRVの極端な値は、市場が過熱または過小評価されている時期や、投資家の利益レベルが平均から大きく逸脱している時期を特定するのに役立ちます。
2026年第三四半期、価格が回復するにつれて、MVRVは1.10から1.56に上昇しましたが、2020年以来の中位数1.76を下回っています。
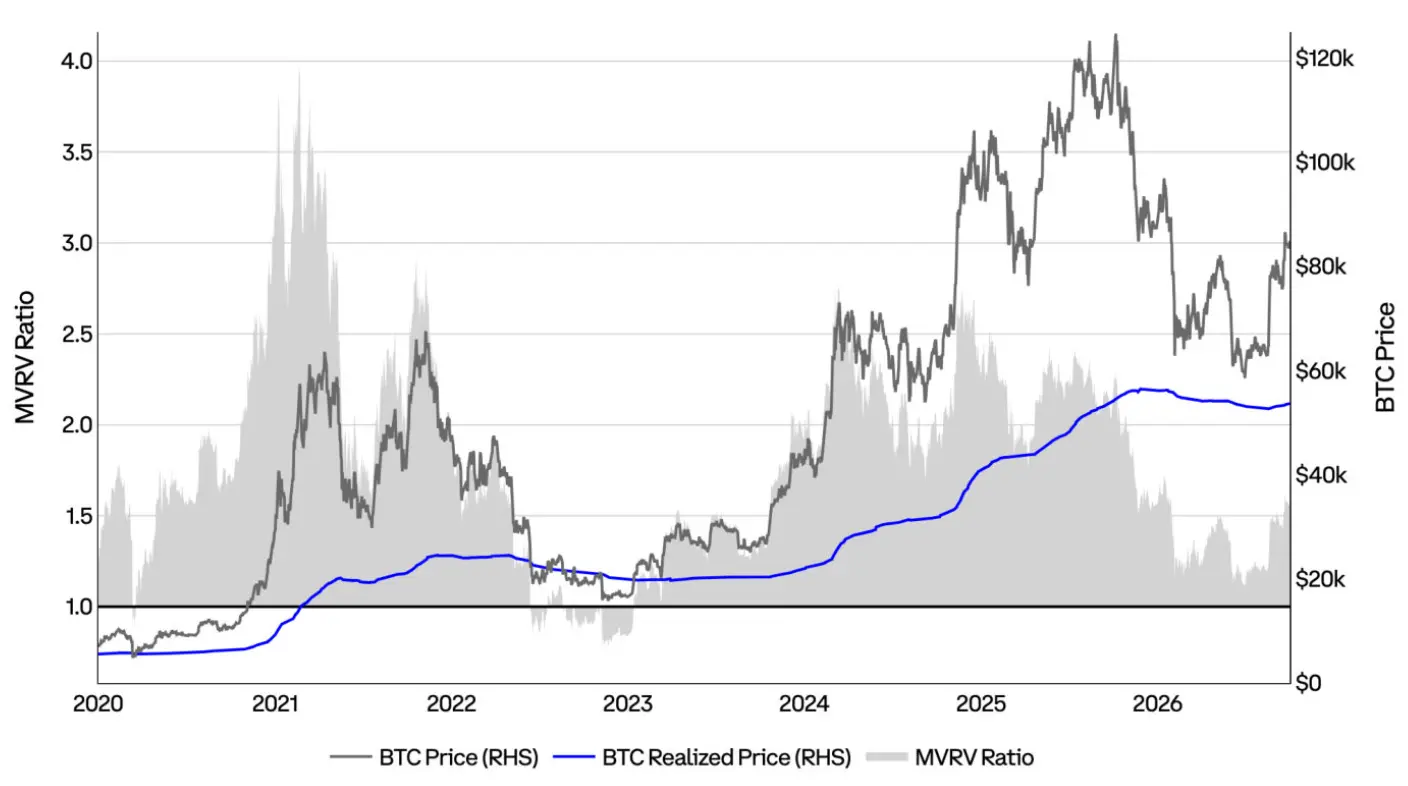
図:BTC現物価格、実現価格とMVRV比率。
BTC供給量の利益損失状態
この図は、利益状態にあるBTCの総供給量に対する割合を示し、正、負1の標準偏差の2本の統計界線を設定しています。これらはそれぞれ重要な警告区と買い増し区を表します。この指標は、投資家のポジション状況を理解し、どの時期に大部分の供給量が利益または損失状態にあるかを評価するのに役立ちます。
2026年第三四半期、この指標は46%から71%に上昇し、負1の標準偏差界線を再び超え、歴史的な買い増し区を離れましたが、91%の警告ラインを明らかに下回っています。
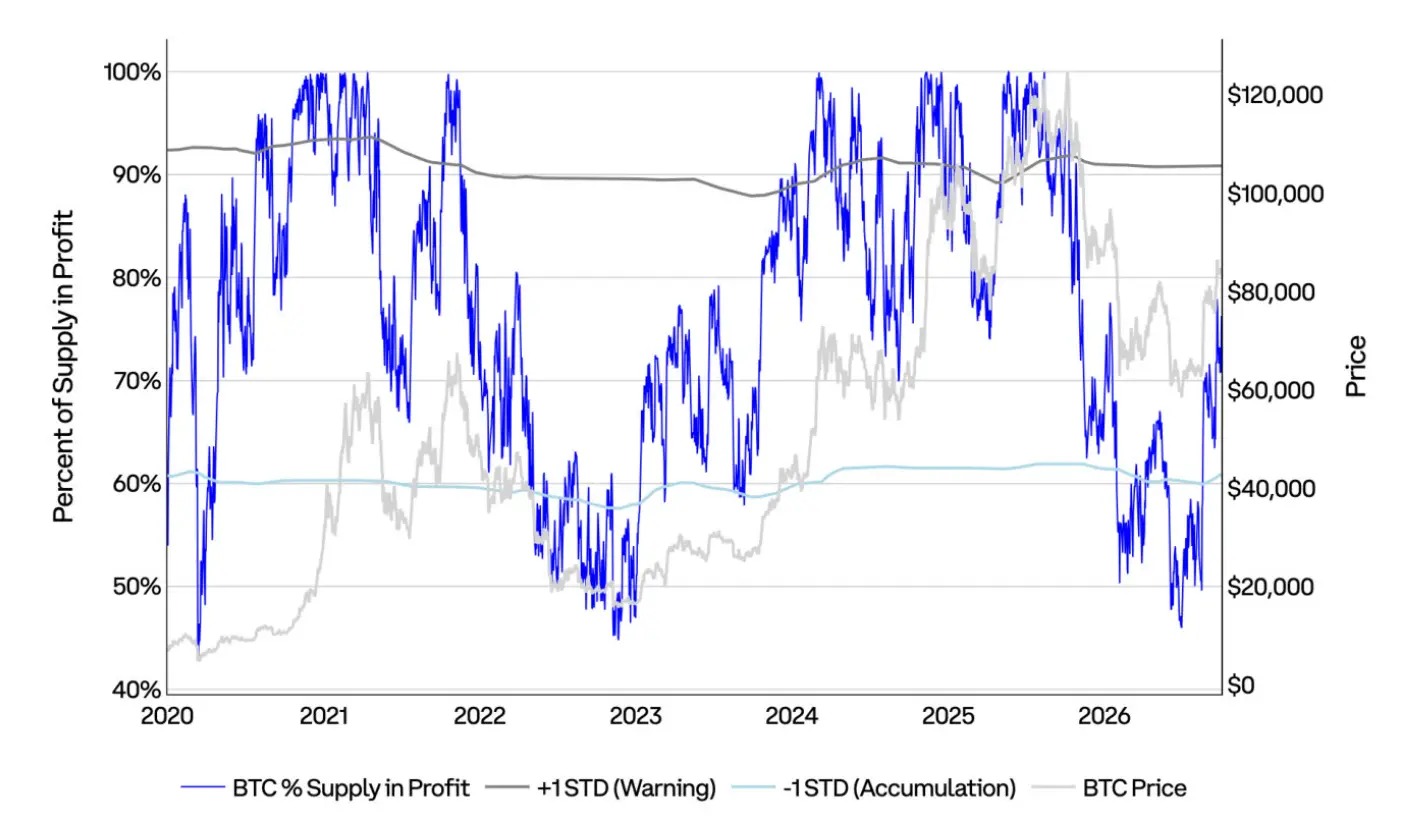
図:BTC利益供給量の割合、正1の標準偏差警告ライン、負1の標準偏差買い増しライン、およびBTC価格。
BTC眠っている供給量と活発な供給量
この図は、少なくとも1年間移動がなかったBTCの流通供給量と、短期間(3ヶ月未満)に活動があったBTCの流通供給量を比較しています。
過去3ヶ月内に最後に移動があったBTCの数量は、7月に2023年末以来の最低水準に達した後、2026年第三四半期に16%増加しました。この上昇により、一部の供給量が再び流通に戻りました。同時に、1年以上移動していない供給量は約34万枚のBTCが増加し、長期保有者が上昇期間中に大体保有を続けていることを示しています。
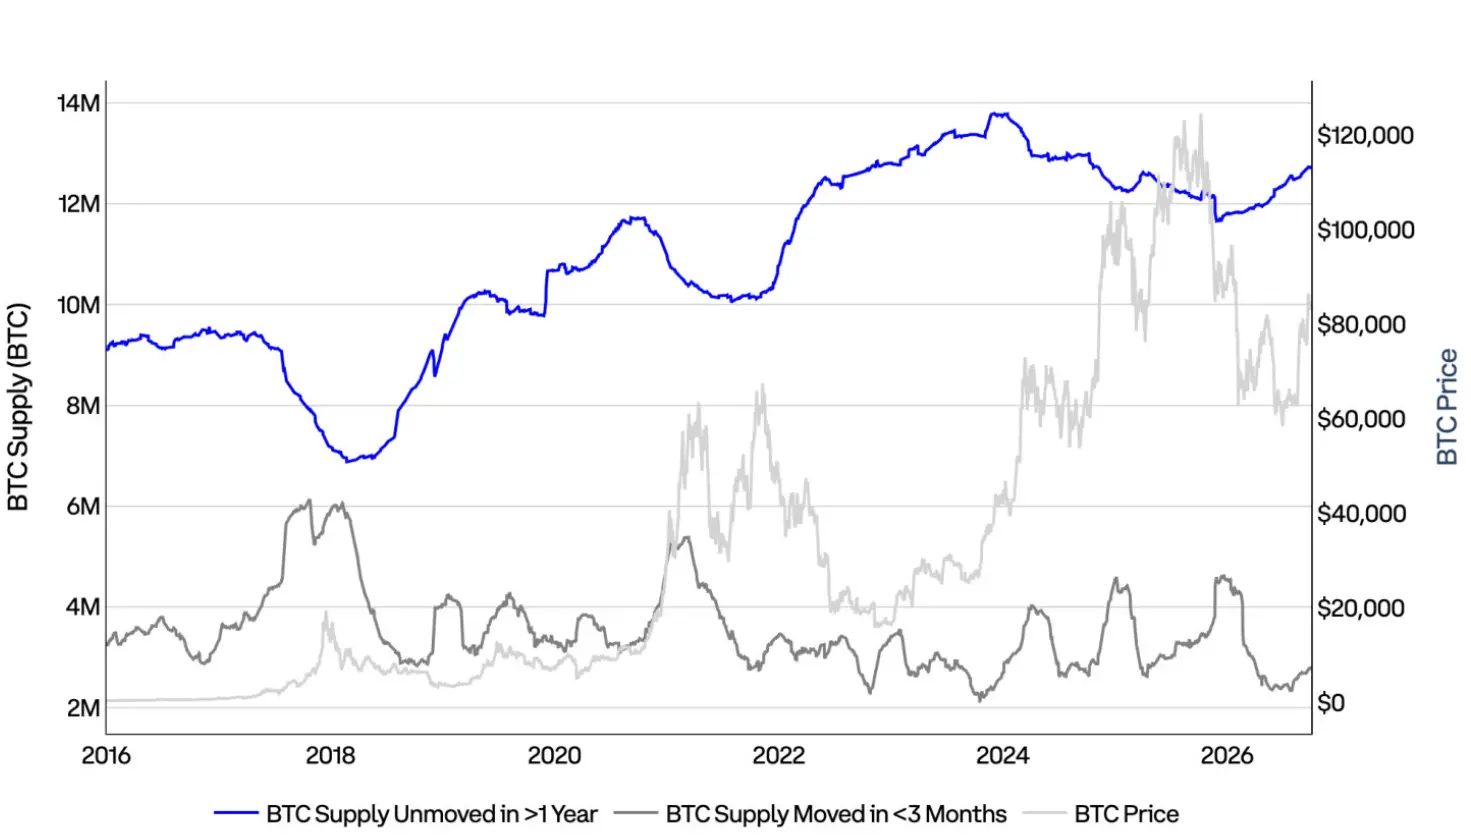
図:1年以上移動していないBTC供給量、過去3ヶ月内に移動したBTC供給量、およびBTC価格。
BTCプエル倍数(30日平均)
プエル倍数(Puell Multiple)は、基礎的なオンチェーン指標であり、ビットコイン分析に広く使用され、マイニングの基本面に対する資産の評価を測定します。具体的な計算方法は、BTCの毎日の新規発行量のドル価値を、その日の発行価値の365日移動平均で割ることです。
この計算は、ビットコイン価格が明らかに過売または過買であるかどうかを判断するのに役立ち、特に歴史的な平均マイニング収入と比較する際に重要です。これは、歴史的な常態に対するマイナーの売却圧力と収入状況を反映しています。
2026年第三四半期、プール倍率は0.67から1.02に回復し、減少している年間平均0.83を再び上回りました。これは、価格の上昇に伴い、マイナーの収入が過去1年間の通常の水準に戻ったことを示しています。
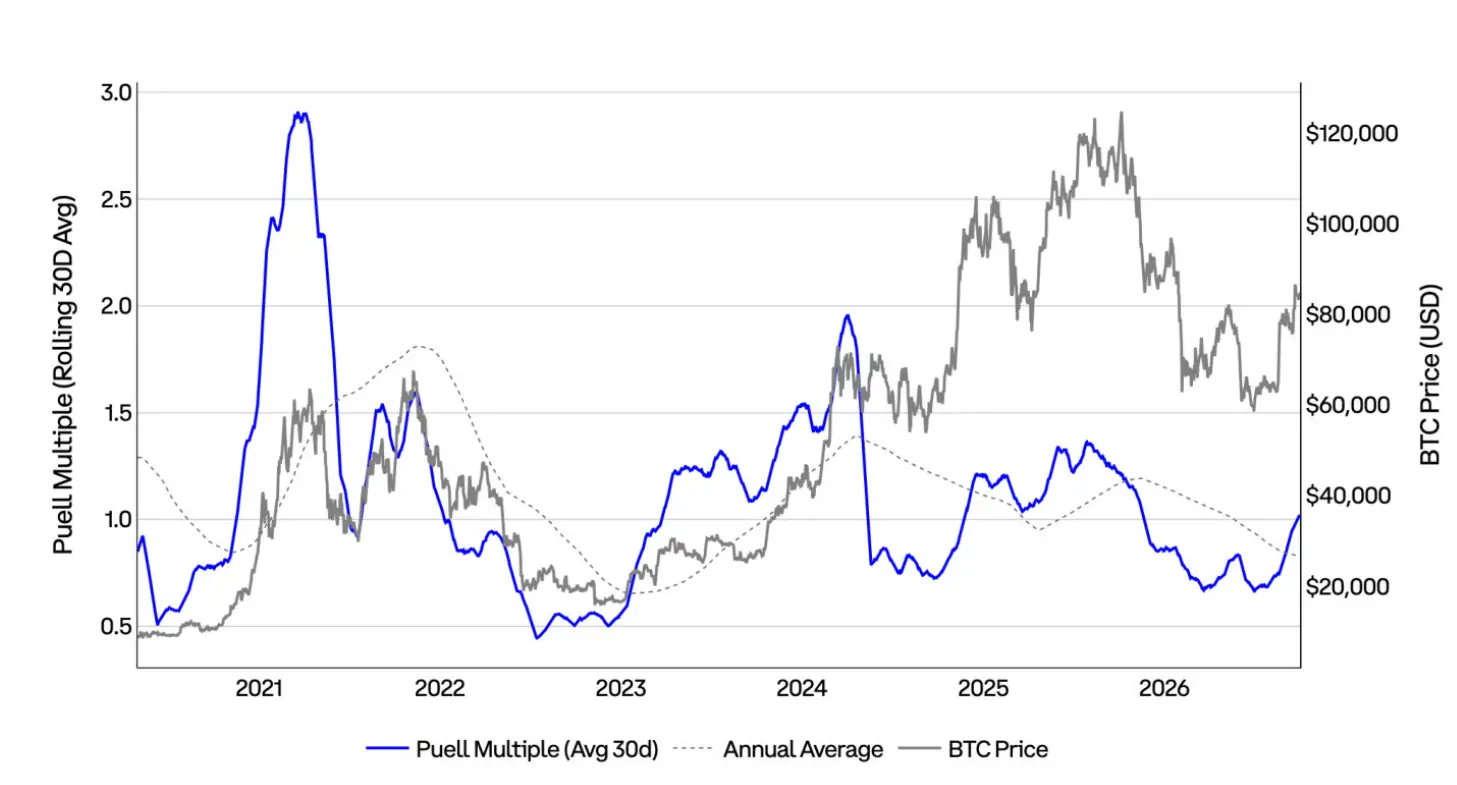
図:BTCプール倍率の30日間の移動平均、年間平均、およびBTC価格。
BTC長期保有者の純保有変化
この図は、長期保有者(LTH、保有期間155日以上)の純保有変化と取引所の純保有変化を比較しています。私たちは、長期保有者の保有が増加し、取引所の保有が減少していることは、投資家が積極的に保有を増やしている可能性を示していると考えています。
この枠組みを2026年第三四半期に適用すると、長期保有者は7月に引き続き保有を増やしましたが、8月に価格が突破した前後で、トークンが再び取引所に流入するにつれて、彼らはわずかに純売却に転じました。9月には、これらの2つのトレンドが逆転しました:長期保有者の純保有変化は再び正に転じ、取引所の残高は減少し始めました。
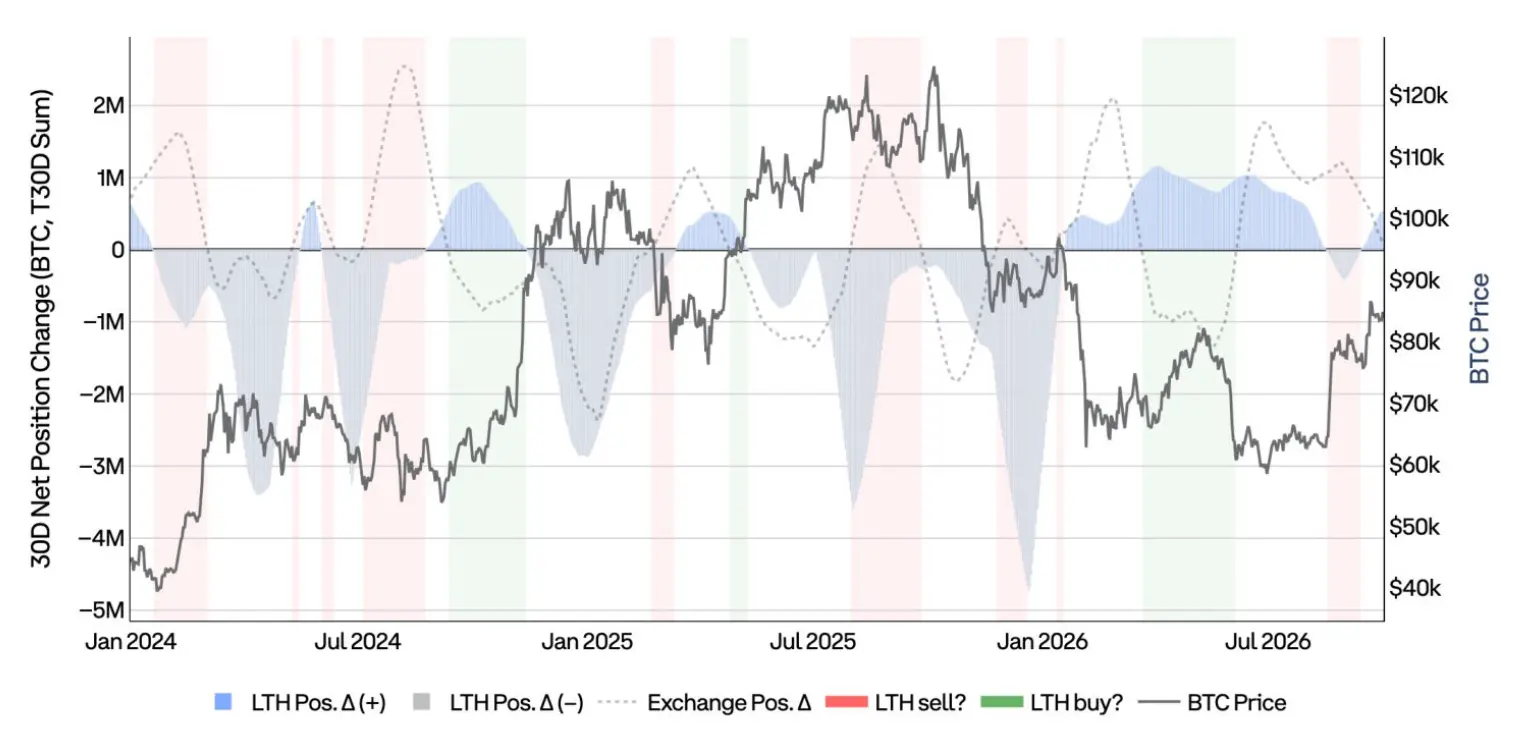
図:長期保有者の保有と取引所の保有の30日間の純変化、およびBTC価格。
BTCデリバティブ市場
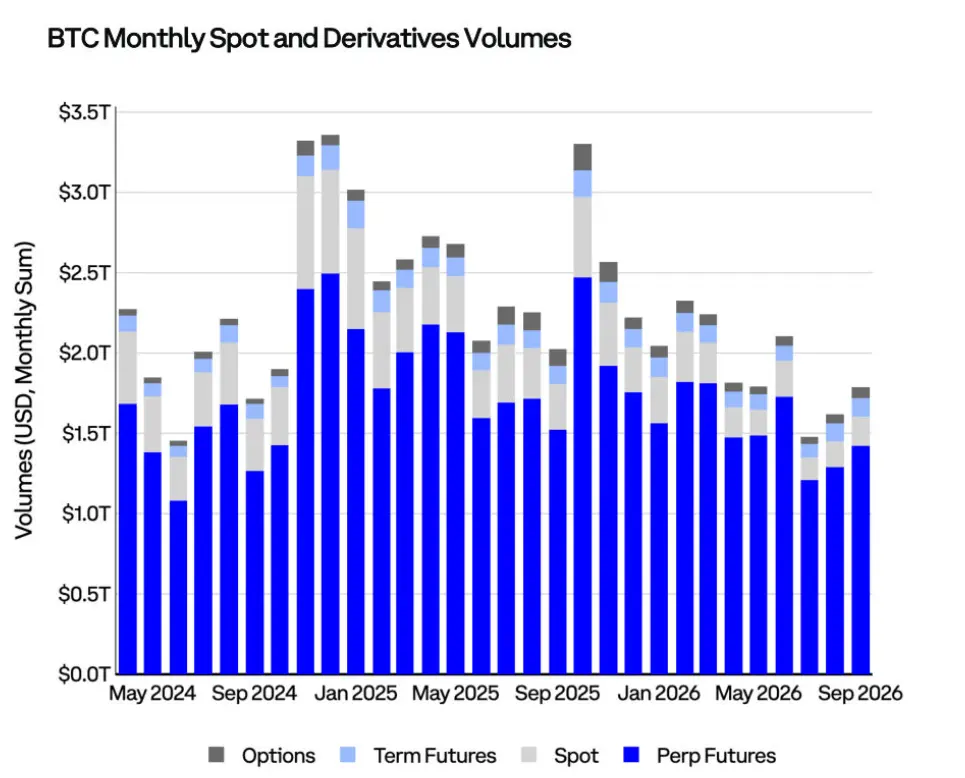
図:BTCの月間現物、永続契約、定期先物およびオプションの取引量。
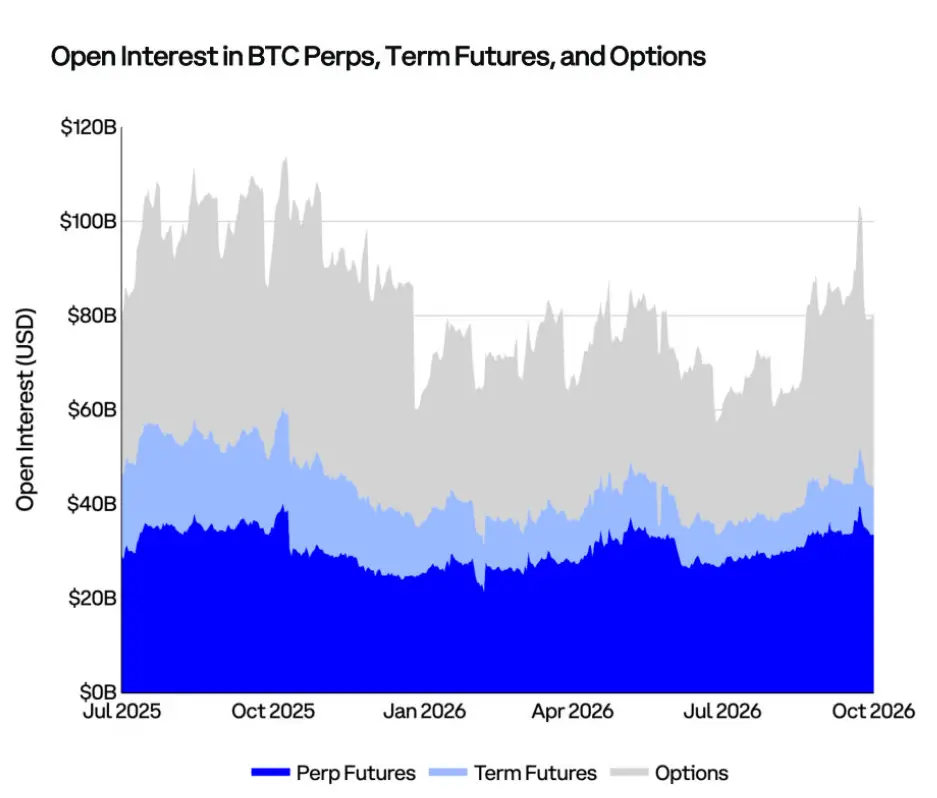
図:BTCの永続契約、定期先物およびオプションの未決済契約の米ドル名目価値。
イーサリアム
イーサリアムはオープンソースのブロックチェーンプラットフォームで、開発者はその上で分散型アプリケーション(dApp)を実行し、スマートコントラクトを作成および展開できます。イーサ(ETH)はイーサリアムネットワークのネイティブ暗号通貨であり、その時価総額はすべての暗号通貨の中でビットコインに次いで2位です。
- 開発者:イーサリアムはヴィタリック・ブテリンによって提案され、彼は2014年にホワイトペーパーを発表し、2015年にこのプロジェクトを開始しました。共同創設者にはギャビン・ウッド、チャールズ・ホスキンソン、アンソニー・ディ・イオリオ、ジョセフ・ルービンが含まれます。
- 参考価格:イーサの参考為替レート(ETHUSD_RR)、CME CF基準参考為替レート
- ブルームバーグコード:XET Currency
- 流通供給量:1.222億枚
- DeFi総ロック価値:533億ドル
- インフレ率:0.88%
イーサリアム:核心要点
- 2026年第三四半期、1年以上移動していないETH供給量が7%増加し、6,670万枚に達しました;過去3ヶ月内に最後に移動したトークンは18%減少し、1,100万枚に減少しました。これは、保有者が上昇期間中に大体保有を続けていることを示しています。
- 2026年第三四半期にイーサが71%上昇する中、ETH市場の感情を測る未実現損益(NUPL)は-0.31から0.22に回復し、この指標は「降伏」ゾーンから「楽観/不安」ゾーンに移行しました。MVRVは0.70から1.19に上昇し、平均保有者は5月以来初めて再び利益を得ました。
- 2026年第三四半期、イーサリアムのDeFi TVLは370億ドルから530億ドルに増加しました。1年間の連続的な減少の後、L2が占めるステーブルコインの価値のシェアが回復し始めました。アメリカのイーサ現物ETFはこの四半期に31億ドルの純流入があり、上半期の資金流出を逆転させ、資産規模も106億ドルから216億ドルに増加しました。9月にはL2の手数料が大幅に増加し、主に当月の第一週にロビンフッドの二層ネットワークでの活動のピークによって推進されました。総じて、これらのデータは、価格の回復に伴い、エコシステムへの参加範囲も拡大していることを示しています。
ETHサポートレベルとレジスタンスレベル
このヒートマップは、4時間のK線で確認された価格の転換点に基づいて、サポートレベルとレジスタンスレベルを示しています。各転換点の取引量は、価格がその位置を再テストする前により高い重みを与えられ、時間とともに徐々に減衰します。したがって、色が濃い区間は、市場においてより重要な価格を示します。青は現価格下のサポートを、灰色は現価格上のレジスタンスを示します。
2026年第三四半期末、イーサの価格は約2,685ドルで、2,685ドルから2,695ドルのレジスタンスゾーンの下にあり、同時に2,640ドルから2,685ドルのサポートゾーンのわずか上にあります。8月の突破後、価格は狭い密集取引ゾーンに入りました。さらに下に最も強いサポートゾーンは2,335ドルから2,380ドルにあり、その後は約2,265ドルの市場コスト基盤と約2,105ドルの200日移動平均線があります。
9月2日の約2,355ドルの安値はこのサポートゾーン内にあり、その後の月の間、イーサはこのゾーンの上に維持されました。このような弾力性は、上半期と対照的であり、その時は価格がほとんどの時間市場コスト基盤を下回っていました。本四半期の約2,800ドルの高値は、依然として突破が必要な価格です。
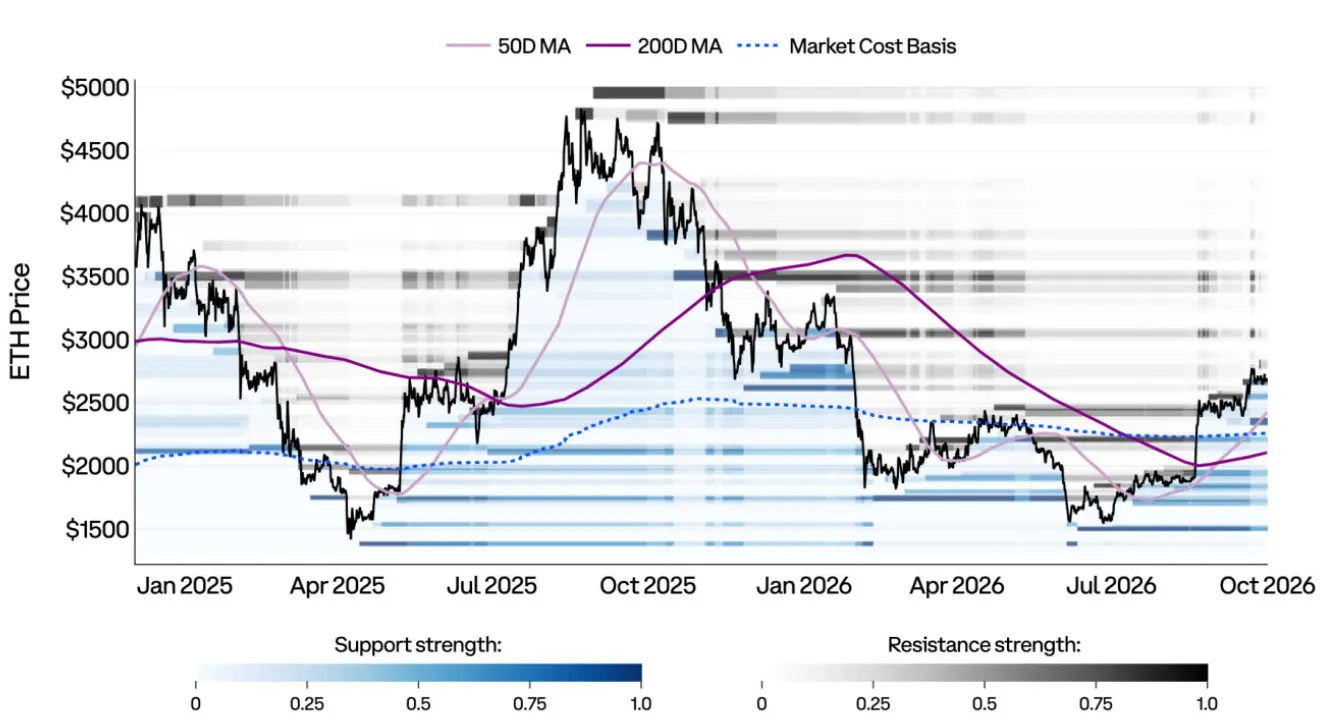
図:ETHサポートレベルとレジスタンスレベルのヒートマップ、50日移動平均線、200日移動平均線および市場コスト基盤を重ねています。
ETH未実現損益(NUPL)
この図は、未実現損益(NUPL)を通じて投資家の感情を測定します。この指標は、相対的な未実現利益と相対的な未実現損失の差です。図中の各区間は、異なる視点からの投資家の感情を反映するために使用されます。市場が予測困難であるため、各段階は2つの意味が反対の言葉で説明されています。これらの段階は、伝統的な市場サイクルに従います:市場が深刻なベアマーケットから回復する際には、通常「降伏 → 希望 → 楽観 → 信念 → 狂熱」を順に経験します;歴史的な高値を記録した後にベアマーケットに入ると、通常「貪欲 → 否認 → 不安 → 恐怖 → 降伏」を順に経験する可能性があります。
2026年第三四半期、イーサは71%上昇し、ETHは「降伏」段階から回復し、NUPLは-0.31から0.22に上昇し、四半期末には平均保有者が再び利益を得る状態に戻りました。
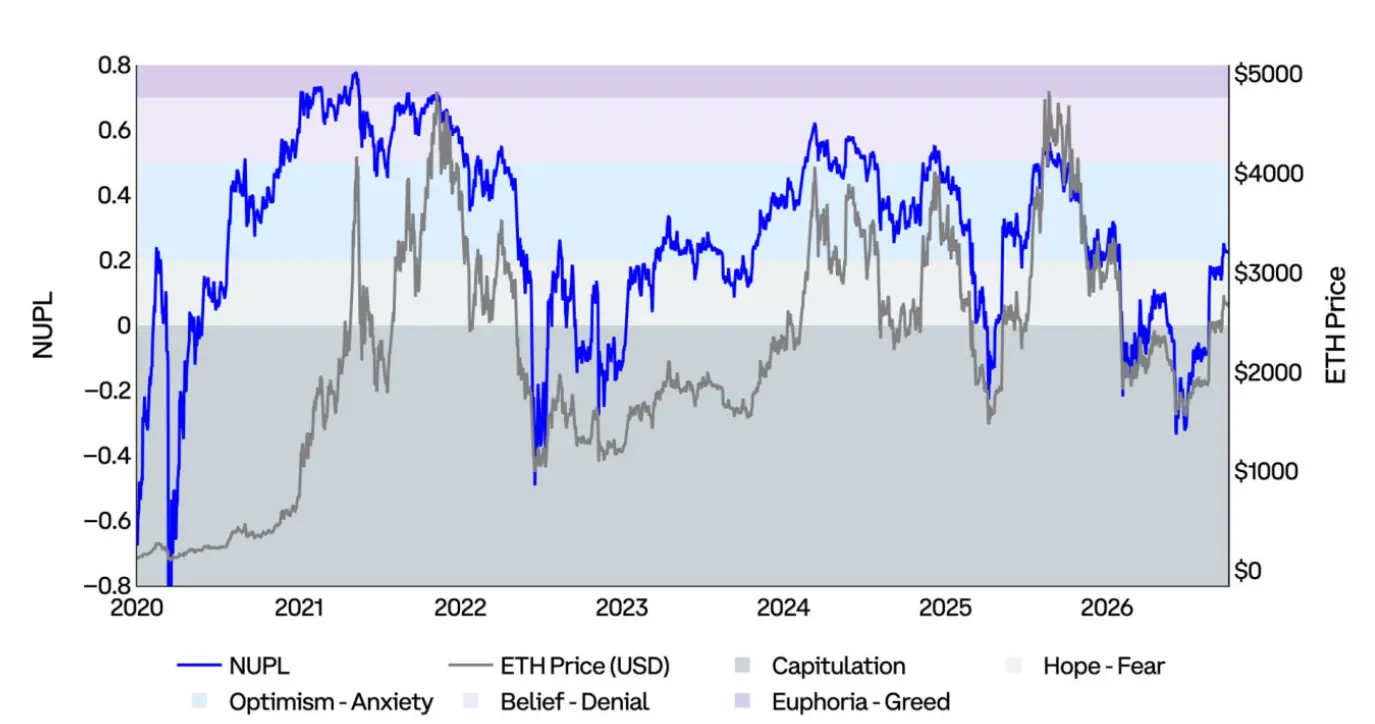
図:ETH未実現損益とETH価格、および異なる感情区間を示しています。
ETH実現価格とMVRV
実現価格(または「オンチェーンコスト基盤」)は、各イーサの最後のオンチェーン取引が発生した日の価格で評価され、すべてのイーサ供給量の平均価格を計算します。
MVRV比率は、市場価値(現物価格)と実現価値(実現価格)を比較し、投資家の未実現損益の倍数を測定します:
- MVRVが2.0の場合:価格は平均コストの2倍(平均保有者のリターンは2倍)。
- MVRVが1.0の場合:価格は平均コストと等しい(平均保有者は損益分岐点にいます)。
- MVRVが0.85の場合:価格は平均コストより15%低い(平均保有者は15%の損失を抱えています)。
MVRVの極端な値は、市場が過熱または過小評価されている時期を特定し、投資家の利益レベルが平均から大きく逸脱する時期を識別するのに役立ちます。
2026年第三四半期、イーサは71%上昇し、MVRVは0.70から1.19に上昇し、平均保有者は5月以来初めて再び利益を得ました。MVRVは2020年以来の中央値1.3を下回っており、価格が上昇しているにもかかわらず、評価は依然として穏やかであることを示しています。
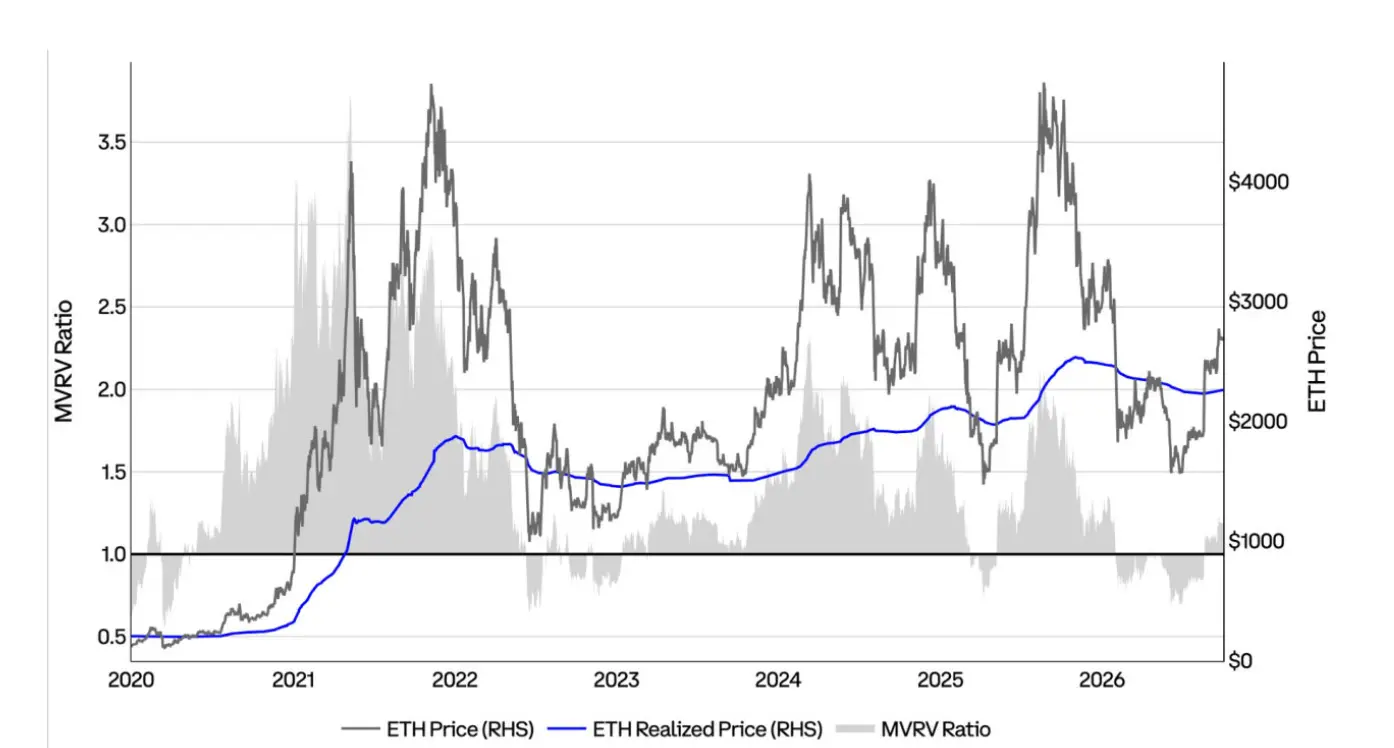
図:ETH現物価格、実現価格およびMVRV比率。
ETH供給量の利益と損失の状態
この図は、利益状態にあるETHが総供給量に占める割合を示し、正、負1個の標準偏差の2つの統計界線を設定しています。これらはそれぞれ重要な警告区と増持区を表しています。この指標は、投資家の保有状況を理解し、どの時期に大部分の供給量が利益または損失状態にあるかを評価するのに役立ちます。
2026年第三四半期、この指標は28%から63%に上昇し、負1個の標準偏差界線を再び上回り、歴史的な増持区から離れましたが、87%の警告ラインには依然として明らかに低い状態です。
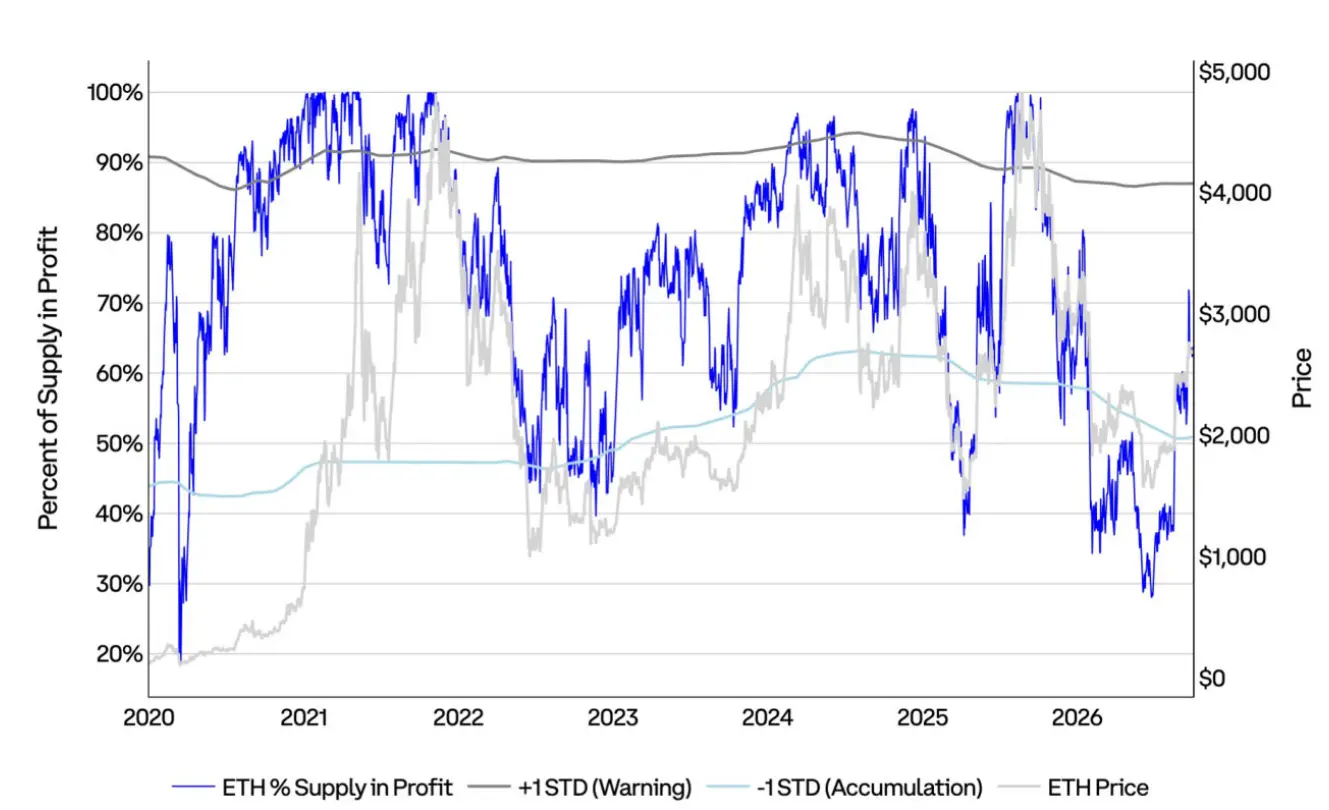
図:ETH利益供給量の割合、正1個の標準偏差警告ライン、負1個の標準偏差増持ライン、およびETH価格。
ETH沈黙供給量と活発供給量
この図は、少なくとも1年間移動していないETHの流通供給量と、短期間内(3ヶ月未満)に活動があったETHの流通供給量を比較しています。
2026年第三四半期、1年以上移動していないETH供給量が7%増加し、過去3ヶ月内に最後に移動したトークンは18%減少し、1,100万枚に減少しました。これは、保有者が上昇期間中に大体保有を続けていることを示しています。
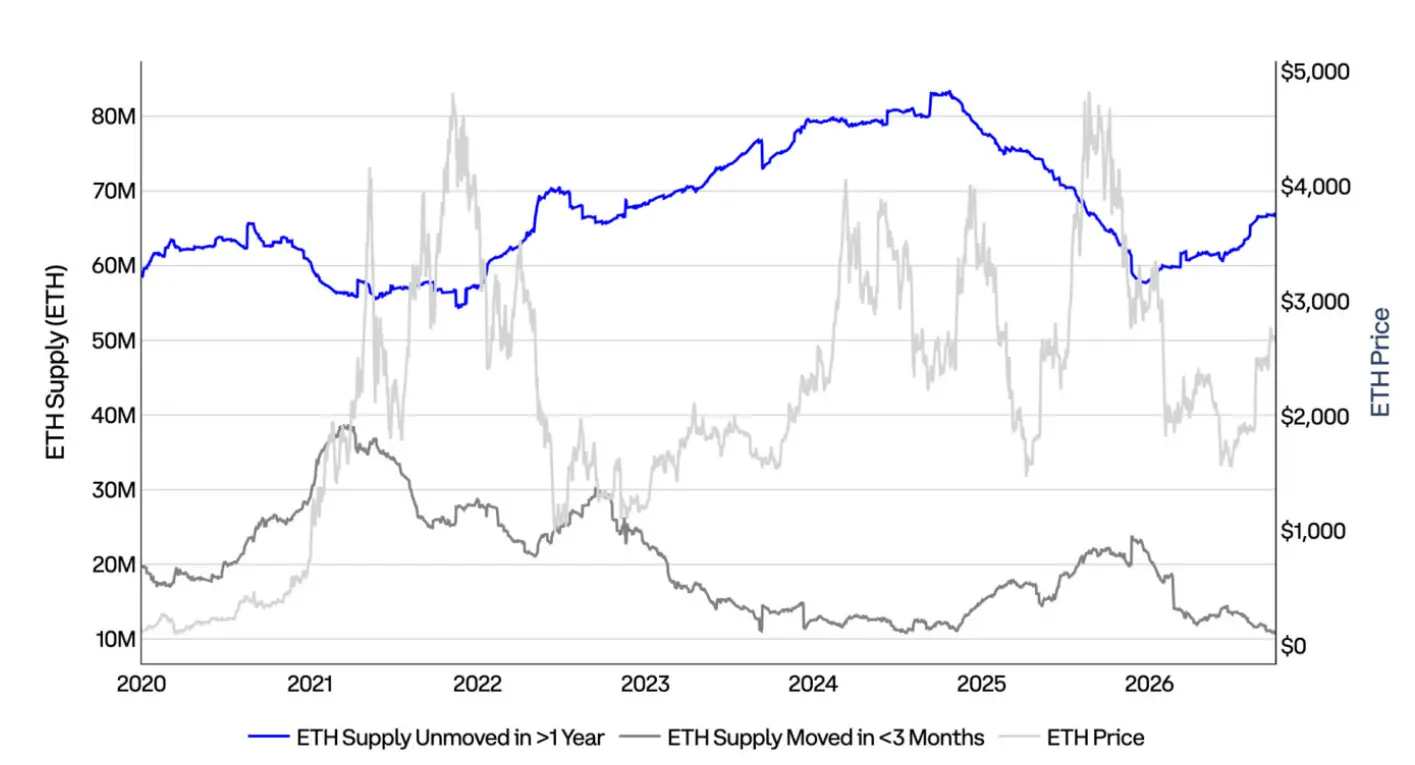
図:1年以上移動していないETH供給量、過去3ヶ月内に移動したETH供給量、およびETH価格。
ETHデリバティブ市場
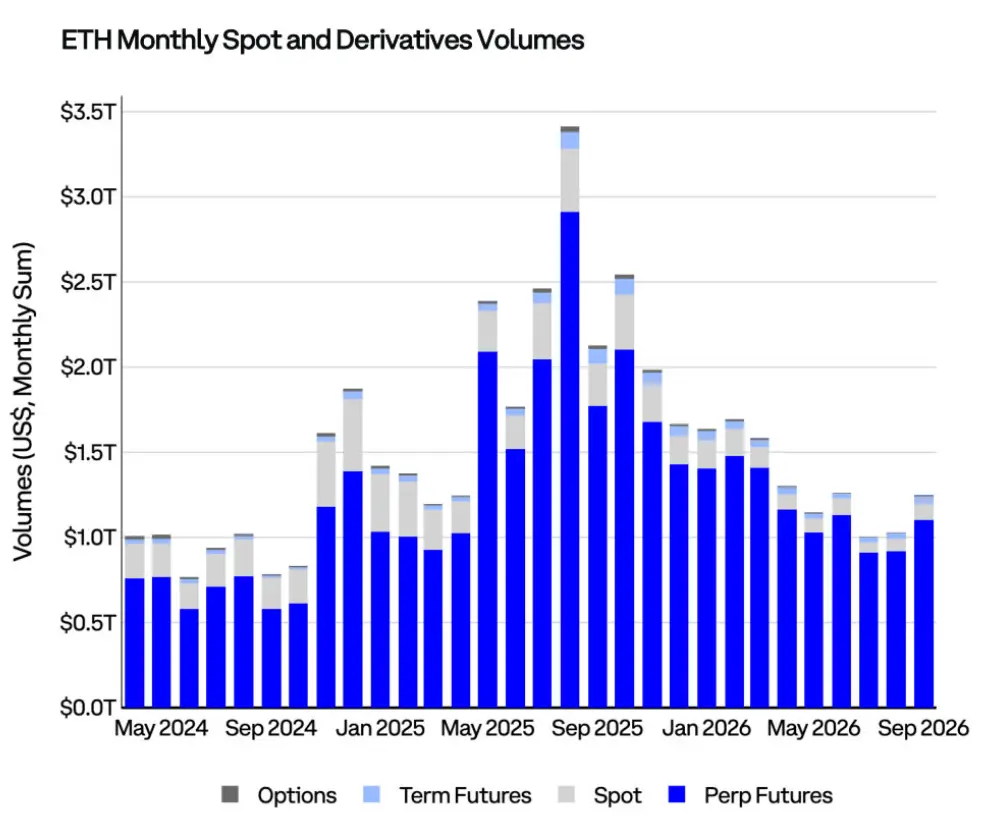
図:ETHの月間現物、永続契約、定期先物およびオプションの取引量。
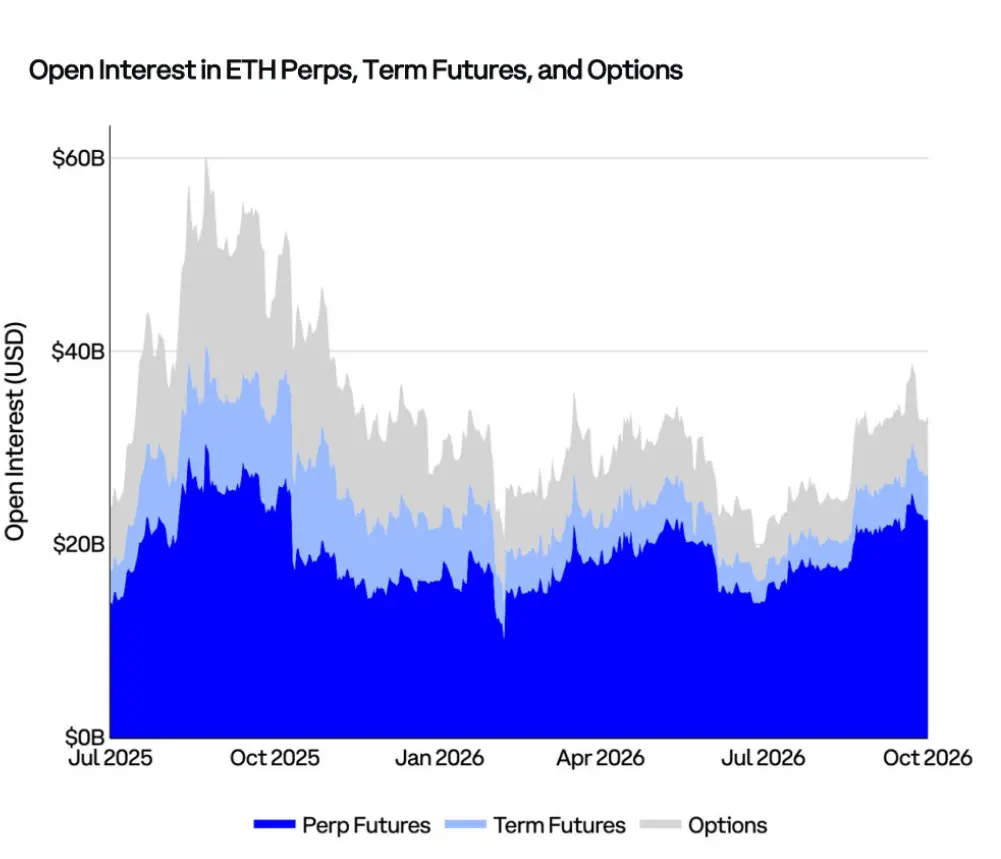
図:ETH 永続契約、定期先物およびオプションの未決済契約の米ドル名目価値。
L2 とイーサリアムメインネット
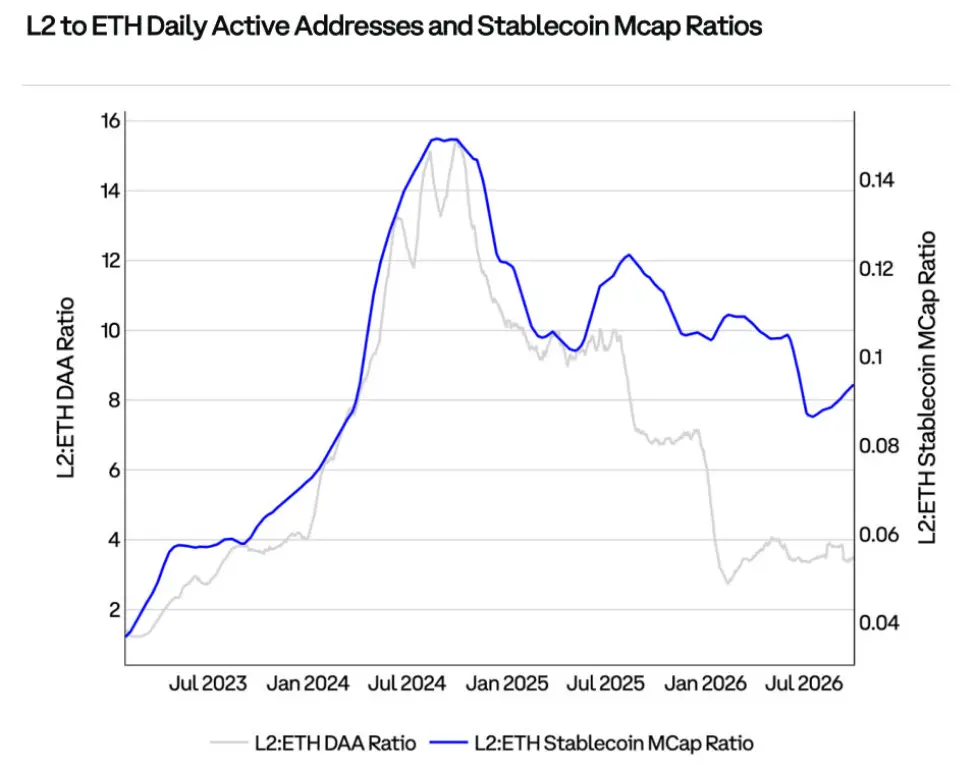
図:L2 に対するイーサリアムメインネットの日次アクティブアドレス数比率、およびステーブルコイン時価総額比率、比率の低下は活動とステーブルコイン流動性が L2 からイーサリアムメインネットに移行していることを意味します。
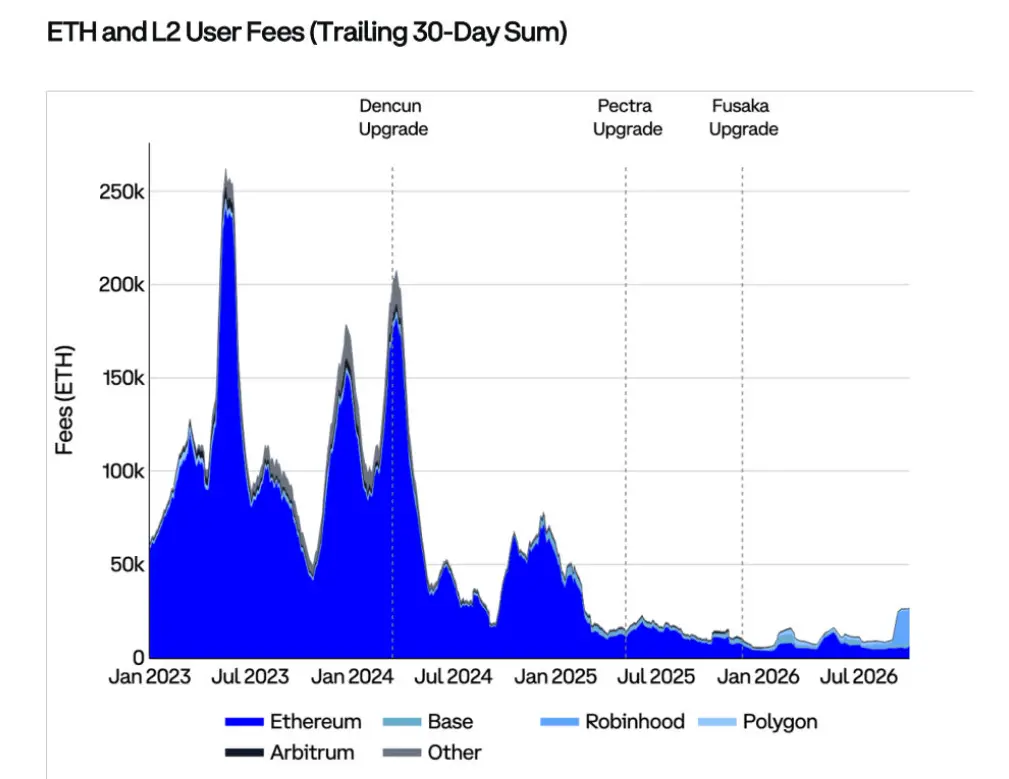
図:ETH 建てのイーサリアム、Base、Robinhood、Polygon、Arbitrum およびその他のネットワークユーザー手数料。
 リスク警告