DeFiのないトークン化された株式には意味がありますか?
 核心的な視点

 トークンは単なるバーコードであり、危機の週末を乗り越えられる市場こそが核心である。
著者:Jesus Rodriguez、Sentora共同創設者
編纂:Luffy、Foresight News
RWA業界の議論は、しばしば素朴なビジョンから始まります:国債、ファンドシェア、株式、請求書、メガワット時または1時間のGPU計算を取り、それを表すトークンを鋳造すること。
役に立つのか?確かに役に立ちます。しかし、変革的と言えるでしょうか?まだまだ遠いです。
これは、コンテナにバーコードを貼って、世界貿易の問題が解決されたと主張するようなものです。バーコードはコンテナに識別可能で機械可読な能力を与えますが、港、クレーン、税関、保険、資金調達、航路を生み出すことはありませんし、遠方の買い手をもたらすこともありません。
トークンは単なるアドレス可能な権利証明書であり、DeFiは市場のオペレーティングシステムです。真に議論すべき問題は、どれだけの資産がチェーン上に載せられるかではなく、どれだけの資産が圧力環境下で評価、資金調達、ヘッジ、取引現金化、損失処理を行えるか、そして毎回の取引でオフラインで会議を開いて調整する必要がないかということです。
トークン化は権利の表現を完成させますが、DeFiがもたらすのは実際の効用です。
トークン化はバーコードに過ぎず、サプライチェーンではない
金融市場の歴史では、似たような場面がすでに演じられています。モーゲージがスケール化できたのは、単に紙の証明書が電子記録に変わったからではありません。真にスケール化を実現したのは、この種の資産を中心に一整套の運用メカニズムが誕生したからです:信用審査、貸出後サービス、証券化、信用格付け、倉庫ファイナンス、リポ、ヘッジ、清算決済、損失分担ルール。
RWAも同じ進化プロセスを経る必要があります。
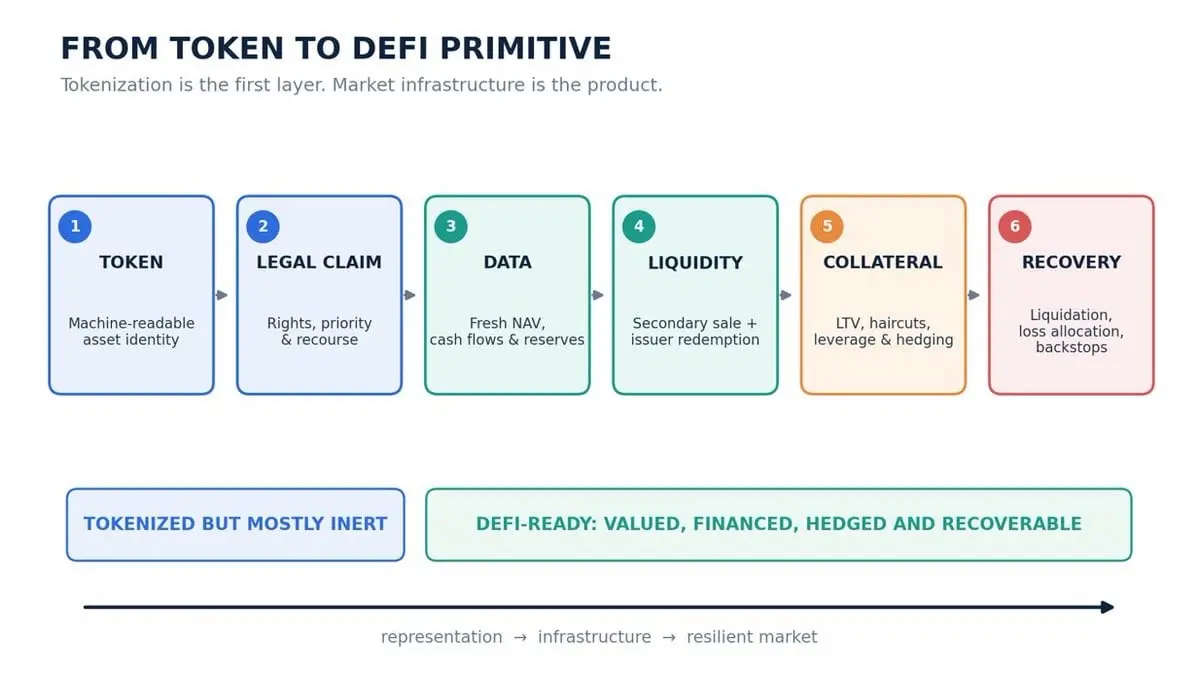
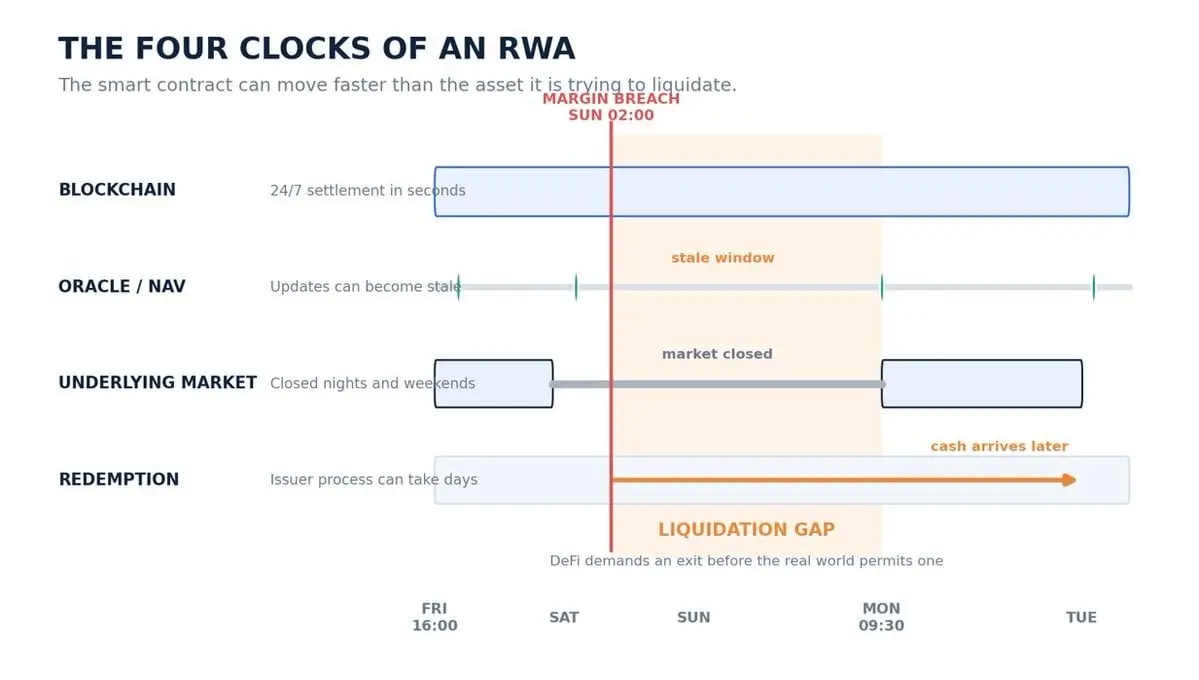
DeFiに適合する資産は、6つのレベルを備えている必要があります:法的強制力のある権利、信頼できるデータソース、明確な譲渡および償還ルール、実行可能な二次市場流動性、現実行動に即した担保パラメータ、信頼できる清算および損失処理の経路。
しかし、大多数のトークン化プロジェクトは、しばしば前の5つのレベルで止まっています。
資産の成熟度を検証するための簡単なテストがあります。3つの質問に答えるだけです:
- この資産は現在いくらの価値がありますか?
- プロトコルは今、退出現金化を完了できますか?
- 最初の2つの判断がすべて間違っていた場合、損失は誰が負担しますか?
スマートコントラクトが上記の3つの質問に確実に答えられるとき、RWAは真に金融基盤コンポーネントとなります。それ以前は、ほとんど単なるデジタル包装の殻に過ぎません。
RWAの四重時間時計
最も深い技術的矛盾は、RWAが同時に異なる複数の時間時計の下で動作していることです。
ブロックチェーンは数秒で決済を完了し、7×24時間稼働します;オラクルは毎時間または毎日価格を更新するかもしれません;基盤となる伝統的な取引所は夜間および週末に休業します;保管機関は銀行の営業日時間に従います;資産の償還プロセスは1日、5日、または30日かかることがあります。
このようなリズムの遅いRWA資産を使って、DeFi側の迅速に満期が来る負債を支えることは、例えばステーブルコインの貸出のように。
これが期限の変換であり、数百年にわたって銀行が運営するための核心的なモデルです:短期負債を使って長期の遅い資産に資金を提供する。このモデルは実用的な価値を持ちますが、リスクは合理的に価格設定されなければなりません。
シナリオを想像してみてください:日曜日の午前2時、資産が清算閾値に達します。スマートコントラクトはすぐにトークンを押収できますが、基盤となる現実世界の市場は月曜日まで開かず、発行者の償還業務は火曜日まで処理できません。チェーン上の清算はすでに完了していますが、現実の資産処理はまだ始まったばかりです。
これにより清算ギャップが生じ、DeFiはすぐに退出現金化を要求しますが、現実世界はそれを許可せず、両者の間に時間差が生じます。
このギャップは直感に反する結果をもたらします。たとえボラティリティが非常に低い国債トークンであっても、担保として使用する際のリスクは、ボラティリティが高い暗号ネイティブ資産よりも高くなることがあります。ETHの価格は激しく変動しますが、24時間取引可能です;RWA資産は価格が安定しているように見えますが、実際には十数時間新しい価格マークがないだけかもしれません。滑らかな価格は、時には安全を示し、時には古いデータの仮面に過ぎません。
流動性は退出経路であり、TVLの数字ではない
一般の人々は流動性についても誤解を抱いています。
流動性はTVLと同じではなく、取引ペアが存在することとも、発行者が最終的に純資産に基づいて償還することを約束することとも異なります。流動性とは、あなたの負債が許可する時間ウィンドウ内で、受け入れ可能なディスカウントでポジションを必要な決済資産に変換する能力を指します。
混雑した劇場を例に取ることができます:ホールの規模は、火災が発生したときに安全かどうかを判断することはできません。真に重要なのは出口通路の幅です。
RWAは少なくとも3つの退出経路を持っています:他の市場参加者に売却する、発行者に償還を申請する、資産を担保に借り入れて売却を遅らせる。各経路には異なる遅延、受け入れ規模、権限制限、潜在的な失効モードがあります。
週末にRWAの在庫を引き受けるマーケットメーカーは、実質的に2つの金融時計の間のギャップを埋める役割を果たしています。このようなバランスシートサービスは明確に認識され、相応の利益を得るべきです。
したがって、私たちの戦略モデルは、帳簿上の公式資産純値ではなく、圧力シナリオ下での退出価値を測定する必要があります。つまり、スプレッドが拡大し、マーケットメーカーが在庫を減少させ、償還が行列を作り、ステーブルコインの資金調達コストが急上昇した後の実際の現金化可能価格です。
真に重要な問題は「この資産は昨日いくらの価値があったか」ではなく、「プロトコルが耐えられなくなる前に、このポジションは一体どれだけの現金に換えられるか」です。
レバレッジは効用を生み出し、脆弱性を埋め込む
トークン化は大多数のメディアの見出しを占めていますが、真に経済的効用をもたらすのはレバレッジです。
住宅はモーゲージによって高価値の担保となります;国債はリポ市場によって市場の基礎的なツールとなります;株式はマージン取引、貸出、ショート、ヘッジを支えることで、その価値が十分に引き出されます。
一旦RWAが担保としてステーブルコインを借り出すことができれば、それは単なるトークン化された物体ではなく、バランスシートの基盤インフラとなります。しかし、レバレッジは隠れた仮定が実際の損失に変わる場所でもあります。
担保率は歴史的なボラティリティだけを参考にしてはいけません。ディスカウント係数には、法的実行可能性、オラクルデータの新鮮さ、償還の遅延、チップの集中度、マーケットメーカーの引き受け能力、保管機関のリスク、ガバナンス権限、資金調達資産との相関性も考慮に入れる必要があります。
これにより、常識に反する結論が生じることがあります:特定の市場環境では、トークン化された国債の担保率はETHよりも低く設定されるべきです。国債自体の経済リスクが高いわけではなく、その清算処理メカニズムの速度が遅く、十分な実戦検証が欠けているからです。
DeFiのリスクは、資産自体のリスクだけでなく、資産リスクに市場構造リスクを掛け合わせたものです。
RWAリスクは関係図です
伝統的な金融は定期報告や手動でのアップグレード処理プロセスを通じてリスクを管理します。DeFiが必要とするのは、飛行機の操縦室のようなものです:継続的な指標監視、明確なリスク閾値、エンジンが炎を出す前に自動的に反応します。
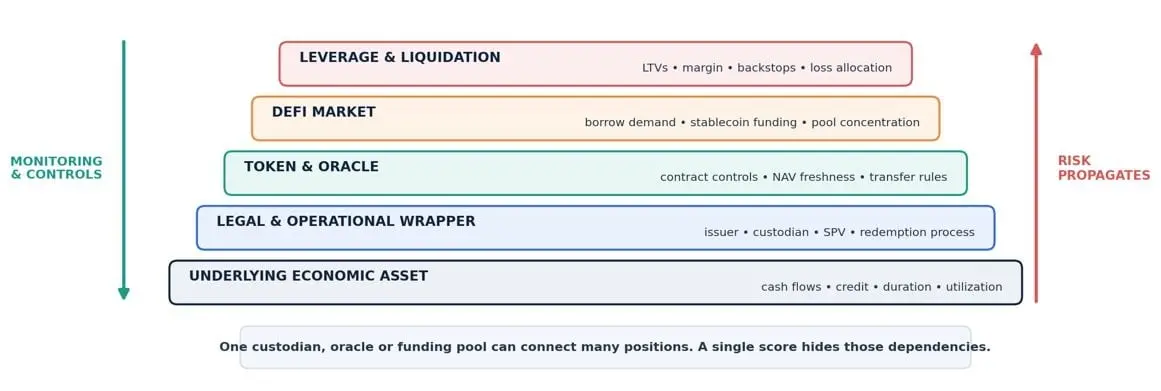
RWAリスクは単純なスコアに圧縮されるべきではなく、関係図としてモデル化されるべきです。
図のノードには、基盤となるキャッシュフロー、法的主体、発行者、保管機関、オラクル、二次市場、償還メカニズム、ステーブルコイン資金プール、貸出プロトコル、ガバナンスキー、バックストップ資本が含まれます;ノード間の線は相互依存関係を示します。
リスクの故障はほとんど孤立して発生しません。1つの保管機関が複数のトークンにサービスを提供することがあり、1つのオラクルが複数の資金プールに価格を供給することがあります。1つの安定コインが大量のレバレッジポジションを支えることがあります。小さな運用の故障が関係図を通じて伝播し、最終的には流動性危機に発展します。
私たちの考えは、資産研究、戦略構築、継続的な監視、エクスポージャー管理、リスク保護を統合して、1つの完全な運用サイクルを形成することです。システムは、償還待ち行列、市場の深さ、ポジションの集中度、貸出利用率、オラクルの偏差、準備金の変動、キャッシュフローの悪化、マーケットメーカーの行動を継続的に監視する必要があります。
最初のリスク信号は、しばしばオフチェーンで最初に現れ、その後トークン価格に反映されます。価格が下がるのを待って行動することは、煙が見えるまで配線が過熱しているかどうかを確認しないのと同じです。
国債は入門に過ぎず、最終的な終点ではない
トークン化された国債は自然な敲門砖です。製品は標準化されており、大衆にとって理解しやすいです。ネットワーク分野の比喩を使うと、それはRWA経済のpingテストデータパケットです:保管、鋳造、償還、コンプライアンス、価格設定、一連の決済リンクが通じるかを検証するためのものです。
しかし、短期国債だけが流通できる金融インターネットは、非常に限られた構図です。より探求すべき最前線は、計算力とエネルギー資産です。
計算力に関するRWAは、GPUデバイス、リース債権、計算力の事前購入、デバイス利用率の収益、データセンター運営者の収益権益を代表することができます。それは全く異なるリスクの集合を持ち、デバイスのファイナンスリース、大宗商品価格設定、技術の進化による減価償却、実際の運営パフォーマンスが重なります。新しい世代のチップが登場すると、GPUの収益曲線が一夜にして変わることがあり、その経済的老朽化速度は実体建物をはるかに超えます。
エネルギー資産も同様にアイデンティティの定義の難題があります。このトークンはインフラストラクチャを代表するのか?電力購入契約か?メガワット時の電力量か?電力網の容量か?プロジェクトの収益か?それともグリーンクレジット証明書か?それぞれには専用のオラクルソリューションと清算処理計画が必要です。
DeFiは、伝統的な市場の遅く、地域に限定された資産を包装し、プログラム可能な収益分配、透明な担保資金プール、グローバルな配信チャネル、動的な資金調達ツールを構築できます。しかし、トークンは基盤となる経済論理を正確にマッピングする必要があります。「エネルギー資産によって裏付けられた」ということ自体は、一つのリスクモデルを意味するものではありません。
トークン化された株式と永続契約
トークン化された株式は、最大規模の実戦テストとなるでしょう。それは2つの巨大なシステムを接続します:世界の株式所有権と暗号ネイティブのレバレッジ。
最初の問題は「どの株がすでにチェーン上にあるか」ではなく、保有者が実際に何を持っているかです。直接の株式、収益権、構造化ノート、合成追跡製品は、価格動向は似ているかもしれませんが、対応する投票権、配当、企業行動、償還権、破産処理結果は全く異なります。
それに続くのが永続契約です。
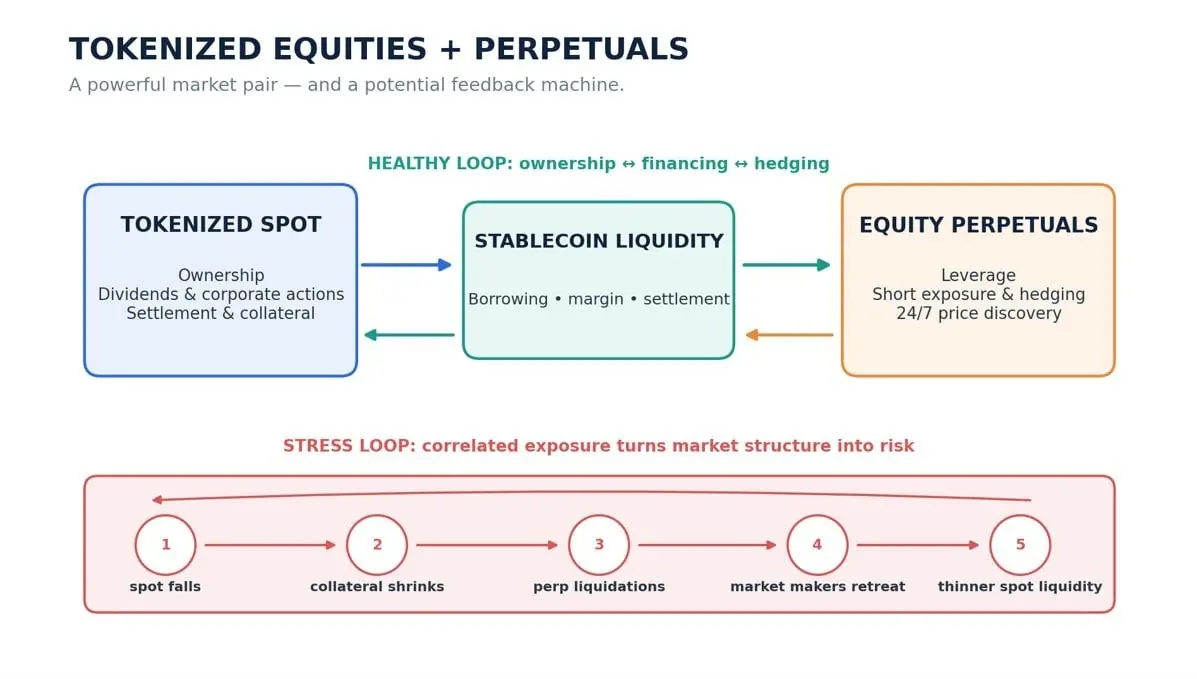
トークン化された現物株式と株式の永続契約は互いに補完し合うべきであり、商品市場の現物と先物市場のようなものです。現物は所有権、配当、決済、担保を固定し、永続契約はレバレッジ、ショートポジション、ヘッジ、継続的な価格発見を提供します。両者の組み合わせにより、単一の製品では実現できない豊かな市場表現が可能になります。
しかし、両者は高度に関連したリスクを生むこともあります。
想像してみてください、トークン化された株式を担保にしてステーブルコインを借り、その資金でその株式のレバレッジ永続ロングポジションを開く。基盤となる米国株市場が休業し、週末にトークン価格が下落し、担保資産が縮小し、永続契約の清算が発生し、マーケットメーカーが撤退し、もともと薄い現物流動性がさらに価格を押し下げます。
対応策は構造設計から来ます:マージン領域の隔離、ポジション集中度の上限、週末の動的担保ディスカウント、流動性を感知するオラクル、サーキットブレーカー、クロスマーケット監視、明確なバックストップ資本。
高効率は制約がないことを意味するのではなく、システムが最も故障しやすい位置に制約を設定することです。
トークン以外の市場システム
では、DeFiがなければ、RWAは意味がありますか?
ありますが、価値は限られています。トークン化は、配布、決済、透明性、投資アクセスを最適化できます。しかし、本当に重要な機会は、資産がオープンでプログラム可能な資本市場に入る瞬間に発生します:資産が担保となり、資金調達が可能になり、ヘッジを行い、さまざまな構造化戦略を構築します。
RWAがDeFiに真に適合するのは、トークンの鋳造が完了した瞬間ではなく、それを取り巻く一連の市場が、リスクの発生した週末を乗り越えられるときです。
これが私たちの核心的な主張です。次の段階は、より多くのRWAトークンのロゴを積み重ねることではなく、運用層を構築し、法的効力を持つ権利証明書を、レジリエンスのある金融戦略に変換することです。
長期的なビジョンは「すべてがトークン化できる」ことではなく、実体生産資産がソフトウェアによってアドレス指定され、資本がさまざまな資産間で途切れることなく流動し、リスクが市場自体の速度で管理されることです。
トークンはバーコードに過ぎません。市場こそが、その実際に機能する機械です。
 リスク警告