Q3 暗号資金調達は引き続き冷却し、資金は後期および戦略ラウンドに移行する。
 核心的な視点


 RootDataのデータによると、2026年第三四半期の暗号第1市場では合計199件の資金調達が行われ、開示された金額は446億ドルで、件数は4四半期連続で減少し、金額は前年同期比で74%減少した。資金は明らかに後期の戦略ラウンドや手数料を取れる、ライセンスを持つ「金融パイプライン」にシフトしている。
概要
2026年第三四半期、ビットコインは約43%上昇したが、暗号の一次市場は引き続き冷え込んでいる。RootDataは199件の資金調達を記録し、開示された金額は$4.46B;件数は四四半期連続で減少している。しかし、市場は停滞しておらず、資金の流れと出資者は大きく変化している。
VC活動は大幅に冷え込んでいる。取引件数は前四半期比−5%、開示金額は前四半期比−24%。
資金の流れは後期と戦略ラウンドにシフトしている。戦略ラウンドとプライベートラウンドは約$1.75B、初期ラウンドは約$0.73Bしかない。上場企業の増資、IPO / de-SPAC、M&A、トークンの公開販売、OTCおよび債務融資を除外すると、今四半期の株式関連の資金調達は144件、開示金額は約$3.38Bで、前四半期比+12%、前年同期比+35%;件数は前四半期比−14%、前年同期比−36%。総額は前年同期比−74%で、主に2025年三四半期の上場企業の増資とIPOの高基準によるものである。
中央値は回復したが、大口取引は減少している。開示金額の中央値は$6.0Mから$8.0Mに回復;$100M以上の取引は17件から13件に減少し、上位10件の取引の割合は62%から57%に低下した。最も顕著に減少したのは$5M以下の開示された小口取引である。
資金は主に取引所や証券会社などの中央集権的な金融会社に投資されている。CeFiは31件を記録し、開示金額の32%を占めている;DeFiは51件、件数は最も多いが、わずか8%しか得ていない。
暗号ネイティブ資本のみが参加する取引の金額は約60%減少している。この種の取引の開示金額は$2.57Bから$1.05Bに減少し、伝統的金融または一般的な資本が参加する取引の割合は39%から45%に上昇している。
次のラウンドの資金調達は悲観的である。今四半期には新たに3つの暗号リスクファンドが資金調達を完了し、合計約$1.3Bで、新ファンドの数は2019年三四半期以来最少である。
一、コイン価格は上昇するが、一次市場は冷え込んでいる
今四半期、RootDataは199件の資金調達を記録し、そのうち116件が金額を開示し、合計$4.46B。件数は第二四半期より5%少なく、金額は24%少ない;前年同期比では金額が74%減少している。
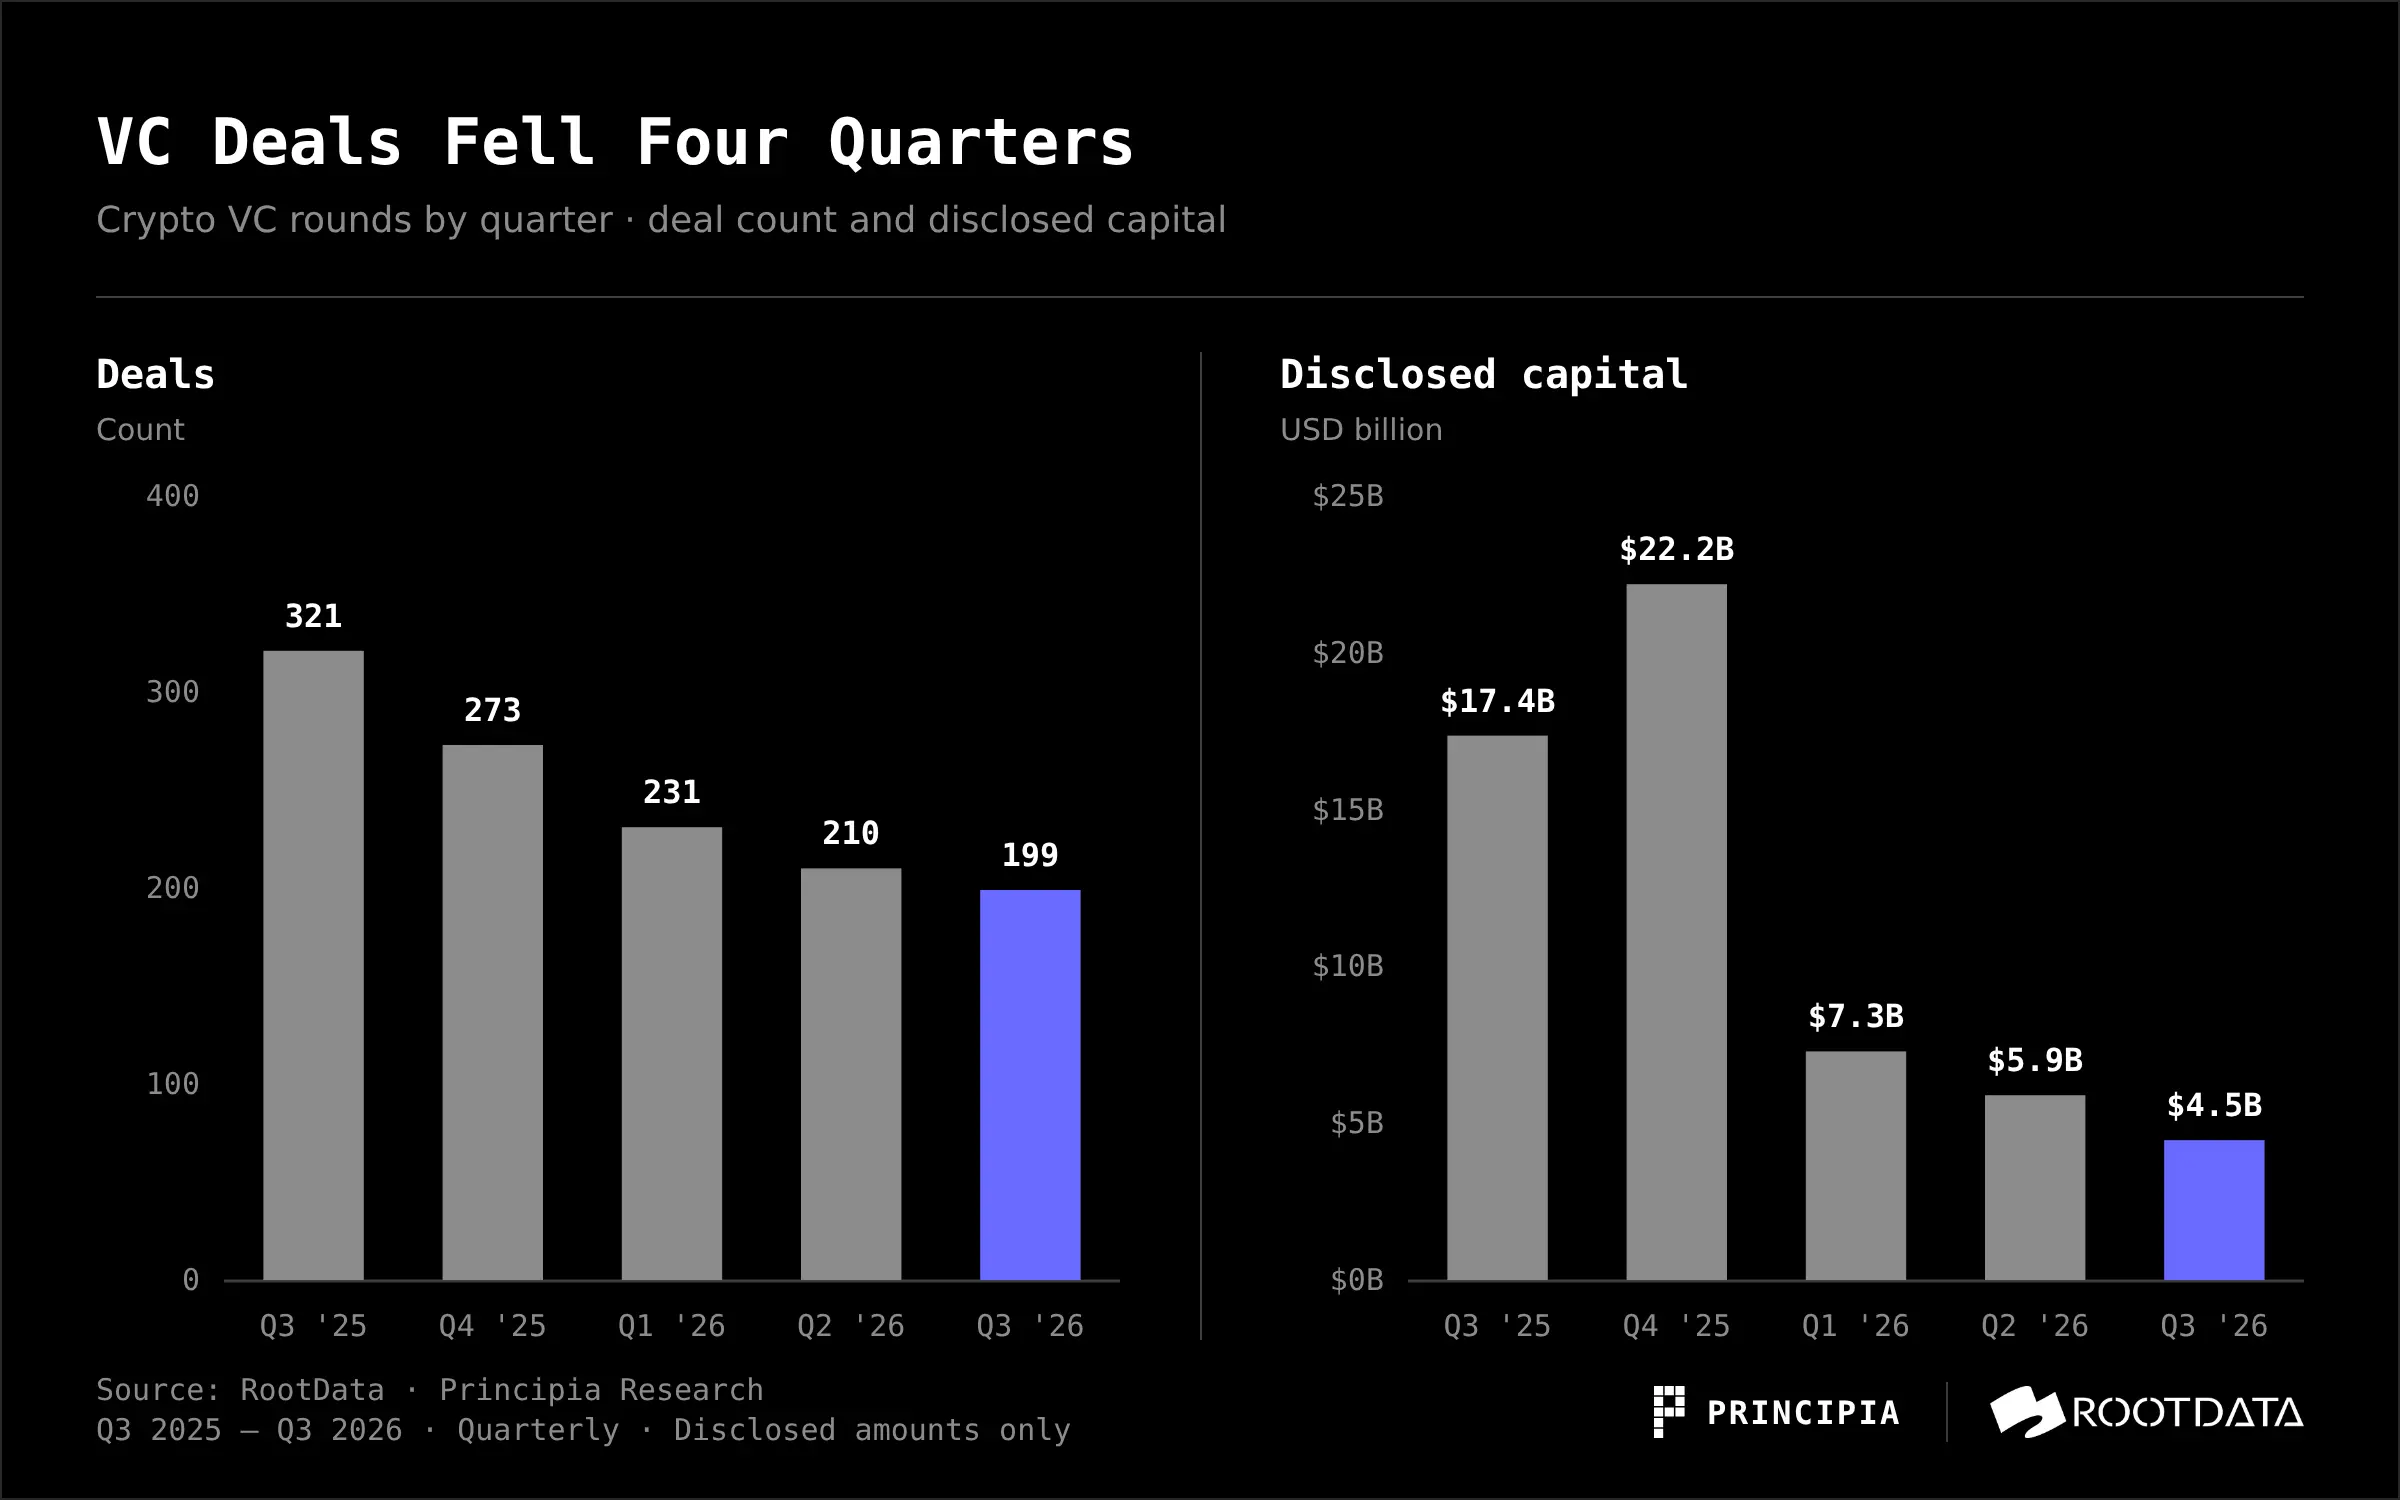
2025年三四半期の基準には多くの上場企業の増資とIPOが含まれている:Strategyは約$2.52B、Forward Industriesは約$1.65B、Galaxyは約$1.40B、Bullish IPOは約$1.11B。この「コイン株」資金調達の潮流が退潮した後、前年同期比で大幅に74%減少した。第四四半期の$22.19Bも同様で、ほぼ半分はDunamuの$10.3BのM&Aから来ている。
株式関連の資金調達だけを見ると、結論は逆である。上場企業の増資(Post-IPO)、IPO / de-SPAC、M&A(M&A)、トークンの公開販売、OTC、債務融資およびコミュニティラウンドを除外し、未指定のラウンドの中で$100M以上、確認された老株の譲渡、トークンのプレセール、上場企業の資金調達または債務の取引を一緒に除外すると、今四半期の株式関連の資金調達は144件、開示金額は約$3.38Bで、第二四半期の約$3.02B(168件)および2025年三四半期の約$2.50B(226件)を上回り、金額は前四半期比+12%、前年同期比+35%、件数は前四半期比−14%、前年同期比−36%。取引は少ないが、単件は大きくなっている。
さらに注目すべきは、コイン価格と資金調達の乖離である。ビットコインは7月初めの約$58.6Kから10月初めの約$83.6Kに上昇し、上昇率は約43%であるが、一次市場はそれに伴って回復していない。我々は、重要な理由の一つはAIによる資本の吸収であると考えている:AIの計算能力とモデルの資金需要は巨大であり、市場はその成長空間に対する期待も高い;LPの配置限度がある中で、元々暗号ベンチャーに向けられていた資金の一部がAIにシフトしている。トップの暗号ネイティブ機関の動きもこれを裏付けている:7月8日、Paradigmは$1.2Bの第四ファンドを完了したと発表し、投資範囲を暗号からAI、ロボットなどの最前線の分野に拡大し、引き続き暗号に投資することを表明した;IOSGの創設パートナーであるJocy LinはAIに特化したIOSF Venturesを設立;10月22日、a16z Cryptoはa16z Frontierに改名し、新ファンドの投資範囲をAI、自律機械などの最前線の技術に拡大し、引き続き暗号分野に投資する。
四半期内の変動は主に少数の大口取引から来ている。7月は最も活発で、$2.37B、72件、Crypto.com、Ionic Digital、Securitizeがそれぞれ$400Mを獲得した。8月は最も冷え込み、$0.72B、63件。9月は回復し、$1.37B、64件で、主にPolymarketの$300MとFélixの$200Mから来ている。
二、資金の流れは後期と戦略ラウンドにシフトしている
今四半期の資金の近く40%は戦略ラウンドとプライベートラウンドに落ち、約$1.75B。初期ラウンドは件数が最も多いが、金額は約六分の一しか占めていない。
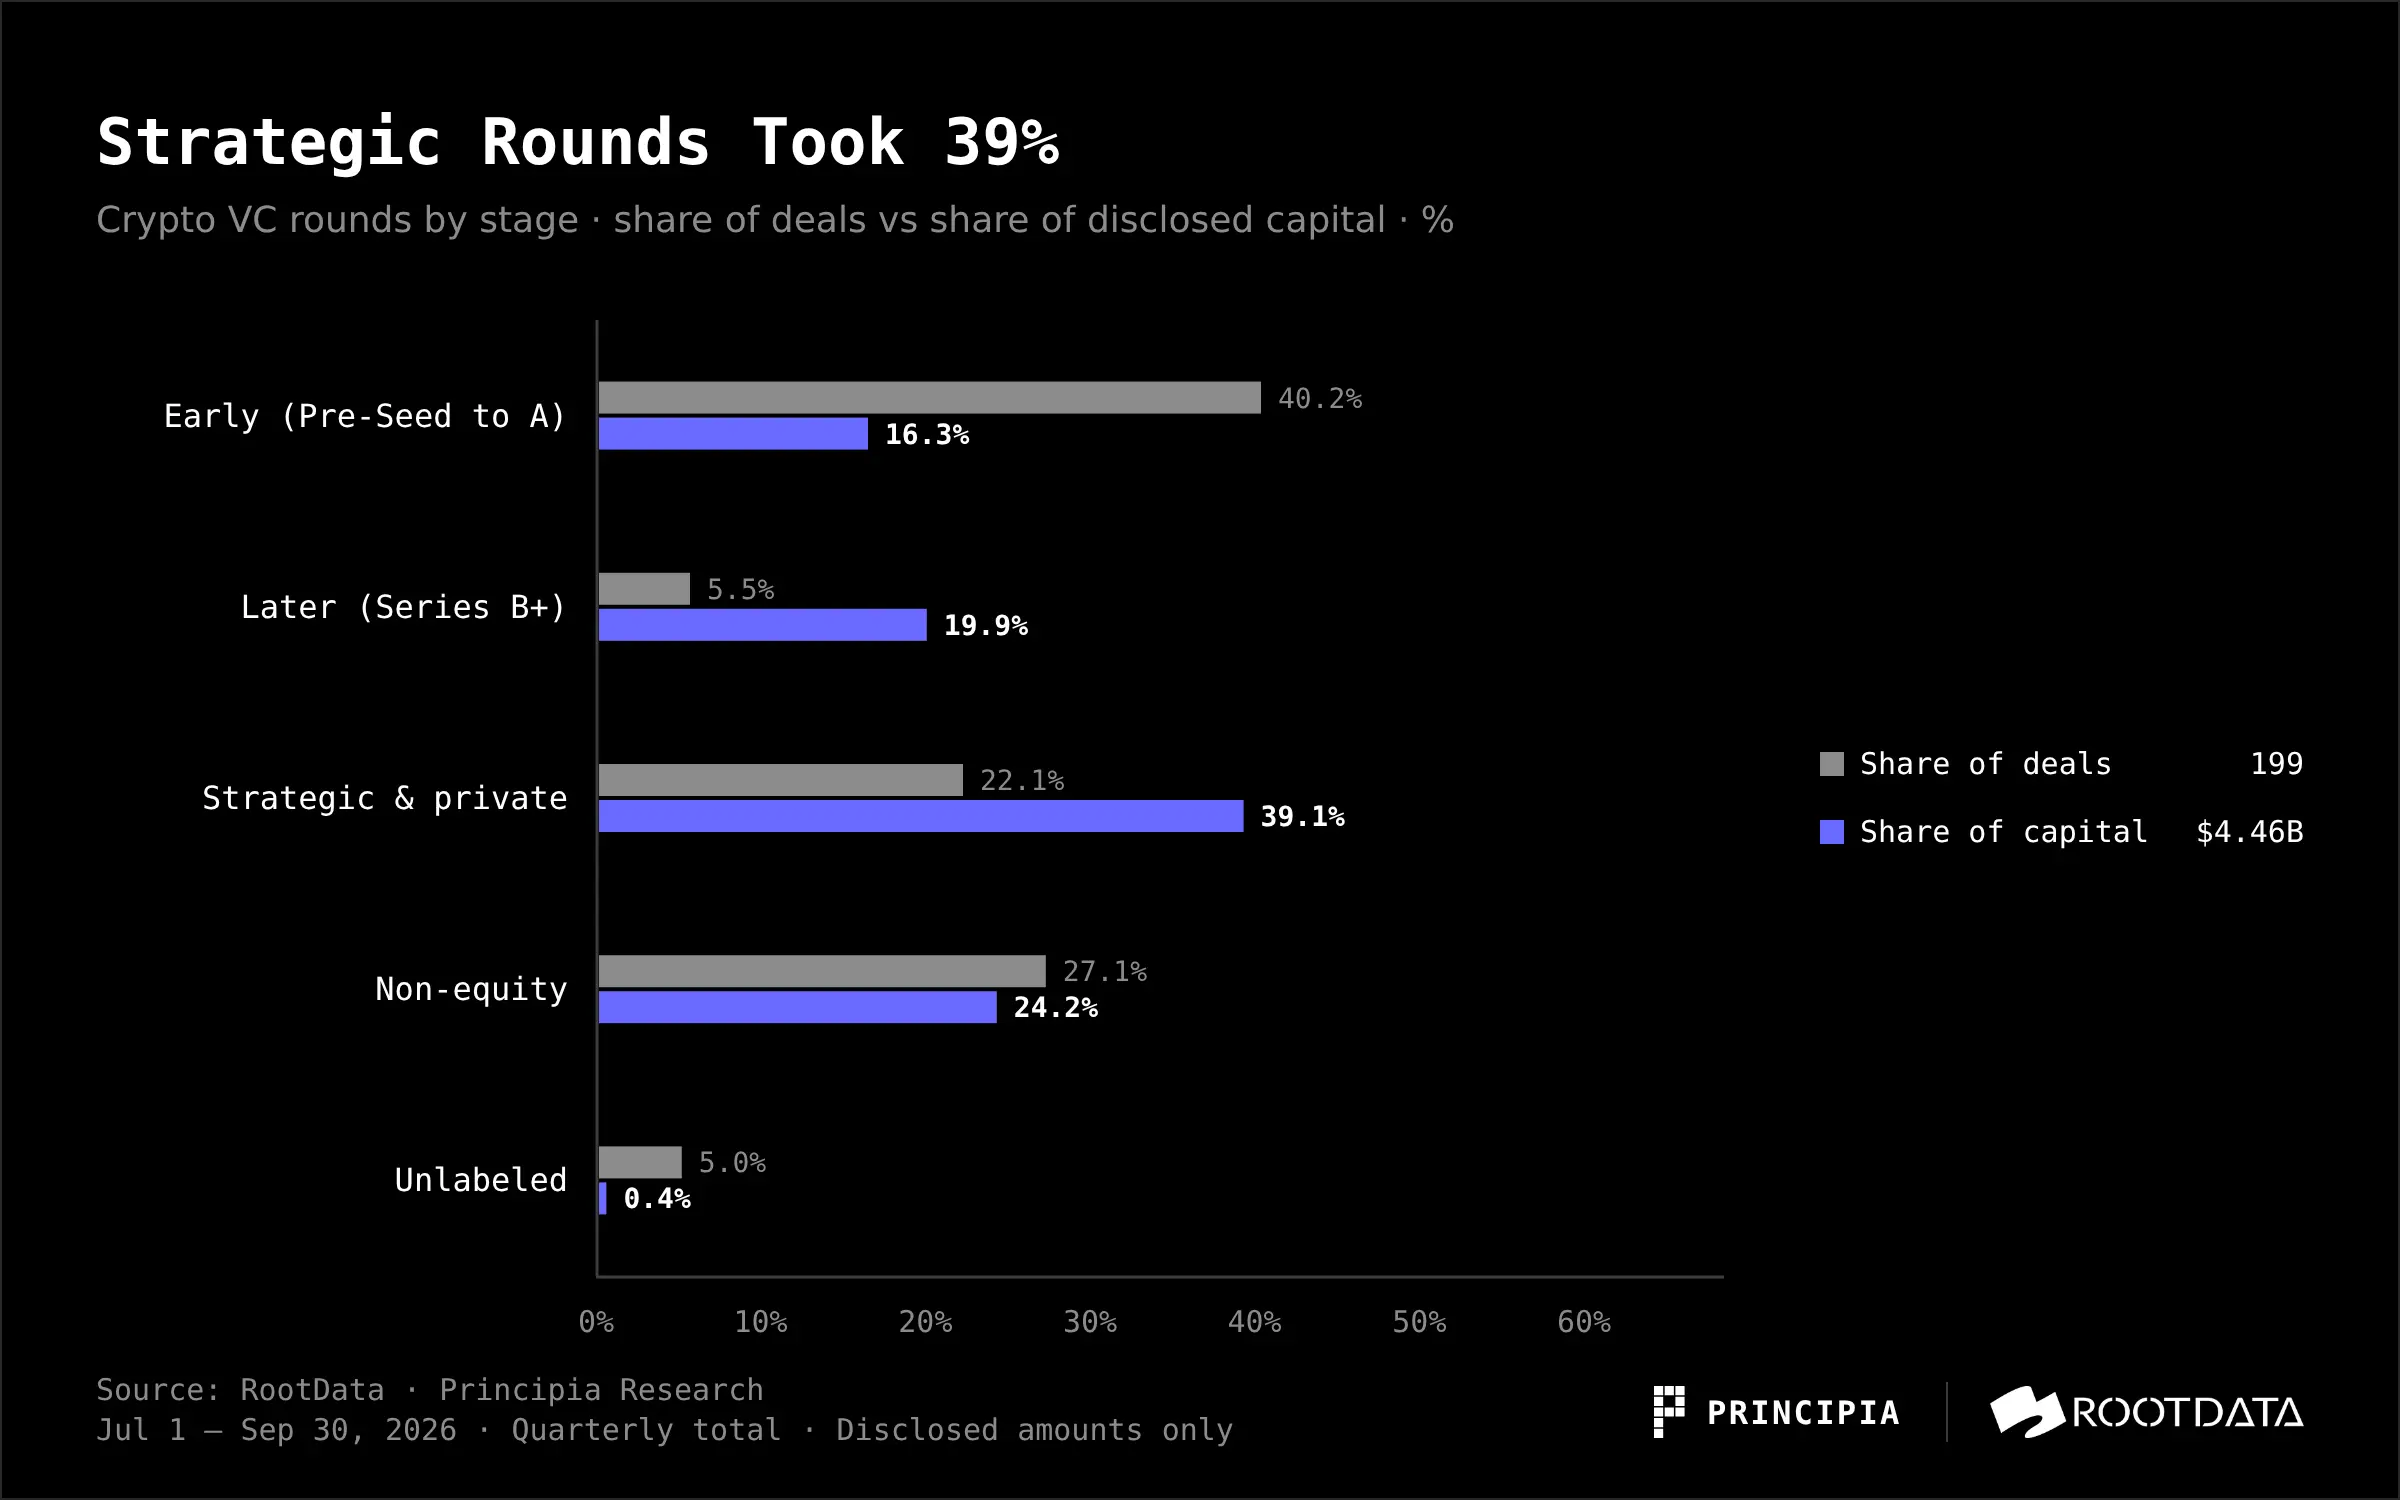
初期ラウンドは依然として最も活発で、80件で全取引の40%を占めているが、金額では脇役に過ぎない:初期ラウンド以外の取引は約84%の開示金額を占めている。
単件規模で見ると、$20M--100M($100Mを除く)の中段取引は今四半期に25件、開示合計約$1.15Bで、第二四半期の19件、約$0.77Bを上回っている。しかし、今四半期この範囲には7件がOTC、債務融資、上場企業の増資またはM&Aに属している;株式関連のみを見ると、中段取引は18件、約$0.87Bで、件数は第二四半期と同じ(18件、約$0.73B)で、金額は約19%増加しているが、2025年三四半期(31件、約$1.03B)にはまだ及ばない。
これはリスク嗜好の低下を反映しているだけでなく、出資者の交代とも関連している:一部の暗号ネイティブ投資機関は新規投資を停止し、清算またはAIにシフトしている。2025年12月、Shima CapitalはSECに訴えられた後、創設者が投資プロジェクトへの内部メールで辞任を発表し、基金の秩序ある清算を行うと報じられた。2026年6月、Arbitrum DAO傘下のゲーム投資計画AGVは新規投資を停止し、既存のポートフォリオのみを管理することを提案し、7月初めに承認された。約1.437億枚のARBがDAOの金庫に段階的に返還される。10月、Deus X Capitalは運営を停止し、2027年1月31日に正式に清算される予定で、CEOのTim GrantはAI企業TensorXのCEOに転任する。同月末、安定コインインフラに特化したVerda Venturesは創設者がTetherに参加したため、新プロジェクトへの投資を停止し、既存のポートフォリオのみをサービスすることに転じた。
一方、伝統的金融と戦略資本が補完している。Citadel Securitiesは$20Bの評価でCrypto.comに$400Mを投資;Nasdaq傘下のNasdaq VenturesはKrakenの親会社Paywardに$100Mを投資することに同意し、Bloombergによれば評価額は約$21Bである。1789 CapitalはPolymarketの約$1Bの資金調達をリードし、約$300Mを出資し、評価額は$21Bである。Tiger GlobalはAugustusの$180MのBラウンドをリード;SBI HoldingsはEDX Marketsの$76MのCラウンドをリードし、Gauntletの$125MのCラウンドもリードしている。これらの資金はライセンス、清算、取引入口など、より確実で規制された場所に向けられており、新しい物語ではない。
三、トラック:資金は「金融パイプライン」を購入している
RootDataの主要ラベルによれば、CeFiは今四半期31件で、$1.44Bを獲得し、開示金額の32%を占め、第一位である。DeFiは51件で、件数は最も多いが、$0.37Bしか得ておらず、8%を占めている。
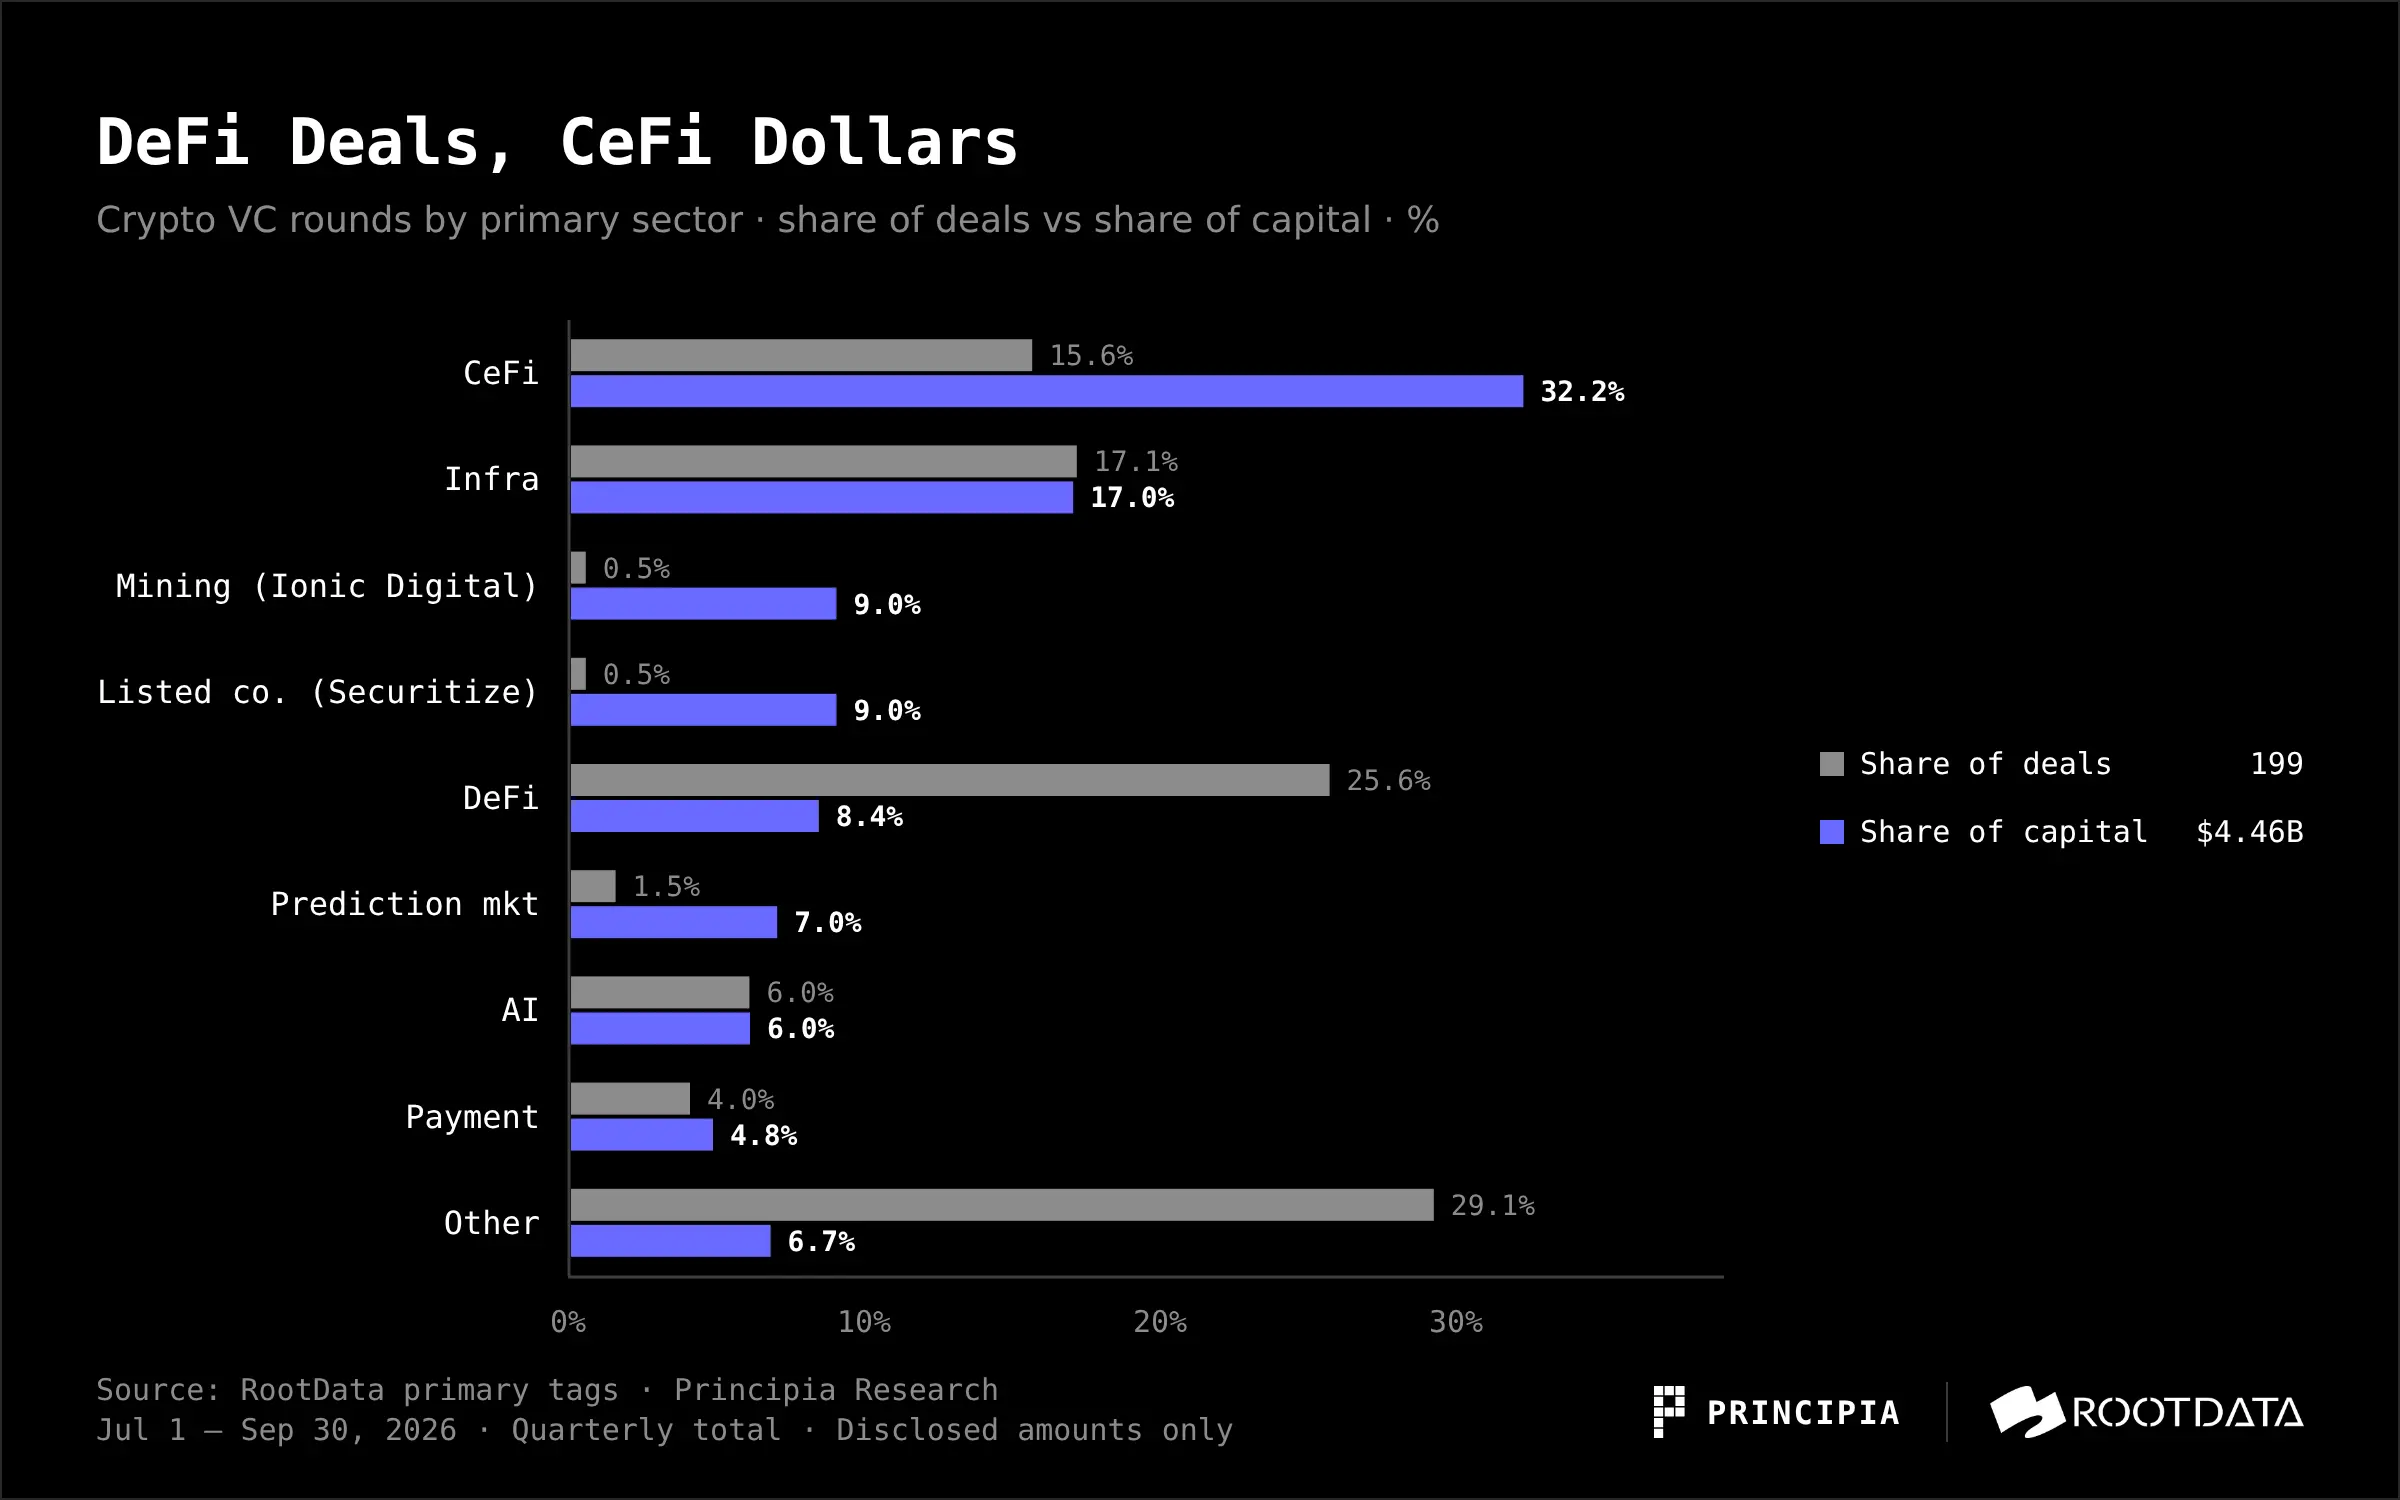
CeFiの大口取引はほぼすべて取引、ブローカーおよび清算入口である:Crypto.com、Kraken、Augustus、Alpaca、EDX Markets。Infraは第二位で、34件、$0.76Bで、代表はRipple(Ripple Prime $275Mの無担保高級債券)、Prime IntellectおよびGauntletである。さらに、各々が一つのラベルを支える$400Mの単一取引が2件ある:ビットコインマイニング企業Ionic Digital、およびSPACを通じてニューヨーク証券取引所に上場したSecuritizeである。
DeFiの金額は低く、部分的には開示不足が原因である:51件のうち25件のみが金額を公開している。しかし、これを考慮しても、DeFiは明らかに小口、初期、プロトコル指向の取引が主である。消費関連はほとんど空白であり:ゲームの主要ラベルはわずか3件、約$5.9Mである。
四、暗号ネイティブ資本のみが参加する取引の金額は約60%減少
暗号ネイティブ資本のみが参加する取引は、今四半期の開示金額が前四半期の$2.57Bから$1.05Bに減少し、割合は44%から24%に低下;伝統的金融または一般的な資本が参加する取引の割合は39%から45%に上昇している。
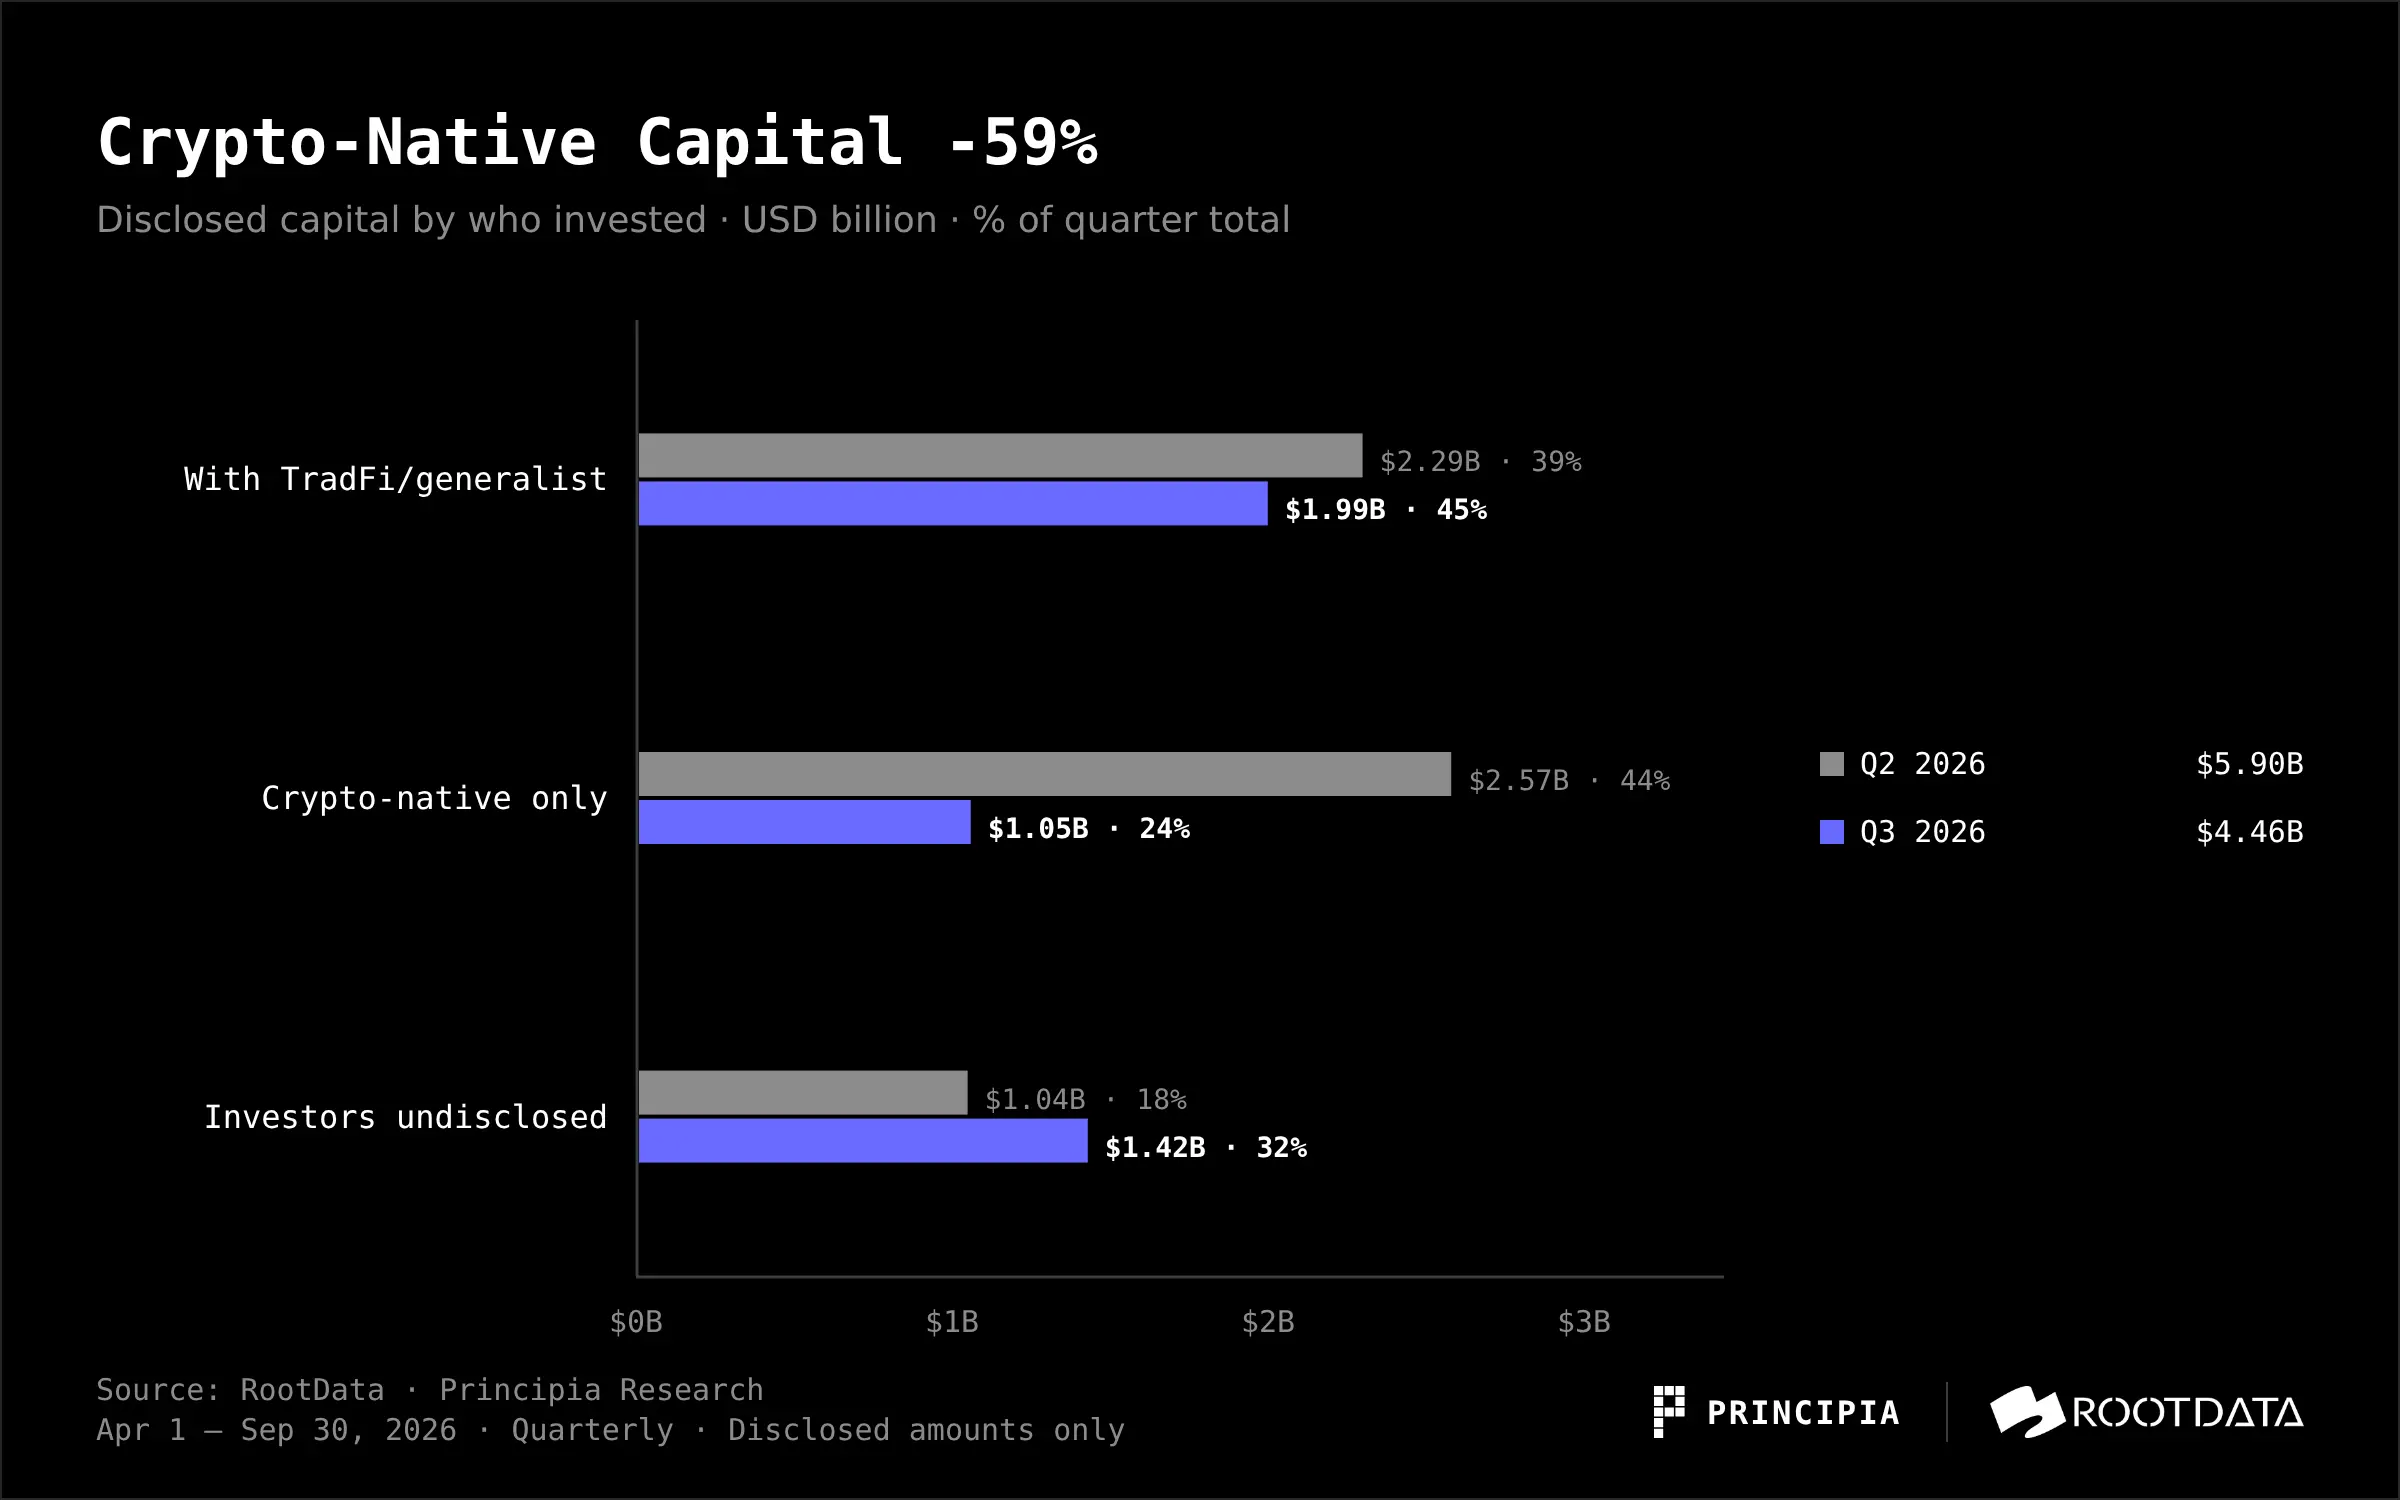
"伝統的な金融または汎用型資本"は、銀行、取引所および市場インフラ、証券会社、資産管理、テクノロジー大手、取引会社、そして総合型およびフィンテック型 VC を指します。暗号ネイティブ資本は収縮しており、今季の最大の取引の背後には Citadel Securities、Nasdaq、1789 Capital、Tiger Global、Peak XV、SBI、Intel Capital、ICONIQ があります。
出現回数で見ると、状況は異なります。最も活発なのは YZi Labs と Coinbase Ventures ですが、両者はインキュベーションとフォローオン投資が主で、ほとんどリード投資は行っていません。
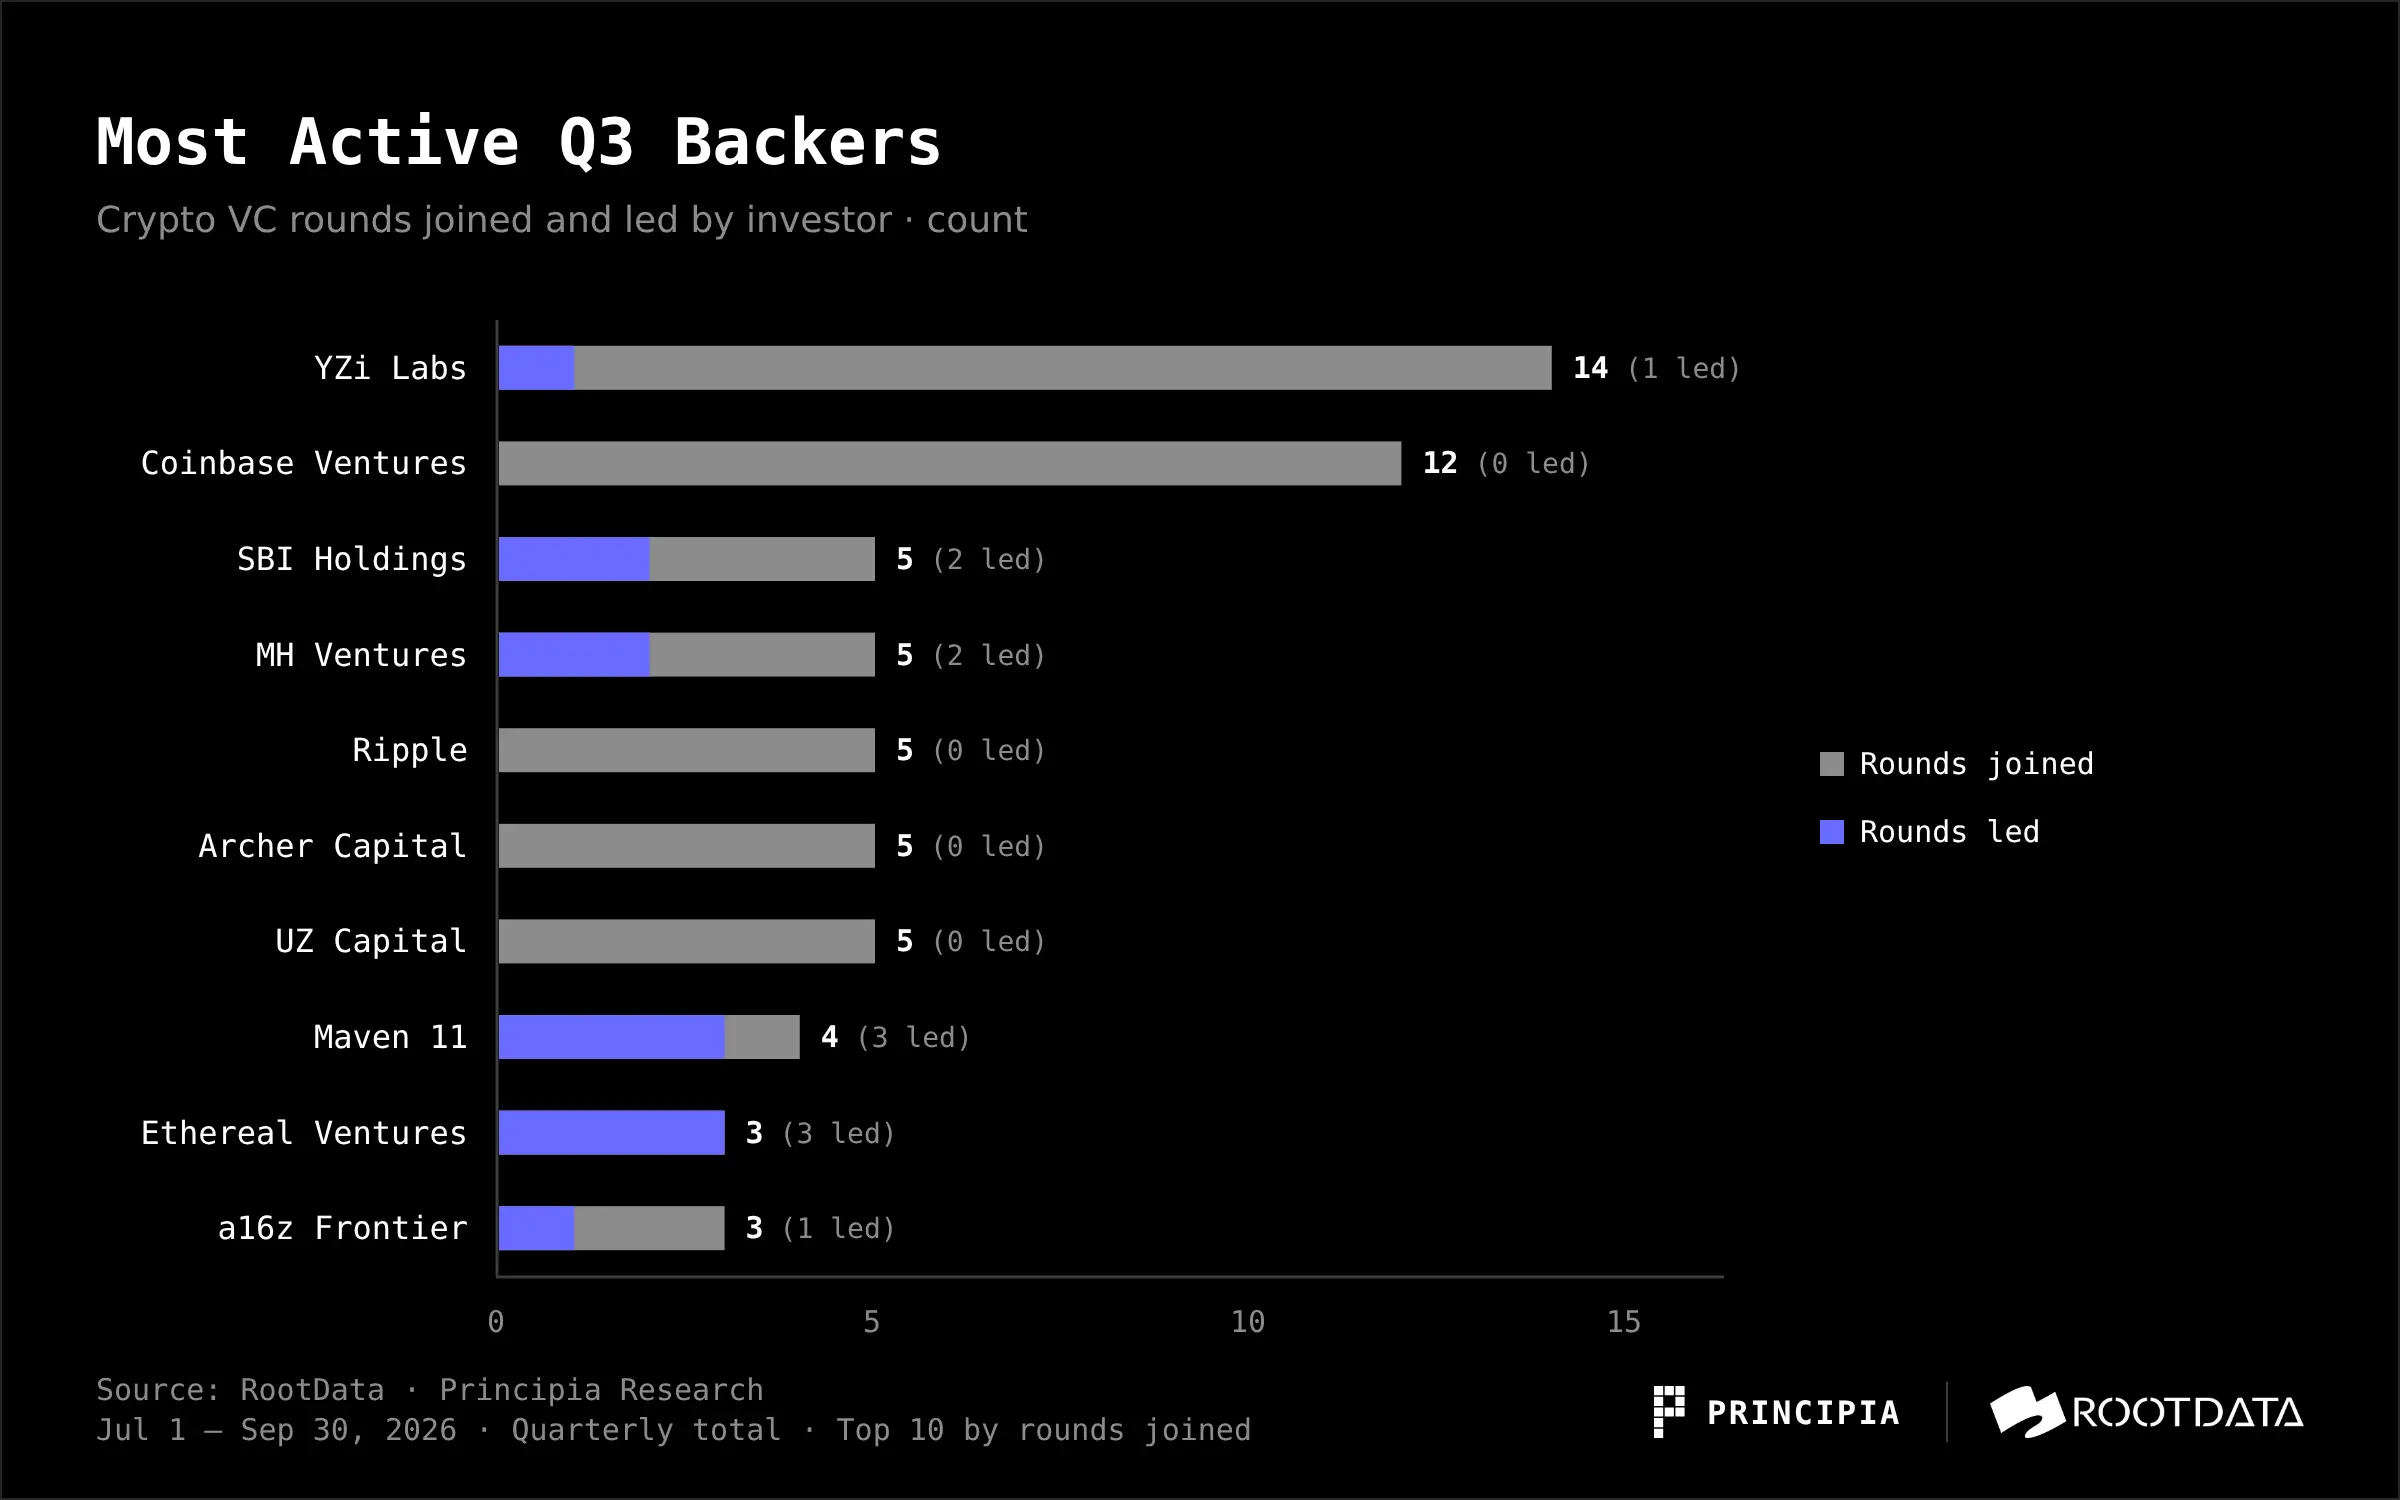
第2四半期と比較して、主導者が変わりました。第2四半期で最も活発だったのは Coinbase Ventures(13 回)、Animoca Brands(12 回)、a16z Frontier(旧 a16z Crypto、8 回)で、Paradigm も 4 件をリードしました。今季の価格決定権は、上記の伝統的金融機関により多く委ねられています。
五、新会社の件数が多く、古い会社が大金を得る
2021 年以前に設立された会社は、今季 51 件の資金調達で $2.30B を獲得し、開示された金額の半分以上を占めています。2025 年以降に設立された新会社は最も多く、67 件ですが、$0.63B しか得ていません。
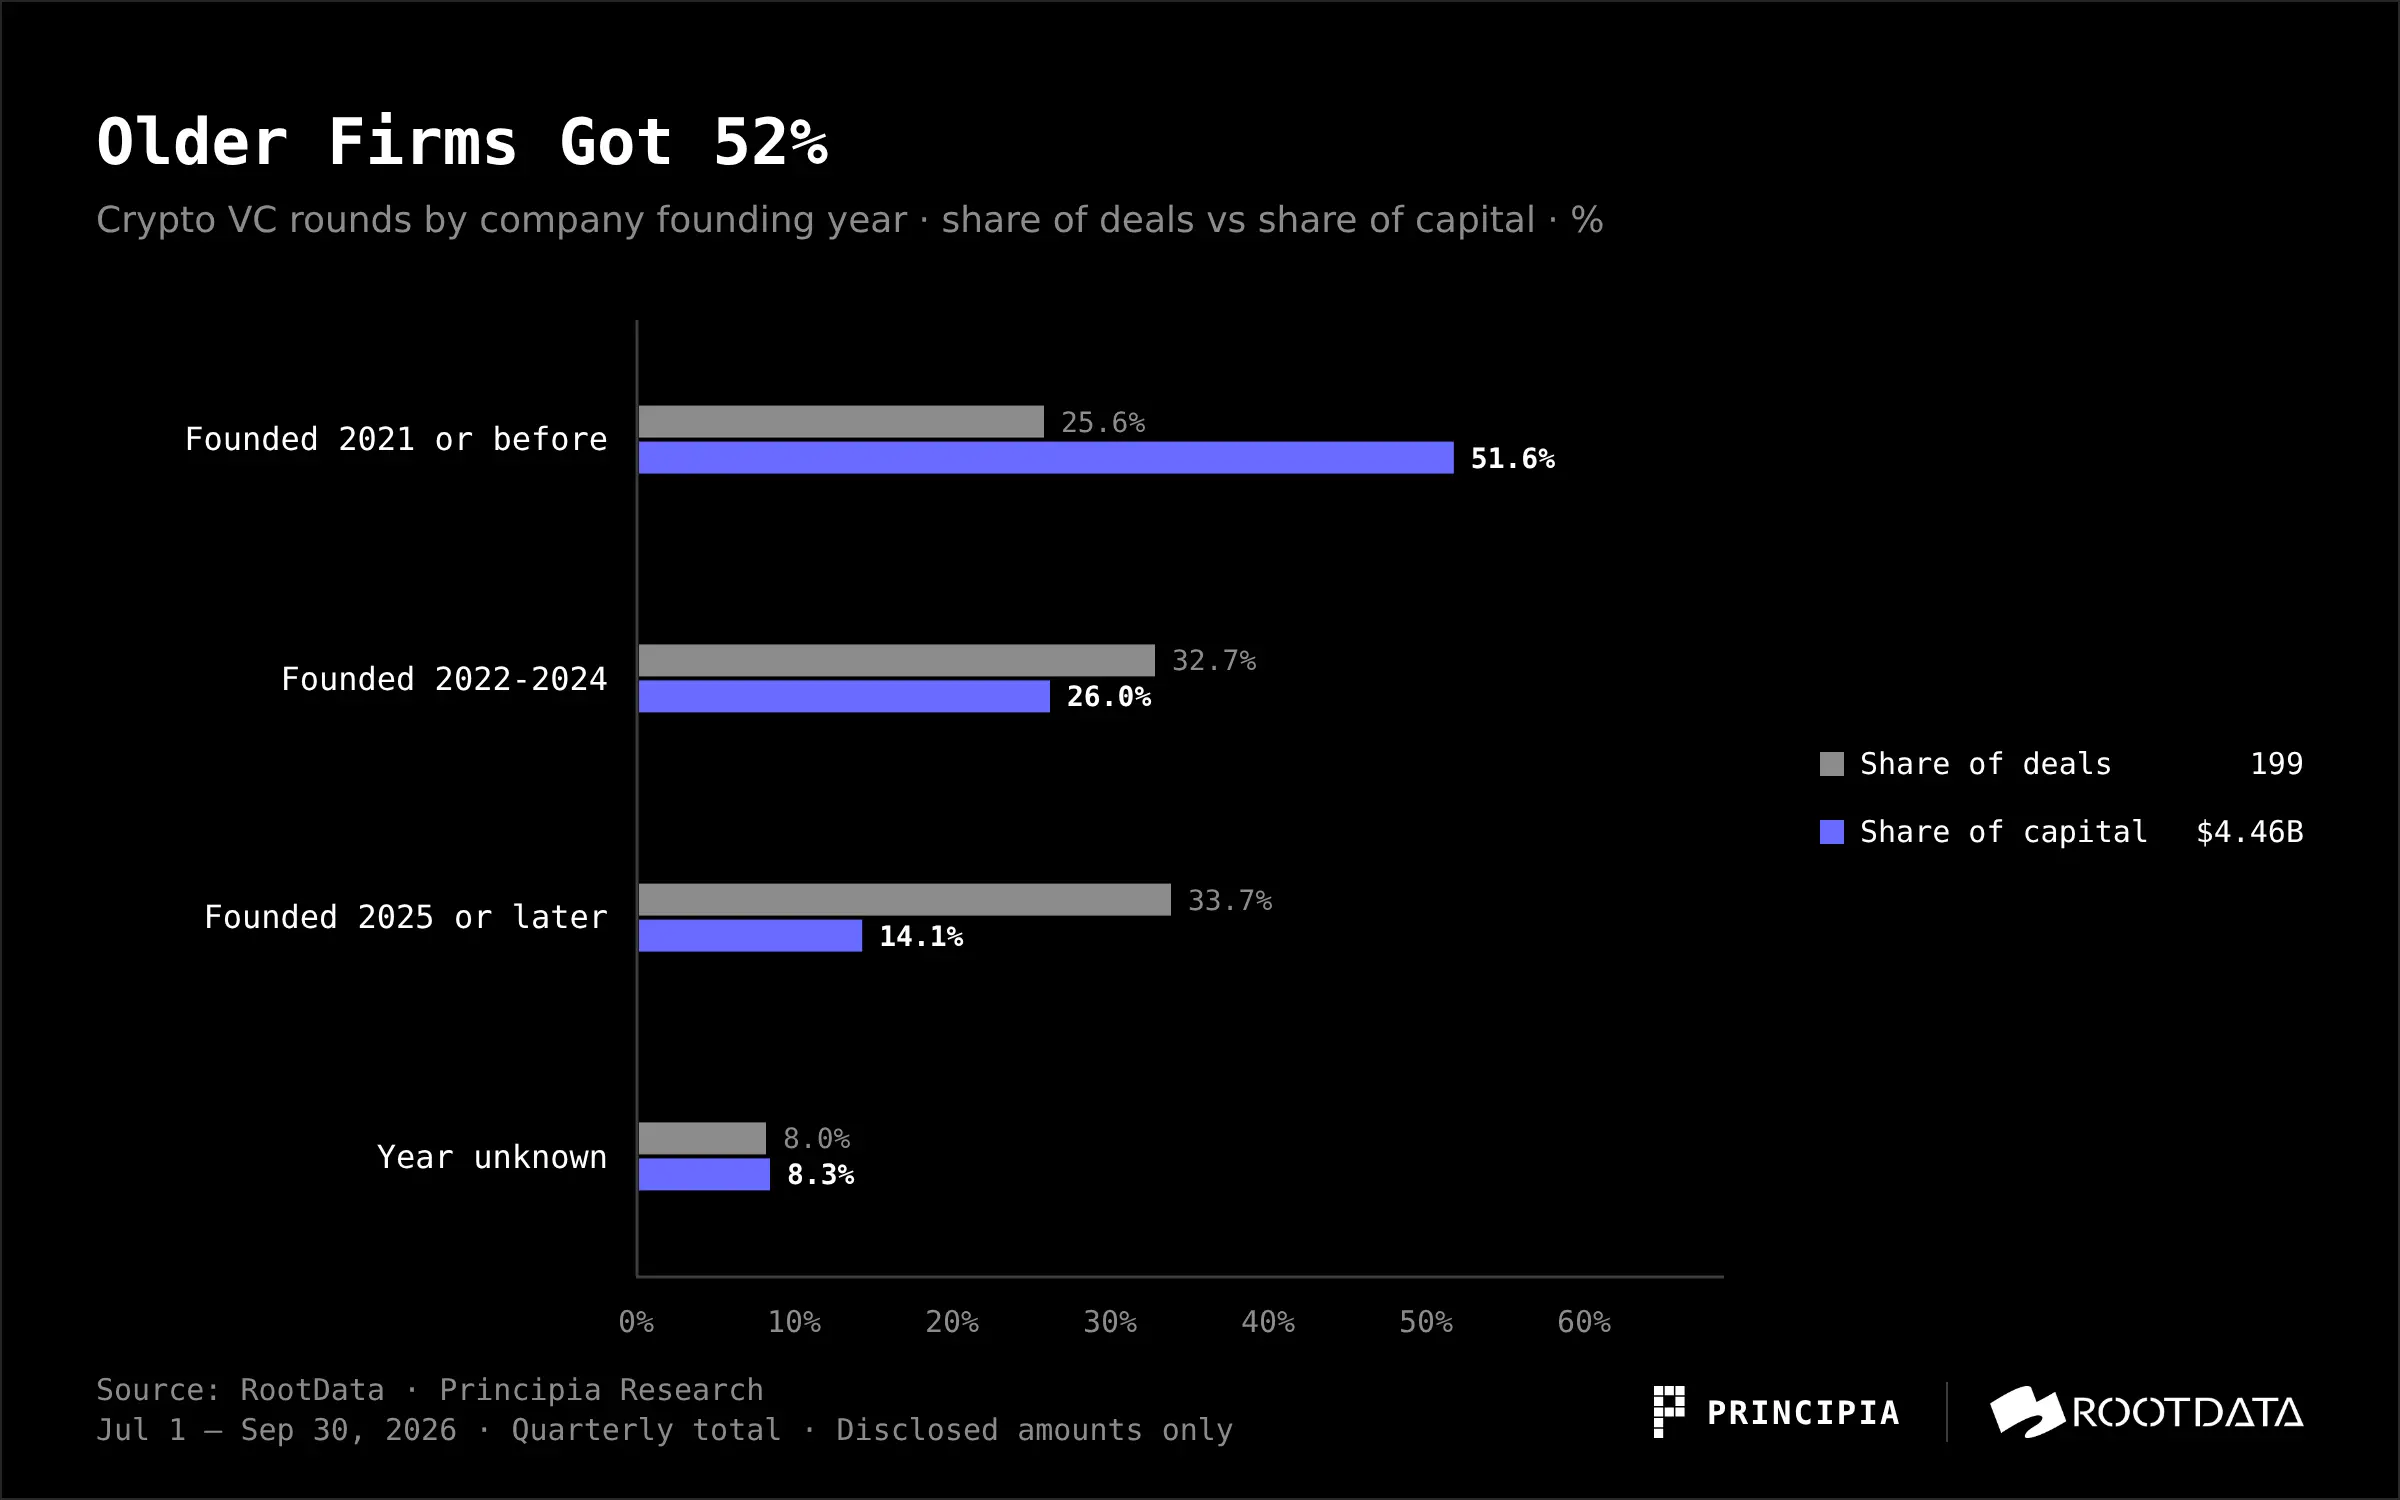
古い会社が大規模な資金調達を行ったリストは非常に馴染み深いものです:Crypto.com(2016 年設立)、Kraken(2011 年)、Ripple(2013 年)、Securitize(2017 年)。これらは収入があり、ライセンスも持ち、評価可能なビジネスを展開しており、今季の資金の好みにぴったり合っています。
六、地域的には依然としてアメリカが主導
RootData の国のフィールドは、192 件のプロジェクトのうち 53 件(28%)しかカバーしておらず、55 件の取引、$2.19B に対応し、全季の開示金額の約半分を占めています。この部分のサンプルでは、アメリカが 28 件、$1.52B;シンガポールが 10 件、$444M で、その中で Crypto.com の一件は $400M に達しています。
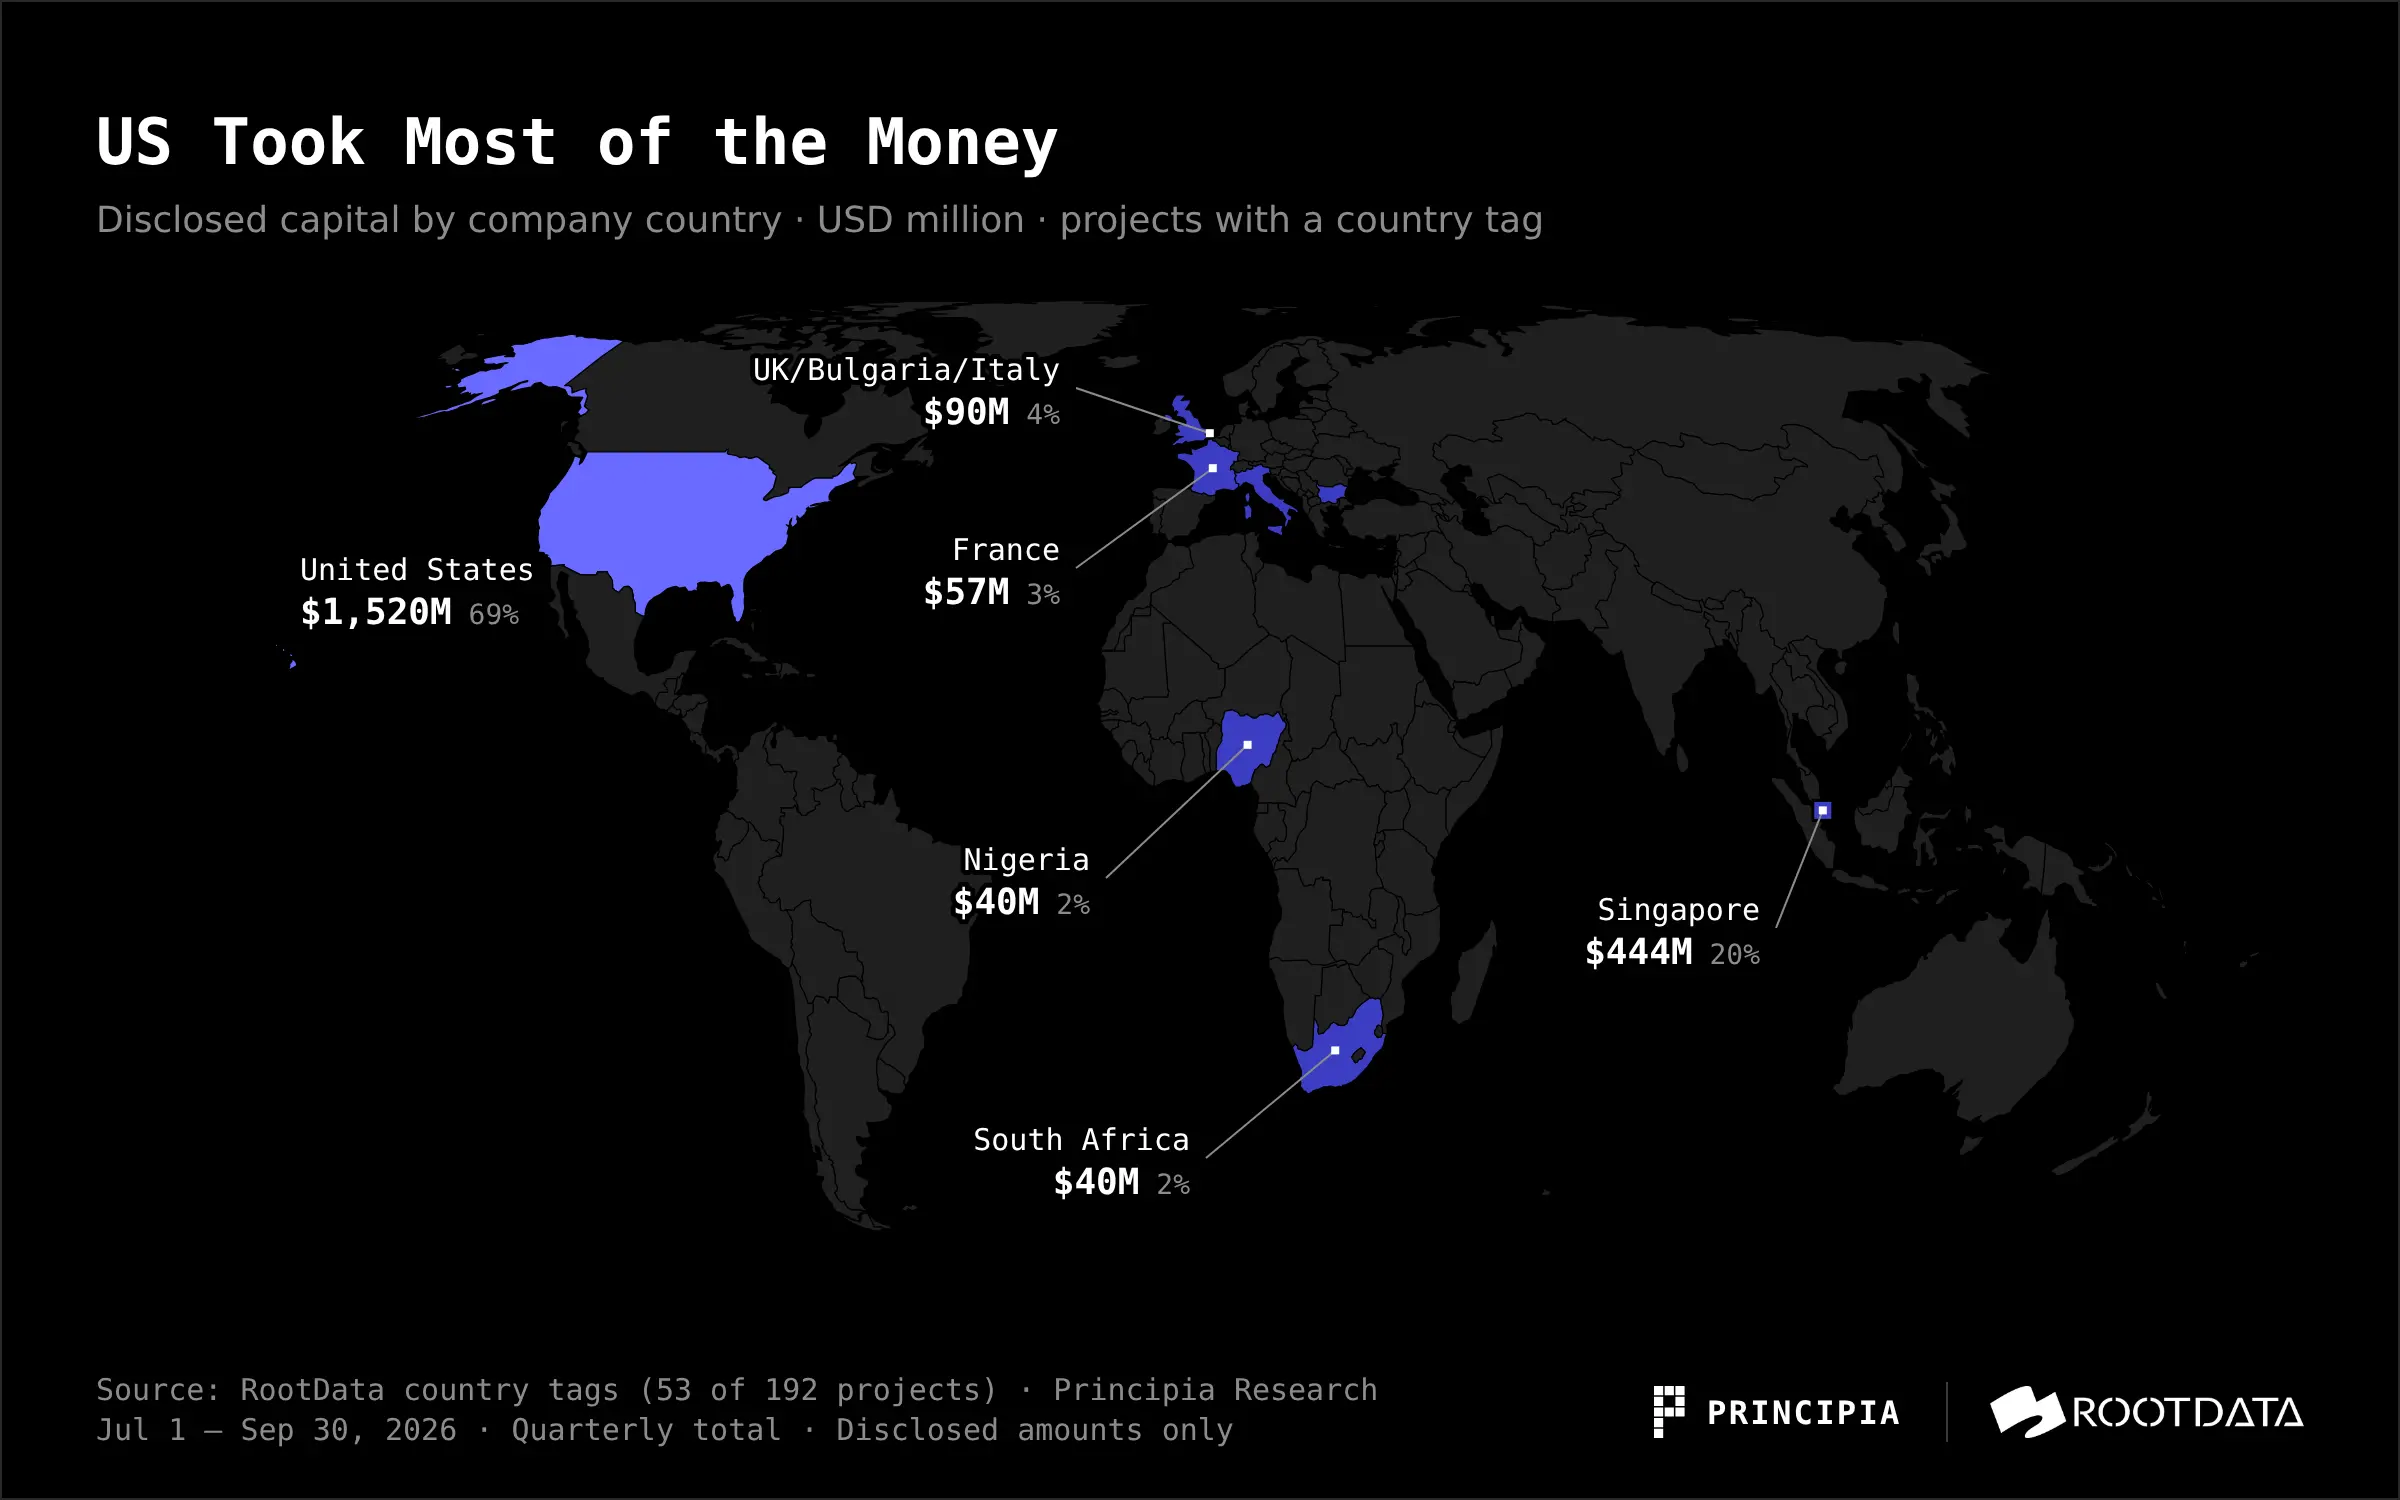
残りの国は非常に散発的です。イギリス、ブルガリア、イタリアはそれぞれ $90M、フランスは $57M、ナイジェリアと南アフリカはそれぞれ $40M;香港は 3 件、日本は 2 件で、金額は非常に小さいです。カバレッジがこれほど低いにもかかわらず、資金は依然としてアメリカに高度に集中しており、アジアの大規模な取引は主にシンガポールの取引所から来ています。
七、ファンドの資金調達:次のラウンドの弾薬が厳しい
プライマリーマーケットでどれだけ投資できるかは、最終的にはファンドがどれだけ資金を調達できるかに依存します。Galaxy Research の統計によると、今季は新しい暗号リスクファンドが 3 つしか資金調達を完了せず、合計約 $1.3B で、新ファンドの数は 2019 年第 3 四半期以来最も少ないです。年換算で見ると、今年の資金調達は約 $8.2B で、2025 年の $8.75B よりやや低いです。今年以来のファンドの規模の平均は約 $386M で、中央値はわずか $71M:ほとんどの新ファンドは規模が小さく、少数の大規模ファンドが平均を引き上げています。
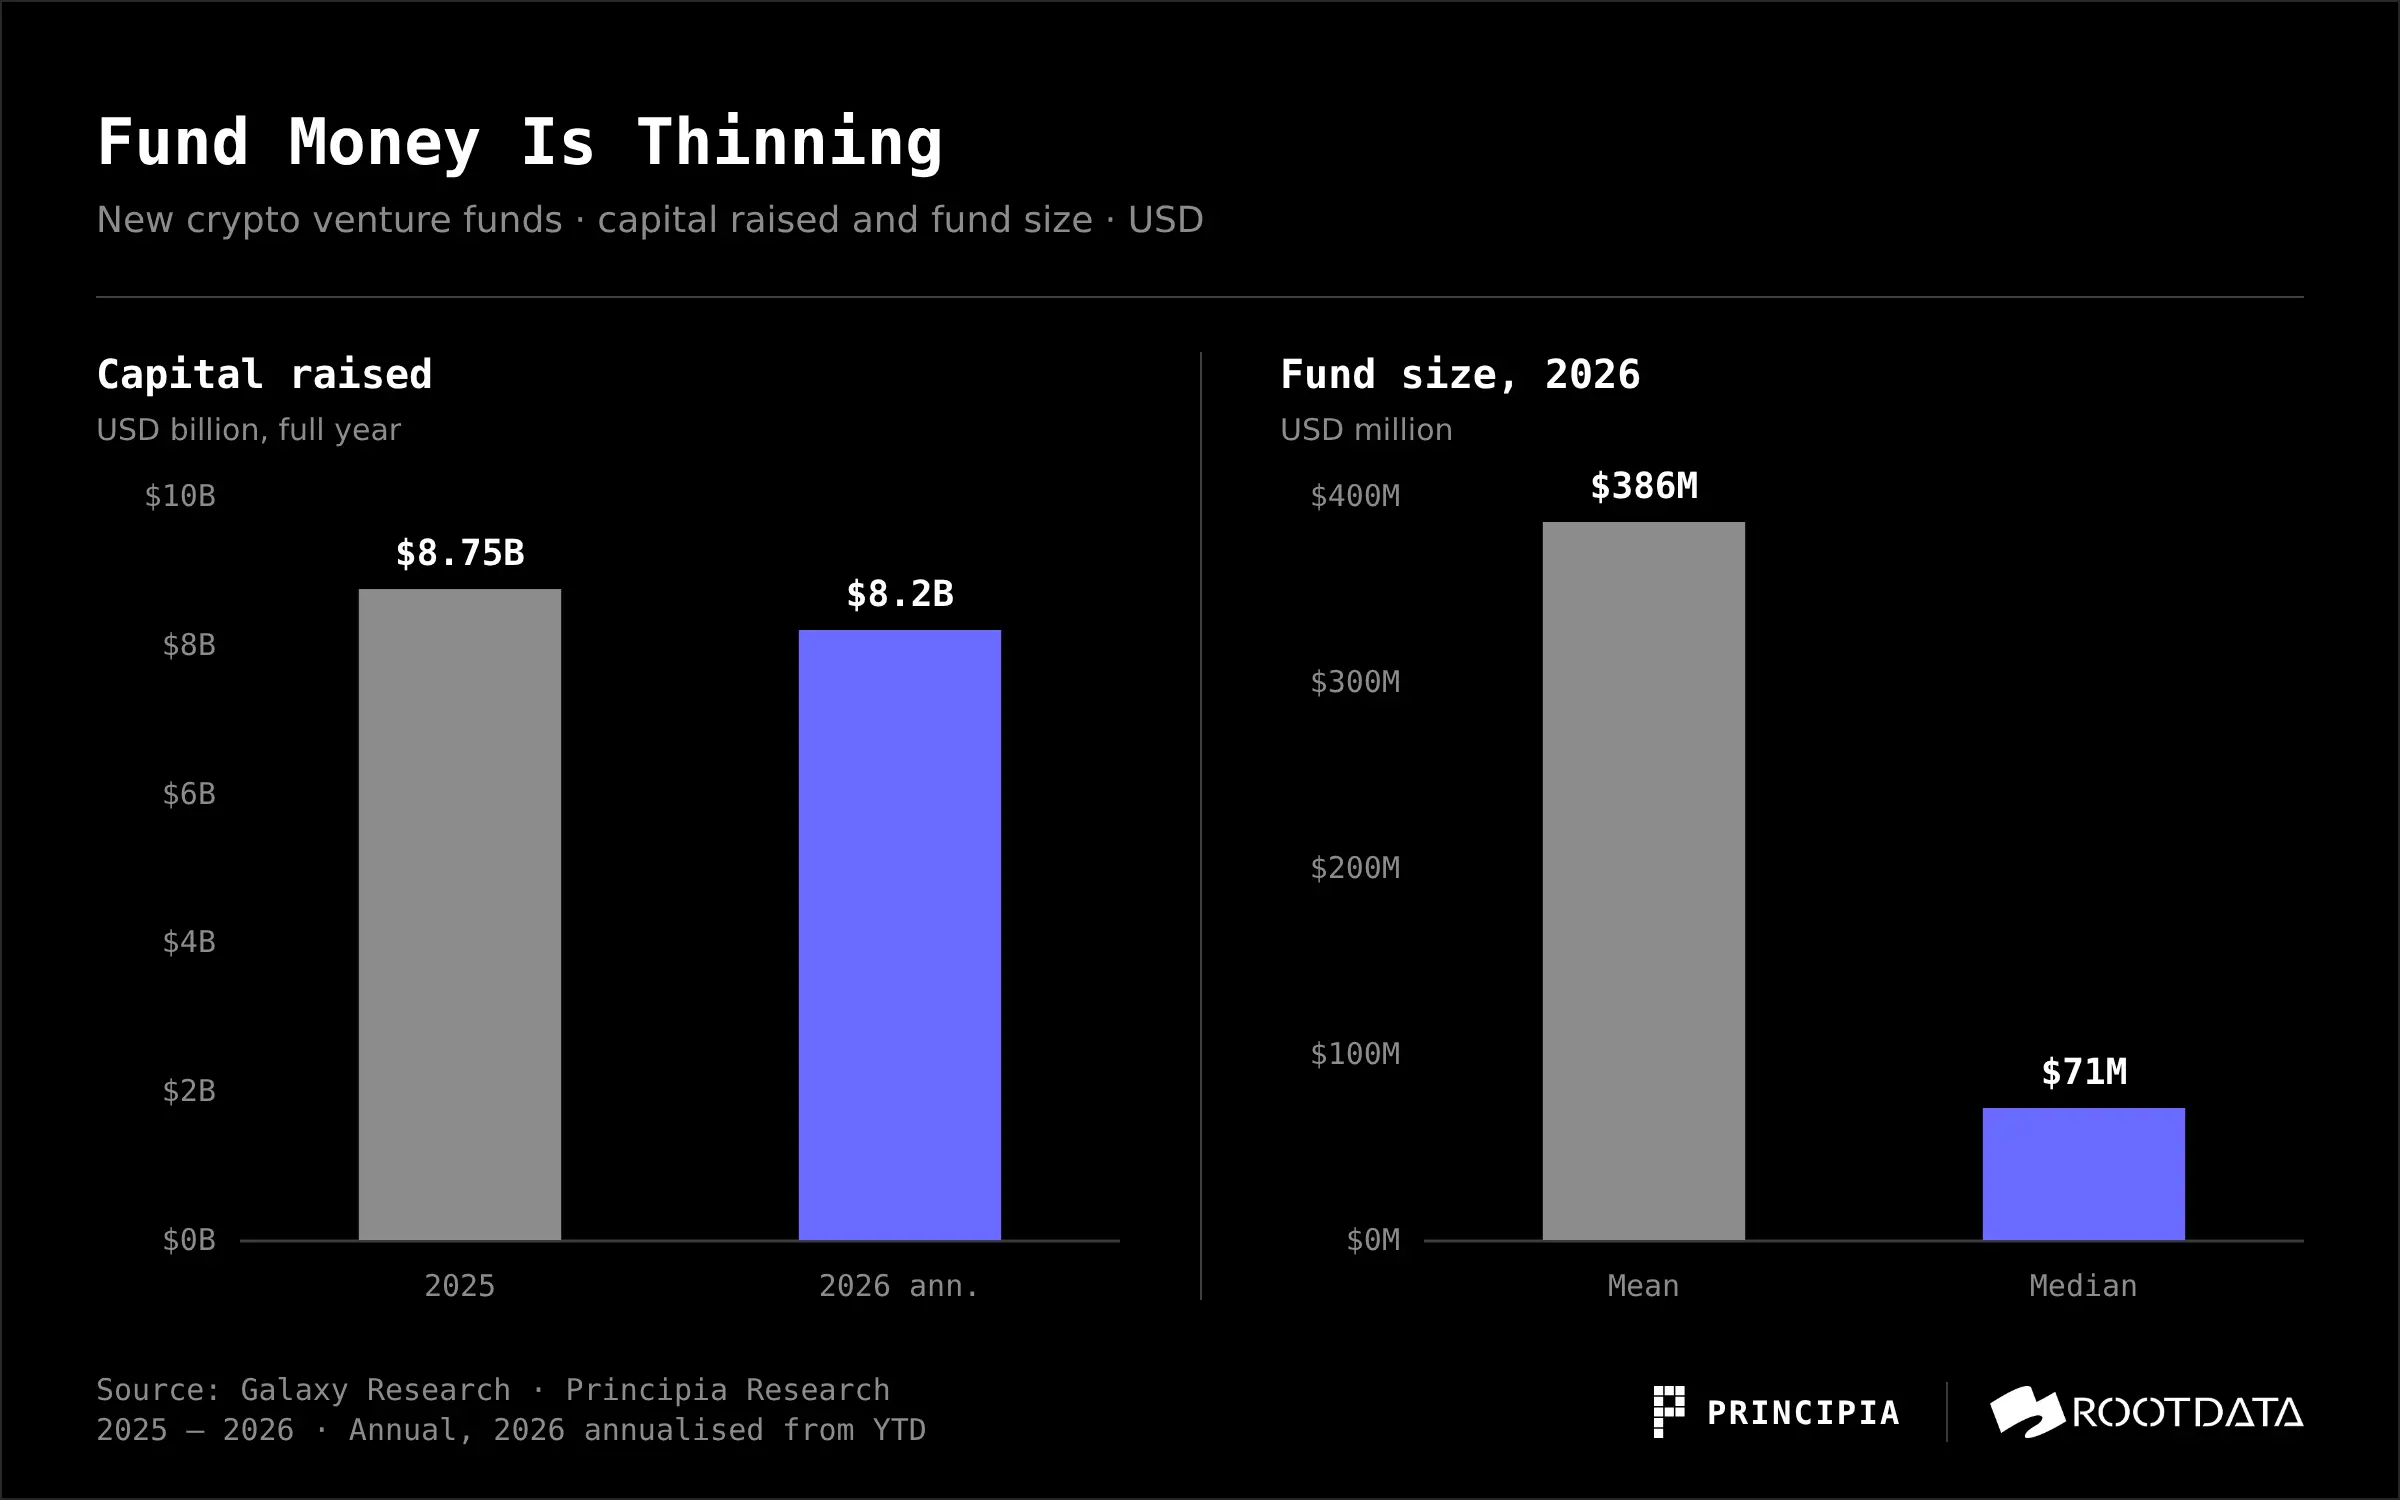
資金調達の難しさと投資側の冷却は同じ事の両面です:現物 ETF、デジタル資産財庫会社、AI が LP の配分枠を争っています。我々の判断では、LP 側の資金調達が厳しくなることで GP はより慎重になるでしょう:既存のプロジェクトの後続ラウンドを優先的に支援し、収入があり、ライセンスを持つ会社により多く賭けることになります。これが今季の投資側に見られる形態でもあります。
八、結論
第3四半期全体として、VC 投資活動は冷却しています;資金は手数料を取れる、ライセンスを持つ、清算可能な金融パイプラインに流れ、価格決定権はますます伝統的な金融機関に委ねられています;VC LP の資金調達は冷え込み、スタートアップの後続ラウンドの資金調達状況は楽観的ではありません。
起業家にとって、大規模な資金を調達できるタイミングは遅くなり、要求も成熟した企業に近づいています:収入、ライセンス、流通チャネルが物語よりも評価を得やすくなっています。初期の資金調達は大幅に減少し、VC のリスク許容度も低下しており、製品データで語る準備をし、より小さな初回投資を受け入れる必要があります。
投資家と LP にとって、コイン価格の回復は自動的にプライマリーマーケットに伝わるわけではありません。今季のビットコインは約 43% 上昇しましたが、資金調達は引き続き減少しており、「コイン価格が上がり、ベンチャーキャピタルが活発になる」という旧来のシナリオは一時的に機能しなくなっています。$20M--100M の中規模取引額は前四半期比で回復しましたが、株式関連の件数は横ばいで、トレンドを確認するにはさらに多くの四半期のデータが必要です。
第4四半期に注目すべき点:
伝統的な金融が引き続き参加できるか。今季の開示金額の 45% に彼らが参加しています。これは構造的な変化なのか、それともいくつかの大口取引の偶然なのか、第4四半期が答えを示すでしょう。
コイン価格が初期ラウンドに伝わるか。小規模な初期ラウンドの数が回復することで、起業側が本当に回復していることを示す必要があります。
政策と資金調達。CLARITY 法案の進捗、および新ファンドが年末までに資金調達を完了できるかどうか。
 リスク警告 リスク警告