インフレの粘着性はまだ消えていない:中金は12月に25ベーシスポイントの利上げを維持する判断を下した
 核心的な視点


 私たちは12月に25ベーシスポイントの利上げを維持するという基準判断を行い、今回の引き締めのペースは依然として漸進的で穏やかです。
中金研究
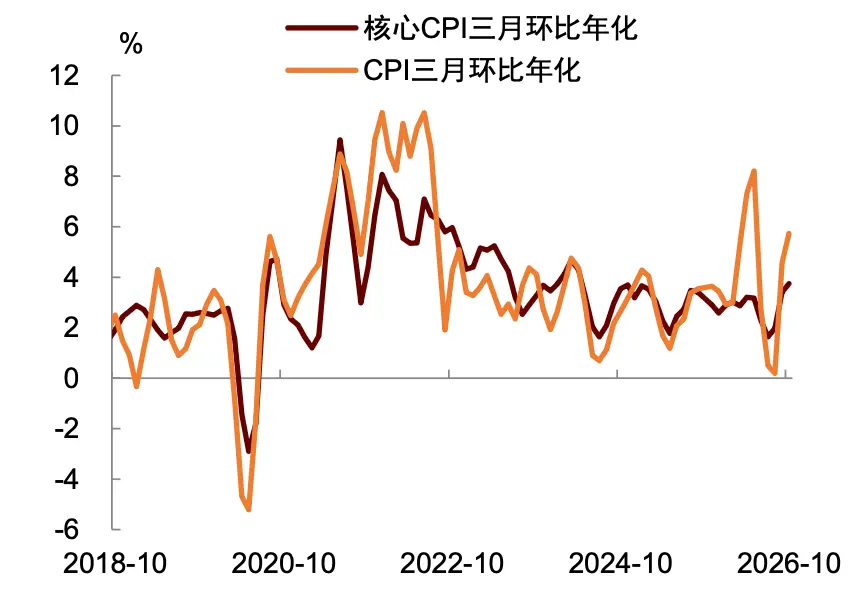
アメリカの10月CPI季調は前月比で0.4%上昇(前月0.6%)、コアCPIは前月比で0.3%上昇(前月0.3%)し、いずれも市場予想を上回りました。昨年10月、アメリカ政府の停滞により経済データが発表されなかったため、前年比データが欠落しています。全体的に見て、インフレの粘着性は依然として強く、コアCPIは3ヶ月連続で前月比0.3%上昇し、連邦準備制度が引き続き利上げを行うことを支持しています。最近、連邦準備制度理事のウォラーは、12月に50ベーシスポイントの利上げを排除しないと述べました。しかし、私たちは連邦準備制度の政策が明らかに「曲線に遅れている」わけではなく、金融条件が限界的に引き締まっていることから、利上げの必要性は強くないと考えています。私たちは12月に25ベーシスポイントの利上げを維持するという基準判断を持ち、この度の引き締めのペースは依然として漸進的で穏やかです。
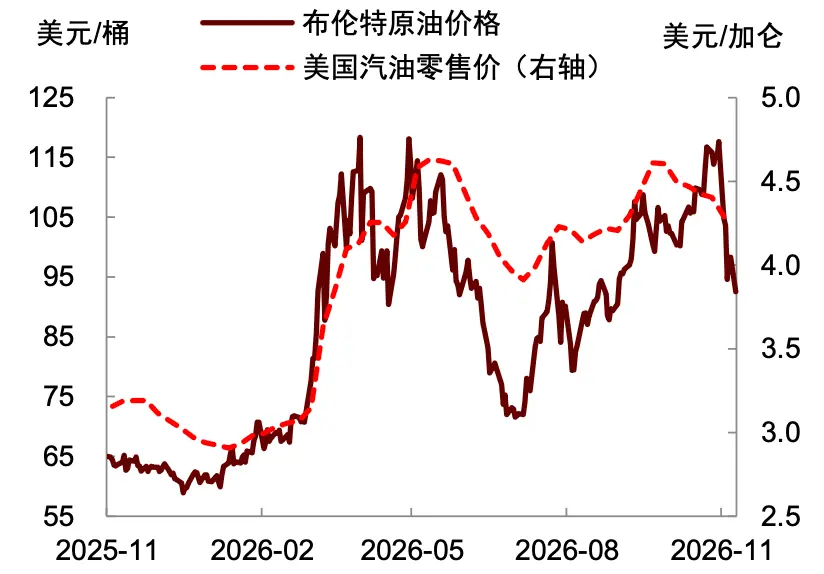
エネルギーインフレは限界的に減少し、食品価格は加速的に上昇しています。10月のエネルギーCPIは前月比で0.7%上昇し、9月の5.2%の上昇幅から大幅に後退しました。その中で、ガソリン価格は前月比で1%上昇し、燃料価格は前月比で2%上昇し、いずれも9月の上昇幅を大きく下回っています。天然ガスのパイプラインサービスは前月比で0.8%減少しました。しかし、電力価格は0.9%上昇し、今年の5月以来の高水準です。データセンターの建設や電力需要の増加を背景に、電力価格には一定の上昇圧力がある可能性があります。
10月の食品CPIは前月比で0.5%上昇し、今年の5月以来の高水準です。その中で、家庭用食品は0.4%上昇し、外食は0.5%上昇しました。食品価格の上昇は広範囲にわたっており、果物や野菜、乳製品、肉類の価格がいずれも上昇しており、特定の単一カテゴリーによって推進されているわけではありません。これは、前期のエネルギー価格の上昇が下方に伝導された影響を受けている可能性があります。
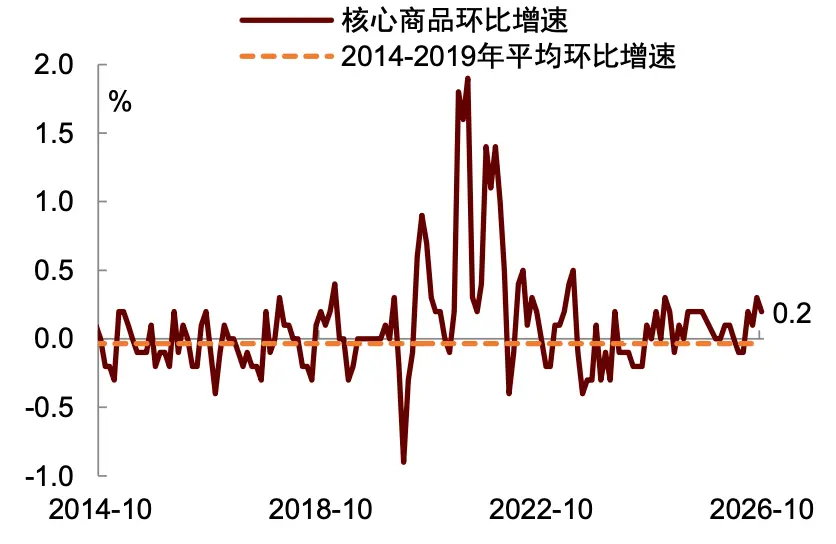
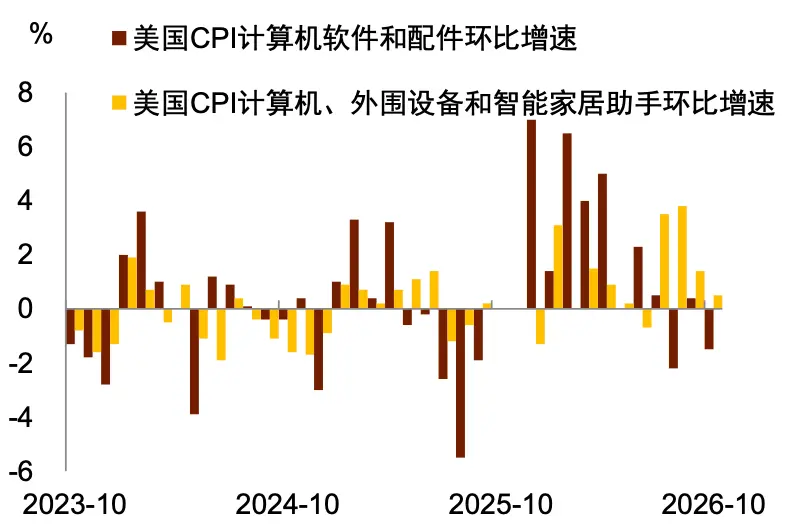
コア商品価格は全体的に穏やかです。エネルギーと食品を除外すると、10月のコア商品価格は前月比で0.2%上昇し、9月の0.3%から鈍化しました。その中で、新車(0.2%)、家具(0.7%)、医療商品(0.5%)は引き続き上昇していますが、中古車価格は1.2%減少し、今年の2月以来の最低水準です。コンピュータソフトウェアとアクセサリーの価格は前月比で1.5%減少し、コンピュータ、周辺機器、スマートホームアシスタントの価格の前月比増加率は、前月の1.4%から0.5%に後退し、AIインフレ圧力が限界的に緩和されていることを示しています。しかし、AI関連のハードウェア価格は依然として上昇しており、今後の価格上昇圧力は引き続き注視する必要があります。
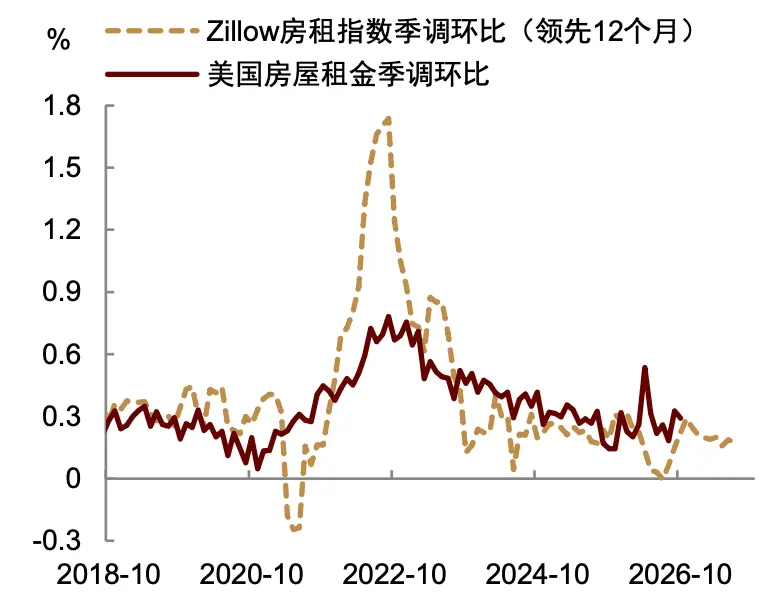
家賃インフレは全体的に安定しています。10月の住宅CPIは前月比で0.3%上昇し、9月の0.4%から鈍化しました。その中で、オーナー等価賃料(OER)は0.3%上昇し、実際の賃料は0.2%上昇し、いずれも前月と同じです。家賃の先行指標から見ると、家賃インフレが加速的に上昇する兆候は見られません。
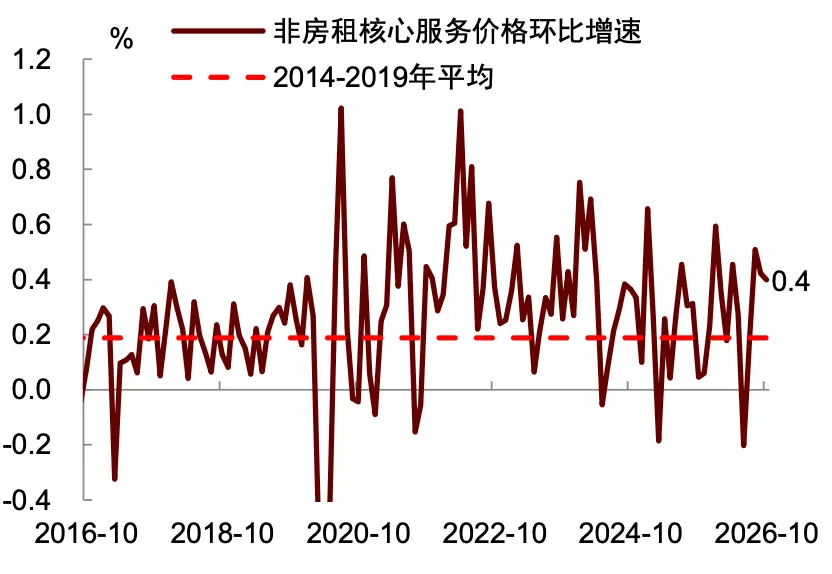
非家賃コアサービスインフレ(supercore)は粘着性が強く、交通サービス価格の上昇幅が拡大しています。10月の非家賃コアサービス価格は前月比で約0.4%上昇し、前月とほぼ同じです。その中で、交通サービス価格は前月比で0.8%上昇し、前月の0.6%を上回っていますが、価格上昇の構造に変化があります。自動車保険価格は前月比で0.7%上昇し、公共交通価格は2.0%上昇し、航空券価格の上昇幅は前月の1.2%から0.4%に鈍化しました。さらに、医療サービス価格は0.3%上昇し、エンターテインメントサービス価格は0.9%上昇し、サービスインフレの源は依然として比較的広範囲にわたっており、全体的に粘着性があります。今後、最近の国際原油価格の下落に伴い、エネルギーコストが輸送などのサービス価格にさらに伝導される圧力が緩和されることが期待されますが、製造業や建設業の賃金増加率が加速しており、労働需要の回復が労働集約型サービス業の賃金をさらに押し上げ、賃金とサービス価格が相互に強化される圧力を形成するかどうかに注目する必要があります。
私たちは、インフレ圧力が高めであり、連邦準備制度が引き続き利上げを行うことを支持していますが、利上げを加速する必要性は強くないと考えています。10月のコアCPIは3ヶ月連続で前月比0.3%上昇し、インフレの粘着性が依然として強いことを示しており、連邦準備制度がさらなる金融政策の引き締めを行うことを支持しています。私たちも以前の判断を維持します:連邦準備制度は12月に再度利上げを行うでしょう。
CPIデータの発表前、連邦準備制度理事のウォラーは、10月のコアCPIが前月比で0.3%またはそれ以上に達した場合、一度に50ベーシスポイントの利上げを検討すべきだと述べ、金融政策の信頼性を維持する必要があるとしました。今回のデータは彼が提起した条件に合致しており、市場はこれに対して懸念を抱いています。私たちは、より大幅な利上げは通常、以前の引き締めの不足を補うために政策調整を加速する必要があることを意味しますが、最近の金融条件の限界的な引き締まりは、以前の引き締めが効果を生み出していることを示しています。一方で、最近2ヶ月のインフレの前月比増加率は、より粘着性を示しており、加速的な上昇の兆候は見られず、連邦準備制度も加速的な引き締めを行う必要はありません。実際、ウォラー自身も10月の会議で利上げを一時停止することを支持しており、もし彼が金融政策が「曲線に遅れている」疑いがあると考えていたなら、その時点で動かないことに反対すべきでした。
一つの可能性を排除することはできません:最近の中間選挙の結果が出て、民主党が大勝し、連邦準備制度が直面する圧力が軽減され、一部の官僚が早期に行動を取る傾向があるかもしれませんが、高止まりするインフレを緩和するために50ベーシスポイントの一度の利上げが必要かどうかは評価が必要です。連邦準備制度内部でも、急進的な利上げ戦略が多数の官僚の支持を受けるとは限らず、以前最もタカ派だったダラス連邦準備銀行のローガンも、2回の利上げを各25ベーシスポイント行うべきだと考えています。以上のことから、より多くの経済データが出る前に、私たちの基準シナリオは依然として12月に25ベーシスポイントの利上げであり、この度の引き締めは依然として漸進的で比較的穏やかな引き締めサイクルです。
図表1:コアおよび全体CPIの前月比年率推移上昇
資料来源:Wind,中金公司研究部
図表2:原油価格が最近下落
資料来源:Wind,中金公司研究部
図表3:コア商品インフレの前月比増加率が若干後退
資料来源:Haver,中金公司研究部
図表4:AI関連のインフレ圧力が若干緩和
資料来源:Haver,中金公司研究部
図表5:住宅賃料インフレの粘着性が強化
資料来源:Haver,中金公司研究部
図表6:非家賃コアサービスインフレが後退
資料来源:Haver,中金公司研究部
[1]https://www.federalreserve.gov/newsevents/speech/waller20261110a.htm
[2]https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
Source / 文章来源
この記事は、2026年11月11日に発表された「インフレの粘着性が退かず、連邦準備制度の引き続き利上げを支持する」から抜粋したものです。
劉政寧 分析員 SAC 执证编号:S0080520080007 SFC CE Ref:BRF443
肖捷文 分析員 SAC 执证编号:S0080523060021 SFC CE Ref:BVG234
林雨昕 分析員 SAC 执证编号:S0080526060003
張文朗 分析員 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988
 リスク警告 リスク警告