Multicoin パートナー:AI はプロトコルを書くことができるが、DeFi の堀を作ることはできない
 核心的な視点

 スペンサー・アップルバウムは、AIがDeFiソフトウェアの構築コストを大幅に低下させていると考えていますが、顧客関係、資本、専有データは依然として複製が難しいです。配布、バランスシート、または引受能力を持つプロジェクトは価格設定権を掌握し、純粋なソフトウェアプロトコルは商品化されるでしょう。スタートアップは、巨人が手を出したがらない市場にまず参入し、その後リスク嗜好を長期的な競争優位に変えることができます。
著者:Spencer Applebaum、Multicoin Capital 普通パートナー兼リスク投資共同責任者
編纂:谷昱、ChainCatcher
5年前、DEXまたは貸付プロトコルを構築するには300万ドルの資金調達、5人のエンジニアの雇用、そして6ヶ月のMVP開発が必要でした。現在、創業者はClaude Codeを利用して、週末のうちにその大部分を構築できます。最先端のAIモデルを使って永続的契約取引所を構築すれば、即座にマッチングエンジン、リスクエンジン、取引インターフェース、API、そして必要なほとんどのものを手に入れることができます。
AIはソフトウェア業界のほぼすべての競争を容易にしていますが、金融サービスは商品化が最も難しいビジネスの一つです。これは、金融ビジネスの最も価値のある部分がソフトウェア自体とはほとんど関係がないからです。忠実な顧客基盤を構築し、大規模なバランスシートを蓄積し、独自のデータと引受能力を発展させるには、関係を築き、業績記録を確立し、信頼を得るために何年もかかります。AIはソフトウェアの構築コストを大幅に削減できますが、これらの要素を特にコピーしやすくするわけではありません。
言い換えれば、あるモデルは午後のうちに貸付プロトコルを書くことができますが、100億ドルのステーブルコイン預金を契約に持ち込むことや、新しいネオブローカーのために2800万の顧客を契約することはできません。
私たちは、これがDeFiにとって非常に良いニュースであると考えています。今後10年間で数兆ドルの金融活動がチェーン上に移行し、AIはこれらの活動にサービスを提供する製品の構築コストを大幅に削減します。しかし、金融ビジネスに価値と防御性を持たせる要素は、コピーしやすくなるわけではありません。
私たちのDeFi価値捕獲フレームワークの新しい柱
私たちはDeFiにおける価値捕獲について何年も考えてきましたが、市場の成長に伴い、私たちの見解も進化しています。初期には、ユーティリティトークンがどのようにwork tokensや焼却と鋳造の均衡(BME)などのモデルを通じて価値を捕獲するかを検討しました。その後、私たちはDeFiの防御性と分岐不可能な状態に焦点を当てました。その理念は、誰でもオープンソースコードを分岐できるが、流動性やネットワーク効果をコピーすることはできないというものです。最近、私たちはDeFiプロトコルに管理が必要なリスクが存在する場合、捕獲される価値が最大になると主張しました。これらの議論はある程度実証されており、この記事は私たちの考えの次のイテレーションです。
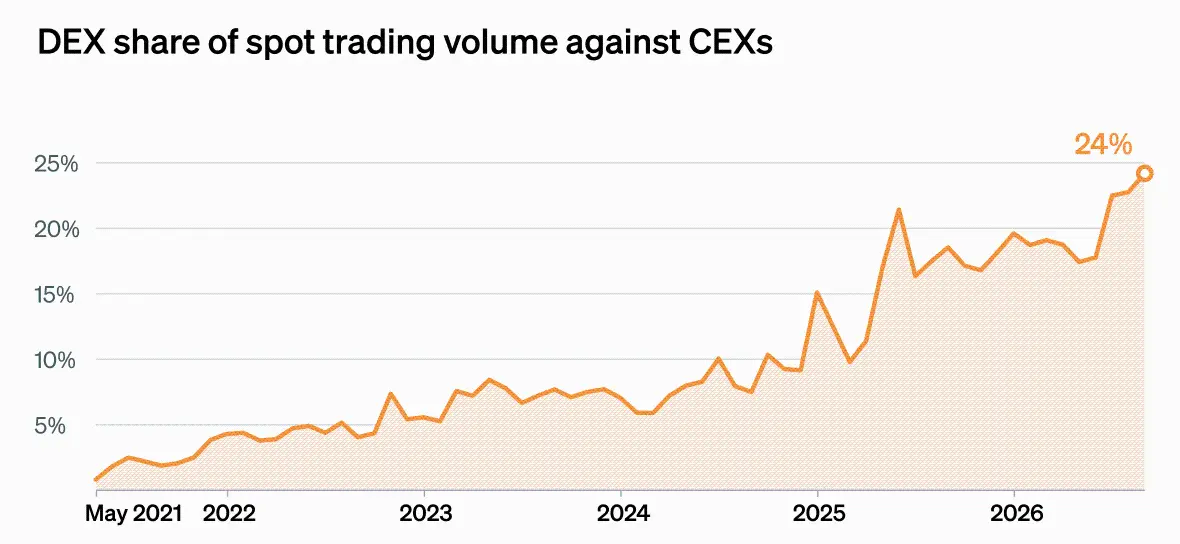
この記事の残りの部分に入る前に、私たちが信じている事実を明らかにします:DeFiはCeFiを引き続き飲み込み、最終的にはすべての伝統的金融を飲み込むと考えています。DEXのCEXに対する市場シェアは歴史的な高水準にあり、まだ上昇しています:
出典:The Block、DefiLlama
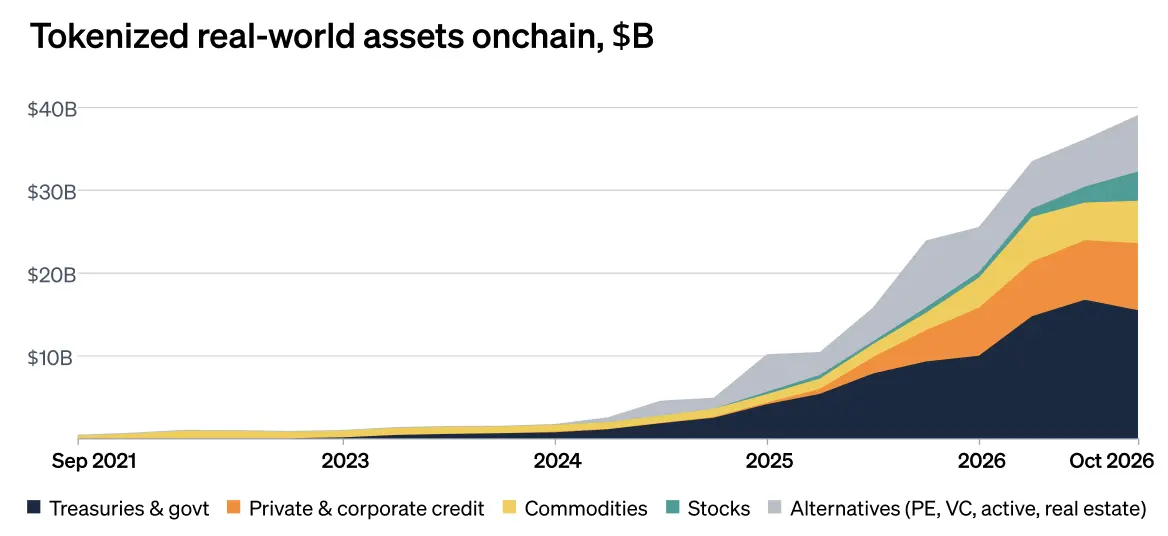
私たちは現在、国債、プライベートクレジット、株式などのトークン化された資産の実際の採用を見ています。重要なのは、成長を促進しているのは暗号ネイティブユーザーだけではないということです。既存の機関、フィンテック、機関投資家、伝統的なブローカーがチェーン上で製品を構築し、彼らの顧客を連れてきています。
出典:rwa.xyz
問題は、今日のブルーチップDeFiプロトコルがこの成長を捕獲するプロトコルであるとは限らないということです。ソフトウェアとデータ分析がより安価になるにつれて、価値はソフトウェアが生み出せない希少な投入をコントロールする側に流れます。
私たちはDeFiにおける3つの主要な競争優位性を見ています:1)流通、2)資本、3)独自データ。さらに第4の要素として、リスク耐性があり、その機能は異なり、実際にはくさびのような役割を果たします。これについては文末で議論します。
競争優位性1 - 流通
初期の暗号分野で最も革新的な議論の一つは、「Fat Protocols」で、Joel Monegroが2016年に執筆しました。その理念は、インターネットがアプリケーション層(Google、Facebook、Amazonなど)で巨大な価値を生み出しているにもかかわらず、ブロックチェーンはこの関係を逆転させ、大部分の価値を基盤プロトコルに帰属させるというものです。
証拠は逆の方向を指し示しており、この傾向は加速しています。プロトコルの立ち上げコストがますます低下するにつれて、価値は顧客関係を持つ側に流れます。このビジネスは、ユーザーと残高を最高入札者の場所にルーティングできます。時にはそれがアプリであり、時にはHyperliquidのように、それ自体がアプリであるチェーンです。
私たちの流通の定義は非常にシンプルです:それは注文フローまたは残高の行き先を制御することに関わります。注意すべきは、すべての流通が同じように粘着性を持つわけではないということです。移転が難しい資金提供済みアカウントは真の障壁を形成し、単なるインターフェースは競争の影響を受けやすいです。これについては後でさらに議論します。
取引所と他のステーブルコイン流通者
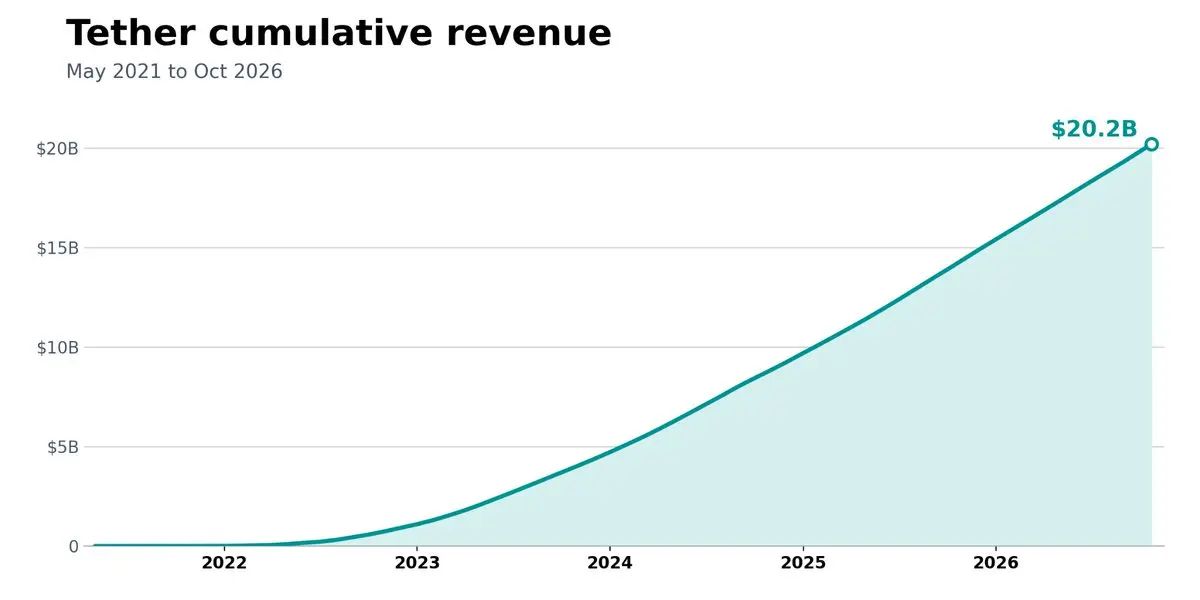
流通が最も明確に現れるのはステーブルコインの価値チェーンです。発行は歴史的に非常に良いビジネスであり、規模を達成し、金利がゼロに近くない限り成り立ちます。TetherとCircleはドル準備を保有し、そこから利息を得ており、ほとんどの場合、保有者には何も支払っていません。Tetherは2021年以来、この方法で200億ドル以上、利益率が100%近い利息収入を得ています:
出典:DefiLlama
しかし、Hyperliquidを例に取ると、そのプラットフォームには60億ドル以上のUSDCがデリバティブ担保として存在します。これらの残高はCircleとその流通パートナーにかなりの準備収入をもたらしています。ある時点で、Hyperliquidはこれらの残高が自社の存在理由であることに気づき、レバレッジを持っています:もしCircleが経済的利益を共有したくない場合、HyperliquidはUSDCを共有する意欲のあるステーブルコインに置き換えることができ、理論的には自社のステーブルコインを作成することもできます。
今年の初め、HyperliquidはそのAligned Quote Asset(AQA)フレームワークを使用してCoinbaseと取引を行いました。この取引に基づき、Hyperliquid上のUSDC準備収益の約90%がプロトコルのAssistance Fundに流れ、そこではHYPEを購入するために使用され、CircleやCoinbaseには流れません。金庫には55億ドルのUSDC(HYPEに流れるその90%)があり、これは今日のHyperliquidに約1.85億ドルの収入ラインを構成しています。
Hyperliquidはここでのいかなるパイプラインも維持しておらず、鋳造/償還、金庫管理、または規制ライセンスもありません。流通を持っていることが、より多くの経済的利益を要求するのに十分です。
ウォレットとフロントエンド
ウォレットとフロントエンドはこの事の別の側面です。初期には、非管理型ウォレットは収益化に苦労していました。最終的に彼らは、暗号分野で最も利益を上げるビジネスは取引であることに気づき、数年前にそれを一級品にしましたMetaMaskは取引に0.875%の手数料を課し、[Uniswapの過去12ヶ月の平均取引手数料は0.13%](https://defillama.com/protocol/uniswap)です。 そして、その大部分の価値はUniswapプロトコル自体ではなく、流動性提供者(LP)に流れます。
簡単に言えば、ウォレットは取引を実行する場所よりもはるかに多くの利益を上げています。一方、取引所はLPを引き付け、複雑なインフラを維持し、実行で競争しなければなりません;MetaMaskは顧客関係を獲得し、維持しなければなりません。もしあるDEXが良い価格を提示しなければ、MetaMaskは取引を他の場所にルーティングできます。時間が経つにつれて、十分な注文フローを獲得すれば、その大部分を内部化し、より多くの経済的利益を保持することができます。
私たちも永続契約の側でこの動きを見始めています。PhantomはユーザーにHyperliquidで永続契約を取引させ、Hyperliquidの4.5ベーシスポイントの手数料にさらに5ベーシスポイントを上乗せしています。Hyperliquidはリスクエンジン、マッチング、流動性を運営していますが、Phantomはインターフェースとユーザーを持っているだけでより多くの利益を得ています。
しかし、ここには限界があります。Hyperliquid buildersの中では、現在新しいレッドオーシャン市場が形成されており、価格競争が始まっています。各チームは留保を高めるために手数料を引き下げています。言い換えれば、フロントエンド層でさえ商品化から逃れることはできません。
一般的に言えば、暗号ウォレットはある程度脆弱です。なぜなら、切り替えコストが非常に低いためです。ユーザーは簡単にプライベートキーやリカバリーフレーズを別のウォレットに接続し、数分で新しいインターフェースを通じて同じ資金にアクセスできます。銀行やフィンテックを切り替えるのははるかに複雑です。ユーザーは新しい口座を開設し、KYCを完了し、従来のルートで資金を移動し、給与支払いを再接続し、他の接続されたサービスを更新する必要があります。
フィンテックとネオバンク
フィンテックの例を示すために、Robinhoodを挙げます。これは2800万の資金が注入された口座を持っています。現在、UniswapはRobinhood Chain上の主要なDEXであり、Robinhoodはこれに異議を唱えていません。しかし、AIが金融ソフトウェアの構築コストを押し下げる中、Robinhoodが自社のDEXプロトコルを構築し、ユーザーをそこに送ることを妨げるものはありません。彼らのカバレッジと最先端のコーディングツールを駆使すれば、ほぼ一晩でDeFiの中で最大のLayer 2 DEXの1つを構築できるでしょう。ちなみに、私たちはRobinhoodが100%そうするとは言っていません。なぜなら、流動性を持つことは歴史的にRobinhoodの最優先事項ではなかったからです(彼らは確かに自社の予測市場Rotheraに大量のトラフィックをルーティングし始めていますが、Kalshiではありません)。私たちは単に、プロトコルの構築がもはや難しい部分ではないことを指摘しています。ユーザー、資本、独自のデータを引き付けることが重要なのです。
DeFiの滝のような価値連鎖が形成されているのが見えます。フロントエンド(Phantom)は取引所からより多くの経済的利益を獲得しており、取引所(Hyperliquid)はステーブルコイン発行者(Circle)からより多くを獲得しています。すべての場合において、配布を持つビジネスは下層インフラストラクチャに対して価格決定権を持っています。
しかし、各層がどれだけ留保できるかは、ユーザーが離れる難易度に依存します。Hyperliquidは約90%のリザーブ収益を得ており、Hyperliquid上のフロントエンドは手数料競争を低い単位のベーシスポイントにまで押し下げています。
堀 2 - 資本
前のセクションの自然な結論は、ヘッドレスプロトコルとバックエンドインフラストラクチャが劣位にあるということです。確かに、特定の状況ではそうです。しかし、配布以外にも他の堀があり、その中で最も重要なのは資本です。
資本は金融市場の命脈です。トレーダーはそれを使ってレバレッジをかけ、マーケットメーカーはそれを使って継続的に価格を提示し、貸付プロトコルは貸付を行うために預金を必要とします。AIはコードを書くことやワークフローを自動化するのを助けることができますが、金銭を無から生み出すことはできません。これらのシステムは金銭に依存しています。何かが故障したとき(例えばAaveのKelpDAO事件やMakerDAOの黒い木曜日)、誰かが損失を負担しなければなりません。
さらに議論する前に、流動性について話しましょう。log(n)ネットワーク効果が存在します:トレーダーは流動性のある場所に行き、流動性も彼らに従います。Hyperliquidの未決済量は真の利点ですが、その資本は他の場所に移動できるユーザーに属しています。私たちはDeFiで流動性があるプロトコルから別のプロトコルに移動するのを見てきましたが、これはしばしばトークンインセンティブやバンパイア攻撃によって駆動されています。そして、これらのインセンティブが枯渇すると、多くの場合流動性も離れます。
以下の2つの形態の資本は、実際に防御可能な長期的価値を創造することができます。
DeFiの主要ブローカー
主要ブローカー(PB)は、伝統的な金融市場における重要な市場参加者です。彼らはレバレッジを提供し、取引の資金を調達し、ヘッジファンドが異なる市場や戦略で単一の資金プールを使用できるようにします。各取引所で個別に担保を提出する必要はありません。
これは絶対に巨大なビジネスです。全業界のPB収入は2020年の約150億ドルから2024年の約270億ドルに成長しており、これはヘッジファンド業界の成長と、多くの資金調達に依存するマルチマネージャーポッドショップの背後にあります。
私たちはDeFiにおける機会がより大きいと考えています。伝統的なPBは主に大規模な機関にサービスを提供していますが、小規模な顧客と取引することは運営上非常に高価です。スマートコントラクトはその大部分の作業を自動化し、500ドルの取引を行う人から、Millenniumで数億ドルを管理するポッドまで、誰にでも提供できます。
今日、トレーダーは通常、Hyperliquid、Aave、Lighter、Morpho、VariationalおよびKaminoでそれぞれ担保を提出しなければなりません。これは非常に資本効率が悪く、トークン化された株式、国債、プライベートクレジット、その他のRWAがチェーン上に移動するにつれて、問題はさらに悪化するでしょう。あるファンドが一つの場所でトークン化された株式をロングし、別の場所で株価指数の永続契約をショートする場合、リスクの一部が相殺されるなら、両方のポジションに対して全額担保を提供する必要はありません。
これらすべてを管理するためのソフトウェアの構築はますます容易になってきていますが、難しい部分はこれらのポジションに資金を提供するためのバランスシート、低い資本コスト、そしてロスカットを避けるためのリスク管理のノウハウを持つことです。時間が経つにつれて、資本コストが低いPBはより良い資金調達条件を提供し、より多くの顧客を引き付け、この規模を利用してより安価な資金調達を得ることができます。要するに、このビジネスは良好なスケールリターンを持つべきです。
DeFiプロトコルのリスクに対するバックストップ
資本が堀の第二の方法としてリスクに対するバックストップを提供することです。これは私たちの以前のDeFi DAOがリスクを管理する記事に直接関連しており、そこで私たちはリスクを管理しないプロトコルに関連するトークンは、リスクを管理するプロトコルよりもフォークされやすいと主張しました。
例えば、HyperliquidのHLPボールトを見てみましょう。これはマーケットメイキングと清算ポジションの引き受けを通じて流動性を提供します。預金者は利益を共有しますが、損失も吸収します。2025年3月、HLPは大規模なETHポジションを清算する際に約400万ドルを失い、その後のJELLYJELLY事件はさらなるリスクに直面させました。これらの2つのケースは、なぜデリバティブDEXの保険基金が非常に重要であるかを示しています。AaveのUmbrellaは同様の目的に役立ち、ユーザーが不良債権をバックストップとして利益を得ることを可能にします。
誰でもHLPまたはUmbrella契約をフォークできますが、その資本をフォークすることはできません。問題は、これは第三者の資本であり、預金者がより良い利益を見つけた場合、彼らは離れる可能性があるということです。反対の議論は、一部の資本は粘着性があるということです。なぜなら、トークン保有者と預金者の間に重複が存在する可能性があるからです。例えば、HYPE保有者はHLPにいくつかのドルを保持して、取引所をより安全にし、彼らのトークン投資を保護するかもしれません。
この戦略の最も持続可能なバージョンは、プロトコル自身のバランスシートであり、留保利益によって構築されます。この資本は、新しい、より輝かしい利益やポイントプログラムを追い求めて外に出ることはありません。
Binanceは最近、この方法がなぜ重要であるかを説明しました。10月29日のハッキング攻撃で630億ドルを失った後、SAFU準備金と会社資金(主に後者)を使って損失を補填し、数日以内に出金を再開し、純資産の3%だけが流出しました。まだ早いですが、これまでの解釈は、彼らの認識されているバランスシートが銀行の取り付け騒ぎを防ぐのに役立ったということです。
DeFiがプライベートクレジット、トークン化された株式、その他のRWAに進出するにつれて、保険とリスクキャピタルの需要は引き続き増加するでしょう。結果として、実際に資本を提供し管理するプロトコルは、単にソフトウェアを提供するプロトコルよりもはるかに多くの価値を獲得することになります。
堀 3 - 専有データ
第三の堀は情報ですが、制約があります。DeFiは金融データは公開されるべきという理念に基づいており、これは暗号資産の担保貸付や現物取引などのシナリオにおいて非常に効果的です。しかし、より多くのRWAがブロックチェーンに登場するにつれて、非公開情報を基にしたビジネスが増えていくでしょう。この堀は、専有データとそれを用いてリスクを引き受ける能力の組み合わせです。
信用キュレーター
貸付はこの点で最も顕著に現れる分野です。Morpho、Kamino、およびEulerなどのプラットフォーム上のキュレーターは、預金者の資金のリスクを評価し、現在の規模は95億ドルに達しています:
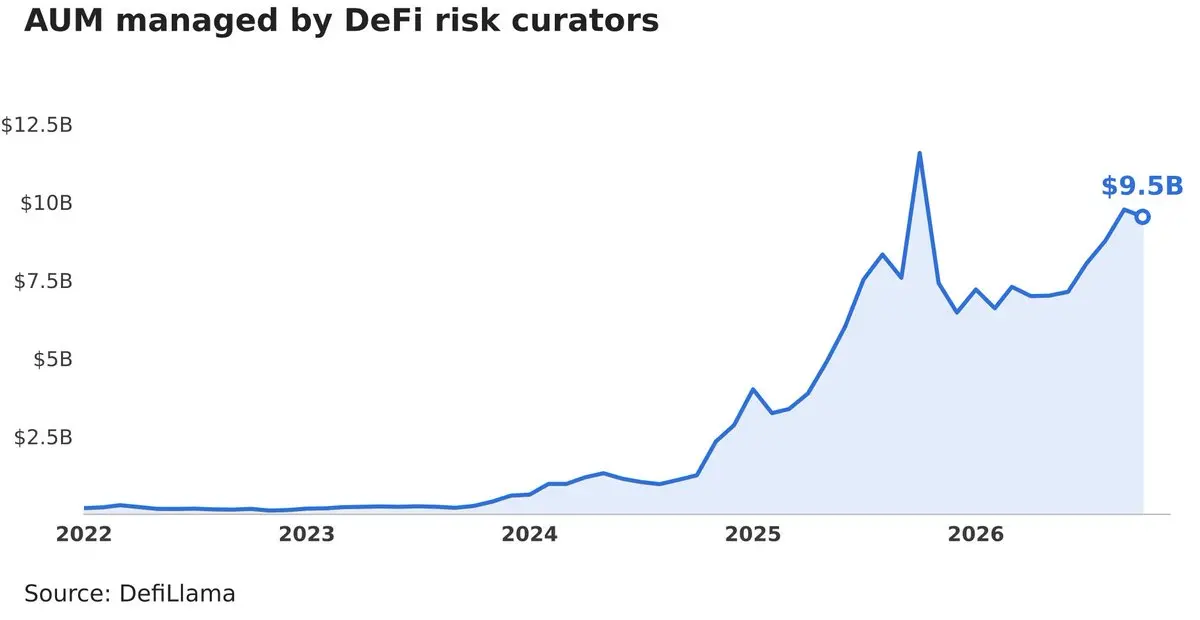
これらのキュレーターは、金庫のスマートコントラクトにおいて限られた制御権を与えられ、資金をどの貸付市場に配分するか、リスクパラメータを設定するか、担保ポジションを監視するかを調整します。彼らは合計で95億ドルを管理していますが、得られる収入は非常に少なく、特により大きな裁量権と責任を持つ伝統的な資産管理会社と比較すると顕著です。実際、多くのキュレーターは完全に手数料を取っていません。Steakhouse Financialは、AUMに基づく最大のDeFiリスクキュレーターであり、管理資産の手数料率は22ベーシスポイントであり、キュレーターの平均手数料率は19ベーシスポイントです。
その一因は、DeFiにおけるリスク調整後の利回りが現在魅力に欠けていることです(おそらくAaveに滞留している遊休資本に部分的に起因しています)。もう一つの理由は、MorphoとKaminoが金庫層を均質化し、キュレーターと預金者の間に位置しているため、再び私たちの分配に関する議論に戻ります。
しかし、より大きな問題は、キュレーターのほとんどが同じデータに基づいて作業を行っていることです。もしあなたがETHまたはBTCを担保にして貸付を行うなら、価格、清算ルール、担保はすべて公開されています。AIはリスクモデリングの複製を容易にし、キュレーターは判断(例えば、リスクを引き受けること、その多くはアルゴリズムによって事前に定義されています)とパフォーマンス記録で競争することになります。十分な時間のスパンで、これは避けられず手数料に圧力をかけることになります。
これをOnReのようなプロトコルと比較してください。これは、投資家から資金を調達し、現実世界の保険リスクを引き受けるためのオンチェーン再保険会社です。これを実現するには、過去の保険金請求データ、損失確率、保険契約そのものが必要です。言うまでもなく、これらのデータを理解する人も必要です。これらはブロックチェーンのブラウザには存在せず、再保険の帳簿にアクセスできない最前線のモデルは、どれほど賢くてもそのリスクを引き受けることはできません。
これがOnReが75ベーシスポイントの管理手数料に加え、利益の20%を請求できる理由です。現在のリターンに基づくと、これは年間約3%に相当し、平均的なDeFiリスクキュレーターの16倍です。
これらはリスクが異なる異なるビジネスであり、一部の手数料プレミアムは流動性の欠如と損失の可能性を反映しています。しかし、これが要点の一部であり、専有データ、引き受けの専門能力、関係を持つ企業は、はるかに高い手数料を請求できます。他の人と同じデータとツールを持っている場合、最終的には同質化された商品になる可能性が高いです。
これが価値の捕獲に何を意味するのか?
L1とL2
一つの皮肉な解釈は、L1やL2のようなインフラストラクチャトークンが厳しい状況にあるということです。その理由は、過去にブロックチェーンが新しいDeFiアプリケーションに対してこの三つの堀のうちの二つを提供してきたからです:分配と資本。
歴史的に、ブロックチェーンは分配の優位性を持っていました。なぜなら、DeFiユーザーは彼らが最も活発なチェーンに資産を置くからです。もしあなたがEthereum上に構築すれば、Ethereumユーザーにアクセスできます。もしあなたがSolana上に構築すれば、Solanaユーザーにアクセスできます。もしあなたがUniswap、Compound、Aave、Kamino、またはMakerDAOをゼロから立ち上げるなら、これは非常に重要です。既存の顧客、資産、金融関係がないため、ユーザーが既にいるエコシステム内で立ち上げることは、はるかに簡単です。
しかし今、相互運用性の改善がこれを弱めています。現在、fomoユーザーはそのアプリを通じて入門を完了し、どのチェーンでも資産を取引でき、考える必要すらありません。そして、ますます多くの新しいユーザーがRevolut、NubankやRobinhoodなどのフィンテック企業を通じてDeFiに入ってきます。これらの企業は数千万の顧客を持ち、アクセスするために資金を注入したウォレットは必要ありません。
L1はまた、エコシステムの富の効果を通じて資本を提供します。SOLやETHの価格が上昇するにつれて、ユーザーはこれらのチェーン上のアプリに展開できる資金が増えます。その後、資本は留まります。なぜなら、クロスチェーンブリッジを使用するのは非常に面倒であり、ユーザーはしばしば部族的な特性を持つからです。しかし、現在はクロスチェーンブリッジの使用が容易になり、資本はステーブルコイン/トークン化された資産/機関を通じて流入しているため、新しいプロトコルは特定のトークンの富の効果に依存する必要がなくなっています。RWA発行者も各チェーンでの立ち上げを望んでおり、私たちはSecuritize、Superstate、Ondoなどからこれを見てきました。
データの観点から見ると、堀はほとんどありません。ほぼすべてのオンチェーン金融情報は公開されているため、チェーンやアプリは守るべき専有データをほとんど持っていません。
AIはまた、ブロックチェーンのもう一つの歴史的な優位性を侵食しています:それらの開発者エコシステムです。EthereumはSolanaやAptosなどの新しいチェーンに対して最大の利点の一つは、その成熟したツール、監査済みのライブラリ、統合です。しかし、AIが異なるVM間でアプリを移植しやすくするにつれて、この利点の重要性は低下しています。
より広く言えば、汎用チェーンは分配と資本の面での優位性を失いつつあり、最初からあまりデータの堀はありませんでした。これにより、彼らは主に実行と決済で競争することになり、ブロックスペースは豊富で、手数料は継続的に低下しています。
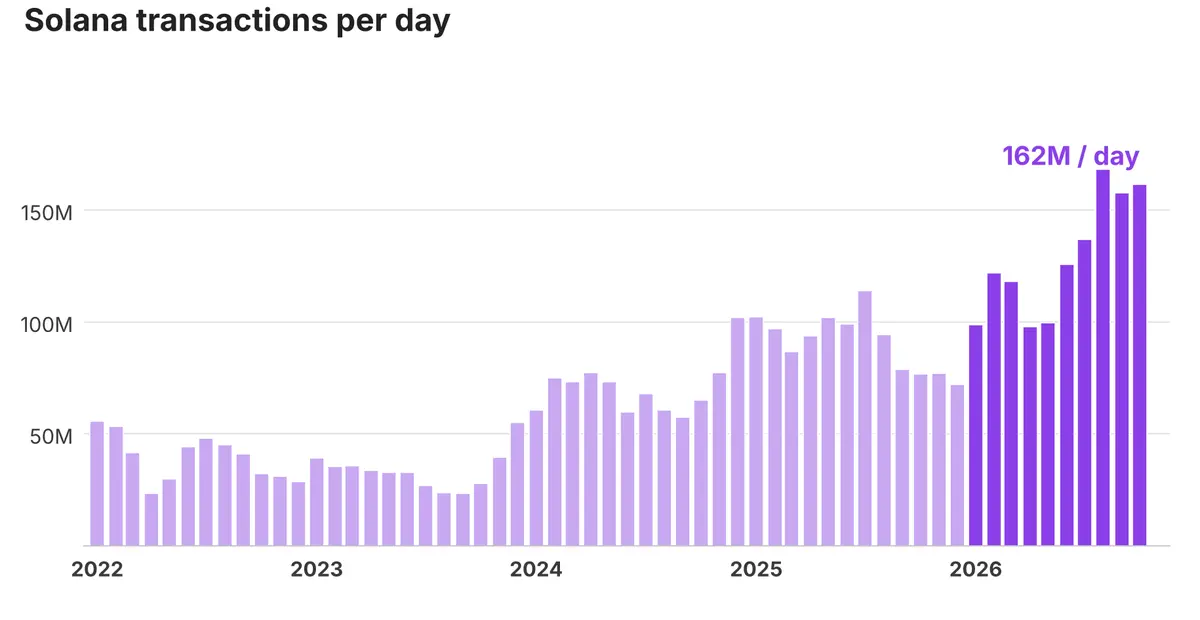
しかし、これはチェーンが価値を持てないことを意味するわけではありません。Tusharが数年前のサミットの講演で述べたように、L1トークンは資本資産、商品資産、価値保存資産です。もしSolanaが最終的に毎日10億件の支払いを処理し、各取引に1セントの手数料を請求するなら、それは年間36.5億ドルの手数料になります。以下の図のように、取引量は継続的に増加しています:
出典:Blockworks Research
結論として、彼らが価値を持つ理由は、投資家が最初に期待したものとは大きく異なる可能性があります。
アプリとプロトコル
アプリに関しては、最も価値を捕獲する企業は、少なくとも三つの堀のうちの一つを持つ企業です:移行が難しい直接的な顧客関係を通じて分配を実現する(例えばRobinhoodやHyperliquid);損失を吸収できるバランスシートを通じて資本を実現する;または他者が引き受けられないリスクを引き受ける能力を通じて情報を実現する。モデルがどれほど優れていても、これら三つはソフトウェアよりもはるかに複製が難しいです。
私たちは、価値が株式に流れるかトークンに流れるかは重要ではないと考えています。私たちの見解は、価値は両方に同時に流れるということです。最近のSECの指針やルール提案は、トークンが価値を捕獲するためのコンプライアンスの道筋を計画しており、私たちはこれらの機会に投資するつもりです。重要なのは、ビジネス(トークンまたは株式)が何らかの希少なものをコントロールしているか、したがって価格決定権を持っているか、そしてそれを投資家のリターンに変換できるかどうかです。ツールの形式に関係なく。
より多くの金融活動がブロックチェーンに移行するにつれて、堀を持つプロトコルと単にソフトウェアだけのプロトコルとの間のギャップは広がるでしょう。この分野の最大の投資家の一人として、私たちは技術スタックの中でどのプロジェクトがこれらの堀を持ち、維持できるかを理解するために多くの時間を費やしています。
これがすべて現状維持者に有利ではないのか?
上記のすべてから導き出される合理的な結論は、現状維持者が勝つということです。Robinhoodは顧客を持ち、Goldman Sachsが持つ資本は、将来のどのDeFi PBが持つ可能性があるものよりも多いかもしれません。また、Moody'sはデータとライセンスを持っています。もしソフトウェアが無料になりつつあり、堀が高価な部分であるなら、すでにこれらの堀を持っている企業は優位性を持つべきです。
しかし、スタートアップ企業には一つの利点があります。それは、既存の企業が引き受けたがらないリスクを引き受ける意欲があることです。その一因は、AIがここで双方向に作用することです。Robinhoodが週末にDEXを立ち上げるための同じツールを使えるようにする一方で、三人のスタートアップ企業もそれを実現できるのです。信頼できる製品を構築するコストが下がるにつれて、スタートアップ企業の真のチャンスは、既存の企業が追求しない市場や顧客を追求することにあります。
ここには実際にいくつかの説得力のあるケーススタディがあります。
Ethenaは、デルタニュートラルヘッジを中心に合成ドル製品を構築しました。これは伝統的な企業が明らかに理解している戦略(ベーシス取引)ですが、彼らはそれを暗号取引所に持ち込むことができないか、または持ち込みたくないのです。彼らは現在、54億ドルのAUMにまでスケールを拡大しています。
Pump.funとfomoは、新しい資産クラス(memecoin)で全く新しい取引体験を創出し、この楔子を中心に大量の流通を築きました。彼らは現在、この暗号サイクルの中で最大の成功ストーリーの二つです。
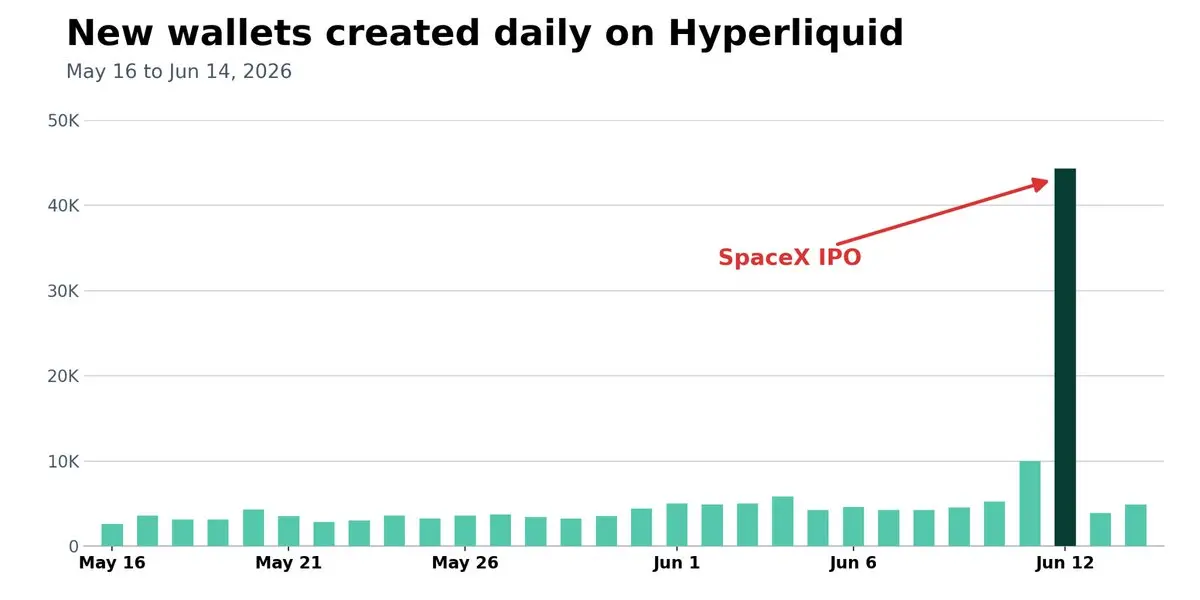
Hyperliquidは、Binance、Bybit、OKXが主導するデリバティブ市場に参入し、急速に市場シェアを奪いました。また、OpenAIやAnthropicなどの上場前企業のために永続契約を立ち上げており、これは伝統的な取引所が行わないことです。これらの市場は新しいトレーダーと流動性を引き寄せており、あなたがSpaceXのIPOの日に作成したウォレットで見ることができるように:
出典:HyperTracker
資本面では、Project 0は、伝統的なプライベートバンクが貸出担保として受け入れたがらないDeFi担保に資金を提供しています。一方、専有データに関しては、USD.aiはGPUを担保としたローンを引き受けることができ、これは銀行がほとんど経験のない資産クラスです。
共通点は、これらの企業が追求しているのは、規制、運営の複雑さ、評判リスク、または単に機会が小さすぎるために既存の企業がサービスを提供していない市場であるということです。スタートアップ企業にとって、常に非対称に競争できる隙間が存在します。これは私たちが暗号の歴史全体で見てきたことであり、今後も見ることが予想されます。
これがAIとDeFiの結びつきが非常に魅力的な理由です。AIは金融製品を構築するコストを著しく下げており、DeFiはスタートアップ企業が顧客にアクセスし、資本を調達することを可能にしています。これにより、全体の金融スタックを再構築する必要がなくなります。
もちろん、リスク耐性自体は持続的な競争優位性ではありません。規制は追いつき、ある市場が証明されると、既存の企業が追随します(BTC現物市場を参照)。しかし、スタートアップ企業は初日から競争優位性を持つ必要はありません。彼らは、既存の企業が追求しない隙間と、それを三つの競争優位性の一つ(または複数)に変えるのに十分な時間が必要です。そして、そこから複利成長を始めることができます。
まとめ
私たちは、今後10年間で数兆ドルの金融活動がブロックチェーン上に移行し、AIがこれらの活動にサービスを提供する製品を構築することをこれまで以上に容易にするだろうと信じています。
しかし、ソフトウェアが均質化しているにもかかわらず、金融企業に価値をもたらすものは変わっていません。顧客、資本、専有データは依然として入手が難しく、それらを制御する企業が価格決定権を持つことになります。
これが私たちが次世代のDeFi企業に非常に期待している理由です。AI開発者ツールの普及に伴い、スタートアップ企業は今まで以上に迅速かつ安価に既存の企業と競争できるようになりました。一度新しい企業がこれらの競争優位性の一つを確立すれば、非常に持続的なビジネスを創出することができます。
結局のところ、あなたは最新かつ最強のAIモデルを使ってコードをフォークし、それを生成することができます。しかし、これらの競争優位性のいずれかを単に生成することはできません。それこそが私たちが暗号投資家としての機会を持つ理由です。
 リスク警告 リスク警告