テクノロジー株は何度も揺れ動き、高配当は安定を求めるだけ?配当利回りとフリーキャッシュフローの2つの選定思考を理解する
導入:今年以来、米国株のテクノロジー株は何度も大幅に変動し、市場はAIの評価と資本支出に対する懸念が依然として高まっています。「テクノロジーを追求する」ことと「配当を守る」ことの間で何度も切り替えるだけでなく、投資家は別の視点から見ることもできます:企業が持続的にキャッシュを創出し、株主に還元できるかどうかです。
この記事では、配当利回りと自由キャッシュフローの2つの株選び指標の意味、使い方、限界について説明し、南方東英富時東西株式選抜ETF(03441.HK)を例に、「香港株の高配当 + 米国株の自由キャッシュフロー」のダンベル配置の考え方を解説します。発行者の資料によると、2026年9月30日現在、この製品が追跡する指数は年初から現在までの総リターンが約30.8%、過去1年の最大下落幅は約8%です。
一、調整を避けることは想像以上に難しい
今年7月、ナスダック100指数は1ヶ月で約11%下落し、技術的な調整に入りました。テクノロジー株を集中して保有している投資家にとって、このような調整は口座に直接反映されます。
理由はポートフォリオの構造にあります:もしポジションが単一の市場または単一のスタイルに集中している場合、ポートフォリオの上昇と下降は基本的にこの資産の動きに依存します。テクノロジー株が上昇しているときはポートフォリオのパフォーマンスが良好ですが、調整時には同様に圧力を受けます。
異なるスタイル間で切り替えることは、一見調整を避けられるように思えますが、実際の操作は簡単ではありません。投資家は同時にいつ退出し、いつ再購入するかを判断する必要があり、判断ミスが反発を逃す原因となることもあります。頻繁な取引はコストを増加させる可能性もあります。
スタイルがいつローテーションするかを予測するよりも、異なる資産の収益がどこから来るのかを理解する方が、参考になるかもしれません。以下では、企業のキャッシュ創出能力を測る2つの指標から始めます。
二、配当利回り:企業がどれだけの金額を分配したかを見る
配当利回りとは?
配当利回りは、企業が1株あたりに支払う現金配当と現在の株価の比率で、現価で購入した場合に毎年どれだけの現金リターンが得られるかを測るために使用されます。
例えば、ある株の株価が50香港ドルで、過去1年に1株あたり2.5香港ドルの配当を支払った場合、配当利回りは5%です。
なぜ香港株では配当利回りが株選びに多く使われるのか?
香港市場では、公共事業、銀行、インフラ、交通などの業界の企業はビジネスが比較的成熟しており、拡張に必要な再投資が相対的に限られているため、通常は利益の大きな割合を現金配当として株主に支払います。したがって、配当利回りはこのような企業が株主に還元する能力を測るための一般的な指標です。
配当利回りで選別することにはもう一つのメカニズム的な特徴があります:株価が下落すると、配当利回りは上昇し、このような株はポートフォリオに組み込まれやすくなります;株価が上昇すると、配当利回りは低下し、ポートフォリオから外される可能性があります。これはある程度「安く買って高く売る」効果を形成します。
高配当の一般的な罠
配当利回りが高いからといって、必ずしも投資価値が高いわけではありません。投資家は以下に注意する必要があります:
株価の大幅下落による「高配当」:もし配当利回りの上昇が主に株価の大幅下落によるものであれば、その背後には企業の経営悪化がある可能性があり、将来的に配当を維持できないかもしれません。
配当が持続可能かどうか:配当性向(配当が利益に占める割合)や配当の歴史を確認できます。配当が長期にわたり利益やキャッシュフローを上回っている企業は、配当を持続するのが難しいかもしれません。
業界サイクル:一部の周期的な業界は景気のピーク時に多くの配当を支払いますが、業界が弱まると配当が明らかに減少する可能性があります。
三、自由キャッシュフロー:企業が自由に支配できる現金の量を見る
自由キャッシュフローとは?
自由キャッシュフローは、企業が運営費用と必要な投資(主に資本支出)を支払った後に自由に支配できる現金です。
例えば、ある会社が1年間に営業活動で100億ドルの現金を生み出し、工場の建設や設備の購入などの資本支出に30億ドルを使用した場合、自由キャッシュフローは70億ドルです。このお金は配当、株式の買戻し、債務の返済、または再投資に使用できます。
会計上の利益と比較して、自由キャッシュフローは企業が実際に受け取って使用できる現金を反映しており、会計処理の影響を受けにくいため、利益の質を測るためによく使用されます。
自由キャッシュフロー収益率とは?
自由キャッシュフロー収益率は、企業の自由キャッシュフローと時価総額の比率で、現在の株価に基づいて企業が毎年どれだけの可支配現金を生み出せるかを理解できます。これは配当利回りと似た考え方ですが、企業が「どれだけの金額を出せるか」を測定しており、「実際にどれだけ分配したか」だけではありません。
なぜ米国株では自由キャッシュフローが株選びに多く使われるのか?
米国企業は株主に還元する方法が多様です。配当の他にも、多くの企業は株式の買戻しを通じて株主に還元することが一般的です。配当利回りだけを見ていると、配当が高くないが持続的に大規模な買戻しを行っている企業を見逃す可能性があります。自由キャッシュフローは企業が株主に還元する能力をより包括的に反映します。
現在の市場状況に結びつける:資本支出が自由キャッシュフローに与える影響
今年市場で注目されている話題の一つは、AI関連企業の資本支出が継続的に増加していることです。自由キャッシュフローの計算方法から見ると、資本支出が大きくなるほど、同時期の自由キャッシュフローは低下します。
これは高い投資を行っている企業が悪いということを意味するわけではなく、資本支出は将来的に成長をもたらす可能性があります。しかし、自由キャッシュフローを基準とした株選びの方法にとって、資本支出が大幅に増加している企業は、ランキングが下がる可能性があります。この点を理解することで、このような戦略が異なる市場状況でのパフォーマンスの違いを理解するのに役立ちます。
自由キャッシュフローの限界
単一年のデータは歪む可能性がある:企業が特定の年に集中して投資したり、回収したりすると、その年の自由キャッシュフローが明らかに高くなったり低くなったりすることがあります。
成長期の企業には適用できない:急速に拡大している企業は、自由キャッシュフローが低いか、場合によってはマイナスになることがありますが、これは必ずしも経営が悪いことを意味しません。
株主への還元とは限らない:自由キャッシュフローが高い企業でも、資金を買収や現金の保持に使用する可能性があり、必ずしも全額を株主に還元するわけではありません。
四、配当利回りと自由キャッシュフローの比較
2つの指標は同じ問題に注目しています:企業が持続的にキャッシュを創出し、株主に還元できるかどうかです。違いは観察の視点が異なることです。
|---------|-------------------------|----------------------| | 比較項目 | 配当利回り | 自由キャッシュフロー収益率 | | 測定するもの | 企業が実際に支払った現金配当の額 | 企業が自由に支配できる現金の額 | | 計算方法 | 1株あたりの配当 ÷ 株価 | 自由キャッシュフロー ÷ 時価総額 | | よく使われる市場 | 配当の伝統が強い市場や業界、例えば香港の公共事業、銀行 | 買戻しが一般的な市場、例えば米国株 | | 選ばれる企業の特徴 | ビジネスが成熟しており、配当が安定している | キャッシュ創出能力が高く、業界分布が広い | | 主な限界 | 株価の大幅下落が配当利回りを虚高にする可能性がある | 単一年のデータは歪む可能性があり、高速成長期の企業には適用できない |
五、2つの資産を組み合わせる:「ダンベル」配置の考え方
ダンベル配置とは?
ダンベル配置とは、スタイルが大きく異なる2つの資産を同じポートフォリオに配置することを指し、ダンベルの両端のようになります:一方は防御的で、安定した高配当資産;もう一方は攻撃的で、成長能力を持つ企業です。
2つの資産は異なる要因に駆動され、動きが完全に同期するわけではありません。一方の資産が調整しているとき、もう一方の資産は相対的に安定したパフォーマンスを示す可能性があり、ポートフォリオ全体の変動が単一のスタイルを持つ場合よりも低くなる機会があります。
この配置には取捨選択もあります:ある資産が大幅に上昇した場合、ポートフォリオはその資産に対して一部の資金しか参加できず、そのパフォーマンスはその資産を集中して保有している場合よりも劣る可能性があります。
どのように実現するか?
投資家は2つの方法を検討できます:
自分で構築する:高配当株または関連ETF、そして米国の大型企業または関連ETFをそれぞれ購入し、自分で比率を決定し、定期的にリバランスします。柔軟性は高いですが、自分で選別、追跡、調整する必要があります。
規則に基づいて構成されたETFを使用する:一部のETFは、既定のルールに従って2つの資産を同じポートフォリオに配置し、定期的に成分株を調整しています。投資家は自分で比率を管理する必要はありませんが、製品の既定のルールを受け入れる必要があります。
例:規則に基づいて香港株の高配当と米国株の自由キャッシュフローを組み合わせる
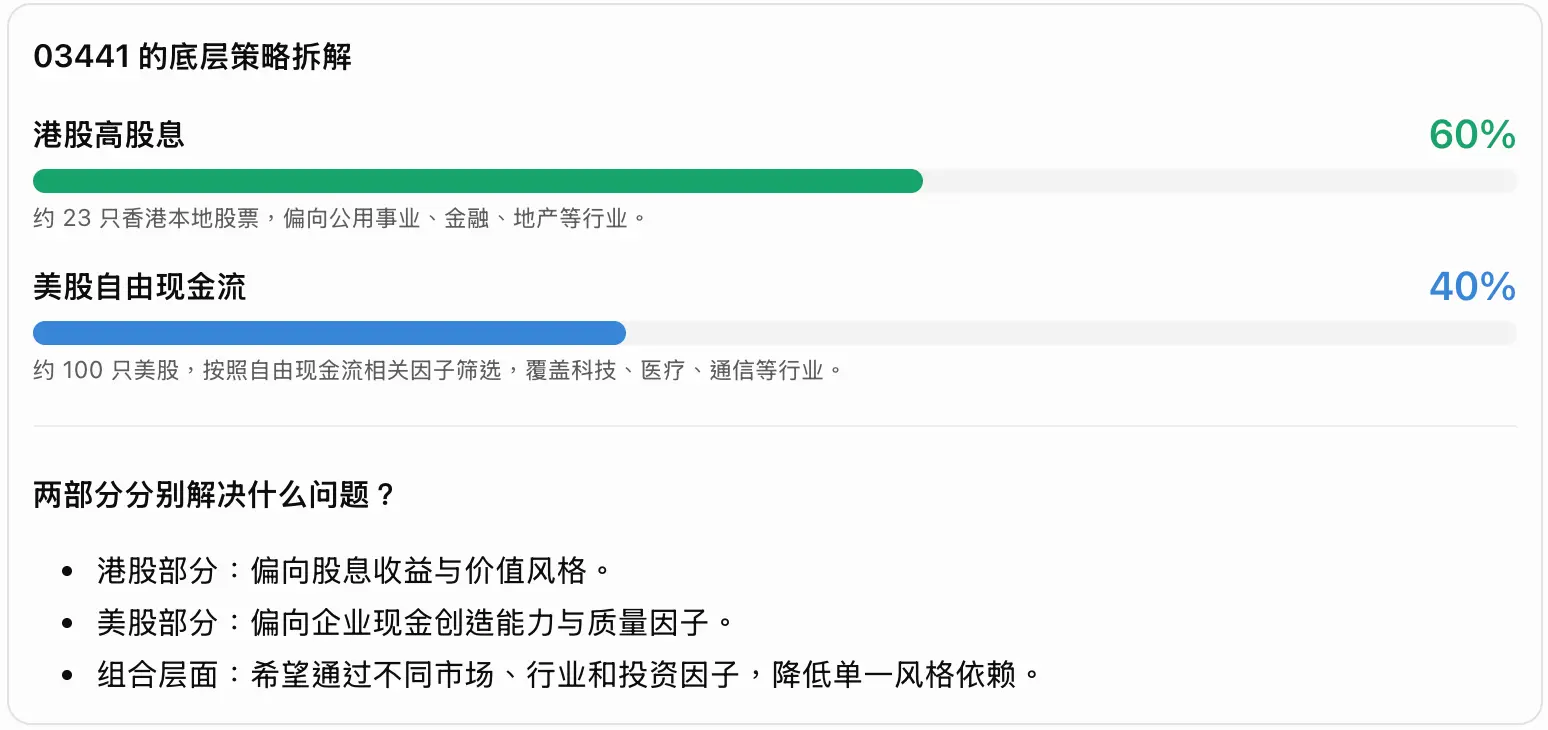
南方東英富時東西株式選抜ETF(03441.HK)を例にとると、この製品が追跡する指数は約60%を香港の高配当株に配置し、配当利回りで選別され、主に公共事業、金融、工業、不動産などの業界に分布しています;約40%は米国の大型企業に配置され、ロッソ1000指数の成分株から自由キャッシュフローがマイナス、質が低い、または変動が大きい企業を除外し、自由キャッシュフローのパフォーマンスが良好な100社を選出しています。両地域の重みは指数のルールによって決定されており、市場の判断に基づいて積極的に調整されるわけではありません。
収益面では、発行者の資料によると、2026年9月30日現在、この指数は年初から現在までの収益率が約30.8%、過去1年の収益率が約36.7%です。製品レベルでは、03441は2025年11月にETF通に組み込まれて以来、累計で30%以上上昇し、すべての南向通ETFの中でリターン率が最も高いです。
発行者の資料によると、2026年9月30日現在、この指数の過去1年の最大下落幅は約8%で、同期間のナスダック100指数、ハンセン指数、S&P500指数よりも低く、歴史的な下落幅が相対的に低いことを示しています。注意が必要なのは、これは指数の過去のパフォーマンスであり、製品の将来のパフォーマンスを示すものではなく、ファンドの実際のリターンは費用、追跡誤差などの要因にも影響されることです。
六、投資前に考慮すべき点
選択した資産の選別基準を理解していますか? 配当利回りで選別するのか、自由キャッシュフローで選別するのかによって、選ばれる企業や異なる市場状況でのパフォーマンスには大きな違いがあるかもしれません。
現在の保有株は重複していませんか? すでに多くの高配当株や米国の大型株を保有している場合、同様の資産を追加すると集中度が増す可能性があります。
上昇市場で相対的にパフォーマンスが劣ることを受け入れられますか? 分散配置は変動を低減する一方で、強気市場での参加度を低下させる可能性もあります。
製品の実際の取引条件はどうですか? 管理費、売買スプレッド、取引量、追跡パフォーマンス、配当の取り決めを比較し、最近の上昇幅だけを基に決定しないようにしましょう。
まとめ
高配当資産は防御的なツールと見なされることが多く、テクノロジー株は成長の源と見なされることが多いです。しかし、「企業が持続的にキャッシュを創出できるか」という観点から見ると、両者は類似の論理で理解することができます:配当利回りは企業が実際にどれだけ分配したかを測り、自由キャッシュフローは企業がどれだけの金額を出せるかを測ります。
2つの資産を同じポートフォリオに配置することで、単一の市場やスタイルへの依存を低減する機会がありますが、同時に特定の資産が強気に上昇したときの参加度が低くなることも意味します。また、業界集中、金利変動、為替レート、市場の変動などのリスクも依然として存在します。
自分でポートフォリオを構築する場合でも、規則に基づいて構成された製品を使用する場合でも、まず選別基準、リスク、コストを理解し、自分の投資目標に合致するかどうかを判断する必要があります。
(この記事に関連する製品情報03441.HKは、南方東英資産管理有限公司から提供されています。)
リスク提示:この記事は一般的な市場情報と投資家教育のためのものであり、投資アドバイスを構成するものではなく、いかなる証券やファンドの売買の申し出、勧誘、または推奨を意味するものではありません。過去のパフォーマンスは将来のパフォーマンスを示すものではありません。証券およびETFへの投資は元本損失を引き起こす可能性があり、投資家は投資前に関連する製品文書を読み、そのリスクを十分に理解する必要があります。本文で言及されている製品およびサービスは、すべての法的管轄区域で認可または登録されているわけではなく、関連する法律によって禁止または制限されている法的管轄区域の人々には提供されません。具体的には、所在地の適用法に従ってください。
 リスク警告 リスク警告