高金利が高レバレッジにぶつかる:今夜のCPIからCoreWeaveの決算まで、AIブル市場はどれくらい持つのか?
アメリカの10月CPIは今晩21:30に発表され、市場は全体とコアの前月比がそれぞれ0.3%と0.2%になると予想しています。昨年10月の政府閉鎖期間中に価格データが収集されなかったため、今回は公式の前年比の数値は発表されません。北京時間の明朝6時頃、CoreWeaveが第3四半期の業績電話会議を開き、市場が本当に注目しているのは別の数字、8.6億ドルから9.4億ドルの四半期利息支出が、2億ドルから2.6億ドルの調整後営業利益に耐えられるかどうかです。
北京時間の今晩21:30、まずはCPIを見ます。北京時間の明朝6時頃、CoreWeaveの業績電話会議が再び行われます。本当に重要なのは、二つの答えを合わせた後に、AI資産の評価論理が引き続き厳しくなるかどうかです。
一、CPIは前年比が欠けており、今晩市場が本当に注目しているのはコアの前月比
今回のCPIの最大の特異性は、市場が最もよく知っている指標である前年比が欠けていることです。
2025年10月、アメリカ連邦政府は43日間の閉鎖を経験し、労働統計局は当月のCPI価格収集を完了せず、その後も補完しませんでした。今年の10月CPIはそのため、実際に存在する2025年10月の基準が欠けており、労働統計局は全体とコアCPIの12ヶ月前年比の変化を発表しません。9月の最新公式データは依然として全体前年比3.7%、コア前年比2.6%であり、今晩発表される報告は直接前月比データから市場の価格設定に入ります。
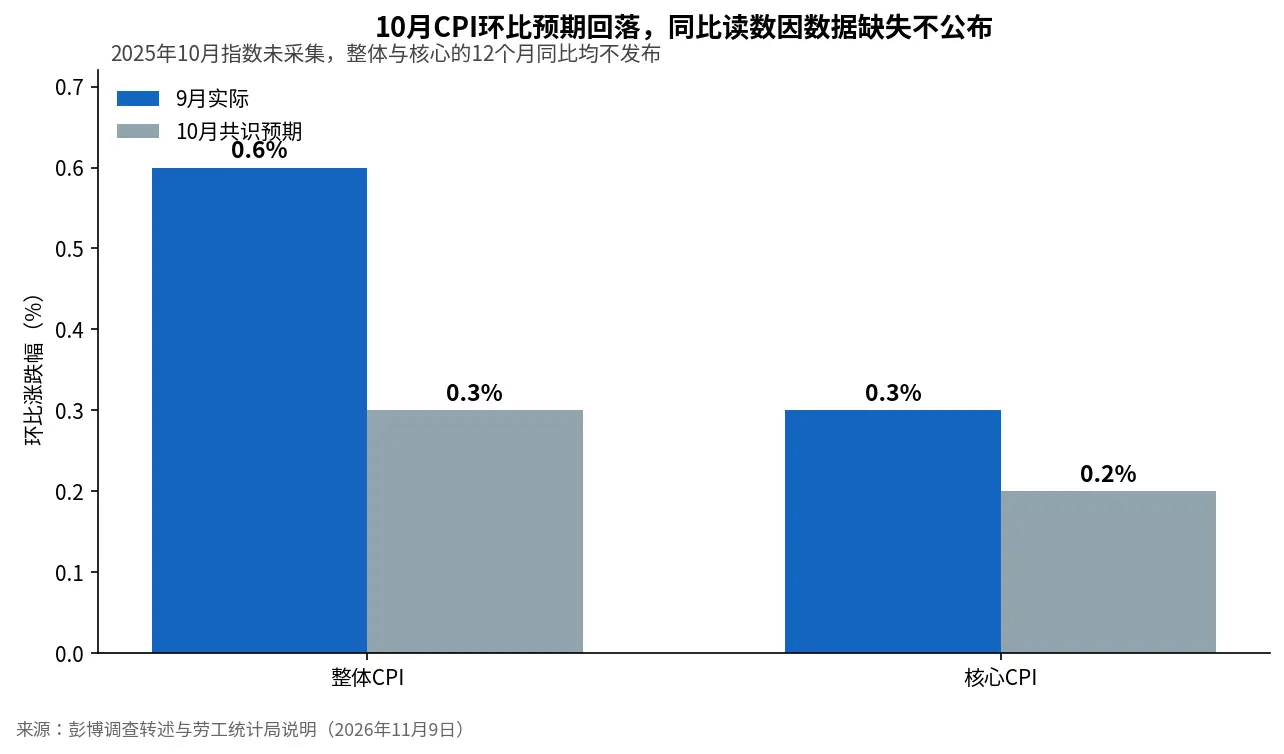
市場は現在、10月の全体CPIが前月比で0.3%上昇し、コアCPIが0.2%上昇すると予想しています。これは9月の0.6%と0.3%から明らかに冷却しています。ガソリン価格の下落は全体CPIの減速を助けますが、連邦準備制度にとって本当に重要なのは、食品とエネルギーを除いたコアインフレであり、特に住宅、交通サービス、その他の粘着性サービスの価格が引き続き減速するかどうかです。
これが今晩のデータが反発を示す可能性がある理由でもあります。数字が予想を下回ることが必ずしも金利の圧力が解除されることを意味するわけではありません。0.2%のコア前月比は基本的に予想に一致しており、12月の利上げの価格設定を緩和するには不十分かもしれません。実際に金利取引の再価格設定を促進するのは、コアCPIが明らかに0.2%を下回るか、逆に0.3%以上に戻ることです。以前の10月の非農業部門雇用者数は16.5万人の増加で、市場の予想を上回り、12月の利上げは市場の主流の価格設定となっています。最新の市場価格設定は約84%です(CMEデータによると、11月9日、非農業部門の発表前は72.8%でした)。
今晩CPIが本当に影響を与えるのは、12月の利上げ以外に、2027年の金利の道筋が引き続き上昇できるかどうかです。美銀とモルガン・スタンレーは現在、12月と3月にそれぞれ1回の利上げを予想しており、終点金利は4.25%から4.5%です。もしコア前月比が0.2%またはそれ以下であれば、長期の米国債利回り、ドル、高評価のテクノロジー株は息をつく機会を得るでしょう。もしコアインフレが再び0.3%またはそれ以上に達すれば、市場は高金利が長く続くことを再び議論し、AIセクターは資金コストの変化に最も迅速に反応する資産の一つです。
つまり、CPIが答えるのは「お金は高いか安いか」です。CoreWeaveの財務報告が答えるのは、「たとえお金が高くても、AIインフラは利益を上げられるのか」です。
二、CoreWeaveの最大の課題は、収益から利息に変わった
CoreWeaveの収益成長は、もはや最大の懸念事項とはなりにくいです。会社の第2四半期の収益は257.5億ドルで、前年同期比約112.5%の成長を示しました。6月末時点で、収益の積み残しは約1040億ドルであり、第3四半期の初めには250億ドル以上の顧客の約束が追加されました。稼働中の電力設備は1.5ギガワットに達し、契約電力規模は約3.7ギガワットです。需要側のストーリーは依然として非常に強いです。
しかし、市場が現在本当に関心を持っているのは、これらの注文が実現するためにどれだけの資金が必要であり、実現する前に発生する資金調達コストを誰が負担するのかです。
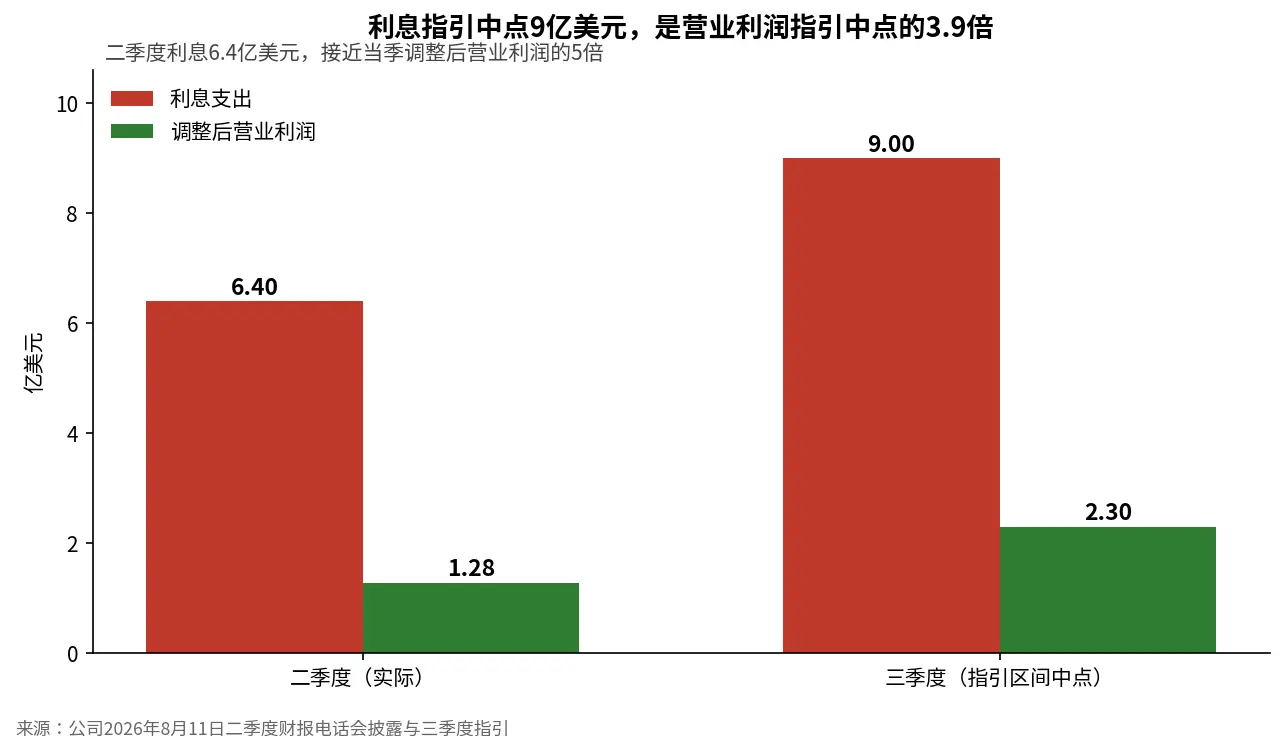
会社が以前に示した第3四半期のガイダンスは、収益34.5億ドルから36億ドル、利息支出8.6億ドルから9.4億ドル、調整後営業利益2億ドルから2.6億ドルです。中央値で計算すると、9億ドルの利息は2.3億ドルの調整後営業利益に対応し、約3.9倍です。この数字自体が問題を十分に示しています。CoreWeaveは収益が急成長している一方で、資金調達コストが経営利益を同時に飲み込んでいる段階にあります。
第2四半期の実際のデータはさらに直感的です。会社の当四半期の収益は257.5億ドルで、GAAP営業損失は4900万ドル、利息支出は6.4億ドルでした。調整後営業利益は1.28億ドルで、利息はその5倍に近いです。調整後EBITDAは15.1億ドルに達し、一見利息をカバーするには十分ですが、これは本当の問題を解決していません。CoreWeaveは引き続き巨額の資本を投入し、注文を実際に収益を生む計算能力に変える必要があります。
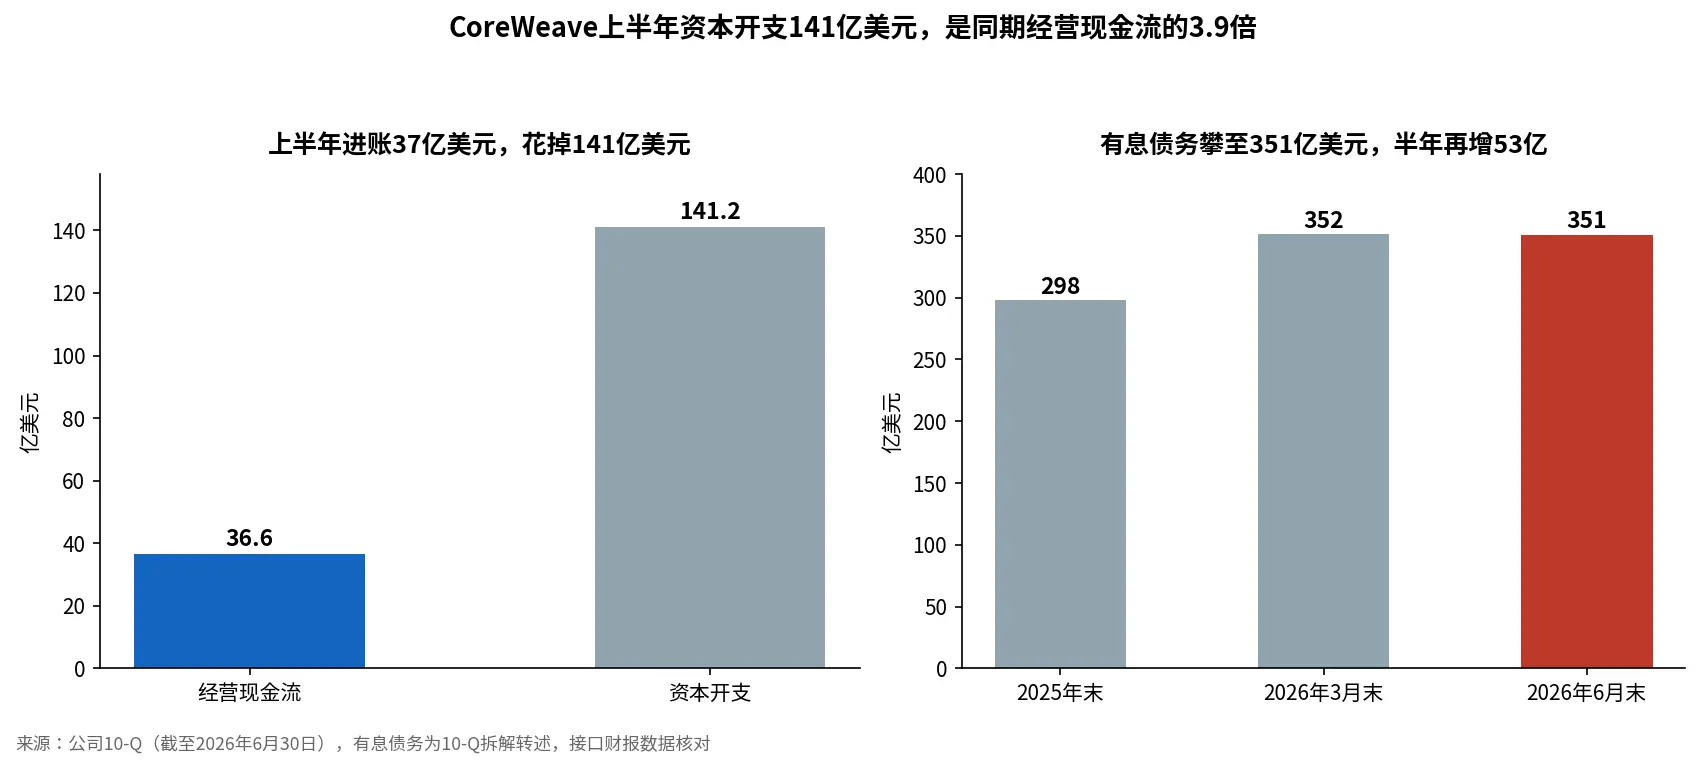
これがEBITDAだけを見るとリスクを過小評価しやすい理由です。第2四半期の資本支出は約94億ドルで、ガイダンスの上限をわずかに超えています(会社の電話会議で開示)。上半期の資本支出は約141億ドル(キャッシュフロー計算書)で、同時期の営業キャッシュフローは約36.6億ドルに過ぎません。会社はキャッシュを生み出す能力がありますが、キャッシュを生み出す速度は拡張に必要な資金の速度には遠く及びません。
したがって、明朝の財務報告で最も注目すべきは、収益から別の三つの事柄に変わりました:今四半期の実際の利息支出がどの位置に落ち着くのか、新たにどれだけの生産能力が稼働し、収益に貢献し始めるのか、2027年のさらなる拡張に必要な資金調達の準備がどの程度進んでいるのかです。
1040億ドルの注文残高は実在し、1.5ギガワットの稼働設備も実在しますが、注文は現金ではなく、設備も利益ではありません。新たに建設されたデータセンターが期日通りに納品され、顧客が契約に基づいて支払いを行い、営業キャッシュフローが資本支出に追いつき始めるまで、CoreWeaveの高いレバレッジはレバレッジとは言えません。
三、債券が株式より先に投票し、市場が懸念しているのは資金調達の連鎖
月曜日の米国株式だけを見ると、先週のAIの下落がすでに終了したと思いやすいです。SOXXは7.49%上昇し、AMDは13.26%上昇し、ブロードコムは8.78%上昇し、CoreWeaveは5.56%上昇し、市場には明らかな反発が見られました(市場データ、11月9日終値)。
しかし、信用市場が示す信号はそれほど楽観的ではありません。CoreWeaveの8.5%のクーポン、2032年満期の米ドル建て債は以前約71セントまで下落し、単週で約8.5ポイント下落しました。無担保債の利回りは以前の約10%から約15%に上昇し、5年物CDSスプレッドは1100ベーシスポイントを突破しました。この価格設定は、AIに需要がないと言っているのではありません。市場は、AIインフラ企業が高いレバレッジ、高い資本支出、再資金調達リスクに対してより高い価格を支払うことを要求し始めていると言っています。
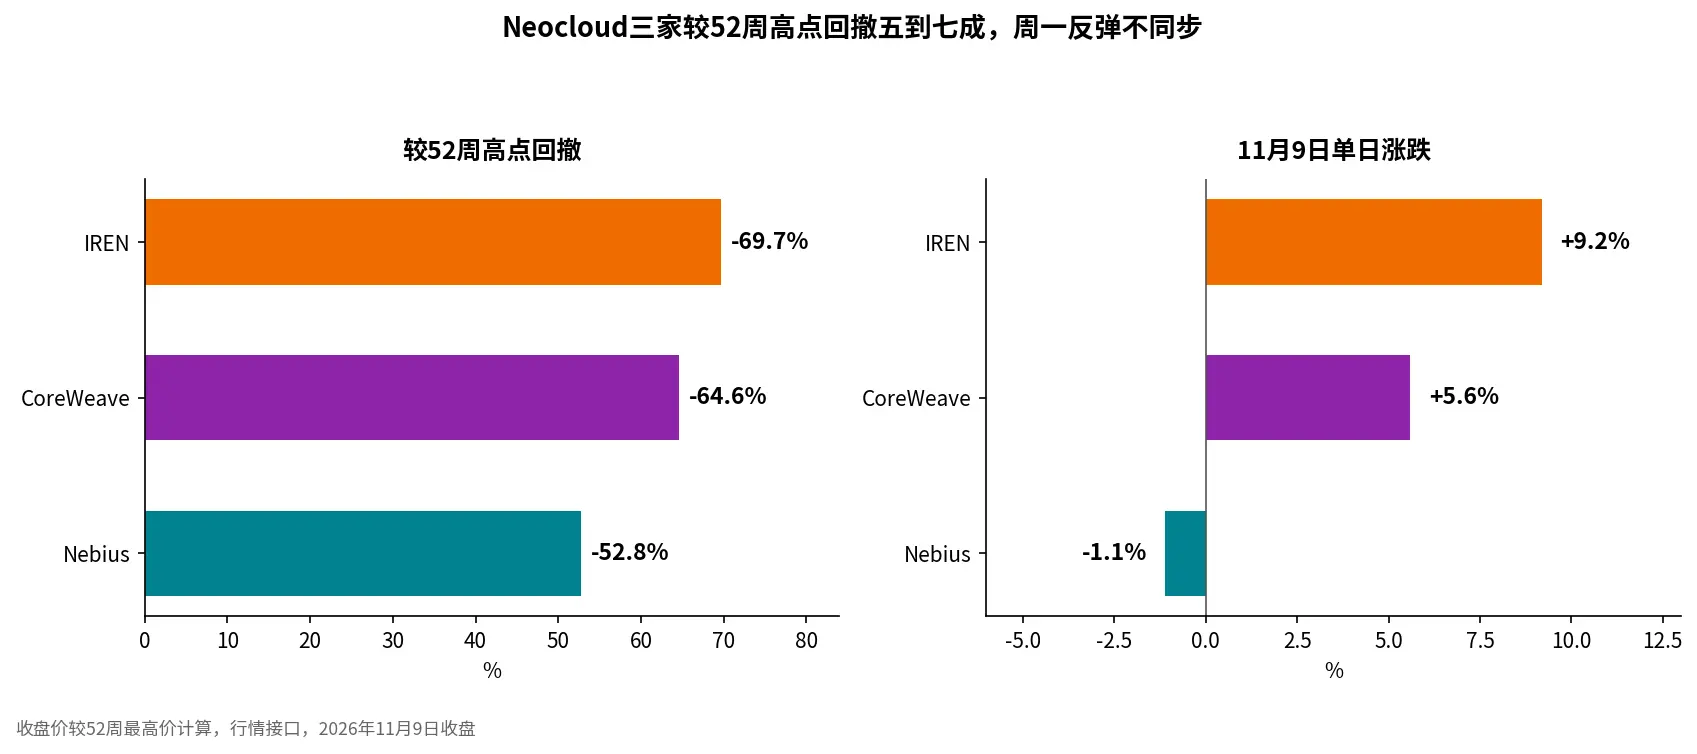
さらに重要な信号は、この圧力が産業チェーンの他の部分にも広がっていることです。ゴールドマン・サックスの最近の信用市場の観察によると、半導体セクターのCDSスプレッドは3ヶ月ぶりに大手クラウドプロバイダーを上回りました。市場は以前、AIの資金調達リスクをクラウドプロバイダーがデータセンターを建設するためにお金を借りる必要があると理解していましたが、今はさらに追求しています。クラウドプロバイダーが自ら資本支出を管理する場合、Neocloudの注文はどれだけ成長できるのか、資金調達コストが上昇し続ける場合、半導体メーカー、データセンター運営者、GPUクラウド間の信用リスクが同時に高まるのかどうかです。
マイクロソフトの動きもこの問題をより現実的にしています。CNBCの11月6日の報道によると、マイクロソフトはNeocloudのパートナーリストを再評価しており、自社のデータセンターリソースを優先的に使用する傾向があります。マイクロソフトは具体的にどのサプライヤーを排除するかを決定していませんが、イギリスのNscaleの一つのサイトを放棄し、テキサスの関連契約を更新していません。
これはマイクロソフトがNeocloudを捨てているわけではなく、AIの需要が突然消えることを意味するわけでもありません。真の変化は、顧客が第三者から計算能力を購入することと自ら計算能力を構築することの経済性を以前よりも真剣に検討し始めていることです。CoreWeaveのような企業にとって、顧客がどれだけの注文を出すかは一つのことですが、注文が期日通りに納品されるか、顧客が追加注文を続けるか、資金調達機関が次のデータセンターに資金を提供することを望むかは、別の問題です。
したがって、AIインフラの評価論理は変化しており、焦点は需要の強さから、需要、資金調達、キャッシュ回収が同時に成立するかどうかに移っています。
四、今晩以降、AI取引は何を見るべきか?
CPIとCoreWeaveを合わせると、今晩は実際には非常に明確なストレステストであり、結果は大まかに四つの組み合わせに分かれます。
CPIが予想を下回り、CoreWeaveの財務報告が堅調であれば、AI資産にとって最も快適な組み合わせです。コアCPIが予想を下回れば、長期利回りは低下します。CoreWeaveが同時に低い利息支出、順調に稼働する生産能力、明確な資金調達計画を示せば、市場は高い資本支出が単なる拡張段階の一時的な現象であると再び信じるでしょう。このような組み合わせでは、CoreWeave、AMD、ブロードコム、データセンター、その他の高ベータAI資産が反発を続ける可能性を排除できません。
CPIが予想を上回り、CoreWeaveの財務報告が依然として堅調であれば、市場は分化し始めます。金利が引き続き高い場合、実際にキャッシュフロー、顧客の質、資金調達能力を持つ企業は資金を得続ける可能性があり、高レバレッジのNeocloudの評価修復は制限されるでしょう。AI市場はこれによって終了することはありませんが、AIセクター全体を買う戦略はますます難しくなり、市場は誰が本当に注文を現金に転換できるかに注目するようになります。
本当に警戒すべきは、CPIが予想を上回り、CoreWeaveが同時に資金調達の圧力を露呈する場合です。もしコアインフレが再び0.3%またはそれ以上に達し、長期金利が引き続き上昇し、CoreWeaveの利息支出がガイダンスの上限を超え、生産能力の納品が遅れるか、経営陣が2027年の資金調達計画について十分に明確な答えを出せない場合、先週のAIの下落はポジションの清算範囲を超える可能性があり、評価体系はさらに収縮し始めるでしょう。
逆に、CPIが予想を下回るがCoreWeaveの財務報告が弱い場合も、AIセクター全体にとって好材料とは単純に理解できません。金利の低下は評価圧力を緩和することができますが、企業のキャッシュフローや債務問題を解決することはできません。このような状況では、資金は高レバレッジのAIインフラから、バランスシートがより健全で自由キャッシュフローが強いAIの受益者に移る可能性が高くなります。
これが今晩最も注目すべき点です:CPIが資金コストを決定し、CoreWeaveが高い資金コストの下でAIの拡張が成立するかどうかを決定します。前者は市場全体の評価の分母に影響を与え、後者はAIインフラ企業の利益とキャッシュフローがこの拡張モデルをカバーできるかどうかを直接検証します。
月曜日の反発は市場が下落したAI資産を再び買う意欲があることを示していますが、反発がトレンド修正に変わるかどうかは、株価だけでは判断できません。今晩21:30にまずコアCPIを見て、明朝にCoreWeaveの利息、産能、資金調達を見ます。高ベータAI資産にとって、これら二つの数字を組み合わせることは、単独の財務報告やマクロデータよりもはるかに意味があります。
五、最後に:AIの需要は消えていない、高いのはAIのために支払うお金です
CoreWeaveが現在最も警戒すべきことは、1040億ドルの受注残が突然消失することでも、AIの需要が否定されることでもありません。真の問題は、AIインフラストラクチャの収益化には時間がかかることであり、債務利息と資本支出は今すぐに支払わなければならないということです。
第2四半期の6.4億ドルの利息は、1.28億ドルの調整後営業利益に対応し、第3四半期には会社自身が示したガイダンスでこの比率が4倍近くに推移しています。上半期の約141億ドルの資本支出は、約36.6億ドルの営業キャッシュフローに対応しています。資本支出が引き続き急成長する限り、会社は債務と株式の資金調達市場に継続的に入る必要があり、資金調達コストがさらに上昇すれば、高成長に基づく評価は今後数年のキャッシュフローの実現にますます依存することになります。
したがって、今夜の読み方はCPIが0.2%か0.3%かだけでなく、CoreWeaveのアフターマーケットの上昇や下落だけでもありません。本当に確認すべきは、金利、利息、生産能力、資金調達という4つの変数が同時に成立するかどうかです。
もしCPIが冷却し、CoreWeaveの資金調達能力が安定すれば、AI取引は先週の恐慌的なレバレッジ解除から基本面取引に戻る可能性があります。もしCPIが引き続き予想を上回り、同時にCoreWeaveの資金調達圧力がさらに露呈すれば、市場は高レバレッジのAIインフラストラクチャに再評価を行う必要があります。
今回、市場が答えるべきは、AIの繁栄には一体いくら必要なのかという、より現実的な問題に変わっています。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を示すものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。
 リスク警告 リスク警告