CPIが予想を上回り、米国株の高ボラティリティはまだ終わっていない:テクノロジー株はどう守るか、調整のチャンスはどうつかむか?
 アメリカの10月CPIは前月比0.4%上昇、コアCPIは0.3%上昇し、いずれも予想を上回った。12月の利上げ25ベーシスポイントの市場価格設定は90%近くに上昇し、10年物米国債の利回りは再び5%に迫った。高金利の圧力はまだ解消されていないが、テクノロジー株には明らかな分化が見られる。一方は評価と資金調達コストが圧迫されている高ボラティリティの対象、もう一方は利益とキャッシュフローに支えられたリーダー株である。今後は10年物米国債の利回りに注目し、どのポジションを守る必要があるか、どの調整の機会を事前に準備する価値があるかを判断する。
一、CPI後、重点は10年期米国債に注目
日本時間11月10日夜、米国の10月CPIが発表されました。全体の前月比は0.4%上昇し、9月の0.6%より低いですが、予想の0.3%を上回りました。コアの前月比は0.3%上昇し、前の2ヶ月とほぼ同じで、0.2%の予想を上回っています。2025年10月に政府が閉鎖され、労働統計局はその月に完全なデータを収集できなかったため、この報告書には比較可能な前年比の数字がなく、市場はインフレが再び粘着しているかどうかを前月比で判断するしかありません。
項目別に見ると、住宅が依然として大きな割合を占めており、食品とエネルギーも上昇しています。取引にとって本当に重要な点は、この報告書が「インフレが急速に低下し、連邦準備制度が手を緩める」という確認を与えなかったことです。それが指し示すのは、インフレには粘着性があり、高金利がしばらく続くということです。
市場はすぐに価格を修正しました。12月の利上げ25ベーシスポイントの価格設定は、11月9日の78.8%からCPI発表後の約89.8%に上昇し、50ベーシスポイントの価格設定は約12%に上昇しました。方向性はほぼ決まり、残るのは幅です。
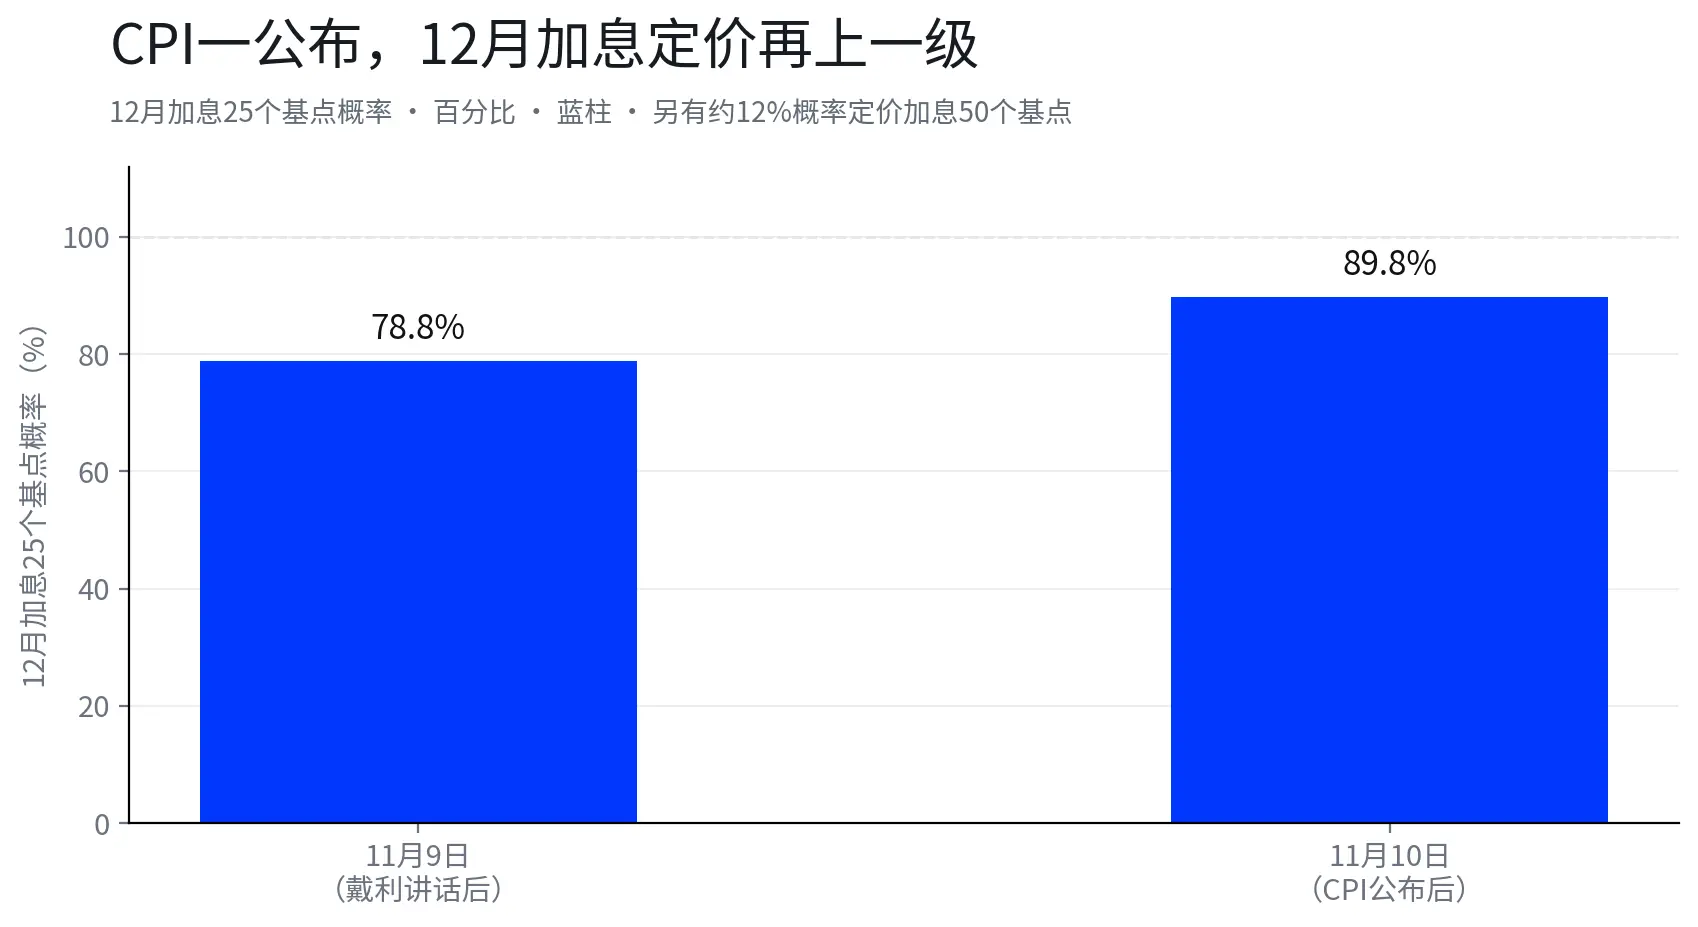
図注:12月の利上げ25ベーシスポイントの市場価格設定、11月9日は78.8%、CPI発表後の11月10日に89.8%に上昇。約12%の価格設定は50ベーシスポイントの利上げに落ちています。青い柱は確率、単位はパーセントです。
利上げ幅自体は市場の基準シナリオにますます近づいており、25bpか50bpの方向性に賭ける余地は縮小しています。株式市場が実際に取引しているのは金利水準です。CPI発表後、市場は金利の道筋を再評価し、まず10年期米国債の利回りを5%の関門に戻し、その後利回りが成長株の評価に伝わります。したがって、12月の25か50を注視するのではなく、US10Yに注目してください。それがどれだけ高く、どれだけ長く戻らないかが、成長株の評価の底を決定します。その後のすべてのインフレデータや連邦準備制度の発言は、最終的にこの数字を通じて株価に影響を与えます。
二、US10Yが5%を超え、誰が最初に評価を失うか
11月5日の市場の大波乱は評価の失墜であり、利上げが実施される前に再び起こる可能性があります。その日はナスダックが5.52%下落し、S&P500が4.36%下落し、フィラデルフィア半導体指数が12.25%下落しました。個別株では、サンディスクが22.26%下落し、マイクロンが17.46%下落し、西部データが17.35%下落し、AMDが17.26%下落し、NVIDIAが9.26%下落しました。11月10日には再び小さな下落があり、フィラデルフィア半導体指数は9998.33ポイントで終了し、NVIDIAは2日連続で約5.5%下落し、2日間で時価総額が約4300億ドル縮小しました。
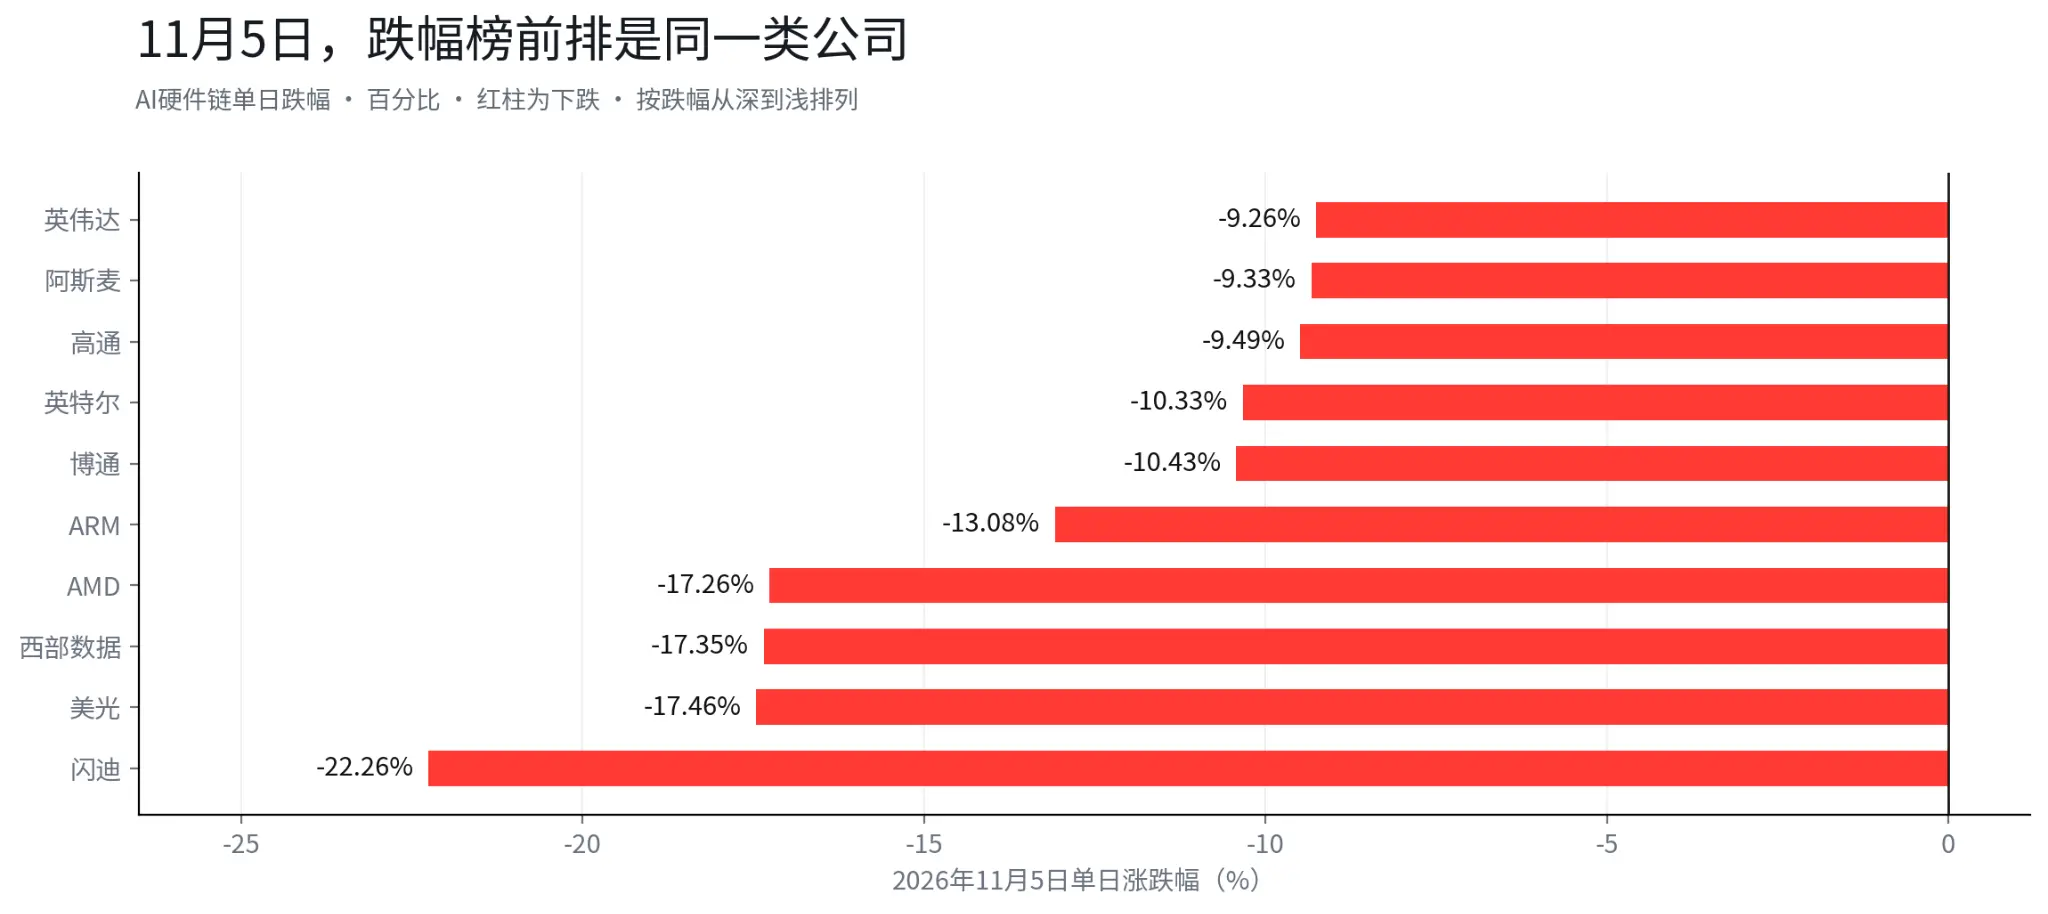
図注:11月5日、AIハードウェアチェーンの主要個別株の1日下落幅。サンディスク、マイクロン、西部データ、AMD、NVIDIAはすべて9%以上の下落を記録しました。赤い柱は下落、単位はパーセントです。
下落後の3日間、市場は別の側面も示しました。11月6日、S&P500 ETFはわずかに0.31%回復し、11月9日には明確に反発し、S&P500 ETFは2.36%上昇し、ナスダックETFは3.54%上昇しました。11月10日、CPIが発表されると、上昇幅の一部が戻り、ナスダックETFはその日に0.68%下落しました。一週間の間に大きな下落、反発、再下落があり、これが金利が不安定な段階の典型的なリズムであり、一方向での弱気と一方向での追い上げがこの期間において両方とも打撃を受けやすいです。
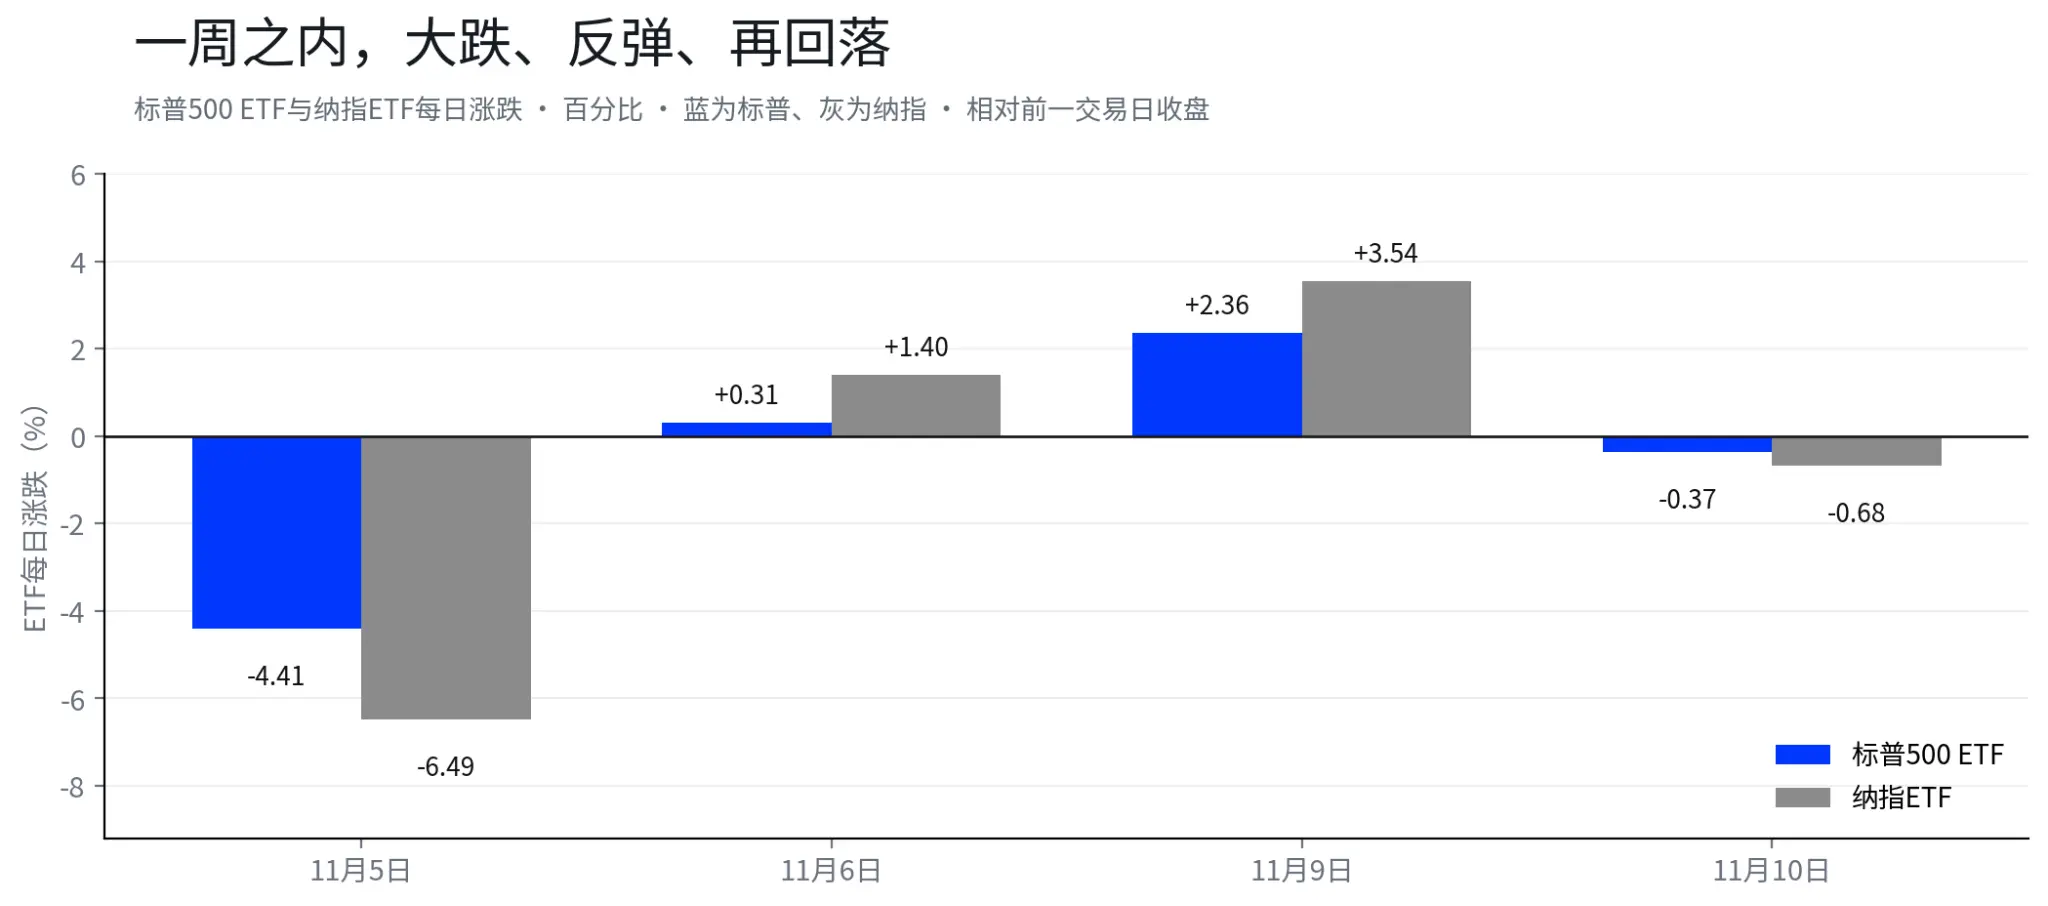
図注:11月5日から10日までのS&P500 ETFとナスダックETFの日々の上昇と下落。11月6日と9日に連続して回復し、11月10日に再度下落。青い柱はS&P500 ETF、灰色の柱はナスダックETF、単位はパーセントです。
NVIDIA、AMD、マイクロン、西部データ、CoreWeaveなどの名前を一緒に見ると、共通点は非常に明確です。評価は数年後のキャッシュフローに圧迫されるか、拡張は一連の資金調達に依存しています。割引率が上がると、遠期キャッシュフローの現在価値が最も早く落ち、資金調達コストが金利とともに上昇し、両方から打撃を受けます。これが金利に最も敏感なプールであり、US10Yが5%を超える段階では、下落幅ランキングの前列には常に彼らがいます。
CoreWeaveはこの論理を最も完全に演じました。10月28日の終値63.93ドルから11月5日の43.66ドルまで、6取引日で約32%下落し、52週の高値138.25ドルから約65%下落しました。11月10日に決算が発表され、収益は前年比168%増、ガイダンスは上方修正され、アフターマーケットでの価格はすぐに約7.4%上昇しました。収益は実際のものであり、資金調達への依存も実際のものです。収益が良ければ引き上げられ、金利のニュースが再び圧力をかけます。結論は簡単で、CoreWeaveは高い資金調達感度のプールに入れて追跡するのが適しており、Microsoft、Broadcom、TSMCと同じ超下落テクノロジーバスケットに入れるべきではありません。
この部分で言いたいのは「これらの株は触れない方がいい」ということではなく、金利上昇の段階で、ボラティリティが主にどこから来るかを知ってもらうことです。ポジションにこのような銘柄が占める割合が、あなたの口座がUS10Yにどれだけ揺れるかを決定します。
三、AI株を一括で扱わない、リストを4つのバスケットに分ける
金利に敏感であることは一つのことですが、調整を待つ価値があるかどうかは別のことです。キャッシュフローの強さと評価の高さを基にAI関連のポジションを分けると、口座には4つのバスケットができ、それぞれのバスケットで次に行うべきことが異なります。
コア観察バスケット、キャッシュフローが比較的安定した銘柄。利益と自由キャッシュフローは最新の決算で裏付けられています。Microsoftの最新四半期の純利益は366.29億ドル、Broadcomの前四半期の純利益は130.88億ドル、自由キャッシュフローは136.65億ドル、TSMCの第三四半期の純利益は7626億新台湾ドル、自由キャッシュフローは5101億新台湾ドルです。論理はまずUS10Yが上昇を止めるかどうかを見てから、評価の回帰を待つことです。市場全体がリスクを減らすとき、彼らはセクターよりも軽く下落し、先に安定します。
調整を待つバスケット、Googleのように。利益には問題がなく、第三四半期の純利益は264.68億ドルですが、AIの資本支出、クラウドとAIの収益、自由キャッシュフローのこの実現チェーンが通じるかどうかを検証する必要があります。当四半期の自由キャッシュフローはマイナス90.65億ドルで、その理由は四半期の資本支出が513.55億ドルに達したためです。Googleを見る際に注目すべき問題は非常に具体的で、このような高い資本支出がいつ再びキャッシュフローに変わるかです。今後の四半期で資本支出の増加率が鈍化し、クラウドとAIの収益が引き続き増加すれば、市場はこの投資に再評価を行うでしょう。
高ボラティリティ取引バスケット、NVIDIA、AMD、マイクロン、西部データなどを例に挙げます。このバスケットはUS10Yだけでなく、AI資本支出サイクルと次の決算ガイダンスも見る必要があります。金利が下がること自体は買いの理由にはなりません。下流の資本支出ガイダンスが引き続き上方修正されることが重要です。11月5日と11月10日の二度の下落では、下落幅ランキングの前列はすべてこのバスケットにあります。
高い資金調達感度バスケット、CoreWeaveを例に挙げます。金利と資金調達環境が改善しない限り、「すでに多く下落した」ということ自体は買いの理由にはなりません。このような会社は振動市場に沿って追跡し、反発で一部を減らし、急落時にはレバレッジをかけずに買い、各決算はポジションを再評価する節目となります。
4つのバスケットを分けた後、1つ先に説明しておくべきことがあります。これはキャッシュフローと評価に基づいた観察フレームワークであり、推奨リストではありません。同じバスケット内の会社の違いも大きく、挙げた名前は最新の決算に基づいて例として選ばれたものであり、実際の選定基準はリスト自体よりも重要で、行動を起こす前に各社を最新の決算で再確認する必要があります。読者が尋ねるべき質問も「AI株は買えるか」から「私の持っている株はどのバスケットに属するか」に変わり、これがこの金利環境でどのように扱われるべきかを決定します。
四、US10Yの3つの動き、3つの対応アクション
次の米国株取引は、US10Yが評価圧力に影響を与え、決算が利益予想に影響を与え、キャッシュフローがAI投資の実現に影響を与えるという3層に分けられるかもしれません。
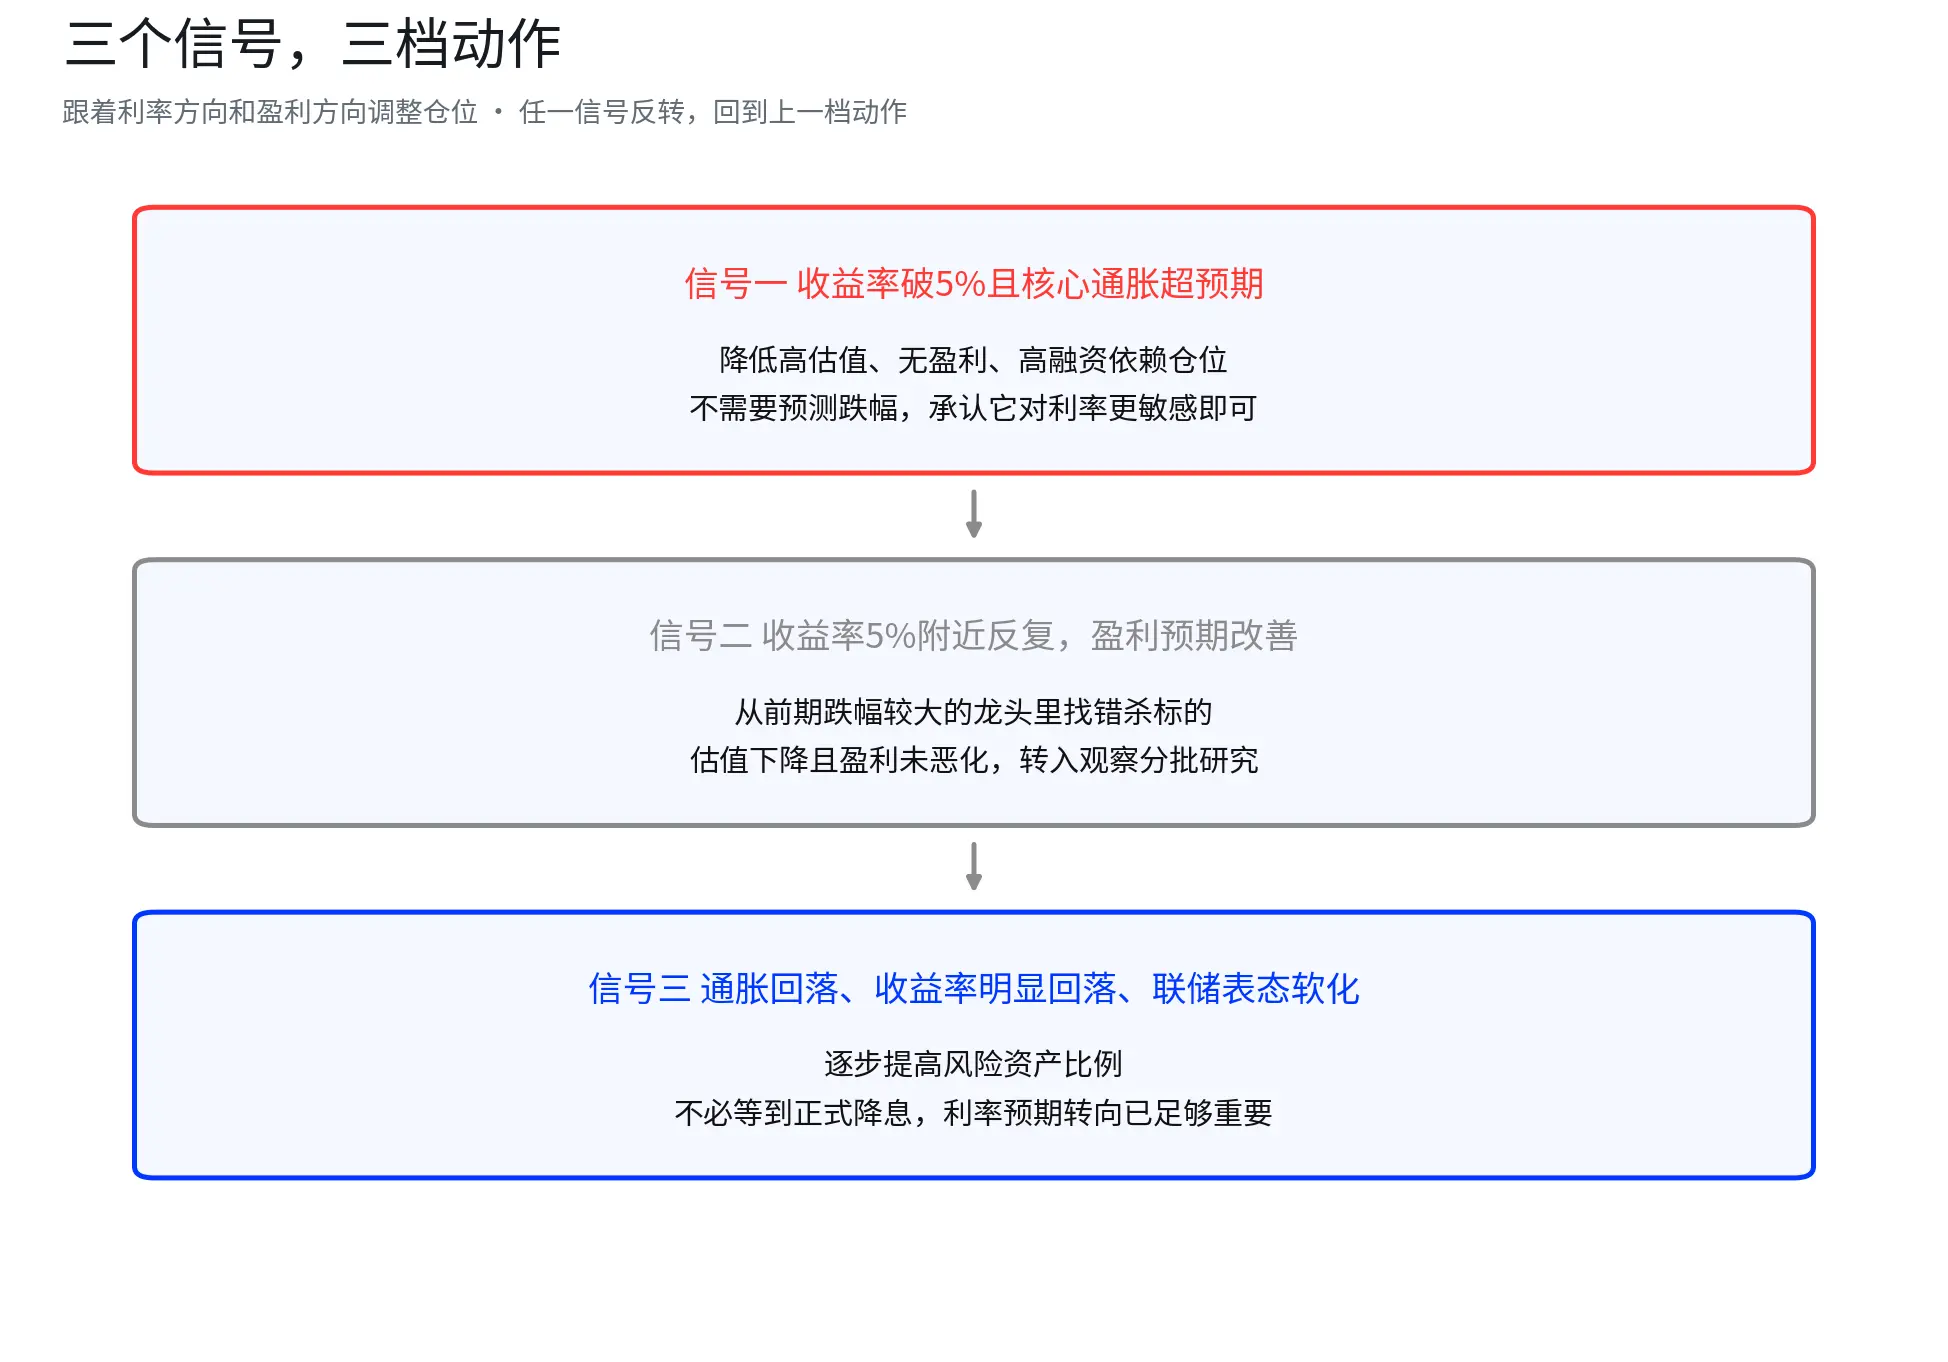
図注:1は収縮に対応し、2は観察と分批研究に対応し、3はリスク資産を段階的に増加させることに対応します。いずれかの動きが逆になると、前の段階のアクションに戻ります。
第一のシナリオは、US10Yが5%以上でさらに上昇することです。この場合、見るべきはUS10Yだけでなく、2年物と10年物の利差、ナスダックとフィラデルフィア半導体の相対的なパフォーマンス、高評価成長株と利益型テクノロジーの相対的な強さです。アクションとしては、高評価、負のキャッシュフロー、資金調達依存のポジションを引き続き減少させ、株式市場に留まるお金は防御的な方向に移動させることをお勧めします。CoreWeaveのような反復的に揺れる銘柄は波動的に扱い、下落を追わず、レバレッジをかけずに買いません。急いで戻って買うことは、この段階で最も高価な誤りかもしれません。
第二のシナリオは、US10Yが高位にあるが、数日間新高値を更新しない場合です。この段階は見逃されやすく、実際に注目すべきポイントです。指数はまだ見栄えが悪いかもしれませんが、一部の株はすでに立ち直っています。この時、注目すべきは、利回りが新高値を更新せず、株価が新安値を更新しないことです。もしUS10Yが高位にあり、NVIDIA、AMD、フィラデルフィア半導体が利回りの新安値に追随しなくなった場合、市場は利率のピークを先取りして取引を開始したことを示しています。これは通常、連邦準備制度が正式に転向するよりも早いです。この段階では追加の購入は難しいですが、観察リストをAI業界から具体的な株に絞り、最初に買い戻す準備ができている銘柄を選び出すことが重要です。US10Yが明確に下落するのを待ってから行動を起こすべきで、良い価格はほとんど市場によって先に掘り起こされているでしょう。
第三のシナリオは、US10Yが本当に下向きに転じ、インフレデータも冷却することです。このシナリオでは、4つの種類の銘柄の相対的な見通しが段階的に改善する可能性があり、キャッシュフローに支えられた銘柄は、周期的なものや外部資金調達に依存する銘柄よりも耐久性があるかもしれません。3つのアクションは単行道ではありません。いつUS10Yが再び5%を超えて上昇するかによって、第三のシナリオから第一のシナリオに戻ることになります。
五、待機期間に注目すべき方向、防御セクターと短期債
ポジションを減らした後、次の問題は何を見るかです。口座にじっとしていると、利息で損をします;すぐに株を買い戻すと、減らしたことになりません。2つの方向で、株式市場に留まりたい場合は防御セクターに注目し、一時的に株式市場から離れたい場合は短期債に注目します。
まず防御セクターを見てみましょう。11月5日の大幅下落の日、医療保険ETFは2.50%下落し、必需消費ETFは0.75%下落し、公共事業ETFは0.71%下落しました。同時期にナスダックは5.52%下落しました。11月4日の終値から11月10日まで、S&P500 ETFは2.2%低下し、ナスダックETFは2.5%低下し、公共事業はすでにプラスに転じ、医療保険はほぼ回復しました。この期間の防御セクターの役割は、高評価のポジションを減らしたが、株式市場に留まりたいお金に対して、より小さなボラティリティの停留所を提供することです。AIの上昇幅を稼ぐことはできず、AIの下落を負担することもなく、金利のシグナルが明確になり、成長バスケットが買い条件を示すまで、このセクターから移行します。
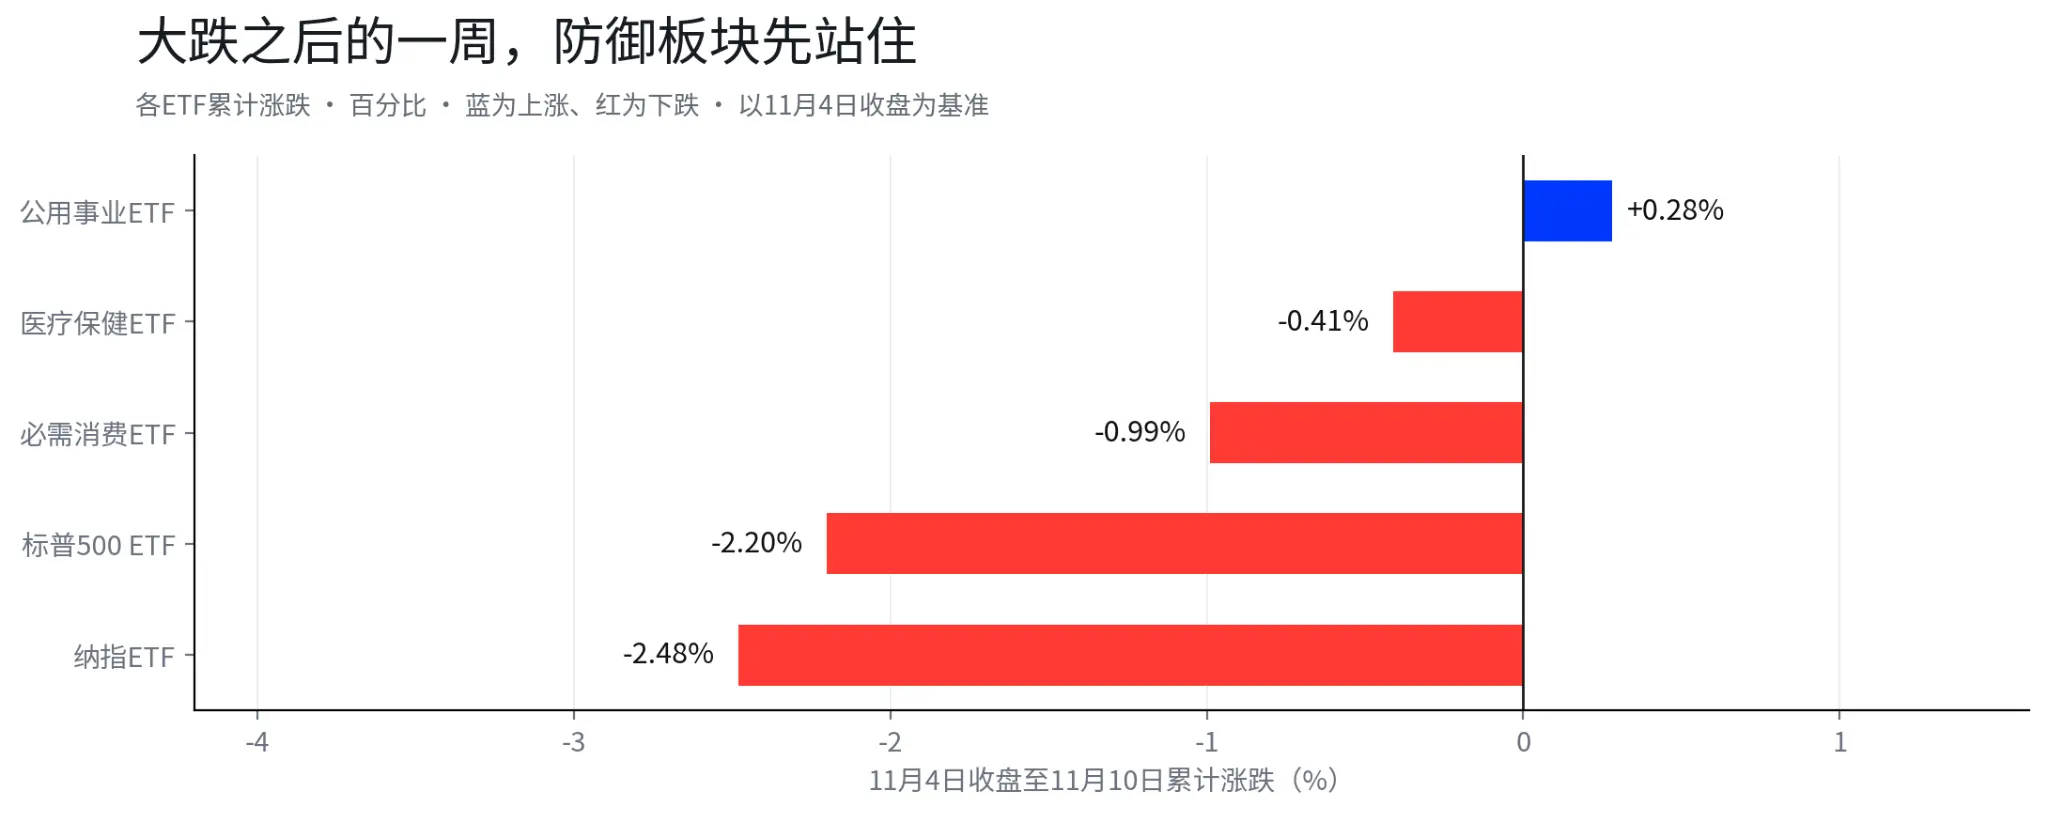
図注:11月4日収盤から11月10日までの各ETFの累積の上昇と下降。公益事業ETFはプラスに転じ、医療保健と必需消費の下落幅はS&P500とナスダックよりも明らかに小さい。青い柱は上昇、赤い柱は下落、単位はパーセント。
もう一つの選択肢は短期米国債ETFで、株式市場から一時的に離れたい資金に適している。SGOV、BIL、SHVの基盤は短期米国債で、利息から収益を得ており、期間は非常に短い。SGOVを例に挙げると、有効期間は約0.09年で、金利がどう動いても価格は基本的に変動しない。基盤の国庫券は次々と満期を迎え、新しい券をロールオーバーで購入し、短期金利が高くなるほど、新たに投資した資金が得られる収益も高くなる。30日SEC収益率は10月末に3.79%に達し、ほとんどの証券口座の余剰利息を上回っている。
2022年の急速な利上げは良い対照例である。SGOV、BIL、SHVの年間総回収率はそれぞれ約1.58%、1.38%、0.94%であり、20年以上の長期債TLTは年間で31.41%下落した。
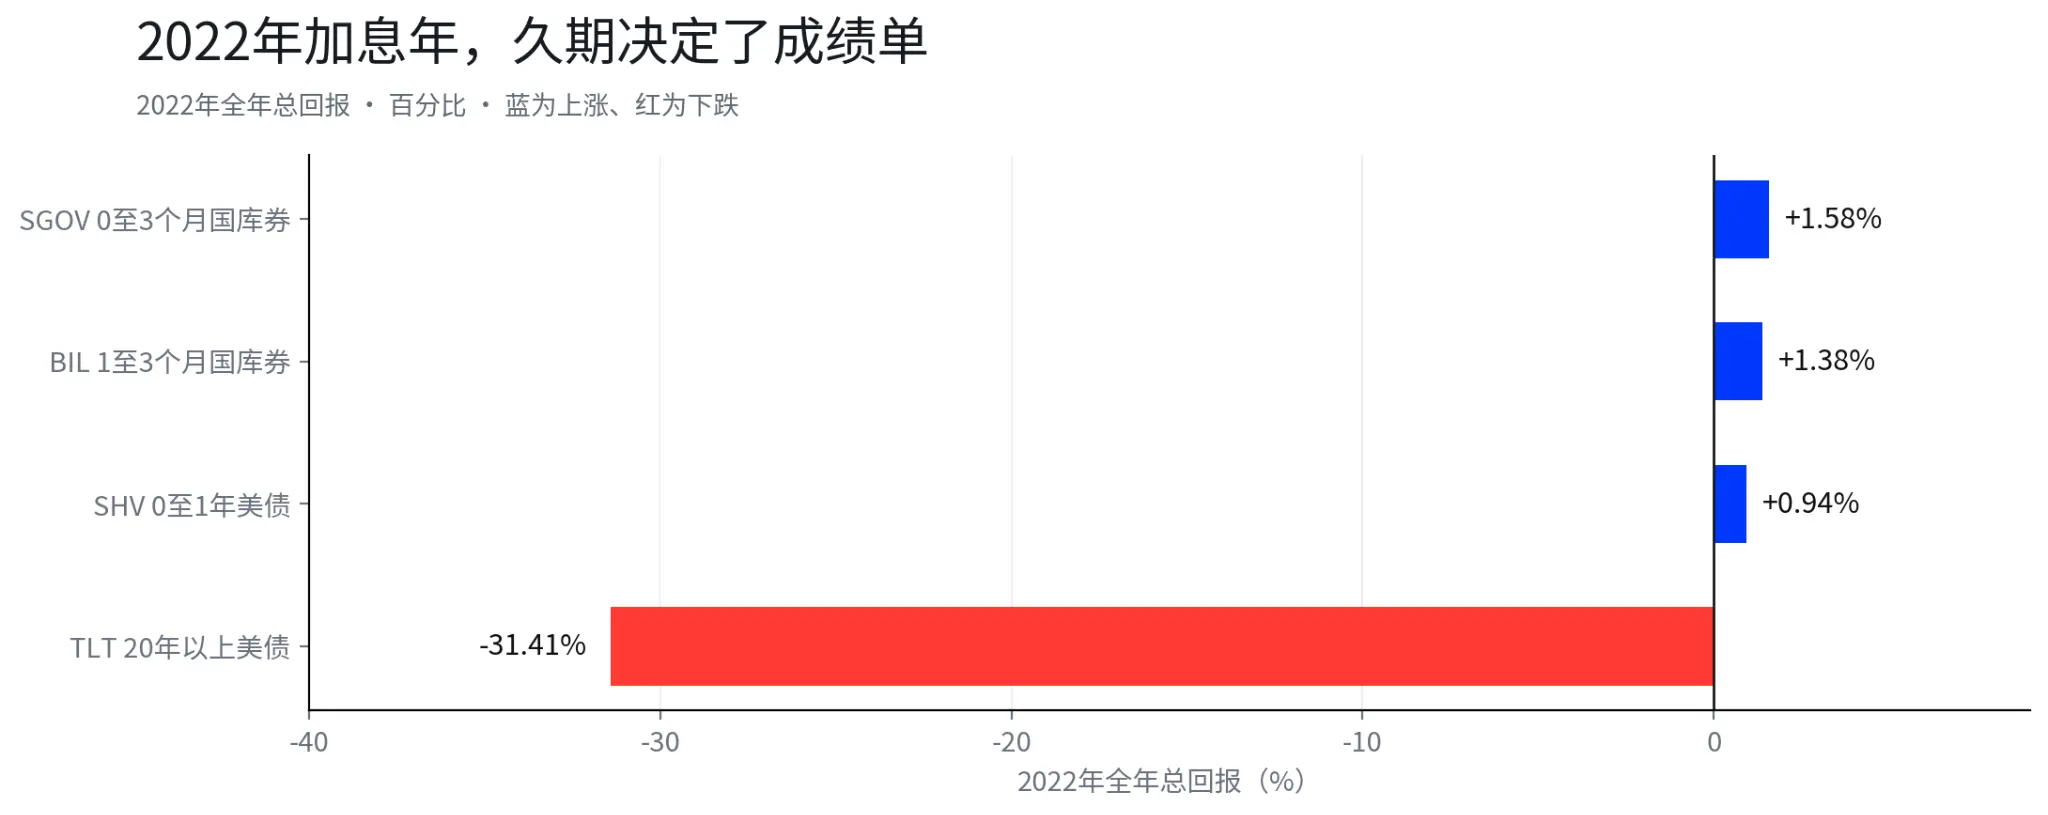
図注:2022年の年間総回収率の対照。SGOV、BIL、SHVはすべて正の収益を上げており、長期債のTLTは31.41%下落した。青い柱は上昇、赤い柱は下落、単位はパーセント。
具体的な配分の例を挙げる。元々100の資金を持ち、20をAIテクノロジー株の調整に備えている投資家は、この20を二分し、株式市場に留めたい分は防御セクターに、短期債ツールに一時的に離れる分を置く。短期債の部分は1日で3%以上の年率が蓄積される。US10Yがピークに達し、観察リストの企業が条件に合った調整を見せたら、第四節のバスケットの順序に従って一つずつ株式に戻す。株を売り、資金を投入し、収益を得て、信号に従って戻る。この4つのステップをつなげ、待っている間に収益を得て、出手の能力も保持する。
このアレンジは弱気とは関係ない。ポジションを減らす人もAIの長期的な問題はないと感じているかもしれない。短期債は待っている間の時間を無駄にしないためのものだ。
六、次回のデータが出たら、四つの項目を確認する必要がある
このフレームワークが機能するためには、四つのデータが出たときに確認することが重要である。
10年期米国債利回りが新たな高値を更新しているか。これは評価に対応し、高金利に敏感なプールが拡大するか収縮するかを決定する。
コアインフレが予想を上回っているか。これはUS10Yの源であり、次のCPIと毎月の非農業部門雇用者数がこの段階で信号を出す。
リーダー企業の利益予想が下方修正されているか。NVIDIAやAMDなどの名前が下がっても意味がない。重要なのは次回の決算でAIの資本支出サイクルの指針が変わっているかどうかである。
キャッシュフロー、AIの資本支出が収入と自由キャッシュフローに変わり始めているか。Googleの資本支出の成長率やクラウドビジネスの収入成長率は、この項目で最も直感的な指標である。
四つのデータを毎週確認し、ポジションは結果に従って調整する。ポジションは一度に調整する必要はなく、重要なのは新たに投入された資金と減少した資金が信号に従って動くことだ。そうすれば、アカウントは常に市場と連動する。
本当に事前に準備が必要なのは、市場の変化に応じて調整できるポジションのセットであり、単純に「12月に25bp利上げする」という予想は役に立たない。US10Yが上昇し続ければ、高評価リスクを縮小し、US10Yが新たな高値を更新しなければ、基本面が悪化していない超下落リーダーを探し始める。インフレが低下し、利回りが転換すれば、待機ポジションを徐々に戻していく。市場は底がどこにあるかを事前に教えてはくれないが、常に信号を出している。信号が現れたとき、あなたの手にはポジション、現金、そしてすでに準備されたリストがあることが、どんな利上げの予想よりも価値がある。
適用資格および司法管轄区の制限に従い、BITは適格ユーザーに米国株取引サービスを提供し、米国株個別株および短期米国債ETF取引をサポートし、ステーブルコインや従来の電信送金などの資金方法をサポートする。投資家は自身のリスク許容度と投資目標に基づいて、米国株、短期米国債ETFなどの異なるタイプの資産を取引し、市場環境の変化に応じて柔軟にポジションを調整することができる。具体的な取引可能範囲、手数料およびサービス条件はプラットフォームの最新情報に基づく。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されたものである。関連する市場データ、予想および確率は市場の状況に応じて変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を示すものではない。この記事は投資アドバイス、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性がある。過去のパフォーマンスおよび過去の市場動向は、未来の結果を示すものではなく、保証するものでもない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。
 リスク警告 リスク警告