QQQは年線に戻った:12月の利上げ前に、AIのこの反発は誰を見ればいいのか?
 指数の修復が完了し、個別株が試験を開始しました。
QQQは年線を回復したが、AIの本当の市場はまだ分化の段階に入ったばかりだ。指数は修復を完了し、個別株は試験を始めた。同じAIテーマの下で、市場が示す答えはすでに完全に異なっている:年線を超えてキャッシュフローを持つ者もいれば、四分の一上昇しても年線下方の三割にいる者もいる。この文章は一つの主線に沿って展開し、指数レベルの修復が完了した後、誰がこの試験を通過できるかは、業績の実現速度が評価圧力を上回ることができるかにかかっている。
一、QQQ 四日間で年線を回復、真の圧力は年線上にまだ存在する
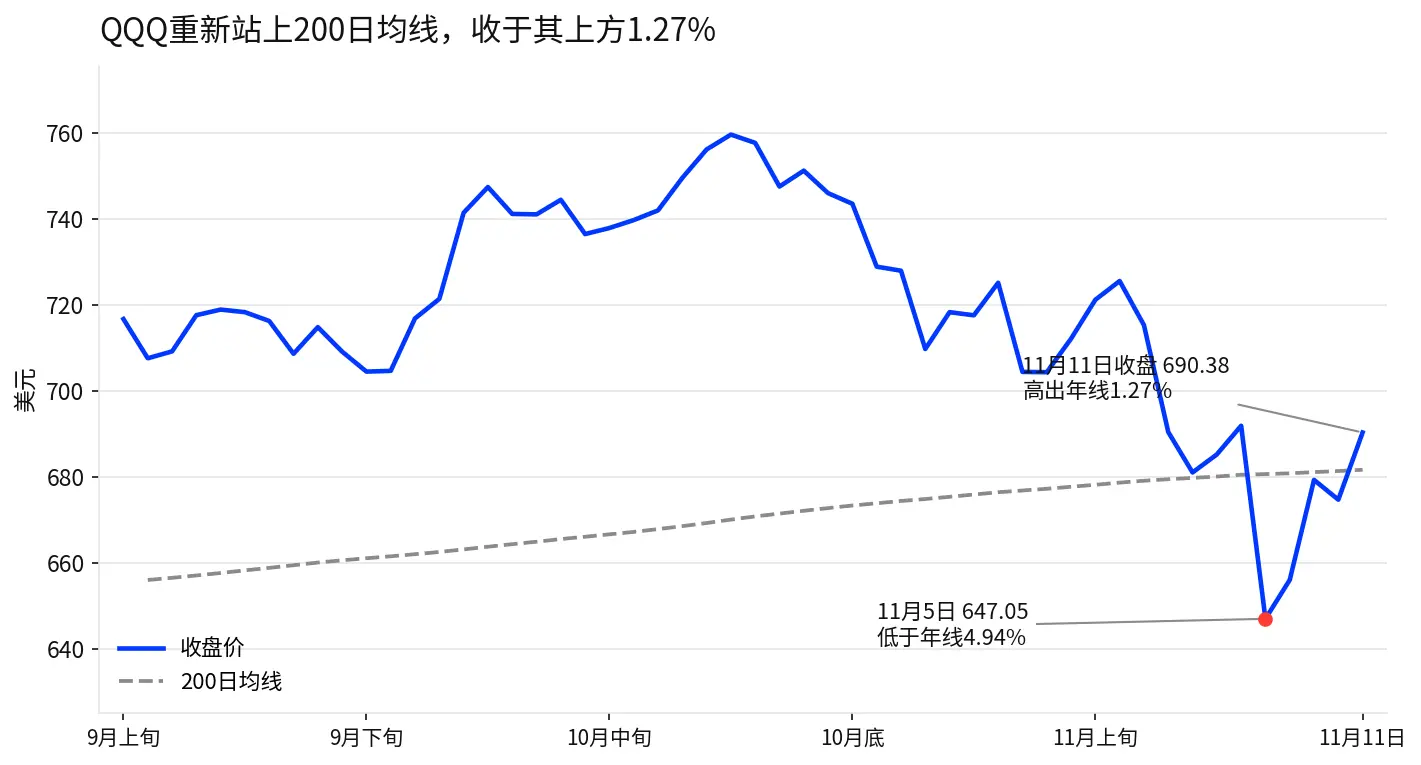
11月5日、QQQは647.05ドルで取引を終え、当時の200日移動平均線より4.94%低かった。11月6日と9日の二日間で大半を回復し、11月10日には小幅に反落、11月11日には690.38ドルで取引を終え、年線を1.27%上回った。
歴史的に似たような動きがあった場合、年線を回復した後の分化は大きい。この統計は歴史的な事例を反映しているだけで、今後どのような動きがより優れているかを示すものではない。ここでは詳しくは述べないが、真に乗り越えるべきは目の前の二つの関門である。
第一の関門は英偉達(NVIDIA)である。QQQのこの反発は、ストレージ、光通信、CoreWeaveによって点火され、最も重みのある英偉達は11日に2.87%上昇し173.73ドルで取引を終えたが、年線より15%低い。彼は11月17日に決算を発表するが、ガバナンスの懸念がその前に解消されなければ、指数の年線上の構造は重要な確認を欠くことになる。
第二の関門は金利である。10年期米国債利回りは11月10日に4.998%で取引を終え、5%の関門に接近している。長期金利は高評価の将来キャッシュフローの割引方法を決定するものであり、これは指数のポイントよりも根本的な変数である。
二、指数は戻ったが、AIはすでに三つの層に分かれている
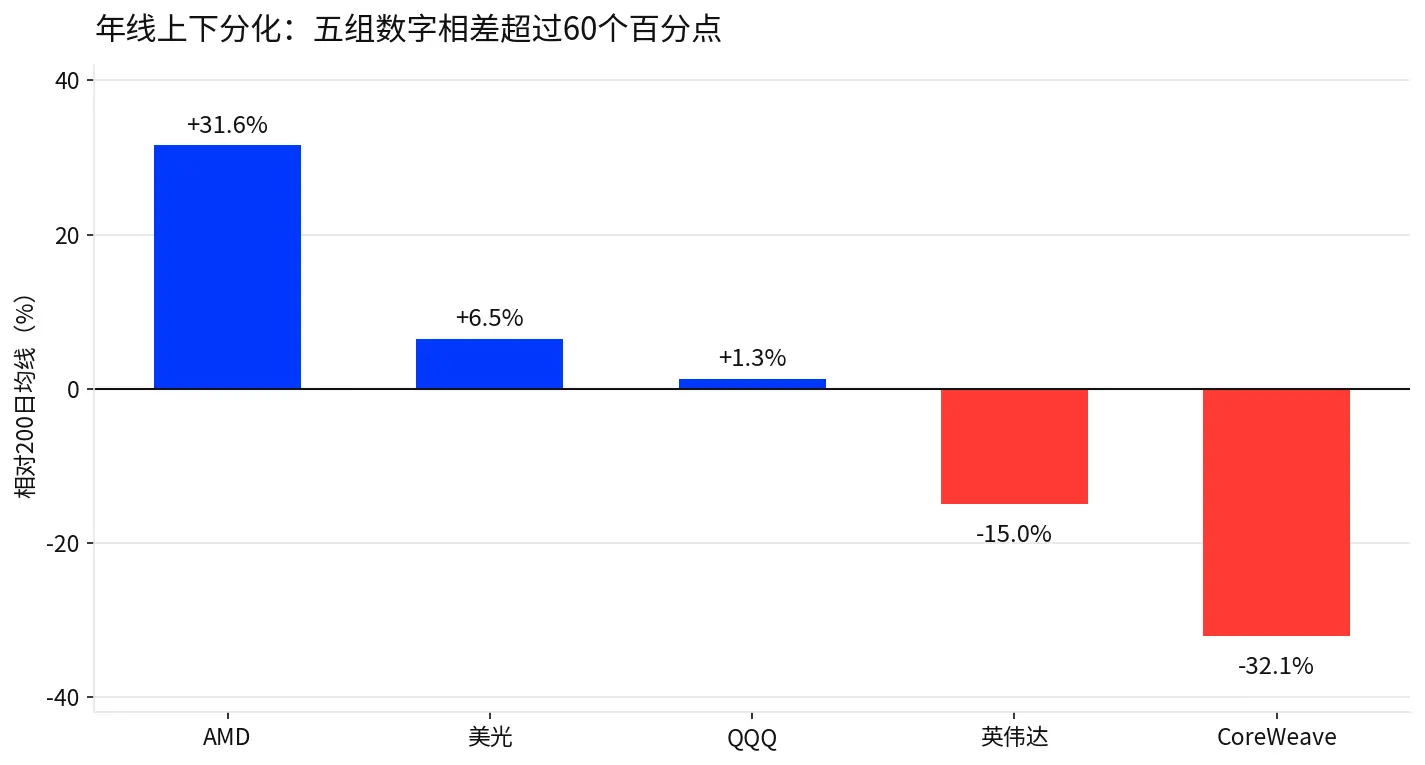
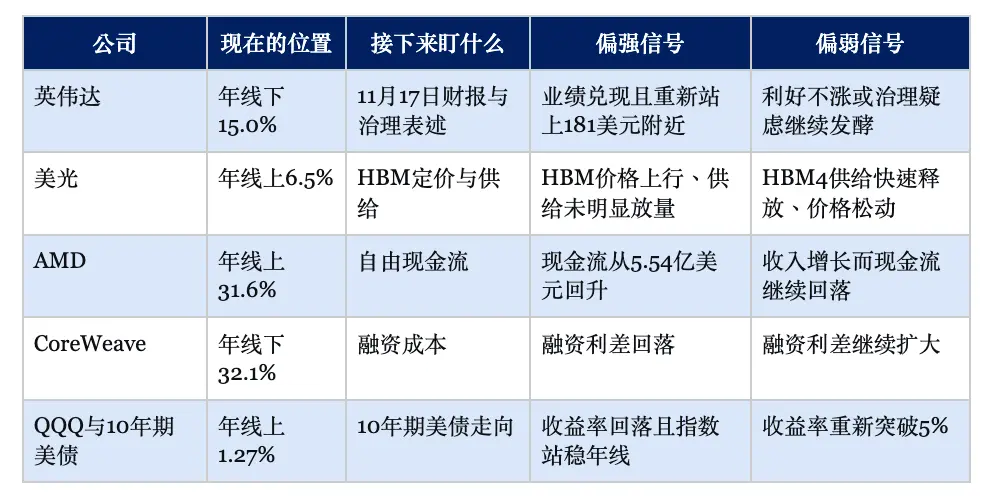
五つの主線を200日移動平均線の位置に置いた図は、実際には三つの状態を示している。
AMDは552.90ドルで取引を終え、年線を31.6%上回っており、高い期待がすでに価格に織り込まれている。
メモリメーカーの美光(Micron)は811.30ドルで取引を終え、年線を6.5%上回っており、基本面が実現しつつあり、11日には単日で11.89%上昇した。
QQQ自体は年線を1.27%上回っており、指数は修復を完了したばかりである。
英偉達は年線より15.0%低く、コアの重みがまだ確認されておらず、52週の高値から28.6%下落している。
CoreWeaveは60.77ドルで取引を終え、11日に24.71%上昇したが、年線より32.1%低く、高いボラティリティと高い資金調達リスクが共存している。
このデータから重要な判断が得られる:指数が年線に戻ることは、AIの市場が再び普遍的に上昇することを意味しない。資金は「AIを買う」から「実現を買う」に切り替わっている可能性があり、年線の位置はランダムではなく、市場が成長の質に対して付けた評価である。次に重要なのは「AIが上がるかどうか」ではなく、誰の実現速度が評価圧力を上回るかである。
三、英偉達の次の関門:決算業績と取締役会調査の不確実性
英偉達は11日に173.73ドルで取引を終え、2.87%上昇した。時間を引き延ばして見ると、彼は52週の高値243.37ドルから28.6%下落し、11月上旬には連続して年線の下で取引を終えた。
複数のメディアによると、11月上旬に取締役会レベルで経営陣の配置に関する議論が発酵しているという報道があったが、会社レベルではまだ正式に確認されていない。業績予想自体は低くない。メディアが報じたアナリストの予想によれば、市場は第3四半期の収益について1088億ドル近くのコンセンサスを持ち、前年同期比で約90%の成長が見込まれている。業績予想が高いにもかかわらず、株価は年線より15%低い。この二つの数字を合わせると、市場の懸念は業績だけではないことを示している。
11月17日の決算は二つのことに同時に答える必要がある:業績数字と、経営陣によるガバナンスの配置、次の四半期の指針、AIの資本支出に関する表現である。メディアによると、シティなどの機関は決算前に目標株価を引き下げたが、格付けは引き下げず、評価を先に割引くのがウォール街の最近の一般的な姿勢である。
決算後の観察ポイントも明確になった。もしガバナンスの懸念が解消され、業績が実現すれば、第三者の技術分析による181ドル近辺の前回の下落位置は評価割引の回復の最初の検証位置となる。逆に、もし決算が予想を上回り、株価が181ドル近辺を再び超えられない場合、ガバナンスと評価割引はまだ修復されておらず、収益数字自体は価格設定の十分な条件とはならない。
四、美光が年線に戻った:HBM価格は低PEよりも注目に値する
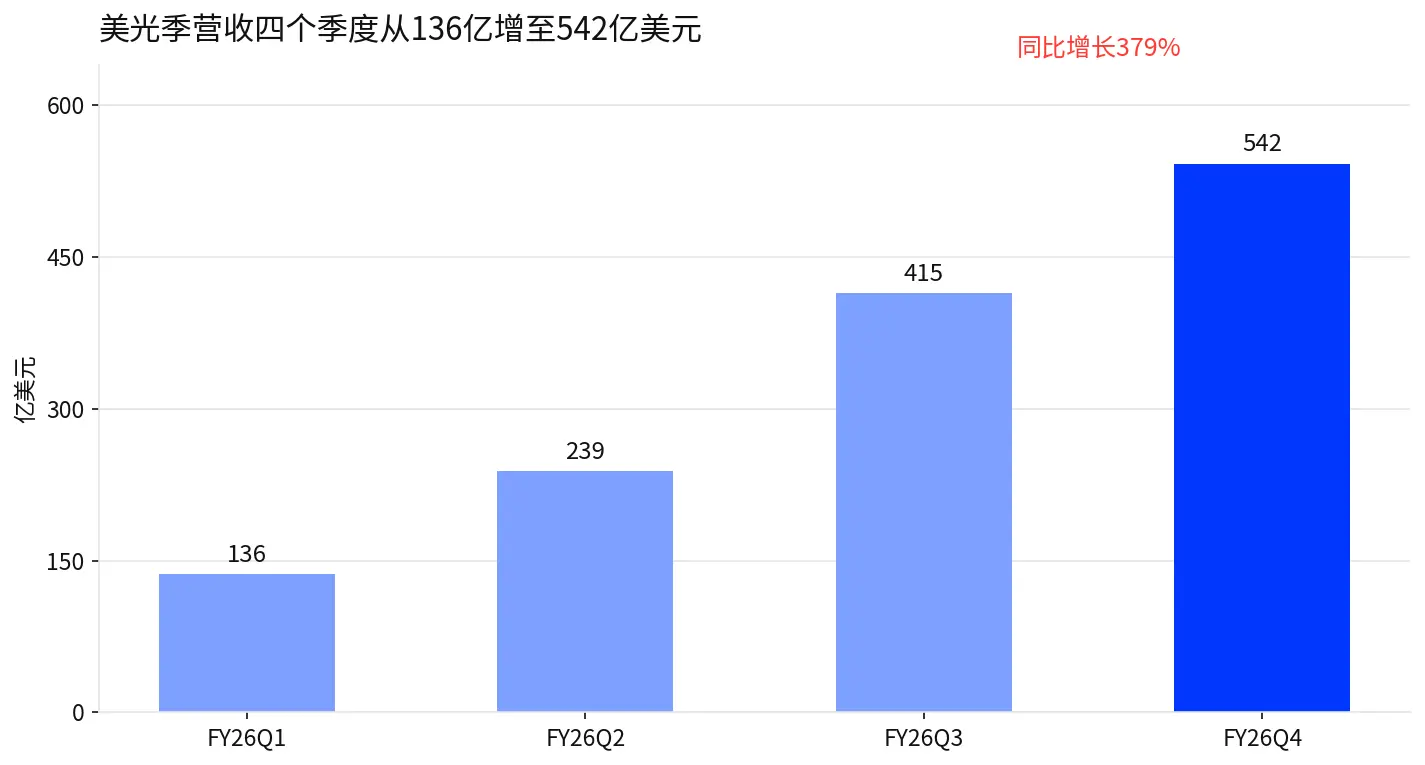
美光の2026会計年度第4四半期の収益は542.29億ドルで、前年同期は113.15億ドルに過ぎず、379%の成長を遂げた。年間収益は1331.88億ドル、純利益は849.69億ドルで、年間の一株当たり利益は75.38ドルと計算され、現在の株価は約10.8倍のPERに相当する。
問題はこの低PERをどう読むかである。市場は本当に誤って評価しているのか、それともサイクルのピークを事前に価格設定しているのか?美光は52週の高値1255ドルから35.4%下落し、11日には年線を6.5%上回って再び立ち上がった。価格はすでに「止まった」という答えを示しているが、「転換」の答えは過去の収益にはない。
答えはHBMの価格と供給にある。第三者の技術分析によると、811ドル以上の800から900ドルの範囲には前回のチップが密集している。もし次の四半期のHBMの価格指針が引き続き上昇し、サムスンとSKハイニックスのHBM4供給が明らかに予想を超えなければ、10倍近くのPERは低評価として理解されやすくなる。もしHBM4供給が急速に増加し、価格が緩む場合、低PERはサイクルのピークを事前に価格設定した可能性が高い。同じ評価データが二つの全く異なる意味を持ち、その境界線はHBM価格である。
五、CoreWeaveは25%上昇したが年線には戻らず:反発しているのは返済の懸念であり、資金調達リスクではない
CoreWeaveは決算後に単日で24.71%上昇したが、60.77ドルで取引を終え、年線より32.1%低く、52週の高値から56%下落している。四分の一上昇したのに、なぜ年線下方の三割にいるのか?答えは、決算がビジネスの成長が非常に強いことを証明したが、資金調達コストがすでに下がったことを完全には証明していないからである。CoreWeaveの評価の核心は、単季の収益ではなく、受け入れ可能なコストで持続的に資金調達できるかどうかである。この上昇は短期的な返済の懸念を和らげる価格設定が大きく、ビジネスモデルが通用することへの価格設定よりも成分が大きい。
AMDの問題を同じ枠で見ると、より明確になる。第3四半期の収益は133.77億ドルで、前期比で約16%の成長を遂げており、データセンター事業はメディアによると85億ドルに近い倍増を遂げている。彼の試験は、収益がキャッシュに変わるかどうかであり、メディアによると、自由キャッシュフローは前四半期の15.6億ドルから5.54億ドルに減少しており、成長の質は今後の四半期のキャッシュフローによって検証される必要がある。
四つの対象にはそれぞれ一つの問題がある。英偉達は業績が再び評価を支えることができるか、美光は利益が持続できるか、AMDは収益がキャッシュに変わるか、CoreWeaveは収益が資金調達をカバーできるかである。AI内部は再び座席を並べ替え、これら四つの問題の答えを並べている。
六、12月の利上げは市場に先取りされており、10年期米国債がAIの評価の総スイッチである
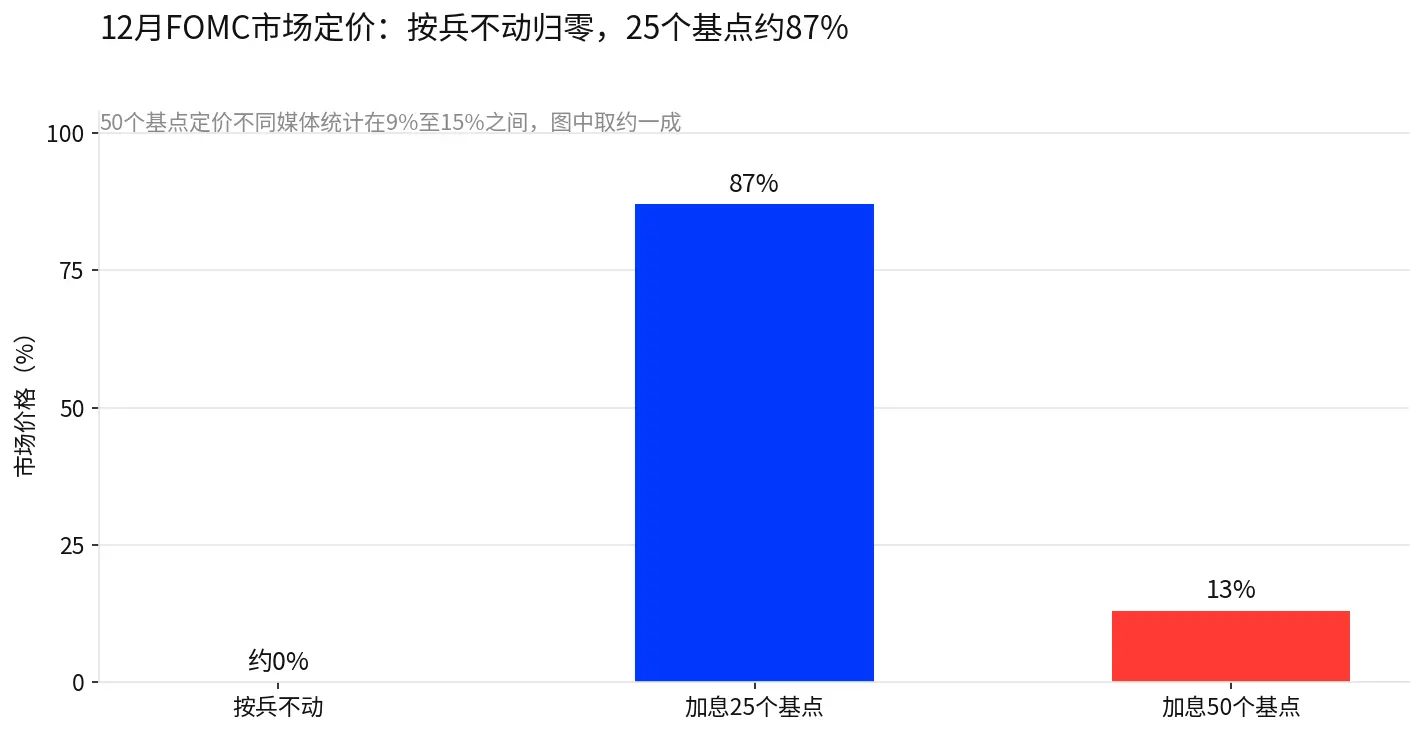
10月のCPI発表後、CME FedWatchの市場データによると(複数のメディアが11月10日から11日にかけて報じた)、12月9日の据え置きの確率はゼロになり、25ベーシスポイントの利上げの確率は約87%、50ベーシスポイントの利上げの確率は約一割であり、異なるメディアの統計は9%から15%の間である。一部の機関は来年初めに再度利上げを予測に組み込んでいるが、メディアによると、関連する見解は各機関の判断を代表するものである。12月の利上げ自体は市場に先取りされており、短期金利は次に最大の変数ではない。
AIの価格設定に真に影響を与えるのは長期金利である。10年期米国債利回りは11月10日に4.998%で取引を終え、5%の関門に接近しており、成長株の評価の割引基準である。判断の基準は非常に具体的である:もし10年期米国債が下落し、QQQが年線上に安定すれば、AI資産は条件付きで割引を回復することができる。もし10年期米国債が再び5%を突破すれば、高評価の将来キャッシュフローの割引圧力は再度強まることになり、年線上の構造は再検証が必要になる。10年期米国債を注視することは、25ベーシスポイントや50ベーシスポイントを注視するよりも有用である。
七、QQQだけを見つめるな:五つの信号がAI内部の誰が引き続き走るかを決定する
最後に:QQQが年線に戻ったからといって、AIが再び普遍的に上昇するわけではない
この反発で本当に注目すべきは、QQQがついに200日移動平均線を回復したことではなく、AI内部がすでに再評価を始めていることである。AMDは年線を31.6%上回り、美光は6.5%上回り、英偉達とCoreWeaveはそれぞれ年線より15.0%と32.1%低い。同じAIテーマの下で、資金が示す答えはすでに完全に異なっている。
今後は「AIが上がるかどうか」を唯一の判断基準にするべきではない。英偉達はガバナンスと決算が再び評価を支えることができるか、美光はHBM価格が利益がサイクルのピークでないことを証明できるか、AMDは収益の成長が自由キャッシュフローに再び転換できるか、CoreWeaveはビジネスの成長に伴って資金調達コストが改善できるかを見なければならない。これらの信号が徐々に強くなれば、QQQが年線に安定することは技術的な修復からトレンドの修復に移行する可能性がある。もし指数が引き続き上昇し、これらの基本的な信号が追いつかなければ、再び指数が個別株よりも強い動きになることに警戒する必要がある。指数は修復を完了し、個別株は試験を始めた。この言葉は、12月の利上げ前のAI市場を主導する可能性が高い。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されたものである。関連する市場データ、予想および確率は市場の状況に応じて変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連する第三者の見解を表すものであり、BITの見解や推奨を表すものではない。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではない。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。
 リスク警告 リスク警告