Pump.funの95%の収入はどこから来るのか:ゼロに帰るトークンで利益を上げ、Memeエコシステムをゼロサムゲームにする
 核心的な視点

 Pump.funは全チェーンMemeの発行で92%のシェアを獲得し、95%の収入はバインディングカーブ内または時価総額が25万ドル未満のトークンから来ており、四分の三は上場から1時間未満のコインからのものです。このインセンティブシステムは、発行、パッケージング、シグナル発信を手数料の源に変え、最終的にホルダーのコンセンサスが崩壊しました——2440万回の発行の中で生存率はわずか0.0013%です。
執筆:Sparsity
翻訳:Saoirse,Foresight News
「オンチェーン取引環境は参加者に優しくない。」「すべてのKOLは機会を利用して利益を得ている。」「私たちはまだパッケージトレーダーを支持している。」
これらの問題は広く批判されているが、取引チェーンの末端から問題を探すことは本質を見失うことに他ならない。Memeコイン取引圏内のホルダーのコンセンサスはすでに崩壊している:もはや誰も長期保有を望まない。参加者は次々とアービトラージ、バルク発行、ブロックパッキング、シグナルインセンティブの獲得に移行している ------ これらの道だけが利益を生むからだ。問題の根源はより高いレベルにあり、この取引エコシステムを支配するプラットフォーム自体にある。最大規模のMemeコイン発行プラットフォームであるPump.funのインセンティブメカニズムは、まさにこれらの行動を助長し、最終的にMemeコイン市場を供給が無限に拡張し、需要が持続的に失われる構造にしてしまった。
現在、世論は一般的にKOLが自らのシグナル発言に責任を持つべきだと呼びかけている。この要求は本来無理のないことだ。しかし、インセンティブを提供するPump.funが相応の責任を負わず、シグナル発信者を制約するだけでは、結局は一時的な対策に過ぎない。
Pump.funはゼロになるトークンから利益を得る
過去30日間で、Pump.funは全チェーンMemeコイン発行プラットフォームの92%の発行量と84%の発行セクター取引量を占めている。まさにそれが、この取引エコシステム内でどのような行動が利益を得られるかを決定している。
プラットフォームの95%のプロトコル収入は、トークンがバインディングカーブ段階にあるか、時価総額が25万ドル未満の取引から来ている。バインディングカーブ取引区間では、すべての売買に1.25%の手数料が課せられる:そのうち0.95%はPump.funに、0.30%はトークンのクリエイターに帰属する。つまり、トークンの価格変動を考慮しない場合、完全な売買の回転で取引コストはすでに2.5%に達する。
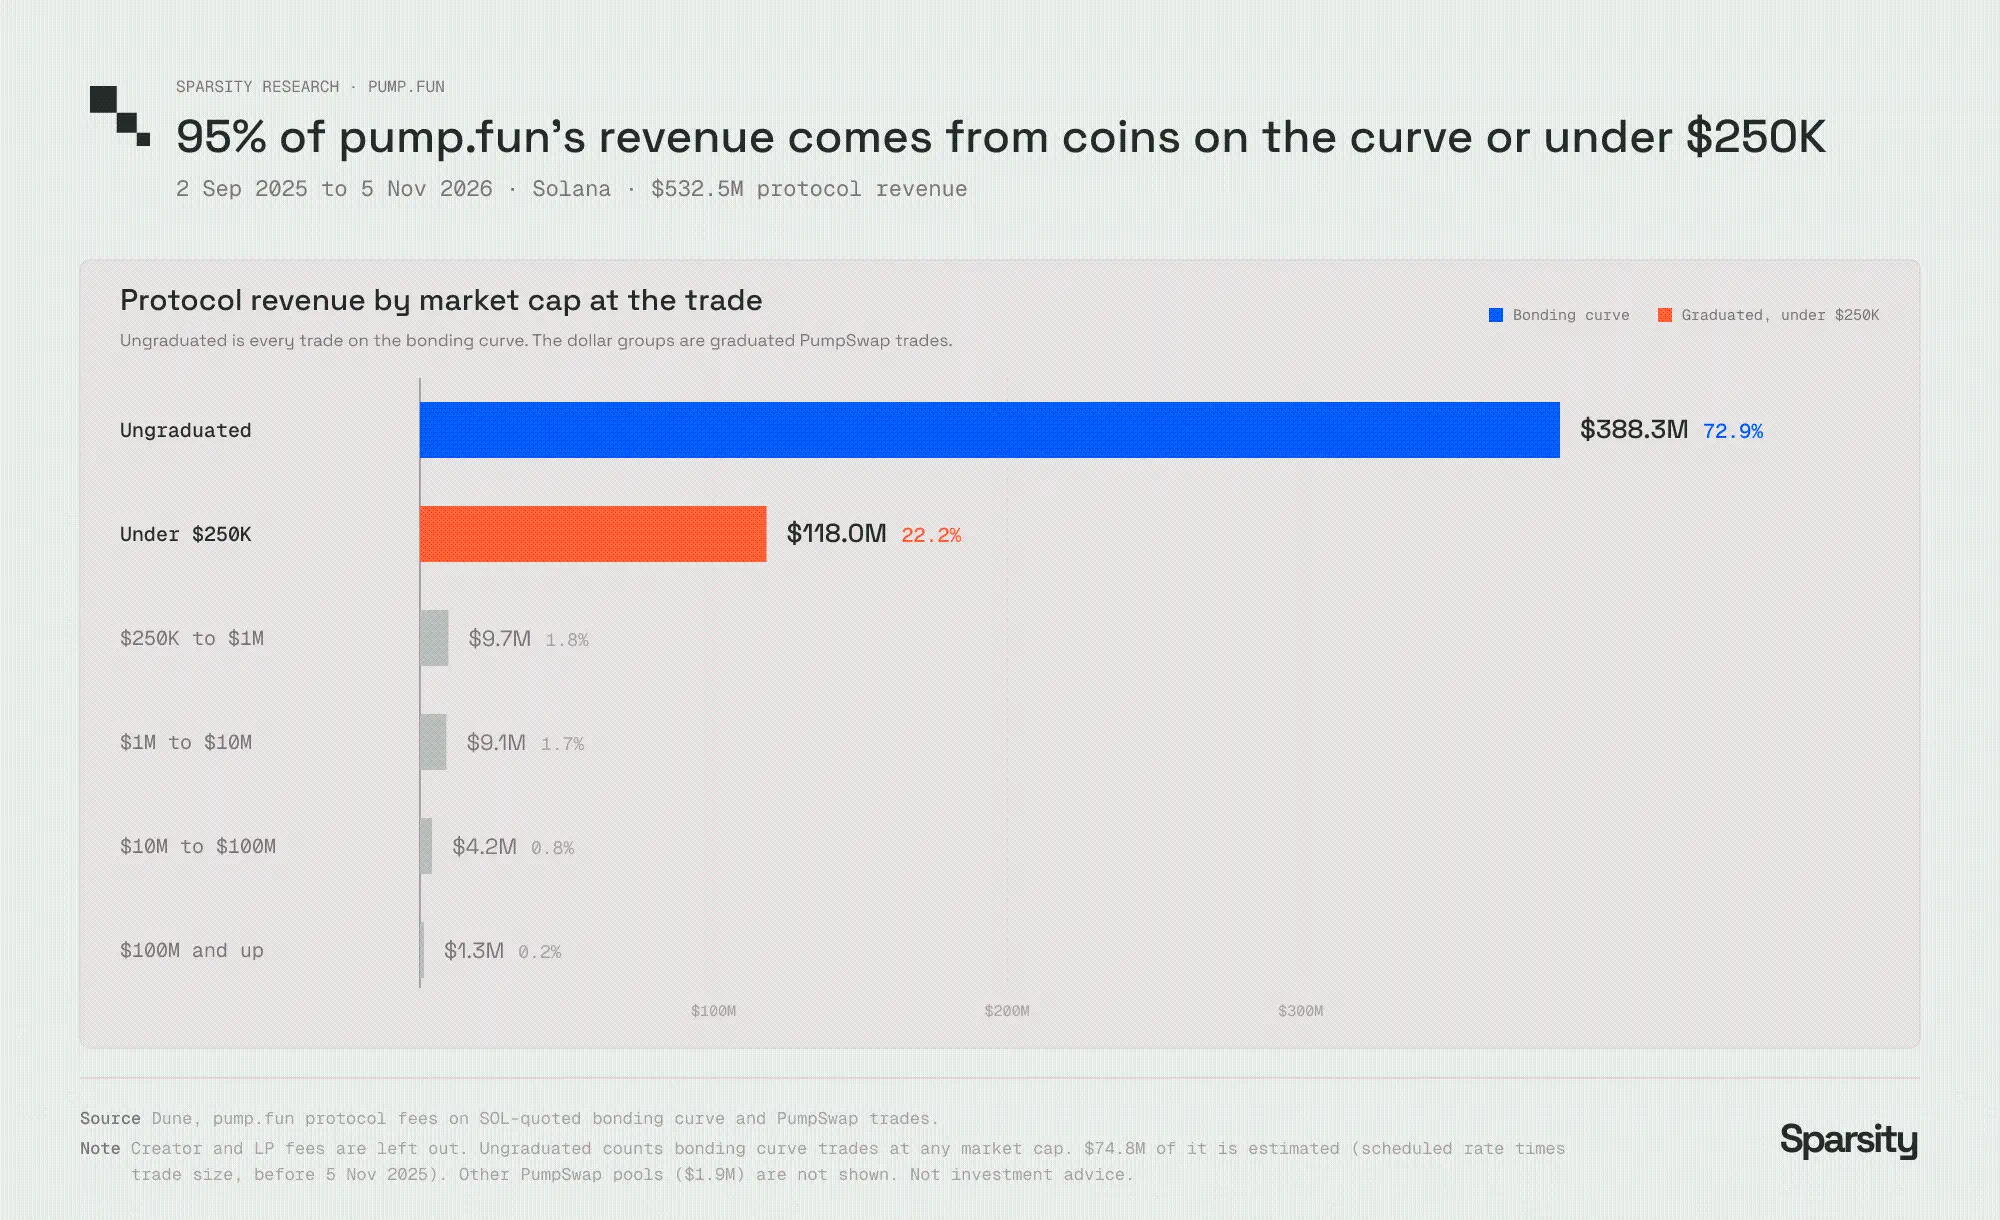
2025.9.2--2026.11.5の間、Pump.funのプロトコル収入の95%はバインディングカーブ内または時価総額が25万ドル未満のトークンから来ている。
プラットフォームの収益は、トークンの時価総額が数十万ドルに上昇する初期段階に集中しており、その後のトークンの市場動向はプラットフォームの収益にほとんど影響を与えない。
トークンの存続期間を分析すると、結論は同様に明確である:プラットフォームの4分の3の収入は、上場から1時間未満のトークンから来ており、87%の収入は上場から1日未満のトークンから来ている。Pump.funの収益は、トークン誕生後の最初の1時間のウィンドウに高度に集中している。
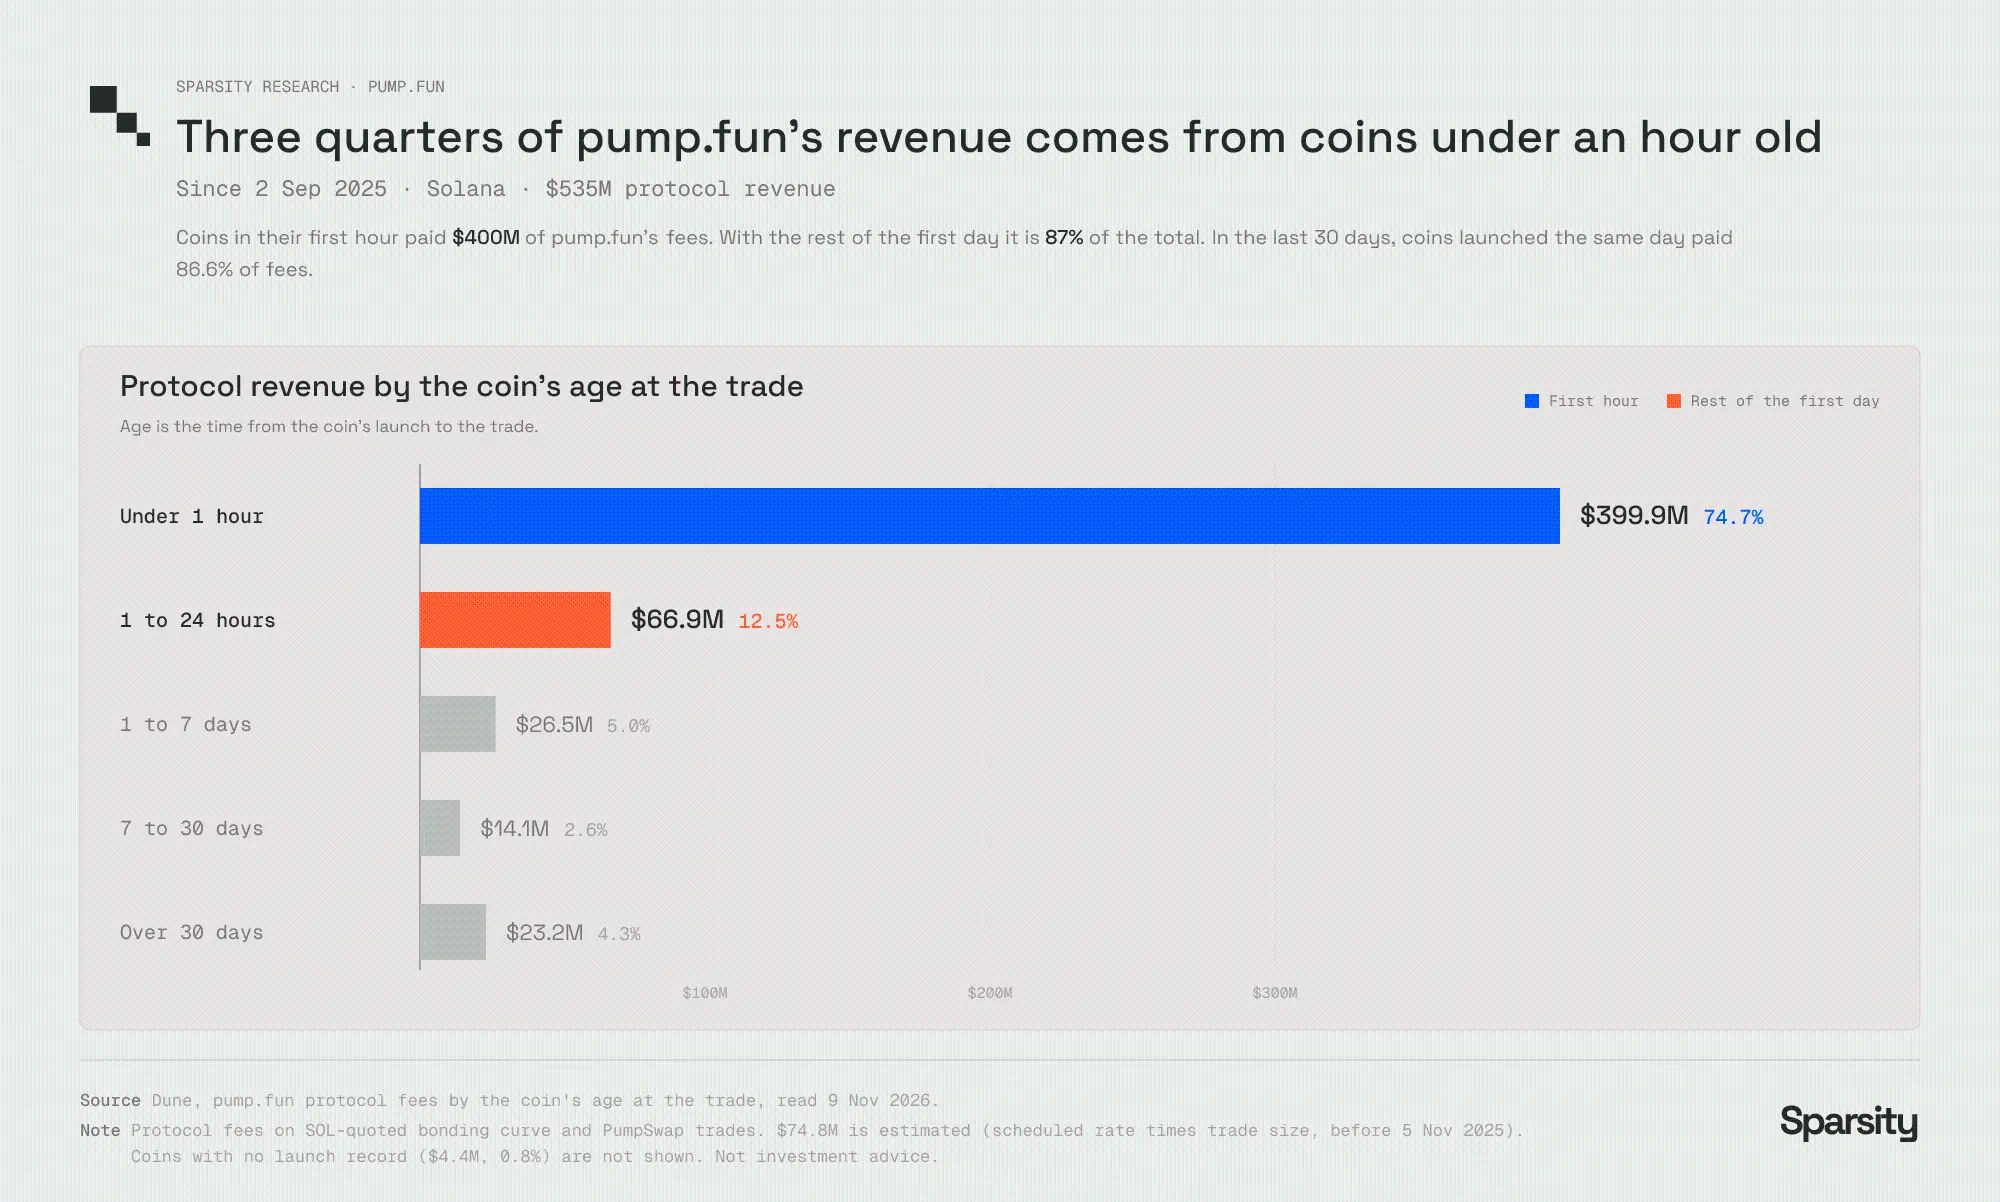
2025.9.2以降、Pump.funの約7割半の収入は上場から1時間未満のトークンから来ており、上場初日の通貨合計は87%の収入を貢献している。
最終的に人気のあるトークンに成長したものは、プラットフォームに対する手数料の貢献はほとんど無視できるほどである:15種類のピーク時の総時価総額が14億ドルのヒットコインは、Pump.funに約150万ドルの手数料しかもたらさなかった;一方、バインディングカーブ内または時価総額が25万ドル未満の小型コインは、合計で5.06億ドルの収入を貢献した。言い換えれば、時価総額が2万ドルでゼロになる1000枚の小型コインが、時価総額が1億ドルに成長する人気コインよりもプラットフォームに対する収益をもたらす。
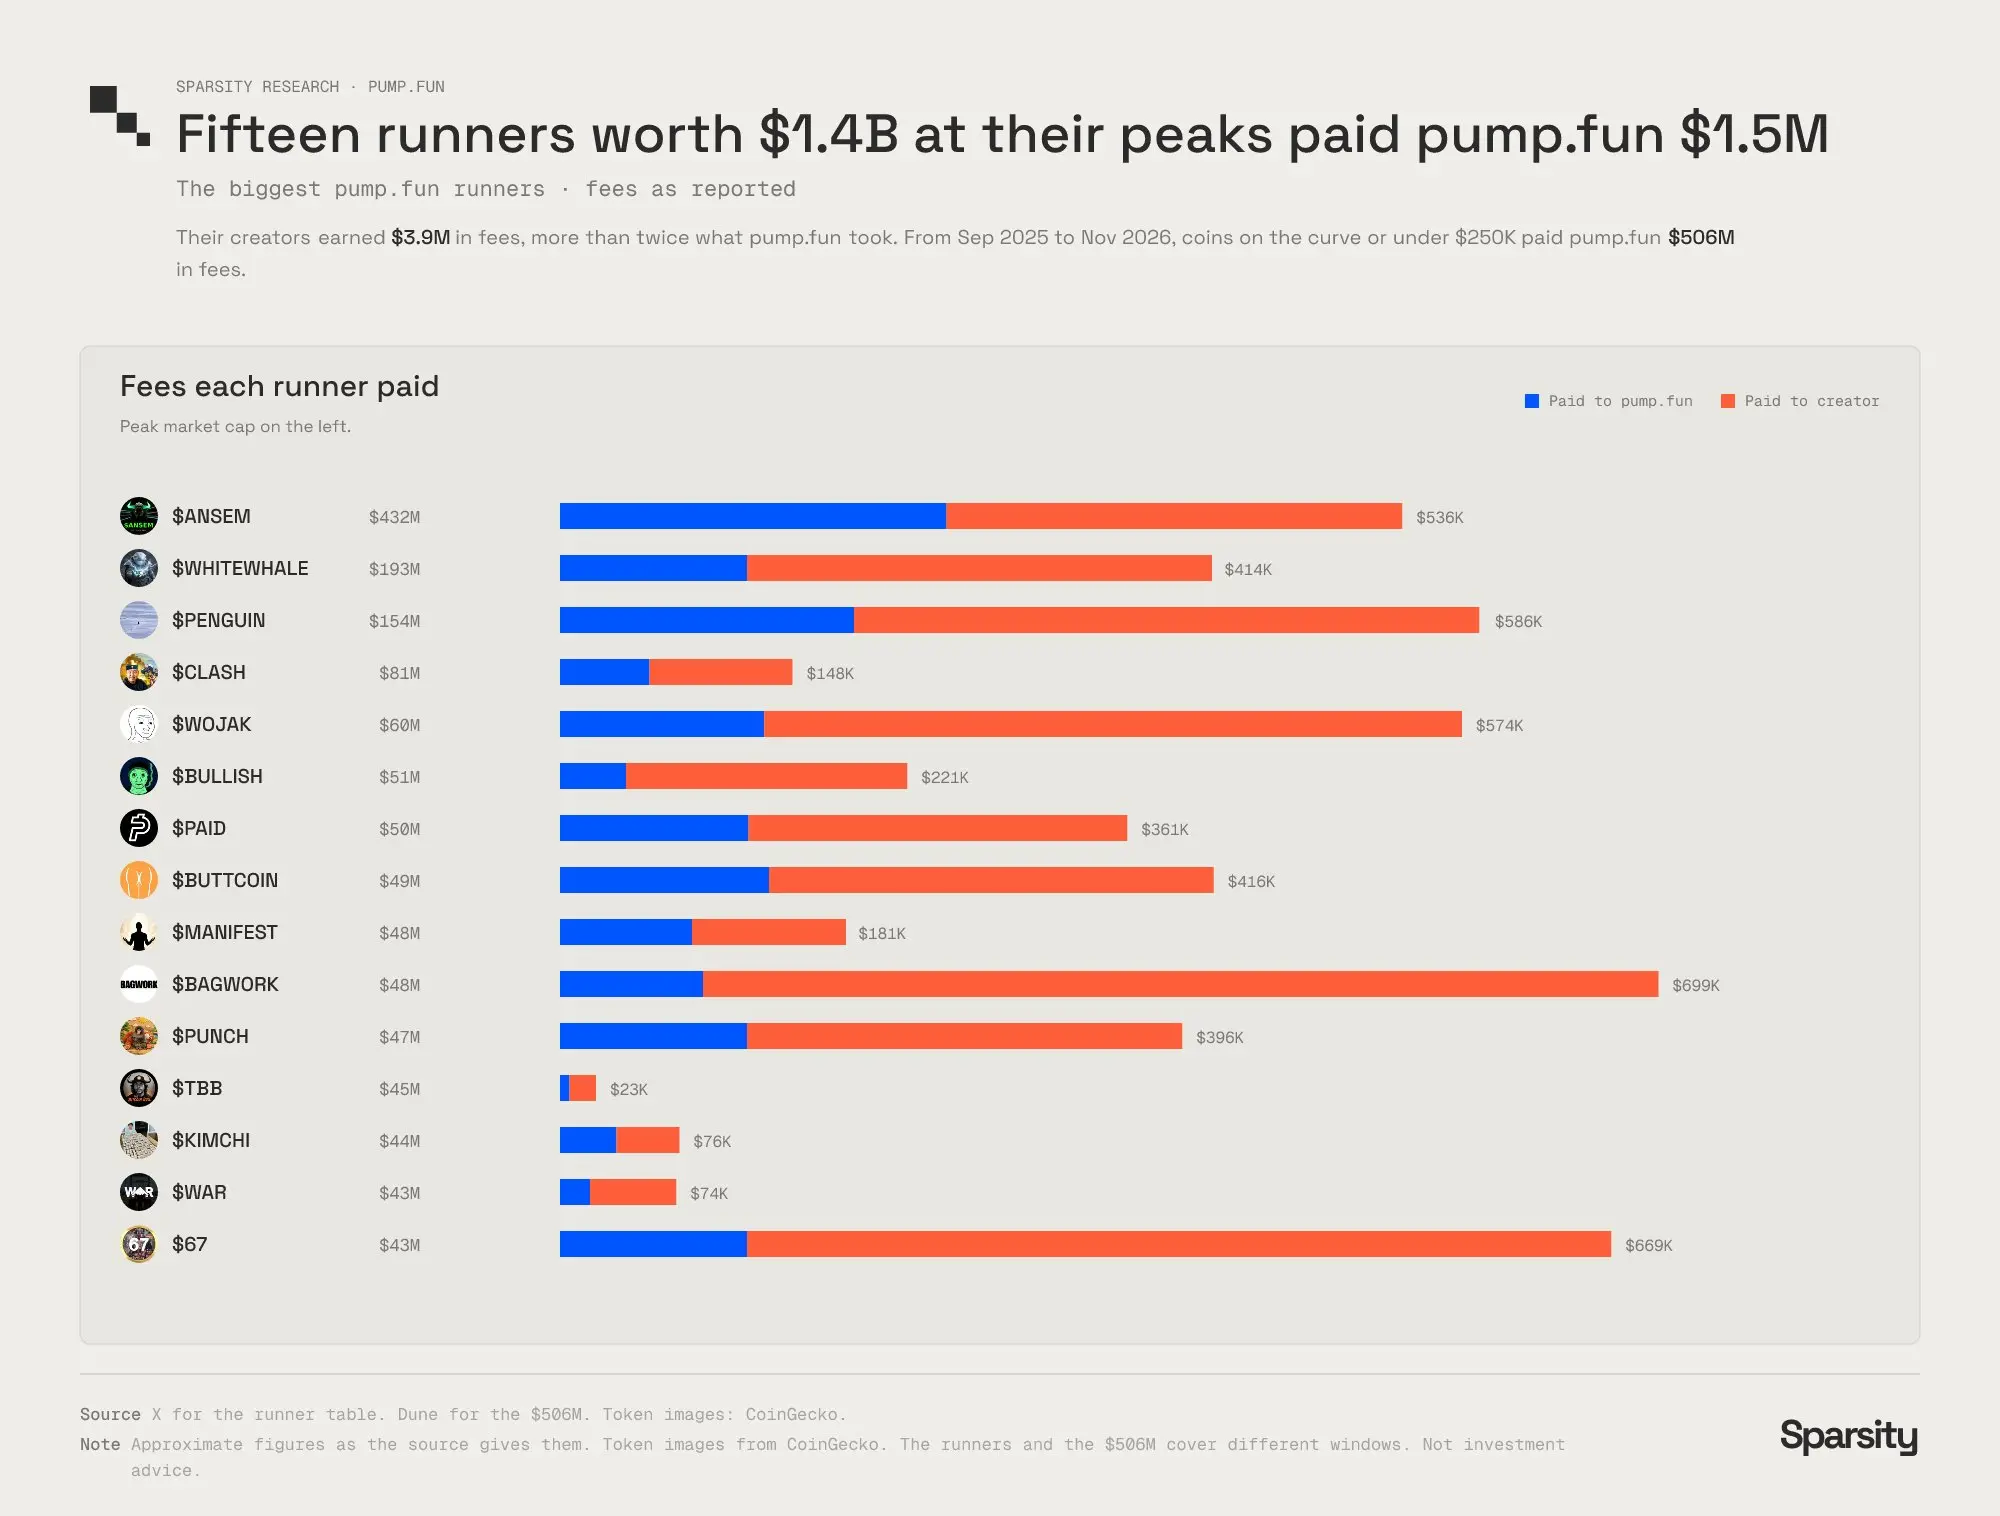
15種類のピーク時の総時価総額が14億ドルのヒットコインは、Pump.funに150万ドルの手数料を貢献したが、小型コインがもたらす5.06億ドルには遠く及ばない。
これら15種類のトップヒットが貢献した手数料は、小型コインの総貢献の割合としては0.33%にも満たない。
したがって、プラットフォーム製品メカニズムの設計指向は、常に新しいコインの上場を受け入れることにある。プラットフォームのすべてのインセンティブルールは、市場が発行コインの数量を追求するように導いている ------ 取引量の規模こそがプラットフォームの収益の基盤である。
4種類のインセンティブ行動の根底にある論理
コミュニティが非難する各種の混乱は、プラットフォームメカニズム内に対応する収益論理が存在する:パッキング発射、バルク発行工房、シグナルインセンティブ、プレイヤー対抗モードは、最終的に取引手数料を生み出し、Pump.funはその中から各取引の手数料を抽出する。
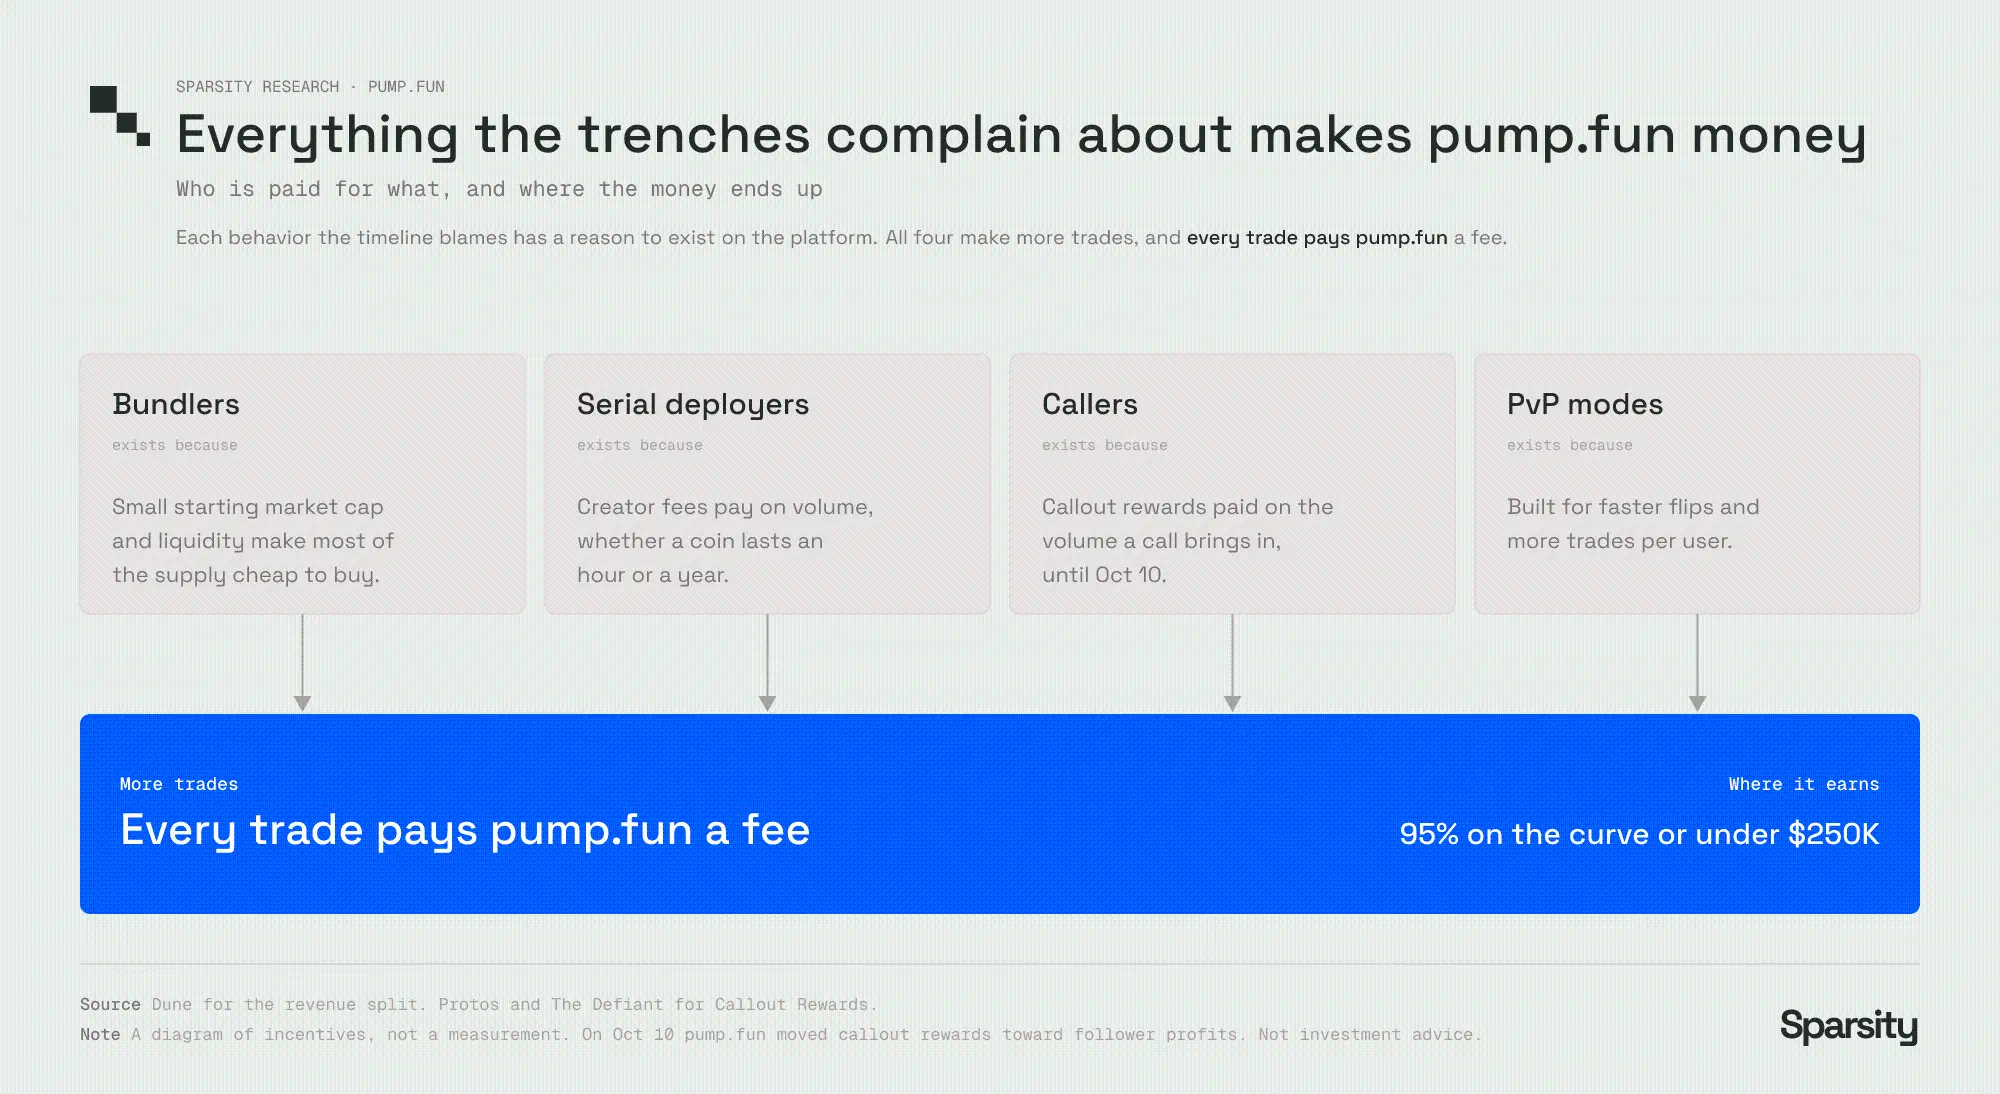
パッキング発射、バルク発行、シグナル、PvPゲームなどの市場の混乱は、取引頻度を増加させ、各取引がPump.funに手数料をもたらす。
パッキングトレーダー(Bundlers):極めて低い初期時価総額と流動性を利用して上場を狙う
パッキングトレーダーが幅を利かせる根源は、トークンの初期時価総額と初期流動性の設定基準が低すぎることにある。トレーダーは少量のSOLを投入し、数十のウォレットに分散させるだけで、上場ブロック内で大量の資金を集め、その後一般のトレーダーに直接売りつけることができる。初期時価総額が低いほど、この操作のコストは低くなり、この初期パラメータはPump.funによって設定されている。
バルク発行者:大量の新トークンを上場し、クリエイターの手数料は取引量に基づいて決算
バルク発行トークンの開発者は次々と現れる。その理由は、クリエイターの手数料が発行行為に対して報酬を与え、トークンの長期運営には関与しないからである。トークンが1時間しか存続しなくても、長期流通していても、クリエイターは各取引から0.30%の手数料を抽出できる。したがって、合理的な戦略はできるだけ多くのトークンを発行し、初期取引量を収穫した後、迅速に次のターゲットに移行することである。上位25の発行アドレスは合計76.1万枚のトークンを発行し、「卒業」できたコインは1%未満であるが、このグループのアドレスは合計で1.28億ドルの利益を得ている。
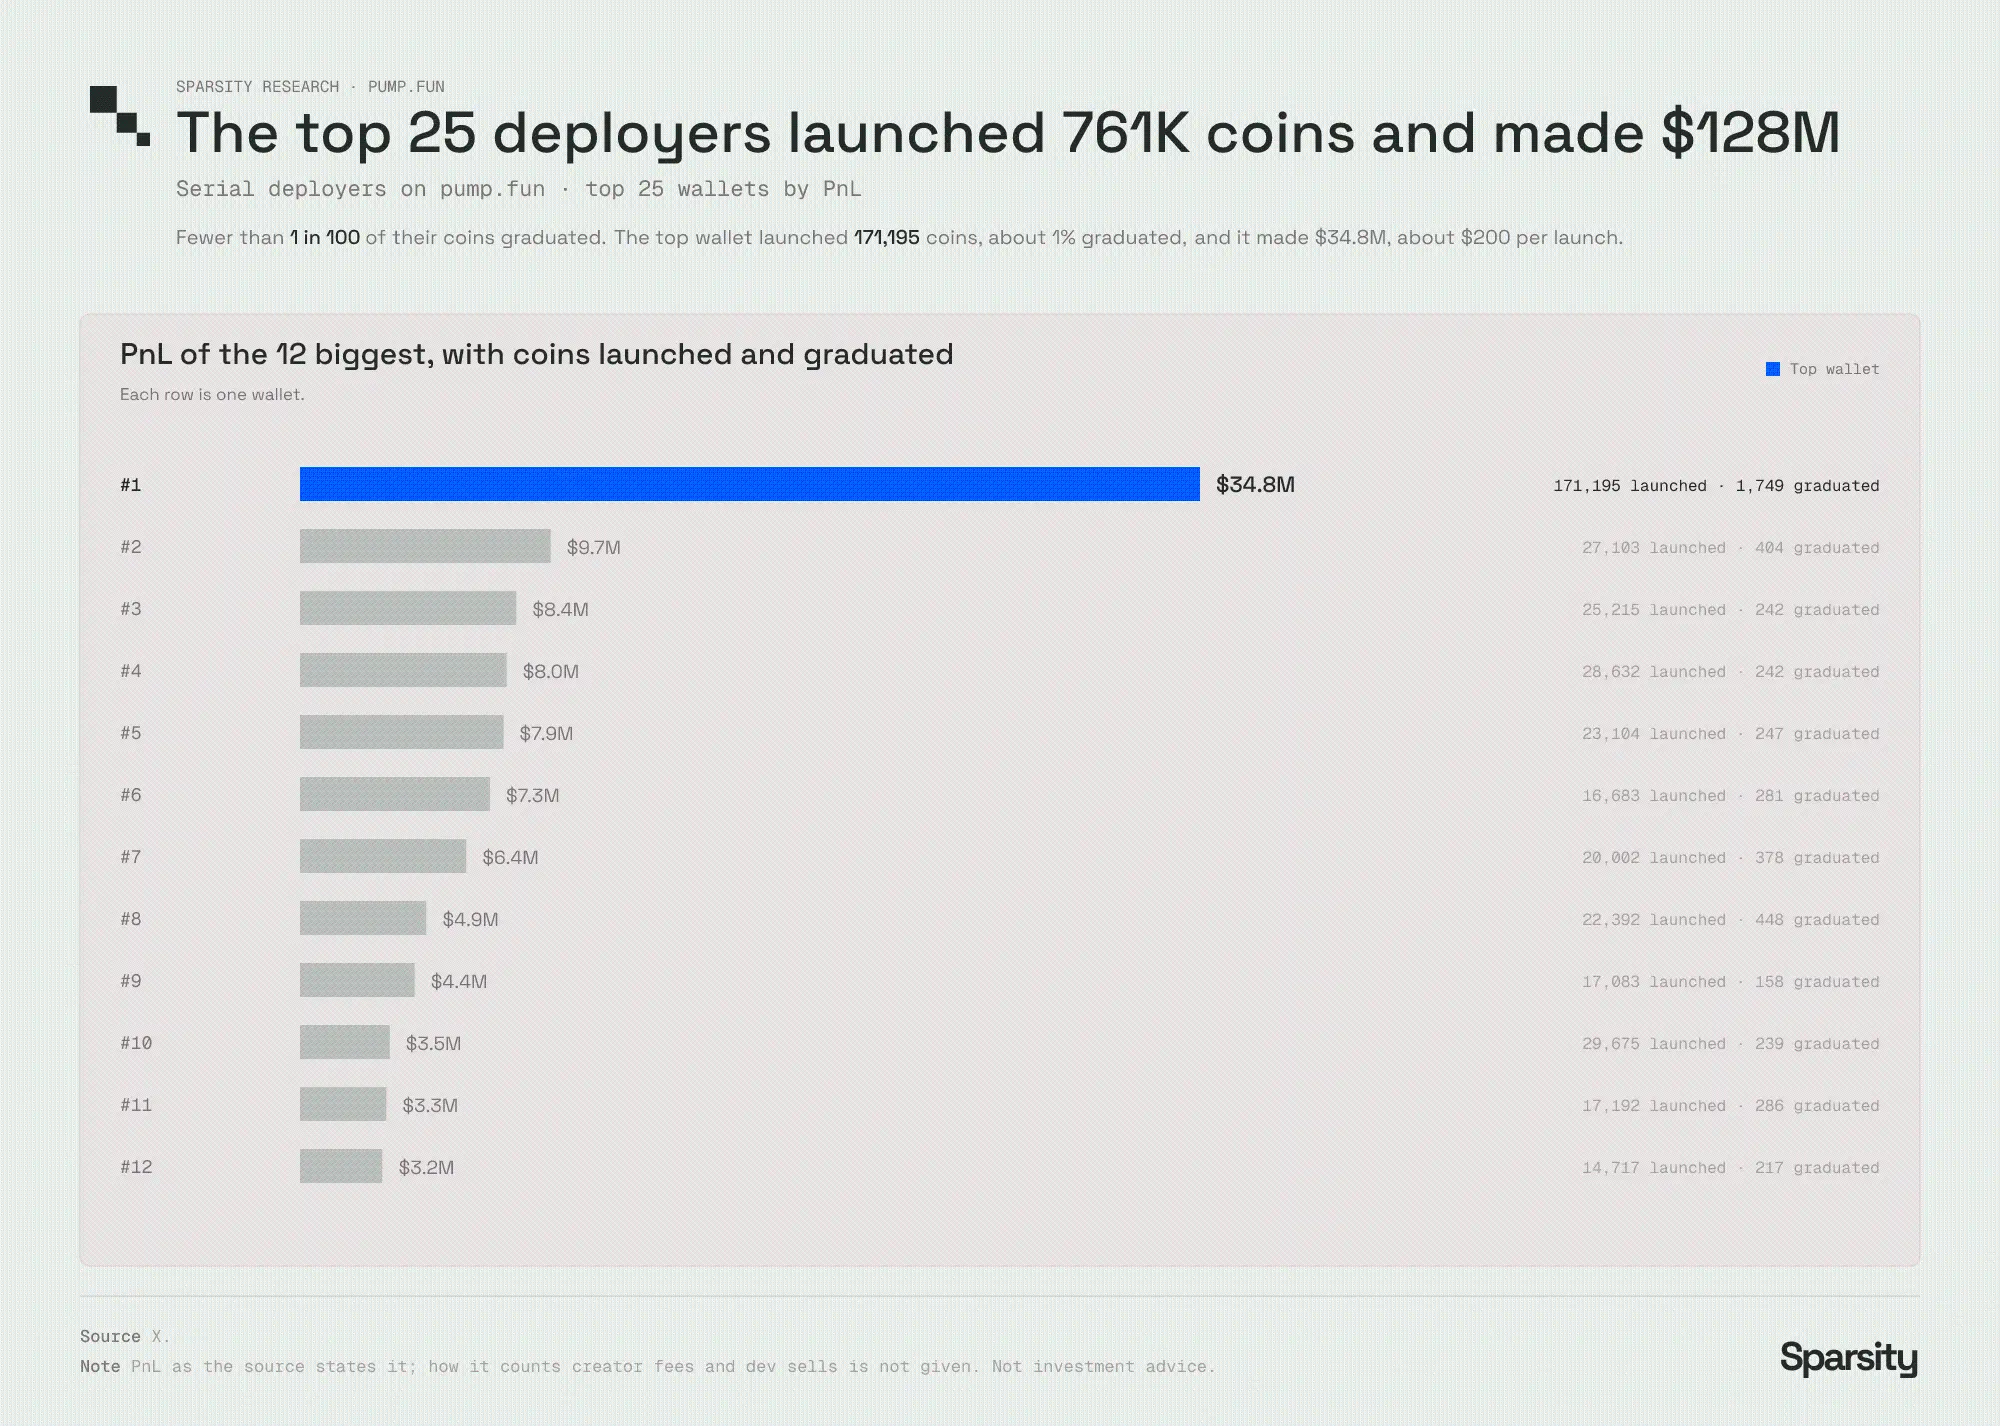
Pump.funの上位25の発行アドレスは合計76.1万枚のトークンを発行し、1.28億ドルの利益を上げており、コインの「卒業」率は1%未満である。
その中で、ランキング1位のウォレットは171195枚のトークンを単独で発行し、単一トークンの平均利益は約200ドルである。
もちろん、このようなバルク発行工房は時折人気のあるトークンを生み出すこともある:その中の2つのウォレットが発行したトークンは、ピーク時の時価総額がそれぞれ1.22億ドル、3.27億ドルに達した。しかし、発行者にとって、ヒット作の誕生は付随的な偶然の結果であり、その核心的な収益源は依然として初期取引流量そのものである。
シグナルKOL:小型コインを好み、取引量を基準にインセンティブを計算
シグナルインセンティブメカニズムは、シグナルマーケティングに新しい収益化の道を開いた。プラットフォームはシグナル行為を利益の手段に変換した。8月以降、プラットフォームは51115のウォレットに2960万ドルのシグナル報酬を支給しており、賞金の分配は極めて不均等である:10のウォレットがすべての賞金の16%を分け合い、一般的な受取者の賞金中央値はわずか13ドルである。上位10の受賞ウォレットは、平均約48.5万ドルを受け取っている。
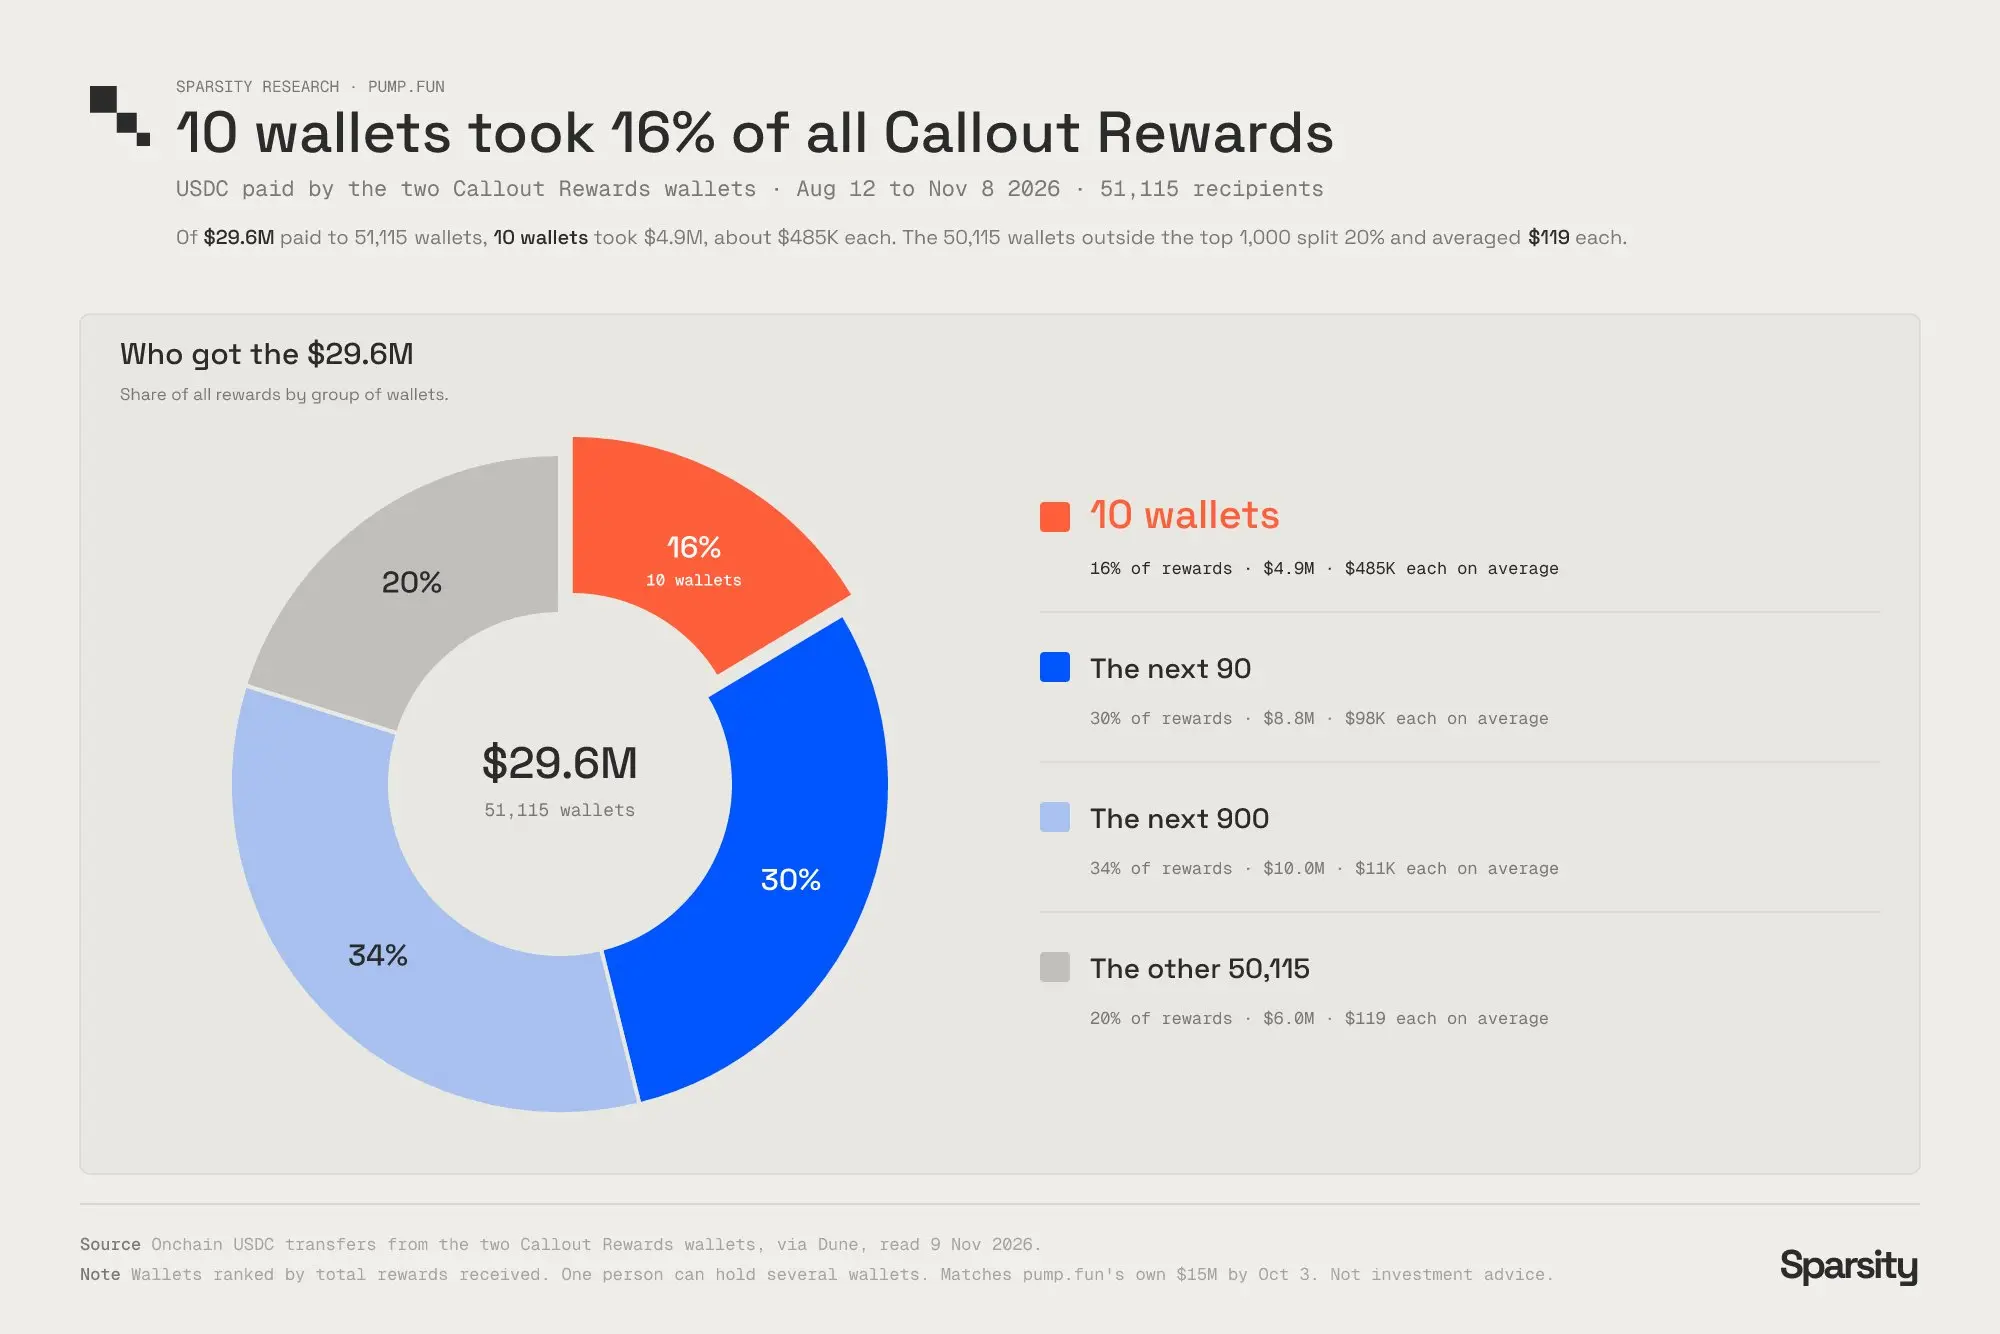
2026.8.12--11.8の間、Pump.funのシグナル報酬の分配は高度に集中しており、わずか10のウォレットが2960万ドルの報酬の16%を分け合っている。
インセンティブ金額はシグナルによってもたらされる取引量に基づいて計算され、小型コインの市場は薄いため、価格を引き上げるのが最も容易である。8月、収益ランキング上位50のシグナル発信者の中で、40人の主推トークンの平均時価総額は10万ドル未満であり、その中の12人は主推トークンの平均時価総額が1万ドル未満であった。
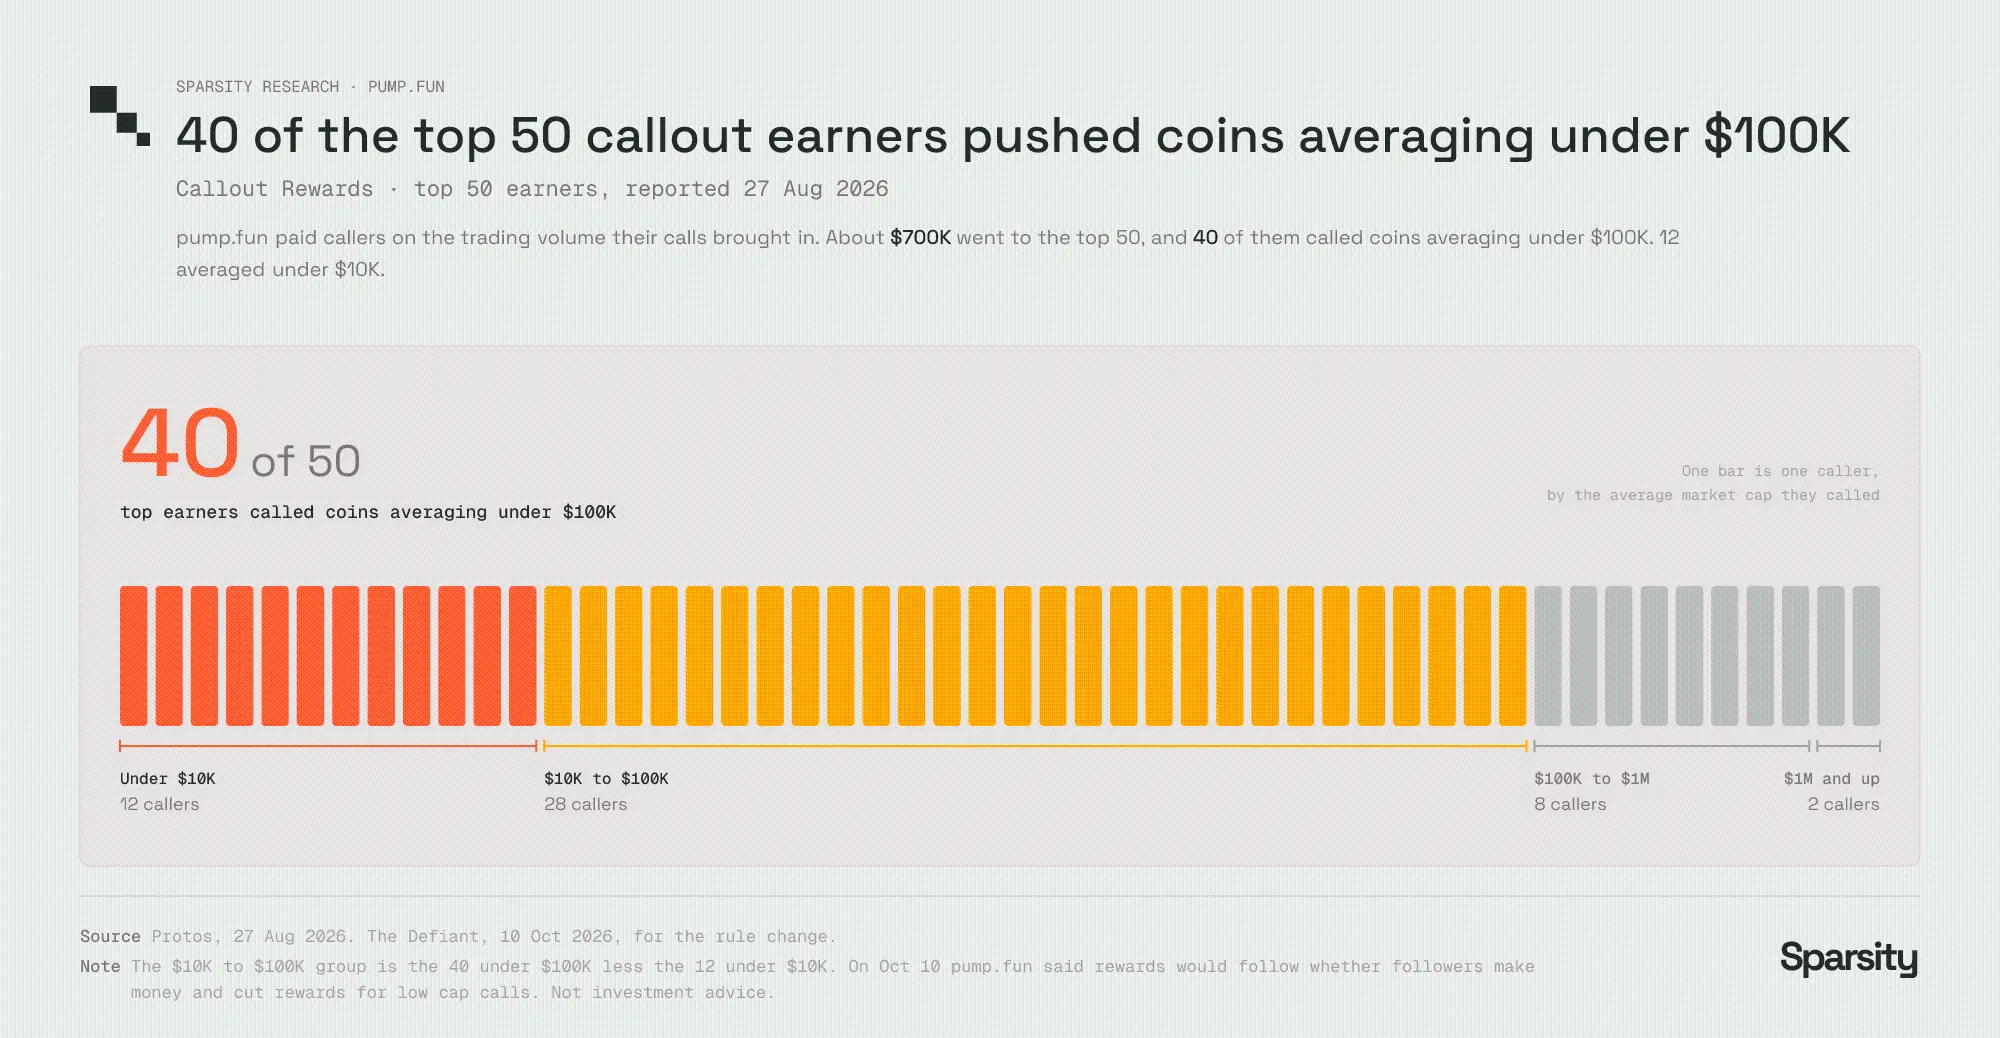
Pump.funの収入が最も高い50名のシグナル発信者の中で、40人の主推トークンの平均時価総額は10万ドル未満である。
市場の批判の声は、Pump.funにすでに届いている。プラットフォームは10月10日に、今後のインセンティブがフォロワーの利益と損失に連動することを宣言し、小型コインのシグナルの報酬の重みを下げることを発表した。しかし、ルール変更後の3週間の間に、上位20名のシグナル発信者が得た賞金の中で、時価総額中央値が10万ドル未満のコインへの報酬の割合は68%から94%に上昇し、毎週支給される賞金総額は逆に53%増加した。
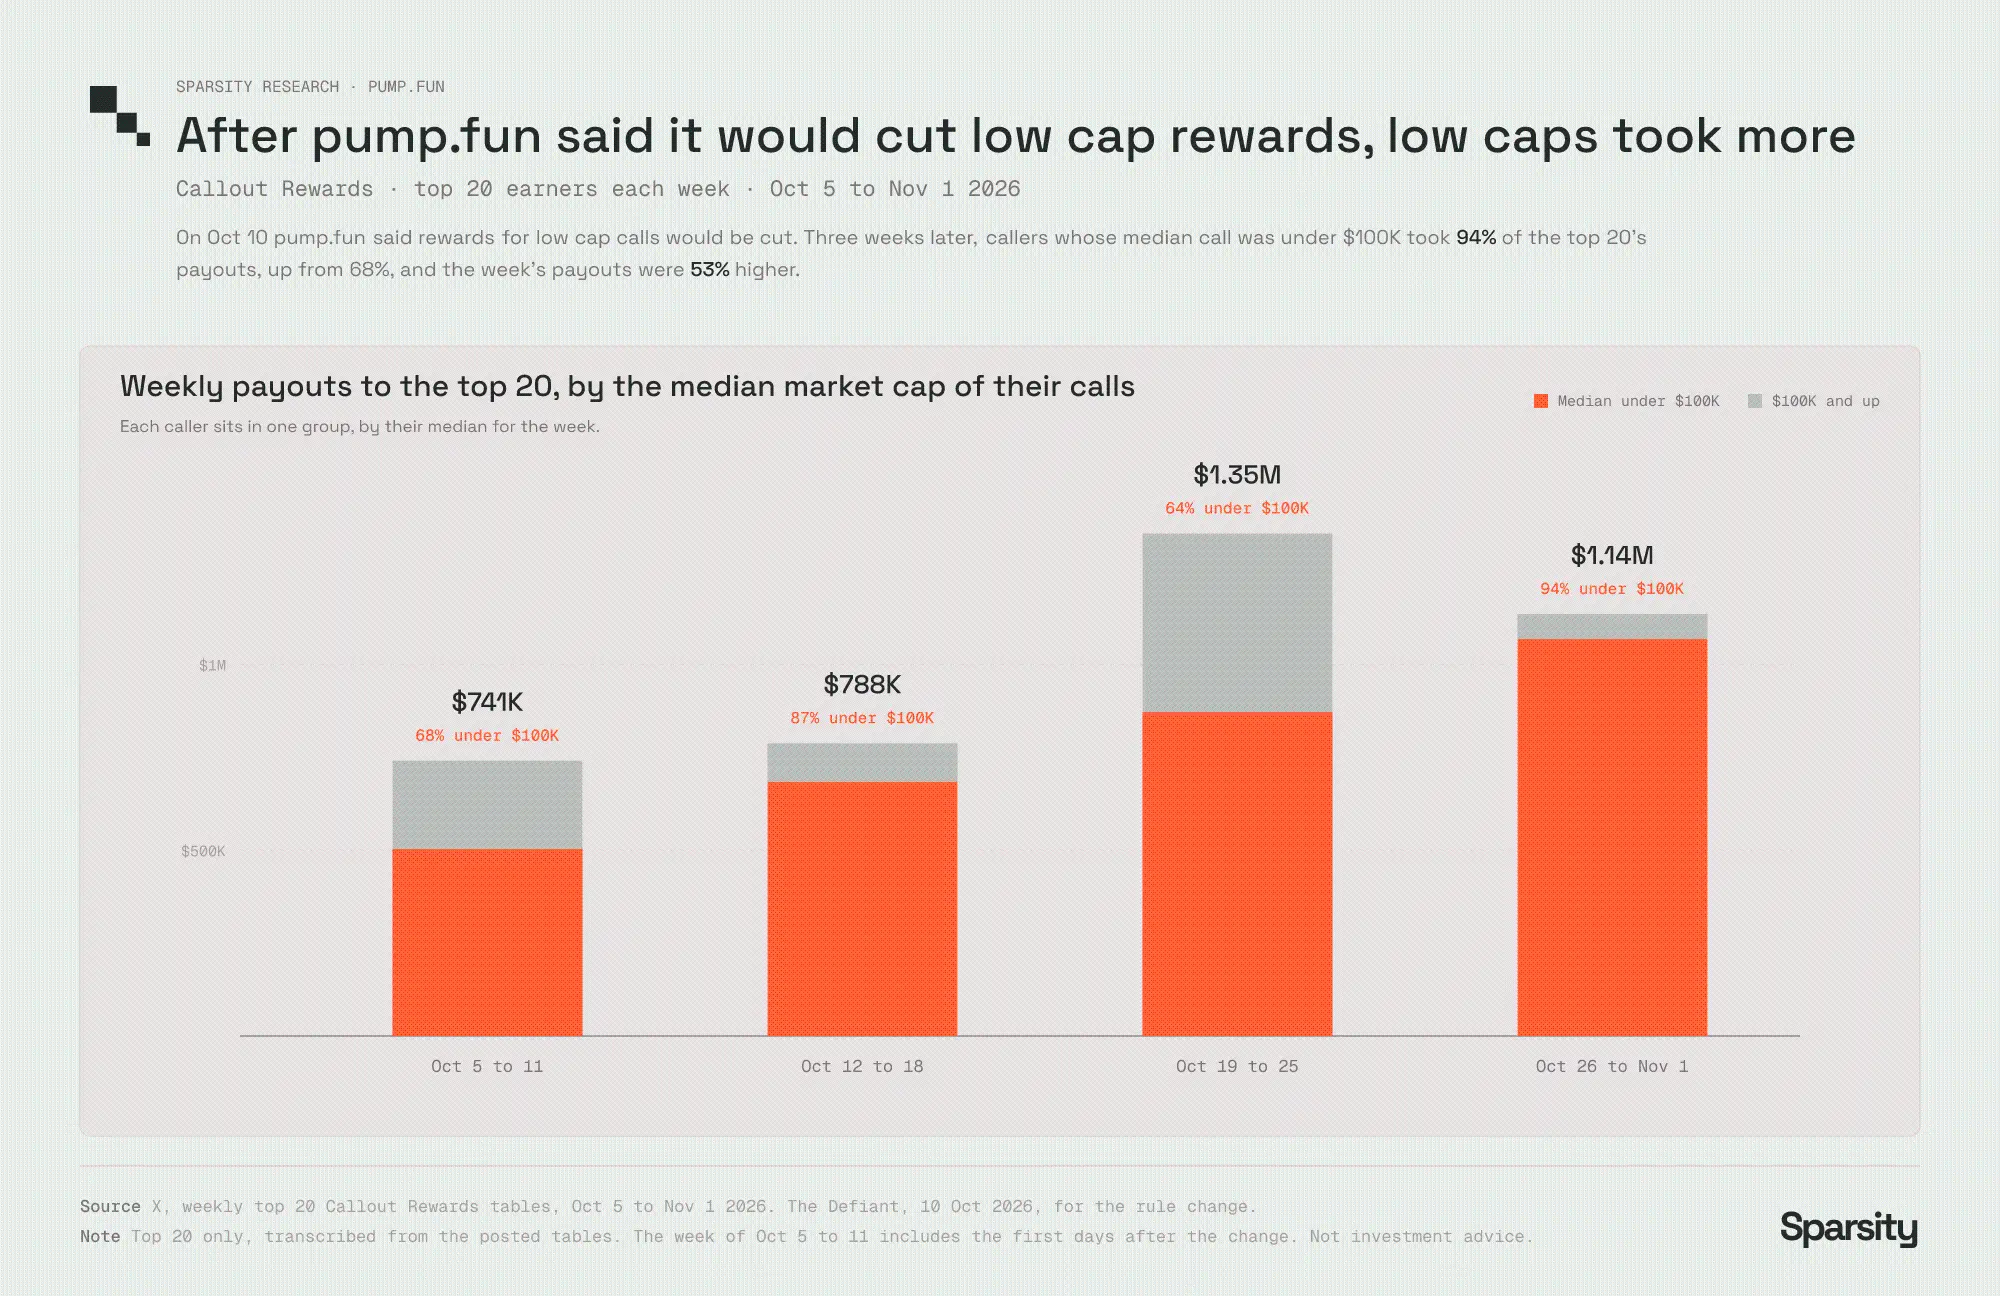
Pump.funが低時価総額トークンのシグナル報酬を削減すると発表した後、低時価総額コインのシグナルの報酬の割合は逆に94%に上昇した。
賞金規模が拡大する一方で、小型コインのシグナルに対応する報酬の割合も同時に上昇している。
最終的に損失を被るのは、シグナルに従ったトレーダーである。研究チームは14人のシグナル発信者を追跡した:その中で10人の主推トークンの時価総額中央値は10万ドル未満であり、そのフォロワーはシグナル発信の翌日に合計92.6万ドルの損失を被った。シグナルされたトークンは、発表から1分後に価格中央値が6%上昇し、1時間後に48%下落し、1日後には74%の下落に達した。トークンの価格が上昇しようが下落しようが、シグナル発信者は報酬を得ることができる。
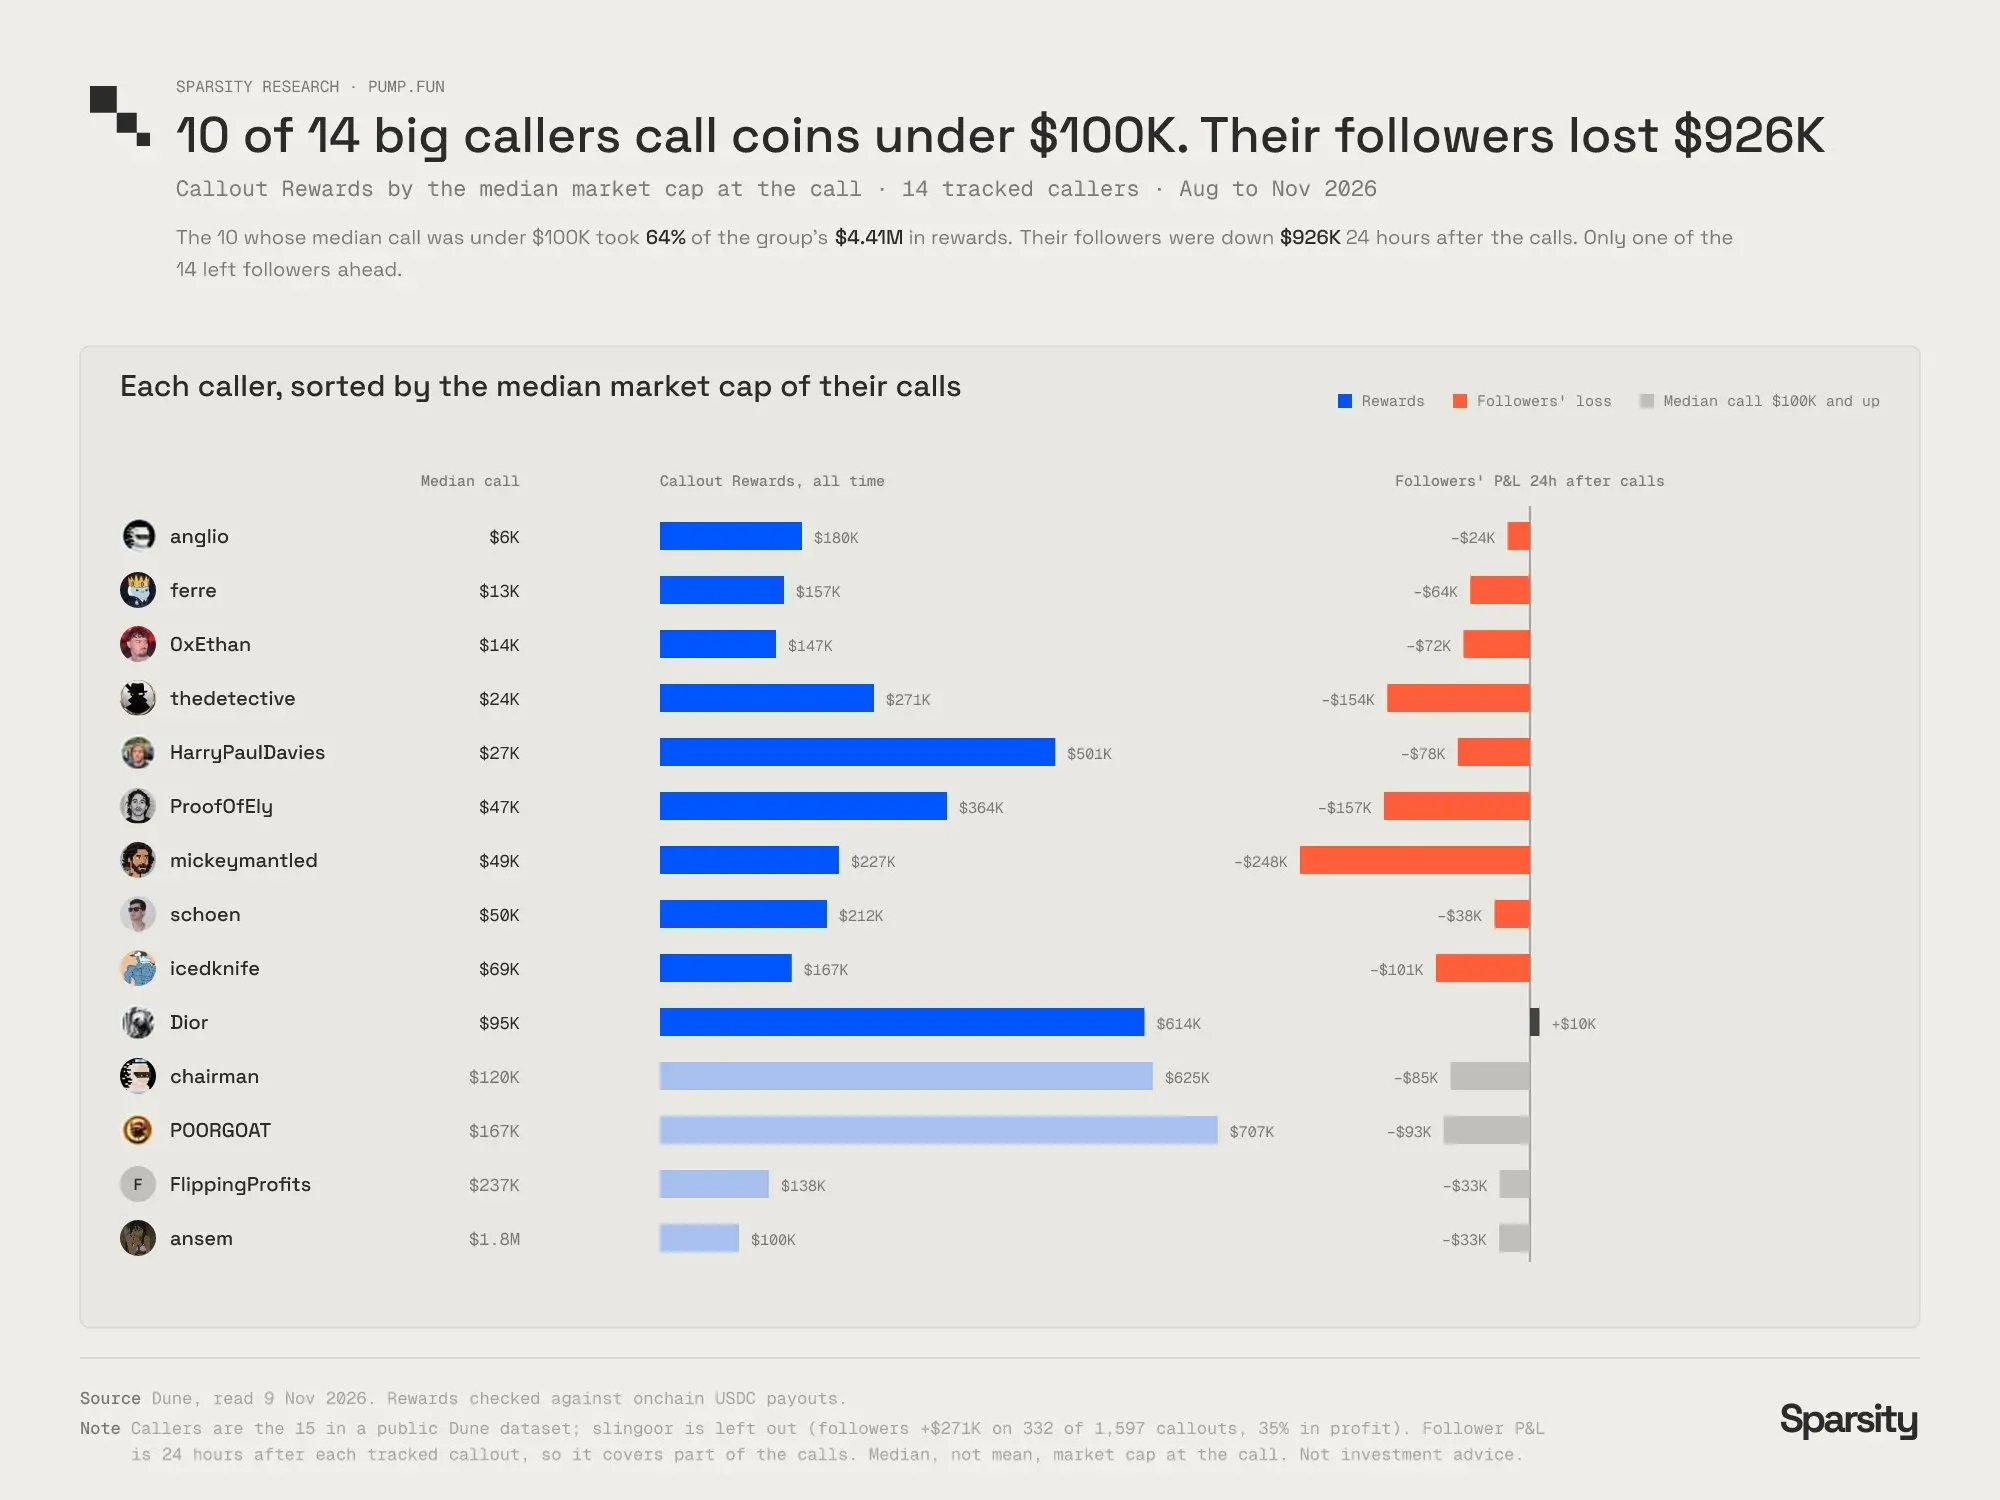
14人のトップシグナル発信者の中で10人が時価総額10万ドル以下のトークンを主推し、フォロワーは合計92.6万ドルの損失を被った。
14人の中で、唯一1人のシグナル発信者がフォロワーにわずかに利益をもたらし、1万ドルの利益を得た。すべてのシグナルされたトークンは、シグナル発信の翌日の価格中央値がすべて低下した。
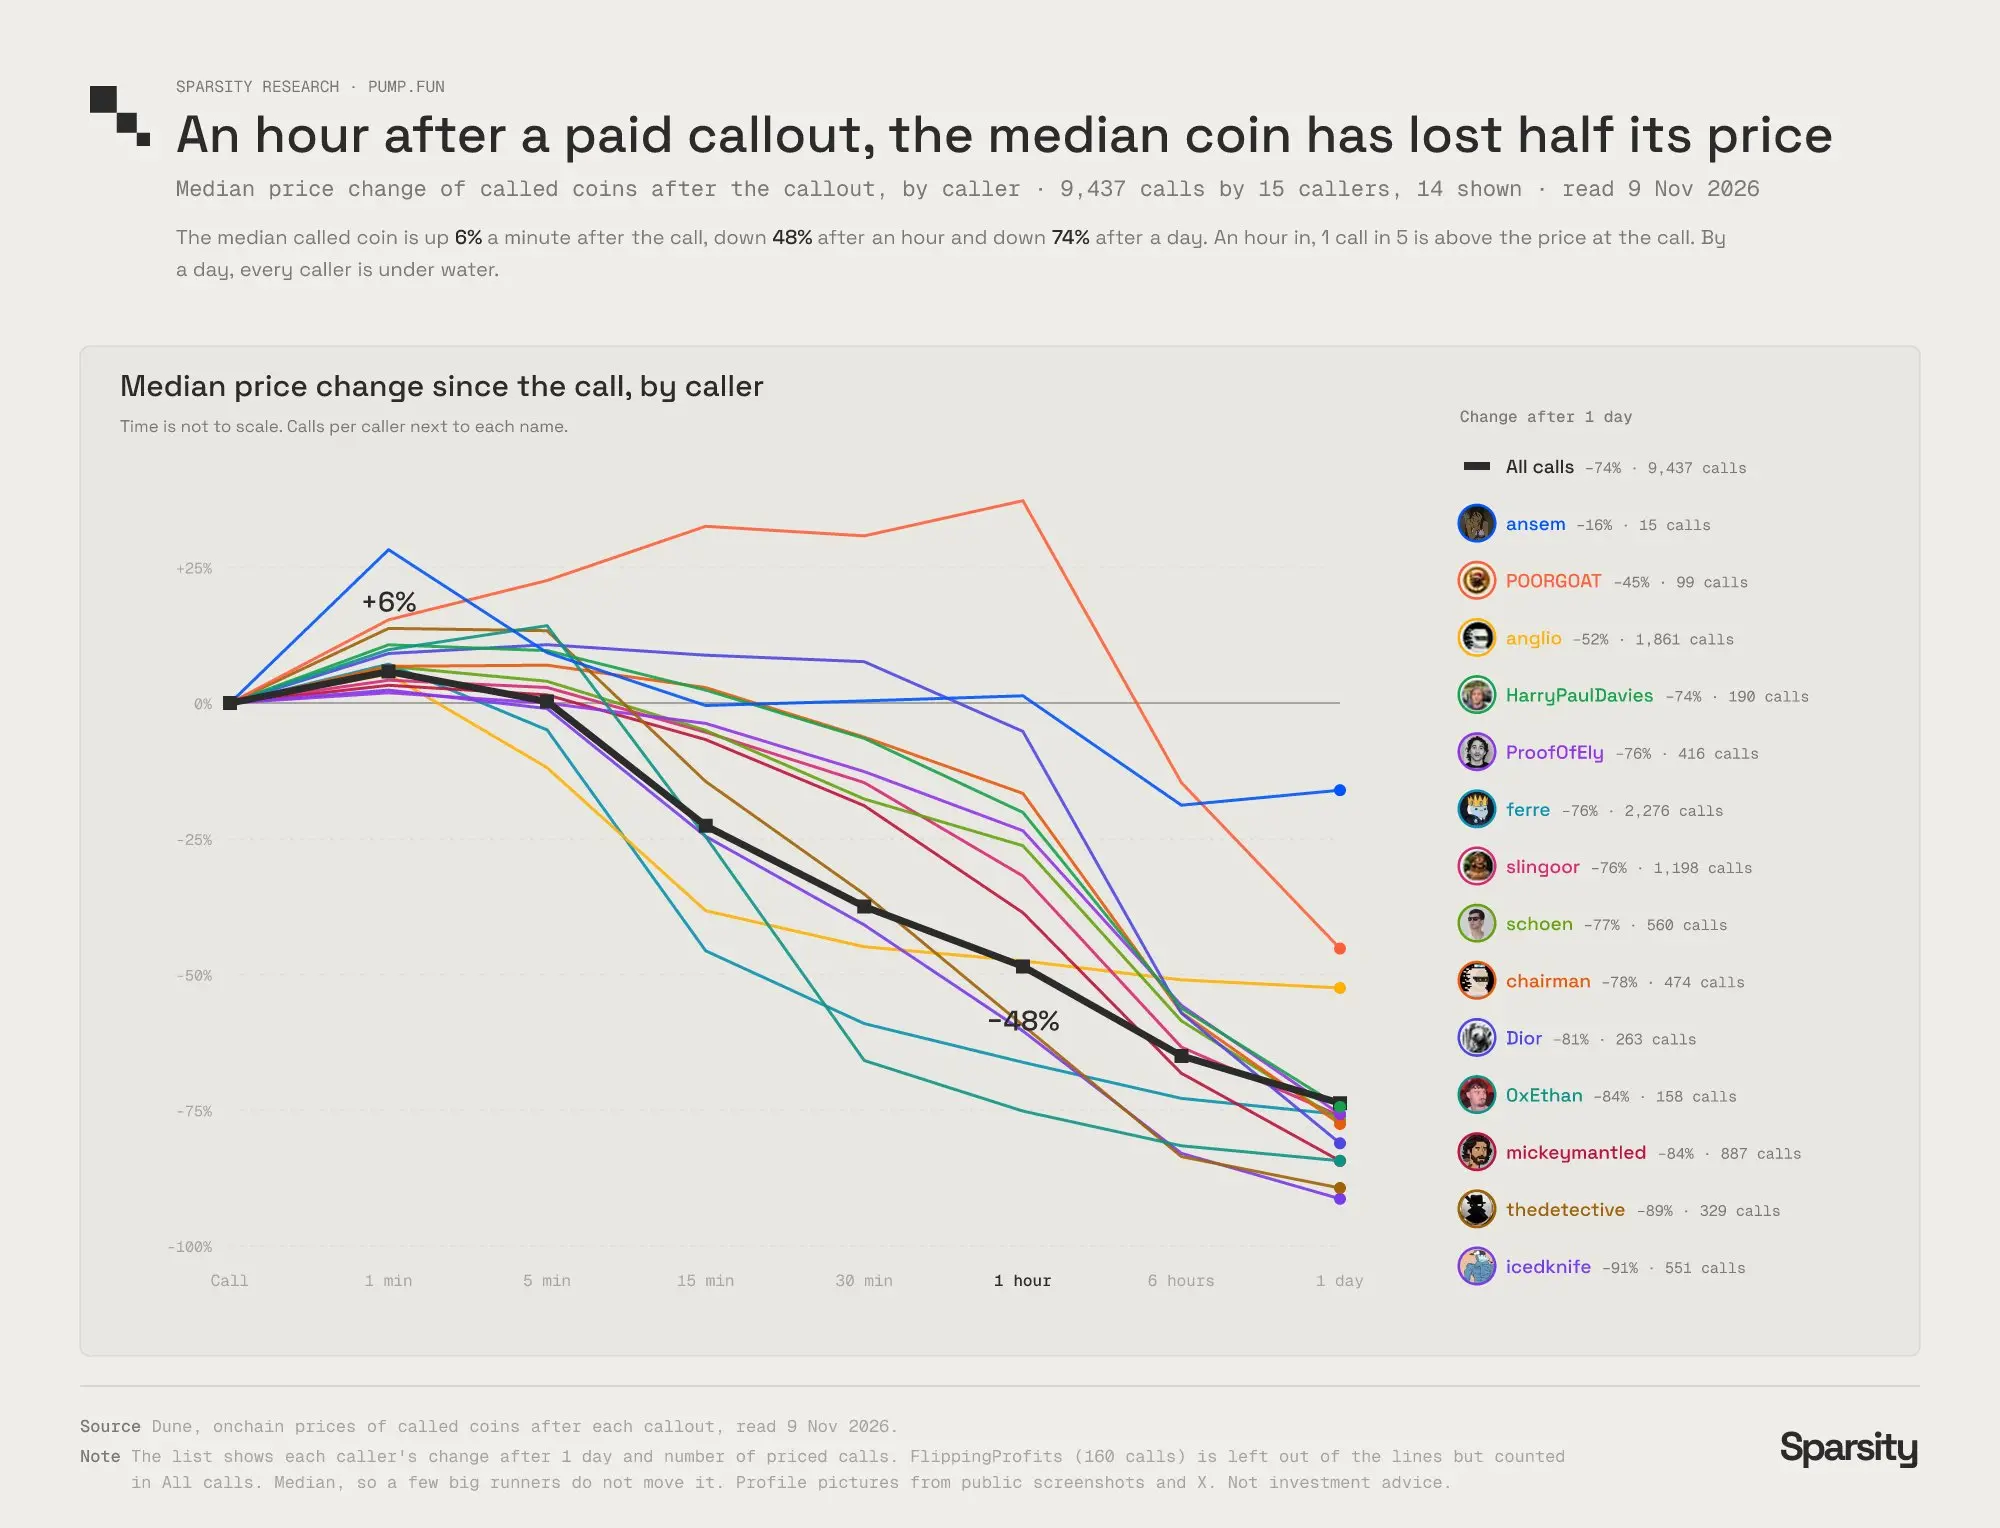
トークンは有料シグナル発信の1時間後に価格中央値が48%下落し、1日後には74%の下落に達した。
大衆が KOL が継続的に推奨することでフォロワーが損失を被るコインについて疑問を抱く理由の大部分はここにあります:プラットフォームのインセンティブ設計自体が、このような行動を有料で奨励しているのです。
PvP プレイヤー対抗モード:目標は単一ユーザーの取引頻度を向上させること
プレイヤー対抗モードの根底にある論理は、市場に新たな資金が不足しており、経験豊富なトレーダーが初心者から利益を奪うことです。このようなモードの設計の目的は、より早い取引を促進し、個々のユーザーの取引頻度を引き上げることであり、すべての取引は手数料を生み出します。Pump.fun 自体も 6 月 30 日にその一つのモード ------ Tokenized Agent を終了しました。プラットフォームが示した理由は、過剰なトークン発行チャネルが「悪性プレイヤー対抗エコシステム」を生み出したからです。
供給が無限に拡大し、需要が持続的に縮小
このインセンティブメカニズムが長期にわたって機能すると、市場は二つの端に分裂します:需要側:土狗トークンの投機に参加し、長期的に統計を取るとほとんどが損失を被り、わずかに少数のウォレットが目に見える利益を得ることができます;供給側:トークンを発行し、ほとんどリスクを負うことなく利益を得ることができます。
供給側になるためのハードルはほとんどなく、ワンクリックでトークンを発行できます。アービトラージ手法はすでに成熟しています:人気のトークンの熱を迅速に利用し、虚偽の取引量を作り出して活発な偽装を行い、古いウォレットを大量に購入してトークンを発行することができ、このプレイは毎月進化しています。
そのため、もともとトークンを保持する傾向があった参加者が、トークン発行者に転身しています。トークン発行は利益を生み出し、保有は損失に向かっています;この点を見抜いた新しい参加者は、皆トークン発行者となり、すでに縮小し続けている買い手の資金プールを分け合います。これがトークン保有のコンセンサス崩壊の根源です:トレーダーが主観的に保有を望まないのではなく、プラットフォームのルールが長期的なトークン保有を劣位の選択肢にしているのです。
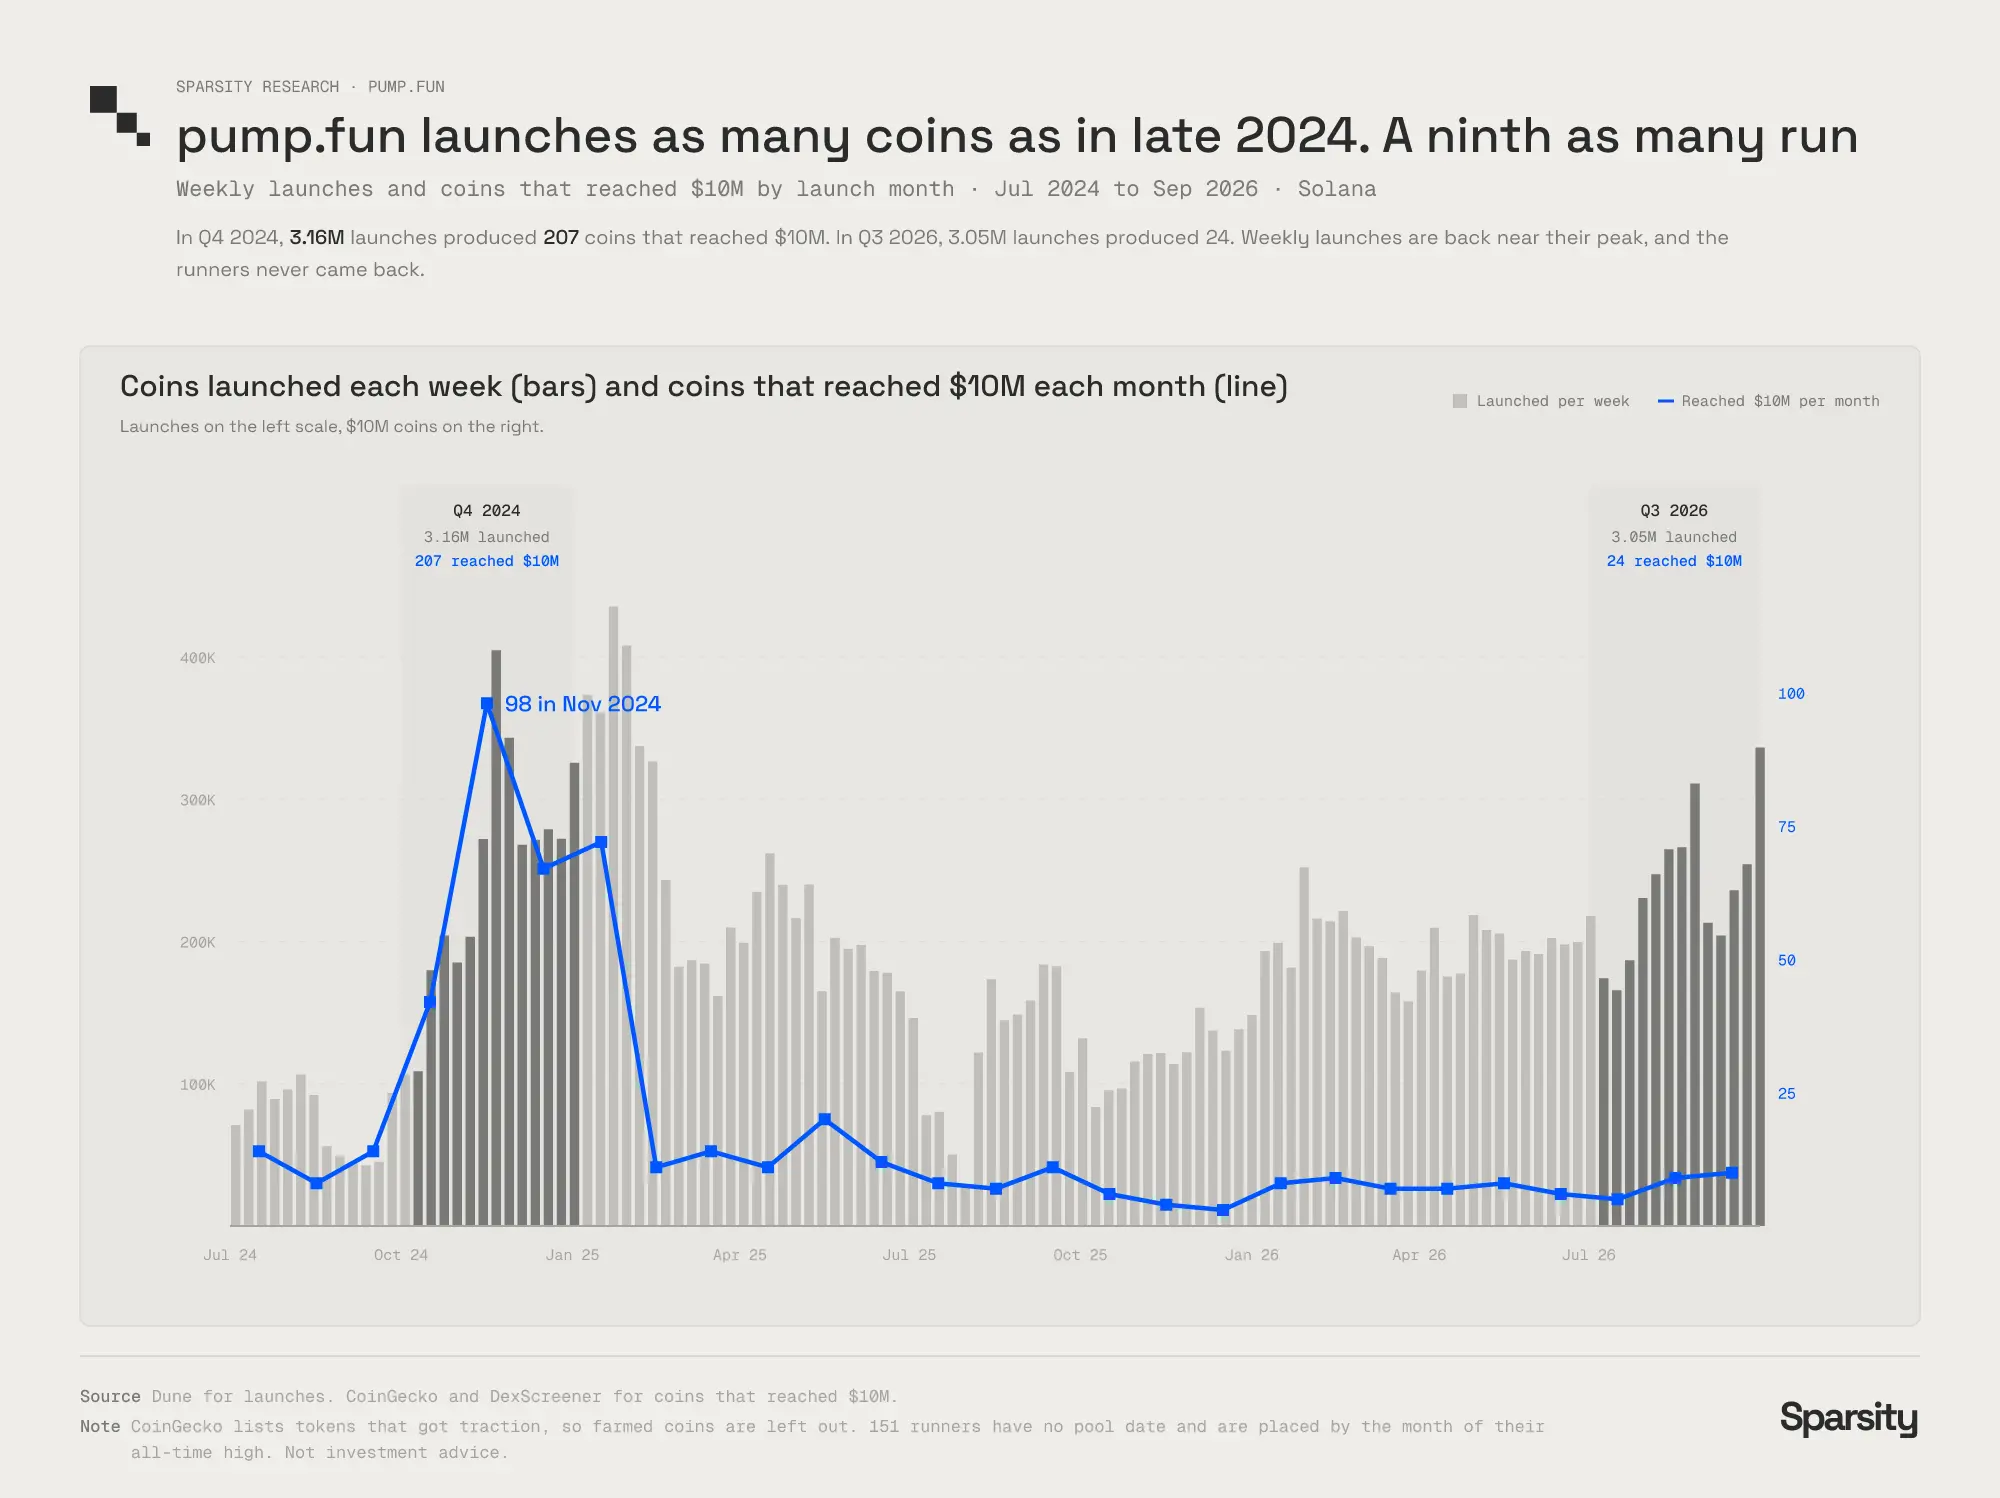
この傾向は新しいコインの質のパフォーマンスに直観的に表れています:Pump.fun の現在のトークン発行総量は、2024 年末の市場高点とほぼ同じです。2024 年第 4 四半期には、316 万回のトークン発行があり、207 種類の時価総額が 1000 万ドルを超えるコインが誕生しました;一方、2026 年第 3 四半期には、305 万回のトークン発行があり、わずか 24 種類が生まれました。
トークンが有料で呼びかけられてから 1 時間後、価格の中央値は 48% 下落し、1 日後には 74% の下落に達しました。
毎週新たに発行されるトークンの数は 30 万枚以上に戻りました。10 万回の発行でヒット作が生まれる確率は、6.5 から 0.8 に減少しました。
ある見解では、バインディングカーブ内の取引量は 6 月以来持続的に上昇しているとのことですが、この状況は事実です。しかし、バインディングカーブと PumpSwap の取引量の合計規模は、2026 年第 1 四半期の毎月 250--300 億ドルから、10 月の 138 億ドルに縮小しています。プラットフォームは取引量から手数料を得ており、トークンを購入するトレーダーの利益は、コインがヒット作になることから得られます ------ 現在のヒット作の生産規模は、過去の 1/9 に過ぎません。
トークンの生存データもこの結論を裏付けています:Pump.fun での累計 2440 万回の発行記録の中で、統計日までに 312 種類のトークンの時価総額が 10 万ドル以上を維持しているのはわずかです。約 78000 枚のトークンの中で、1 枚だけが生存しており、生存率はわずか 0.0013% です。
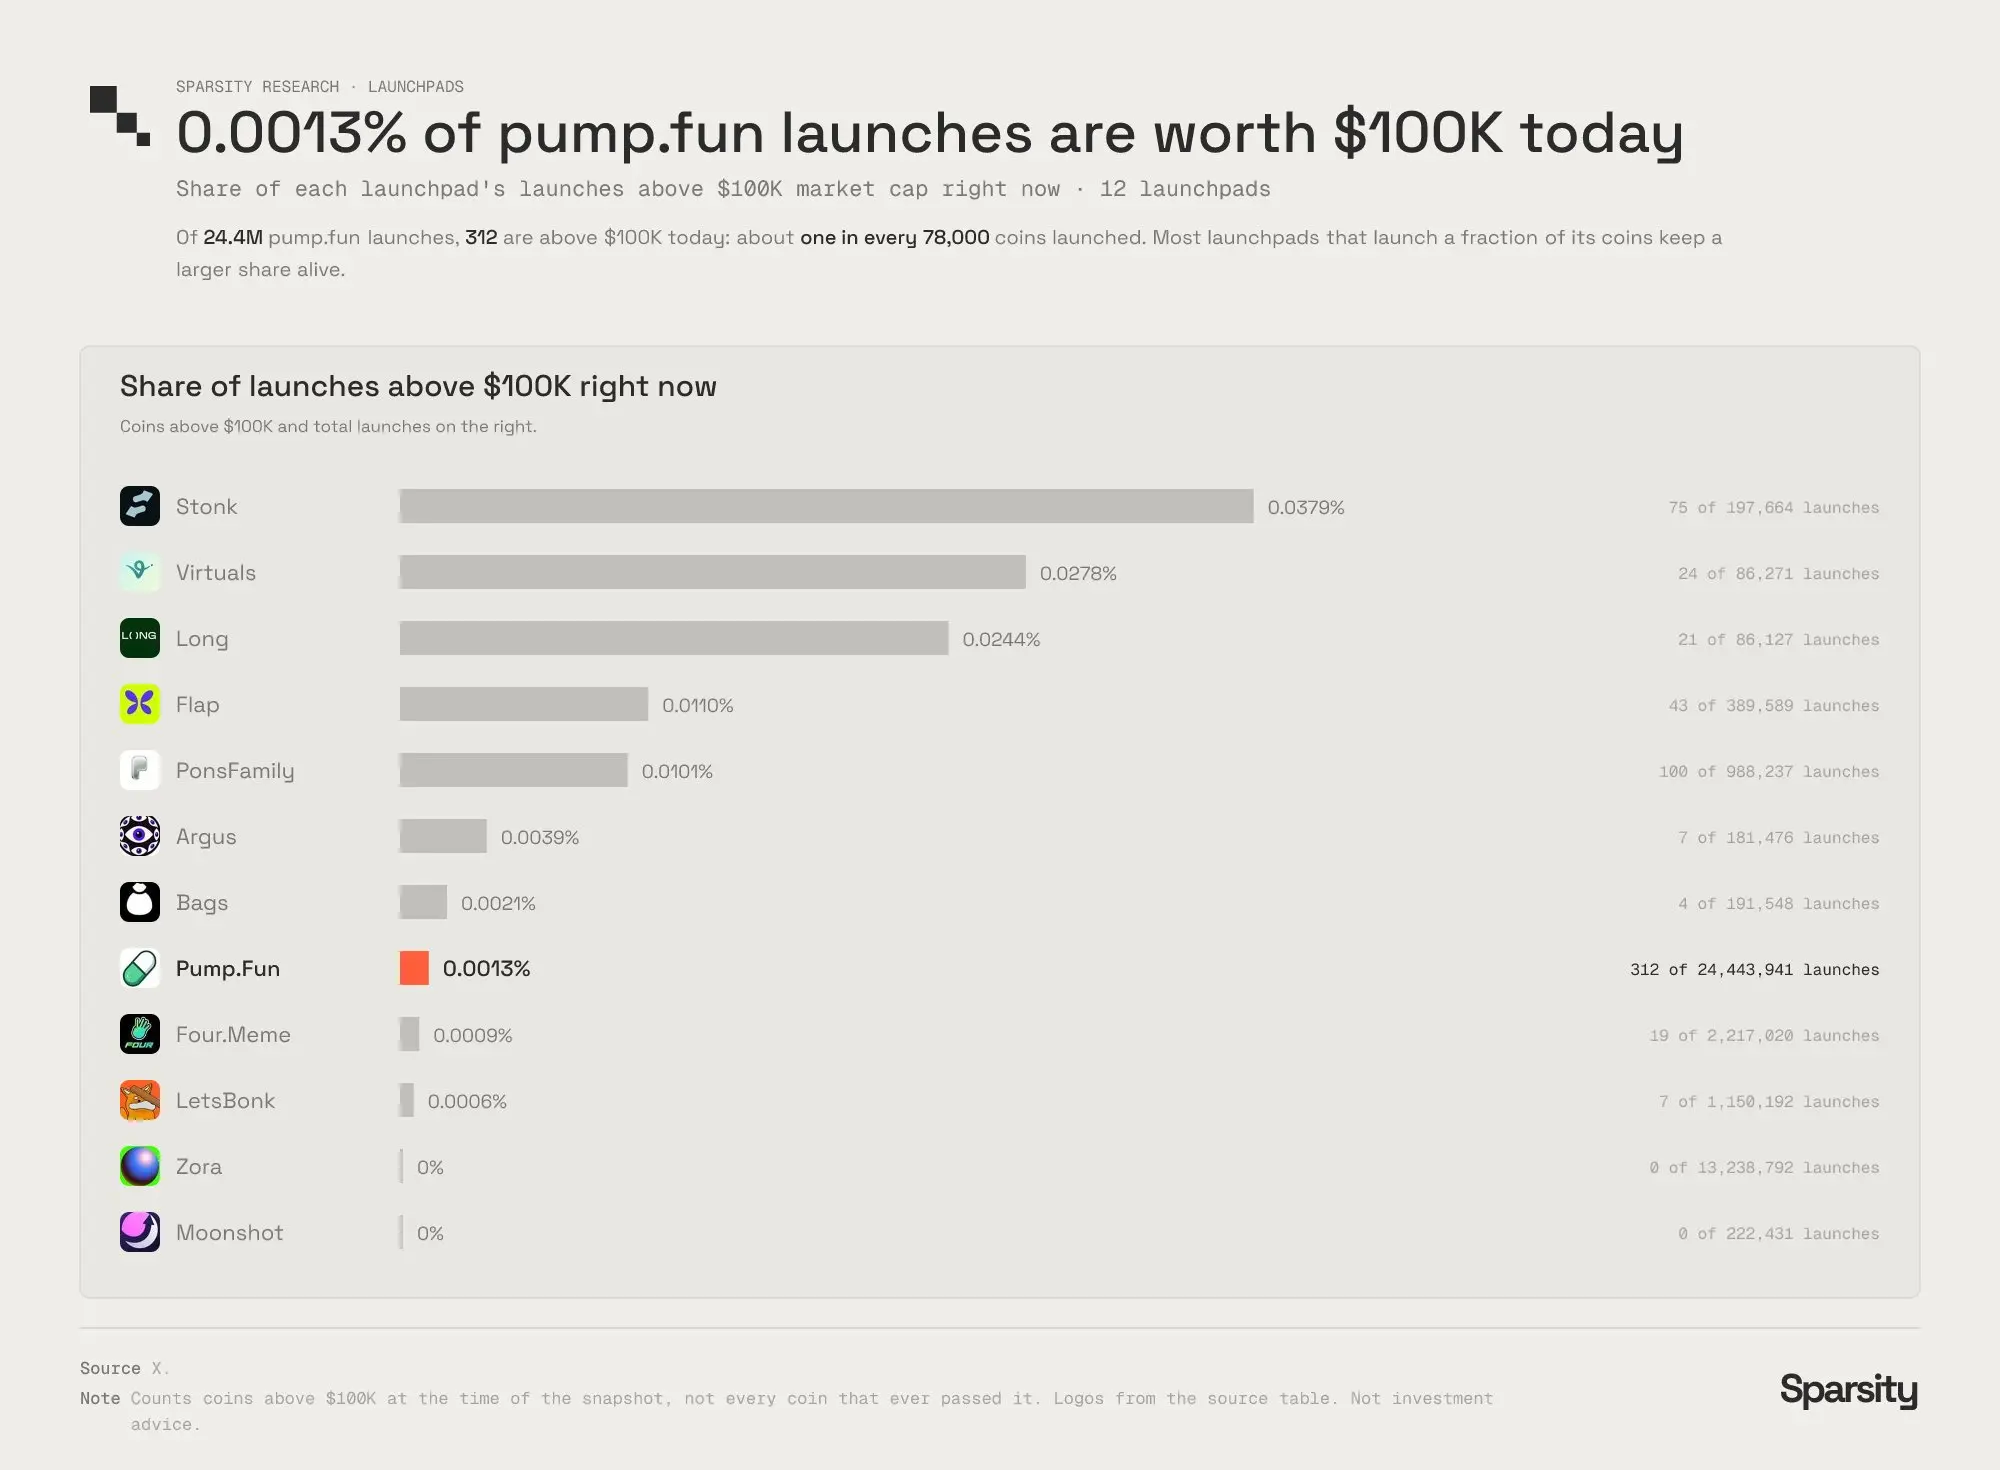
Pump.fun が発行したトークンの中で、現在の時価総額が 10 万ドルを超えているのは 0.0013% であり、約 78000 枚の中に 1 枚しかありません。
Pump.fun のトークンの生存率は、発行規模がはるかに小さい他の同類プラットフォームよりも低いです。
これは、供給が急速に拡大し、需要が持続的に減少する市場を私たちが観測した最初のケースです。プラットフォームのインセンティブメカニズムがこのシステムを持続的に養わなければ、現在の規模に発展することは決してありませんでした。
市場参加者もまた循環を促進
このシステムは Pump.fun によって構築されていますが、システムの運転を維持する取引量はトレーダー自身から来ています。文中のさまざまなアービトラージ行為が利益を実現できる前提は、対抗する取引が存在し、取引が成立することです。そして、多くの場合、この対抗する取引は私たち自身です。
私たちは一方で混乱を非難しながら、他方で自らの行動でそれに流量を供給しています:私たちはパッケージトレーダーを非難し、振り返って彼らの次の発射に注目し、追随します;誰かが人気のトークンでアービトラージを行い収穫する中、コミュニティ内ではその巧妙な操作を称賛する投稿がされます;一部の KOL は毎日 20 種類のトークンを一斉に呼びかけ、受け手は彼を注目し、重視するのは情報の先取りであり、フォロワーが利益を得るかどうかではありません。前述の 14 人の呼びかけ者の中で、フォロワーが利益を得たのは 1 人だけで、残りのフォロワーは合計で 92.6 万ドルの損失を被りました。
私たちはこのために二重の代償を負っています:一つは私たちが提供する取引量で、Pump.fun とクリエイターはそこから手数料を抽出します;もう一つは私たちの注意力で、以降のすべての熱狂的な炒作や呼びかけの収穫は、本質的にこの注意力を奪い合うことです。
長期保有はもはや実行可能な戦略ではない
1 年前の主流の考え方は、初期に潜在的なコインを発見し、変動に耐えて長期保有することでした。しかし現在、呼びかけられたコインの価格の中央値は 1 日後に 74% 下落します。残ることができるトレーダーは、最初に売却して退場する人々です。個々にとって、先に売却することは理性的な選択ですが、全員がそのように行動すれば、コインが長期的な市場を形成する可能性は断たれます。誰もがトークンを上場後の最初の 1 時間を超えて保有することを望まなければ、コインは永遠に 1000 万ドルの時価総額に成長することはできませんが、まさにこの最初の 1 時間のウィンドウが、Pump.fun の 4 分の 3 の収入を生み出しています。
トレーダーができる変更
私たちは Pump.fun の許可を待つ必要はなく、調整を行うことができます。自分が本当に期待するトークンを保有し、少しの市場変動で頻繁に売買しないこと;呼びかけ KOL を評価する基準は、フォロワーが利益を得られるかどうかであり、発信頻度ではないこと;先行して売却することやパッケージ発射を賢明な取引戦略として広めないこと;取引流量を別の発行プラットフォームに移すこと ------ トークンの長期存続を奨励し、高頻度の売買を奨励しないプラットフォームに。
上記のいずれかの単一の行動は、根本的なインセンティブを直接修正することはできませんが、この収穫システムに流入しなくなる取引は、プラットフォームの手数料収入を減少させます。
インセンティブメカニズムの再構築方向
私たちは契約エンジニアではありませんので、以下は改革のアイデアに過ぎず、直接実行可能な工事計画ではありません。すべての構想の核心は、利益分配のノードをトークン上場の最初の 1 時間から後ろに移動させることです:
トークンの初期時価総額を引き上げ、より深い初期流動性を提供する;流動性は取引量に応じて複利的に増加し、資金プールは持続的に拡大する;
手数料はクリエイターだけでなく、トークン保有者や流動性提供者にも分配される;クリエイターの手数料設定には解除メカニズムを設け、リリースのリズムをトークンの存続期間に関連付ける;
呼びかけのインセンティブは取引量に基づいて決済されるのではなく、保有行動に傾斜する:KOL が報酬を得られるかどうかは、数日後にフォロワーが依然として保有し、利益を得ているかどうかに依存し、呼びかけによる取引規模ではありません。
このような調整が行われれば、Meme コイン取引エコシステムの生命力を維持する可能性があります。また、Pump.fun 自体は試行錯誤のための資金条件を備えています:そのチェーン上には約 28.4 億ドルの資産があり、発行の全プロセスを自ら管理しています。長期的に人気のある Meme コインを持続的に生み出す市場は、プラットフォームにとって持続的に利益を生むことが必然的です。プラットフォームが短期的な収穫を選ぶのは、現在のモデルの利益が高いためですが、このモデルは持続可能ではありません。
上記の提案を実施しても、まだ不十分かもしれません。このような改革は供給側(トークン発行、パッケージアービトラージ)のコストを引き上げますが、現実を変えることはできません:供給側が持つツールの優位性を需要側が追いつくことは永遠に難しいのです。
バインディングカーブから脱却した発行モデルの構想
前述のすべての提案は、依然としてバインディングカーブの基礎の上に成り立っています。さらに進んだ革新の考え方は、バインディングカーブ発行モデルを完全に放棄することです:
この新しいモデルでは、すべての参加者の申込価格は完全に一致します。バインディングカーブがないため、ブロックに先行して入ることはプレミアムの優位性を持たず、先行購入を狙う意味が失われます。発行者が資金調達の下限と上限を設定します;固定ウィンドウ期間(24 または 48 時間)内に資金調達の下限に達しなかった場合、契約は自動的に全額返金され、発行は失敗し、購入者に損失をもたらしません。一旦資金調達の金額が上限に達すると、契約は自動的に流動性プールを生成し、LP 証明書は破棄されるか永久にロックされ、資金調達資金は開発者が使用できなくなります。各ウォレットには申込上限が設定され、例えば最大で資金調達総額の 1% まで参加できるようにし、巨大なクジラやロボットが大多数のチップを吸収するのを防ぎます。
プラットフォームは資金調達が成功した場合のみ手数料を徴収します;千回以上の資金調達失敗の発行では、プラットフォームは一切の収入を得ません。発行プラットフォームの手数料徴収ノードは、各取引から成功した資金調達ごとに変わります。
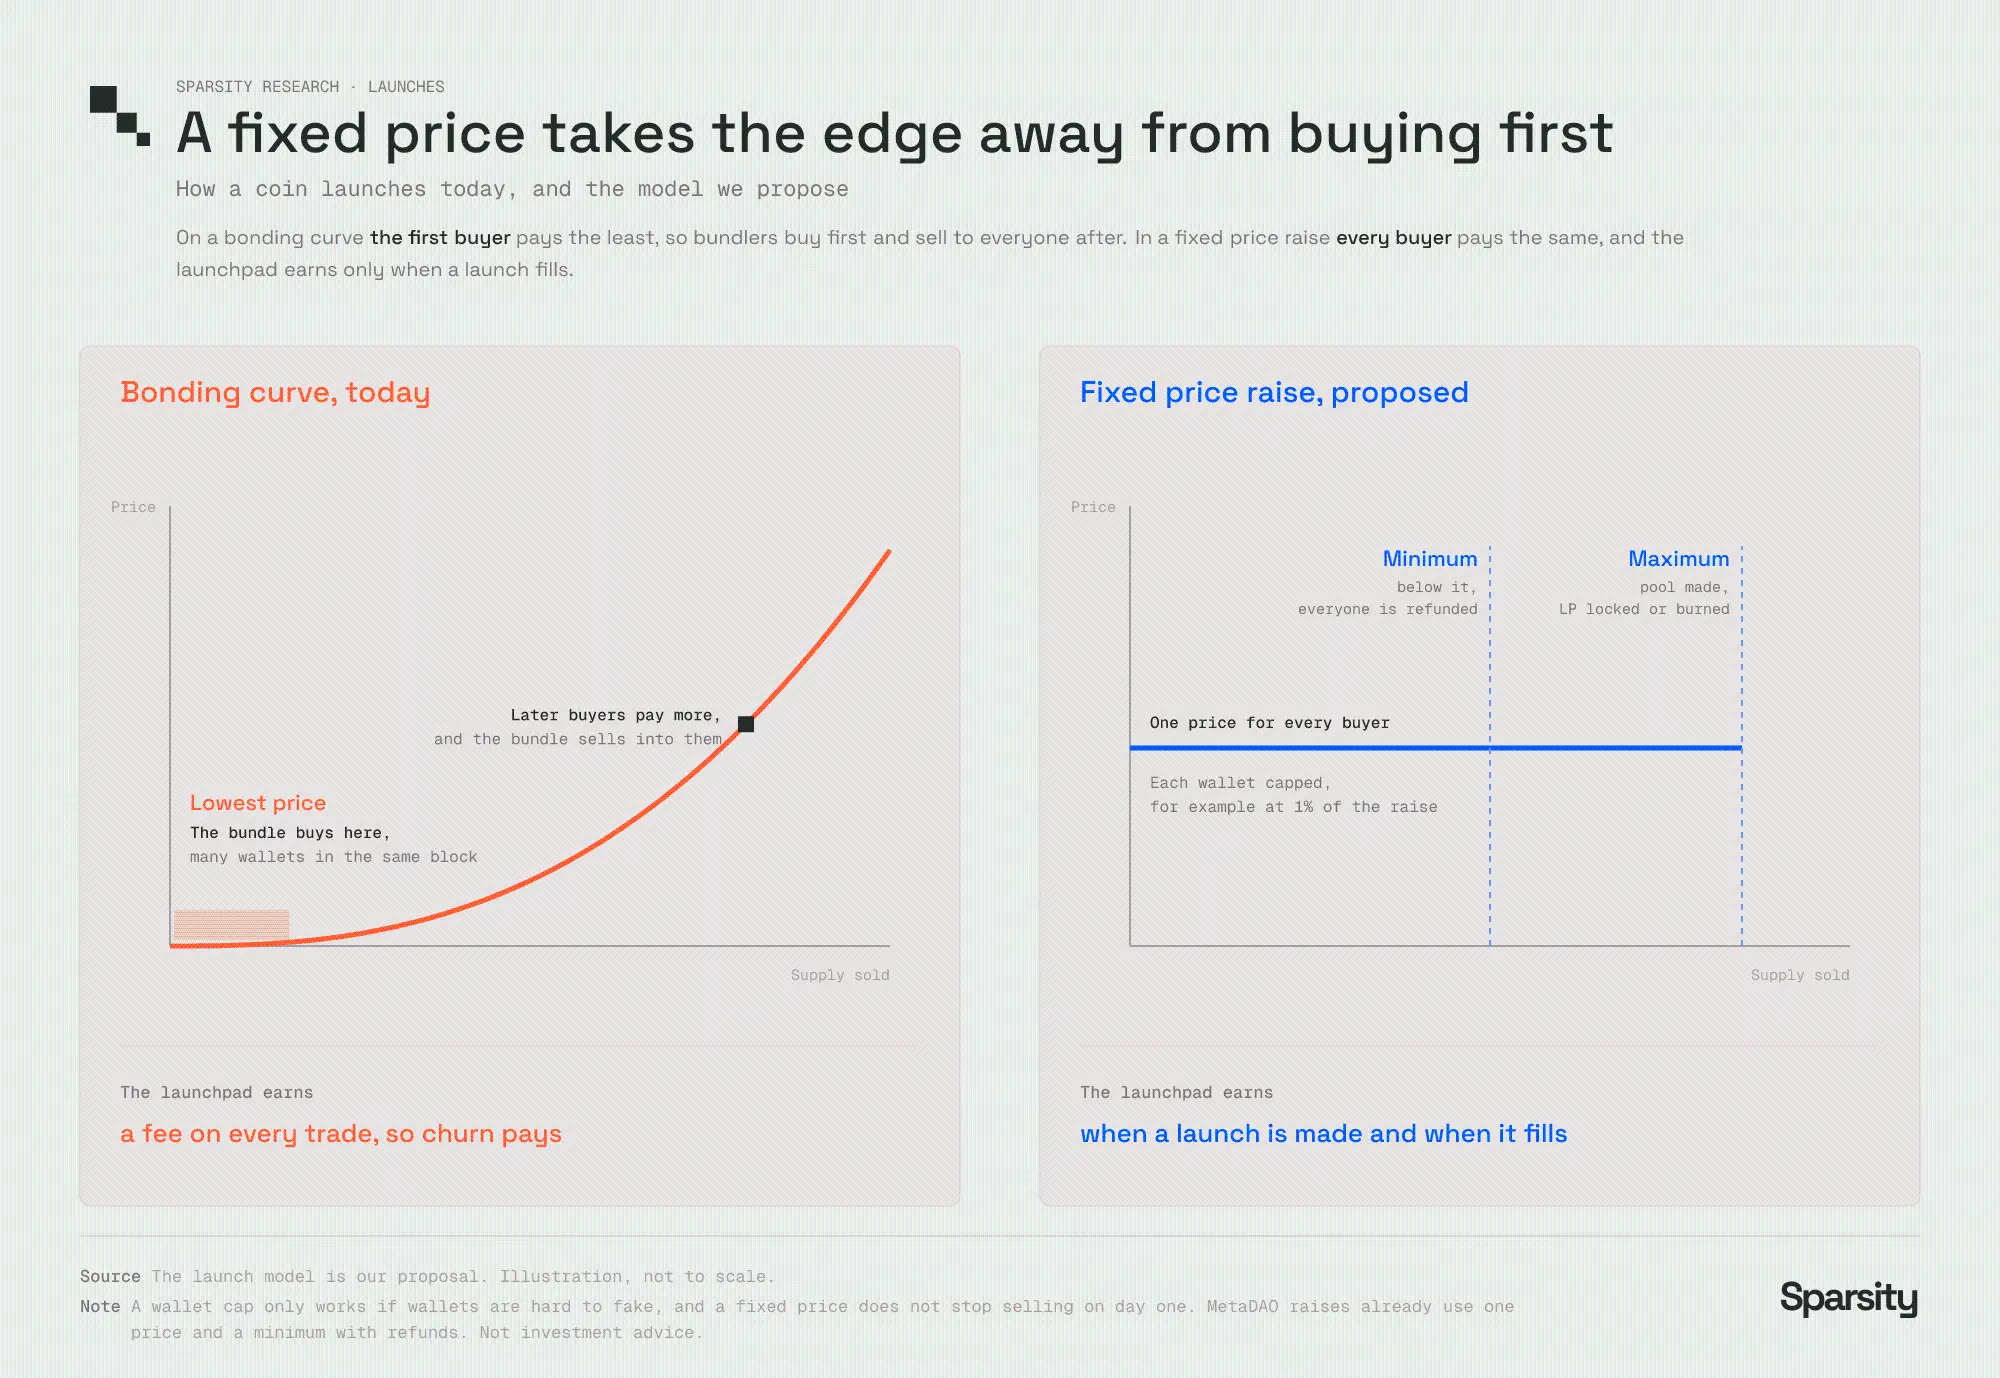
現在のバインディングカーブモデルでは、早く買うほどコストが低く、パッケージロボットが先に購入するのに適しています;しかし、固定価格の資金調達モデルでは、すべての人の購入価格が一致し、先行購入の優位性を排除します。
この提案は、バインディングカーブメカニズム下のパッケージアービトラージ、ブロック狙撃、開発者が流動性を持ち去る問題を解消し、「数十種類のコインを一斉に発行して一つのヒットを賭ける」というインセンティブを排除します。
しかし、このモデル自体には短所があり、客観的に説明する必要があります:単一のウォレットの制限はウィッチ攻撃に対する効果が限られており、現在の古いウォレットの大量購入のコストは低廉であり、パッケージトレーダーは依然として資金を分割し、多くのウィッチウォレットを利用して制限を回避できます。統一された申込価格も、コインが上場初日に暴落するのを防ぐことはできません;それは単にスタート段階の公平性を実現するだけです。
今後の発展の方向
現在の形態の Meme コインの物語は、すでに終わりを迎えています。私たちは、基盤となる発行モデルが完全に革新されない限り(前述のプラットフォームが資金調達の成功に依存して利益を得るのではなく、取引やトークンのゼロに依存するモデル)、Meme コインがかつてのエコシステムを回復することは難しいと考えています。
依然として発行プラットフォームがトークンのゼロや頻繁な売買から利益を得ている限り、このMeme コイン取引の沃土は活力を失い、長期保有は劣位の戦略であり続けるでしょう。新しい事象は必ず現れますが、それは現在の形態の Meme コインではなく、すぐには訪れないでしょう。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。