AIの高ボラティリティの下、APPは50%急騰した一週間後、キャッシュフローの価格は安定したのか?
 AI株が集団で下落する中、なぜAPPは逆に3日で50%上昇したのか?
11月4日取引終了後、AppLovinは第3四半期の決算を発表しました。11月5日、米国株は2025年4月以来の最大の1日下落幅を記録し、ナスダック総合指数は5.52%下落、フィラデルフィア半導体指数は約12%下落、NVIDIAは9.26%下落、AMDは17.26%下落しました。
同じ日に、AppLovinは31.04%上昇し、356.10ドルで取引を終え、その後2営業日連続で上昇し、11月9日には410ドルで取引を終え、3営業日で累計50.87%上昇しました。
AI株が一緒に下落する中、なぜそれが逆に50%も上昇したのでしょうか?もし市場が依然として成長速度だけで価格を決定しているのなら、AIラベルの付いた資産がこれほどの差別化を生むべきではありません。決算の期待、ポジション、ショートカバーが1日の市場動向を拡大する可能性がありますが、この決算を分解して見ると、同業他社とのキャッシュフローの質の差が十分に広がっており、真剣に考慮する価値があります。
AppLovinのこの決算は一つのパラダイムを示しています:成長を持続的にフリーキャッシュフローに転換でき、次の成長を自らのキャッシュフローで支えることができるということです。この記事では3つの質問に答えます:キャッシュフローがなぜ重要か、eコマースは引き継げるのか、50%上昇した後に何を見ればよいのか。AppLovinと同業他社とのキャッシュフローの質の差は、最終的に評価の価格差に変わりますが、この価格差がどれくらい持続するかが問題です。
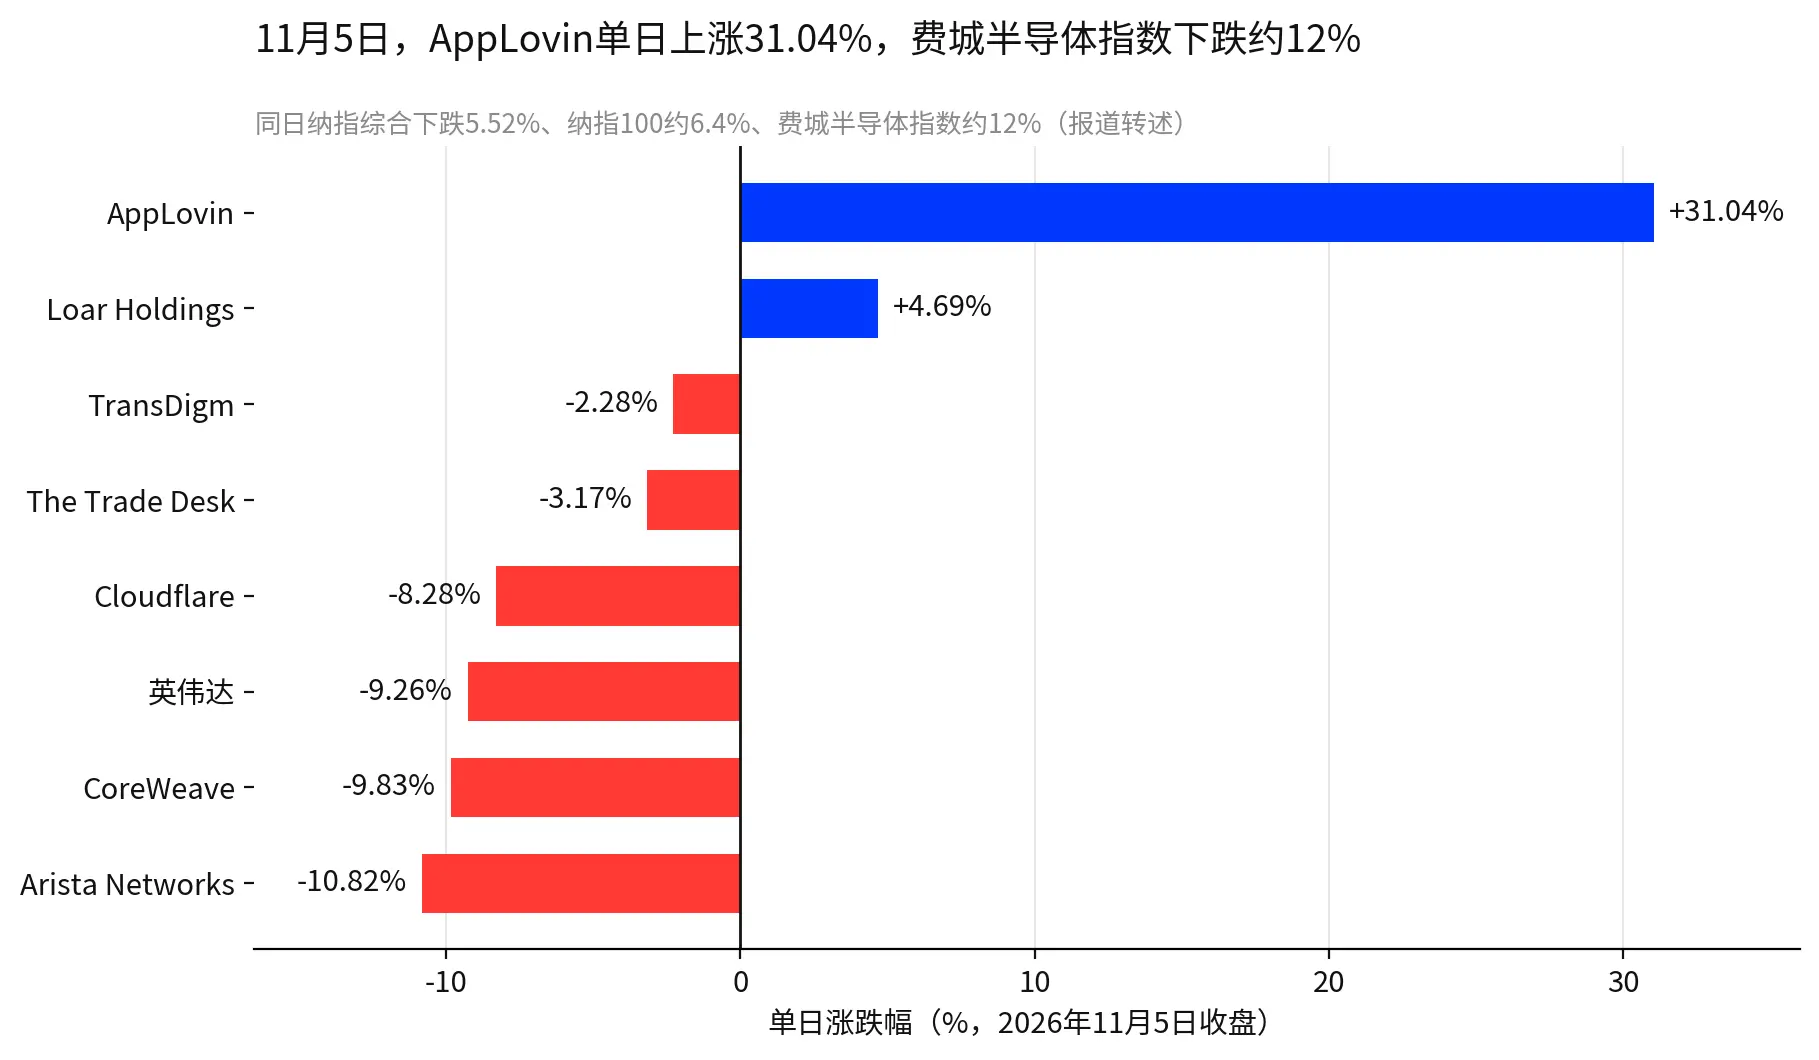
図1:この図は同じ日の差別化を示しています。AppLovinの上昇とフィラデルフィア半導体指数の下落は同じ取引時間帯に発生しました。
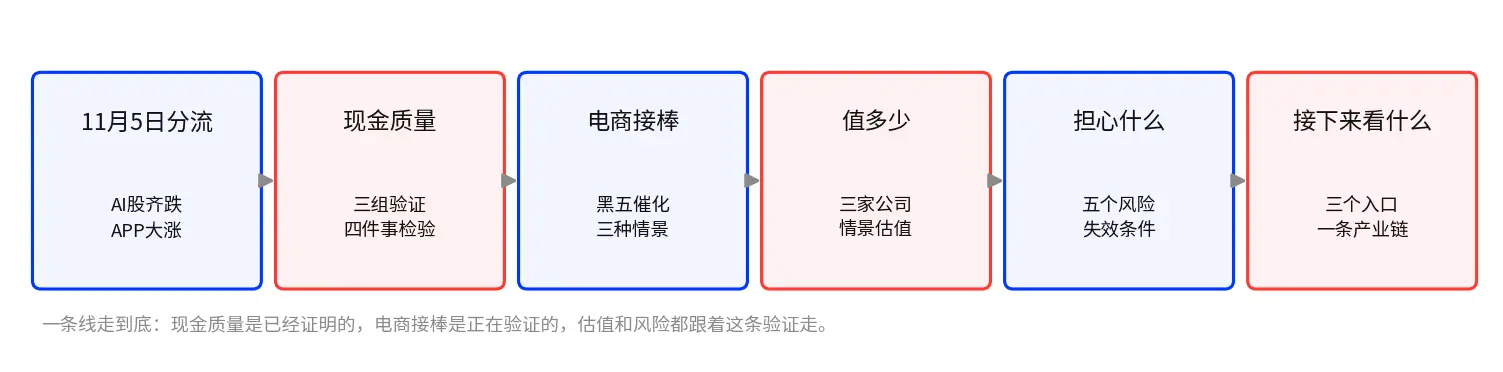
図2:この図は全文の手がかりです:キャッシュの質はすでに証明されており、eコマースの引き継ぎはまだ検証中で、評価とリスクはこのステップに従っています。
一、65.9%の純利益率の背後:APPはどのように広告の成長を真金に変えるのか?
軽資産:一つの表示を多くサービスし、限界コストはほぼゼロ
まず利益率がどこから来るのかを見てみましょう。AppLovinはモバイルゲームから始まり、その後広告プラットフォームに重心を移しました。自社開発の広告モデルは広告主に対して各表示の入札額や誰に表示するかを決定します。プラットフォーム自体はコンテンツを作成せず、在庫を圧迫せず、データセンターも建設せず、モデルとプラットフォームは固定費であり、一つの表示を多くサービスする限界コストはほぼゼロです。収入が一段階上がるごとに、増分の大部分が直接利益に入ります。第3四半期の収入は218.5億ドル、営業費用は合計56.7億ドルで、収入の26%を占め、前四半期の27.4%よりも低くなっています。収入が引き続き成長すれば、利益率は高位に留まる条件があります。これは今後の利益率の動向を観察する根拠です。
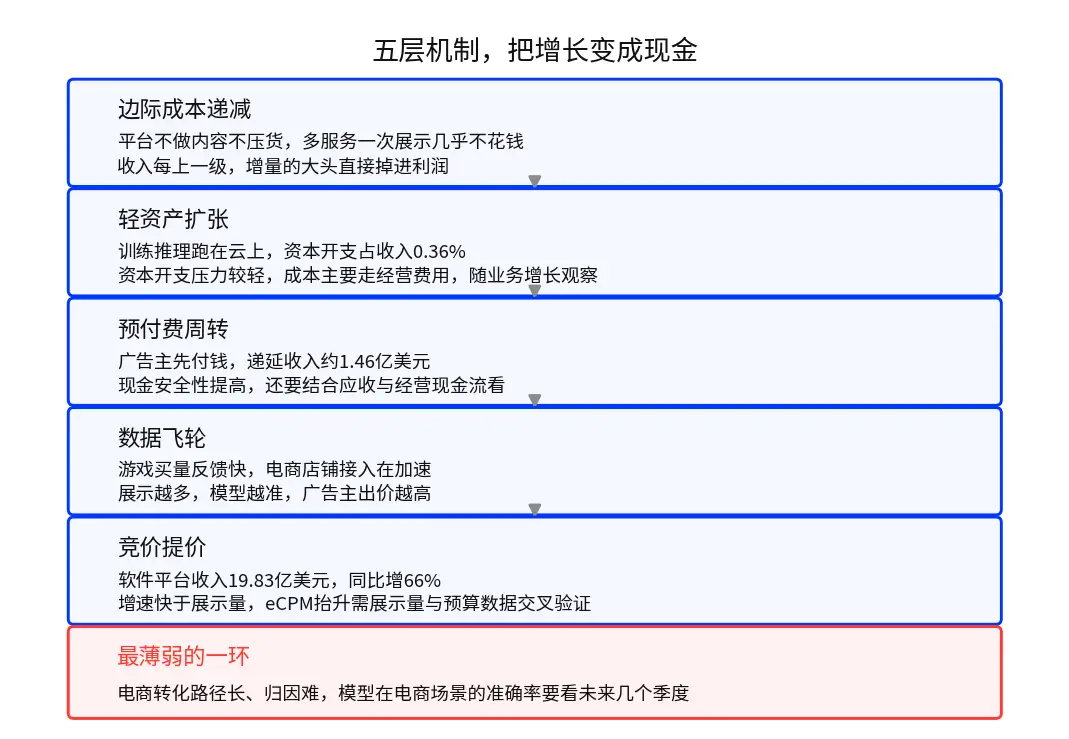
図3:この図はビジネスモデルの五層メカニズムを上から下に繋げています。最下層はこのモデルの中で最も弱い環です。
142.1億ドルのフリーキャッシュフローと143.9億ドルの純利益、ほぼ同額で推移
利益は現金に変わって初めて意味があります。広告主は通常、広告費を前払いし、会社は先にお金を受け取ってから広告を出します。第3四半期の繰延収入は約14.6億ドルで、前四半期より0.13億ドル増加しました。前受金は現金の安全性を高めますが、この指標だけではキャッシュサイクルが健全であることを証明できません。売掛金と営業キャッシュフローも見る必要があります:第3四半期の売掛金は52.8億ドルで、期末の売掛金÷単季収入×91日の基準で、回転日数は約22日です。これは近似値であり(期末の売掛金に基づく、標準的な平均売掛回転日数ではありません)、明らかにSaaS企業で一般的な60-90日よりも短いです。単季営業キャッシュフローは142.9億ドルで、800万ドル未満の資本支出を差し引くと、フリーキャッシュフローは142.1億ドルで、当季の純利益143.9億ドルとほぼ同額です。
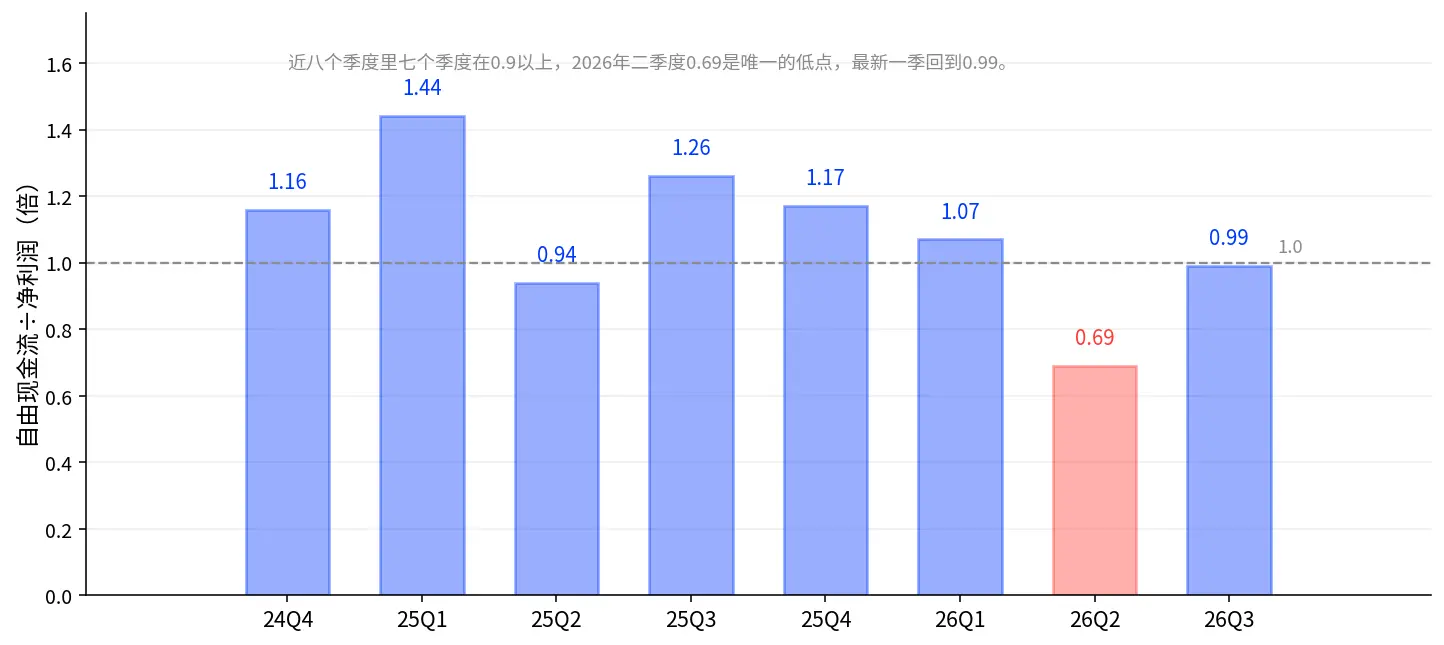
図4:この図はキャッシュの含有量を示しています。過去8四半期のうち7四半期のフリーキャッシュフロー÷純利益は0.9以上で、2026年第2四半期の0.69が唯一の低点で、最新の四半期は0.99に戻りました。
0.99は喜ばしいですが、より重要なのはそれを追跡することです。2026年第2四半期のこの比率は0.69で、単季フリーキャッシュフローは86.9億ドルで、当季の純利益126.7億ドルを明らかに下回っています。今後は4つの事柄を見ます:営業キャッシュフローの成長が純利益と同期するか、売掛金の増加率が収入の増加率を持続的に下回るか、クラウドサービスとモデルのコストがキャッシュフローを侵食し始めるか、買い戻しが持続的に生成されるフリーキャッシュフローに依存しているか。
4つの事柄:利益は本当の現金か、成長は誰が資金を出すのか、利益は安定しているか、次のラウンドは誰が支払うのか
どの会社を見るにしても、主に4つの事柄を見ます。利益は本当の現金か、成長は誰が資金を出すのか、利益は安定しているか、次のラウンドは誰が支払うのか。
|----------|------------|------------------------|--------------------| | 見るべきこと | 計算方法 | AppLovinの回答 | 良い基準 | | 利益は本当の現金か | フリーキャッシュフロー÷純利益 | 0.99(最新の単季)、過去8季のうち7季が0.9以上 | 1に近いまたは超える | | 成長は誰が資金を出すのか | 資本支出÷営業キャッシュフロー | 0.06%(最新の単季) | 資本支出の圧力が軽い、同時にクラウドサービスのコストを観察 | | 利益は安定しているか | 過去8季の純利益率 | 44%-67%の範囲、高位での変動 | 複数季にわたって高位で安定 | | 次のラウンドは誰が支払うのか | 買い戻しの権限÷ロールオーバーFCF | 残りの権限36億÷48.66億 | 買い戻しが持続可能で、再度の資金調達がない |
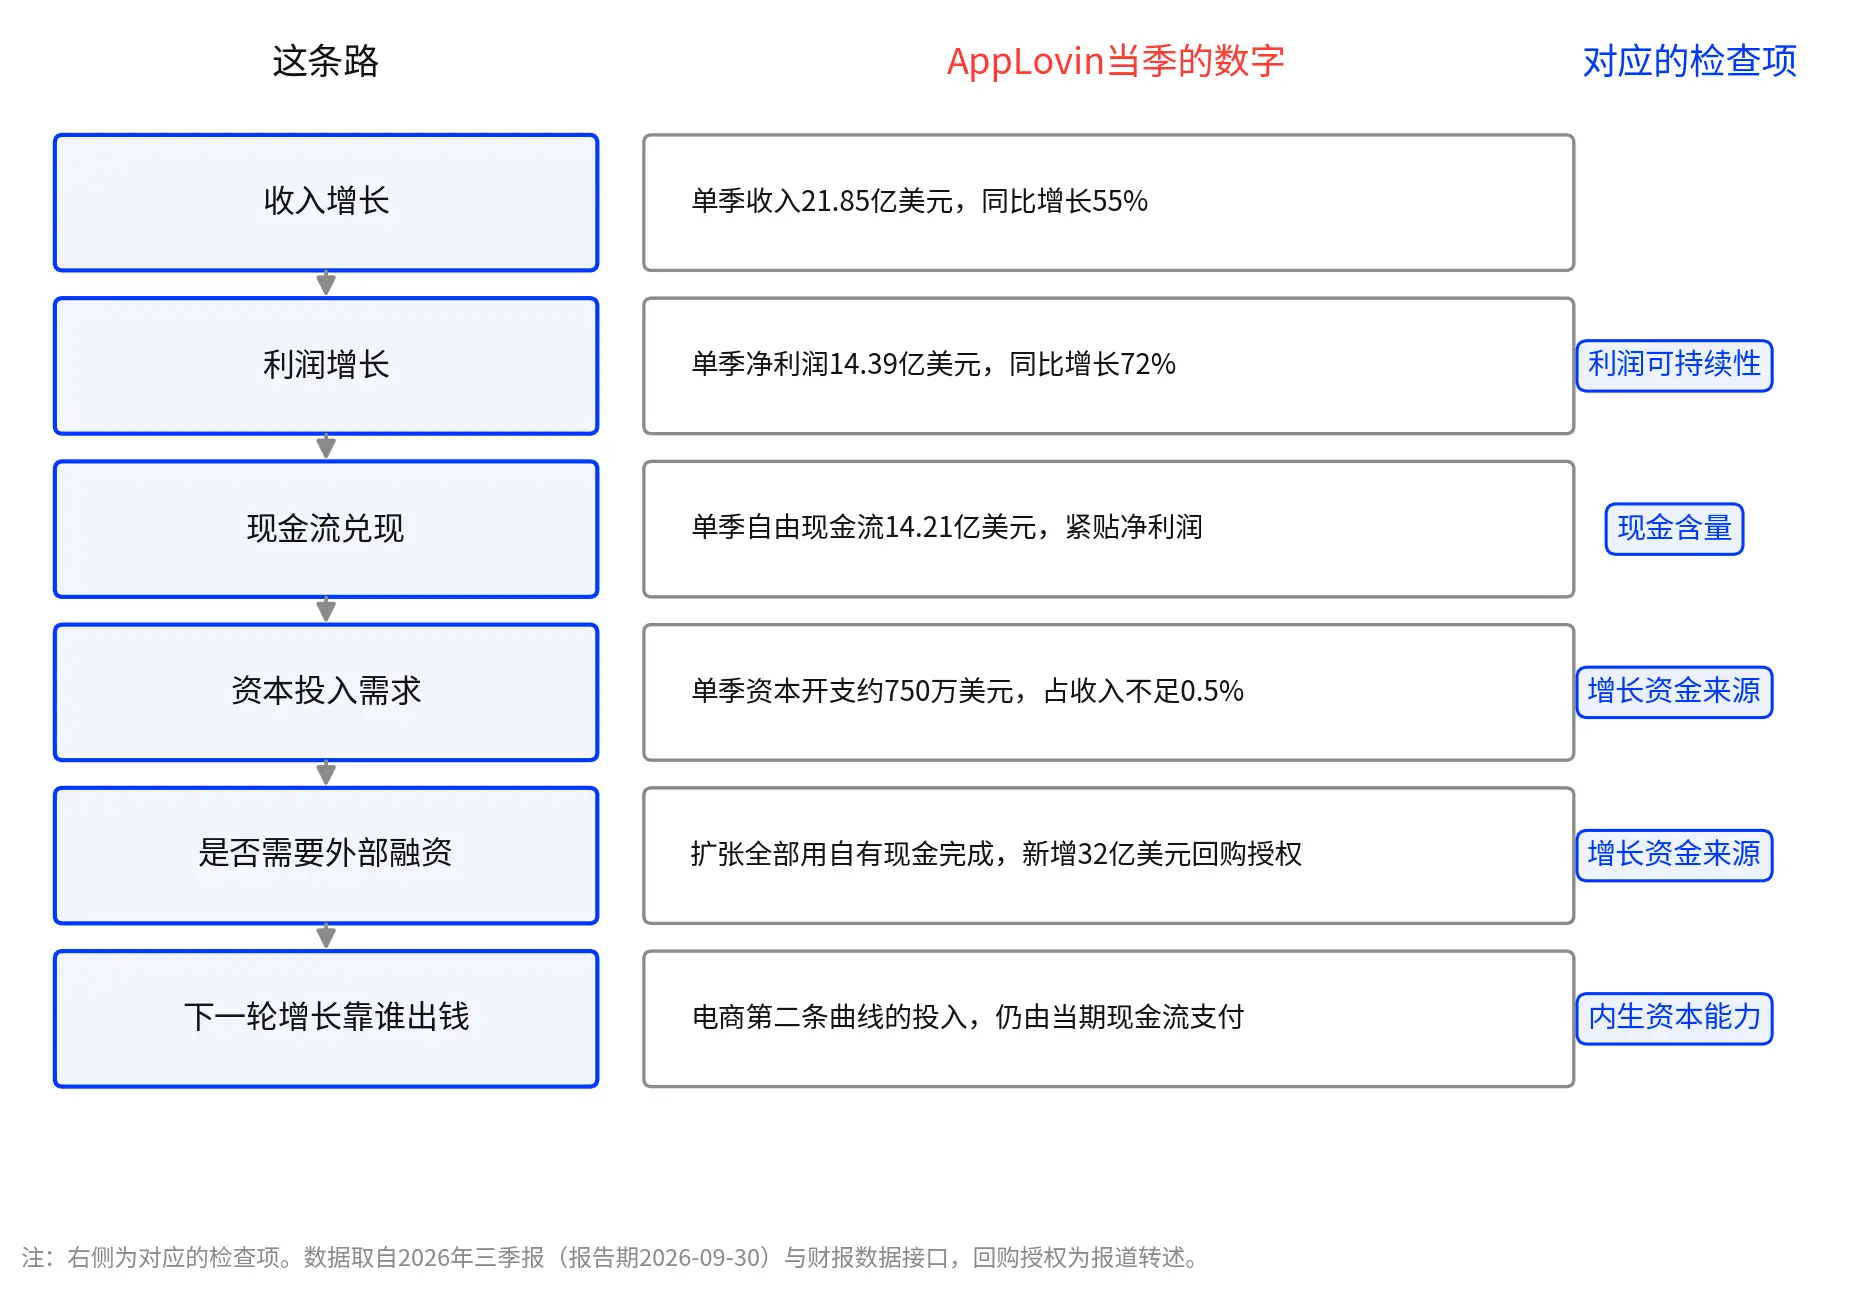
図5:この図はチェーンと4つの事柄の対応を示しています。左側は現金への成長の流れ、右側は各環の対応するチェック項目です。
二つのデータが明確に示しています。資本支出が低いことは拡張にコストがないことを意味するわけではありません:データセンターを自ら建設する必要があるクラウド企業とは異なり、AppLovinの拡張は巨額の固定資産を同時に投入する必要がありませんが、モデルのトレーニングと推論はクラウドサービス上で行われ、クラウドサービスの費用は営業費用に反映され、ビジネスの拡張に伴って増加します。買い戻しの行は、36億ドルは残りの権限の額であり、既に買い戻された金額ではありません。ロールオーバーのフリーキャッシュフロー48.66億ドルに対照して、権限の額は1年以上のキャッシュフローでカバーできます。実際の実行ペースは会社の開示に基づきます。
TTDは120倍、APPは27.5倍、マーケットは異なるものに賭けている
単独で決算を見ても、65.9%の純利益率が高いのか低いのかは分かりません。同業他社を引き合いに出す必要があります。本当に深く分析すべきはThe Trade Deskとのこの常識に反する比較です:TTDの第3四半期の純利益率はわずか5.2%で、市場は約120倍のPERを与えています。AppLovinの純利益率は65.9%ですが、市場は約27.5倍しか与えていません。
分解して見ると、TTDの5%は販売費用が収入の約35%を占めることから来ています。これはプログラマティック広告が大量の営業チームによる広告主へのサービスを必要とするためです。AppLovinはセルフサービスプラットフォームであり、販売費用は収入の約8%に過ぎません。一つの可能な説明は、TTDの120倍は「将来の利益率改善のオプション」を買っているのに対し、AppLovinの27.5倍は「現在の利益率がどれくらい持続できるかの確実性」を買っているということです。これは一つの説明であり、市場によって証明されたものではありません。
市場はAppLovinの利益率が高いことを見逃しているわけではなく、この利益率が次の競争サイクルを乗り越えられるかどうかを疑っています。TTDの120倍は現在の利益ではなく、未来の想像の空間を買っています。AppLovinの27.5倍は未来の想像ではなく、現在のキャッシュフローがどれくらい持続できるかを買っています。二つの市場は異なるものに賭けています。
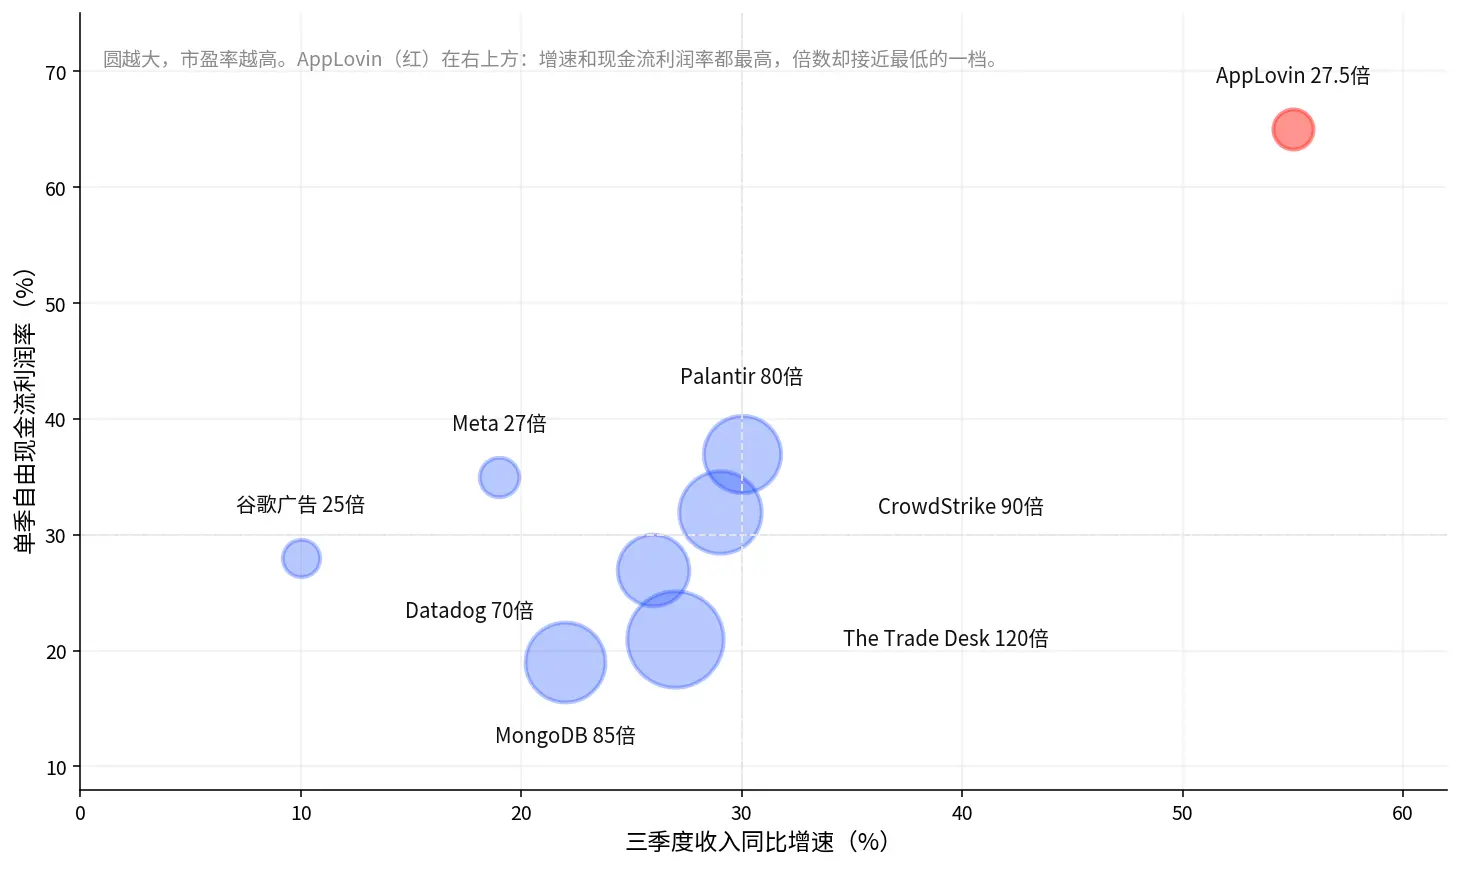
図6:この図は同業他社の全景参考です。横軸は第3四半期の収入増加率、縦軸は単季フリーキャッシュフローマージン、円の大きさはPERです。各社の報告期間と会計基準には差異があるため、規模の対照としてのみ使用し、Meta、Palantirの二社の核心的な比較は第3節で展開します。
二、ゲーム広告以外に、eコマースはAPPの第二の成長曲線を支えられるか?
ゲーム広告は既存の利益に貢献しており、eコマースは将来の成長空間を決定します。これは全文で最も重要な懸念です。
店舗接続の加速:顧客は増加しているが、広告予算は追いついているのか?
この事柄を追跡するためには、公開された週次の尺度があります。シティがStore Leadsデータを引いて、11月6日現在、同社の広告プラットフォームを使用している世界のeコマース店舗は21,011店舗に達し、単週で3.1%増加しました。Shopifyに接続された米国の店舗は7,018店舗で、単週で205店舗増加し、接続速度は8月から加速しています(報道の転述、11-10)。
店舗数が増加することは「より多くの商家が接続した」ことを示すだけであり、彼らがすでに広告予算を移行したことを意味するわけではなく、収入がすでに入ってきたことを意味するわけでもありません。第3四半期のソフトウェアプラットフォームの収入は198.3億ドルで、前年比66%増加しました。この増加率は広告表示量の増加よりも速く、プラットフォームの各表示がより価値がある可能性があることを示しています。つまり、eCPMが上昇しているということです。しかし「より価値がある」ということは、収入だけでなく、3つの要素を対照する必要があります:広告表示量が同時に変化しているか、広告主が本当に予算を増やしているか、投下の転換効果が良好か。この3つが一致して初めて、eCPMが本当に上昇していることを確認できます。
重要なのは3つのステップを明確にすることです:店舗接続 → 予算投下 → 収入確認。これは3つの事柄であり、その間には時間差があります。商家が今日店舗を開設しても、明日にはお金を投じるわけではなく、さらにこの四半期に収入を確認できるわけでもありません。
では、市場はなぜプレミアムを与え続けるのでしょうか?それはeコマース広告主の予算プールがゲームよりもはるかに大きく、eコマースの投下は日常的な経営であり、年間を通じてお金を使っているからです。ゲームのユーザー獲得が新しいゲームやバージョンに従っているのとは異なります。したがって、eコマースは第二の成長曲線と見なされています:想像の空間は大きいですが、現時点では「接続を見て、予算を待ち、収入を確認する」段階にあり、店舗の成長を直接収入の実現と見なすことはできません。
ブラックフライデーの催化:eコマースの繁忙期はプラットフォームにどれだけの増分をもたらすのか?
2026年の感謝祭は11月26日、ブラックフライデーは11月27日、サイバーマンデーは11月30日、プロモーションウィンドウは10月末から12月初めまで続きます。
ブラックフライデーは異なる広告主に異なる影響を与えます。ゲームの広告購入は新しいゲームのリリースやバージョンアップに伴い、休日のユーザーの使用時間の増加とプロモーションによる注意の分散が大体相殺し、純粋な影響は相対的に中立です。Eコマース広告主は恩恵を受ける側で、影響の経路は3つあります:予算の増加、より多くの広告主が限られた広告スペースで競争しeCPMを押し上げること、高頻度の広告投放が大量のコンバージョンデータを生み出しモデルのトレーニングを加速することです。
ブラックフライデーの売上の増加はAppLovinの収益の増加を意味するわけではなく、実際に追跡すべきは広告予算、投放効果、プラットフォーム収益の間の伝導です。試算はシナリオを提供することしかできません:
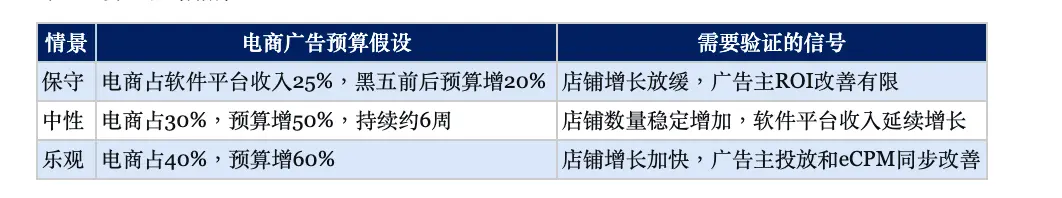 三つのシナリオにおけるEコマースの占有率と予算の増加幅は市場の観察に基づいており、企業の開示ではなく、予測でもありません。予算の増加が必ずしもプラットフォーム収益に比例して転換されるわけではなく、広告主間の予算移転が存在する可能性もあります。
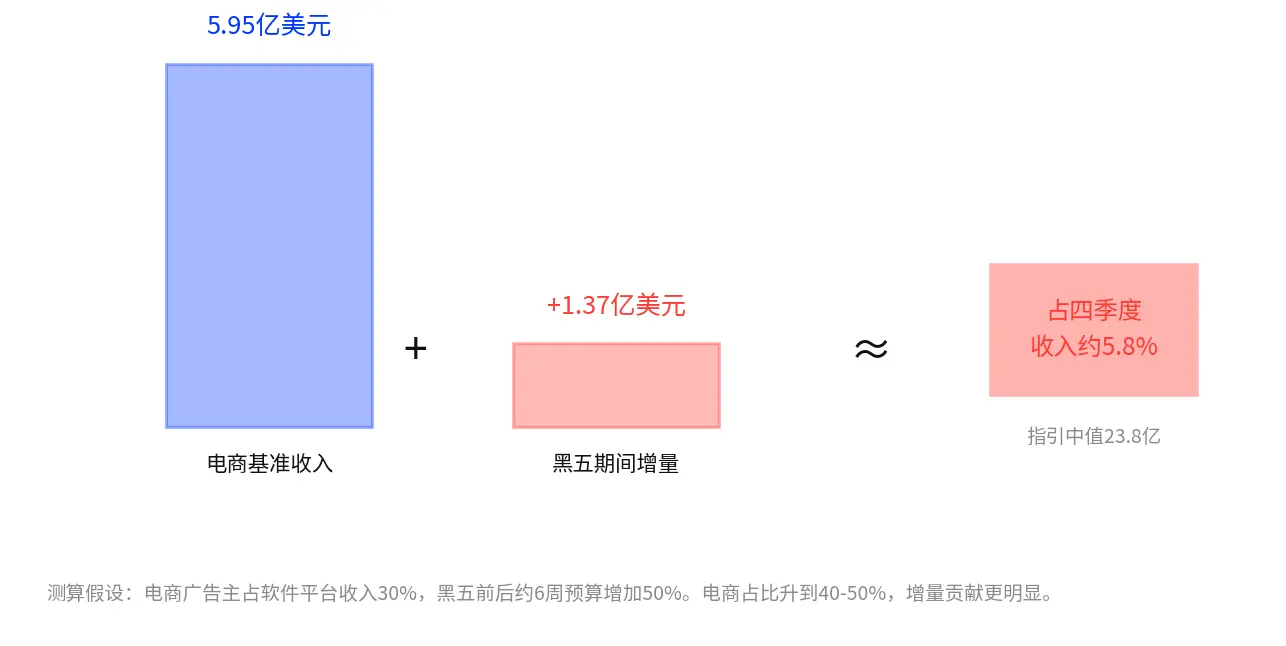
図7:この図は三つのシナリオの増分貢献を並べています。中立シナリオはおおよそ5.8%と粗算され、これは規模感を示しています。
中立シナリオの計算は参考のためのものであり:Eコマースの基準収益は19.83億×30%≈5.95億ドル、増分は5.95億×50%×(6週÷13週)≈1.37億ドルで、四半期のガイダンス中値23.8億の約5.8%を占めます。
四半期ガイダンス:なぜ市場は前期比の成長に注目する必要があるのか?
財務報告データによれば、2025年四半期の収益は16.58億ドル、前期比成長は18.0%、2026年第一四半期は18.42億ドル、前期比再増加は11.1%です。2026年四半期のガイダンス中値は23.80億ドル、前期比8.9%で、歴史的な四半期の季節性を下回っています。
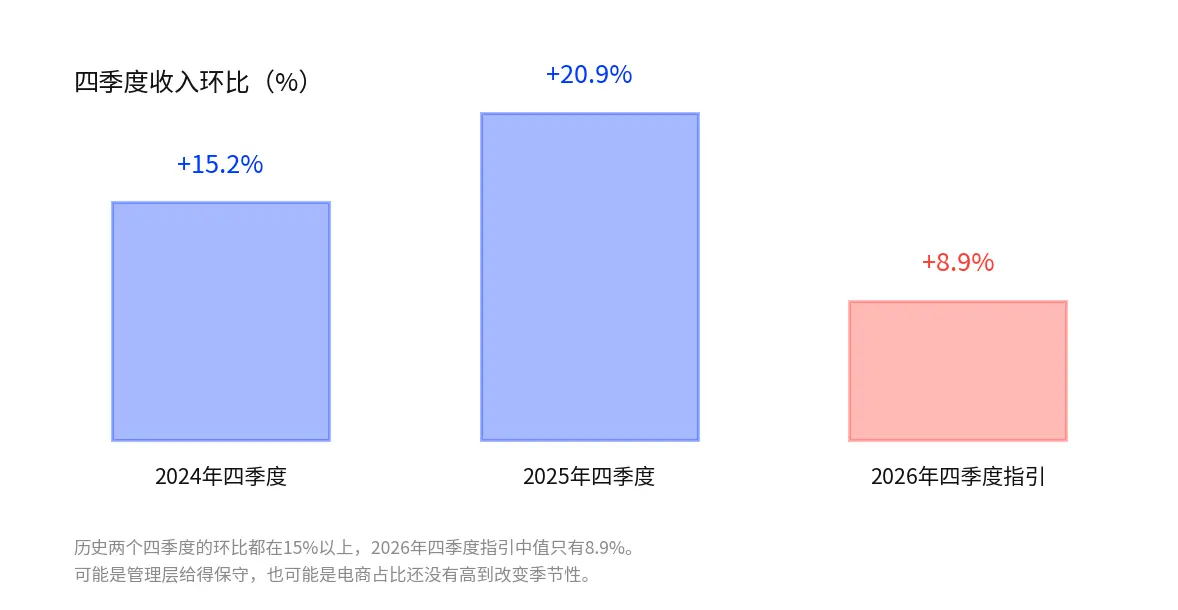
図8:この図は季節性を示すために使用されます。歴史的な四半期の前期比はガイダンスの8.9%を明らかに上回っており、これは経営陣が保守的な見積もりを出した可能性があるか、Eコマースの占有率が季節性を変えるほど高くない可能性があります。
この比較には二つの解釈があり、どちらも中立的です:経営陣のガイダンスは一貫して保守的であり、四半期報告が予想を上回るのが常態であるか、またはEコマースの占有率が季節性を変えるほど高くないか。どちらの解釈が成立するかは、ブラックフライデーのデータと四半期報告が答えを提供します。
Eコマースが引き継げるかどうかは、本質的にAppLovinの高いキャッシュフローがゲーム広告の一時的なボーナスなのか、それとも新しいシーンに複製できる能力なのかを問うものです。この質問の答えが、27.5倍のPERが「過小評価」なのか「妥当」なのかを決定します。
Eコマースが引き継げるかどうかは「成長の余地」の問題です。しかし成長の余地は評価の余地と同じではなく、27.5倍のPERはすでに何の仮定が含まれているか、どのような条件が必要かを考慮に入れています。これは次のセクションで計算する必要があります。
三、三日間の上昇の背後:APPの上昇は主に利益から来ているのか、それとも評価の拡大から来ているのか?
同業他社との比較はAppLovinの評価倍率が低いことを示していますが、低いからといって必ずしも修正されるわけではなく、修正の触媒はブラックフライデーと四半期報告です。まずは計算しましょう。
50%の上昇を分解:利益の成長はどれだけ貢献したのか?
過去一年間で、1株当たりの利益は8.24ドルから14.91ドルに上昇し(財務報告データインターフェースTTM基準)、80%上昇しました。財務報告前の終値は約272ドルで、当時の1株当たりの利益は10.56ドルで、約25.7倍で、市場は過去8つの報告期間の中で最も安い位置に押し下げました。
財務報告後に50%上昇し、410ドルは報告後の14.91ドルに対応し、約27.5倍です。粗く計算すると、50%の上昇の約80%は回転利益の上昇から来ており、倍率は25.7倍から27.5倍に上昇しました。市場はAppLovinに対する倍率を、財務報告前の「成長が持続するとは信じていない」から、報告後の「成長がしばらく持続すると信じている」に修正しましたが、その修正幅は激進的ではありません。より高い成長プレミアムを与えるには、今後の業績検証が必要です。
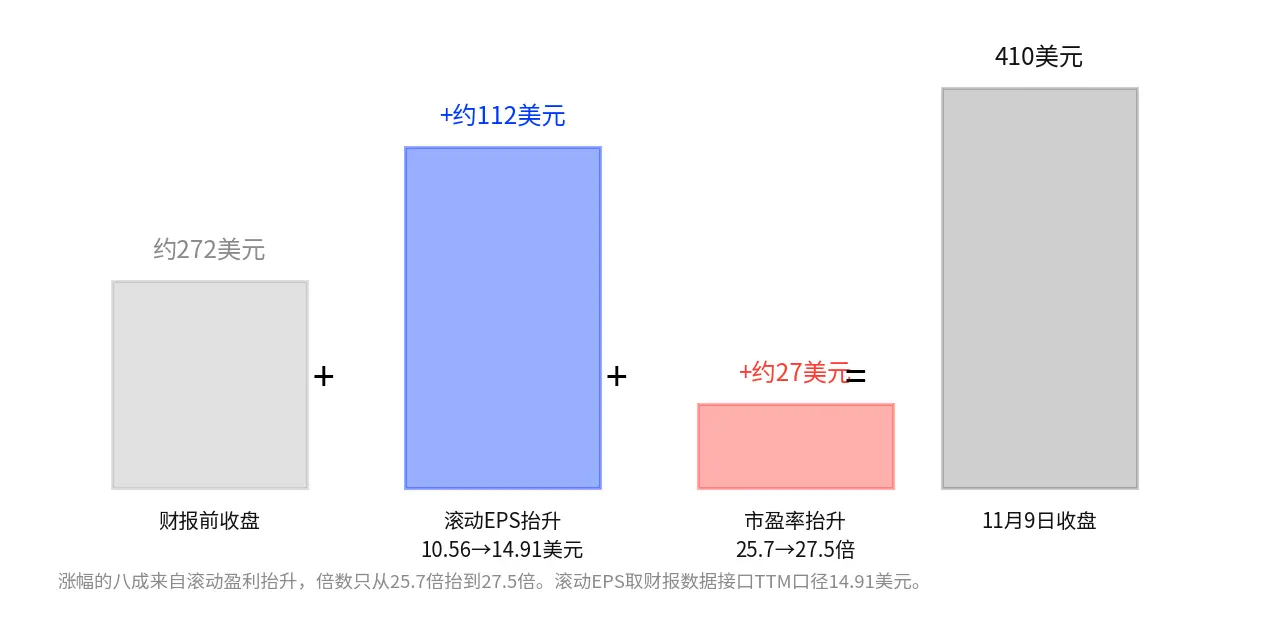
図9:この図は50%の上昇の構成を示しています。回転利益の上昇は約112ドル、倍率の上昇は約27ドルで、単位はドルです。
三社の比較会社:広告プラットフォーム、成熟した広告主、AIソフトウェア会社の評価の違い
比較可能な会社は多くありますが、本文では三社のみを残し、それぞれが異なる質問に答えます。基準は各自の最新の報告期間のGAAPデータに基づき、PERは対応する時点の回転基準で、単なる規模の対照としてのみ使用します。
The Trade Desk:広告技術プラットフォームのビジネスモデルの比較。収益成長、利益率、広告予算の成長を見ます。低い純利益率は販売モデルによるもので、120倍の解釈は第一節で説明した通り、単なる一つの可能性のある説明です。
Meta:成熟した広告プラットフォームの収益性の比較。純利益率、広告収益の成長、キャッシュフローを見ます。Metaの第三四半期の純利益率は約38%、AppLovinは65.9%で、差はAppLovinがコンテンツコストを持たない純粋なプラットフォームであることから来ています。
Palantir:AI技術の商業化の評価の比較。収益成長、キャッシュフローマージン、評価倍率を見ます。Palantirの第三四半期の収益は前年同期比+30%、自由キャッシュフローマージンは約37%、PERは約80倍です。AppLovinの収益成長率とキャッシュ効率はより高く、倍率は約27.5倍です。明確にしておくべきことは、Palantirの比較可能性は前二者よりも劣るということです:それは「AIラベルがどれだけのプレミアムをもたらすか」を答えるものであり、「広告プラットフォームの妥当な倍率」ではなく、ここに置くのは単なる補足です。
三つの評価シナリオ:Eコマースが実現した後、市場の価格設定はどのような仮定を含んでいるのか?
統一されたフレームワークは「利益成長×妥当な評価倍率」です。現在のTTM PERは約27.5倍で、市場は以下のリスクを考慮している可能性があります:成長が今後12-18ヶ月で明らかに鈍化すること、Eコマース事業が利益率を希薄化すること、競争がeCPMの上昇余地を圧迫すること。
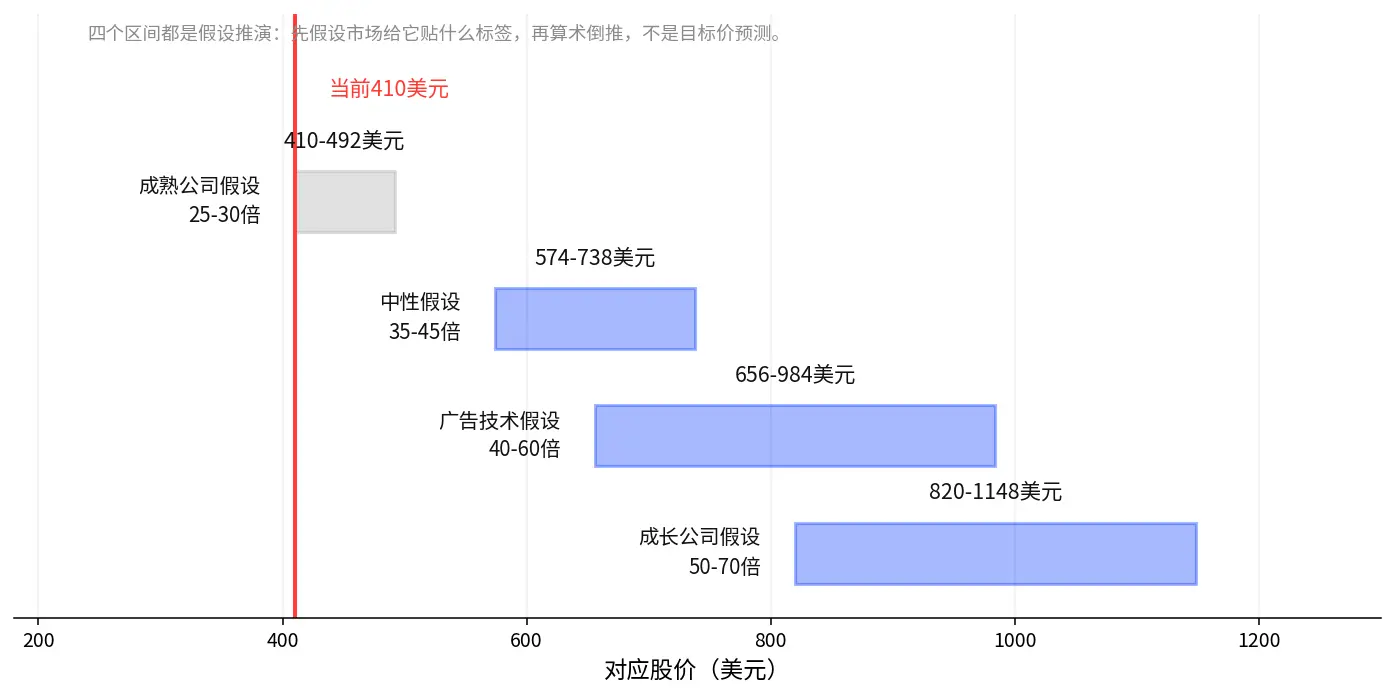
図10:この図は三つのシナリオの仮定PERの範囲を並べています。破線は現在の約27.5倍の位置です。この記事では具体的な価格範囲を示さず、読者は自分のEPS仮定を範囲に掛け算して、各シナリオがどのレベルの利益実現を必要とするかを推測できます。
中立シナリオ:ゲーム広告は安定し、Eコマースは徐々に貢献し、成長率は徐々に25-30%に正常化し、利益率は高位を維持し、参考として28-35倍、現在は27.5倍程度です。
楽観シナリオ:Eコマースが第二の成長曲線として検証され、利益成長率が約40%を維持し、自由キャッシュフローと純利益が引き続き一致し、市場は成長プレミアムを与える可能性があり、参考として38-48倍。プレミアムの前提は複数四半期の検証です。
慎重シナリオ:Eコマースの拡張が予想を下回り、利益成長率が10%未満に回落し、参考として20-25倍。成長が予想を下回る場合、評価の圧縮が株価の変動を拡大する可能性があります。
成長が持続する前提の下で、現在の評価には再評価の可能性があります。この観察が成立する前提は、Eコマースデータの四半期報告がポジティブな検証を提供することです。
四、50%上昇した後、APPはどのような評価リスクに直面しているのか?
まず二つのカテゴリを分けましょう。最初の四つはビジネスリスクで、AppLovin自身に起因します。第五は市場リスクで、価格設定の側にあります。
リスクの概要:
Eコマースの拡張が予想を下回る。第二の成長曲線が引き継げない可能性があり、これは全体の観察の支点です。以下で個別に展開します。
広告アルゴリズムの競争が激化。データの優位性が長期的に維持されるとは限らず、注視すべきはeCPM、広告主のROI、市場シェアです。
プラットフォームおよびプライバシーポリシーの変更。広告の帰属とデータ取得が影響を受ける可能性があり、注視すべきはiOS、Androidおよび関連する規制政策です。
コストの上昇。クラウドサービスとモデルのコストが利益率を侵食する可能性があり、注視すべきは営業費用率、クラウドサービスコスト、自由キャッシュフローです。
評価の撤回(市場リスク)。株価が上昇した後、市場は成長の実現に対する要求が高まり、注視すべきはEPS予想、PER、取引量および変動です。
Eコマースの拡張が予想を下回る:第二の成長曲線が引き継げない可能性
Eコマースはすべての観察の中で最も脆弱な部分であり、全体の観察の支点でもあります。ゲームの広告購入の転換経路は短く、ダウンロードから支払いまで通常7日以内に完了し、帰属はクローズドループです。Eコマース広告はクリック、閲覧、カート追加、支払いの複数のステップを経る必要があり、帰属の難易度が高く、モデルがEコマースシーンでの予測精度を決定します。店舗数の週次増加率は顧客の接続の先行指標に過ぎず、接続は投放を意味せず、投放は収益を意味しません。その間には予算実現の時間差があります。もしモデルがEコマースシーンでの予測精度に追いつかない場合、データのフライホイールは減速し、店舗数の週次増加率は最初の警告器となります。この部分が失敗すれば、第二の成長曲線は引き継げず、前述の楽観シナリオの倍率仮定は支点を失います。
残りの三つのビジネスリスク:性質は異なるが、すべて追跡が必要
この三つのリスクの性質は異なります。最初の二つは外部環境の変化、三つ目は内部コスト構造の変化であり、Eコマースのように全体の観察の支点ではありませんが、すべて追跡が必要です。
アルゴリズム競争については、データの壁は三つあります:10年以上の全リンク投放データ、双方向ネットワークの規模、広告主の切り替えコスト。しかし、三つの壁には共通の前提があります。Eコマース広告主のデータがゲーム広告主のフライホイールを継続できることです。過去八四半期の純利益率は大体44%-67%の間で、2025年第三四半期には59.5%に落ち込みました。七つの四半期のサンプルでは利益率が長期的に安定した範囲に入ったことを証明するには不十分であり、今後も競争、広告予算、技術コストの変化を観察する必要があります。
プライバシーポリシーについては、AppLovinの広告プラットフォーム事業は完全に独立した環境で運営されているわけではなく、iOSのATT(アプリ追跡透明性)フレームワークや将来のプライバシー制限が広告の帰属やデータ取得に直接影響を与え、モデルの効果や広告主のリターンに影響を及ぼします。モバイルエコシステムのルールの変化はAppLovinの手の中にはありません。
コストについては、クラウドサービスの費用とモデルのコストがビジネスの拡張に伴い増加し、利益率と自由キャッシュフローを同時に圧迫します。これは第一節で「資本支出の圧力が軽い」と言ったことを割引く必要があります。評価の面では、もし成長が予想を下回れば、評価の圧縮が株価の変動を拡大する可能性があり、PERが27.5倍から慎重な範囲に戻る過程は、上昇した過程よりも痛みを伴います。
いくつかの「対照群」を使って鏡を見て、大まかに比較してみましょう:
ストレージチップ:マイクロン、サンディスクなどの企業は、利益が周期的で、価格が下落すると利益も下がり、急激に下落します。11月5日に大きく下落したのは、「製品価格が利益の下落に先行する」ことの一例です。AppLovinは異なり、純利益率は高位で変動しており、周期的な商品の価格が崩れると同時に崩れるビジネスではありません。
CoreWeave:これもAI関連で、収入の増加率はさらに速いですが、拡張は借金によって支えられています。2026年第二四半期末時点で、有利子負債は516億ドルで、四半期の利息支出は約6.4億ドル、一方で同期間の調整後営業利益は1.28億ドルしかありません------利息支出が営業利益を大きく上回っています。11月5日に9.83%下落しました。これは「高レバレッジの計算資産」の反面鏡です。
AppLovin:2026年第三四半期末の総負債は約35.2億ドルで、回転営業キャッシュフローは約49億ドルで、1年未満の営業キャッシュフローで総負債をカバーできます。バランスシートの構造はCoreWeaveとは全く異なります。
したがって、レバレッジリスクを観察する際には、負債の数字だけを見ず、重要なのは次の比率です:利息支出 ÷ 営業利益。利息負担がどれほど重いかは、財務報告の利息費用の基準に従って判断します。
五、ブラックフライデーから四半期報告:今後三ヶ月、どの信号が市場の観察を変えるか?
観察が終わったら、残る問題は今後三ヶ月何を注視し、いつ方針を変えるかです。観察を三段階に分けます。
短期:資金は引き続きAPPのキャッシュフロー論理を認めるか?
決算後に50%暴騰したので、短期的には再評価が持続するかどうかを観察します。四つの点を見ます:上昇幅が取引量の増加を伴っているか。大幅な上昇後、回撤中に相対的な強さを維持できるか。市場がAI広告、ソフトウェアプラットフォームに対するリスク許容度が改善しているか。APPとMeta、TTDなどの広告株の相対的なパフォーマンス。
取引量の増加自体は買い信号ではなく、価格の方向性、変動幅、市場環境と組み合わせて観察する必要があります。
中期:ブラックフライデー後、EC広告予算は本当に実現するか?
11月末から12月初めにかけて、ブラックフライデーとサイバーマンデーの販売データが第一の信号です。12月から1月にかけて、Store Leadsの店舗数の増加率が加速するかが第二の信号です。広告主の予算が増加するか、eCPMとコンバージョン効果が改善するかが第三の信号です。三つの信号がすべて上向きであれば、ECの検証が前半を完了したと見なされます。
長期:四半期の業績と2027年第一四半期のガイダンスは評価を支えるか?
実際に評価を決定するのは、ブラックフライデーの単日の販売データではなく、四半期の業績の実現と2027年第一四半期のガイダンスです。
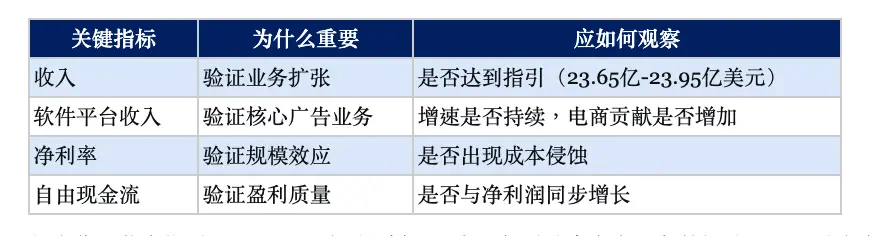
その中で、収入がガイダンスの上限を超えると、成長観察が強化され、ECビジネスのデータ検証が必要です。四半期の純利益率が62%-63%に低下する(研究観察の閾値、著者設定、会社のガイダンスではない)場合、ECビジネスが利益率を希薄化している可能性があります。第一四半期のガイダンスが前期比で横ばいまたは増加する場合、ECが季節性を変えたことを示します。前期比の減少幅が10%以上(研究観察の閾値、著者設定)であれば、四半期の加速が一時的なものであることを示します。
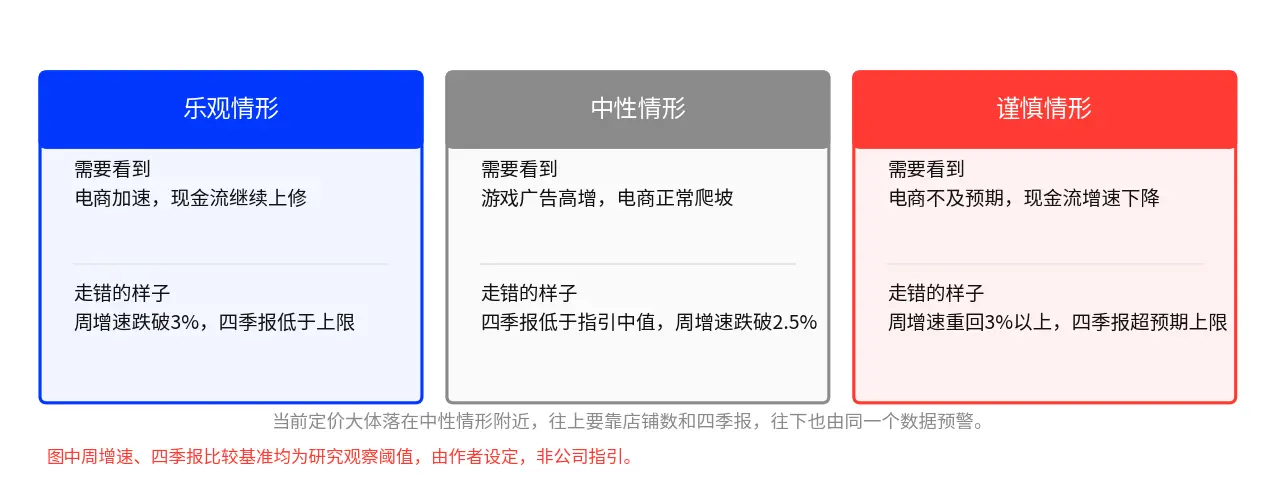
図11:この図は三つの進行方法のトリガー条件と警告信号をまとめており、図内には数値が研究観察の閾値として記載されています。現在の価格設定はおおむね中立的な状況にあります。
期待の差:業績は良好なのに、なぜ株価は下落する可能性があるのか?
株式取引の鍵は、会社の業績が良いかどうかだけではなく、実際の結果が市場の期待に対して良いか悪いかにあります。収入が55%増加するのは目を引きますが、市場はすでにそれ以上を期待しているのでしょうか?店舗数が単週で3.1%増加することは、すでに株価に反映されているのでしょうか?ブラックフライデーの売上が予想を超えたからといって、必ずしもAppLovinの収入が予想を超えることを意味するのでしょうか?決算がガイダンスの上限に達した場合、市場はさらなる上方修正がないことに失望するのでしょうか?これらの質問の答えが、同じ決算の後の株価の方向性を決定します。
論理の無効化:どのような信号が現れたら、再評価が必要か?
もしAppLovinの自由キャッシュフローの増加率が二四半期連続で利益の増加率に明らかに遅れ、または市場が損失拡大の計算資産に対してより高い倍率を与え、キャッシュが豊富なプラットフォームが逆に割引される場合、11月5日の分化は単日の変動に過ぎず、この記事全体の観察は覆されるべきです。
六、APPからMETA、TTD:AI広告産業チェーンには他にどのような観察対象があるか?
AppLovinは孤立したケースではありません。広告産業チェーンでは、まず三つのコア企業を見て、外側に広げて観察を拡張し、同じ予算サイクルのより多くの要素をカバーします。
コア三社:同じ予算サイクルの三つの位置
AppLovin:AI駆動の広告入札最適化。EC広告の成長、利益率、キャッシュフローを観察します。
Meta:広告予算とAI推薦の効率。広告収入、広告価格、AI投資のリターンを観察します。
The Trade Desk:プログラマティック広告市場。広告予算、顧客維持、収入の増加率を観察します。
三社の連動は方向性があります:AppLovinのECビジネスが引き続き予想を上回れば、市場はAI広告技術プラットフォームへの関心を高める可能性があります。Metaの広告収入と広告価格が同時に改善すれば、広告主の予算と業界の需要が依然として健全であることを示します。TTDの収入増加率が回復すれば、プログラマティック広告の需要の改善を反映する可能性があります。
拡張観察:三つの「予算の流れ」に関する問題、それぞれに実行可能な調査方法を付ける
以下の時価総額は2026年11月12日の米国株の終値スナップショットです。拡張対象は逐一展開せず、予算の流れに基づいて三つの問題に圧縮し、それぞれの問題に何を見るか、どこを調べるか、どのような状況がトリガーと見なされるかを示します。
予算の総額は十分か?Googleの検索広告とAmazonの小売メディア広告は、AppLovinのEC拡張の上流水位です。Googleの検索広告の成長が鈍化し、Amazonの小売メディア収入が加速する場合、EC予算が小売メディアに集中していることを示し、AppLovinが狙う予算プールは想像以上に小さい可能性があります。調査方法:両社の四半期報告の広告部門収入を、決算シーズンに更新し、四半期の前年比成長率の方向を確認します。
予算は新しいプラットフォームに移行しているか?CriteoとPubMaticは、旧世代のEC広告技術とプログラマティック供給側の代表です。Criteoの顧客維持が低下し、PubMaticの取引量が停滞し、AppLovinの店舗数が増加している場合、予算が旧プラットフォームからAI入札プラットフォームに移行していることを示し、この移行速度はAppLovin自身の成長よりも問題を示す可能性があります。調査方法:Criteoの決算の顧客維持率とガイダンス、PubMaticの取引量指標を四半期ごとに確認し、Store Leadsの週次データと対比します。
旧シーンの予算は回流しているか?Unityと品趣志は、ゲームの広告購入とECの草分けの対照群です。Unityの広告ビジネスが復活すれば、ゲームの広告購入予算が回流していることを示し、AppLovinのゲーム部門の競争圧力が上昇します。品趣志のEC機能が進展しない場合、EC予算がAI入札プラットフォームへの依存が深まっていることを示します。調査方法:Unityの部門が開示する広告ビジネス収入、品趣志の広告収入の増加率とEC機能の進展に関する発表を四半期ごとに確認します。
九つの対象は、広告需要、広告技術、プログラマティックプラットフォーム、小売メディア、クリエイティブエンジンの五つの要素に分かれています。一緒に見ることで観察フレームワークを構築します:予算の総額はGoogleとAmazonを見て、予算の再配分はAPP、TTD、Criteo、PubMatic、Unityを見て、予算の転換効果はMetaと品趣志を見ます。個別株の選択はそれぞれの状況に基づいて行います。
結論:AI市場は終わっていない、市場は成長にキャッシュフローの証明を求め始めた
AI市場は終わっていません。「ローテーション」という言葉は正確ではなく、より注目すべきは市場が新しい尺度を求めていることです:「誰の成長ストーリーがより大きいか」から「誰の成長がキャッシュに変わるか」へ。過去は将来の可能性のある成長に対してお金を払うことを好んでいましたが、今はその成長がキャッシュフローの証明を求めています。
AppLovinは現在のビジネスの利益の質をキャッシュフローで証明しましたが、将来の評価の余地はまだ完全には証明されていません。EC広告と2027年2月の四半期報告が重要な検証ポイントです。決算当晩に答えるべきはその四つの事柄です:利益はキャッシュになったか、成長は誰が資金を出すのか、利益は安定しているか、次のラウンドは自分で生き残れるか。この四つの答えが決算に含まれていれば、この決算の質が明らかになります。
判断は修正可能です。三日間で五割上昇し、市場は「真のキャッシュフロー」と「ラベル成長」の価格差を一度広げましたが、この価格差が維持できるかどうかは、11月5日の一日ではなく、今後三ヶ月の四つの答えに依存します。四つの答えのうち三つが肯定的であれば、この価格差は本物です。二つ以上が否定的であれば、それは決算後の一時的な感情に過ぎません。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、投資の助言、投資研究、勧誘、またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。