メリルリンチ:感謝祭後に市場が短期的な反発を迎える可能性が高く、大規模な相場には三つの条件を満たす必要がある。
 核心的な視点

 美銀のチーフストラテジストであるHartnettは、世界の株式市場の広がりが極端なレベルに悪化していると予測しており、感謝祭後に米国株は技術的な反発を迎える可能性があるが、本格的な大相場が訪れるためには、10年物米国債の利回りが4.5%を下回り、WTI原油が70ドルを下回り、ドルが天井を確認するという三つの条件が必要だと述べています。一方で、株式資金は引き続き流入しており、ポジションはまだ十分に清算されていません。美銀は、市場がハードランディングリスクを過小評価していると警告しており、AIの資本支出と富の効果が減速しているため、投資家はより明確なリスクの解放を待つべきだとしています。
著者:卜淑情,ウォールストリート見聞
アメリカ銀行のチーフ投資ストラテジスト、マイケル・ハートネットは最新号の《The Flow Show》で判断を示した:感謝祭後に米国株は大きな技術的反発を迎える可能性が高いが、これは短期的な息抜きに過ぎない。大規模な市場の変動に発展するためには、市場が同時に3つの条件を満たす必要がある。すなわち、10年物米国債の利回りが4.5%を下回ること、WTI原油が70ドル/バレルを下回ること、そしてドルが弱い雇用とインフレデータの後に天井を確認すること。
この反発期待を引き起こす直接的な理由は、市場の広がりが極端なレベルに悪化していることだ。アメリカ銀行のグローバル広がりルールによれば、11月18日現在、グローバル株価指数の68%が「売られ過ぎ」の状態にあり、50日および200日移動平均線を同時に下回っている。このルールによれば、88%の市場が売られ過ぎに陥ると、リスク資産の重大な逆張り買いシグナルとなる。ハートネットは、この閾値が「おそらく今後数日で発動する」と述べ、感謝祭後に売られ過ぎの株に短期的な緩和をもたらすとした。
市場は確かに売り尽くされている。アメリカ銀行の統計によれば、今年に入って原油は44.9%上昇し、ドル指数は5.7%上昇したが、米国株はわずか4.8%上昇、グローバル株は4.4%上昇、現金は3.3%上昇、高利回り債は1.2%下落、投資適格債は3.0%下落、政府債は3.9%下落、金は15.1%下落、ビットコインは29.5%下落した。この期間中、ナスダックは高値から15%下落し、銀行株は16%下落、原油は高値から22%下落した。30年物米国債は6年連続で負の価格リターンに向かっており、1963年から1969年のベトナム戦争以来の最長記録となる。
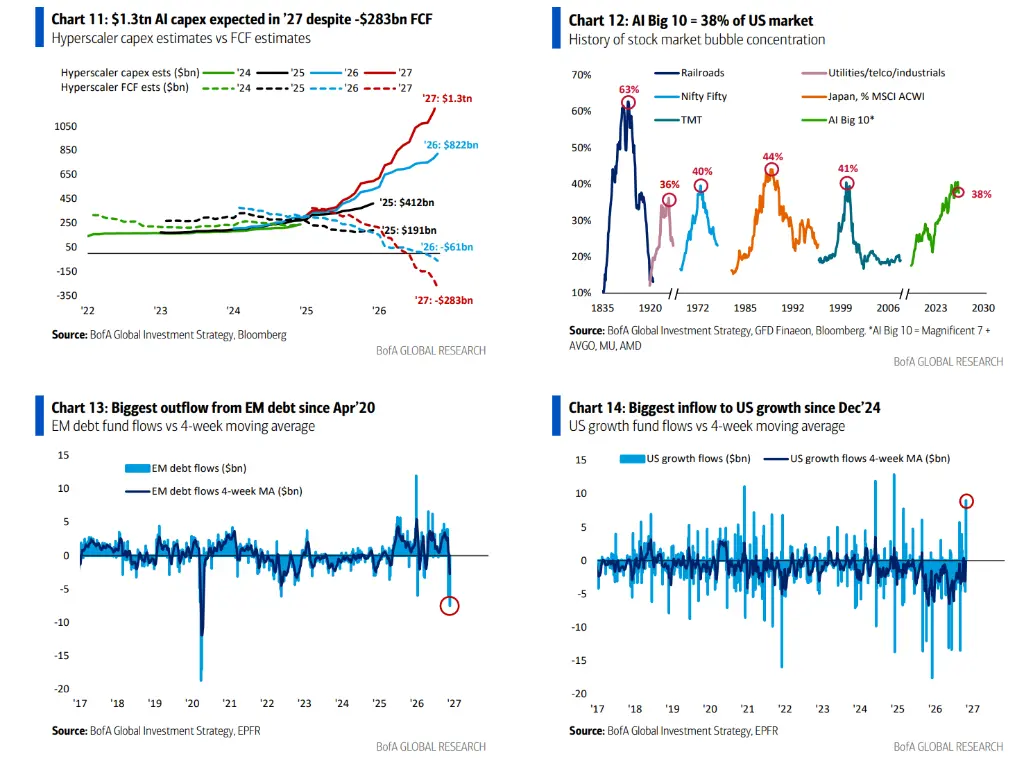
しかしアメリカ銀行は、価格面での売却はポジション面での売却とは異なると警告している。過去1週間、グローバル株式ファンドには666億ドルが流入し、米国成長型ファンドには91億ドルが流入した。これは2024年12月以来の最大の単週流入である。11月のファンドマネージャー調査では、現金水準はわずか3.6%で、「売り」ゾーンにあり、資産配分者は一般的に株を買い、債券を売っている。アメリカ銀行によれば、これはリスク資産に対して全面的な買いの許可を出すためには、さらに多くのポジション面での清算が必要であることを示している。
広がりルールが閾値に近づいているが、ただの「短期的な緩和」
アメリカ銀行のブル・ベア指標は7.4から7.1に低下し、シグナルは中立である。
項目別に見ると、ヘッジファンドのポジションは56%の中立分位にあり、株式資金の流入は99%の極度の強気分位に達し、ファンドマネージャー調査のポジションは100%の極度の強気分位であるが、グローバル株価指数の広がりはわずか18%で、極度の弱気分位にある。新興市場の債券市場と高利回り債の大規模な流出、信用技術面の弱化(高利回り債とサブプライム銀行債の利差が拡大)、株式市場の広がりの悪化、そして先物ポジションの転換が、この数値を押し下げている。旧版ブル・ベア指標は現在6.2である。

アメリカ銀行のグローバル資金取引ルールの現在の数値は1.1%で、同様に中立である。このルールでは、4週間以内にグローバル株式と高利回り債が資産の1%を超えて流出した場合に買いシグナルを発し、流入が1%を超えた場合に売りシグナルを発する。
報告書は明確に、広がりルールの発動がもたらすのは「感謝祭後の売られ過ぎの株の短期的な緩和」であり、トレンドの反転ではないと指摘している。本当に大規模な市場の変動には、以下に列挙する3つのマクロ条件が同時に実現する必要がある。
3つの条件:利回り、原油価格、ドル
第1の条件は10年物米国債の利回りが4.5%を下回ること。アメリカ銀行は、現在のリスク資産に対する最大の脅威は、景気後退中の利回りの低下ではなく、利回りの上昇であると考えている。その理由は、債務レベルが過剰であるためだ。30年物米国債の価格はピークから谷底まで62%下落しており、現在の30年物利回りは最近の高値からわずか25ベーシスポイントの距離にある。
第2の条件はWTI原油が70ドル/バレルを下回ること。原油価格の高騰は、今年の「石油を買い、暗号通貨を売る」という最良の取引の核心であり、消費とインフレ期待を抑制する重要な変数である。
第3の条件はドルが天井を迎え、かつそれが弱い雇用とインフレデータを前提とすること。アメリカ銀行はドルを「破壊球」(wrecking ball)と呼び、ドルが天井を迎え、ビットコイン、金、韓国総合株価指数(KOSPI)が底を打つことが、利上げ懸念の天井を測る最良の指標であると考えている。なぜなら、これら4つの資産は利上げサイクルを最初に嗅ぎ取る「最初の犠牲者」であるからだ。
「2つの問題の市場」:利上げはいつ止まるのか、そして景気後退の前に止まるのか
ハートネットは2027年に入る市場を「2つの問題の市場」と要約している:利上げサイクルはいつ終了するのか、そしてそれは景気後退の前に終了するのか。
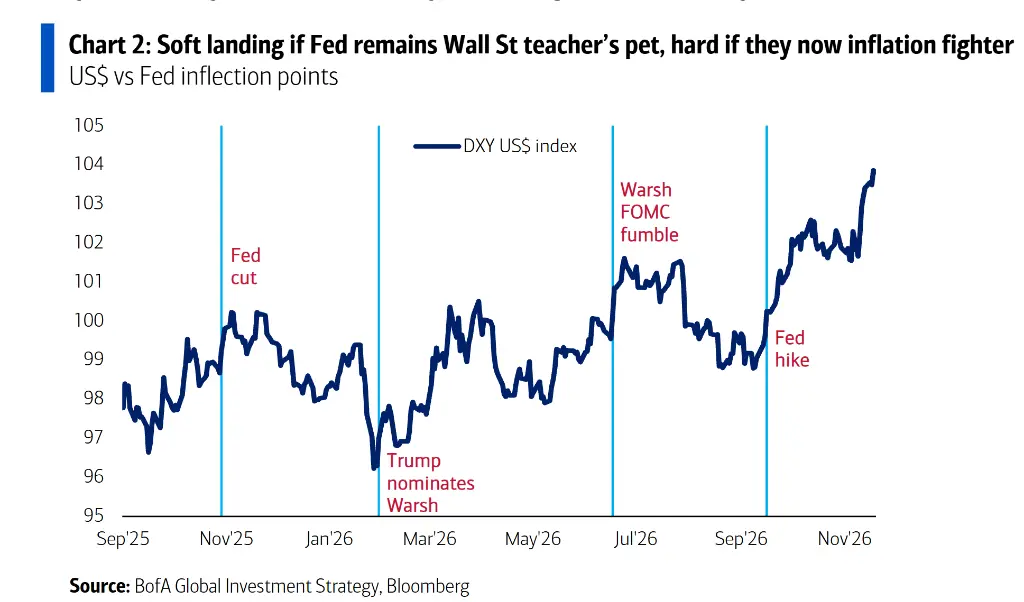
彼が示した背景は、2026年6月から2027年5月の間に世界で71回の利上げが行われ、過度の強気感情がリスク資産を圧迫し続けるというものである。もし連邦準備制度がウォールストリートの「親友」であり、株式市場を「倒れられないほど大きい」と見なすなら、信用と株式市場の下落自体が利上げサイクルを短絡させることになる。具体的な閾値はIG CDX利差が80ベーシスポイントを突破するか、S&P 500が6845ポイントを下回り、年間の上昇幅を消すことである。
しかし中間選挙後、有権者は「手頃さ」を明確に要求しており、もし連邦準備制度がインフレの「硬派」としての役割を果たすなら、投資家は最も早く3月18日または4月28日のFOMC会議まで待たなければならず、その時に初めて引き締めサイクルの終了を価格に織り込むことができ、ハードランディングのリスクが高まる。アメリカ銀行が整理したタイムラインは、昨年10月29日の連邦準備制度のハト派利下げがビットコインの高値に対応し、今年1月30日のトランプのウォーシュ指名が金の高値に対応し、6月17日のウォーシュが主導したハト派FOMCの「誤り」がフィラデルフィア半導体指数とKOSPIの高値に対応し、9月16日の連邦準備制度のタカ派利上げが銅価格の高値、IG利差の低点、ドルの急騰に対応するというものである。
ハードランディングの確率が過小評価されている:富の効果とAI資本支出が同時に減速
アメリカ銀行が市場のコンセンサスに同意しない点はここに集中している:ハードランディングの確率が過小評価されており、「繁栄」の期待が過剰である。現在のコンセンサスは、2027年の名目GDP成長率が5%から6%、1株当たり利益が15%以上成長すると予測しているが、アメリカ銀行はこれらの数字は高すぎると考えている。
アメリカの名目GDPと1株当たり利益を支える2つのエンジンが弱まっている。一つは家庭の株式資産であり、今四半期までに約5兆ドルが減少しているが、2026年全体では約8兆ドル増加する見込みである。もう一つはAI資本支出であり、超大規模クラウド企業の2027年の資本支出は1.3兆ドルに達すると予測されているが、自由キャッシュフローは-2830億ドルである。アメリカ銀行は、有権者、債券市場、資産配分者が「AIデータセンターの建設を遅らせるべきだ」と言っていると述べている。
景気後退の先行指標として、アメリカ銀行が最も重視しているのは新規失業保険申請者数と信用利差である。新規失業保険申請者数が25万人を突破し、IG利差が100ベーシスポイントを突破すると、「繁栄サイクル」が「厄運サイクル」に転換し、資産配分者は株式を削減し、債券、ドル、AIに負の相関を持つ資産(例えばREITや不動産)を増やすことを余儀なくされる。これは「アパートを買い、チップを売る」という形で、2020年代以来の長期テーマを逆転させることになる。
この転換は、過去数年の4つのテーマを逆に取引することを意味する:ABB(Anything but Bonds、債券以外は何でも買う、触媒は債務と赤字、30年物米国債のピークから谷底までの価格リターンは-62%)、ABD(Anything but the Dollar、ドル以外は何でも持つ、触媒は価値下落の懸念、ビットコインと金は10月と1月にそれぞれ44%と23%の年率上昇幅でピークを迎えた)、そしてAI(人工知能に全面的に賭ける、触媒は破壊、ナスダックの時価総額は2023年3月以来26兆ドル増加し、AIの上位10銘柄はS&P 500の38%を占める)。
資金は依然として株式に流入し、債券と金は失血
過去1週間、グローバル株式ファンドには666億ドルが流入した(ETFには735億ドル流入し、共同ファンドは68億ドル流出)、現金は4億ドル流入し、金は2億ドル流入し、暗号通貨は11億ドル流出し、債券は74億ドル流出した。これは2025年4月以来初めてのことである。
項目別に見ると、新興市場の債券は75億ドル流出し、2020年4月以来の最大である。投資適格債は7億ドル流出し、2ヶ月ぶりの初めてのことである。TIPSは2200万ドル流出し、2026年1月以来初めてである。ヨーロッパ株は15億ドル流入し、2026年2月以来の最大である。日本株は42億ドル流出し、2026年5月以来の最大である。米国成長型ファンドは91億ドル流入し、2024年12月以来の最大である。テクノロジーファンドは54億ドル流入し、8週連続の流入である。
アメリカ銀行のプライベートクライアント管理資産は4.6兆ドルで、株式の配分は65.7%、債券は17.7%、現金は9.4%であり、依然として株式を増やしている:株式ETFのシェアは過去4週間で1.1%増加し、年内で9.5%増加している。過去4週間、プライベートクライアントは銀行ローン、TIPS、高利回り債ETFを購入し、公益事業、選択消費、エネルギーETFを売却している。
2026年全体で、グローバル株式ファンドの年換算流入は1.5兆ドルの記録を樹立し、グローバル債券は9090億ドル流入し、米国株は7510億ドル、米国大型株ファンドは6690億ドル、投資適格債は4430億ドル、米国国債は2430億ドル、テクノロジーファンドは2290億ドル、韓国株は790億ドル流入した。消費関連ファンドは200億ドルの記録的な流出を記録した。
11月のファンドマネージャー調査では、投資家の2027年に対する期待は:グローバル経済のソフトランディング、インフレの低下、AI資本支出の成長率の鈍化である。ポジションは株式、大宗商品、新興市場、医療、工業に強気で、現金、債券、REIT、消費、エネルギーに弱気である。彼らは最もパフォーマンスの良い資産クラスは国際株(36%)と米国株(24%)であり、最も良い株式市場はナスダック(21%)とMSCI新興市場(21%)であり、最も良い通貨は円(42%)であると考えている。2027年末の目標値について、調査の中央値は10年物米国債の利回り4.9%、ユーロ対ドル1.12、S&P 500指数7926ポイント、金4341ドル/オンスである。
アメリカ銀行の態度は待つことである。もしソフトランディングが実現し、インフレがより低く、雇用が安定し、生産性が向上することが来年春に見えるようになれば、1株当たり利益の成長率が10%以上維持されるなら、S&P 500の等重み指数16倍、中型株15倍、MSCI ACWI(米国を除く)12倍の評価は驚くべきものではなく、その時には「利上げ」から「利下げ」に物語が転換するのを待って、周期的な「C」字頭資産:暗号通貨、チップ、銅、消費、アパートを買う必要がある。それ以前に、元本を守り、「恐怖」がより明確に浮上するのを待つ。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。