중금: "솜사탕" 시대의 미국 AI
 핵심 관점

 중금은 미국 AI 산업이 "금융 솜사탕" 시대에 접어들었다고 보고 있으며, 자본 지출이 빠르게 증가하고 기업 자금 조달이 운영 현금 흐름에서 외부 채무 자금 조달로 점차 전환되고 있다고 언급했습니다. 사모 신용 및 자산 증권화도 중요한 자금 출처가 되고 있습니다. 과거의 인터넷 거품과 부동산 금융화 시기에 비해 현재 AI 금융화는 아직 초기 단계에 있지만, 유가 상승, 금리 인상 위험 및 자금 조달 조건의 긴축은 여전히 단기 유동성 변동성을 악화시킬 수 있습니다.
본 문서 출처: 중금; 저자: 장문랑, 황아동, 주팡
최근 두 달 동안 미국 주식 시장은 큰 변동성을 보였으며, 다른 지역에도 영향을 미쳤습니다. 미국 주식 시장의 변동성은 통화 정책 변화의 영향과 AI 분야의 자본 지출 지속성에 대한 시장의 우려가 복합적으로 작용하고 있으며, 전자는 후자를 더욱 악화시키고 있습니다. 간단히 말해, 올해 미국 AI 분야의 몇몇 대기업 자본 지출이 빠르게 증가했으며, 내년에는 증가 속도가 올해보다 느릴 수 있지만 여전히 빠를 것입니다. 그러나 한편으로 AI 기업의 수익은 큰 불확실성에 직면해 있으며, 운영 현금 흐름은 자본 지출과 비슷한 수준에 이르렀고, 일부 기업은 자본 지출을 지원하기 위해 채권 발행을 시작했습니다. 미국 국채 수익률 상승은 시장의 우려를 더욱 가중시켰습니다: 수익이 불확실한 상황에서 자본 지출을 어떻게 유지할 것인가, 이는 시장이 일반적으로 관심을 가지는 주제입니다.
차트 1: 미국 AI 기업 자본 지출과 운영 현금 흐름 비슷함
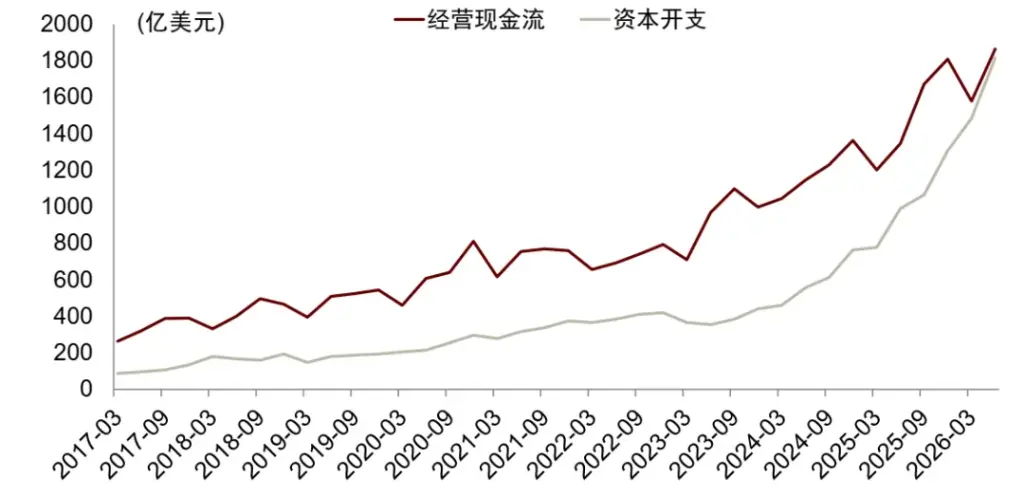
주: 차트의 데이터는 마이크로소프트, 아마존, 구글, 메타, 오라클의 합계입니다.
자료 출처: Epoch AI, Bloomberg, iFinD, 중금 회사 연구부
AI는 신흥 산업으로, 기술 돌파구 시점과 상업 수익 증가 속도를 예측하기가 본질적으로 어렵습니다. 우리는 수익에 집중하기보다는 자금 배치의 관점에서 미국 AI 자본 지출의 잠재적 자금 출처를 탐구할 것입니다. 실제로 투자는 수익의 원천이며, 자본 지출이 보장되지 않으면 수익 증가도 지원을 받지 못합니다. 다시 말해, 자본 지출과 수익은 서로 단절된 두 변수이 아닙니다. 따라서 자본 지출의 자금 조달 상황을 논의하는 것은 수익 전망을 판단하는 데에도 도움이 됩니다.
우리는 먼저 AI 산업의 속성에서 출발하여 이 산업이 자금을 유치하는 데 있어 어떤 장점이 있는지 분석합니다. 두 번째 부분에서는 1990년대 이후 미국 사회의 자금 공급 변화에 대해 분석합니다. 구체적으로, 우리는 미국의 "금융화"가 어떻게 유동성을 재구성했는지 분석합니다. "금융화"는 통일된 정의가 없으며 그 표현도 복잡하지만, 우리는 적어도 AI 자금 조달 분석에 의미 있는 두 가지 점이 있다고 생각합니다. 거시적 관점에서 금융화는 광의의 유동성과 GDP 비율이 상승하는 것을 의미하며, 쉽게 말해 사회의 "돈"이 점차 증가하고 있음을 나타냅니다. 미시적 관점에서 금융화는 새로운 금융 상품의 수와 종류가 증가하는 것을 의미합니다. 금융 상품(예: 파생상품)은 자금을 "활"하게 만들고 자산의 유동성을 높입니다. 물론 거시적 측면과 미시적 측면은 단절된 것이 아니며, 금융 상품 수의 증가 자체가 거시적 유동성 증가를 초래할 수 있습니다.
케임브리지 대학교 킹스 칼리지 학장, Financial Times의 선임 기자인 질리안 테트는 "금융 솜사탕 시대에 오신 것을 환영합니다"에서 미국 금융화 현상을 쉽게 설명하고 금융 "솜사탕"이라는 용어의 출처를 회고했습니다. 따라서 우리는 금융 "솜사탕"이라는 비유적인 표현을 빌려 미국 금융화를 근사적으로 지칭해 보겠습니다.[1]
비록 미국이 2008년 서브프라임 모기지 위기 이후 금융 규제를 강화했지만, 특히 은행에 대한 규제를 강화했지만, 전반적으로 금융화 현상은 뚜렷하게 역전되지 않았습니다. 이러한 기초 위에서 우리는 1990년 이후 미국의 두 차례 버블 붕괴 전의 금융화를 회고합니다: 1990년대의 인터넷 금융화와 서브프라임 위기 이전의 부동산 금융화. 우리는 현재 미국 AI 산업의 금융화가 처한 단계와 현재 미국 AI 분야가 직면할 수 있는 유동성 위험을 분석합니다.
AI: 기술 속성과 "부동산 유사 속성" 모두 보유
우리는 AI가 기술 속성과 "부동산 유사 속성"(고정 자산 비율이 높음)을 모두 가지고 있다고 생각하며, 이는 주식 자금 조달과 채권 자금 조달(담보 대출)을 통해 모두 가능하다는 것을 의미합니다.
AI의 기술 속성은 더 이상 설명할 필요가 없으며, 기술 발전과 생산성 향상이 인터넷 기업보다 더 빠른 것으로 보입니다. 그 중 하나의 예는 AI가 노동력에 대한 의존도가 인터넷 기업보다 낮아, 심지어 노동력을 대체할 수 있다는 점입니다. 중간 데이터에 따르면, 2022년 ChatGPT 출시 이후 미국 통신 및 컴퓨터 산업의 비농업 고용은 소폭 6% 감소했습니다. 반면, 1995년 8월 미국 넷스케이프의 상장(미국 인터넷 버블의 시작)부터 2000년 3월 미국 인터넷 버블 붕괴까지 통신 및 컴퓨터 산업의 비농업 고용은 60% 이상 증가했습니다.
차트 2: 인터넷 혁명 시대와 AI 시대의 미국 통신, 컴퓨터 산업 고용 추세 차별화
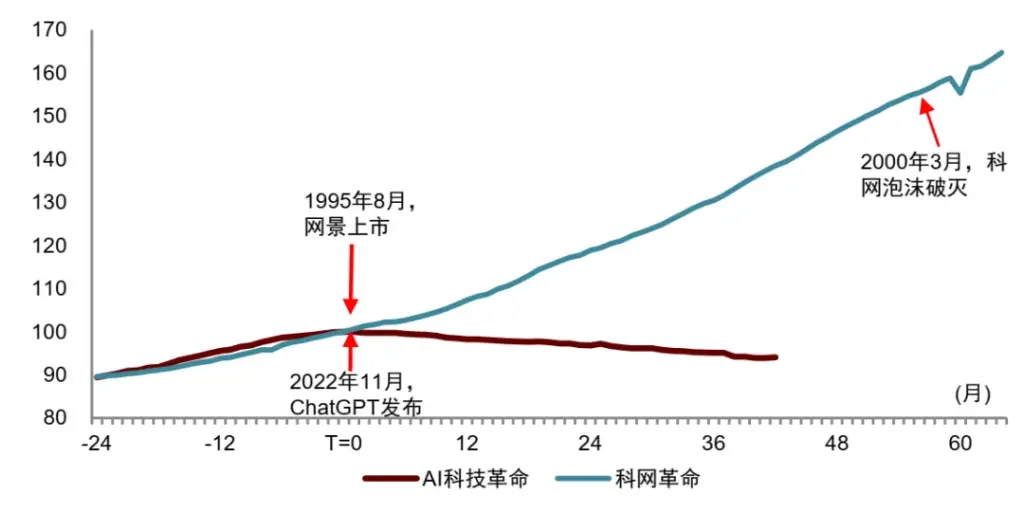
주: AI 기술 혁명은 ChatGPT 출시(2022년 11월)를 T=0으로, 인터넷 혁명은 넷스케이프 상장(1995년 8월)을 T=0으로 설정합니다. 비농업 고용은 통신, 데이터 처리, 컴퓨터 시스템 설계 산업을 포함하며, 데이터는 표준화 처리되었습니다.
자료 출처: iFinD, 중금 회사 연구부
미시적 데이터에 따르면, 2021년 구글, 마이크로소프트, 메타 세 회사의 노동 밀도(직원 수와 고정 자산 비율) 지수를 평균 100으로 설정했을 때, 2019년 해당 지수는 109였고, 2025년에는 37로 감소했습니다. 구체적으로, 고정 자산 지수는 2021년 100에서 2025년 306으로 상승했지만, 직원 수 지수는 112로만 증가했습니다.
차트 3: 세 개의 미국 대형 기술 회사의 노동 밀도
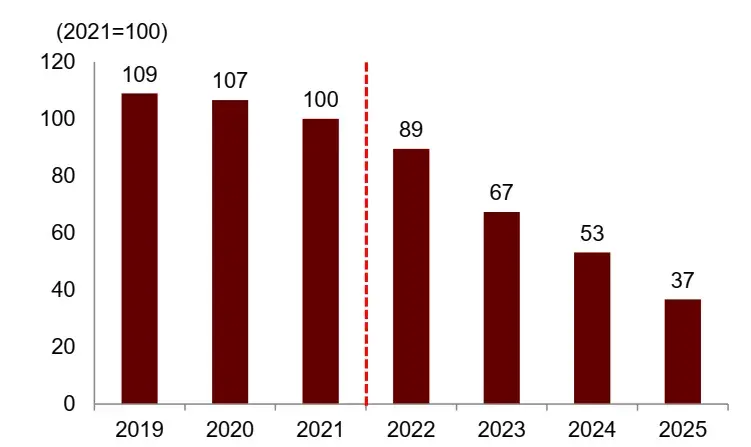
주: 차트의 대형 기술 회사에는 구글, 마이크로소프트, 메타가 포함됩니다. 노동 밀도는 직원 수/고정 자산으로 측정됩니다.
자료 출처: iFinD, 중금 회사 연구부
차트 4: 세 개의 미국 대형 기술 회사의 고정 자산 증가가 직원 수 증가보다 빠름
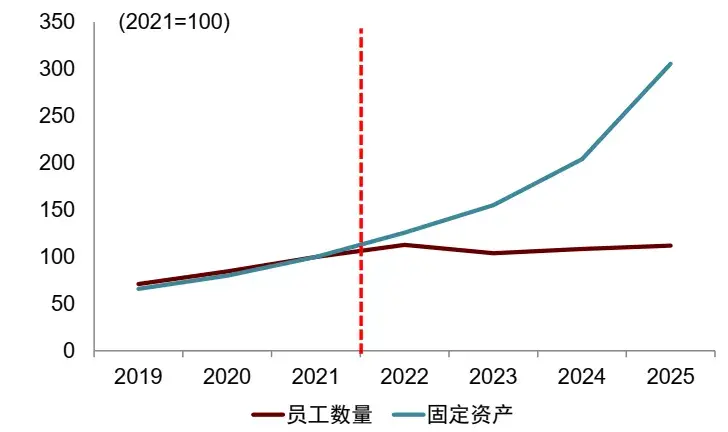
주: 차트의 대형 기술 회사에는 구글, 마이크로소프트, 메타가 포함됩니다.
자료 출처: iFinD, 중금 회사 연구부
인터넷 혁명 시대에 마이크로소프트를 예로 들면, 고정 자산 투자와 직원 수가 동시에 증가했으며, 직원 수 증가가 더 빨라 노동 밀도가 상승했습니다. 2000년 인터넷 버블이 붕괴된 이후에도 기업의 노동 밀도는 여전히 상승하고 있었습니다. 1995년 마이크로소프트의 노동 밀도 지수를 100으로 설정했을 때, 2000년에는 138, 2005년에는 174로 further 상승했습니다. 구체적으로, 직원 수 지수는 1995년 100에서 2000년 220, 2005년 343으로 증가했습니다. 같은 기간 고정 자산 지수는 100에서 197로 상승했습니다.
차트 5: 마이크로소프트의 노동 밀도 추세 (1995-2005)
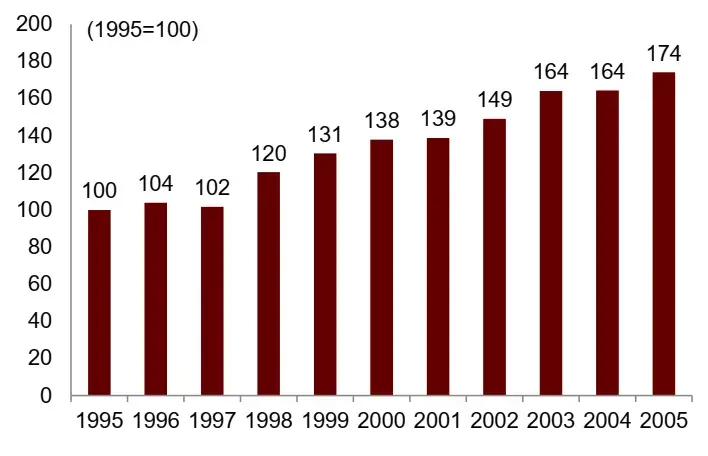
주: 노동 밀도는 직원 수/고정 자산으로 측정됩니다.
자료 출처: iFinD, 중금 회사 연구부
차트 6: 마이크로소프트 직원 수와 고정 자산 추세
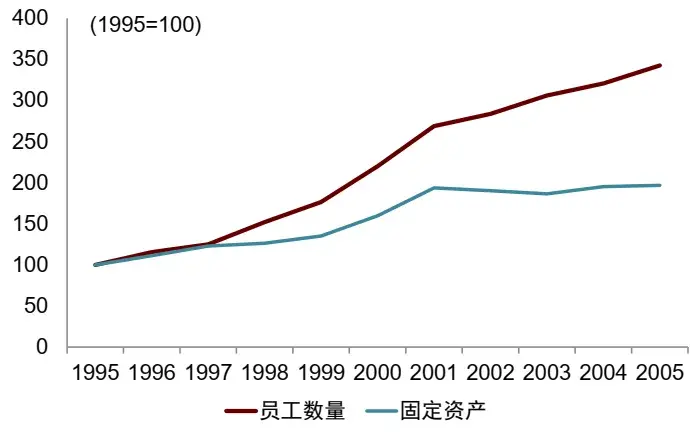
자료 출처: iFinD, 중금 회사 연구부
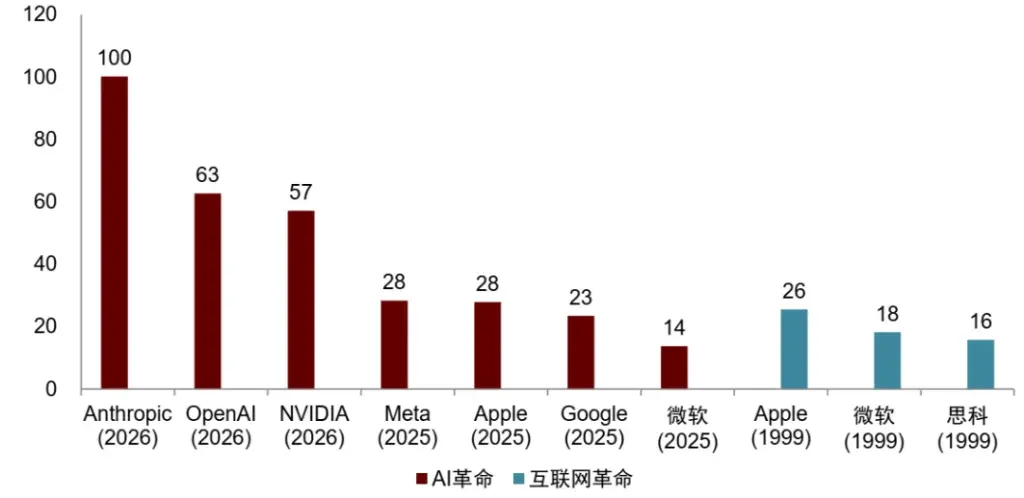
인플레이션 조정 후 1인당 수익을 보면, 현재 AI 회사는 전통적인 인터넷 회사의 2배 이상이며, 이는 AI 회사의 효율성이 더 높음을 반영합니다. 예를 들어, 2026년 Anthropic의 1인당 수익과 미국 1인당 GDP 비율은 약 100배에 달하며, OpenAI와 엔비디아는 각각 63배와 57배일 것으로 예상됩니다. 2025년 메타, 애플, 구글, 마이크로소프트의 해당 비율은 각각 28배, 28배, 23배, 14배입니다. 1999년 애플, 마이크로소프트, 시스코의 비율은 각각 26배, 18배, 16배였습니다.
차트 7: 기술 회사 1인당 수익/미국 1인당 GDP 비율
자료 출처: iFinD, Epoch AI, 중금 회사 연구부
미국 AI 기업이 "부동산 유사 속성"을 가지고 있다고 말하는 이유는 고정 자산 비율이 높기 때문입니다. 예를 들어, 현재 마이크로소프트, 알파벳, 아마존, 메타, 오라클 다섯 개 클라우드 공급자의 고정 자산과 총 자산의 평균 비율은 40%를 초과하며, 월마트, 엑슨모빌, 프록터 앤 갬블, 캐터필러 네 개 전통 기업의 현재 고정 자산 비율은 평균 37%입니다. 마이크로소프트, 시스코, 아마존, 월드컴, 루센트 인터넷 혁명 시대 기업(이하 인터넷 기업)의 2000년 고정 자산 비율은 평균 15%였습니다. 고정 자산 중 마이크로소프트와 메타의 토지 및 건물 비율은 각각 46%와 37%, 오라클은 40%, 구글은 가장 낮은 11%입니다. 이들 기업의 소프트웨어 및 하드웨어 자산과 장비 자산의 고정 자산 비율은 각각 47%, 38%, 49%, 41%, 56%입니다.
차트 8: 현재 AI 기업 고정 자산 비율이 높음
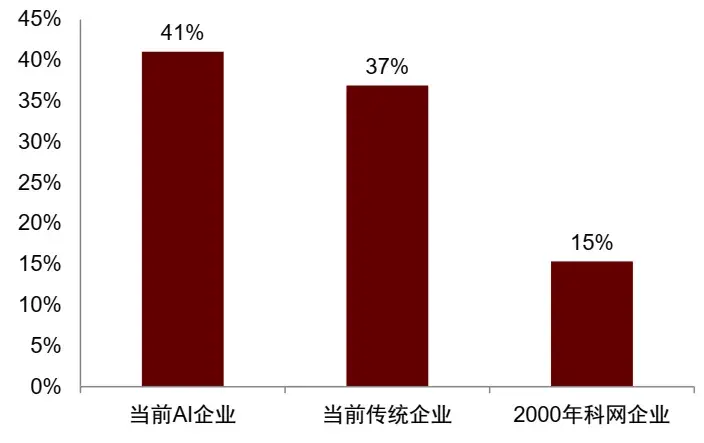
주: 각 그룹은 샘플 회사별로 비율을 계산한 후 간단히 평균합니다. AI 기업에는 마이크로소프트, 알파벳, 아마존, 메타, 오라클이 포함되며; 전통 기업에는 월마트, 엑슨모빌, 프록터 앤 갬블, 캐터필러가 포함됩니다; 인터넷 기업에는 마이크로소프트, 시스코, 아마존, 월드컴, 루센트가 포함됩니다. AI 기업은 최신으로 확인 가능한 2026년 2분기 보고서 또는 연례 보고서를 사용하며, 전통 기업은 최신 연례 보고서를 사용합니다; 인터넷 기업은 FY2000 연례 보고서를 사용합니다.
자료 출처: iFinD, Wind, Bloomberg, 중금 회사 연구부
차트 9: 다섯 개 미국 AI 회사의 고정 자산 분해
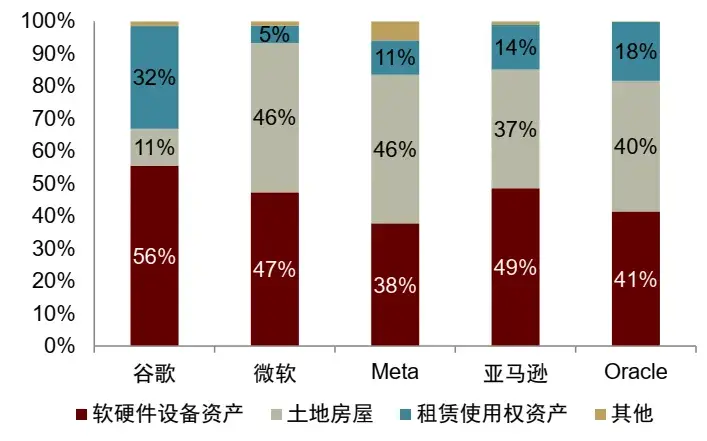
주: 최신으로 확인 가능한 2026년 2분기 보고서 또는 연례 보고서를 사용합니다.
자료 출처: iFinD, Wind, Bloomberg, 중금 회사 연구부
동적으로 보면, 이들 회사의 고정 자산이 총 자산에서 차지하는 비율은 2020년 22%에서 2025년 41%로 증가했으며, 그 다섯 개 인터넷 기업의 고정 자산 비율은 1995년부터 2000년까지 기본적으로 15%를 유지했습니다.
차트 10: AI 기업 고정 자산 비율 상승
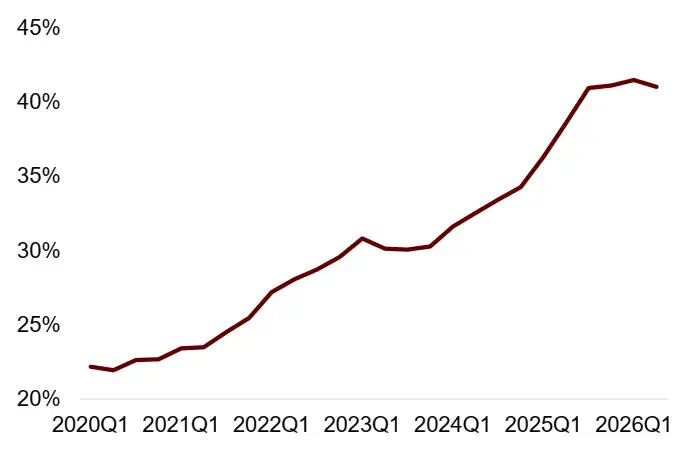 주: 각 그룹은 샘플 회사의 비율을 먼저 계산한 후 간단히 평균합니다. AI 기업에는 마이크로소프트, 알파벳, 아마존, 메타, 오라클이 포함됩니다.
자료 출처: iFinD, Wind, Bloomberg, 중금회사 연구부
도표 11: 기술 인터넷 기업의 고정 자산 비율은 기본적으로 변하지 않음
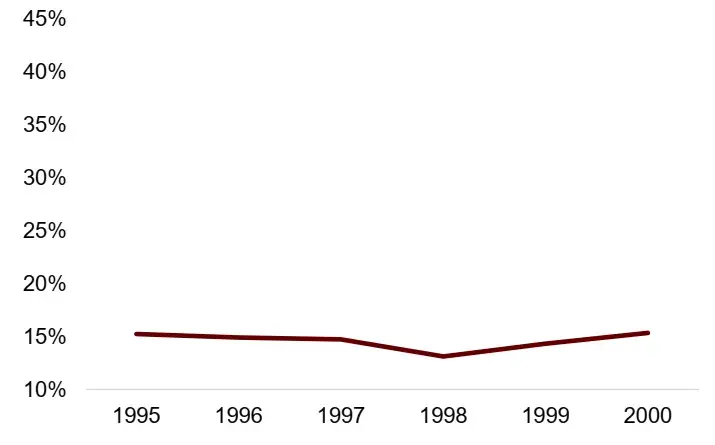
주: 각 그룹은 샘플 회사의 비율을 먼저 계산한 후 간단히 평균합니다. 기술 인터넷 기업에는 마이크로소프트, 시스코, 아마존, 월드컴, 루센트가 포함됩니다.
자료 출처: iFinD, Wind, Bloomberg, 중금회사 연구부
금융화가 유동성을 높임
금융화는 통일된 정의가 없습니다. 우리는 Epstein(2005)의 정의를 인용할 수 있습니다: 금융의 목적, 금융 시장, 금융 주체 및 금융 기관이 국내 및 국제 경제 운영에서 점점 더 중요한 역할을 한다는 것입니다[2]. 이 정의는 자원 배분에서 금융의 역할이 증가하고 있음을 내포하고 있습니다.
다양한 학파는 금융화의 동인에 대해 다르게 생각합니다[3]. 신마르크스주의는 70년대 이후 자본주의 실물 투자 수익률이 하락하고 과잉 자본이 금융 투기로 유입되는 것이 자본주의 금융화의 주요 원인이라고 주장합니다. 포스트 케인스주의는 기업 지배구조가 주주 가치를 우선시하게 되어 기업이 실물 투자를 줄이고 주식 매입 및 금융 자산 배분을 늘리게 되며, 결과적으로 금융 투자가 실물 자본 축적을 압박한다고 봅니다. 반면 신고전주의는 금융 자유화와 자산 증권화가 자산 유동성을 높이고 자원 배분을 최적화하여 경제 발전의 진전을 가져온다고 주장합니다. 다양한 이론 학파가 금융화의 발전을 다르게 이해하지만, 로유(2017)는 브레튼 우즈 체제가 붕괴되고 세계가 순수 신용 화폐 제도로 진입한 것이 금융화의 조건을 만들었다고 봅니다. 구체적으로 그는 지불 매체 측면에서 실물 현금 비율이 크게 감소하고 거래가 계좌 숫자 이체로 변하며 거래 비용이 감소하고 거래 규모가 증가한다고 언급합니다. 가치 저장 측면에서 다양한 금융 자산이 "준 화폐"의 가치 저장 기능을 수행하며, 광의 화폐의 경계가 더욱 넓어졌습니다.[4]
금융화의 주요 표현은 다음과 같은 몇 가지 측면이 있습니다[5]: (1) 광의 유동성이 더욱 풍부해짐. 예를 들어, 광의 유동성과 GDP 비율이 상승하고, 금융 부문의 이익 비율이 증가하며, 금융 부문의 규모가 상대적으로 더 빠르게 성장합니다. (2) 저유동 자산이 고유동 자산으로 변함. 다양한 신형 금융 도구가 등장하고, 증권화가 비유동 자산을 유동 자산으로 전환하여 금융 거래 규모가 크게 증가합니다. (3) 자본 이익의 획득이 점점 더 금융 경로에 의존하게 되고, 실물 거래 및 상품 생산보다는 투자 수익에 더 의존하게 됩니다. (4) 자본 시장형 금융 시스템의 발언권이 지속적으로 확대됩니다. 예를 들어, 주식 시장/GDP, 부채/GDP 비율이 지속적으로 상승하고, 은행 신용/GDP 비율이 하락합니다. (5) 기업 지배구조에서 주주 가치를 더욱 중시합니다. 예를 들어, 미국 주식 시장에서 주식 매입이 증가합니다.
거시적 측면에서 보면, 1990년대 중반 이후 미국의 광의 유동성과 GDP 비율이 상승 추세를 보이며, M2와 GDP 비율보다 약 20% 포인트 높습니다. 금융 위기 이후 미국은 금융 규제를 강화하였고, 미국 은행 부문의 대출 업무는 상대적으로 둔화되었지만, 미국 은행 자산/GDP 비율은 축소되지 않았으며, 은행 부문의 비대출 업무는 계속 확장되었습니다.
도표 12: 미국의 광의 유동성과 GDP 비율 상승
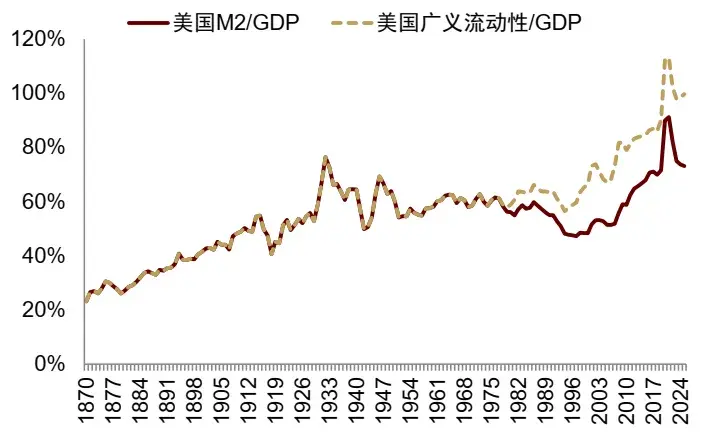
주: 광의 유동성은 M2+화폐 시장 펀드를 사용합니다.
자료 출처: iFinD, Jordà-Schularick-Taylor Macrohistory Database, 중금회사 연구부
도표 13: 미국 은행 자산과 GDP 비율은 축소되지 않음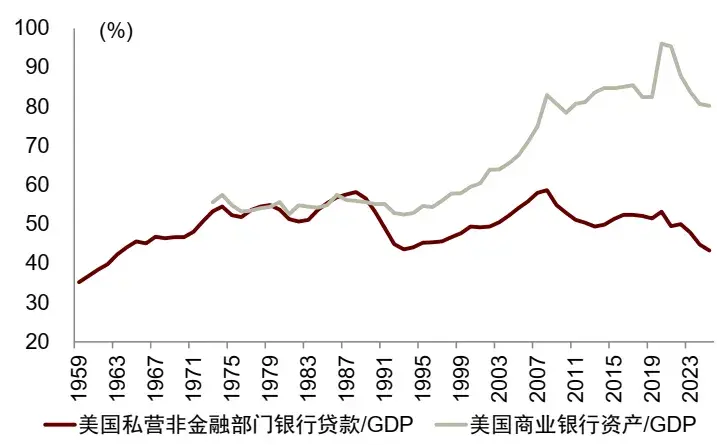
자료 출처: iFinD, 중금회사 연구부
미시적 측면에서 보면, 새로운 금융 제품이 지속적으로 등장하고 있습니다. 1985-2014년 동안 미국 비금융 기업의 증권 발행 데이터는 금융 제품의 종류가 지속적으로 확장되고 있음을 보여줍니다. 1985년 시장에서 사용 가능한 금융 제품은 약 150종이었으나, 2014년에는 751종으로 증가하였고, 600종 이상의 새로운 제품이 추가되었습니다. 비금융 기업은 새로운 금융 제품을 통한 자금 조달 비율이 증가하였으며, 2010-2014년 기간 동안 비율이 50%를 초과하였습니다.
도표 14: 미국 비금융 기업의 자금 조달 방식
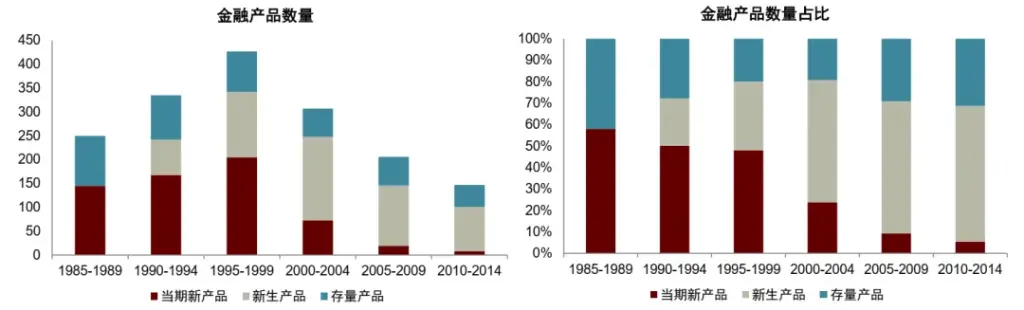
주: 왼쪽 그림은 1985-1989년부터 2010-2014년까지 각 시기의 다양한 금융 제품의 총 수량을 보여줍니다. 막대 그래프는 금융 제품을 세 가지 범주로 나눕니다: (1) 기존 제품(Old): 1985년 이전에 출시된 제품; (2) 당기 신제품(New-Entrants): 당기에 새로 출시된 제품; (3) 신생 제품(New-Young): 1985년 이후 출시되었지만, 최초 발행이 이전 시기에 발생한 제품. 오른쪽 그림은 1985-1989년부터 2010-2014년까지 각 시기의 자금 조달 총액의 변화를 보여줍니다. 막대 그래프는 자금 조달 규모를 기존 제품, 당기 신제품 및 신생 제품의 발행 자금 조달액으로 세분화합니다.
자료 출처: Ana Babus, Matias Marzani, and Sara Moreira, "The Rise of Specialized Financial Products," NBER Working Paper 34594 (2025), 중금회사 연구부
또 다른 지표들도 참고할 가치가 있습니다. 예를 들어, 미국의 공동 펀드, 선물 및 옵션 계약 수가 지속적으로 증가하고 있습니다. 2025년 활성 선물 및 옵션 계약 수가 크게 증가한 것은 사건 계약(event contracts)의 증가 때문이며, Kalshi, ForecastEx와 같은 사건 예측 플랫폼의 계약 수가 크게 증가하였습니다. 사건 계약은 특정 사건의 발생 여부나 그 결과를 기초로 하는 파생 계약으로, 예측 시장(prediction markets)에서 흔히 사용되며, 경제 지표, 금융 시장, 날씨, 정치 등의 사건을 포함할 수 있습니다. 2024년 미국 대선 이후, 예측 시장은 엄청난 유입을 얻어 사건 계약의 성장을 촉진하였습니다.
미국의 기술 인터넷 및 부동산 금융화 경험
미국은 1980년대 이후 두 번의 금융화 가속 경험이 있습니다. 하나는 1990년대의 기술 인터넷 금융화이고, 다른 하나는 2000년대 이후의 부동산 금융화입니다. 1990년대 기술 인터넷 금융화는 미국의 벤처 캐피탈(VC) 급증과 주식 자금 조달 열풍으로 나타났으며, 자금 사용 방식을 증가시켜 자금이 유동할 수 있도록 하였습니다. 이 단계에서 금융화의 중요한 동인 중 하나는 연금 투자 제약의 완화로, VC 발전을 촉진하고 IPO를 통해 퇴출 경로를 제공하여 VC 자금을 방출하고 더 많은 자금을 유치하게 되었습니다. 2000년대의 미국 부동산 금융화는 새로운 유동성을 창출하고 유동성 사용 방식을 증가시켰으며, 주로 증권화를 통해 부동산 대출 기관이 자본금을 방출하고 자산 부채 제약을 극복하여 더 많은 대출을 형성하고 새로운 유동성을 창출하는 방식으로 나타났습니다. 증권화는 더 많은 금융 기관이 부동산 금융화에 참여하도록 하여 자금 사용 방식을 다양화하였습니다.
미국 기업의 주식 자금 조달 방식에는 사모 주식 자금 조달과 공개 주식 자금 조달이 포함됩니다. 초기 단계에서는 주로 사모 주식 자금 조달을 통해 이루어지며, 성장 단계 이후에는 공개 주식 자금 조달 방식을 통해 이루어집니다. 1979년 이후 미국은 연금의 투자 제한을 완화하여 VC의 급격한 성장을 촉진하였습니다. VC는 "담보가 없는 인터넷 스타트업"을 비교적 쉽게 자금을 조달할 수 있는 기업으로 변모시켰고, IPO는 퇴출 경로를 제공하여 주식 점유 자금을 방출하고 새로운 투자를 형성하게 하였습니다. IPO 퇴출은 또한 VC가 더 많은 자금을 유치하는 데 도움을 주었습니다.
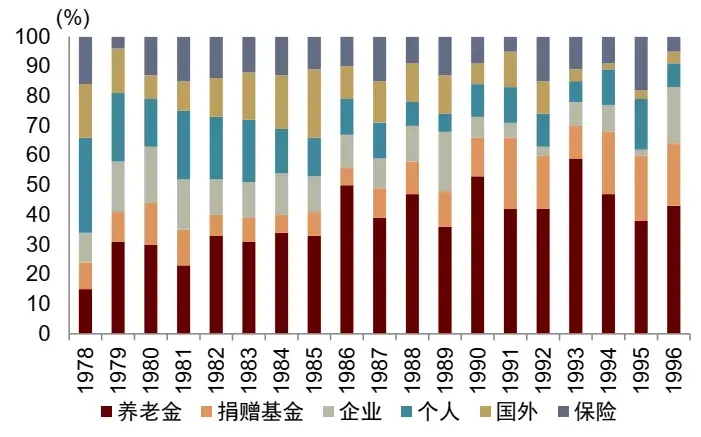
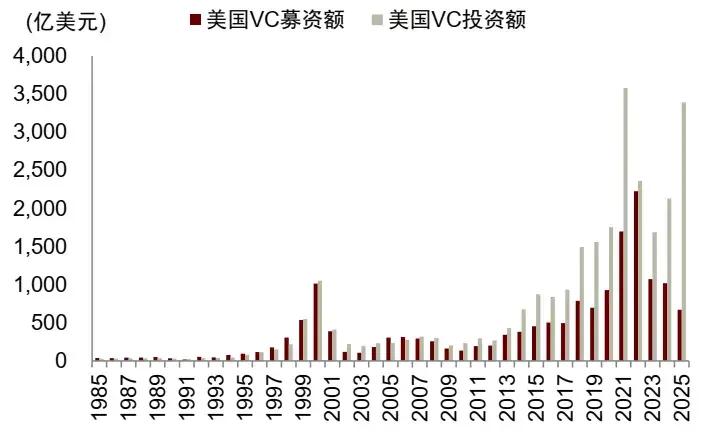
구체적으로, 1979년 이전에 《직원 퇴직 소득 보장법》(Employee Retirement Income Security Act of 1974)의 "신중한 사람 규칙(Prudent-Man Rule)"은 미국 연금이 스타트업 기업에 투자하는 것을 제한하였습니다. 1979년 미국 노동부는 "신중한 사람 규칙"에 대한 명확한 해석을 제공하였으며, 연금이 투자 판단을 할 때 전체 포트폴리오의 위험 분산 효과를 고려해야 하며, 더 이상 각 프로젝트가 반드시 낮은 위험을 가져야 한다고 요구하지 않았습니다. 개혁 이후 연금은 위험 투자에 대한 배분을 늘릴 수 있게 되었고, 기관 LP가 대규모로 진입하여 미국 VC 산업의 자금 출처 구조를 깊이 변화시켰습니다. 미국 VC의 신규 규모와 투자액은 크게 증가하였습니다. 미국 VC 자금 출처를 보면, 1978년에는 약 15%가 연금에서 왔으나, 1990년에는 약 53%가 연금에서 왔습니다. 미국 VC의 모금액과 투자액도 1990년대에 빠른 성장을 보이기 시작하였습니다.
도표 15: 미국 VC 자금 출처
자료 출처: Gompers & Lerner. 1998. What Drives Venture Capital Fundraising?, Nicole R. Onorato. 1997. Trends in Venture Capital Funding in the 1990s, 중금회사 연구부
도표 16: 미국 VC 모금액과 투자액
자료 출처: National Venture Capital Report 2013&2023&2025, 중금회사 연구부
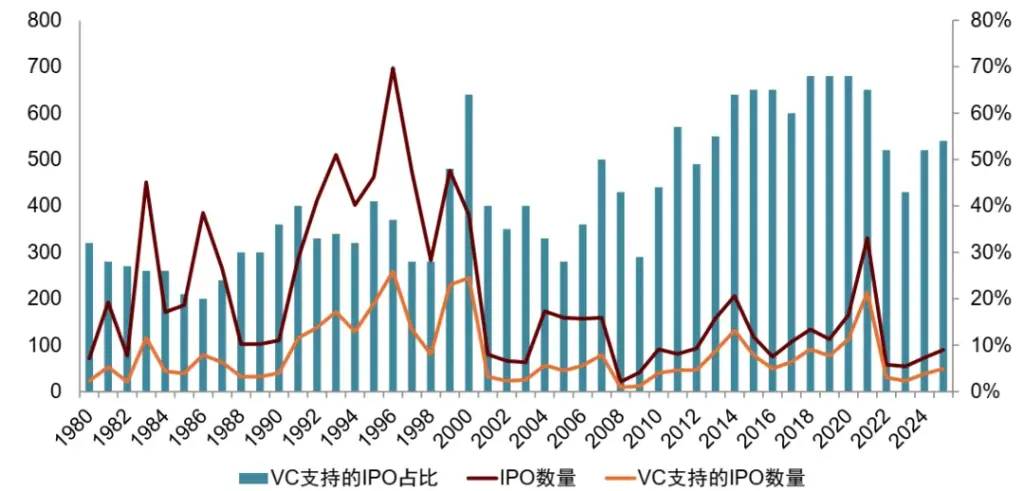
자금이 VC로 유입된 후, VC는 실물 담보가 부족한 인터넷 스타트업을 위해 주식 자금 조달 경로를 개척하였습니다. 인터넷 스타트업은 일반적으로 자산이 적고 무형 자산이 많으며, 현금 흐름이 부정적이고 안정적인 이익이 없으며, 은행 담보가 부족하여 전통적인 경로로 자금을 조달하기 어려워 주식 자금 조달만 가능하였습니다. 1990년대에는 미국의 IPO 수가 증가하고, VC가 지원하는 IPO 비율이 상승하여 주식 자금 조달이 크게 증가하였습니다.
도표 17: 1990년대 이후 미국 VC 지원 IPO 증가
 자료 출처: Jay R. Ritter IPO Data, 중금회사 연구부
더 나은 퇴출을 위해, 1990년대 말 미국 IPO는 대폭 할인된 가격으로 발행되었으며, 특히 기술주가 더 많은 투자자 참여를 유도하기 위해 그러했습니다. 새로 설립된 역사적 성과가 적은 벤처 캐피탈은 투자 기업의 IPO를 추진할 강한 동기를 가지고 있으며, 높은 IPO 할인율을 수용하고 IPO 첫날의 폭등을 이용해 성공적인 퇴출 사례를 만들어 LP에게 성과를 보여주고 다음 VC 펀드 모집을 용이하게 합니다. 1990년대 후반 IPO 퇴출 수익률은 매우 고무적이었으며, 이는 LP가 VC에 대규모로 자금을 출자하도록 자극했습니다. 그러나 IPO 발행량이 증가함에 따라 상장 기업의 평균 품질은 하락했습니다. VC가 지원하는 상장 기술 기업의 평균 연령은 9년(1991년)에서 4년(1999년)으로 감소했습니다.
2000년 이후 미국 부동산 금융화는 파생상품을 통해 기존 자산을 활성화하고, 광의의 통화 확장을 촉진하며, 채권 금융과 밀접하게 관련되어 있습니다. 다양한 금융 기관은 자산 유동화를 통해 부동산 자산을 거래 가능하고 담보 가능하며 레버리지 가능한 금융 자산으로 전환하여 부동산 시장과 자본 시장, 은행 시스템 및 그림자 은행 시스템을 연결합니다. 주택 담보 대출 MBS의 주요 역할은 기존 신용 자산을 활성화하여 기존 통화의 유동성을 높이고 통화 유통 속도를 증가시키는 것입니다. 동시에 은행이 자금을 회수한 후 가계에 신규 대출을 지속적으로 발급할 수 있으며, 상업은행 신용 파생 메커니즘을 통해 광의의 통화 확장을 가져옵니다.
기존 자산을 활성화하는 방법에는 신용 강화, 재유동화, 담보 대출에 "보험"을 추가하는 것 등이 포함되어 원래 "유동"하기 어려운 자산을 "유동" 가능한 자산으로 변환합니다. 신용 강화(Credit enhancement)에는 약 세 가지 방법이 있습니다: (1) 신용 분층(Tranching), 담보 대출을 다양한 위험 등급의 증권으로 전환하여 다양한 투자자의 요구를 충족합니다; (2) 초과 담보(Over‑collateralization): 자산 풀의 규모가 외부에 발행된 모든 증권의 원금 총합보다 크며, 초과된 자산이 손실을 흡수하는 데 사용됩니다; (3) 초과 이자율(Excess spread): 담보 대출 금리가 MBS 금리보다 높아 이자율 차이를 보장합니다.
CDO(담보부 채무 의무)는 서브프라임 대출을 기초 자산으로 하는 MBS를 다시 유동화하고 분층하여 다양한 등급의 증권으로 전환합니다. 또한 CDS(신용 부도 스왑)는 담보 대출에 "보험"을 추가하여 유동성을 더욱 향상시킵니다.
데이터에 따르면, 1980년대 이후 미국의 대출/GDP 비율이 크게 상승했으며, 그 중 주택 대출이 가장 많이 증가했습니다. 1995년, 주택 담보 대출과 GDP의 비율은 50%에 미치지 않았으나, 2007년에는 이 비율이 80%를 초과했습니다. 2001년부터 2006년까지 미국의 담보 대출 유동화 비율이 크게 상승했으며, 특히 Alt-A와 서브프라임과 같은 품질이 낮은 담보 대출의 유동화 비율이 빠르게 증가했습니다. 예를 들어, Alt-A 등급 담보 대출의 유동화 비율은 19%(2001년)에서 91%(2006년)로 상승했으며, 서브프라임 등급 담보 대출의 유동화 비율은 46%(2001년)에서 75%(2006년)로 상승했습니다.
미국의 담보 대출 보유자는 은행에서 비은행으로 전환되었습니다. 초기 미국 주택 유동화는 주로 Fannie Mae, Freddie Mac, Ginnie Mae와 같은 정부 지원 기관이 참여했으나, 후기에 점점 더 많은 비정부 지원 기관이 담보 대출 유동화에 참여하기 시작했습니다(투자은행 포함). 유동화 방식으로 정부 지원 기관(예: Fannie Mae, Freddie Mac), ABS 발행자의 보유 비율은 2006년 60%를 초과했습니다.
미국 AI 금융화는 아직 초기 단계에 있습니다
미국의 주요 AI 기업들은 자금 흐름이 부정에서 긍정으로 전환되었으며, 외부 자금 조달로 전환하기 시작했습니다. 미국의 대표적인 AI 기업의 투자 지출/수익 비율은 2020년 약 10.3%에서 2025년 약 32.8%로 상승하였고, 2026년 2분기에는 약 51.7%로 더욱 증가하여 기술 혁명 시기의 높은 수준을 초과했습니다. 투자 지출의 출처에서 AI 기업의 운영 현금 흐름/수익 비율은 40% 이상을 유지하고 있으며, 자금 조달 현금 흐름/수익 비율은 2025년 약 -7%에서 2026년 2분기 약 16.2%로 전환되었습니다.
차트 18: AI 기업 투자 지출 출처
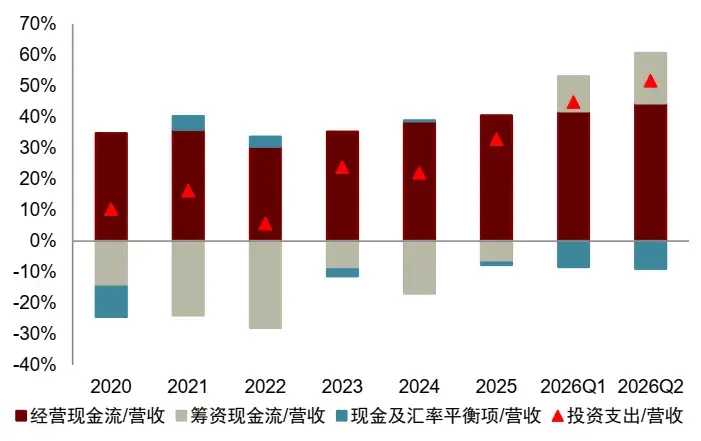
주: 각 그룹은 샘플 회사의 현금 흐름/수익 비율을 각각 계산한 후 간단 평균을 냈습니다. AI 기업에는 Microsoft, Alphabet, 아마존, Meta, 오라클이 포함됩니다. AI 기업 2020-2025는 연례 보고서이며, 2026년 1분기와 2026년 2분기는 해당 분기의 지난 4분기 합계 기준으로 계절적 영향을 줄이기 위해 사용되었습니다.
자료 출처: Wind, Bloomberg, 중금회사 연구부
차트 19: 기술 기업 투자 지출 출처
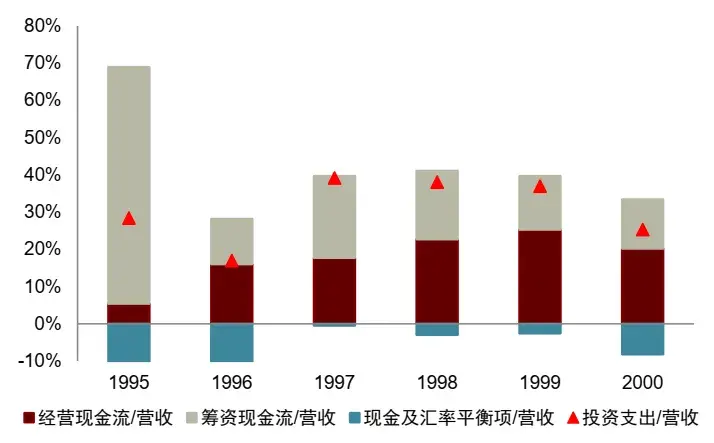
주: 각 그룹은 샘플 회사의 현금 흐름/수익 비율을 각각 계산한 후 간단 평균을 냈습니다. 기술 기업에는 Microsoft, Cisco, 아마존, WorldCom, Lucent가 포함됩니다. 자료 출처: Wind, Bloomberg, 중금회사 연구부
현재 AI 기업의 외부 자금 조달 증가는 주로 채무 금융으로, 주식 금융은 아직 대규모로 시작되지 않았습니다. 2026년 2분기 AI 기업의 자금 조달 현금 흐름 순액/수익 비율은 16.2%로 상승하였으며, 2000년의 기술 기업(13.2%)보다 높습니다. 이 중 순 채무 금융/수익 비율은 21.2%이며, 순 주식 금융/수익 비율은 -3.3%로 축소되었으며, 당시 기술 기업의 채무와 주식 금융은 모두 순유입이었습니다. 비교할 때, 이번 AI 금융 확장은 현재 채무 측면에 더 집중되어 있으며, 주식 금융은 순환매로 나타납니다. 만약 미래에 채권 금융 비용이 상승한다면, AI 기업은 주식 금융으로 전환할 가능성이 있습니다.
차트 20: AI 기업 자금 조달 현금 흐름 출처
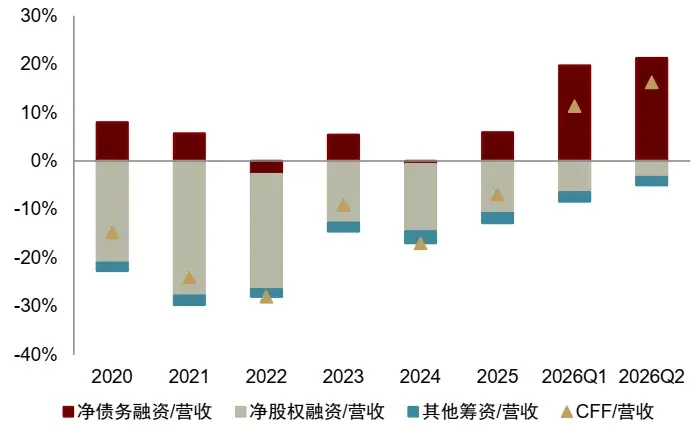
주: 각 그룹은 샘플 회사의 현금 흐름/수익 비율을 각각 계산한 후 간단 평균을 냈습니다. 순 채무 금융 = 채무 증가/발행 - 채무 감소/상환; 순 주식 금융 = 자본 증가/발행 - 자본 감소/재매입 - 지급된 배당금; 기타 자금 조달 = CFF - 순 채무 금융 - 순 주식 금융. AI 기업에는 Microsoft, Alphabet, 아마존, Meta, 오라클이 포함됩니다. AI 기업 2020-2025는 연례 보고서이며, 2026년 1분기와 2026년 2분기는 해당 분기의 지난 4분기 합계 기준으로 계절적 영향을 줄이기 위해 사용되었습니다.
자료 출처: Wind, Bloomberg, 중금회사 연구부
차트 21: 기술 기업 자금 조달 현금 흐름 출처
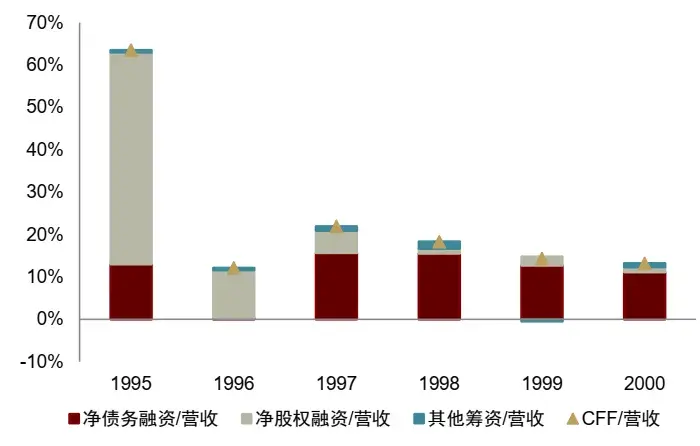
주: 각 그룹은 샘플 회사의 현금 흐름/수익 비율을 각각 계산한 후 간단 평균을 냈습니다. 순 채무 금융 = 채무 증가/발행 - 채무 감소/상환; 순 주식 금융 = 자본 증가/발행 - 자본 감소/재매입 - 지급된 배당금; 기타 자금 조달 = CFF - 순 채무 금융 - 순 주식 금융. 기술 기업에는 Microsoft, Cisco, 아마존, WorldCom, Lucent가 포함됩니다. 기술 기업의 순 주식 금융/수익 1995년 평균은 아마존의 당시 수익 기준이 작았던 영향으로 상당히 높습니다.
자료 출처: Wind, Bloomberg, 중금회사 연구부
Dealogic의 데이터에 따르면, 2026년 6월 기준으로 AI 기업(Alphabet, 아마존, Meta, Microsoft 및 오라클)은 전 세계적으로 1590억 달러의 채권을 발행했으며, 2025년 전체는 1080억 달러, 2024년 전체는 170억 달러에 불과했습니다. 이 다섯 개 AI 기업의 총 부채는 25년 4분기부터 크게 증가하였으며, 26년 2분기 한 분기 동안 2115억 달러가 증가했습니다. 한편, 26년 2분기의 단기 부채 증가가 더 많고, 장기 부채 증가가 둔화되어 기업의 채무 상환 압력이 증가했습니다.
차트 22: 미국 AI 기업 채권 발행량 대폭 증가
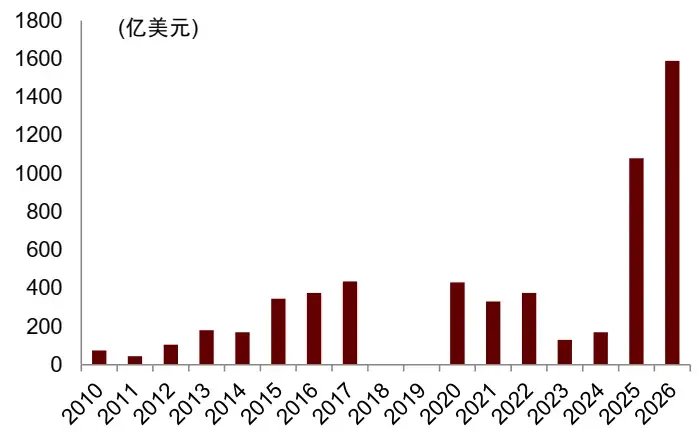
주: 기업 채권 발행 데이터에는 Google, 아마존, Meta, Microsoft, 오라클이 포함됩니다. 기업 채권 발행 2026년 데이터는 2026년 6월 5일 기준입니다.
자료 출처: WSJ, Dealogic, iFinD, Bloomberg, 중금회사 연구부
차트 23: 미국 AI 기업 부채 구성
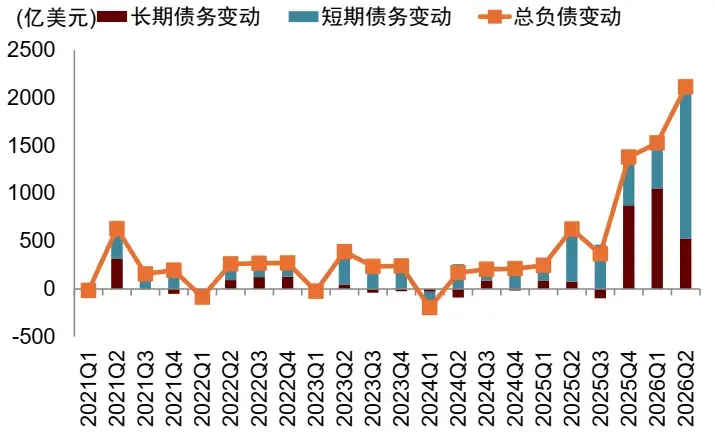
주: AI 기업은 Google, 아마존, Meta, Microsoft, 오라클을 사용합니다.
자료 출처: iFinD, 중금회사 연구부
사모 신용은 미국 AI 기업의 비공식 자금 조달 시스템에서 중요한 자금 출처가 되었습니다. 사모 신용은 전통적인 은행 대출을 대체하여 장기 AI 인프라 투자 지원을 점차적으로 대체하고 있습니다. AI 프로젝트의 투자 규모가 크고 회수 주기가 길기 때문에 전통적인 은행 시스템의 위험 선호도가 제한되어 있으며, Apollo, Ares, Blackstone, Blue Owl과 같은 대형 사모 신용 기관이 주요 자금 제공자가 되었습니다. BIS의 추정에 따르면, 사모 신용이 AI 관련 기업에 대한 대출은 2000억 달러를 초과하여 사모 신용 총량의 거의 8%를 차지하고 있습니다. AI 대출과 관련된 사모 펀드는 현재 약 20%에 달합니다. 사모 신용 자금은 주로 데이터 센터 SPV, CoreWeave와 같은 컴퓨팅 운영자 및 GPU 금융 플랫폼을 통해 유입되어 M7 장기 계약에서 발생하는 안정적인 현금 흐름을 채무 상환 지원으로 활용하여 자금 출처를 은행 시스템에서 비은행 금융 시스템으로 전환하고, 사실상 은행과 유사한 역할을 하고 있습니다.
차트 24: 사모 신용이 미국 AI 기업에 대한 직접 대출 급증
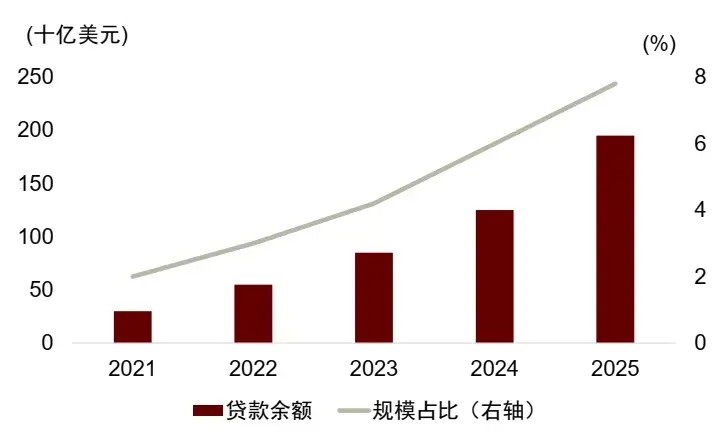
자료 출처: Aldasoro, Iñaki, Sebastian Doerr, and Daniel Rees. Financing the AI boom: from cash flows to debt. No. 120. Bank for International Settlements, 2026. 중금회사 연구부
차트 25: AI 대출 관련 사모 신용 비율 상승
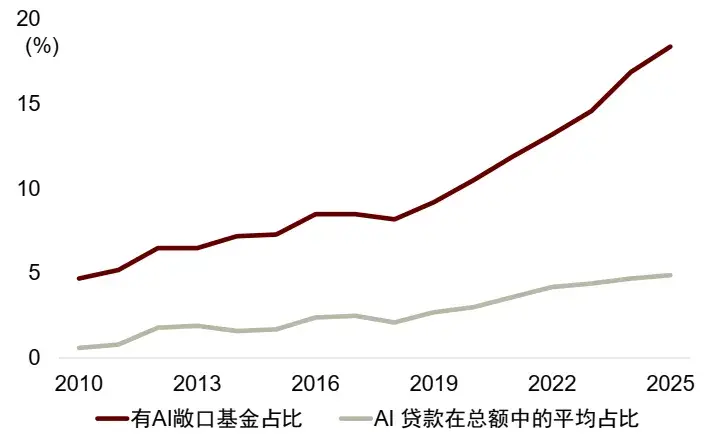
자료 출처: Aldasoro, Iñaki, Sebastian Doerr, Daniel Rees. AI 붐의 자금 조달: 현금 흐름에서 부채까지. No. 120. 국제결제은행, 2026. 중금회사 연구부
현재 AI 기업의 부채 압박은 크지 않으며, 부채 자금 조달에는 여전히 여지가 있다. 미국의 다섯 대 클라우드 컴퓨팅 업체는 운영 현금 흐름이 충분하고, 전체적인 상환 능력이 견고하다. 현금 흐름 이자 보장 배수는 모두 1 이상이며, 가장 낮은 오라클은 약 7배, 그 다음 아마존은 약 48배, 가장 높은 구글은 약 82배이다. 원금 상환 비율은 모두 1 이하로, 오라클은 약 48%, 아마존은 약 12%, 가장 낮은 구글은 약 6%에 불과하다.
차트 26: 미국 다섯 대 클라우드 업체 원금 상환 비율 (부채 원금 및 이자 현재 가치/운영 현금 흐름)
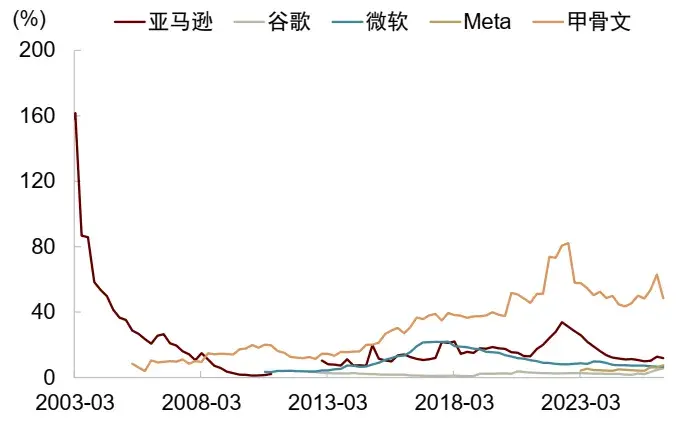
주: BIS 원금 상환 비율 공식에 따라 계산
자료 출처: 블룸버그, 중금회사 연구부
미국 다섯 대 클라우드 컴퓨팅 업체의 유효 이자율은 현재 높지 않으며, 순 현금 보유 상황은 차별화되고 있다. 2026년 2분기, 다섯 대 클라우드 업체의 유효 이자율은 4.9%로 Baa 등급 기업 채권 수익률보다 낮다. 다섯 대 클라우드 업체의 자금 조달 비용은 아직 높지 않으며, 이는 어느 정도 이전의 저금리 환경에서 "고정"된 이자율과 비미국 통화 발행에서 기인한다. 순 현금 보유 상황에서 구글, 마이크로소프트, 메타는 상대적으로 양호하고, 아마존과 오라클은 순 현금이 마이너스이며, 이는 외부 자금 조달에 대한 의존도가 더 높음을 나타낸다.
차트 27: 미국 다섯 대 클라우드 업체 유효 이자율은 아직 높지 않음
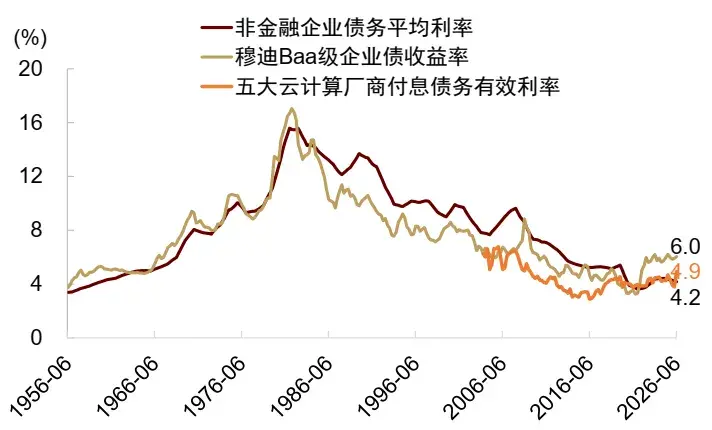
주: 부채 유효 이자율 = 최근 12개월 이자 지출/총 부채
자료 출처: 블룸버그, 중금회사 연구부
자산 유동화는 미국 AI 기업 자금 조달의 다음 단계가 될 수 있다. 장기 임대 및 용량 구매 계약이 계속 누적됨에 따라, 데이터 센터와 컴퓨팅 자산의 안정적인 현금 흐름은 유동화 조건을 갖추기 시작했다. 2024년 초, CyrusOne은 11.75억 달러의 데이터 센터 자산 지원 증권(ABS)을 발행했다[6]; 2025년 3월, Sabey는 3.25억 달러 ABS를 발행했으며, 담보는 미국의 7개 데이터 센터이다[7]; 2025년 5월, Stack은 3.45억 달러 ABS를 발행했으며, 담보는 11개 미국 데이터 센터의 부동산, 임대 및 관련 권리이다[8]; 2025년 9월, QTS는 6억 달러 ABS를 발행했으며, 담보는 피닉스의 데이터 센터이다[9]; 2026년 초, Compass Datacenters는 8.3억 달러의 데이터 센터 ABS를 발행했으며, 기초 자산은 클라우드 업체에 임대하는 컴퓨팅의 장기 계약이다[10]. AI 데이터 센터 대출은 ABS로 포장되어 연금, 보험 자금 등 기관 투자자에게 배포되고 있으며, 이는 부동산 유동화 과정과 유사하다.
미국 AI 기업의 장기 지분 투자는 최근 상승하기 시작했지만, 전체 비율은 높지 않다. AI 기업의 대외 장기 지분 투자는 2025년 이후 상승하여, 2026년 2분기에는 총 자산에서 약 5%를 차지한다. 인터넷 기업에 비해 AI 기업의 장기 지분 투자 비율은 낮아, AI 기업의 지분 금융이 아직 초기 단계에 있음을 보여준다. 또한, 일부 중량 자산 프로젝트를 지분 투자 방식으로 분리하여 초대형 클라우드 업체의 자산 부채표에서 분리하는 것도 리스크 격리의 한 방법이다.
차트 28: 미국 AI 기업 장기 지분 자산 비율
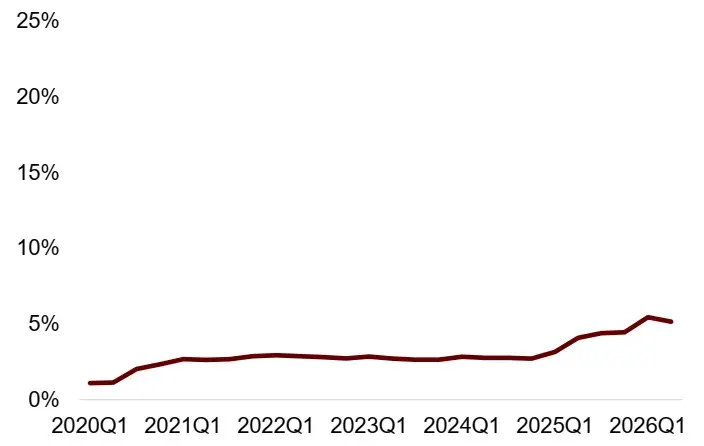
주: 각 그룹은 샘플 회사의 비율을 각각 계산한 후 간단 평균을 낸다. AI 기업에는 마이크로소프트, 알파벳, 아마존, 메타, 오라클이 포함된다.
자료 출처: Wind, 블룸버그, 중금회사 연구부
차트 29: 미국 인터넷 기업 장기 지분 자산 비율
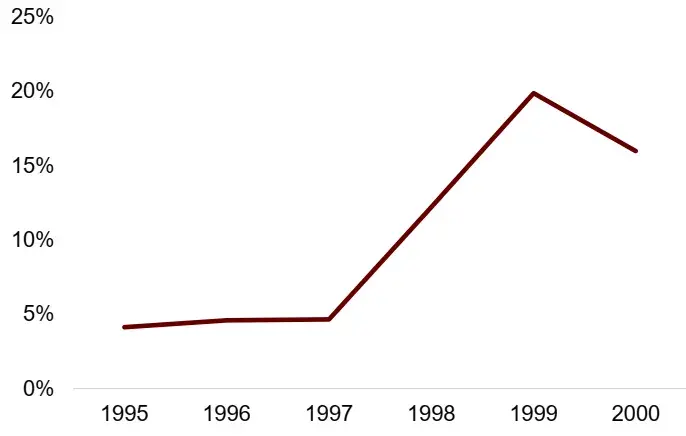
주: 각 그룹은 샘플 회사의 비율을 각각 계산한 후 간단 평균을 낸다. 인터넷 기업에는 마이크로소프트, 시스코, 아마존, 월드컴, 루센트가 포함된다.
자료 출처: Wind, 블룸버그, 중금회사 연구부
단기 리스크
앞서의 분석은 미국 금융화의 큰 배경 속에서, AI 기업이 인터넷 기업보다 더 강한 기술 속성을 가지고 있으며 "부동산 유사" 속성을 가지고 있다는 점을 더해, AI 기업은 지분 자금 조달과 부채 자금 조달 모두 가능하다는 것을 의미한다. 그러나 역사적인 인터넷 혁명과 부동산과 비교할 때, 미국 AI 기업의 현재 금융화는 아직 초기 단계에 있으며, 자금 출처에 대해 과도한 우려는 필요 없다. 하지만 이는 우리가 단기 유동성 변동 리스크를 무시할 수 있다는 것을 의미하지 않으며, 특히 유가가 높은 상황과 미국의 금리 인상 경로가 불확실한 경우에는 더욱 그렇다.
역사를 되돌아보면, 미국 인터넷 거품과 부동산 거품이 붕괴되기 전 세 가지 현상이 동시에 나타났다: (1) 높은 레버리지. 인터넷 혁명 시기, 미국의 많은 닷컴 기업이 상장되었고, Shiller PE 비율은 17배(1990년)에서 44배(2000년)로 상승했다. 서브프라임 위기 전, 미국 가계 부문의 매크로 레버리지 비율은 70%(2000년)에서 98%(2007년)로 상승했다; (2) 기본 면이 약화되었다. 2000년경, 미국 인터넷 사용자 침투율이 전환점을 맞이했으며, 2006년부터 미국 주택담보대출 연체율이 상승하기 시작했다; (3) 자금 조달 조건이 시스템적으로 긴축되었다. 미국 연방준비제도는 1998년부터 금리를 인상하기 시작했으며, 연방 기금 금리는 4.75%(1998년)에서 6.5%(2000년)로 상승했다. 서브프라임 위기 전, 연방 기금 금리는 1.0%(2003년)에서 5.23%(2006년)로 상승했다.
현재 AI 기업에게는 이 세 가지 현상 특성이 뚜렷하지 않다. 현재 미국 기업 부문의 레버리지 비율은 상대적으로 낮고, 주식 시장의 평가도 그리 높지 않다; 미국 경제는 여전히 비교적 강력하며, 명목 성장률은 약 5%로, Mag 7을 대표로 하는 대형 기술 기업의 수익 및 이익 성장률은 여전히 높다; 자금 조달 조건은 현재까지 뚜렷한 지속적인 긴축이 보이지 않는다.
하지만 단기 리스크는 여전히 주목할 필요가 있으며, AI 기업의 자금 조달에 영향을 미칠 수 있다. 현재 미국의 자금 조달 수요는 왕성 하며, 인플레이션 상승과 함께 자금 시장이 점차 긴축되고 있다. 최근 실제 자금 조달 압력(실질 금리 TIPs)이 상승하고 있으며, 시장은 AI 산업 체인의 높은 레버리지 지속성에 대해 우려하고 있다.
2026년 9월, 영국 중앙은행 금융정책위원회는 AI 부채 상승과 그 불투명성이 리스크 평가에 어려움을 초래한다고 지적했으며, 금융 조건이 긴축됨에 따라 신용 시장(사모 신용 포함)이 상대적으로 취약하다고 밝혔다[11]. 2026년 5월, 미국 연방준비제도는 "금융 안정 보고서"에서 AI와 사모 신용이 최근 주목해야 할 리스크라고 언급했다[12]. 연방준비제도는 자본 지출이 점점 더 부채 자금 조달에 의존하게 됨에 따라 시스템의 레버리지 효과가 증가한다고 보았다; 민간 신용은 투자자의 환매, 감정 악화, 그리고 인공지능이 초래하는 신용 품질 영향 등으로 인해 점점 더 큰 압박을 받고 있다. 2026년 9월, 스탠다드 앤드 푸어스는 오라클의 신용 등급을 BBB-로 하향 조정했으며, 이는 정크 등급보다 높다[13]. 미국 연방준비제가 2026년 9월 금리를 인상한 이후, 9월 말까지 Coreweave의 일부 고수익 채권 수익률이 0.5%포인트 이상 상승했다[14]. 2026년 7월, 메타는 데이터 센터 자금을 조달하기 위해 120억 달러의 채권을 새로 발행했으며, 채권 수익률은 7.5%로, 2025년 10월에 발행한 270억 달러 채권보다 0.4%포인트 높은 수준이다[15].
차트 30: 거품 붕괴는 일반적으로 자금 조달 조건이 시스템적으로 긴축된 이후에 발생한다
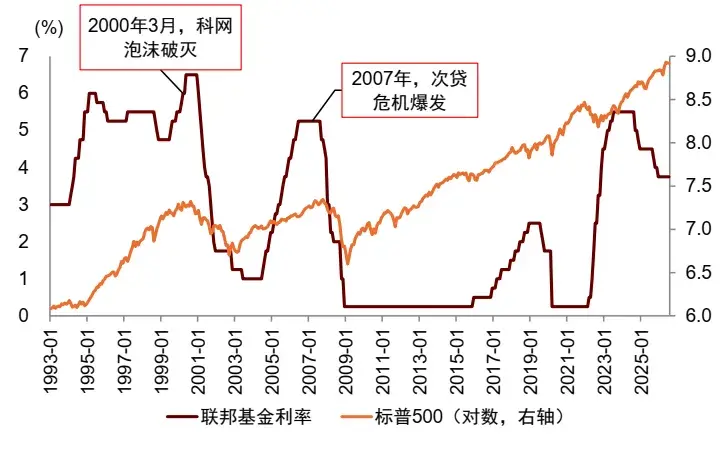
자료 출처: iFinD, 중금회사 연구부
구체적으로 보면, 단기적으로 주목해야 할 두 가지 리스크가 있다. 첫째는 자금 조달 조건이 긴축되어 민간 투자 동력을 약화시킬 수 있다. 만약 연방준비제가 금리를 인상하거나 은행이 대출 기준을 강화하면, 기업의 자금 조달 비용과 자금 확보의 어려움이 증가할 수 있으며, 이는 민간 투자 확장을 저해할 수 있다. 둘째는 단기 자금 조달 압력이 심화되어 유동성 리스크를 확대할 수 있다. 환매 및 자산 지원 상업 어음 시장의 스프레드는 여전히 정상보다 높아, 일부 시장 주체의 단기 자금 조달 압력이 여전히 해소되지 않았음을 시사한다. 이 시점에서 통화 정책이 추가로 긴축된다면, 부채 재조정의 어려움이 증가하고 단기 자금 시장의 변동성을 확대할 수 있다.
 위험 경고