이단론: Pearl이 Bitcoin을 부활시키고 있다
 핵심 관점

 비트코인은 쓸모없는 계산이 화폐로 변할 수 있음을 증명했습니다. Pearl은 유용한 계산이 더 강력한 화폐로 변할 수 있다고 내기하고 있습니다. 본문은 계산력 비용, 안전 경계 및 화폐 기초라는 세 가지 단서에서 "AI 화폐"의 가능성을 논증합니다.
저자: @brezshares, No Limit Holdings 투자자
편집: ChainCatcher
No Limit Holdings가 Pearl에 장기적으로 대규모 투자를 하는 이유는 그것이 다음 비트코인이 될 잠재력이 있다고 믿기 때문입니다. 그 이유는 다음과 같습니다…
비트코인은 일종의 종교입니다. 그것은 경전이 있고, 예언자가 있으며, 제자가 있고, 성모가 임신하며, 금융계에서 가장 열렬한 신자가 있습니다.
정통 교리는 "연산력 낭비"를 가장 신성한 신조 중 하나로 여깁니다. 이는 단순히 작업 증명이 가져오는 불행한 부작용이 아니라, 경화폐의 필수 조건입니다.
이것은 잘못된 것입니다.
비록 제가 나카모토의 제자 출신이지만, 지금은 이단이 되었습니다. 더 강력한 화폐가 존재할 수 있습니다: 유용한 AI 계산이 객관적이면서도 조작하기 어려울 만큼 비싸고, 동시에 검증하기 쉬울 만큼 저렴하게 이루어질 수 있습니다. 이는 비트코인의 작업량과 똑같지만, 연산력 낭비는 없습니다. 이는 새로운 종교를 탄생시키고, 드문 "두 번째 성모 임신"의 기회를 가져올 것입니다.
기독교에서 유월절의 신비는 그리스도의 고난, 죽음, 부활 및 승천을 서로 독립적인 사건으로 보지 않고, 연속적인 구속 행위로 봅니다.
Pearl(@prlnet)은 제가 비트코인을 같은 방식으로 생각하게 만들었습니다.
연산력 낭비, 보안 예산 감소, 비트코인 채굴자가 AI로 이동하는 것, 그리고 "유용한 작업 증명"의 출현은 각각 독립적인 이야기처럼 보입니다.
저는 점점 더 그것들이 같은 책의 다른 장이라는 느낌을 받습니다. 그 책의 제목은 《Pearl》입니다.
원죄
"비트코인은 연산력을 낭비하고 있습니다."
우리의 대화는 이렇게 시작되었습니다. 다음 한 시간 동안 우리는 작업 증명을 재설계하여 네트워크를 보호하는 계산이 단순히 소모되는 것이 아니라 다른 곳에서도 유용하게 사용될 수 있는지에 대해 논의했습니다.
다시 말해, 어떤 SHA-256 해시의 해답도 의미가 없고, 비트코인을 보호하는 것 외에는 어디에도 사용되지 않습니다. 본질적으로 그것은 낭비이며, 회수할 수 없습니다. 현재 전체 네트워크의 연산력은 약 1,000 EH/s에 달하며, 연간 전력 소비는 약 175 TWh로, 이 전력은 비트코인 네트워크를 보호하기 위해 의도적으로 "낭비"되고 있습니다. 이는 스웨덴이나 폴란드와 같은 중간 국가의 연간 총 전력 소비량에 해당합니다.
이러한 낭비는 의도적입니다. 그것의 매몰 비용은 악의적인 채굴자가 극히 낮은 비용으로 네트워크를 제어하는 것을 방지하는 핵심입니다. 하지만 SHA-256을 다른 알고리즘으로 바꿀 수 있다면 어떨까요? 여전히 공격 네트워크의 비용은 높지만, 계산 자체가 독립적인 제품으로서 가치를 지닐 수 있는 더 유용한 알고리즘이 필요합니다.
"유용한 작업 증명"------우리는 함께 이 단어를 낮은 목소리로 말했습니다.
이 개념은 우아하고 강력합니다. 그의 프로젝트는 새로운 PoW 1층 네트워크로, 채굴자가 AI 추론을 중심으로 경쟁하도록 설계되었습니다. 즉, 의미 없는 해시 퍼즐을 푸는 것이 아니라 비트코인의 경제적 뼈대를 재구성하되, 무의미한 계산을 실제로 필요한 AI 계산으로 대체하는 것입니다.
문제는 "유용한" 계산이 SHA-256보다 훨씬 더 복잡하다는 것입니다. 그것은 여전히 완료하기 어려울 만큼 비쌀 필요가 있지만, 답변은 객관적이어야 하며 다른 모든 사람에게 저렴하게 검증 가능해야 합니다. 비트코인은 이러한 비대칭을 완벽하게 실현했습니다: 채굴은 잔인할 만큼 비싸지만, 검증은 거의 무료입니다. 그러나 "유용한 작업 증명"(PoUW)은 이 두 가지를 동시에 달성한 적이 없습니다.
Bittensor: 가짜 예언자
저는 "유용한 작업 증명"에 깊이 매료되었습니다. 이 서사는 완벽하게 무결합니다. 이 실마리를 따라 내려가면 처음 만나는 것은 Bittensor(@opentensor)입니다. 그것은 이미 "AI 버전 비트코인"이 되려고 시도했습니다: 희소한 원주율 토큰, 채굴자가 AI 관련 자원을 제공하고, 검증자가 출력을 평가하며, 배출은 네트워크가 가치 있다고 여기는 사람들에게 흐릅니다.
이론적으로는 괜찮아 보입니다. 문제는 "가치 있다고 여기는" 이 몇 마디에 있습니다.
비트코인의 무의미한 계산은 소박한 아름다움을 가지고 있습니다: 아무도 이 해시가 충분히 유용한지에 대해 논의할 필요가 없습니다. 채굴자는 위원회도 필요 없고, 점수표도 필요 없으며, 누가 가장 잘했는지를 결정하기 위해 경제적 투표도 필요하지 않습니다. 답은 목표 값을 충족하거나 충족하지 않으면 됩니다.
Bittensor는 필연적으로 더 많은 주관적 판단을 도입합니다. 네트워크가 가치 측정 및 배출 분배 방식을 지속적으로 개선함에 따라, 그 보상 시스템도 실질적으로 진화하고 있습니다. AI 조정 네트워크에 대해 이는 완전히 합리적입니다. 하지만 저는 이것이 화폐를 만드는 방식이라고 생각하지 않습니다.
Bittensor의 합의 메커니즘(이름은 Yuma)의 이러한 주관성은 네트워크 내부의 공모 기록을 남깁니다. 그 이유는 간단합니다: 검증자는 본래 "유용성"을 결정하기 위해 협력 투표를 하도록 유도되기 때문입니다. 신뢰할 수 있는 화폐가 되고자 하는 자산에게는 이는 거부권이 됩니다.
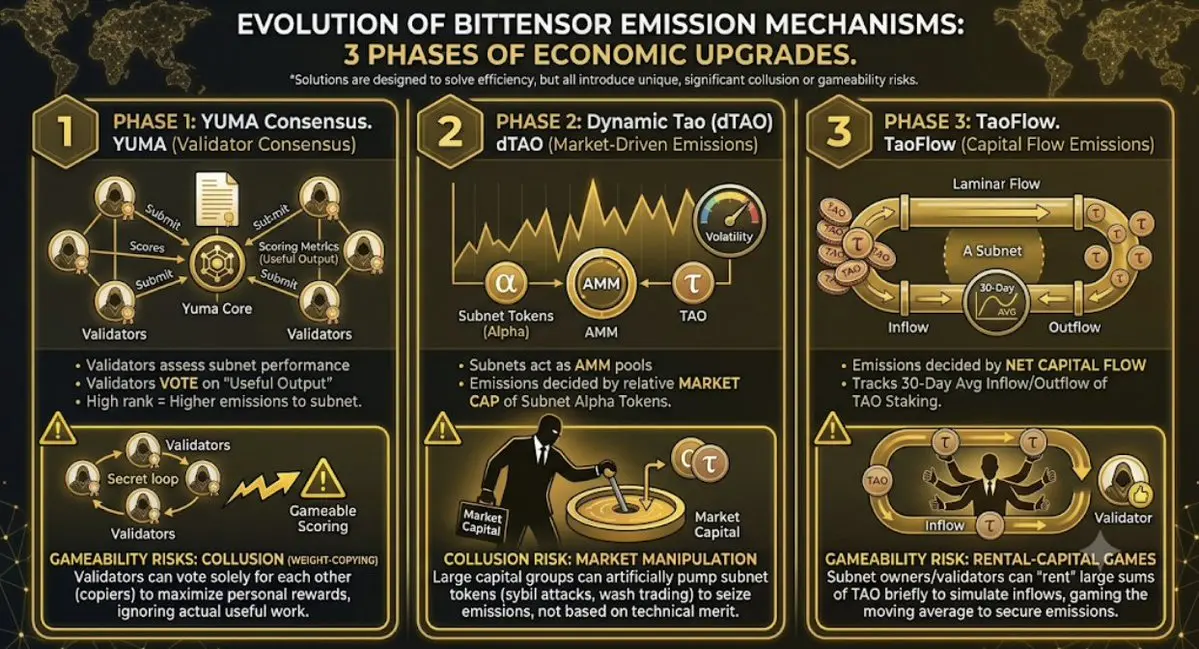
진짜 문제는 유용한 계산이 비트코인의 계산처럼 행동하도록 만드는 것입니다.
비트코인의 작업량은 네 가지 "화폐" 품질을 갖추고 있습니다.
계산은 비싸고 객관적이어야 합니다. 승리한 블록에는 어떤 주관적 평가도 첨부될 수 없습니다.
계산은 저렴하게 검증 가능해야 합니다. 한 대의 노트북이 부정직한 대형 연산력 제공자를 거부할 수 있어야 합니다.
"유용"이 무엇인지 합의로 결정할 수 없습니다. 필요할 경우, 예언자, 투표 또는 거버넌스 측면을 도입하게 됩니다.
화폐 규칙은 고정되어야 합니다. 업그레이드 가능성은 소프트웨어에 유용하지만, 예측 가능성이 화폐의 필수 요소입니다.
부활
그가 마침내 그 AI PoW 창조물의 이름을 밝힐 때, 이러한 함정들이 제 머릿속을 맴돌고 있었습니다. 그것은 Pearl이라고 불립니다.
이 주장은 거의 의심스러울 정도로 명백하게 들립니다: 비트코인을 포크하여 SHA-256을 행렬 곱셈으로 바꾸고, 동일한 GPU가 AI 결과와 작업 증명을 동시에 생성하도록 합니다. 제가 주목한 것은 "AI 채굴" 부분이 아니라, 그것의 검증 구조입니다:
Pearl의 핵심 연구는 임의의 행렬 곱셈을 작업 증명으로 변환하는 방법을 보여주며, 그 증명 비용은 점근적 의미에서 무시할 수 있습니다. 단, "저차 노이즈 행렬 곱셈"이라는 새로운 계산 난이도 가정을 도입해야 합니다. 엔지니어링 구현은 승리한 작업 패키지를 긴축된 제로 지식 블록으로 포장하여, 일반 노드가 블록을 검증하기 위해 H100 수준의 연산 작업을 다시 수행할 필요가 없도록 합니다.
다시 말해, Pearl은 AI 계산이 비트코인 계산처럼 저렴하고 빠르게 검증될 수 있는 방법을 찾았습니다.
이것이 바로 그 열쇠입니다.
행렬 곱셈이란 무엇인가?
대형 언어 모델(LLM)은 인공 신경망 위에 구축됩니다. 이러한 신경망의 대부분은 Transformer 구조를 사용합니다(2017년의 이정표 논문 "Attention is All You Need"에서 홍보됨). Transformer는 여러 층의 노드, 가중치 및 수학적 함수를 사용하여 데이터를 처리하며, GPT, Claude 등 현대 대형 모델의 뼈대를 형성합니다.
Transformer는 "활성화 값"이라고 불리는 숫자 그리드를 가지고 있으며, 이를 통해 학습된 가중치 행렬을 여러 층을 통과합니다. 각 층은 반복적으로 활성화 값을 가중치와 곱하고, 결과를 변환한 후 앞으로 전달합니다. 이러한 방대한 연산을 지원하는 산술 원리는 행렬 곱셈, 즉 MatMul입니다. GPU는 본질적으로 거대한 행렬 곱셈 기계이며, 이러한 알고리즘이 AI를 가능하게 합니다. 모든 현대 LLM, 이미지 모델 및 AI 지능체는 결국 막대한 연산 예산을 이 커널을 통해 행렬을 밀어내는 데 사용해야 합니다. (커널은 GPU에서 실행되며, 어떻게 작동하고 시작할지를 알려주는 핵심 코드의 일부입니다.)
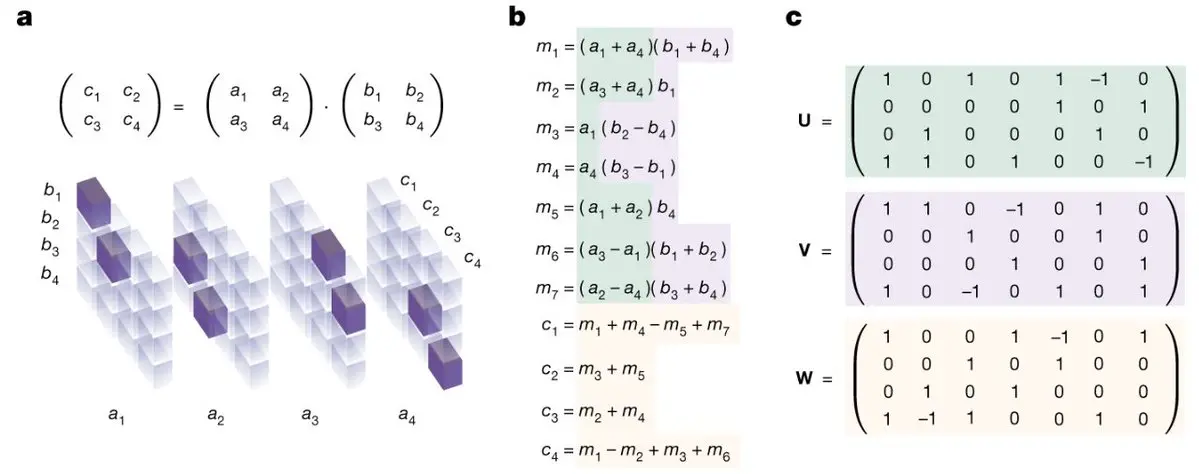
MatMul과 SHA-256은 많은 공통점을 가지고 있습니다: 빠르게 해결하기 위해 많은 연산력이 필요하며, 해답은 주관적이지 않고, 위조하거나 추측할 수 없습니다(다음 블록의 함수가 무엇인지 미리 알 수 없습니다). 그러나 두 가지는 뚜렷한 차이가 있습니다: SHA-256은 비트코인 네트워크를 보호하는 것 외에는 실제 용도가 없지만, 행렬 곱셈은 AI를 구동하는 연산력입니다. 따라서 우리는 비트코인을 포크하여 작업 증명 메커니즘의 SHA-256을 MatMul로 교체해야 합니다. 이렇게 하면 새로운 "MatMul 비트코인"이 비트코인처럼 탈중앙화되고 안전해지며, 네트워크 보안에 투입된 동일한 연산이 네트워크 외부의 AI 응용에도 유용하게 됩니다.
Pearl이 바로 이것을 만들어냈습니다.
그렇다면 실제로 어떻게 작동하나요?
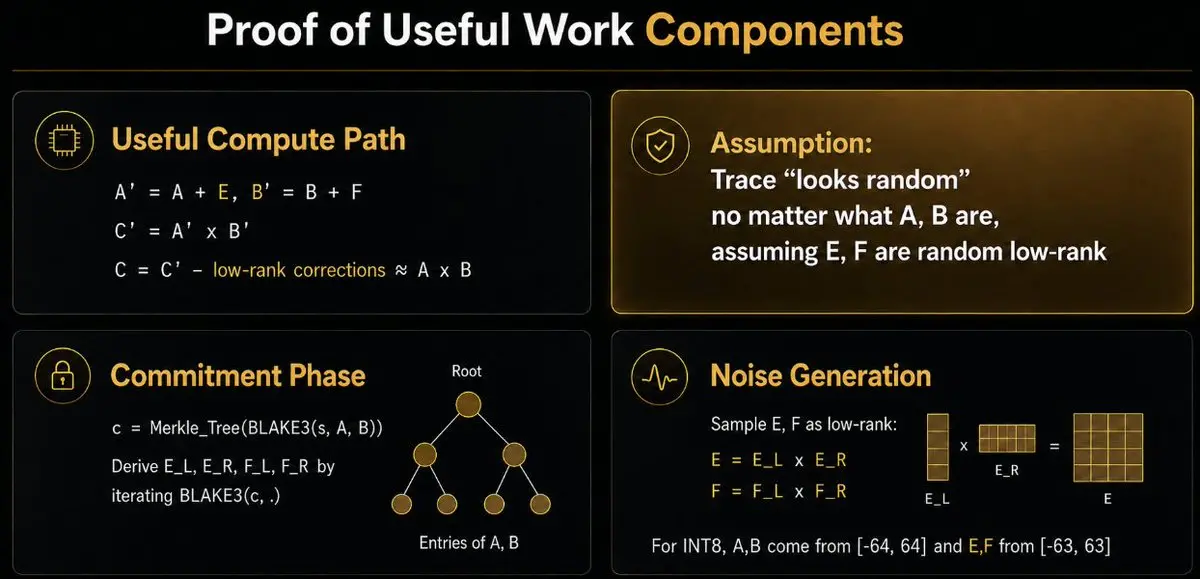
Pearl을 이해하는 방법은 GPU가 연산을 시작하기 전에 이 AI 작업에 변조 방지 복권을 붙이는 것입니다. 먼저, 채굴자는 암호학적으로 곱해질 행렬을 봉인하여 나중에 교체할 수 없도록 합니다. 그런 다음 네트워크는 최신 체인 상태에서 파생된 작고 예측할 수 없는 수학적 "워터마크"를 추가합니다. GPU가 수행하는 행렬 곱셈은 AI 작업 부하가 원래 필요로 하는 것과 거의 동일하지만, 매번 실행될 때마다 독특하고 미리 계산할 수 없습니다.
GPU가 곱셈을 완료하는 과정에서 "작업 기록"을 남깁니다. 만약 그 중 어느 작업이 Pearl의 난이도 목표를 충족한다면, 채굴자는 블록을 찾은 것입니다. 핵심은 Pearl의 워터마크가 나중에 매우 낮은 수학적 비용으로 제거될 수 있어 원래 유용한 AI 결과를 보존할 수 있다는 것입니다. 이것이 바로 Pearl의 혁신입니다: MatMul이 SHA-256처럼 저렴하게 검증될 수 있도록 합니다.
조금 더 기술적으로 말하자면: Pearl은 BLAKE3를 사용하여 입력 행렬에 대한 약속을 하고, 체인 상태에서 파생된 의사 난수 저차 노이즈를 도입하여, 노이즈에 의해 방해받는 분할 MatMul을 수행하고 채굴 기록을 기록합니다. 난이도 조건을 충족하면 이 기록이 증명될 수 있습니다.
누군가는 말할 것입니다: 잠깐만요, 채굴자가 정말로 약속한 계산을 수행했음을 증명하려면 행렬의 행과 열을 공개해야 하며, 이는 여전히 재계산이 필요하고, 독점 모델 가중치를 유출할 수 있습니다.
Pearl은 ZK-SNARK 블록 개방 증명을 통해 두 번째 문제를 해결했습니다. 증명자는 자신이 약속한 개인 행렬 데이터와 일치하는 것을 증명해야 하며, 승리한 분할이 채굴 조건을 충족해야 하며, 네트워크는 긴축된 증명서만 볼 수 있습니다. 이 최종 재귀 증명은 60KB가 되지 않습니다.
이론적으로, 이는 폐쇄형 연구소의 접근을 가능하게 합니다: 프로토콜은 연구소가 채굴에 참여한다고 해서 반드시 자신의 가중치를 공개해야 한다고 요구하지 않습니다.
제조 비용은 높고, 검증 비용은 저렴하며, 합의는 객관적이고, 규칙은 예측 가능해야 합니다. 이것이 바로 이전의 모든 "유용한 작업" 설계가 동시에 해결하지 못한 비트코인식 특성입니다.
"유용한 작업"의 미신
Pearl에 대한 중요한 비판이 있습니다. 기술적으로는 맞지만, 제 관점에서는 경제적 설계를 완전히 놓치고 있습니다.
기본 프로토콜은 특정 행렬 곱셈이 유료 추론 클라이언트에서 발생했다는 것을 명시적으로 증명하지 않습니다. 채굴자는 프로토콜에 합성 행렬을 제공할 수 있으며, 여전히 유효한 PoUW를 완료하고 Pearl 보상을 얻을 수 있습니다.
사실, 올해 여름에 발표된 한 실증 논문은 초기 Pearl 네트워크를 측정했으며, 당시 주류 채굴 소프트웨어가 검증 가능한 MatMul을 생성했지만 외부 추론 출력을 생성하지 않았다고 주장했습니다.
그러나 이 비판은 다음과 같은 점을 인식하지 못했습니다: 바로 그것이 핵심입니다.
만약 PoW 합의가 "이번 추론이 정말 유용한가?"라고 물어야 한다면, 당신은 우리가 피하고자 했던 주관적인 세계로 다시 돌아가게 됩니다. 당신은 주관적인 판단, 투표, 검증자 점수 또는 "유용함"에 대한 어떤 의미 정의가 필요하게 되며, 이러한 것들은 조작되거나 공모되거나 임의로 변경될 수 있습니다.
따라서 Pearl은 채굴에서 게임 이론의 경로를 선택했습니다. Pearl은 여전히 객관적으로 검증할 수 있는 것, 즉 비싼 MatMul을 검증합니다. 그리고 단순히 시장이 자발적으로 "유용한 작업"을 강제하도록 합니다.
순수한 1:1 채굴자(즉, "비유용" 채굴자)는 PRL을 얻기 위해 모든 GPU 비용을 지불해야 합니다. 반면 "이중 작업" 채굴자(채굴과 동시에 유용한 추론을 제공하는)는 이미 고객으로부터 AI 작업 부하에 대한 돈을 받았기 때문에 Pearl의 추가 비용만 흡수하면 됩니다. 경쟁이 치열해지고 Pearl 네트워크의 난이도가 상승함에 따라, 전체 비용 채굴자는 한계 생산자가 되어 결국 "고객이 대부분의 전기 요금을 지불한" 유용한 채굴자에게 밀려날 것입니다.
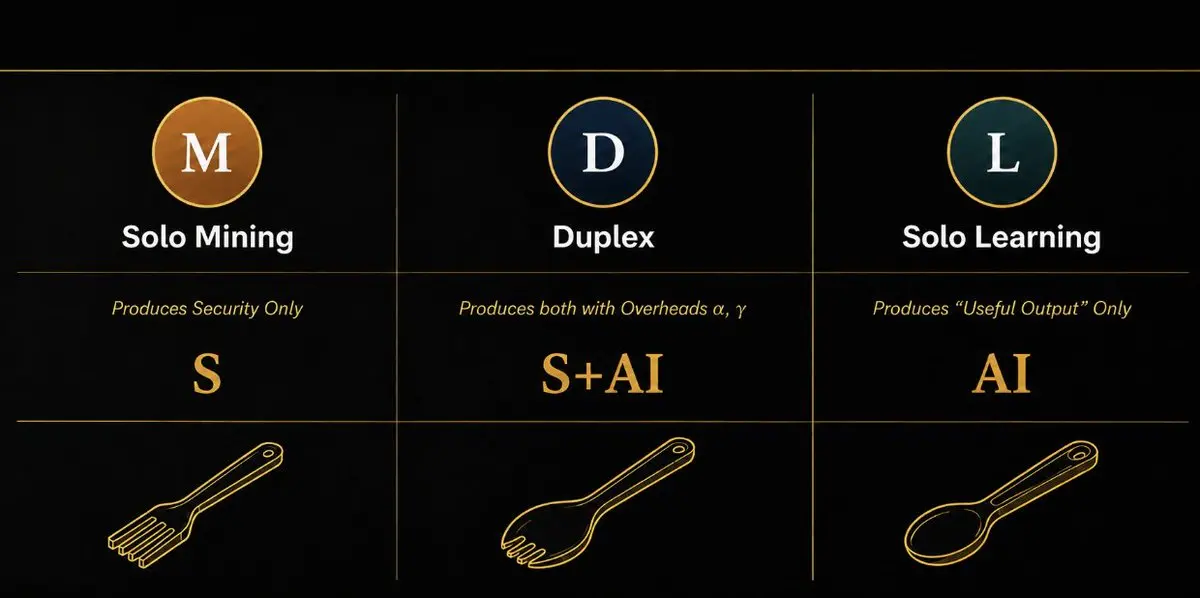
다시 말해, 네트워크에 참여하는 유용한 채굴자가 충분히 많아지면 비유용한 채굴자는 Pearl을 채굴하여 이익을 얻을 수 없게 되고, 따라서 계속 채굴할 동기가 사라집니다.
이렇게 되면 Pearl은 비트코인과 매우 유사해집니다. 네트워크는 유용한 작업이 무엇인지, 무엇이 유용한 작업으로 간주되는지에 대해 신경 쓰지 않습니다. 그 메커니즘은 경제적 현실이 유용한 작업을 채굴자가 수행하도록 강제한다는 것입니다. 이러한 설계는 Pearl 채굴자의 공모 위험을 크게 줄여주어 Pearl을 비트코인처럼 신뢰할 필요 없는 공정한 네트워크로 만듭니다.
따라서 문제는 "Pearl이 오늘 유용한 작업을 강제적으로 생성했는가?"가 아닙니다. 문제는: 비용이 유용한 채굴자가 구조적으로 가장 낮은 비용의 생산자가 될 수 있을 만큼 낮아질 수 있는가입니다.
게임의 핵심은 비용입니다
이런 방식으로 Pearl을 바라보면, 이 프로젝트는 훨씬 이해하기 쉬워집니다. PoUW에 대한 철학적 논쟁은 잊어버리세요. 중요한 것은 오직 증분 비용입니다. 즉, Pearl에 접속한 후 추가로 발생하는 비용과 지연입니다.
Pearl이 현재 공개한 데이터는 다음과 같습니다: 네 개의 H200에서 Llama 70B를 실행할 때, 종단 간 비용은 +5.08%입니다. 여덟 개의 H200에서 DeepSeek V3.2를 실행할 때는 +3.9%입니다(원래 제조사의 추론 엔진과 비교). 현재 생산 경로는 정수 W7A7 양자화를 사용하고 있으며, 원주율 부동 소수점 지원은 여전히 개발 중입니다.
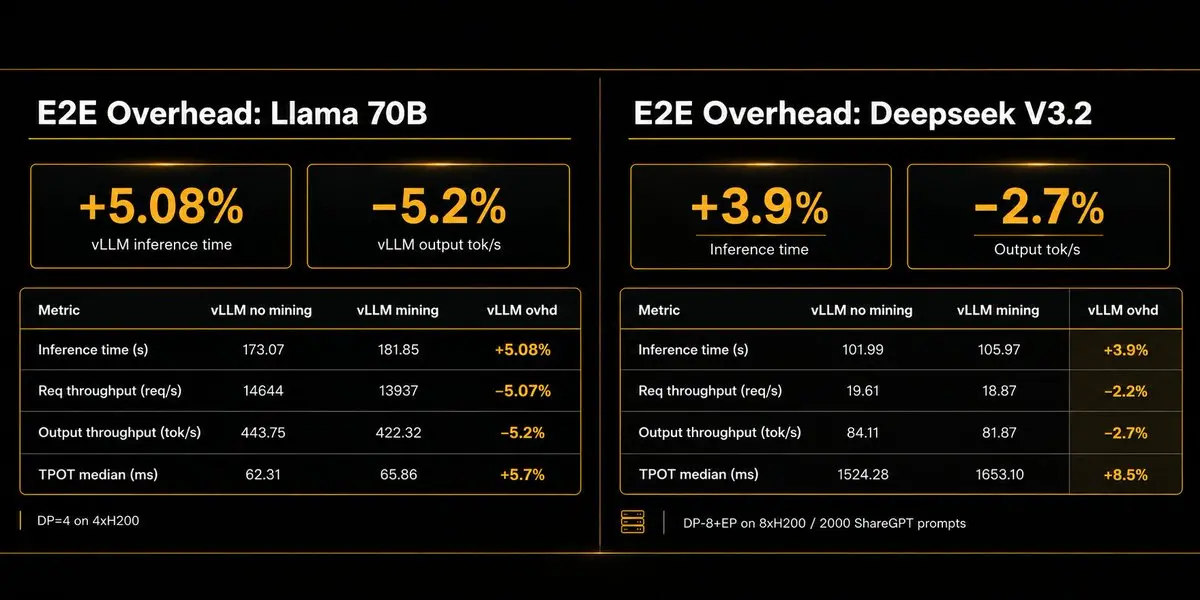
비트코인의 해시 파워는 "블록 보상 > 채굴 비용"일 때 증가합니다. 반면 Pearl의 해시 파워는 "블록 보상 > Pearl을 사용함으로써 손실된 AI 추론 수익(즉, 비용)"일 때 증가합니다.
5%는 "무료"가 아닙니다. 극심한 변동성이 있는 암호화 시장에서 5%는 반올림 오차처럼 들릴 수 있지만, 마진이 매우 얇은 추론 기계 군집에게는 실제 금전입니다. 그러나 이는 "블록 보상 보조금이 서비스 제공자를 보상할 가능성이 있는" 범위 내에 있으며, 로드맵의 명확한 목표는 이 숫자를 0으로 낮추는 것입니다.
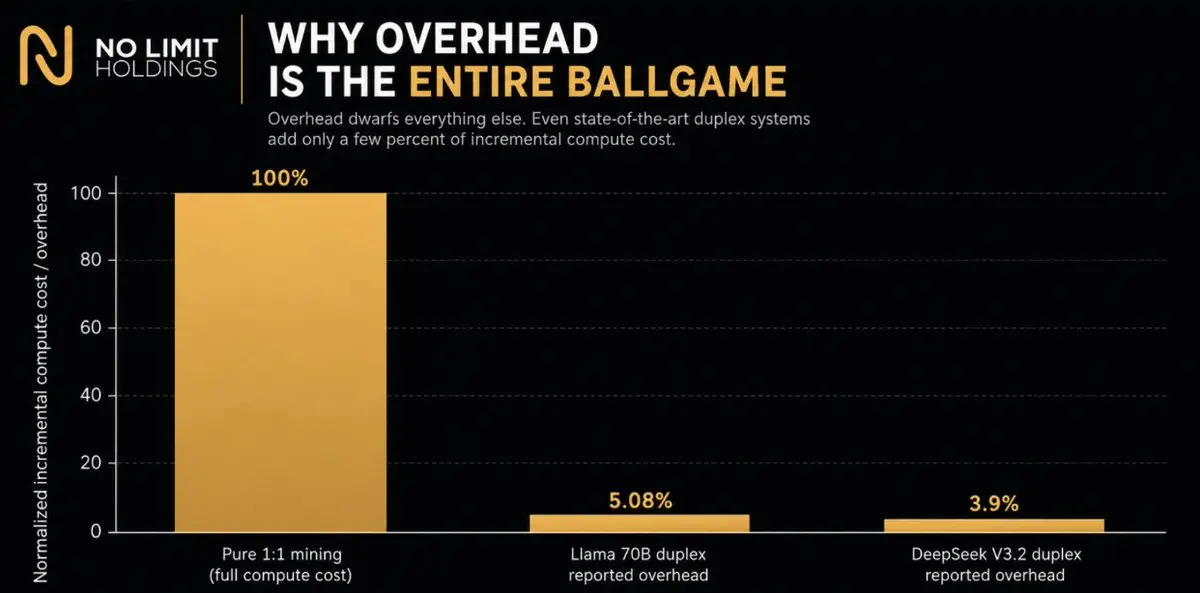
비용이 0%로 떨어지면 상황은 명백해집니다: 만약 두 개의 다른 조건이 완전히 동일한 추론 서비스 제공자가 같은 가격에 같은 토큰을 판매하고, 그 중 하나는 추가로 PRL을 벌고, 처리량이 눈에 띄게 감소하지 않는다면, 채굴하지 않는 쪽은 자발적으로 테이블에 돈을 남기는 것입니다. 경쟁은 채택을 강제할 것입니다.
실제로 Pearl은 수학적 의미에서 0 비용을 달성할 필요는 없습니다. 그 일은 시작될 것입니다. 단지 PRL 보조금이 통합 마찰과 위험을 차감한 후에도 손실된 처리량과 엔지니어링 비용(즉, 비용)보다 여전히 더 가치가 있어야 합니다.
체스 마스터 문제
제가 방금 말한 모든 것에는 명백한 문제가 있습니다.
만약 Pearl이 채굴 비용을 0%로 압축하는 데 성공한다면, 우리는 Pearl을 공격하는 비용도 0%로 압축하는 것일까요? 공격자는 GPU를 임대하여 네트워크를 공격할 수 있으며, 동시에 이 GPU가 생성하는 추론을 판매할 수 있습니다. 우리는 "돈을 내고 공격하게 하는" 블록체인을 방금 발명한 것일까요?
이것은 매우 설득력 있게 들립니다. 하지만 그것은 잘못된 것입니다.
라파엘 패스(@PassRafael), MIT 박사, 코넬 대학교 교수, Pearl Research Labs의 핵심 고문은 그의 이정표 논문 "유용한 작업의 경제학"에서 그 이유를 설명하기 위해 체스 비유를 사용했습니다.
상상해 보세요. 제가 두 명의 체스 마스터와 각각 한 판씩 체스를 둡니다. 한 판은 제가 백을 두고, 다른 한 판은 제가 흑을 둡니다. 만약 제가 정말로 두 판 모두 스스로 둔다면, 분명히 두 판 모두에서 패배할 것입니다(제 실력은 마스터와 비교할 수 없습니다).
분명히 저는 전략을 바꿔야 합니다. 이상한 생각이 떠올랐습니다… 만약 제가 두 판을 동시에 둔다면? 이렇게 하면 A 마스터가 먼저 수를 두기를 기다린 다음, 그 수를 그대로 B 마스터에게 둡니다. B가 어떻게 대응하든, 저는 그 수를 다시 A에게 가져가서 둡니다. 이렇게 반복합니다. 각 마스터는 자신이 저와 대국하고 있다고 생각하지만, 실제로는 두 마스터가 저를 통해 서로 대국하고 있습니다.
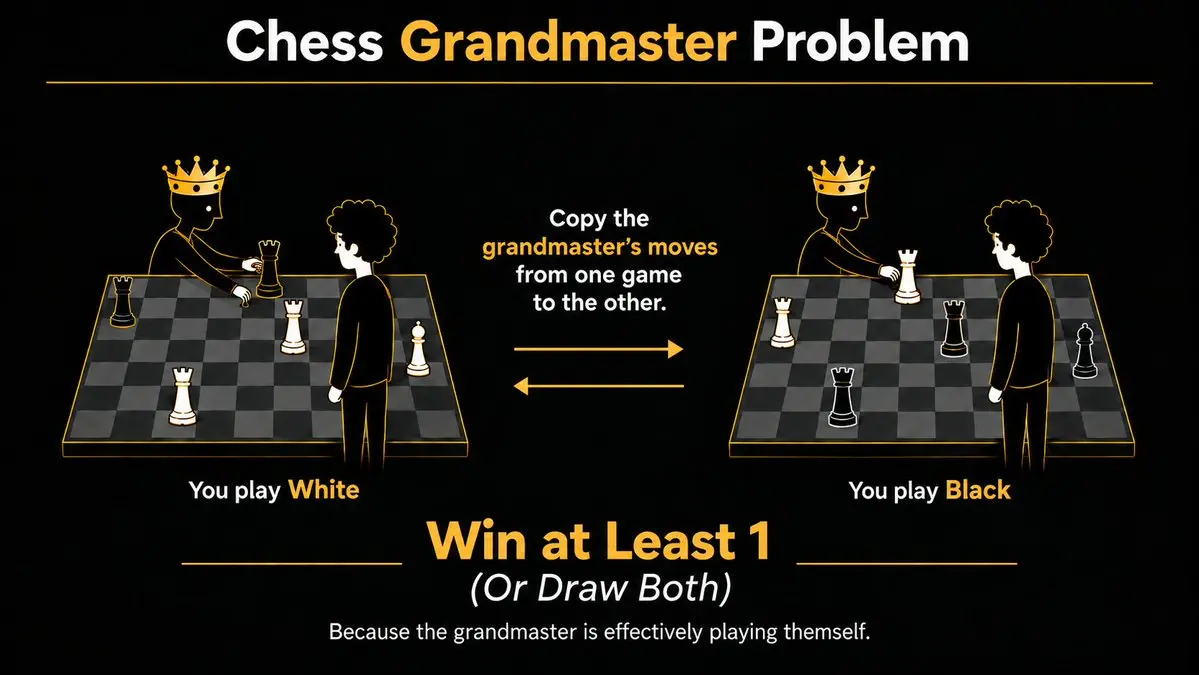
만약 A가 이기면, 저는 한 판은 지고 한 판은 이깁니다. 만약 그들이 무승부라면, 저는 두 판 모두 무승부입니다. 어쨌든 두 판의 체스를 묶음으로써, 저는 적어도 지지 않을 것을 보장합니다. 비록 개별적으로 분석할 경우, 제가 그렇게 할 기회는 거의 제로에 가깝습니다.
사람들은 추론 비즈니스와 Pearl 채굴을 분석할 때, 바로 같은 오류를 범합니다: 그것들을 두 개의 독립적인 사업으로 간주합니다. 그렇게 볼 수 없습니다. 그것들은 하나의 연합 경제 시스템입니다.
가치 1.00 달러의 GPU가 하나의 추론 작업을 생성한다고 가정해 보겠습니다. Pearl이 등장하기 전, 서비스 제공자는 약 1.00 달러의 추론 수익이 필요하여 계산 비용을 충당해야 했습니다. 이제 같은 작업이 0.20 달러의 PRL을 벌 수 있다고 가정해 보겠습니다. 그러면 이중 작업 서비스 제공자(추론을 판매하고 Pearl을 채굴하는)는 추론을 0.80 달러에 판매하면서 0.20 달러의 PRL을 벌 수 있어, 1.00 달러의 계산 비용에서 여전히 균형을 맞출 수 있습니다:
경쟁은 결국 그가 영원히 1.20 달러를 벌게 하지 않고, 0.20 달러의 PRL 보조금을 추론 가격에 포함시키게 됩니다.
따라서 균형은 다음과 같이 변합니다:
0.80 달러 추론 + 0.20 달러 PRL = 1.00 달러 계산 비용
이제 공격자가 나타났다고 상상해 보세요.
공격자는 다른 사람들과 동일한 GPU 경제 계산을 하고 있습니다. Pearl을 공격하는 동시에, 그는 여전히 이 GPU가 생성하는 유용한 추론을 0.80 달러에 판매할 수 있습니다.
그래서 겉보기에는 이 공격이 거의 무료인 것처럼 보입니다:
그는 1.00 달러의 계산 비용을 지불합니다. 추론을 판매하여 0.80 달러를 벌 수 있습니다.
정상적인 경우, 그는 추가로 0.20 달러의 PRL을 기대할 수 있습니다.
마지막 0.20 달러가 바로 안전성의 원천입니다.
성공적인 51% 공격은 정상적인 채굴이 아닙니다. 공격자가 파괴하려고 하는 것은 그가 돈을 받아야 할 네트워크입니다. 그는 공격 기간 동안 벌어들인 PRL이 공격 전 가격과 동일하다고 안전하게 가정할 수 없습니다.
따라서 공격자의 회수 계산에서 PRL 보상을 제외합니다:
1.00 달러 계산 비용 - 0.80 달러 추론 수익 = 0.20 달러 공격 비용
그 0.20 달러가 바로 안전 예산입니다.
이제 이 예제를 확대해 보겠습니다:
Pearl 네트워크 전체가 100 단위의 계산 능력을 대표한다고 상상해 보세요.
각 단위의 운영 비용은 1.00 달러이며, 다음과 같은 수익을 얻습니다:
0.80 달러는 추론에서 발생하고
0.20 달러는 PRL에서 발생합니다.
따라서 Pearl은 전체 네트워크에서 다음과 같은 비용을 지불해야 합니다:
100 × 0.20 = 20 달러의 블록 보상 보조금
공격자는 정직한 다수의 가정을 깨기 위해 네트워크의 절반을 제어해야 하므로, 그는 50 단위의 계산 능력이 필요합니다.
이 50 단위를 운영하는 데 50 달러가 필요하지만, 그는 유용한 추론을 판매하여 40 달러를 회수할 수 있습니다:
50 달러 계산 비용 - 40 달러 추론 수익 = 10 달러 순 공격 비용
그 10 달러는 무엇일까요?
그것은 네트워크의 20 달러 Pearl 보상 예산의 절반에 해당합니다.
패스는 증명했습니다: Pearl을 공격하는 비용은 비트코인을 공격하는 비용과 완전히 동일합니다. 즉:
공격 비용 = 블록 보조금 ÷ 2
이것은 미묘하지만 극히 중요한 점입니다: 추론 위에 Pearl 채굴의 한계 기술 비용이 0에 가까워질 수 있지만, Pearl의 안전성을 확보하는 경제적 비용은 0에 가까워지지 않습니다. 보조금은 시스템의 다른 곳에서 경쟁에 의해 소모될 것입니다. 이 예제에서는 더 저렴한 추론 가격으로 경쟁하게 됩니다.
이것이 바로 "유용한 작업 증명"이 진정으로 흥미로운 이유입니다. 블록 보상이 추론 가격에 경쟁적으로 포함된다면, Pearl은 단순히 기존의 계산 능력 시장에 토큰을 부여하는 것이 아니라, 계산 능력 시장 자체의 비용 곡선을 변화시키고 있습니다. 패스는 "듀플렉시아 프레임워크"에서 이에 대해 더 자세히 설명합니다.
복음
패스는 체스 예제 아래의 균형 진화를 이름 붙였습니다.
Bitconia(비트코니아): Pearl은 일반적인 작업 증명처럼 행동합니다. 채굴자는 블록 보상 때문에 경쟁합니다. 유용한 추론은 경제적으로 분리되어 있습니다.
Fortessia(포르테시아): 이중 작업 서비스 제공자가 순수 채굴자를 대체하기 시작합니다. 동일한 AI 작업량이 완료되지만, 그 중 더 많은 부분이 동시에 이 체인을 보호합니다. 안전성이 증가하지만, 본래 낭비될 수 있는 계산 능력을 비례적으로 증가시킬 필요는 없습니다.(Pearl은 현재 여기에 있습니다.)
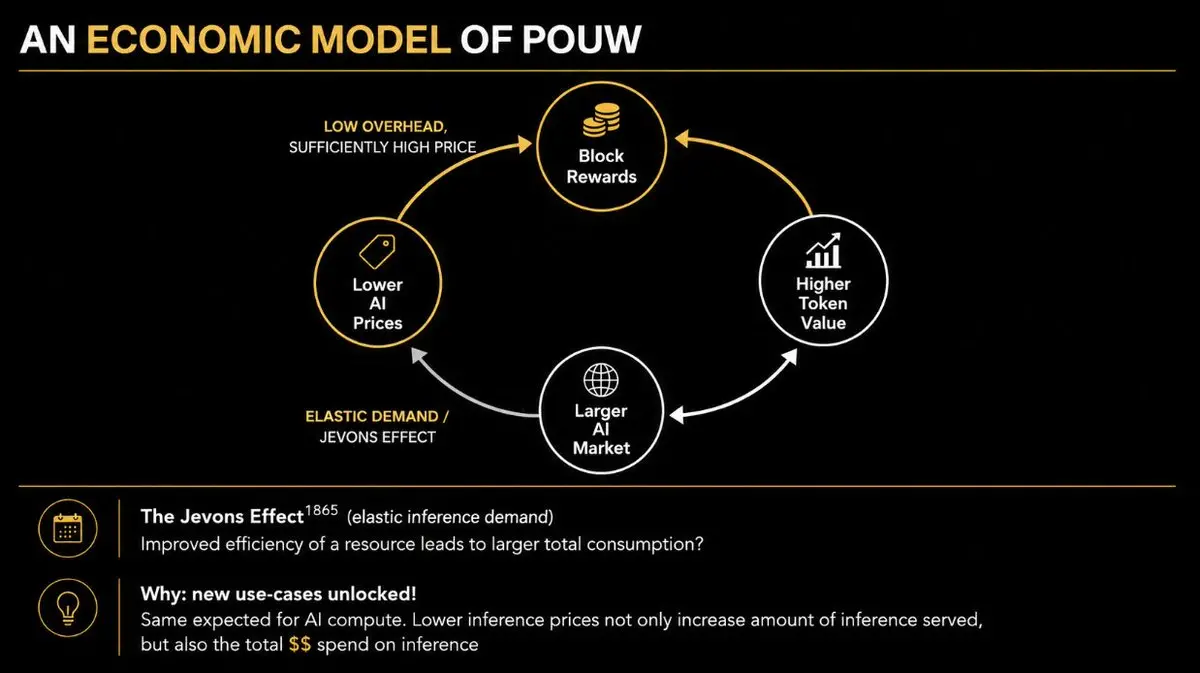
듀플렉시아(이중 작업 국가): 토큰 보조금이 상대적으로 추론 경제를 충분히 관대하게 만들어 서비스 제공자가 경제성을 유지하면서 실제 추론 가격을 낮출 수 있게 되었습니다. 더 낮은 가격은 더 많은 추론 수요를 자극하여 더 많은 이중 작업 능력을 생성하고, 이는 다시 보안을 향상시킵니다.
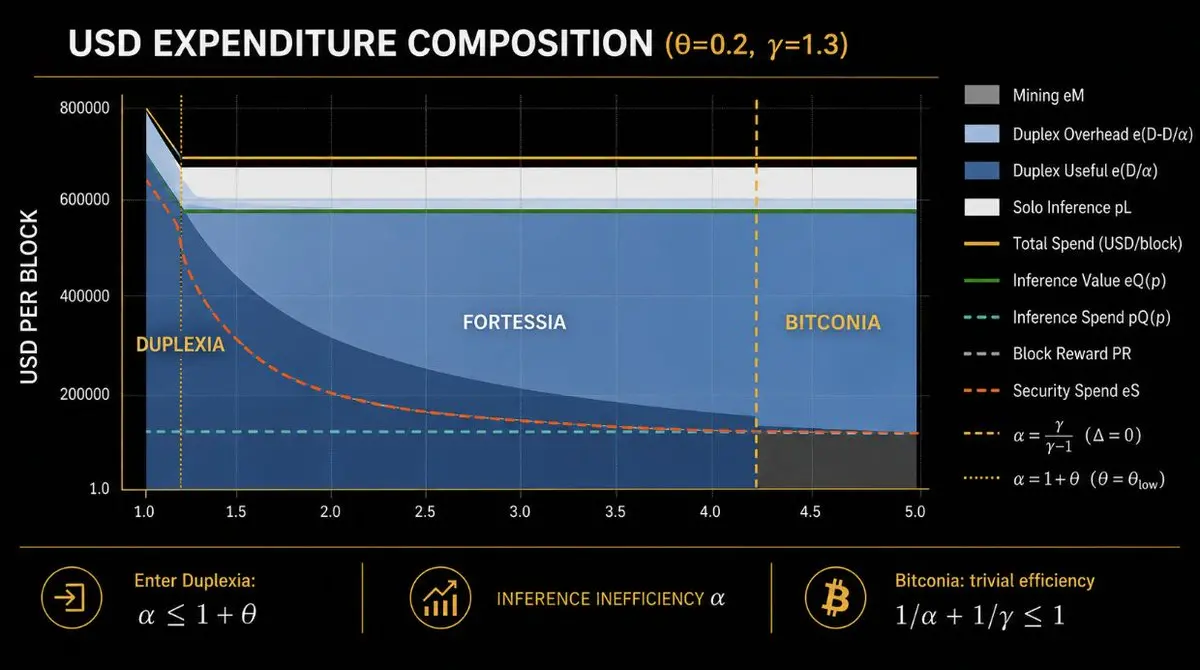
블록 보상은 유용한 작업을 보조하고, 추론 가격을 재구성하며, 경제 보안과 보상 예산 간의 연결을 지속적으로 끊습니다. 다시 말해, AI 실험실은 펄을 채택하여 AI 수요를 실질적으로 가속화하고, 제번스 역설을 통해 플라이휠을 시작할 수 있습니다.
기적은 증거가 필요하다
올해 5월, Together AI(@togethercompute)는 펄 기반의 제마 인터페이스를 출시했으며, 할인율은 25%를 초과합니다. 명확한 이유는 그들이 2:1 커널을 사용하여 펄을 채굴하고 있기 때문입니다. Together는 펄 기반의 제품 포트폴리오를 확장할 계획이며, 일부 배출량을 고객에게 직접 환원할 가능성이 있다고 밝혔습니다.
다시 읽어보세요. 오늘 당신이 더 저렴한 추론을 구매할 수 있는 이유는 당신의 이러한 토큰을 생성하는 GPU가 동시에 펄을 채굴하고 있기 때문입니다.
펄은 이미 분산형 펄 GPU 작업 능력 위에서 OpenAI와 호환되는 생산 수준의 추론 플랫폼을 운영하고 있습니다. 이 플랫폼은 현재 오픈 소스 가중치 모델을 제공하며, 일반 선불 달러 한도에 따라 요금이 청구됩니다. 오늘, AI가 들어가고, PRL이 나옵니다. 최종적인 다중 헤드 상황은 이 순환이 닫히는 것입니다: PRL이 들어가고, AI가 나옵니다.
저는 펄이 포르테시아에 들어섰다고 말할 수 있습니다. 상업화된 이중 작업은 이미 존재합니다. 아직 발생하지 않은 것은 더 어려운 일입니다: 이중 작업이 전체 네트워크에서 지배적인 한계 생산자가 되는 것입니다.
펄 토큰 경제학
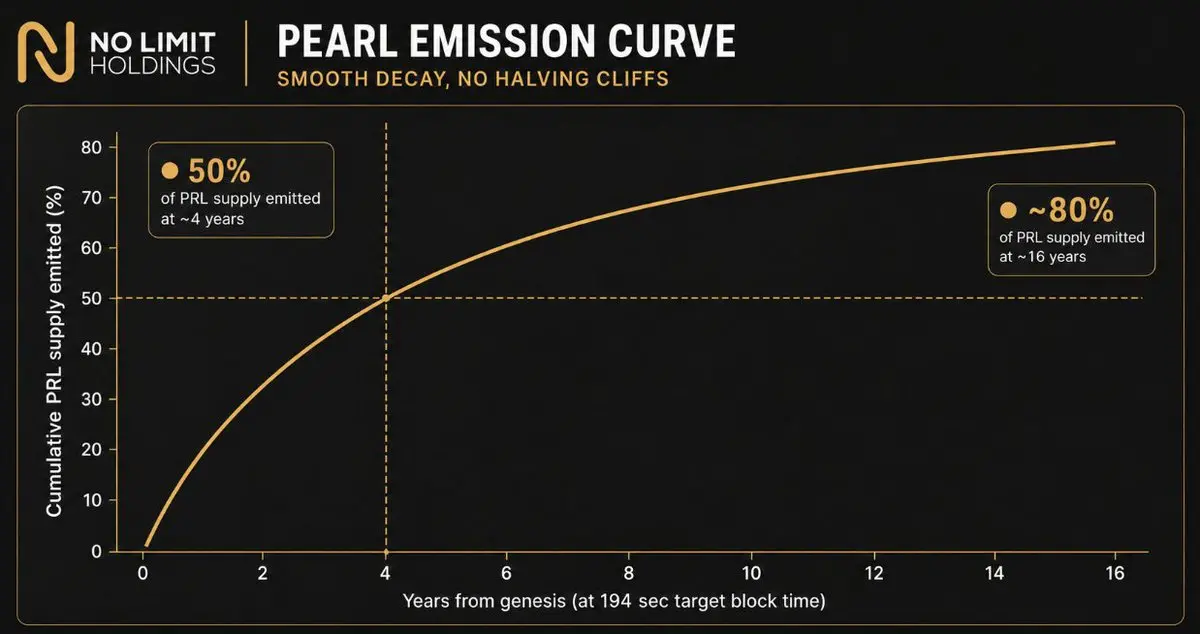
펄은 비트코인의 분기입니다. 공급량은 면적 재조정(상한 21억 개 대 2100만 개)되었고, 고정된 4년 반감기를 블록별 부드러운 감소의 배출 곡선으로 변경했습니다. 이러한 주요 외관상의 변경 외에도, 토큰 경제학은 당신에게 매우 익숙할 것입니다.
모든 PRL 중 약 절반은 650,226번째 블록 이전에 발행될 계획입니다(목표 출 조각 시간 약 4년 기준), 이후 발행량은 지속적으로 감소하여 긴 제한된 꼬리를 남깁니다.
성모 마리아의 임신, 그리고 "고정화"를 옹호하다
고정화는 "화폐화"에 필수적입니다. 미래 지향적인 설계와 업그레이드 가능성의 이익에 대한 우리의 기존 인식을 고려할 때(오늘날 비트코인이 양자 저항이 부족하여 발생하는 긴장을 보면 이해할 수 있습니다), 이는 직관에 반하는 것처럼 들릴 수 있습니다. 그러나 가치 저장 수단으로서의 암호 자산에 대해 고정화는 가장 중요합니다.
역사적으로 고정화는 비트코인이 특정 이익에 포획되는 것을 방지하고, 예측할 수 없는 변이를 방지했습니다. 또한 버그 위험을 최소화하고, 규칙이 발 아래에서 바뀌지 않는다는 전제 하에 기관들이 금융 인프라를 구축할 수 있는 좁고 예측 가능한 기반을 확립했습니다. 예를 들어, 현재 이더리움의 배출 전쟁은 훌륭한 사례입니다.
가장 중요한 것은 고정화가 화폐의 견고성을 만들어낸다는 것입니다: 공급 상한과 발행 규칙을 영구화하고, 수학적으로 논쟁의 여지가 없게 하여 핵심 개발자에 대한 지속적인 신뢰 없이도 가능합니다. 이는 미래의 정치적 이익, 채굴 카르텔 또는 기업의 의지가 규칙을 변경하는 것을 방지합니다. 고정화된 네트워크를 변경하는 데 필요한 막대한 조정 비용은 국가 차원의 강제 또는 규제 포획에 대한 저항을 보장합니다.
우리가 진정으로 탈중앙화된 AI 지원 화폐를 만들고자 한다면, 고정화는 필수적입니다.
저는 비텐서가 바로 이 점에서 "AI 화폐"가 될 자격을 영구적으로 잃었다고 생각합니다. 그것은 AI 조정 계층, 인센티브 네트워크 또는 스마트 계약 플랫폼이 될 수 있으며, 가치는 여전히 $TAO로 흐를 수 있습니다. 그러나 경제 정책이 정치 및 시장 압력에 반복적으로 반응하여 변화하는 화폐 자산은 강한 통화가 아닙니다.
MatMul로 전환하는 "유용한 작업 증명" 경쟁자들도 마찬가지로 AI 화폐로 변할 수 없습니다. 예를 들어, Nockchain(@nockchain)이라는 이름의 PoW 체인은 ZK 증명을 사용하여 다양한 PoW 퍼즐을 검증하며, 최근에 그들의 채굴자를 위한 MatMul 퍼즐로 전환한다고 발표했습니다. 그들이 새로 설립한 "국가 컴퓨트 회사"는 Nock을 작업 능력의 토큰화된 버전, 즉 AI 화폐로 자리매김하려고 합니다.
하지만 당신은 어느 날 아침에 깨어나서 자신이 태어날 때부터 AI 화폐라고 선언할 수는 없습니다. 그렇다면 이전의 126,000개 블록(50% 이상의 토큰 공급)을 전환하기 전에는 AI 화폐가 아니고, 전환 후에야 AI 화폐가 되는 것인가요? 그것은 창세 블록부터 화폐 정체성을 AI 작업에 기반하여 구축한 자산과 무엇이 다르며, 그 답은 분명해야 합니다.
펄이 있으면 기관은 화폐 핵심이 발 아래에서 변이하지 않을 것이라는 가정에 기반하여 구축할 수 있습니다.
공정하게 말하자면, 펄은 오늘날 고정화되지 않았습니다. 그것은 몇 개월 된 체인일 뿐이며, 계획된 부동 소수점 업그레이드, 여전히 진화 중인 서버 통합, 미래의 시장 구상 및 기타 활성 프로토콜 작업이 있습니다. 그것이 이미 고정화되었다고 말하기에는 이릅니다.
하지만 펄은 확정적인 발행 일정과 궁극적으로 좁고 안정적인 화폐 핵심으로 수렴할 수 있는 구조를 가지고 있습니다. 조건은: 주요 AI 호환성 문제가 해결됨에 따라 업그레이드 속도가 느려져야 합니다. 만약 펄이 영구적으로 관리되는 과학 프로젝트가 된다면, 제 "AI 화폐" 주장은 성립하지 않을 것입니다.
비트코인의 고난
경제적 특이점에도 호킹 복사가 있습니다. 펄을 연구하면서 가장 아이러니한 점은 비트코인의 장기 보안 예산 문제를 해결하는 데 실제로 무엇이 필요한지를 깨닫게 된다는 것입니다.
2100만 개의 BTC가 모두 채굴되고 블록 보상이 종료된 후, 비트코인의 네트워크 수수료는 지속적인 블록 생성을 유도하기에 턱없이 부족합니다. 물론 마지막 비트코인은 2140년에 채굴될 것으로 추정되므로 이 문제는 아직 멀게 느껴질 수 있습니다. 하지만 이는 잘못된 희망입니다. 같은 압력은 사실 매번 반감기마다 발생하며, 비트코인은 역사적으로 한 번씩 탈출해왔습니다. 가격 상승이 지속적으로 채굴에 자본을 재주입했기 때문입니다.
오늘날 수수료는 채굴자의 수익의 약 0.7%에 불과합니다. 채굴자는 대부분 블록 보상 보조금에 의존하고 있습니다. 위 표는 BTC 가격이 변하지 않는 상황에서 후속 반감기로 인해 블록 보상이 감소함에 따라 채굴자의 수익성이 큰 압박을 받을 것임을 보여줍니다.
다시 말해, 채굴자의 지속 가능성은 비트코인 가격이 영구적으로 상승하는 데 전적으로 의존합니다. 낙관적으로 보면, 이는 선순환입니다: 더 높은 BTC 가격이 더 많은 채굴자를 네트워크에 끌어들여 더 많은 작업 능력을 생성하고, 이는 네트워크에 더 많은 경제적 안전을 가져옵니다.
경쟁적인 채굴 시장에서 예상되는 채굴 수익은 결국 한계 채굴자의 생산 비용에 근접하게 경쟁될 것입니다. 비트코인 가격이 상승하면 블록 보상의 달러 가치도 상승하여 더 많은 작업 능력이 유입되고, 결국 난이도와 경쟁이 이러한 초과 수익을 압축하게 됩니다. 역사적으로 이는 BTC 가격과 작업 능력 간의 상관관계를 만들어왔습니다.
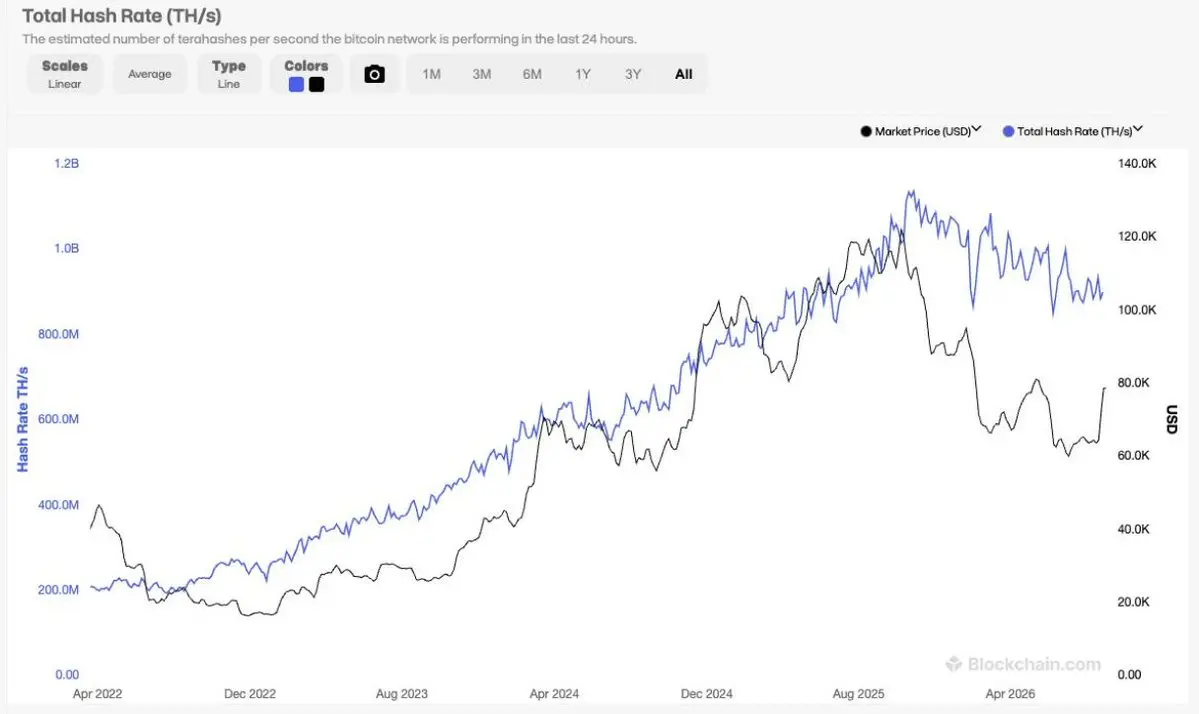
그러나 현재 비트코인 작업 능력은 장기적인 하락세에 있습니다.
AI의 부상은 갇힌 에너지를 위한 또 다른 출구를 창출하고 있습니다… AI 작업 능력. 채굴자들은 비트코인 채굴에서 AI 작업 부하 제공으로 점점 더 많이 전환하고 있습니다. 실제로 이는 그들이 ASIC를 종료하고 GPU로 데이터 센터를 채우고, 그 GPU를 AI 회사에 임대하는 것을 의미합니다. 비트코인 채굴자는 집주인이 되고 있습니다. 가장 유명한 예는 사실 전 이더리움 채굴자 CoreWeave입니다. 그들은 "합병" 이후 AI로 전환했지만, 이러한 추세는 그들만의 것이 아닙니다.
상장된 비트코인 채굴 기업(IREN, Core Scientific, Applied Digital, TeraWulf, HIVE, Bitdeer, Riot, Cipher, Cleanspark, MARA 등) 중 2028년까지 AI 작업 부하 서비스가 수익의 70% 이상을 차지할 것으로 예상되며, 2024년에는 이 비율이 2%에도 미치지 못합니다.
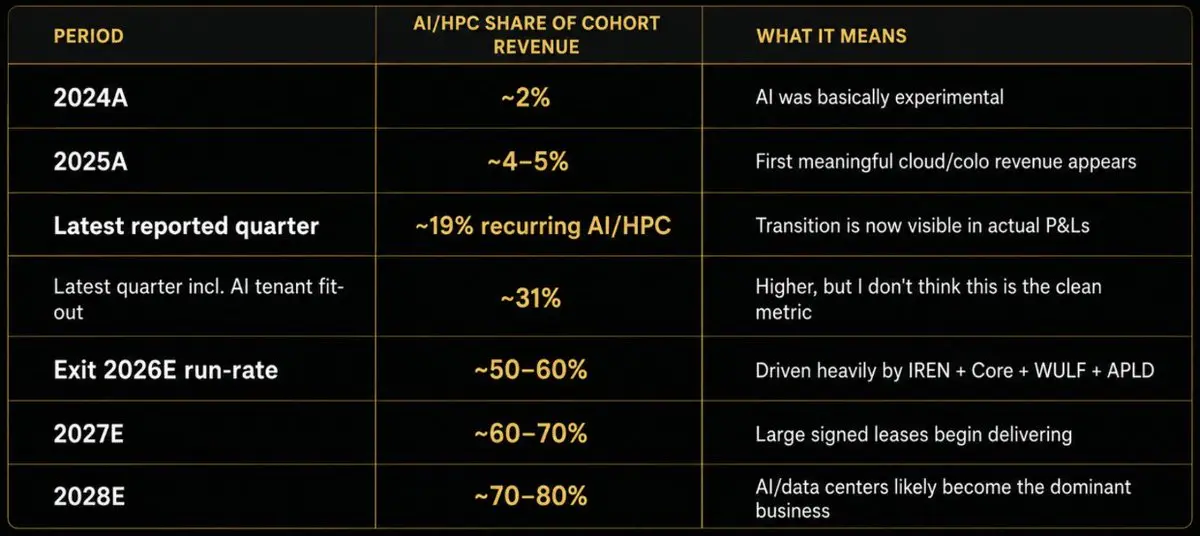
증거는 그들의 공개된 보고서에 있습니다. 2025년, IREN은 5억 1천만 달러의 총 수익 중 1,640만 달러의 AI 클라우드 수익을 생성했습니다; Core는 3억 1,900만 달러의 총 수익 중 6,540만 달러의 호스팅 수익을 생성했습니다; HIVE는 1억 1,500만 달러의 총 수익 중 약 1,000만 달러의 HPC 수익을 생성했습니다; TeraWulf는 1억 6,850만 달러의 총 수익 중 1,690만 달러의 HPC 수익을 생성했습니다.
대형 전통 채굴 기업들은 2025년에도 기본적으로 0%의 AI 수익을 기록할 것입니다: MARA 9억 710만 달러, CleanSpark 7억 6,630만 달러, Riot 6억 4,740만 달러, Cipher 2억 2,390만 달러, 모두 비트코인 채굴 및 인접한 전통 사업에서 발생한 것이며, AI와는 관련이 없습니다.
그리고 올해(2026년)에는 이미 뚜렷한 분화가 나타났습니다. 수익 구조를 보면, Core와 TeraWulf는 더 이상 진정한 비트코인 채굴 기업이 아닙니다. Core는 HPC 호스팅이 2026년 상반기 수익의 77%를 차지한다고 밝혔으며, 2분기에는 83%에 달했습니다; TeraWulf는 2분기 수익의 71%가 HPC 임대에서 발생했다고 보고했습니다.
IREN은 더욱 극적입니다. 이 회사의 현재 목표는 2026년 자연 연말까지 40억 달러 이상의 AI 클라우드 ARR을 달성하는 것이며, 7월까지 약 85%의 목표가 계약으로 잠금되었습니다.
체결된 AI 계약(135억 달러 이상)의 압도적인 양을 고려할 때, 이 전환은 2028년 이전에 완전히 이루어질 것입니다.
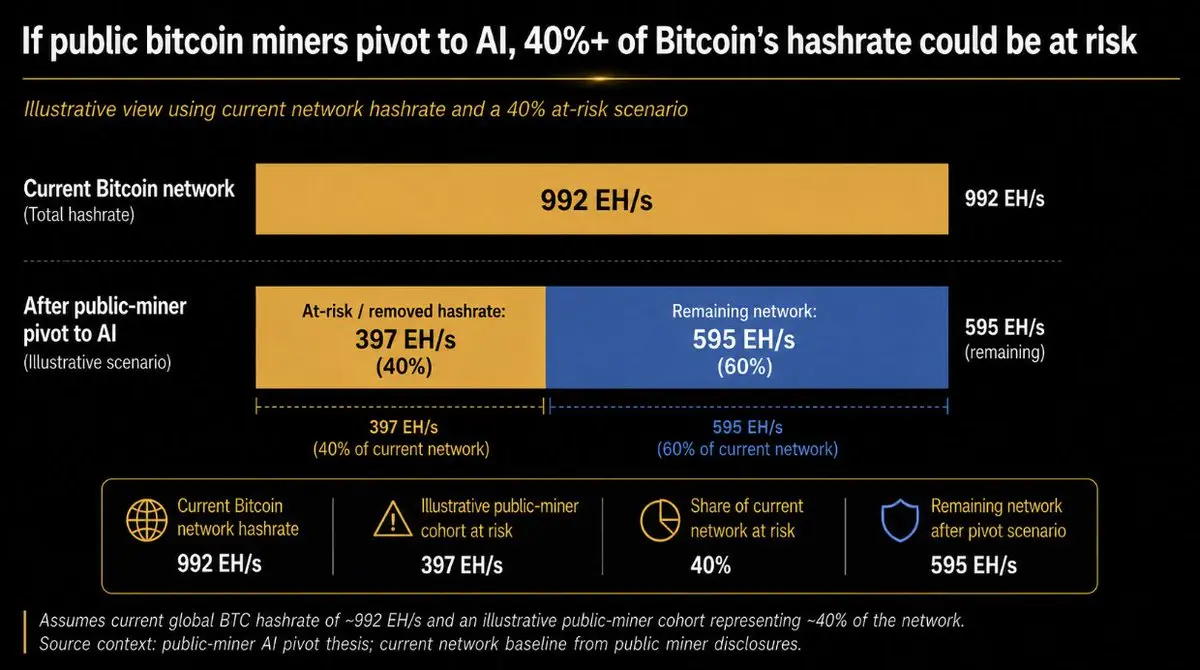
상장된 모든 비트코인 채굴 기업이 AI로 전환하는 추세를 지속한다면, 비트코인은 현재의 거의 40%의 작업 능력을 잃게 될 것입니다.
이것은 비트코인 네트워크의 강력한 인센티브 메커니즘을 왜곡할 것입니다. 과거에는 비트코인 가격이 하락할 때, 채굴자들이 더 이상 수익을 내지 못해 네트워크에서 이탈하고, 해시레이트가 감소하며, 채굴 난이도가 조정되어 다시 수익성이 생길 때까지 기다렸습니다. 그러면 해시레이트가 회복되고 비트코인 가격이 다시 상승했습니다.
이번에는 상황이 다릅니다: 비트코인 가격이 상승하더라도, 이러한 채굴자들은 쉽게 네트워크로 돌아올 수 없습니다------왜냐하면 그들은 이미 장기 임대 계약(보통 10년 이상)을 맺은 AI 임차인의 집주인이기 때문입니다. 따라서 비트코인 가격이 상승하더라도 해시레이트는 정체되거나 심지어 감소할 것으로 예상합니다. 이것이 제가 비트코인 해시레이트가 장기적으로 감소하고 있다고 말하는 이유입니다: 채굴자들이 AI로 전환하는 것은 끈적한 과정입니다.
이러한 추세는 Pearl 2:1 모델의 구조적 차이를 설명합니다. Pearl 채굴자의 주요 경제적 수익은 AI 서비스를 제공하는 데서 나오며, PRL은 부가적인 것입니다. 만약 채굴 비용이 거의 제로에 가까워진다면, 고객이 이미 GPU와 전기 요금을 지불한 추론 서비스 제공자는 PRL의 가치가 떨어지더라도 Pearl 작업을 중단할 경제적 이유가 거의 없습니다. Pearl을 종료한다고 해서 실질적으로 절약되는 것은 없습니다.
비트코인은 이러한 사치를 누릴 수 없습니다. 비트코인 채굴자가 존재하는 이유는 비트코인이 그들의 존재를 위해 돈을 지불하기 때문입니다. 보상이 기계와 전기 요금을 더 이상 충당하지 않으면 기계는 꺼집니다. 반면 Pearl의 유용한 해시레이트는 계속 온라인 상태를 유지할 수 있습니다. 왜냐하면 누군가 그 계산을 필요로 하기 때문입니다. 이는 Pearl의 물리적 해시레이트를 보호하는 것이 비트코인 전용 채굴기보다 훨씬 더 끈적할 수 있음을 의미합니다.
하늘로 상승
조금 더 큰 질문은: 이 것이 도대체 얼마의 가치가 있어야 하는가입니다. 제 생각에 Pearl의 시장 기회는 매우 거대하며, 그 TAM은 비트코인보다도 큽니다. 제가 설명하겠습니다.
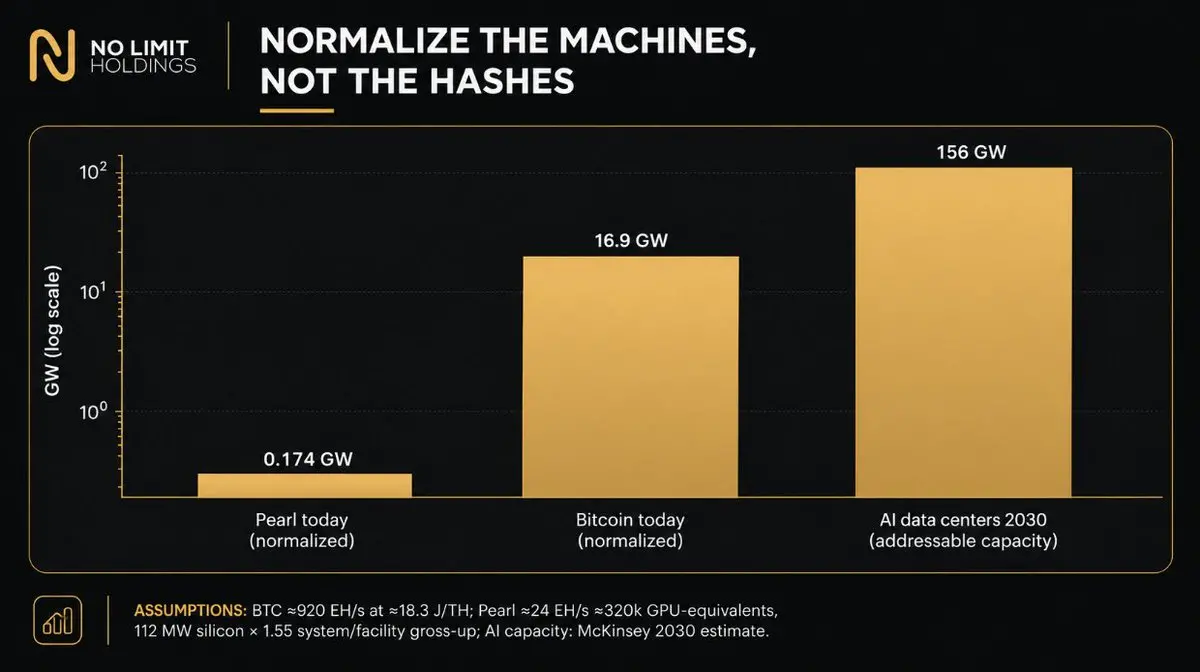
오늘날 비트코인 해시레이트는 약 920 EH/s이고, Pearl은 24 EH/s입니다. 이는 직접 비교할 수 없습니다. 왜냐하면 기본 작업 알고리즘이 다르기 때문입니다------마치 마력과 킬로와트를 비교하는 것과 같습니다. 비트코인 해시레이트와 Pearl 해시레이트를 올바르게 비교하기 위해서는 각 네트워크를 보호하는 모든 하드웨어의 암묵적 전력 소비를 비교해야 합니다.
비트코인 전체 네트워크의 전력 강도는 약 18.3 J/TH(현재 ASIC 하드웨어 기준)입니다. 920 EH/s는 약 16.8 GW의 지속적인 부하를 의미하며, 이는 매년 약 147 TWh에 해당합니다. Pearl의 경우, 24 EH/s의 네트워크는 약 32만 개의 GPU에 해당하며, 112 MW의 GPU 칩 전력 소비로 매핑할 수 있습니다. 주 시스템, 냉각, 네트워크 및 데이터 센터 비용을 포함하여 1.55배 증가하면 전력 계량기에서 약 174 MW, 즉 매년 약 1.5 TWh가 됩니다.
이러한 가정 하에, Pearl의 오늘날 전력 발자국은 비트코인의 약 1%에 불과합니다.
비트코인 전력의 역사적 재구성을 보면, 2014-15년 경에 그 발자국은 약 0.17 GW였습니다------그것은 창세 이후 약 5-6년이었습니다. 반면 Pearl은 단 4개월 만에 그곳에 도달했으며, 이는 18배 빠른 속도입니다. 이는 기존 인프라의 발자국을 물려받고 제로에서 시작할 필요가 없는 이점입니다.
인프라 발자국에 대해 이야기하자면, 여기서부터 숫자는 Pearl 쪽으로 크게 기울어집니다. 비트코인의 보안성 TAM이 ASIC의 설치량과 그에 따른 전력 소비라면, Pearl의 보안성 TAM은 전 세계 GPU 설치량이 가져오는 전력 소비입니다.
맥킨지는 2030년까지 AI 관련 데이터 센터 용량이 약 156 GW에 이를 것으로 예측합니다. 이 전력 풀은 비트코인의 현재 전력 발자국의 9배 이상입니다. 비용이 충분히 낮다면, Pearl은 기존의 기계 재고를 모집할 수 있으며, 전용 하드웨어를 제로에서 보조할 필요가 없습니다.
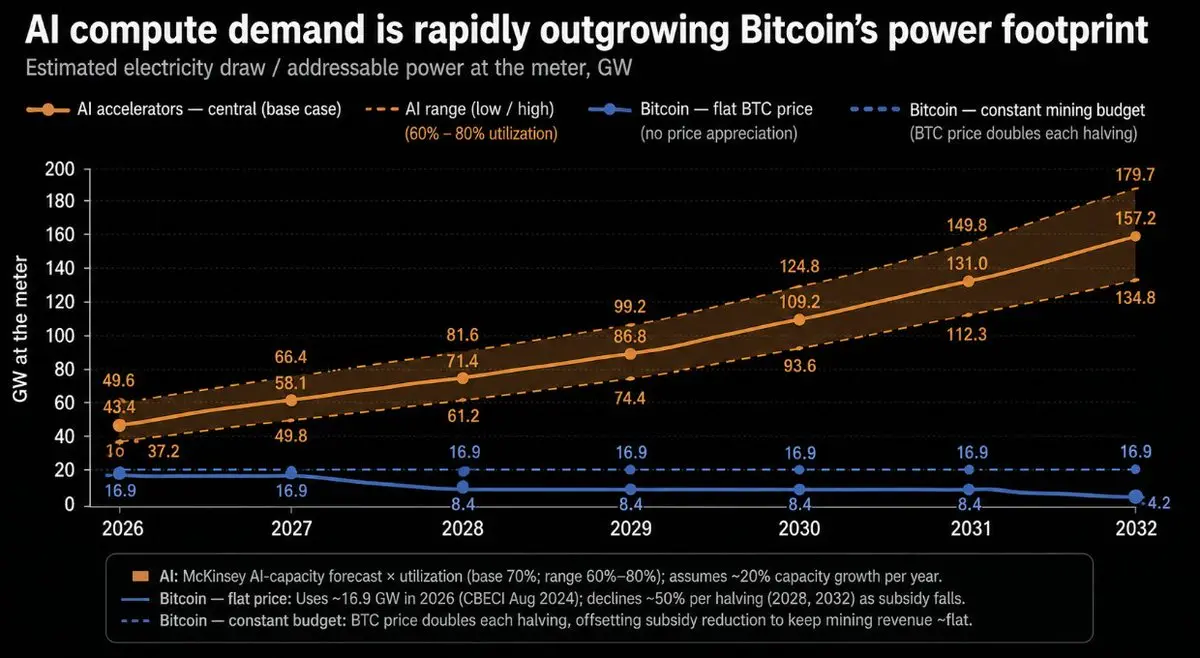
분명히 Pearl이 네트워크를 보호하는 데 사용할 수 있는 전력 풀은 비트코인보다 훨씬 큽니다.
「비트코인 특이점」 같은 이야기는 여기서 끝입니다.
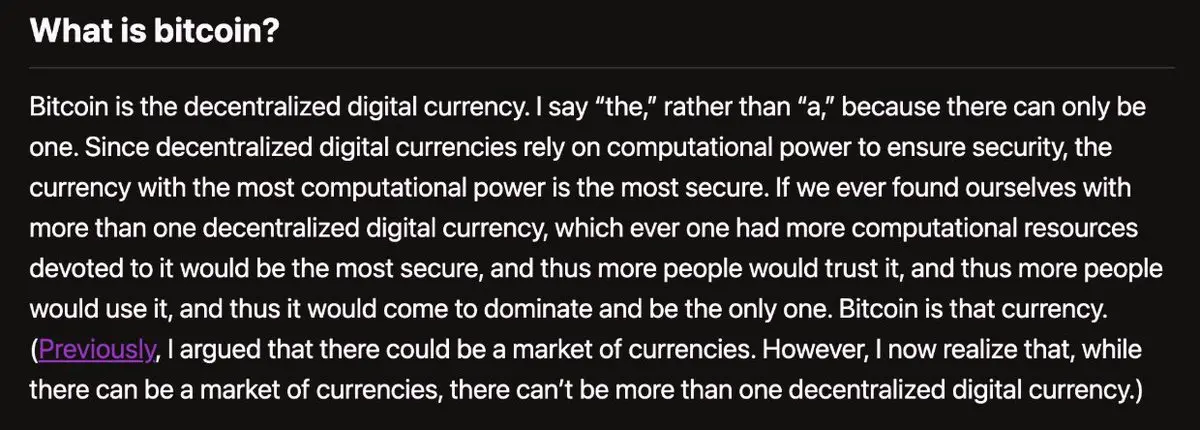
탈중앙화 암호 자산은 하나만 존재할 수 있습니다. 왜 두 번째로 안전한 체인을 가치 저장 수단으로 사용해야 합니까?
당신은 가장 안전한 것을 사용하고 싶어 할 것입니다. 그리고 비트코인의 경제적 블랙홀은 증발하고 있습니다.
다른 각도에서 보면, ASIC 자본 지출 대 AI 자본 지출입니다. 당신은 ASIC 자본 지출로 보호되는 탈중앙화 통화를 보유하고 싶습니까, 아니면 AI 자본 지출로 보호되는 것을 원하십니까? (덧붙여 말하자면, 후자는 인류 역사상 가장 대규모의 자본 지출 건설입니다.)
2013년 이후 비트메인 수익 기록을 통해 비트코인 ASIC 누적 자본 지출은 약 345억 달러로 추정할 수 있습니다. 골드만삭스는 현재 2026년 말까지 전 세계 AI 누적 투자가 1.8조 달러에 이를 것으로 예상하고 있습니다------그 중 2026년 한 해에만 약 1조 달러입니다.
이는 50배 이상의 차이입니다. AI의 연간 배치 규모는 비트코인 역사상 ASIC 자본 지출 총액의 30배에 가까워지고 있습니다.
데이터 센터 자본 지출은 2030년까지 3조에서 6.7조 달러에 이를 것으로 예상됩니다.
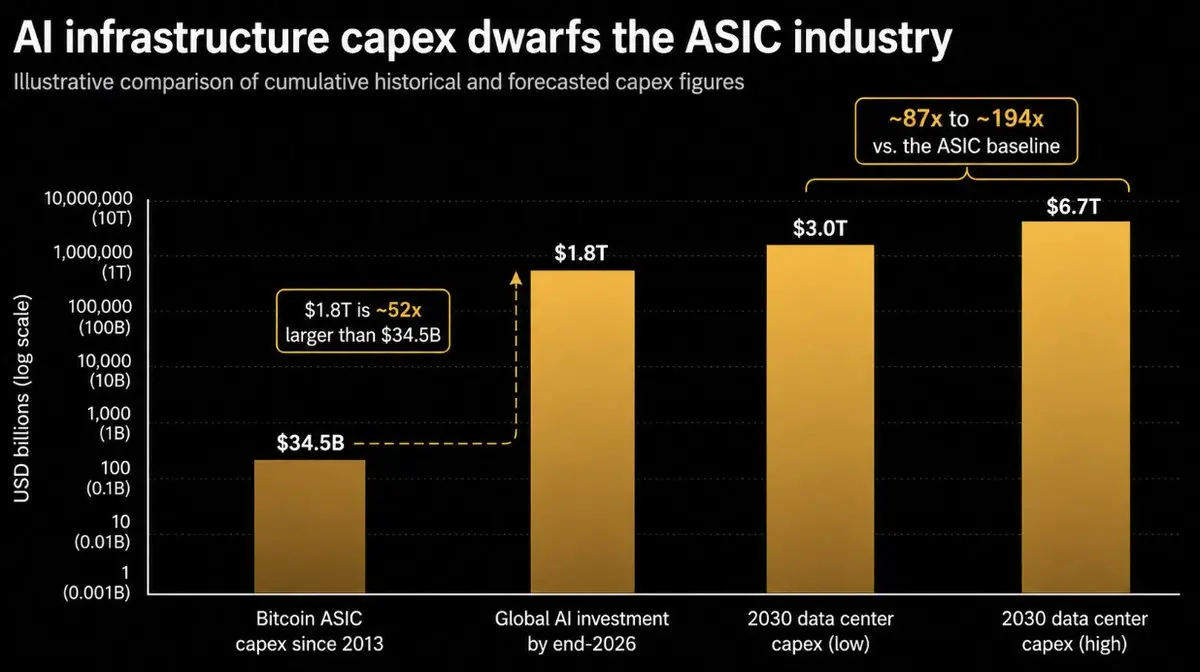
이로 인해 미래 자본 지출의 격차는 거의 200배로 확대됩니다. 그렇다면 Pearl이 비트코인보다 200배 더 안전할 수 있을까요?
안타깝게도, 상황은 그렇게 간단하지 않습니다. 비트코인 ASIC 자본 지출의 100%는 네트워크를 보호하는 데 사용됩니다. 왜냐하면 그 하드웨어는 비트코인을 채굴하는 것 외에는 다른 용도가 없기 때문입니다. 반면 AI 자본 지출은 분명히 100%가 Pearl을 채굴하는 데 사용되지 않지만, TAM 자체가 모든 것을 설명합니다: Pearl은 최근 예측된 AI 자본 지출의 0.5%만 유치하면 비트코인 ASIC 자본 지출의 총합을 초과할 수 있습니다.
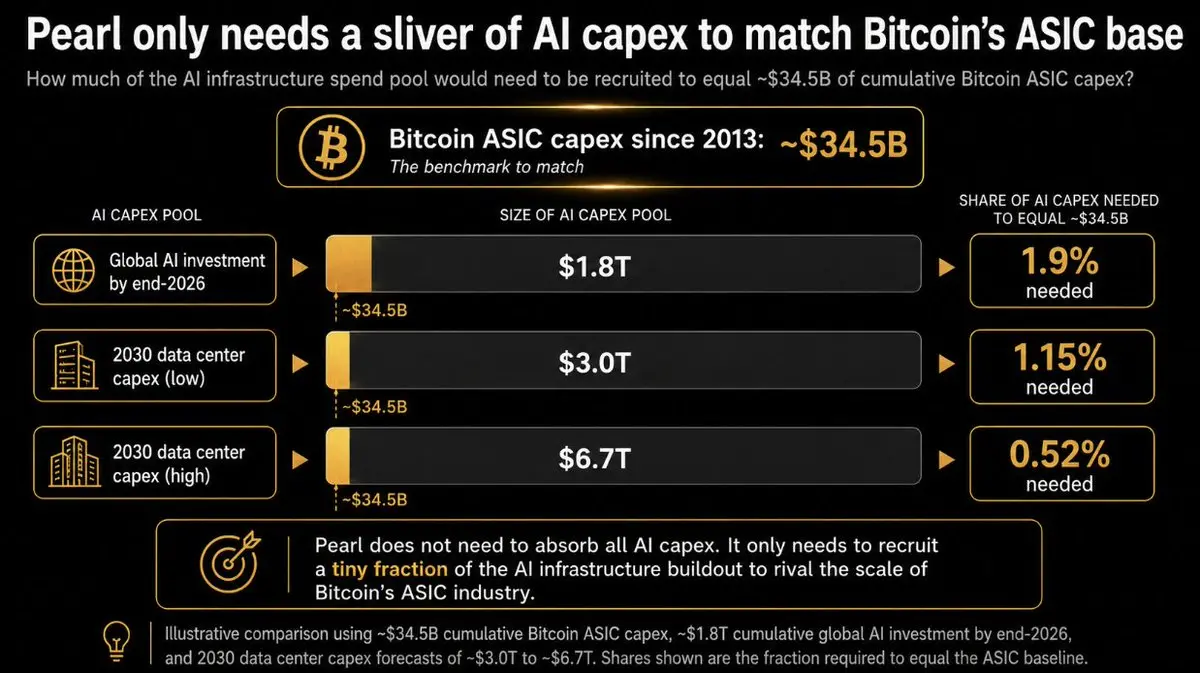
이는 비트코인에게 상당히 치명적입니다. 저는 수정 구슬이 없지만, Pearl이 더 많은 해시레이트, 더 많은 전력 소비, 더 많은 자본 지출로 자신을 보호하는 세상에서 비트코인은 어떻게 될까요? 그것은 진정한 '신을 만나는' 순간이 될 것입니다.
만약 Pearl이 '탈중앙화 AI 지원 통화'라는 사명을 성공적으로 달성한다면, 그 안의 투자 기회는 자명합니다. 그것은 비트코인을 대체하여 인류가 창조한 가장 강력한 통화가 될 것입니다.
해시레이트의 금융화
Pearl의 목표는 금융화된 해시레이트가 되는 것입니다. 현재는 AI가 들어오고 Pearl이 나옵니다. 그러나 Pearl의 장기 목표는 AI 경제에 깊이 통합되어 반대로도 성립하게 하는 것입니다: Pearl이 들어오고 AI 작업이 나옵니다. 이렇게 하면 순환이 닫힙니다.
Pearl의 백서에서는 미래의 시장을 명확히 설명하고 있습니다: 그것은 해시레이트의 수요와 공급을 중개하고 궁극적으로 원주율 계약을 원주적으로 결제할 수 있습니다. 그 세계에서 Pearl은 단순한 채굴 보상이 아니라 해시레이트의 통화 기반이 됩니다.
이 점이 중요한 이유는 Pearl에게 내생적 수요를 창출하기 때문입니다. 추론 서비스 제공자는 PRL을 채굴하고; AI 고객은 PRL을 획득하거나 지출합니다; 이 토큰은 이질적인 해시레이트 풀을 하나의 금융 단위로 연결합니다. Pearl은 'AI 통화'로 더 이상 미신이 아니라 실제 시장 구조가 됩니다.
계시록
그렇다면, Pearl은 도대체 얼마의 가치가 있어야 할까요? 두 가지 관련된 평가 방법이 있습니다.
- SoV 통화 프리미엄(즉, 'AI 비트코인')
- 해시레이트 통화 기반
SoV(가치 저장)
가장 명확한 긍정적 논리는: Pearl이 또 다른 작업 증명/가치 저장 자산으로서 통화 프리미엄을 얻기 시작한다는 것입니다. 당신은 그것이 비트코인을 대체할 필요는 없지만, 현재 기준에서 과장된 수익을 얻을 수 있습니다(비록 그것이 가능할 수 있지만). 새로운 SoV를 찾는 경쟁이 시작되었습니다; 기관 투자자들은 비트코인에서 점점 더 분산되어 대체 가치 저장 자산을 찾고 있습니다.
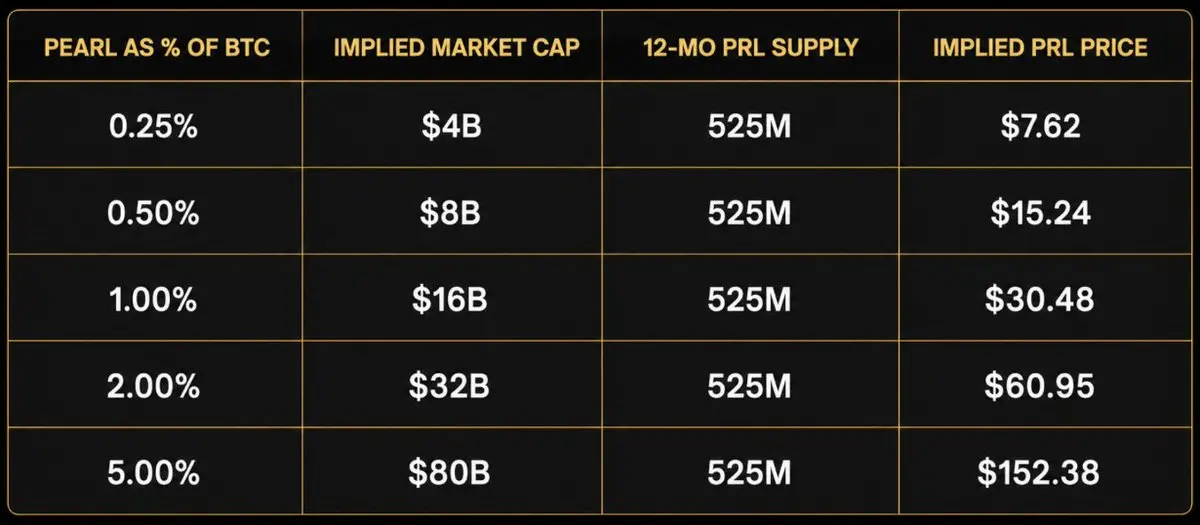
Zcash($ZEC)는 시장이 차별화된 내러티브를 찾았을 때 대체 SoV 자산이 얼마나 빨리 '흥미로운 틈새'에서 비트코인의 통화 가치의 상당한 비율로 변모할 수 있는지를 보여주는 즉각적인 참고 사례입니다. ZEC는 프라이버시와 양자 저항 요소 덕분에 비트코인의 유망한 대안으로 떠올랐습니다; 2026년 8월 말까지 ZEC의 시가총액은 약 130-140억 달러이며, 비트코인은 약 1.56조 달러로------비트코인의 약 1%입니다. Pearl의 시가총액은 현재 약 7,000-8,000만 달러에 불과하며, 유사한 흐름을 보일 가능성이 충분합니다. 만약 Pearl이 비트코인의 1%에 도달한다면, 그에 해당하는 FDV는 약 160억 달러로, 개당 7.61달러이며, 현재 가격의 30배입니다.
그러나 Pearl은 여전히 아기 단계에 있는 PoW 블록체인입니다. 현재 전체 네트워크에서 채굴된 비율은 15%도 안 됩니다. 따라서 중단기 투자에 있어 FDV는 잘못된 평가 분모입니다. Pearl이 1주년을 맞이할 때 약 5.25억 개가 유통(최대 공급량의 약 25%)된다고 가정하면, Pearl이 첫 해에 비트코인 시가총액의 1%에 도달한다면, 이는 실제로 개당 30.50달러를 의미합니다------현재 가격의 117배입니다.
만약 Pearl이 성공한다면, 그것은 상위 10대 암호 자산이 될 수 있어야 합니다.
해시레이트 통화 기반
S&P 글로벌은 AI 추론 기반 시설의 수익이 2025년 1,010억 달러에서 2030년 5,320억 달러로 증가할 것이라고 예측합니다.
만약 Pearl이 추론 경제에 깊이 통합된다면, 이 부분의 해시레이트 중 상당 비율이 결국 PRL로 가격이 책정되고, 담보되고, 선불되거나 결제될 것입니다. 핵심 질문은: 일정 규모의 해시레이트 활동을 지원하는 데 필요한 PRL 통화 기반은 얼마인가요? 이것은 Pearl의 가치를 얼마나 높일까요?
다행히도, 우리는 간단한 공식을 가지고 있습니다:
필요한 PRL 통화 기반 = PRL로 가격이 책정된 연간 해시레이트 GMV ÷ 토큰 유통 속도
핵심 변수는 토큰 유통 속도입니다. 우리는 그것을 정확히 추정할 수 있을까요?
Pearl의 경우, 유통 속도는 해시레이트 재고의 보유 일수와 같습니다.
예를 들어, AI 경제가 매년 PRL로 250억 달러의 컴퓨팅 파워 비즈니스를 정산한다면, 생태계는 어떤 시점에서 얼마나 많은 미래의 컴퓨팅 지출을 PRL 형태로 재고로 쌓아두기를 희망할까요?
수식은 동일합니다:
PRL 화폐 기초 = 연간 컴퓨팅 GMV × 평균 재고 일수 ÷ 365
즉,
유통 속도 = 365 ÷ 평균 재고 일수
20배 유통 속도는 시장이 PRL로 약 18일의 컴퓨팅 지출을 보유하고 있음을 의미합니다; 10배는 약 37일; 5배는 약 73일; 2배는 약 6개월; 1배는 시장이 1년 전체의 컴퓨팅 수요를 화폐 재고로 보유하고 있음을 의미합니다.
그렇다면 Pearl의 가치를 평가할 때 어떤 유통 속도를 사용해야 할까요? 우리는 먼저 몇 가지 유사 시장을 살펴볼 수 있습니다.
스타벅스는 거대한 폐쇄형 저장 가치 경제체입니다. 2025 회계연도에 약 152억 달러의 저장 카드와 회원 잔액이 상환되었으며, 평균 저장/회원 부채는 약 17.4억 달러입니다. 이는 연간 회전율이 약 8.8배, 즉 시스템 내의 어떤 시점에서도 약 42일의 구매력이 정체되어 있음을 의미합니다.
항공 마일리지는 또 다른 극단에 있습니다. 델타 항공의 2025년 평균 SkyMiles 이연 수익 부채는 약 90억 달러이며, 당해 연도에 교환된 마일리지는 약 44.6억 달러로, 암묵적인 회전율은 약 0.5배로, 거의 2년의 저장 구매력에 가깝습니다. 델타 자체도 역사적으로 새로 발급된 마일리지가 대부분 2년 이내에 교환된다고 밝혔습니다.
이 구간의 중간에서 우리는 BTC와 ETH를 볼 수 있습니다. 이들은 각각의 네트워크 내에서 블록 공간에 대한 보장성 수용과 원주율 결제를 제공합니다. 두 자산의 유통 속도는 비슷하며, Glassnode 보고서에 따르면 각각 하루 0.0100과 0.0103으로, 대략 연간 회전율은 3.7배(약 100일 재고)입니다.
이는 Pearl에게 상당히 넓지만 경제적으로 합리적인 구간을 생성합니다.
한 극단에서 PRL은 기본적으로 결제 통로입니다: 고객은 추론 요청을 시작하기 5분 전에 PRL을 구매하고, 이를 사용하며, 서비스 제공자는 수령 후 즉시 판매합니다. 유통 속도는 매우 높을 수 있습니다.
다른 극단에서 PRL은 "컴퓨팅 재고"에 더 가까워집니다: 추론 서비스 제공자는 이를 운영 자금으로 보유하고, 고객은 미래의 작업 부하를 위해 선불로 지불하며, 서비스 제공자는 이를 담보로 사용하고, 기업은 계약에 따라 컴퓨팅 수요를 보유하며, 대형 AI 회사는 자연적으로 생성된 PRL의 일부를 직접 보유합니다. 이때 유통 속도는 1-5배로 축소됩니다.
결국 "컴퓨팅 재고"와 "화폐" 사이의 경계는 사라지기 시작할 것입니다.
컴퓨팅 선물 곡선
사람들이 얼마나 많은 컴퓨팅 재고를 보유하고 싶어하는지에 영향을 미치는 또 다른 변수는 컴퓨팅 자체의 선물 곡선입니다.
이 시장은 1년 전에는 거의 존재하지 않았으나, 이제 금융화가 시작되었습니다. Silicon Data(@Silicon_Data)는 현재 36개월의 표준화된 GPU 선물 곡선을 발표했습니다; Ornn(@OrnnExchange)은 거래 기반의 현물 지수 및 선물 가격을 발표했습니다; Kalshi는 H100, H200, B200 및 기타 가속 하드웨어를 포함하는 시장 암묵적 컴퓨팅 선물 곡선을 출시했습니다.
현재 대부분의 표준화된 곡선은 평형 또는 후행 상태(backwardation)에 있습니다. Silicon Data의 7월 곡선은 B200, H100 및 A100의 36개월 만기 가격이 현물보다 약 8-15% 낮아, 시장이 공급 증가와 하드웨어 업데이트가 시간이 지남에 따라 단위 컴퓨팅 비용을 낮출 것이라고 예상하고 있음을 반영합니다. Kalshi(@Kalshi) 역시 B200 컴퓨팅이 후행 상태에 있으며, 더 오래된 Hopper 곡선은 명백히 더 평평합니다.
이러한 데이터는 Pearl을 더 높은 유통 속도로 밀어붙여야 합니다.
예를 들어: 만약 제가 6개월 후에 컴퓨팅이 더 저렴해질 것이라고 예상한다면, 왜 오늘 6개월의 미래 컴퓨팅 구매력을 재고로 쌓아두어야 할까요? 저는 차라리 달러를 보유하여 수익을 얻고, 실제로 컴퓨팅이 필요할 때 PRL을 구매하겠습니다.
하지만 이는 깊이가 부족합니다. 우리는 곡선을 뒤집어 볼 필요가 있습니다.
Ambient(@ambient_xyz)의 Travis Good(@IridiumEagle)는 최근 장기 계약 컴퓨팅 가격이 상승세(contango)에 있고, 현물 가격은 지속적으로 약세를 보이고 있다는 훌륭한 그래프를 공유했습니다.
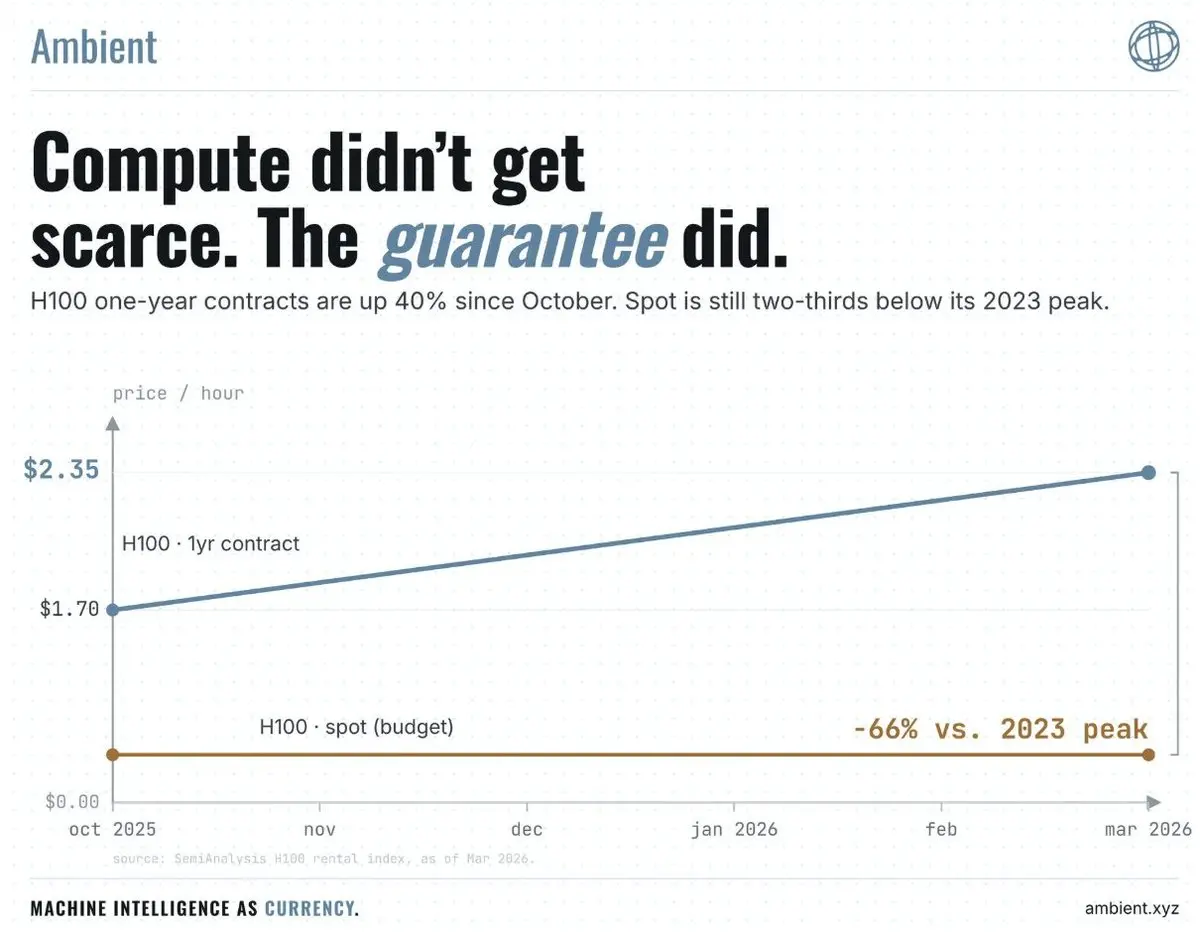
"보장된 컴퓨팅 확보" 시장은 지속적인 상승세에 들어설 수 있습니다. 그 이유는 전력 부족, 추론 수요가 GPU 공급을 초과하거나, 대형 기업들이 새로운 가속 카드를 모두 흡수하여 현물 시장에 도달하지 못하게 만들기 때문입니다. 만약 미래의 컴퓨팅이 오늘보다 명백히 더 비쌀 것으로 예상된다면, 미래의 구매력을 잠그는 것이 갑자기 가치 있게 됩니다. 구매자는 가격을 잠그고, 컴퓨팅을 선불로 지불하며, 용량을 예약하거나, 그들에게 신뢰할 수 있는 미래 확보 권한을 제공하는 자산을 보유하고자 할 것입니다.
상승세의 컴퓨팅 곡선은 "미래 구매력을 잠그기 위해 PRL을 보유하는 것"의 가치를 높일 것입니다.
그것은 PRL의 유통 속도를 낮추어야 합니다.
따라서 선물 곡선은 사용자가 얼마나 많은 PRL을 보유하고 싶어하는지를 결정하는 가장 중요한 변수 중 하나가 됩니다.
Bitconia → Fortessia → Duplexia도 유통 속도 곡선입니다
이것이 Pass의 프레임워크가 다시 관련성을 가지게 되는 지점입니다.
Bitconia 단계에서는 거의 모든 사람이 실제로 독립 채굴자였습니다. 채굴자는 PRL을 생산하기 위해 GPU와 전력을 구매했습니다.
PRL은 채굴자가 현금화하기 위해 특별히 생산한 것이며, 이를 보유할 구조적 이유는 거의 없습니다. 유용한 작업은 무시할 수 있고, 컴퓨팅 정산은 무시할 수 있으며, 유통 속도는 매우 높아야 합니다.
Pearl이 Fortessia에 들어가면서 유용한 추론 서비스 제공자가 네트워크에 진입하기 시작합니다. 이는 자산 부채표 행동을 완전히 변화시킵니다.
Together AI와 같은 유용한 채굴자는 GPU 청구서를 지불하기 위해 PRL에 의존하지 않습니다. 그들의 추론 고객은 이미 기본 컴퓨팅에 대해 지불했습니다. PRL은 정상적인 비즈니스와 병행하여 발생하는 추가 수익이 됩니다.
이러한 채굴자는 채굴한 모든 Pearl을 판매할 필요가 없습니다.
유용한 채굴자가 네트워크 컴퓨팅에서 차지하는 비율이 증가함에 따라 "채굴 후 도망"하는 반사적 매도 압력은 감소해야 합니다. 동시에 이러한 비즈니스는 자연스럽게 미래의 컴퓨팅 부채를 보유하고 있습니다: 계약된 고객, 예약된 클러스터, 선물 용량 수요, 운영 자금 수요. PRL은 더 이상 즉시 법정 화폐로 교환해야 하는 자산이 아니라 보유할 가치가 있는 자산으로 변하기 시작합니다.
유통 속도는 감소합니다.
Duplexia에 이르면 관계가 완전히 반전됩니다. AI 회사는 더 이상 Pearl을 조금 채굴하는 것이 아니라, Pearl은 컴퓨팅 경제 자체의 상업적 파이프라인의 일부가 되고 있습니다.
서비스 제공자는 이를 수익으로 얻고, 고객은 이를 사용하며, 시장은 이를 정산하고, 계약은 이를 기준으로 가격이 책정되며, 서비스 제공자는 미래 의무를 대비하여 이를 보유하고, 고객은 미래 작업 부하를 대비하여 이를 보유합니다.
이는 Pearl의 유통 속도가 정적인 가정으로 간주되어서는 안 된다는 것을 의미합니다. Pearl이 성공으로 나아감에 따라 유통 속도 자체는 감소해야 합니다.
채택을 촉진하고 컴퓨팅 GMV를 높이는 과정은 생태계가 해당 GMV 재고에 대해 PRL 수량을 높이도록 해야 합니다.
따라서 Pearl이 Bitconia에서 Duplexia로 이동하는 과정에서 두 가지 평가 승수를 동시에 얻을 수 있습니다:
더 많은 컴퓨팅이 PRL로 정산됨 × 각 달러 PRL의 회전이 더 느려짐.
이것이 화폐 기초가 컴퓨팅 GMV 자체보다 훨씬 더 빠르게 성장할 수 있는 이유입니다.
Pearl 성숙 곡선의 개념도:
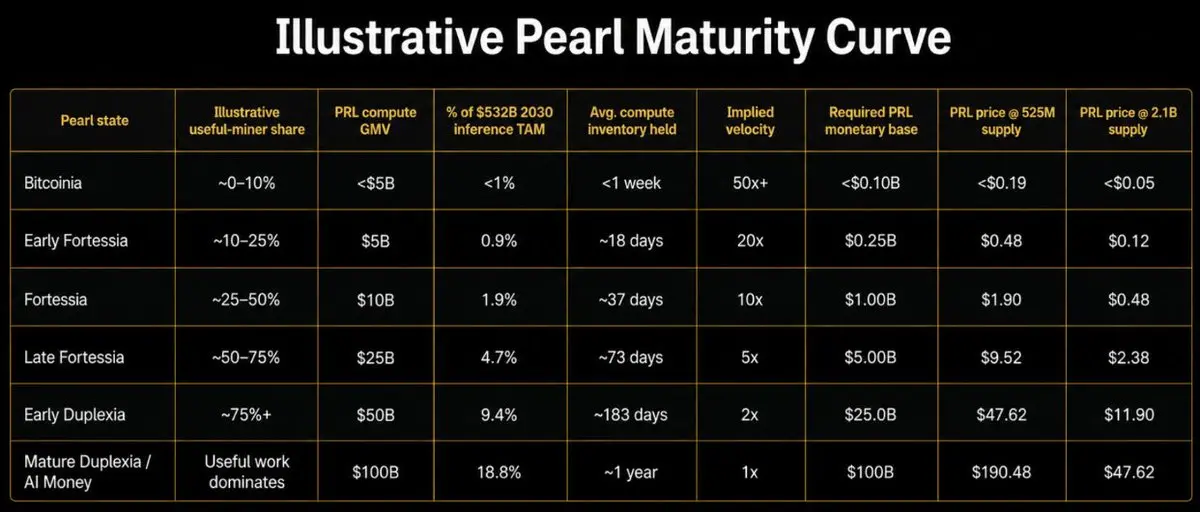
당신은 GMV 증가와 유통 속도 감소가 동시에 발생할 때 평가 변화가 얼마나 극적일 수 있는지를 볼 수 있습니다.
예를 들어, 연간 컴퓨팅 GMV가 100억 달러, 10배 유통 속도에서 500억 달러, 2배 유통 속도로 이동할 때: 기본 컴퓨팅 활동은 5배 증가하지만 필요한 화폐 기초는 10억 달러에서 250억 달러로 급증합니다—25배입니다.
우리는 두 변수를 분리하여 전체 민감도 구간을 볼 수 있습니다:
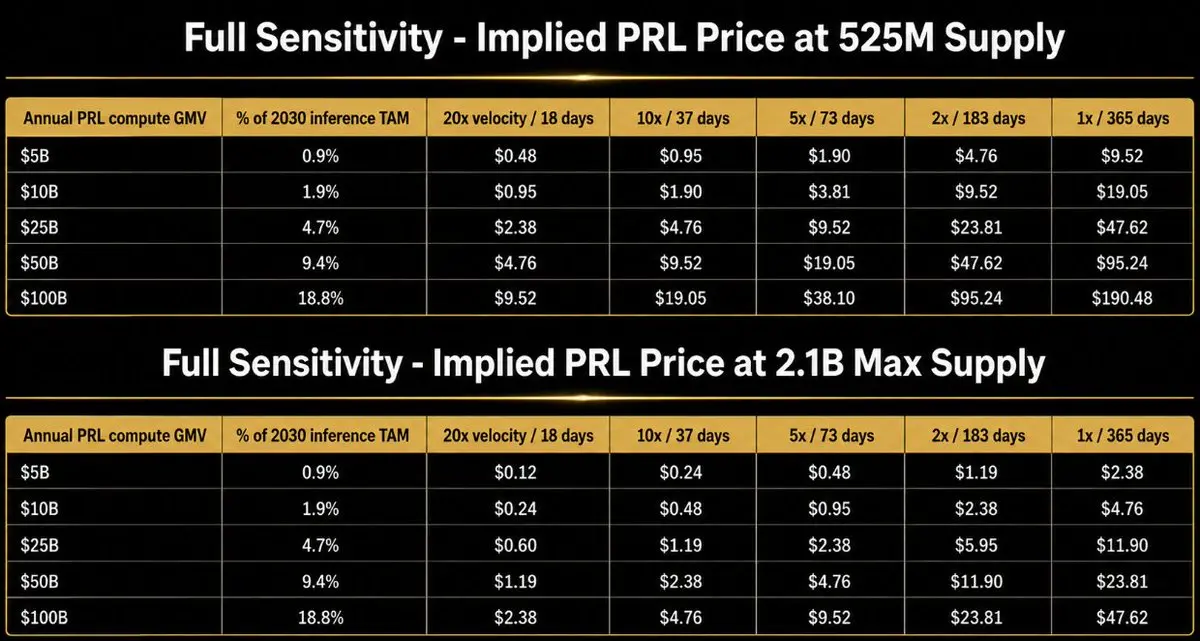
만약 Pearl이 수십억 달러의 현물 추론을 위한 또 다른 결제 통로에 불과하다면, 이 컴퓨팅 가치는 특별히 흥미롭지 않습니다. 50억 달러 GMV, 20배 유통 속도에서, 이는 약 2.5억 달러의 화폐 기초를 지탱하며, 이 프레임워크에 따르면 약 0.48달러에 해당합니다.
만약 Pearl이 Fortessia에 진입하여 수백억 달러의 컴퓨팅을 지탱하기 시작하고, 서비스 제공자가 몇 개월의 PRL 재고를 보유한다면, 숫자는 50-250억 달러의 화폐 기초 구간으로 들어가며, 1년 공급량 분모에 따라 약 10-50달러에 해당합니다.
그리고 만약 Duplexia가 실제로 발생한다면: 유용한 채굴자가 주도하고, PRL이 전 세계 추론 경제에서 상당한 비율을 정산하며, 기업이 6개월에서 12개월의 컴퓨팅 구매력을 보유하고, 서비스 제공자가 점점 PRL을 운영 자금이나 준비 자산으로 간주한다면—우리는 500-1,000억 달러 이상의 컴퓨팅 화폐 기초에 도달하게 되며, 목표 가격은 190달러 이상이 됩니다.
낮은 유통 속도에서 두 가지 프레임워크는 수렴하기 시작합니다. AI 회사가 1년 또는 그 이상의 PRL을 보유하고 싶어한다면, 이는 내구성 있는 미래 구매력, 담보 및 준비 자산으로 간주되기 때문입니다. 이러한 행동 자체가 화폐 프리미엄이 됩니다.
그것이 Duplexia입니다.
마지막 유혹
Pearl은 가장 어려운 부분을 이미 해냈습니다: 낮은 비용의 2:1 커널. 이것은 오직 Pearl만이 가진 중요한 혁신으로, 이를 통해 광범위하게 채택될 기회를 제공합니다.
하지만 작업은 아직 끝나지 않았습니다.
오늘날 Pearl의 PoUW 합의는 여전히 W7A7 정수 양자화 계획에서 실행되고 있습니다. 이를 정수에 대해서만 행렬 곱셈을 수행하는 것으로 이해할 수 있습니다. 이는 가능하지만 AI 하드웨어의 최전선은 점점 더 낮은 정밀도의 부동 소수점에 대한 최적화로 집중되고 있습니다. 부동 소수점은 소수 자리를 지원하며, 정수보다 더 정확하며, 최전선 대형 모델은 부동 소수점에 의존합니다.
Pearl의 다음 하드 포크 목표는 기존 정수 적합 경로를 강제하지 않으면서 최첨단의 낮은 정밀도 작업 부하를 지원하는 것입니다.
이것이 Pearl의 도가니입니다. Pearl은 AI 산업이 자신에게 편리한 수치 형식에 동결되기를 요구할 수 없습니다. Pearl은 AI 기술 스택을 따라가야 하며, 반대로 되지 않아야 합니다.
다행히도 팀은 원주율 부동 소수점 PoUW의 초안 제안을 이미 가지고 있습니다. Pearl 개선 제안 제3호(PIP-3)는 현재의 INT 프로토콜을 FP8 양자화를 중심으로 구축된 FP 프로토콜로 대체합니다. 이 변경은 쉽지 않으며, 성공적인 실행은 의미 있는 대형 기업 및 새로운 클라우드 공급자의 채택을 위한 전제 조건입니다.
이 단계가 성공하면, 다음 병목은 통합입니다.
일단 부동 소수점 통합이 온라인으로 전환되면, 펄(Pearl)은 폐쇄형 소스 채택을 정복해야 합니다. 현재, 모델을 "펄화"하고 2:1 연산을 수행하려면 펄 리서치(Pearl Research)의 깊은 참여가 필요하며, 모델을 그들의 특정 INT 형식으로 양자화해야 합니다. 이로 인해 채택 범위는 지금까지 오픈 소스 실험실로 제한되어 있습니다. 명백히 어떤 폐쇄형 실험실도 펄 리서치가 자신의 모델에 들어가서 양자화하는 것을 허용하지 않을 것입니다. 부동 소수점이 온라인으로 전환된 후, "펄화"는 보편적으로 적용 가능한 플러그 앤 플레이 커널이 되어, 어떤 실험실도 스스로 통합할 수 있게 되며, 더 이상 펄 팀의 지원이 필요하지 않게 됩니다. 오픈 소스 추론은 펄을 포르테시아(Fortessia)로 가져왔고, 폐쇄형 대기업의 통합은 펄을 왕좌에 올릴 것입니다.
제가 이 기술 로드맵을 진지하게 받아들이는 이유 중 하나는 그 뒤에 있는 팀입니다. 펄은 옴리 와인스타인(Omri Weinstein)(@WeinsteinOmri), 일란 코마르고드스키(Ilan Komargodski)(@komargodski) 및 이단 수거먼(Idan Sugerman)에 의해 설립되었으며, 그들의 배경은 학술 암호학, 엔비디아(Nvidia)(@nvidia), VAST 데이터, 기계 학습 및 제로 지식 시스템을 아우릅니다. 라파엘 패스(Rafael Pass)------PoUW 경제학을 연구하는 최고의 학술 암호학자 중 한 명------도 이 프로젝트에 직접 참여했습니다. 팀은 매우 공개적이지만, 펄 자체는 공정하게 시작되었으며, VC 토큰 할당도 없고 투자자가 없습니다.
펄의 채택은 운명적으로 정해진 것이 아닙니다
펄의 주장은 모든 것이 순조롭게 진행되기를 요구하지 않지만, 몇 가지 일이 재앙적으로 잘못되지 않기를 요구합니다. 다음은 채택 경로에서의 주요 위험입니다:
비용이 더 이상 감소하지 않습니다. 5%는 이미 대단하지만, 5%는 제로가 아닙니다. 만약 펄의 부동 소수점 프로토콜이 FP8, FP4, 새로운 엔비디아 아키텍처, 새로운 양자화 계획 및 다음 승리하는 추론 커널을 따라가지 못한다면, 문제는 계속 누적될 것입니다. 펄 채굴이 핵심 제품을 명백히 악화시킨다면, AI 회사는 이 메커니즘이 얼마나 정교한지 전혀 신경 쓰지 않을 것입니다. PRL 보조금은 항상 손실된 처리량, 엔지니어링 부담 및 운영 위험보다 더 가치 있어야 합니다.
유용한 채굴자는 항상 한계 생산자가 되지 못했습니다. Together AI는 매우 중요한 사실을 증명했습니다: 실제 고객 추론이 펄을 채굴할 수 있습니다. 이는 "유용한 채굴은 단지 이론일 뿐"이라는 주장을 무너뜨렸지만, 유용한 채굴자가 네트워크를 지배할 것임을 증명하지는 않았습니다. 전체 자연 선택 주장은 유용한 채굴자가 합성 채굴자보다 더 낮은 실제 비용을 최종적으로 가지게 될 것에 베팅하고 있습니다. 만약 이것이 결코 발생하지 않는다면, 펄은 그렇게 흥미롭지 않을 것입니다.
펄은 항상 통화가 되지 않았습니다. AI 회사는 펄을 채굴하는 것을 좋아할 수 있지만, 펄을 보유하는 것에는 전혀 관심이 없습니다. 펄의 백서에서는 이 점을 매우 명확히 하고 있습니다: 토큰이 가치 저장 수단으로서의 가치는 궁극적으로 사람들이 "그것이 충분히 큰 규모의 사용자 집단의 지불 수단이 될 것"이라는 기대에 달려 있습니다. 곧 출시될 컴퓨팅 시장은 선택적 로드맵 항목이 아닙니다------통화 주장의 생사 여부가 바로 그곳에 있습니다.
하드웨어 게임이 펄에 불리하게 전환됩니다. 펄은 경제적으로 ASIC에 저항한다고 주장합니다. 왜냐하면 행렬 곱셈이 본래 GPU와 TPU의 주요 최적화 목표이기 때문입니다. 펄을 채굴하기 위해 설계된 기계는 범용 AI 가속 카드가 얻을 수 있는 귀중한 추론 수익을 희생하게 됩니다. 백서에서는 이를 "합리적으로 보이는" ASIC 저항성으로 조심스럽게 언급합니다. 그러나 악몽의 시나리오는 누군가 여전히 특정 아키텍처를 찾아내어 펄이 효과적으로 작동하는 효율성이 범용 AI 하드웨어보다 훨씬 높아져서 효율성 이익이 이중 채굴자의 추론 수익을 압도하는 경우입니다. 그때 펄의 게임 이론 경로는 무효화되고, 유용한 채굴자는 다시 가장 저렴한 채굴자가 됩니다.
펄은 고정되지 않았습니다. 프로토콜은 아직 고정되지 않았습니다. 사실, 창세기부터 8월 11일 사이에 이미 다섯 번의 활성화된 메인넷 합의 변경이 있었습니다. 가장 주목할 만한 것은 최근 혼합 전문가(MoE) 증명을 지원하는 소프트 포크가 71,935번째 블록에서 발효되었지만, 이후 채굴자가 취약점을 이용해 계산 능력을 조작하고 불균형한 블록 보상을 얻는 결과를 초래했습니다. 다행히도 이 문제는 발견되었고, MoE 업그레이드는 41일 후 91,630번째 블록에서 일시적으로 비활성화되었습니다. 다른 프로토콜 변경 사항으로는 96,251번째 블록에서 활성화된 순위 처벌 소프트 포크와 이후 99,000번째 블록의 소금 노이즈 씨드 하드 포크가 포함됩니다. 펄은 이 기간을 활용하여 문제를 일으키고, 수정하고, 아키텍처를 완성하여 궁극적으로 고정될 자격을 얻어야 합니다.
저와 함께 "펄화"합시다
비트코인은 무용한 계산이 통화로 변할 수 있음을 증명했습니다.
펄은 유용한 계산이 더 강력한 통화로 변할 수 있다고 도박하고 있습니다.
비용이 제로에 가까워지면, 유용한 AI 서비스 제공자는 구조적으로 우세한 채굴자가 될 것입니다. 왜냐하면 계산 능력은 이미 누군가가 비용을 지불했기 때문입니다. 블록 보상은 추론에 대한 보조금으로 변합니다. 더 낮은 추론 가격은 더 많은 수요를 창출하고, 더 많은 수요는 더 많은 이중 계산 능력을 창출하며, 더 많은 이중 계산 능력은 펄을 더 강력하게 만듭니다------결국, 이러한 기계가 생산한 자산은 이러한 기계가 생산한 자산을 구매하는 데 사용될 것입니다.
AI는 통화를 생산합니다. 통화는 AI를 구매합니다. 순환이 닫힙니다.
그때 펄은 계산 능력의 통화가 될 것입니다.
그리고 만약 이 전 세계 AI 인프라가 보호하는 통화 네트워크가 단일 용도 ASIC로 가득 찬 창고가 보호하는 네트워크보다 공격하기 더 어렵다면, 마이클 세일러(Michael Saylor)가 결국 맞을지도 모릅니다.
두 번째로 좋은 것은 없습니다.
그는 단지 그 하나를 잘못 선택했을 뿐입니다.
저와 함께 "펄화"합시다.
감사합니다
펄 리서치 랩스(Pearl Research Labs)(@prlnet)가 본 연구 작성 과정에서 제공한 피드백과 지침에 깊이 감사드립니다. 그들의 학문적 통찰이 오늘날 이 기사의 모습을 만들어냈습니다.
또한 @tulipking------제 친한 친구이자 동지에게 감사드립니다. 그의 제안과 피드백은 본문의 어조와 스타일에 깊은 영향을 미쳤습니다.
면책 조항
이 문서에서 표현된 의견은 저자 개인의 의견만을 나타내며, 참고용으로만 제공됩니다. 이는 투자, 법률, 세무 또는 기타 전문적인 조언을 구성하지 않으며, 어떤 투자 결정의 근거로 삼아서는 안 됩니다. 문서에서 언급된 특정 회사, 프로토콜, 토큰 또는 섹터는 예시로만 제공되며, 어떤 증권, 토큰 또는 기타 자산의 구매 또는 판매에 대한 조언이나 권유를 구성하지 않습니다. 저자는 No Limit Holdings의 투자자이며, 이 벤처 캐피탈 기관은 블록체인 및 디지털 자산 관련 비즈니스에 투자합니다; No Limit Holdings 및/또는 그 계열사는 본 문서에서 논의된 특정 회사, 프로토콜, 토큰 또는 섹터의 포지션을 보유하고 있거나 다른 경제적 이해관계를 가질 수 있습니다.
 위험 경고