CPI와 다섯 대 투자은행의 재무 보고서가 이번 주에 연속적으로 발표되며, 10월 금리 인상 확률이 20%로 감소하고, 12월에는 90%에 가까워졌다

 이번 주 월요일은 콜럼버스 데이로, 미국 채권 시장은 휴장합니다. 데이터가 집중적으로 발표되기 전에, 시장은 동일한 연방준비제도에 대해 두 가지 모순된 답변을 제시했습니다. 10월에는 변동이 없고, 12월에는 정상적으로 긴축합니다. 본문에서는 이 모순을 분석합니다.
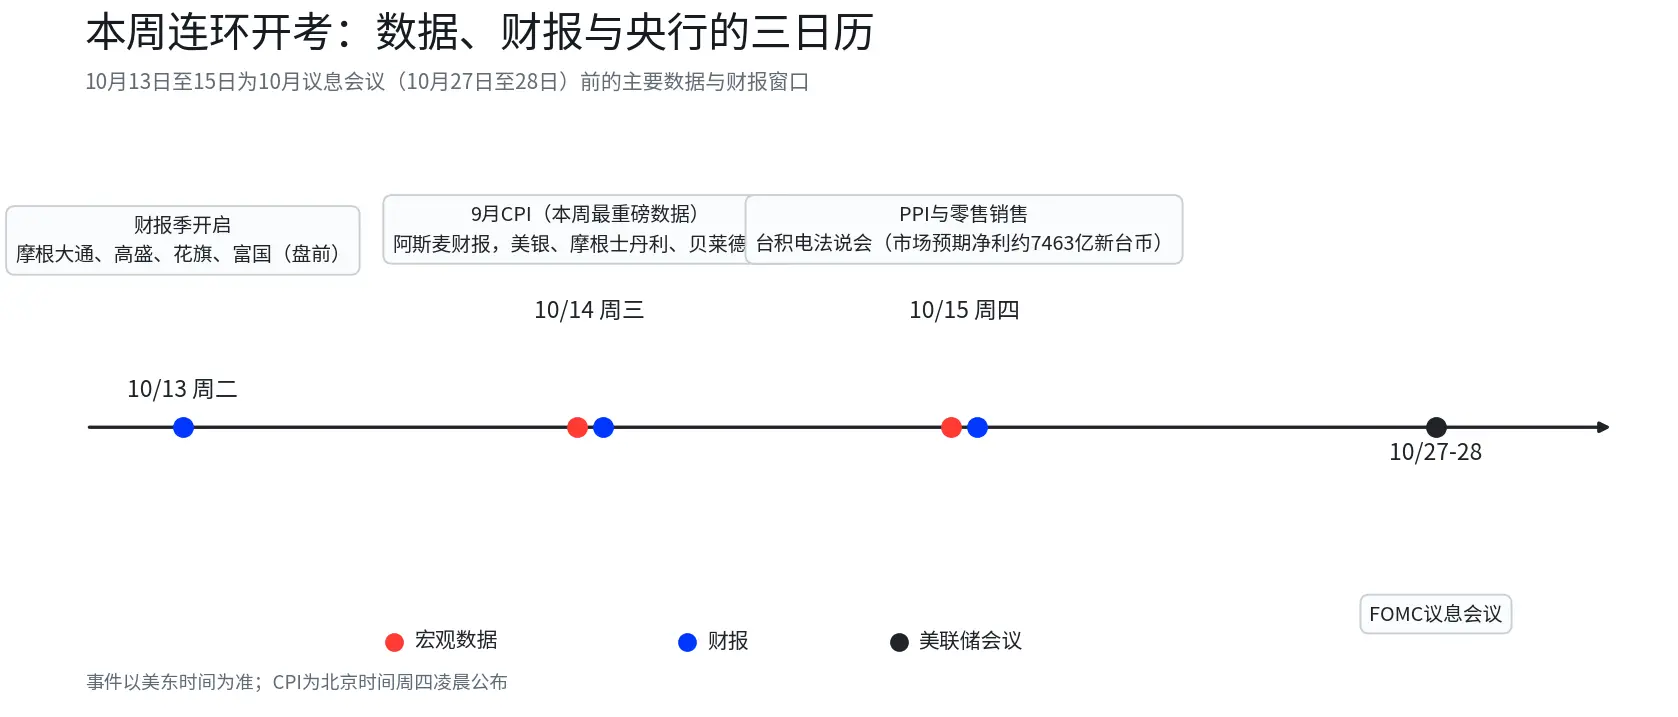
서문: 이번 주는 미국 연방준비제도(Fed)의 10월 27일부터 28일 사이의 금리 결정 회의 전에 가장 중요한 데이터와 실적 발표의 창구입니다. 수요일(10월 14일) 미국의 9월 CPI가 발표되며, 같은 날 ASML이 3분기 실적을 공개합니다. 모건 스탠리, 골드만 삭스, 씨티그룹, 웰스파고는 화요일 장 시작 전에 결과를 발표했으며, 뱅크 오브 아메리카, 모건 스탠리, 블랙록은 수요일에 발표를 이어갑니다. TSMC는 목요일에 실적 발표를 진행하며, 목요일에는 PPI와 소매 판매도 발표됩니다. 일주일 안에 금리 경로의 분모와 수익 성장의 분자가 동시에 검증을 받습니다. 시장 측면에서, 10년 만기 미국 국채 수익률은 지난 금요일 5.33% 근처에서 마감했으며, 비농업 고용 데이터 발표 당일 잠시 하락한 후 10bp 이상 반등했습니다. 10월 8일 장중에는 5.357%에 도달했습니다. 이번 주 월요일은 콜럼버스 데이로 미국 채권 시장이 휴장합니다. 데이터가 밀집하기 전에 시장은 같은 연준에 대해 두 가지 상반된 답변을 제시했습니다. 10월에는 동결하고, 12월에는 정상적으로 긴축합니다. 본문에서는 이 모순을 분해합니다.
1. 확률 곡선의 롤러코스터, 한 달 동안 두 번의 여정
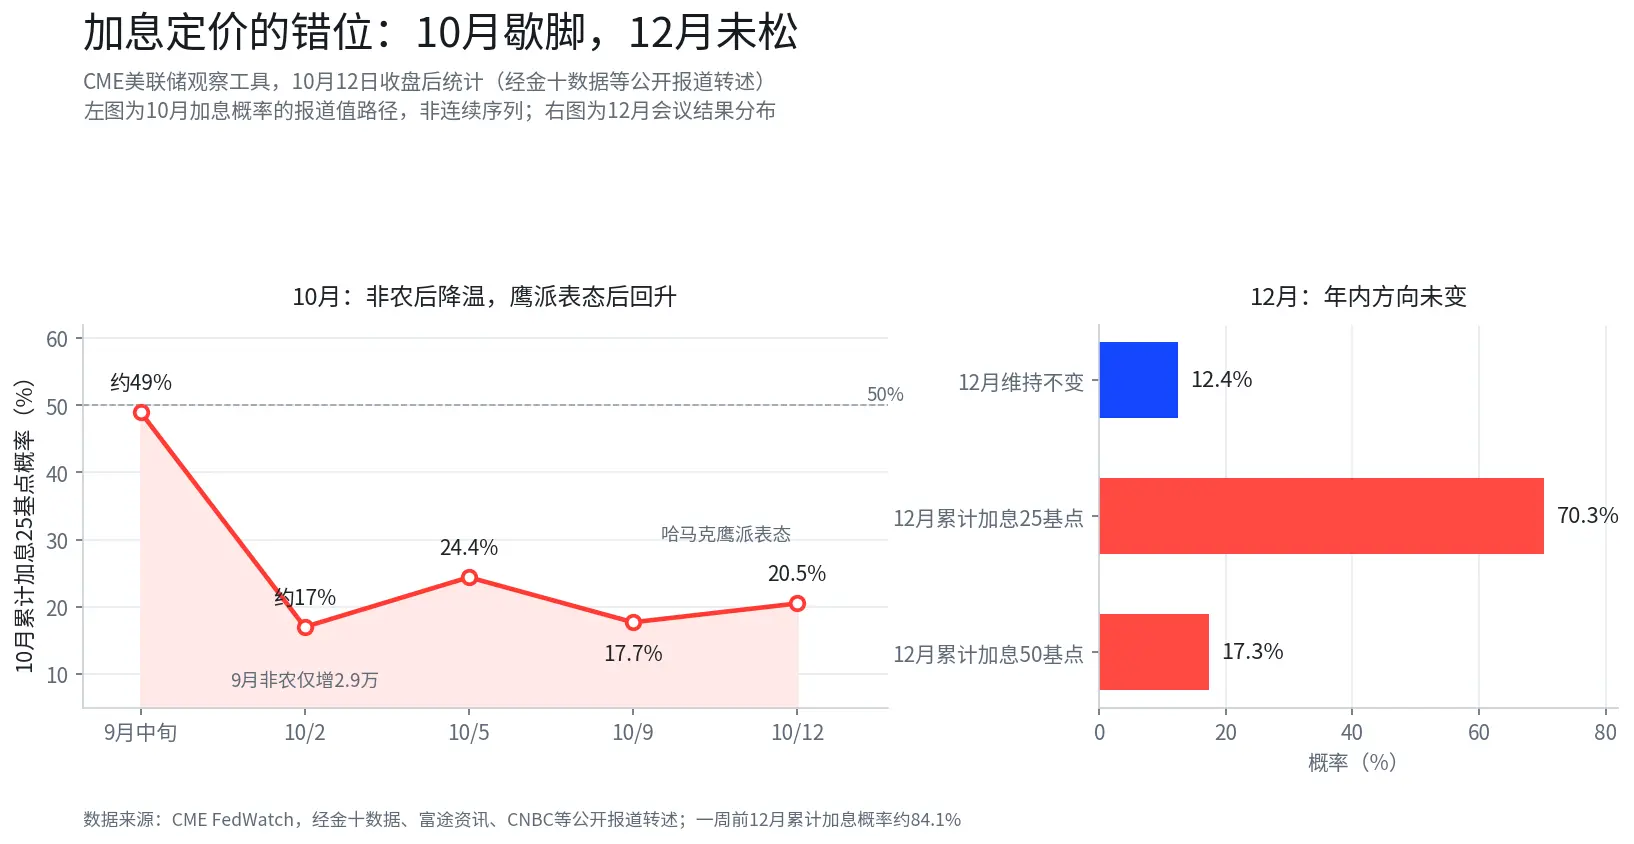
10월 금리 인상 확률의 시간선을 제시하는 것은 어떤 글보다도 직관적입니다. 한 달 전, 시장은 10월 동결에 대한 가격 책정이 약 51%에 불과했으며, 금리 인상 확률은 거의 반에 가까웠습니다. 10월 2일(금요일) 9월 비농업 고용 데이터가 발표되었고, 신규 고용은 단 2.9만 명으로 예상치 9만 명의 3분의 1도 되지 않았습니다. 8월 데이터는 16.2만에서 13.3만으로 하향 조정되었고, 7월은 -1만으로 하향 조정되었습니다. 두 달 동안 총 6만이 하향 조정되었고, 실업률은 4.2%로 상승했습니다. 당일 10월 금리 인상 확률은 약 22%에서 17%로 하락했습니다. 이후 일주일 동안 확률은 17.7%에서 24.4% 사이에서 맴돌았으며, 월요일 하마크의 발언 후 20.5%로 반등했고, 장중 한때 22%에 근접했습니다.
 비농업 세부 사항은 제목보다 더 약합니다. 지난 3개월 동안 월 평균 고용 증가가 5.1만 명에 불과했으며, 고용 증가 산업의 범위는 8월의 57.6%에서 49.0%로 감소하여 11개월 만에 최저치를 기록했습니다. 정부 부문은 1.7만 명 감소했습니다. 경제학자들의 추정에 따르면, 은퇴와 이민 제한으로 인해 노동 공급이 줄어들면서 미국은 매달 약 5만 개의 신규 일자리가 필요하여 균형을 유지할 수 있습니다. 2.9만 명은 약하지만 균형선과는 그리 멀지 않습니다. 이는 왜 고용이 급락했음에도 단기 금리가 낮아지지 않았는지를 설명합니다.
장기 금리는 다른 문제입니다. 비농업 발표 당일, 2년 만기 수익률은 하루 만에 10bp 하락하여 4.69%에 도달했지만, 10년 만기는 잠시 하락한 후 10bp 이상 반등하여 5.30%에 도달했습니다. 채권 시장은 고용 보고서에 대해 반나절만 반응했습니다. 위의 수치를 보면, 시장이 진정으로 걱정하는 것은 다음 회의에서 금리를 인상할지 여부가 아니라 에너지 충격 하에서 장기 인플레이션 보상의 방향입니다. 이는 수요일의 CPI에서 더 직접적으로 검증될 것입니다.
2. 관료 간의 이견의 초점은 속도, 방향이 아닙니다
연준 내부의 목소리가 이번 주에 확대되었습니다. 클리블랜드 연방준비은행 총재 하마크는 월요일 미국 상업 경제학자 협회 연례 회의에서 제한적인 통화 정책 입장이 적절하다고 밝혔으며, 위험이 누적된 후 더 큰 수정 비용을 지불하기보다는 소폭, 상대적으로 신속하게 조정하는 것이 낫다고 말했습니다. 그녀는 인터뷰에서 AI 데이터 센터 건설이 전력 및 부품 수요에 영향을 미치기 시작했으며, 일부 기업이 가격 인상 폭이 투입 비용 상승 폭을 초과할 계획을 세우고 있다고 덧붙였습니다. 인플레이션 심리가 뿌리 깊게 자리 잡고 있는 위험이 증가하고 있습니다. 주목할 점은 그녀가 10월에 다시 금리를 인상할 것이라고 명확히 언급하지 않았으며, 10월 27일부터 28일 회의에 열린 마음으로 참석하겠다고만 말했습니다.
연준 이사인 월러는 10월 8일 발언에서 대조를 이룹니다. 그는 데이터가 예상과 일치한다면 추가 금리 인상이 필요하지만, 연속 회의에서 진행할 필요는 없으며, 더 많은 조치를 12월 8일부터 9일 회의에 남겨두어야 한다고 생각합니다. 9월 회의록(10월 7일 발표)에 따르면, 대부분의 관료들은 올해 안에 한 번 더 금리를 인상할 것으로 예상하고 있으며, 이번 회의에서 정책 금리를 25bp 인상하여 3.75%에서 4.00%로 조정했습니다. 이는 2023년 7월 이후 첫 금리 인상이었습니다. 보도에 따르면, 골드만은 월러의 발언 후 12월에 25bp 금리 인상을 유지할 것이라고 판단했습니다.
세 가지 목소리가 한 테이블에 놓이면, 이견은 하나의 단어, 즉 속도에 집중됩니다. 하마크는 기다리는 비용을 걱정하고, 월러와 회의록은 기다릴 여지를 주며, 시장은 12월에 약 87.6%의 누적 금리 인상 확률로 이 논쟁에 가격을 매겼습니다. 종합적인 시장 상황과 관료의 발언을 보면, 시장에서 더 가능성이 높은 해석은 10월 동결이 속도 조정에 해당하며, 금리 인상 주기가 전환되는 것이 아니라는 것입니다. 만약 수요일 핵심 CPI가 예상보다 뚜렷하게 낮거나, 이후 고용 데이터가 계속 악화된다면, 이 해석은 수정이 필요합니다.
3. CPI 전망: 전체적으로는 거의 가속화가 확실하고, 핵심이 시험입니다
수요일의 CPI는 이번 주 가장 중요한 데이터입니다. 시장의 합의는 9월 전체 CPI가 전년 동기 대비 3.4%에서 3.7%로 상승할 것으로 예상하며, 월간 상승폭은 0.5%에서 0.6%에 이를 것으로 보입니다. 이는 주로 휘발유와 에너지 가격 상승을 반영합니다. 전체 수치가 높은 것은 시장의 예상 안에 있으며, 진정한 분기점은 핵심입니다. 핵심 CPI의 월간 합의는 약 0.2%이며, 보도에 따르면 바클레이와 모건 스탠리의 예측은 약 0.24%입니다. 이는 무선 통신 서비스 가격 상승세가 일부 후퇴했기 때문입니다. 핵심 연간 상승률은 2.4%에서 2.5% 사이로 예상됩니다.
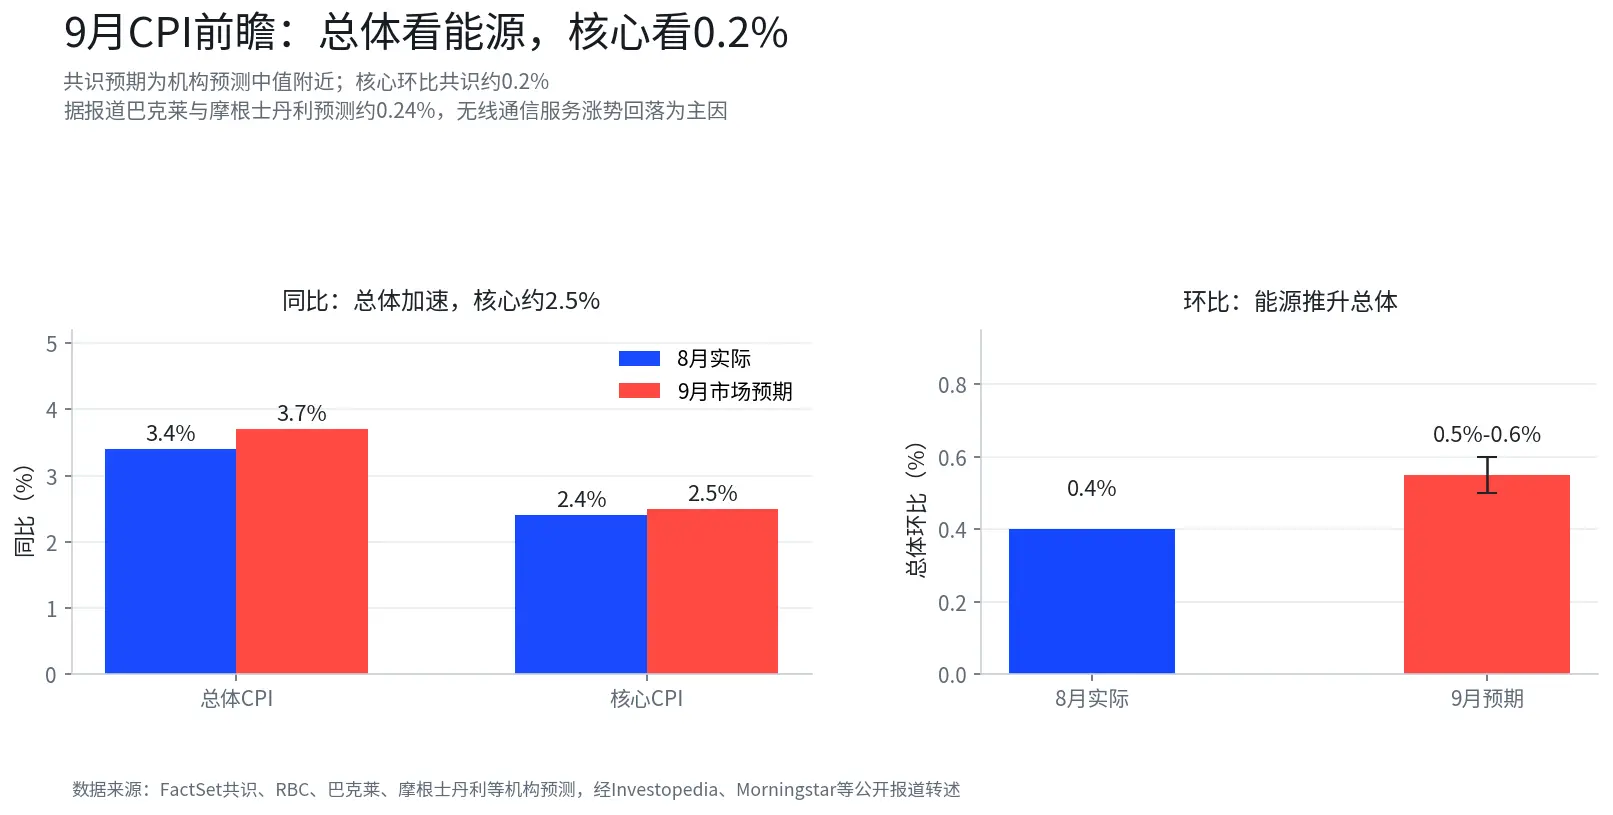
두 가지 방향은 두 가지 시장 상황에 대응합니다. 만약 핵심이 예상과 일치하거나 낮아진다면, 10월 금리 인상 확률은 추가로 하향 조정될 수 있으며, 장기 수익률과 달러는 동반 하락할 수 있습니다. 위험 자산은 숨통을 틔울 수 있습니다. 만약 핵심이 예상보다 반등한다면, 에너지가 핵심으로 전이되는 것이 확실해지며, 12월에 약 87.6%의 금리 인상 확률은 계속 상승할 수 있습니다. 장기 수익률은 다시 5.357%의 고점에 근접할 수 있으며, 고평가 자산이 더 큰 압박을 받을 것입니다. 블룸버그의 이전 분석 프레임워크는 참고할 가치가 있으며, 이번 인플레이션 가속화는 주로 에너지와 같은 국지적 요인에서 비롯되며, 2022년의 전반적인 가격 상승과는 다릅니다. 이는 연준이 인내를 유지할 수 있는 전제 조건이기도 합니다. 이 전제 조건 자체에는 취약한 부분이 있으며, 유가가 계속 통제 불능 상태에 빠지면, 국지적 핫스팟이 전면적인 압박으로 변할 수 있으며, 그때 속도 조정의 주장은 재검증을 받을 것입니다.
4. 실적 발표 시즌의 두 가지 시험
은행의 시험은 고금리의 전이 깊이입니다. 모건 스탠리, 골드만 삭스, 씨티그룹, 웰스파고는 화요일 장 시작 전에 실적을 발표하며, 뱅크 오브 아메리카, 모건 스탠리, 블랙록은 수요일에 발표를 이어갑니다. 10년 만기 미국 국채 수익률이 5.3% 근처에 있고, 정책 금리가 3.75%에서 4.00% 사이에 있는 환경에서, 시장의 관심은 이익 성장에서 신용 수요, 예금 비용, 자본 시장 비즈니스 및 자산 품질로 이동했습니다. 다섯 대 투자은행의 신용 비용 설명은 고금리가 기업과 소비자에게 실질적으로 영향을 미치기 시작했는지를 판단하는 첫 번째 창구가 될 수 있습니다.
반도체의 시험은 AI 주문의 지속 가능성입니다. ASML은 수요일 3분기 실적을 발표하며, 회사가 이전에 제시한 수익 가이던스는 110억에서 120억 유로입니다. TSMC의 목요일 실적 발표는 더욱 주목받고 있으며, 로이터 보도에 따르면 16명의 분석가의 LSEG SmartEstimate는 3분기 순이익이 약 7463억 대만 달러(약 234억 달러)에 이를 것으로 예상하며, 전년 동기 대비 약 65% 증가할 것으로 보이며, 6분기 연속으로 분기 기록을 갱신할 것으로 기대됩니다. TSMC는 이전에 3분기 매출이 약 1.49조 대만 달러(약 467억 달러)로, 전년 동기 대비 약 50.9% 증가했다고 발표했으며, 9월 한 달 매출은 전년 동기 대비 54.6% 증가했습니다. 실적 발표의 주목할 점은 CoWoS 고급 패키징 확장, N2 공정 속도 및 2027년 자본 지출 설명에 집중될 것입니다.
주의할 점은 반도체 실적 발표 이전에 2차 시장이 이미 한 차례 가격 책정을 했다는 것입니다. 이번 주 월요일 필라델피아 반도체 지수는 2.67% 하락했으며, 광통신 및 저장 장치가 하락을 주도했습니다. 관련 전이 및 자금 측면의 논의는 같은 날의 AI 하드웨어 편에서 다루어졌으므로 여기서는 더 이상 언급하지 않겠습니다.
다음 단계 지향
수요일 CPI의 핵심 월간 수치는 이번 주 첫 번째 검증 지점이며, 0.2% 방향으로의 편차는 10월 확률이 계속 하향 조정될지 아니면 반등할지를 결정할 수 있습니다. 수요일 저녁의 은행 실적과 목요일의 TSMC 실적 발표는 두 번째 신호 그룹을 제공합니다. 전자는 신용 비용 및 예금 경쟁을 살펴보고, 후자는 CoWoS 확장 및 자본 지출 설명을 살펴봅니다. 그 이후로, FedWatch 도구에서 10월과 12월 확률의 상대적 변화는 지속적으로 추적할 가치가 있으며, 만약 10월 확률이 다시 30%를 넘어서면, 속도 조정 해석은 재평가가 필요할 수 있습니다. 데이터가 발표되기 전에, 어떤 방향의 포지션도 인플레이션 초과 예상 및 고용 악화의 두 가지 위험에 동시에 노출될 수 있으며, 재가격 책정이 시장에 얼마나 반영되었는지는 여전히 관찰할 필요가 있습니다.
데이터 설명
금리 인상 확률: CME "연준 관찰", 10월 12일 마감 후 통계, 금십 데이터 등 인용.
비농업 및 미국 국채: 9월 비농업 데이터는 공개 보도를 인용; 10년 만기 미국 국채 5.33%는 10월 9일 마감(시장 인터페이스), 월요일 미국 채권 시장은 휴장.
CPI 예상: FactSet, RB의 두 사람의 합의; 바클레이와 모건 스탠리의 예측은 약 0.24%, 보도 인용.
관료 발언 및 9월 회의록: 공개 보도 인용.
실적: 일정은 푸투, 모닝스타 검증; TSMC 예측은 로이터 인용 LSEG SmartEstimate.
면책 조항: 본 문서의 내용은 일반 정보 및 시장 논평을 위한 것이며, 문서에 명시된 시점의 공개 자료를 기반으로 정리되었습니다. 관련 시장 데이터, 예상 및 확률은 시장 상황에 따라 변동할 수 있습니다. 문서에서 인용된 제3자 기관, 분석가 또는 기타 인사의 의견 및 투자 전략은 특정 시점의 관련 제3자의 의견을 나타내며, BIT의 의견이나 추천을 나타내지 않습니다. 본 문서는 투자 조언, 투자 연구, 제안, 모집 또는 어떤 증권, 투자 제품 또는 거래 전략에 대한 추천으로 간주되지 않으며, 어떤 투자 결정의 근거로 사용되어서는 안 됩니다. 금융 시장에는 위험이 존재하며, 증권 가격 및 시장 성과는 변동할 수 있으며, 과거 성과 및 과거 시장 동향은 미래 결과를 보장하지 않습니다. 투자자는 자신의 상황에 따라 관련 위험을 독립적으로 평가하고, 필요 시 전문가의 조언을 구해야 합니다. BIT의 홍콩 주식 거래 서비스는 홍콩 거주자 또는 기타 제한된 사법 관할권의 사용자에게 제공되지 않습니다.
 위험 경고