








При высоких колебаниях AI, APP вырос на 50% через неделю, устоялась ли оценка денежного потока?
 Акции AI коллективно упали, почему APP, наоборот, за три дня выросли на 50%?
4 ноября после торгов AppLovin опубликовала отчет за третий квартал. 5 ноября американские акции зафиксировали крупнейшее однодневное падение с апреля 2025 года: индекс Nasdaq Composite упал на 5,52%, индекс полупроводников Филадельфии упал примерно на 12%, акции NVIDIA упали на 9,26%, а акции AMD упали на 17,26%.
В тот же день акции AppLovin выросли на 31,04%, закрывшись на уровне 356,10 долларов, а затем в течение следующих двух торговых дней продолжили расти, 9 ноября закрывшись на уровне 410 долларов, что в сумме за три торговых дня составило рост на 50,87%.
Почему акции выросли на 50%, когда акции AI упали? Если рынок по-прежнему оценивает только по темпам роста, активы с ярлыком AI не должны демонстрировать такую большую дифференциацию. Ожидания по отчетам, позиции, закрытие коротких позиций могут увеличить однодневные колебания, но если разобрать этот отчет, разрыв в качестве денежного потока между ним и конкурентами достаточно велик, чтобы на него стоило обратить внимание.
Отчет AppLovin задает парадигму: компания может постоянно превращать рост в свободный денежный поток и поддерживать следующий этап роста за счет собственного денежного потока. Эта статья отвечает на три вопроса: почему важен денежный поток, может ли электронная коммерция взять на себя эстафету, на что еще смотреть после роста на 50%. Разрыв в качестве денежного потока между AppLovin и конкурентами в конечном итоге станет разницей в оценке, вопрос в том, как долго эта разница сможет сохраняться.
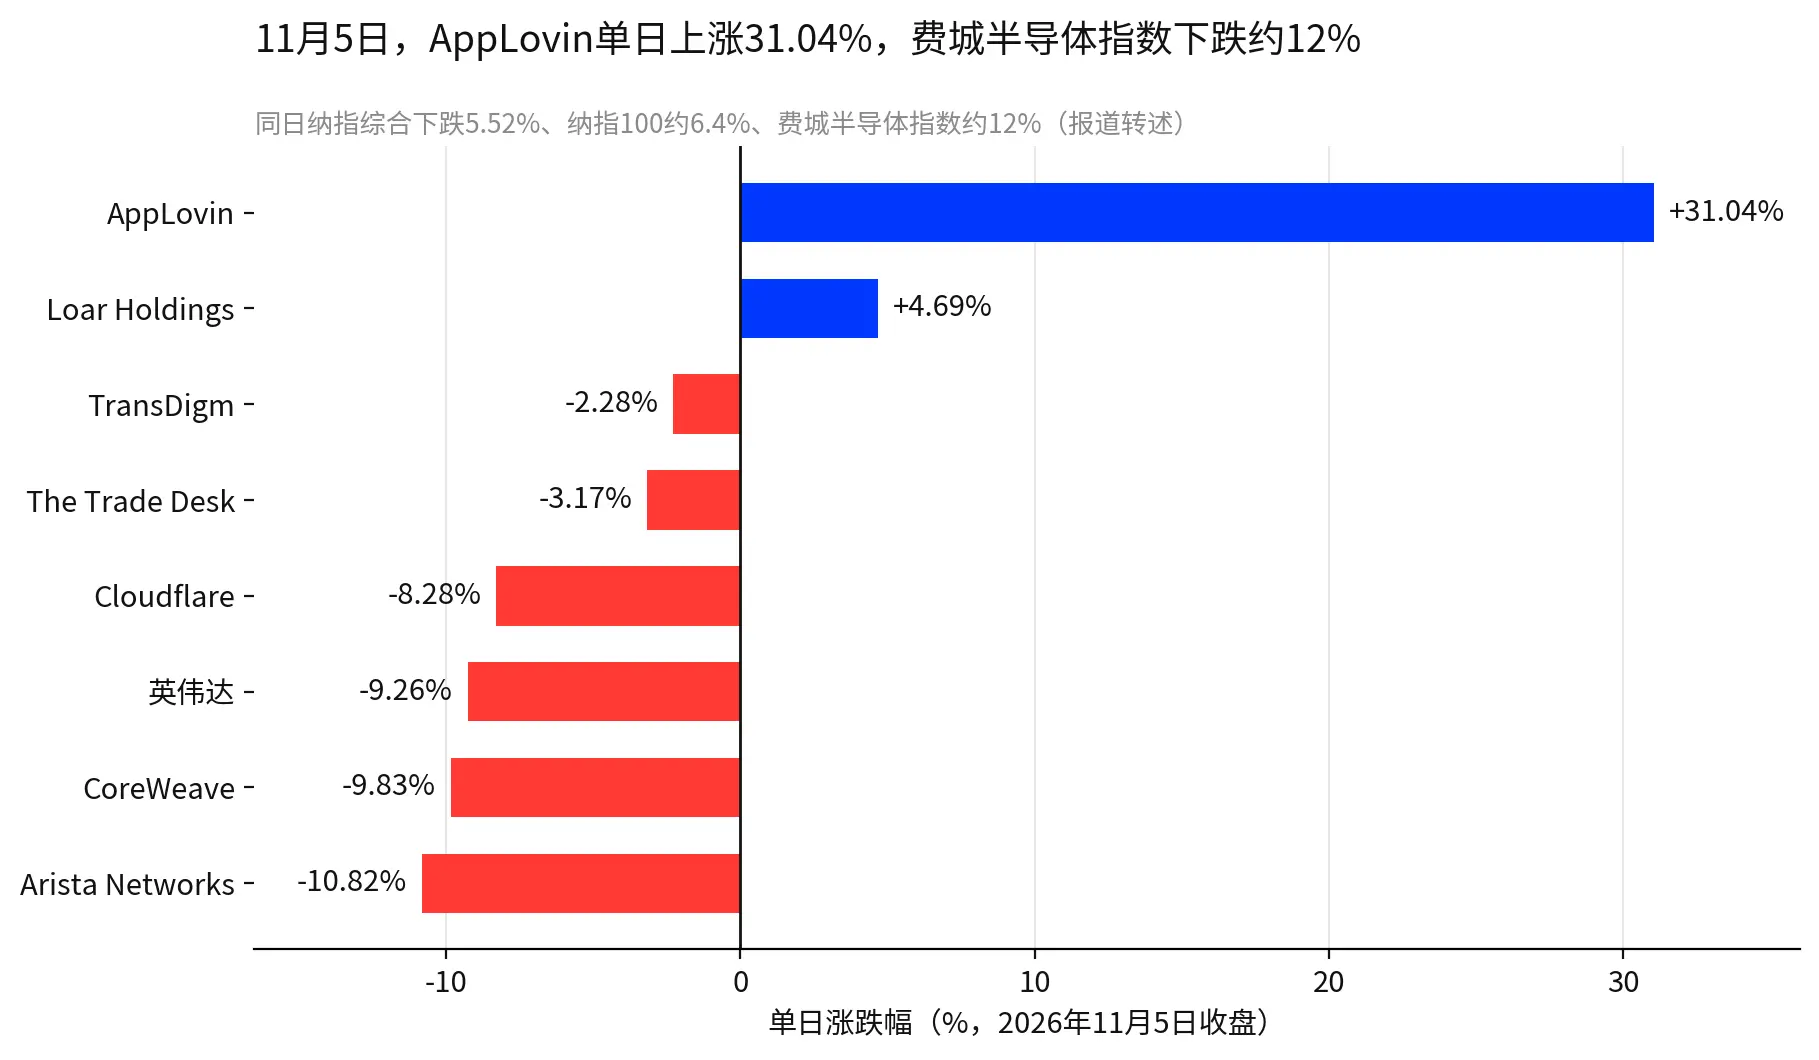
Рисунок 1: Этот график показывает дифференциацию в тот же день. Рост AppLovin произошел одновременно с падением индекса полупроводников Филадельфии.
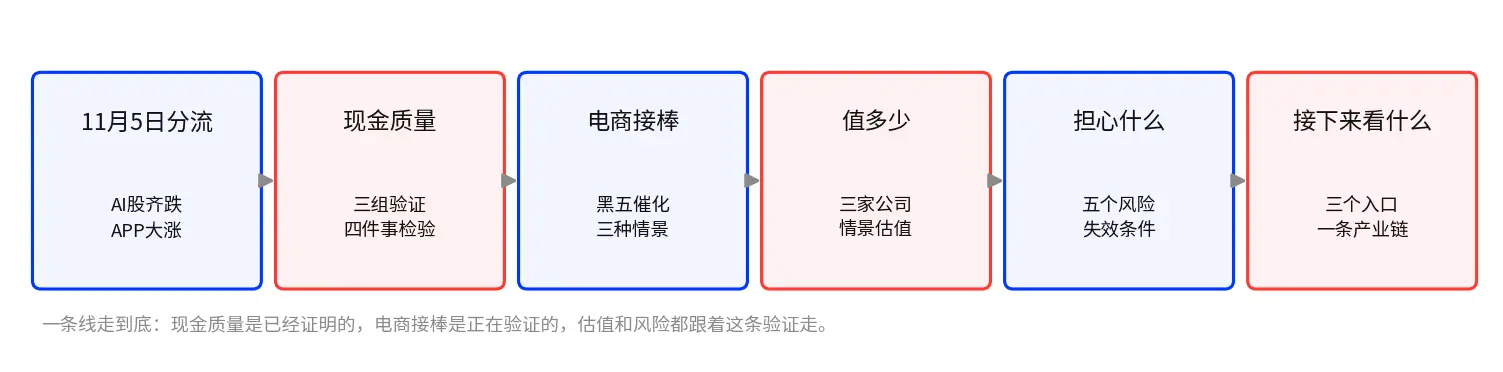
Рисунок 2: Этот график является ключом ко всему тексту: качество денежного потока уже доказано, переход к электронной коммерции еще проверяется, оценка и риски следуют за этим шагом.
### За 65,9% чистой прибыли: как APP превращает рост рекламы в реальные деньги?
Легкие активы: больше услуг за одно отображение, предельные затраты почти нулевые
Сначала посмотрим, откуда берется рентабельность. AppLovin начинала с мобильных игр, затем сосредоточилась на рекламной платформе, где собственная рекламная модель определяет, сколько платить за каждое отображение и кому его показывать. Платформа сама не создает контент, не держит запасы и не строит серверные комнаты, модель и платформа являются фиксированными затратами, предельные затраты на одно дополнительное отображение почти нулевые, и с каждым новым уровнем дохода большая часть прироста идет в прибыль. В третьем квартале доход составил 2,185 миллиарда долларов, операционные расходы составили 567 миллионов долларов, что составляет 26% от дохода, ниже 27,4% во втором квартале. Пока доход продолжает расти, рентабельность может оставаться на высоком уровне, это основание для дальнейшего наблюдения за направлением рентабельности.
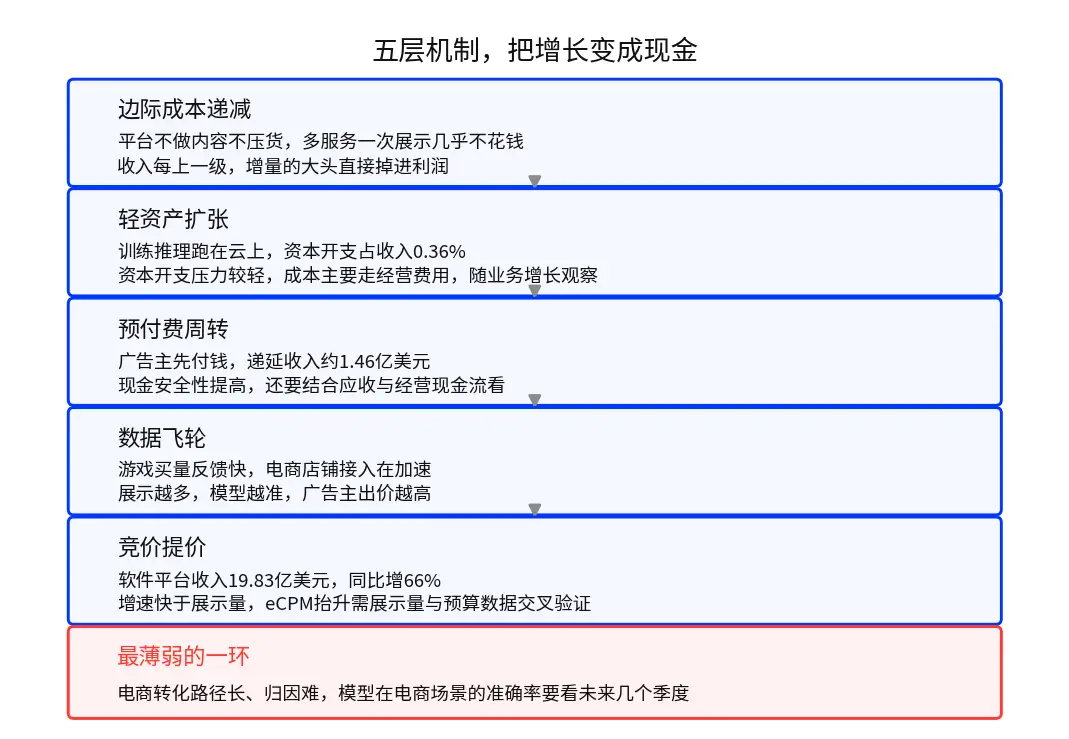
Рисунок 3: Этот график связывает пять уровней механизма бизнес-модели, самый нижний уровень — это самая слабая часть этой модели.
1,421 миллиарда свободного денежного потока и 1,439 миллиарда чистой прибыли, почти на одном уровне
Прибыль должна превращаться в деньги, чтобы иметь значение. Рекламодатели обычно предоплачивают рекламные расходы, компания сначала получает деньги, а затем размещает рекламу, в третьем квартале отложенные доходы составили около 146 миллионов долларов, увеличившись на 13 миллионов долларов по сравнению со вторым кварталом. Предоплата повысила безопасность денежных средств, но только по этому показателю нельзя доказать, что денежный цикл здоров, также нужно смотреть на дебиторскую задолженность и операционный денежный поток: в третьем квартале дебиторская задолженность составила 528 миллионов долларов, по состоянию на конец периода дебиторская задолженность ÷ доход за квартал × 91 день, срок оборота составляет около 22 дней, это приблизительное значение (по состоянию на конец периода дебиторской задолженности, не стандартное среднее время оборота дебиторской задолженности), явно меньше 60-90 дней, характерных для компаний SaaS. Операционный денежный поток за квартал составил 1,429 миллиарда долларов, за вычетом менее 8 миллионов долларов капитальных затрат, свободный денежный поток составил 1,421 миллиарда долларов, что почти соответствует чистой прибыли за квартал в 1,439 миллиарда долларов.
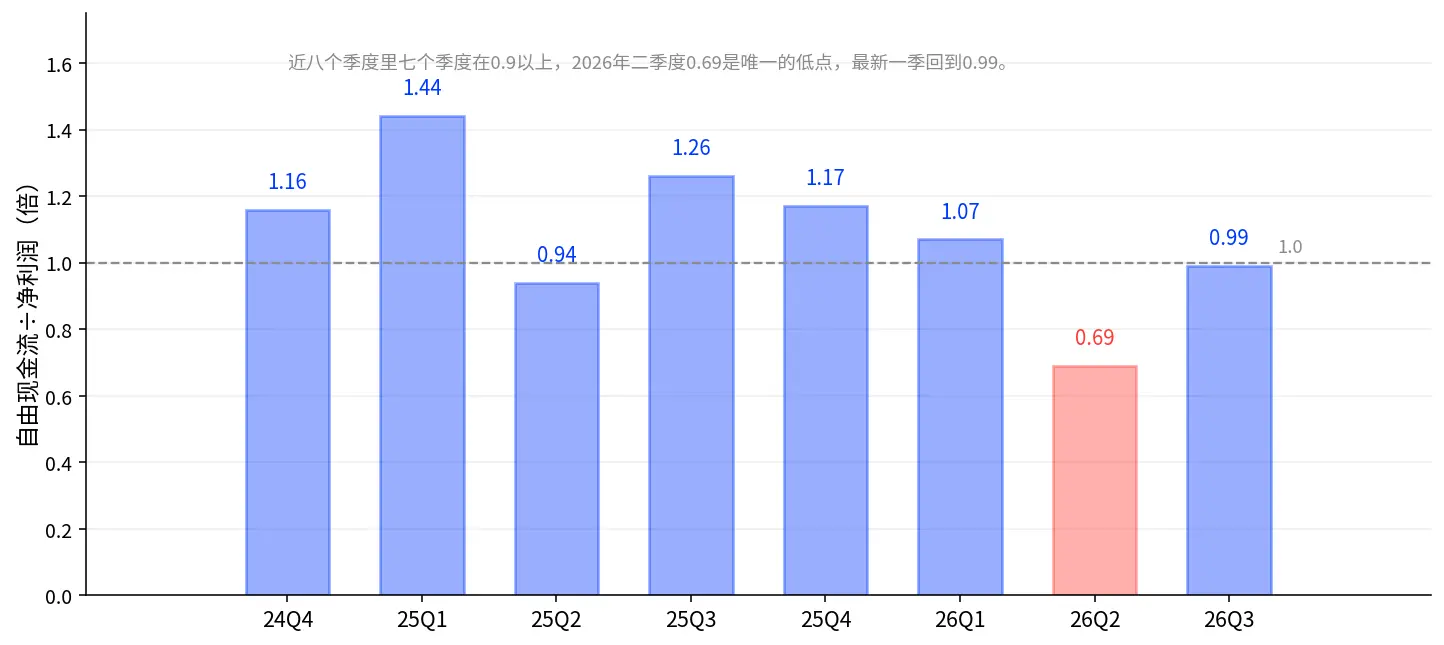
Рисунок 4: Этот график показывает содержание денежных средств. За последние восемь кварталов в семи кварталах свободный денежный поток ÷ чистая прибыль был выше 0,9, во втором квартале 2026 года 0,69 — это единственная низкая точка, в последнем квартале он вернулся к 0,99.
0,99 — это повод для радости, но более важно следить за ним. Второй квартал 2026 года этот коэффициент составил только 0,69, свободный денежный поток за квартал составил 869 миллионов долларов, что явно ниже чистой прибыли за квартал в 1,267 миллиарда долларов. В дальнейшем нужно следить за четырьмя вещами: растет ли операционный денежный поток синхронно с чистой прибылью, продолжает ли скорость роста дебиторской задолженности оставаться ниже скорости роста дохода, начинают ли затраты на облачные услуги и модели подрывать денежный поток, зависит ли выкуп от постоянно генерируемого свободного денежного потока.
Четыре вещи: действительно ли прибыль — это наличные, кто финансирует рост, стабильна ли прибыль, кто заплатит в следующий раз
Смотрим на любую компанию, в первую очередь обращаем внимание на четыре вещи. Действительно ли прибыль — это наличные, кто финансирует рост, стабильна ли прибыль, кто заплатит в следующий раз.
|----------|------------|------------------------|--------------------| | Что смотреть | Как считать | Ответ AppLovin | Хороший стандарт | | Действительно ли прибыль — это наличные | Свободный денежный поток ÷ чистая прибыль | 0,99 (последний квартал), за последние восемь кварталов в семи кварталах выше 0,9 | Близко к 1 или выше | | Кто финансирует рост | Капитальные затраты ÷ операционный денежный поток | 0,06% (последний квартал) | Небольшое давление капитальных затрат, одновременно следим за затратами на облачные услуги | | Стабильна ли прибыль | Чистая рентабельность за последние восемь кварталов | В диапазоне 44%-67%, высокая волатильность | Непрерывно стабильно на высоком уровне | | Кто заплатит в следующий раз | Разрешение на выкуп ÷ текущий свободный денежный поток | Остаток разрешения 3,6 миллиарда ÷ 4,866 миллиарда | Выкуп устойчив, не требует повторного финансирования |
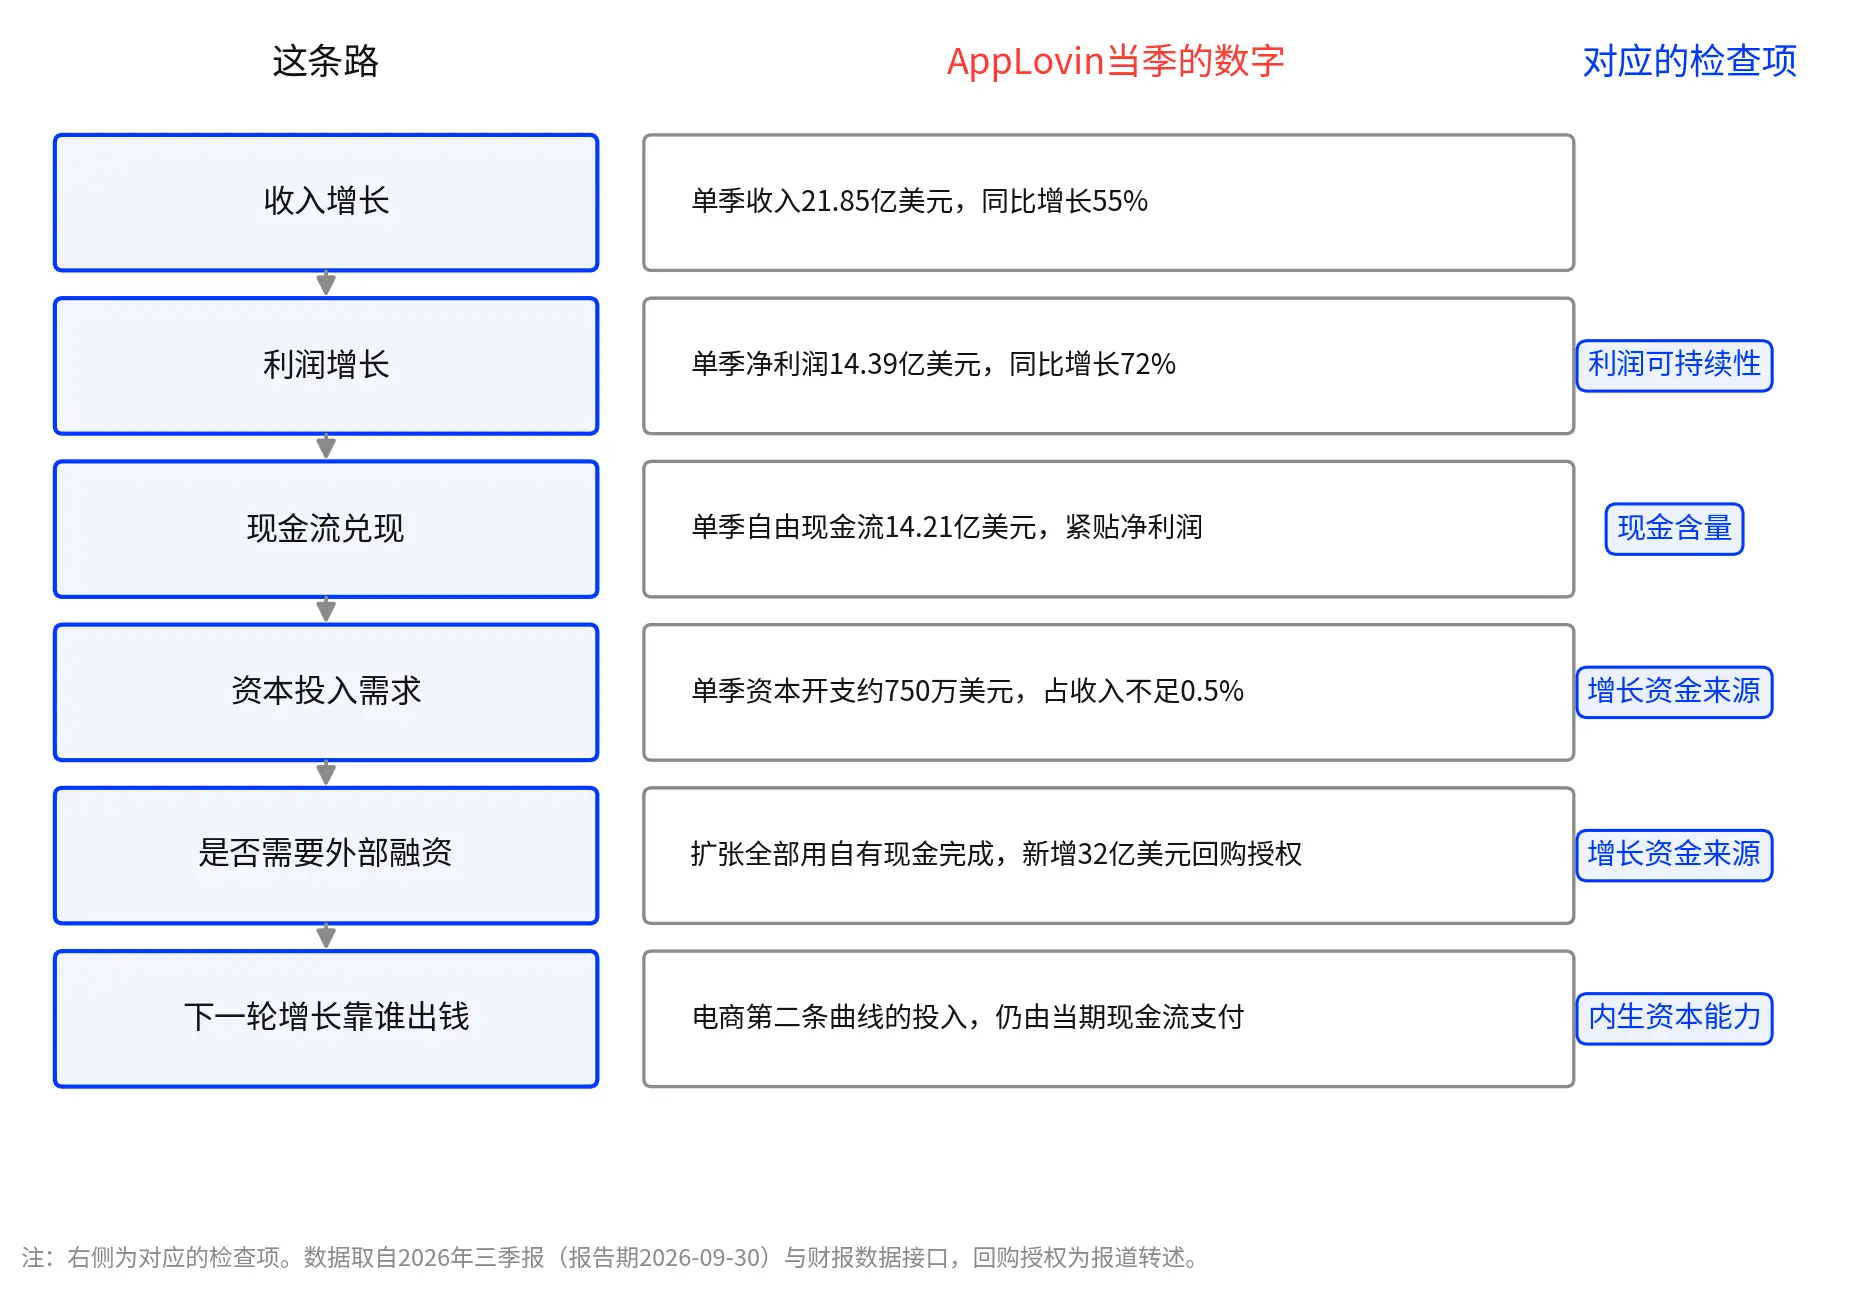
Рисунок 5: Этот график показывает соответствие цепочки и четырех вещей. Слева — путь от роста к наличным, справа — соответствующие контрольные пункты.
Данные из двух мест ясно показывают. Низкие капитальные затраты не означают, что расширение не имеет стоимости: в отличие от облачных компаний, которым необходимо строить собственные центры обработки данных, расширение AppLovin не требует одновременных вложений в огромные фиксированные активы, но обучение и вывод модели происходят на облачных услугах, затраты на облачные услуги отражаются в операционных расходах и будут расти с расширением бизнеса, это причина для дальнейшего наблюдения за уровнем операционных расходов. В строке выкупа 3,6 миллиарда долларов — это остаток разрешения, а не сумма выкупа, в сравнении с текущим свободным денежным потоком в 4,866 миллиарда долларов, остатка достаточно, чтобы покрыть денежный поток за более чем год, фактический темп выполнения будет определяться компанией.
TTD дает 120 раз, APP только 27,5 раз, рынок ставит на разные вещи
Смотря только на один отчет, нельзя понять, высока ли 65,9% чистая рентабельность или низка, нужно сравнить с конкурентами. Действительно стоит глубже разобрать группу контринтуитивных сравнений с The Trade Desk: чистая рентабельность TTD в третьем квартале составила всего 5,2%, рынок оценил ее примерно в 120 раз по цене/прибыли. Чистая рентабельность AppLovin составляет 65,9%, рынок оценил ее всего в 27,5 раз.
Если разобрать, 5% TTD приходят от того, что расходы на продажу составляют около 35% от дохода, причина в том, что программная реклама требует большого количества команды продаж для обслуживания рекламодателей. AppLovin — это платформа самообслуживания, расходы на продажу составляют всего около 8% от дохода. Одно из возможных объяснений заключается в том, что 120 раз TTD покупает "опцион на улучшение будущей рентабельности", а 27,5 раз AppLovin покупает "определенность, как долго текущая рентабельность сможет сохраняться", это всего лишь одно объяснение, не подтвержденное рынком.
Рынок не не замечает, что рентабельность AppLovin выше, он сомневается, сможет ли эта рентабельность выдержать следующий конкурентный цикл. 120 раз TTD покупает не текущую прибыль, а будущее пространство для воображения. 27,5 раз AppLovin покупает не будущее воображение, а то, как долго текущий денежный поток сможет сохраняться. Два рынка ставят на разные вещи.
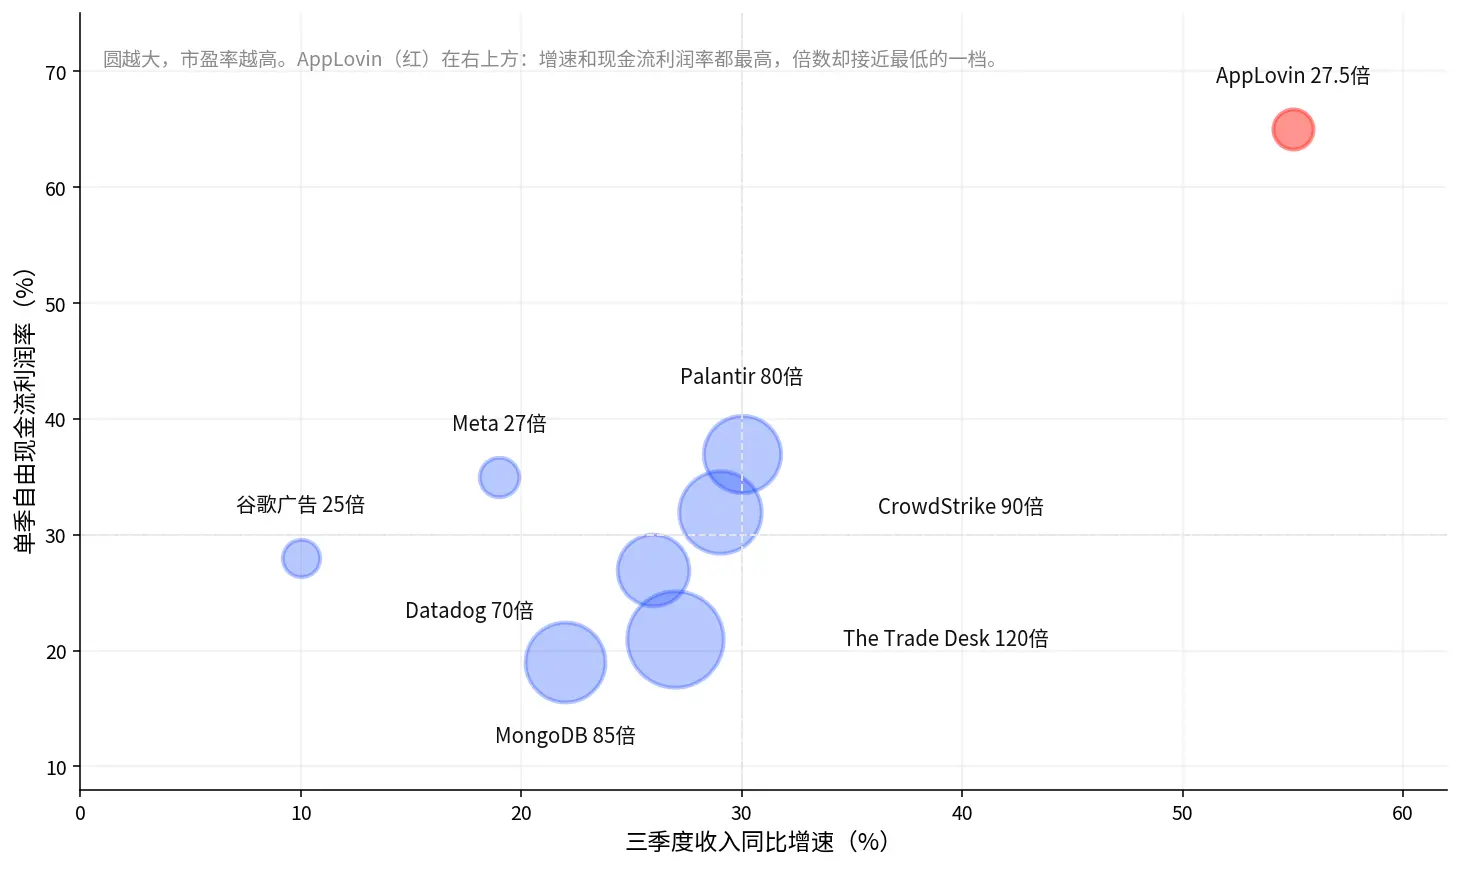
Рисунок 6: Этот график является панорамным сравнением с конкурентами. Горизонтальная ось — это скорость роста дохода в третьем квартале, вертикальная ось — это рентабельность свободного денежного потока за квартал, размер круга — это коэффициент цены/прибыли. Периоды отчетности и бухгалтерские стандарты компаний могут различаться, приведены только для сопоставления, Meta и Palantir являются двумя основными сопоставимыми компаниями, которые развиваются в третьем квартале.
### Могут ли электронная коммерция поддержать вторую кривую роста APP помимо игровой рекламы?
Игровая реклама уже принесла существующую прибыль, электронная коммерция определяет будущее пространство для роста, это самый важный вопрос всей статьи.
Ускорение подключения магазинов: количество клиентов увеличивается, следует ли за этим рекламный бюджет?
Отслеживание этого вопроса имеет публичный недельный масштаб. Citi использует данные Store Leads, по состоянию на 6 ноября количество глобальных магазинов электронной коммерции, использующих их рекламную платформу, достигло 21,011, увеличившись на 3,1% за неделю, количество американских магазинов, подключенных к Shopify, составило 7,018, увеличившись на 205 за неделю, скорость подключения ускорилась с августа (по сообщениям, 11-10).
Увеличение числа магазинов лишь указывает на то, что "больше продавцов подключилось", это не означает, что они уже перенесли рекламный бюджет, и тем более не означает, что доход уже поступил. Доход от программного обеспечения платформы составил 1,983 миллиарда долларов, увеличившись на 66% по сравнению с прошлым годом, этот темп роста быстрее, чем рост объема рекламы, что указывает на то, что каждое отображение платформы может стоить больше, то есть eCPM растет. Но "более ценное" не следует оценивать только по доходу, нужно сопоставить три вещи: изменился ли объем рекламы, действительно ли рекламодатели увеличили бюджет, насколько хорошо работает конверсия размещения. Только если три вещи совпадают, можно подтвердить, что eCPM действительно растет.
Ключевым моментом является различение трех шагов: подключение магазинов → размещение бюджета → подтверждение дохода. Это три разных вещи, между которыми есть временной разрыв. Продавец открывает магазин сегодня, это не означает, что завтра он начнет тратить деньги, и тем более не означает, что этот квартал можно подтвердить доход.
Почему же рынок все еще готов давать премию? Потому что бюджет рекламодателей в электронной коммерции гораздо больше, чем в играх, и размещение в электронной коммерции является повседневной деятельностью, деньги тратятся в течение всего года, в отличие от игр, где расходы следуют за новыми играми и версиями. Поэтому электронная коммерция рассматривается как вторая кривая роста: пространство для воображения велико, но в данный момент она все еще находится на стадии "наблюдения за подключением, ожидания бюджета, проверки дохода", нельзя напрямую считать рост магазинов как подтвержденный доход.
Черная пятница как катализатор: сколько дополнительного дохода может принести сезон электронной коммерции?
День благодарения в 2026 году будет 26 ноября, Черная пятница — 27 ноября, Киберпонедельник — 30 ноября, а период распродаж продлится с конца октября до начала декабря.
Влияние Черной пятницы на разных рекламодателей различно. Покупка игр зависит от выхода новых игр и обновлений версий, увеличение времени пользователей в праздники и отвлечение внимания на распродажи в целом компенсируют друг друга, чистое влияние относительно нейтрально. Рекламодатели электронной коммерции являются выгодополучателями, влияние осуществляется по трем направлениям: увеличение бюджета, большее количество рекламодателей конкурируют за ограниченные рекламные места, что повышает eCPM, частые размещения создают большое количество данных о конверсиях, ускоряющих обучение моделей.
Рост продаж в Черную пятницу не равен росту доходов AppLovin, на самом деле нужно отслеживать связь между рекламным бюджетом, эффективностью размещения и доходами платформы. Расчеты могут дать только сценарии:
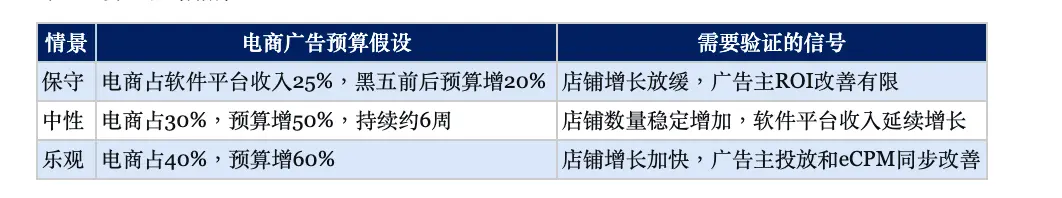 Доля электронной коммерции и увеличение бюджета в трех сценариях являются рыночными наблюдениями, не раскрытыми компанией и не являются прогнозом. Увеличение бюджета также не обязательно пропорционально конвертируется в доходы платформы, может также происходить перераспределение бюджета между рекламодателями.
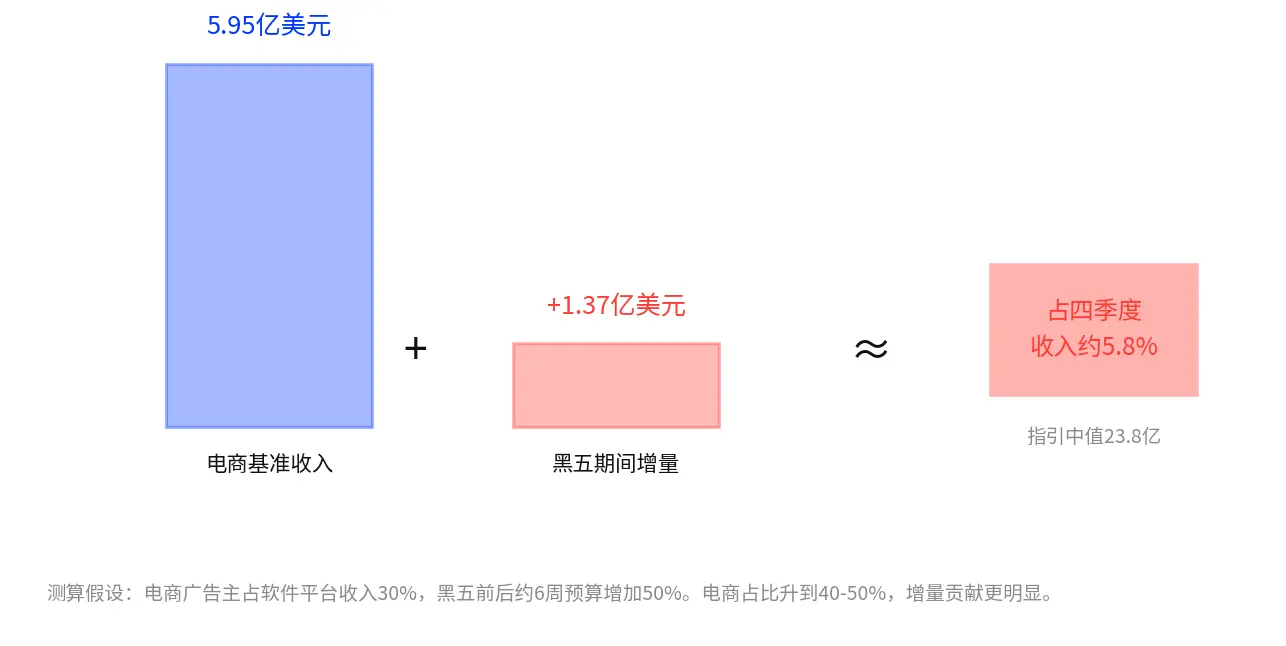
Рисунок 7: Этот график показывает вклад трех сценариев. Нейтральный сценарий грубо оценивается в около 5.8%, он дает представление о масштабе.
Расчет нейтрального сценария приведен только для справки: базовый доход от электронной коммерции 19.83 миллиарда × 30% ≈ 5.95 миллиарда долларов, прирост 5.95 миллиарда × 50% × (6 недель ÷ 13 недель) ≈ 1.37 миллиарда долларов, что составляет около 5.8% от медианы прогноза на четвертый квартал в 23.8 миллиарда.
Прогноз на четвертый квартал: почему рынок должен обращать внимание на последовательный рост?
Данные финансового отчета показывают, что доход в четвертом квартале 2025 года составил 16.58 миллиарда долларов, последовательный рост 18.0%, в первом квартале 2026 года 18.42 миллиарда долларов, последовательный рост снова 11.1%. Прогноз на четвертый квартал 2026 года составляет 23.80 миллиарда долларов, последовательный рост 8.9%, что ниже исторической сезонности четвертого квартала.
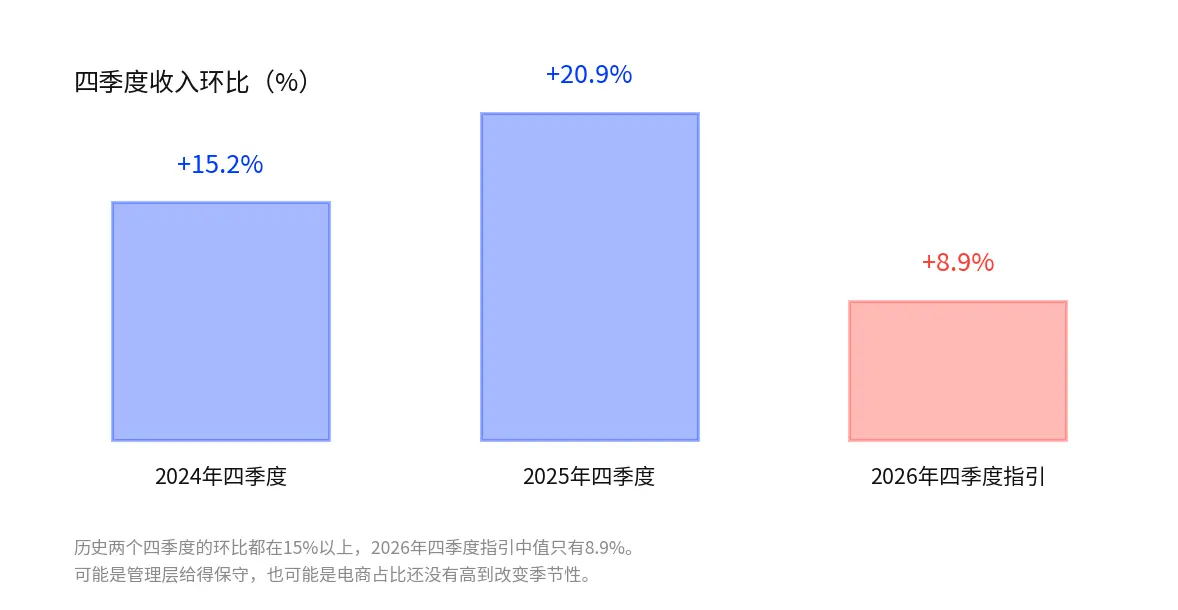
Рисунок 8: Этот график используется для отображения сезонности. Последовательный рост в историческом четвертом квартале явно выше прогноза в 8.9%, возможно, руководство дало консервативный прогноз, или доля электронной коммерции еще не достигла уровня, способного изменить сезонность.
Это сравнение имеет два нейтральных объяснения: руководство традиционно склонно к консерватизму, превышение ожиданий в квартальных отчетах — это норма. Или доля электронной коммерции еще не достигла уровня, способного изменить сезонность. Какое из объяснений верно, данные Черной пятницы и квартальные отчеты дадут ответ.
Сможет ли электронная коммерция взять на себя эстафету, по сути, это вопрос: является ли высокий денежный поток AppLovin одноразовым бонусом от рекламы игр или это способность, которую можно воспроизвести в новых сценариях. Ответ на этот вопрос определяет, является ли коэффициент P/E 27.5 "недооцененным" или "разумным".
Сможет ли электронная коммерция взять на себя эстафету — это вопрос "пространства для роста". Но пространство для роста не равно пространству для оценки, коэффициент P/E 27.5 уже учитывает какие предположения, и какие условия нужны для повышения, это то, что нужно рассчитать в следующем разделе.
### За кулисами трехдневного роста: основной рост APP связан с прибылью или расширением оценки?
Сравнение с конкурентами показывает, что коэффициент оценки AppLovin ниже, но низкий не означает, что он восстановится, катализатором восстановления являются Черная пятница и квартальные отчеты. Сначала проведем расчеты.
Разделение 50% роста: сколько внесло увеличение прибыли?
За последний год скользящая прибыль на акцию выросла с 8.24 долларов до 14.91 долларов (данные финансового отчета по методу TTM), увеличившись на 80%. Закрытие перед публикацией отчета составило около 272 долларов, что соответствует скользящей прибыли на акцию 10.56 долларов, примерно 25.7 раз, рынок сжал его до самой дешевой позиции за последние восемь отчетных периодов.
После отчета цена выросла на 50%, 410 долларов соответствует 14.91 долларов после раскрытия, примерно 27.5 раз. Грубо говоря, около 80% из 50% роста пришло от повышения скользящей прибыли, коэффициент увеличился только с 25.7 до 27.5 раз. Рынок оценил коэффициент AppLovin с "недоверия к устойчивости роста" до "доверия к устойчивости роста на некоторое время", корректировка не была агрессивной. Для получения более высокой премии за рост еще требуется подтверждение последующих результатов.
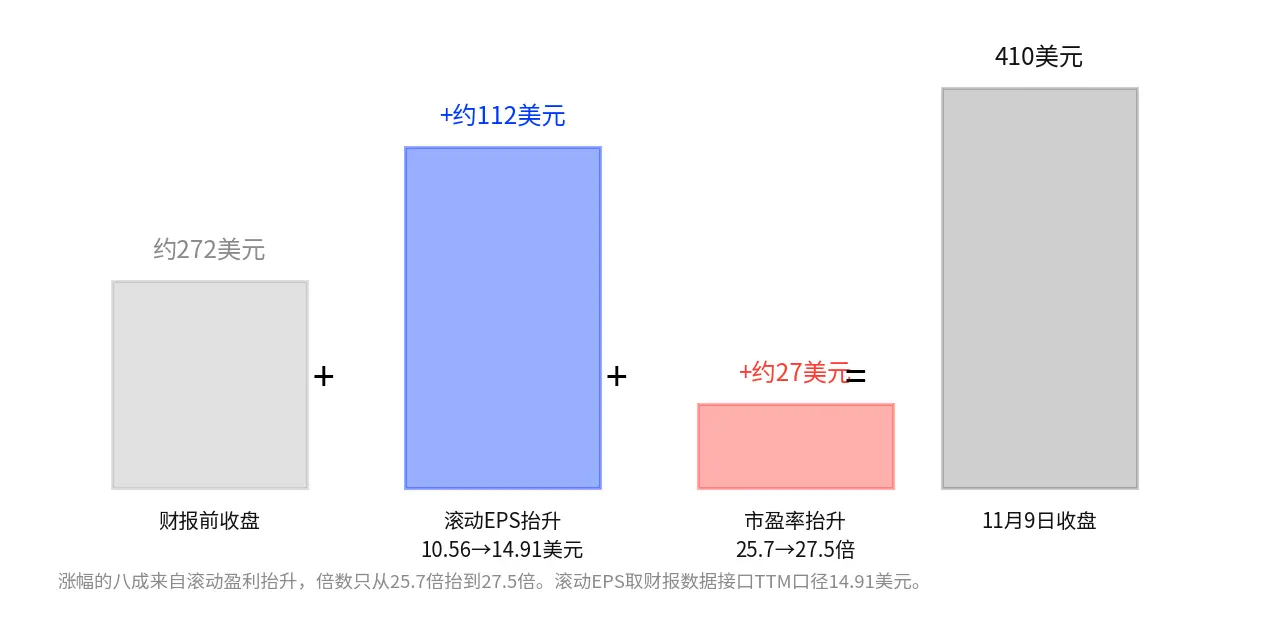
Рисунок 9: Этот график показывает состав 50% роста. Повышение скользящей прибыли на акцию внесло около 112 долларов, повышение коэффициента внесло около 27 долларов, единица измерения — доллары.
Три сопоставимые компании: различия в оценке рекламных платформ, зрелых рекламодателей и компаний в сфере ИИ
Сопоставимых компаний много, в основном оставим три, каждая из которых отвечает на разные вопросы, данные по последнему отчетному периоду GAAP, коэффициент P/E соответствует скользящему методу, служит только для сопоставления.
The Trade Desk: сравнение бизнес-моделей рекламных технологий. Смотрим на рост доходов, маржу прибыли, рост рекламного бюджета. Его низкая чистая прибыль определяется моделью продаж, 120 раз как читать, уже разобрали в первом разделе, это всего лишь одно из возможных объяснений.
Meta: сравнение прибыльности зрелых рекламных платформ. Смотрим на чистую прибыль, рост рекламных доходов, денежный поток. Чистая прибыль Meta в третьем квартале составила около 38%, у AppLovin — 65.9%, разница обусловлена отсутствием затрат на контент у AppLovin, это чистая платформа.
Palantir: сравнение оценки коммерциализации технологий ИИ. Смотрим на рост доходов, маржу свободного денежного потока, коэффициент оценки. В третьем квартале Palantir рост доходов составил 30% по сравнению с прошлым годом, маржа свободного денежного потока около 37%, коэффициент P/E около 80 раз. Темп роста доходов и эффективность денежных средств у AppLovin выше, коэффициент составляет только около 27.5 раз. Важно отметить, что сопоставимость Palantir ниже, чем у первых двух: он отвечает на вопрос "сколько премии может дать ИИ", а не "разумный коэффициент рекламной платформы", приведен здесь только для подтверждения.
Три сценария оценки: что подразумевает рыночная цена после реализации электронной коммерции?
Единый фреймворк — "рост прибыли × разумный коэффициент оценки". Текущий коэффициент P/E по методу TTM составляет около 27.5 раз, рынок, возможно, учитывает следующие риски: рост в течение следующих 12-18 месяцев значительно замедлится, бизнес электронной коммерции размывает маржу прибыли, конкуренция снижает пространство для роста eCPM.
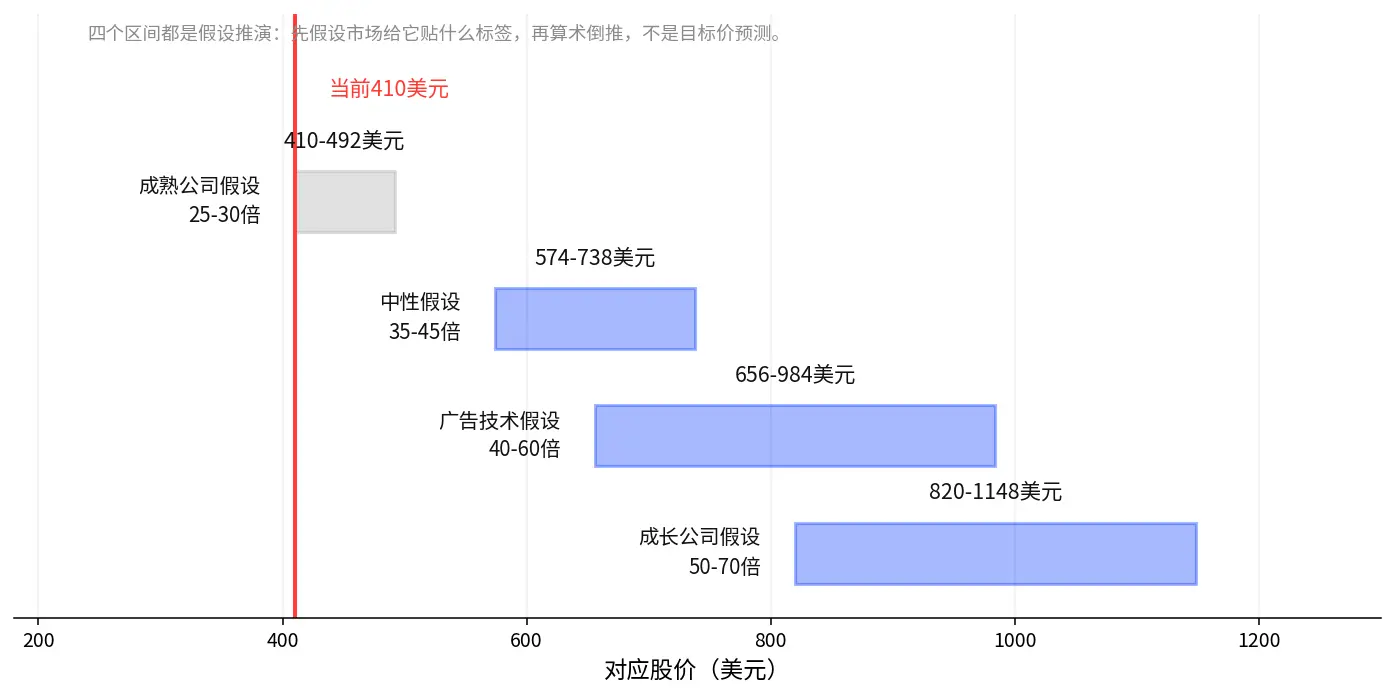
Рисунок 10: Этот график показывает диапазоны предполагаемых коэффициентов P/E для трех сценариев, пунктирная линия — это текущая позиция около 27.5 раз. В данной статье не дается конкретный ценовой диапазон, читатели могут использовать свои предположения о EPS, умножив их на диапазон, чтобы вывести, какой уровень прибыли необходим для реализации каждого сценария.
Нейтральный сценарий: реклама игр стабильна, электронная коммерция постепенно вносит вклад, темп роста постепенно нормализуется до 25-30%, маржа прибыли остается высокой, ориентир 28-35 раз, текущий уровень около 27.5 раз.
Оптимистичный сценарий: электронная коммерция подтверждается как вторая линия роста, темп роста прибыли сохраняется на уровне около 40%, свободный денежный поток и чистая прибыль продолжают соответствовать, рынок может предоставить премию за рост, ориентир 38-48 раз. Премия предполагает многократное подтверждение.
Осторожный сценарий: расширение электронной коммерции не соответствует ожиданиям, темп роста прибыли снижается до менее 10%, ориентир 20-25 раз. Если рост не соответствует ожиданиям, сжатие оценки может увеличить волатильность акций.
При условии, что рост продолжается, текущая оценка может быть пересмотрена. Это наблюдение будет действительным, если данные о электронной коммерции в квартальных отчетах дадут положительное подтверждение.
### После роста на 50% какие риски оценки все еще стоят перед APP?
Сначала разделим на две категории. Первые четыре — это бизнес-риски, возникающие непосредственно у AppLovin. Пятый — это рыночный риск, возникающий на стороне ценообразования.
Обзор рисков:
Расширение электронной коммерции не соответствует ожиданиям. Вторая линия роста может не взять на себя эстафету, это опорная точка всего наблюдения, ниже будет подробно рассмотрено.
Увеличение конкуренции в алгоритмах рекламы. Преимущество в данных не обязательно может сохраняться в долгосрочной перспективе, нужно следить за eCPM, ROI рекламодателей и долей рынка.
Изменения в политике платформы и конфиденциальности. Атрибуция рекламы и получение данных могут быть подвержены влиянию, нужно следить за iOS, Android и соответствующими регуляторными политиками.
Увеличение затрат. Затраты на облачные услуги и модели могут подорвать маржу прибыли, нужно следить за коэффициентом операционных расходов, затратами на облачные услуги и свободным денежным потоком.
Сжатие оценки (рыночный риск). После роста акций рынок предъявляет более высокие требования к реализации роста, нужно следить за ожиданиями EPS, коэффициентом P/E, объемом торгов и волатильностью.
Расширение электронной коммерции не соответствует ожиданиям: вторая линия роста может не взять на себя эстафету
Электронная коммерция является самой слабой связью во всех наблюдениях и опорной точкой всего текста. Путь конверсии для покупки игр короткий, загрузка до оплаты обычно завершается в течение 7 дней, атрибуция замкнута. Реклама электронной коммерции проходит через несколько этапов: клик, просмотр, добавление в корзину, оплата, что делает атрибуцию сложной, точность прогнозирования модели в сценарии электронной коммерции определяет, готовы ли рекламодатели продолжать увеличивать бюджет. Темп роста числа магазинов является лишь опережающим индикатором подключения клиентов, подключение не равно размещению, размещение не равно доходу, между ними существует временной разрыв в реализации бюджета. Если точность прогнозирования модели в сценарии электронной коммерции не успевает, то данные не будут вращаться, темп роста числа магазинов станет первым сигналом тревоги. Если этот пункт не удастся, вторая линия роста не сможет подключиться, предположения о коэффициенте в оптимистичном сценарии потеряют свою опору.
Остальные три бизнес-риска: природа различна, но все требуют отслеживания
Природа этих трех рисков различна, первые два — это изменения внешней среды, третий — изменения внутренней структуры затрат, они не являются опорной точкой всего текста, как электронная коммерция, но их также необходимо отслеживать.
Что касается конкуренции в алгоритмах, существует три уровня барьеров данных: более 10 лет данных о полном цикле размещения, масштаб двусторонней сети, затраты на переключение рекламодателей. Но у всех трех барьеров есть одно общее условие: данные рекламодателей электронной коммерции могут поддерживать вращение данных рекламодателей игр. За последние восемь кварталов чистая прибыль колебалась в пределах 44%-67%, в третьем квартале 2025 года она упала до 59.5%, семи кварталов недостаточно, чтобы доказать, что маржа прибыли уже вошла в долгосрочную стабильную зону, в будущем необходимо продолжать наблюдать за изменениями в конкуренции, рекламных бюджетах и затратах на технологии.
Что касается политики конфиденциальности, бизнес AppLovin в области рекламных платформ не работает в полностью независимой среде, рамки ATT (Прозрачность отслеживания приложений) iOS и возможные будущие ограничения конфиденциальности могут напрямую повлиять на атрибуцию рекламы и получение данных, что, в свою очередь, повлияет на эффективность моделей и доходы рекламодателей. Изменения в правилах мобильной экосистемы не находятся под контролем AppLovin.
Что касается затрат, расходы на облачные услуги и модели растут с расширением бизнеса, увеличение будет одновременно снижать маржу прибыли и свободный денежный поток, это именно то, что в первом разделе "давление капитальных затрат" следует учитывать с осторожностью. С точки зрения оценки, если рост не соответствует ожиданиям, сжатие оценки может увеличить волатильность акций, процесс снижения коэффициента P/E с 27.5 раз до осторожного диапазона будет более болезненным, чем процесс роста.
Возьмем несколько "контрольных групп" для сравнения, чтобы примерно сопоставить:
Хранение чипов: компании, такие как Micron и SanDisk, имеют циклическую прибыль, и как только цены падают, прибыль также быстро снижается. 5 ноября они сильно упали, что является примером "цен на продукцию, которые падают раньше прибыли". AppLovin отличается, его чистая прибыль находится на высоком уровне и колеблется, это не бизнес, который рушится, как только цены на циклические товары падают.
CoreWeave: также относится к AI, темпы роста доходов быстрее, но расширение осуществляется за счет заемных средств. На конец второго квартала 2026 года, долговые обязательства составляют 51,6 миллиарда долларов, расходы на проценты за квартал составляют около 640 миллионов долларов, в то время как скорректированная операционная прибыль за тот же период составляет всего 128 миллионов долларов ------ расходы на проценты значительно превышают операционную прибыль. 5 ноября он упал на 9,83%. Это обратное зеркало "высоких рычагов вычислительных активов".
AppLovin: на конец третьего квартала 2026 года общий долг составляет около 3,52 миллиарда долларов, в то время как операционный денежный поток составляет около 4,9 миллиарда долларов, что позволяет покрыть общий долг менее чем за год. Структура баланса совершенно не похожа на CoreWeave.
Поэтому, наблюдая за рисками рычага, не стоит смотреть только на большие цифры долгов, ключевым является соотношение: расходы на проценты ÷ операционная прибыль. Насколько тяжелое бремя процентов, следует оценивать по данным о расходах на проценты в финансовой отчетности.
Пять, Черная пятница и квартальная отчетность: какие сигналы изменят рыночные наблюдения в ближайшие три месяца?
После завершения наблюдений остается вопрос, на что обращать внимание в следующие три месяца и когда менять мнение. Наблюдение делится на три части.
Краткосрочно: продолжит ли капитал признавать логику денежного потока APP?
После отчета акции выросли на 50%, в краткосрочной перспективе нужно наблюдать, будет ли переоценка устойчивой. Следите за четырьмя аспектами: сопровождается ли рост увеличением объема торгов. После резкого роста, сможет ли он сохранить относительную силу во время отката. Улучшится ли склонность рынка к риску в отношении AI-рекламы и программных платформ. Относительное поведение APP по сравнению с акциями Meta, TTD и другими рекламными акциями.
Увеличение объема торгов само по себе не является сигналом для покупки, его необходимо рассматривать в сочетании с направлением цены, амплитудой колебаний и рыночной средой.
Среднесрочно: действительно ли рекламные бюджеты электронной коммерции будут реализованы после Черной пятницы?
С конца ноября до начала декабря данные о продажах Черной пятницы и Киберпонедельника являются первым уровнем сигнала. С декабря по январь, ускорится ли рост числа магазинов Store Leads, является вторым уровнем. Увеличатся ли бюджеты рекламодателей, улучшатся ли eCPM и конверсия, это третий уровень. Если все три уровня сигналов идут вверх, это будет означать, что электронная коммерция завершила первую половину проверки.
Долгосрочно: смогут ли результаты четвертого квартала и прогноз на первый квартал 2027 года поддержать оценку?
На самом деле, оценку никогда не определяют данные о продажах в Черную пятницу, решающим является выполнение результатов четвертого квартала и прогноз на первый квартал 2027 года.
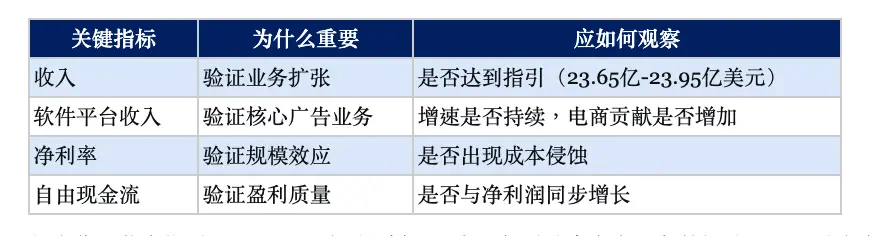
Если доходы окажутся выше верхней границы прогноза, это усилит наблюдение за ростом, но все еще необходимо проверить данные о бизнесе электронной коммерции. Чистая прибыль в четвертом квартале упадет до 62%-63% (порог исследования, установленный автором, не является прогнозом компании), что может означать, что бизнес электронной коммерции размывает маржу прибыли. Прогноз на первый квартал остается на уровне или растет, что указывает на изменение сезонности в электронной коммерции. Снижение более чем на 10% (порог исследования, установленный автором) указывает на то, что ускорение в четвертом квартале может быть разовым.
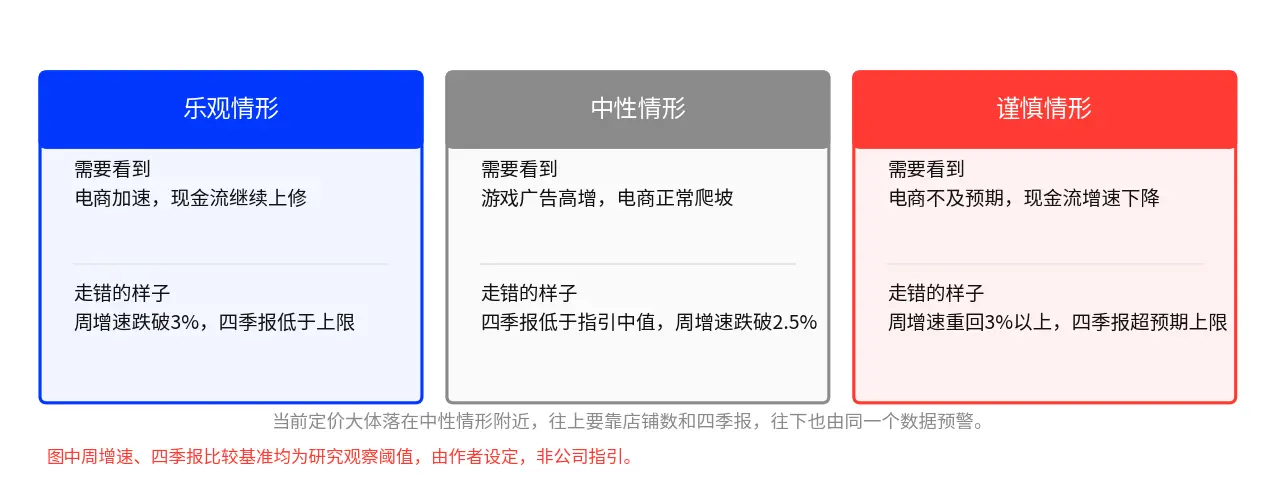
Рисунок 11: Этот рисунок объединяет условия запуска и сигналы предупреждения для трех различных сценариев, значения в рисунке уже указаны как порог исследования. Текущая цена в целом находится вблизи нейтрального сценария.
Ожидания: хорошие результаты, почему цена акций все еще может упасть?
Ключ к торговле акциями заключается не только в том, насколько хороши результаты компании, но и в том, как фактические результаты соотносятся с рыночными ожиданиями. Рост доходов на 55% впечатляет, но ожидал ли рынок более высоких показателей? Рост числа магазинов на 3,1% за неделю уже отражен в цене акций? Превышение продаж в Черную пятницу обязательно ли означает, что доходы AppLovin также превзошли ожидания? Если отчет достигнет верхней границы прогноза, будет ли рынок разочарован отсутствием дальнейшего повышения? Ответы на эти вопросы определяют направление цены акций после одной и той же финансовой отчетности.
Логическая неэффективность: какие сигналы требуют переоценки наблюдений?
Если темпы роста свободного денежного потока AppLovin в течение двух последовательных кварталов значительно отстают от темпов роста прибыли, или если рынок снова дает более высокие мультипликаторы активам с убытками, а платформы с достаточным наличным потоком наоборот снижаются в цене, это указывает на то, что дифференциация 5 ноября была лишь однодневной волатильностью, и наблюдения, изложенные в этой статье, должны быть пересмотрены.
Шесть, от APP до META, TTD: какие еще наблюдательные объекты есть в цепочке AI-рекламы?
AppLovin не является изолированным случаем. В цепочке рекламы сначала смотрим на три ключевых компании, затем расширяем наблюдение, охватывая больше этапов одного и того же бюджетного цикла.
Три ключевых компании: три позиции в одном бюджетном цикле
AppLovin: оптимизация рекламных ставок на основе AI. Следите за ростом рекламы в электронной коммерции, маржой прибыли, денежным потоком.
Meta: рекламный бюджет и эффективность AI-рекомендаций. Следите за доходами от рекламы, ценами на рекламу, возвратом инвестиций в AI.
The Trade Desk: рынок программной рекламы. Следите за рекламными бюджетами, удержанием клиентов, темпами роста доходов.
Связь между тремя компаниями имеет направление: если бизнес электронной коммерции AppLovin продолжает превышать ожидания, рынок может повысить внимание к платформам рекламных технологий на основе AI. Если доходы от рекламы и цены на рекламу Meta улучшаются одновременно, это указывает на то, что бюджеты рекламодателей и спрос в отрасли все еще здоровы. Восстановление темпов роста доходов TTD может отражать улучшение спроса на программную рекламу.
Расширенное наблюдение: три вопроса о "потоках бюджета", каждый из которых имеет исполняемый способ проверки
Следующие рыночные капитализации являются снимком закрытия американских акций на 12 ноября 2026 года. Расширенные объекты не рассматриваются по отдельности, а сгруппированы по трем вопросам о потоках бюджета, каждому из которых дано, что смотреть, куда проверять и какая ситуация считается триггером.
Достаточно ли велик общий бюджет? Рекламные бюджеты Google для поисковой рекламы и розничной рекламы Amazon являются верхним уровнем расширения AppLovin в электронной коммерции. Если темпы роста поисковой рекламы Google замедлятся, а доходы от розничной рекламы Amazon ускорятся, это указывает на то, что бюджеты электронной коммерции сосредоточены на розничной рекламе, и бюджетный пул, за который AppLovin будет бороться, может быть меньше, чем ожидалось. Способ проверки: доходы от рекламных подразделений двух компаний в квартальных отчетах, обновляемых в сезон отчетности, смотрите направление темпов роста по сравнению с предыдущим годом.
Перемещается ли бюджет на новые платформы? Criteo и PubMatic являются представителями старого поколения технологий рекламы в электронной коммерции и программного обеспечения для предложения. Если удержание клиентов Criteo снижается, а объемы сделок PubMatic стагнируют, в то время как число магазинов AppLovin растет, это указывает на то, что бюджет перемещается с устаревших платформ на платформы с AI-торгами, и скорость этого перемещения может лучше объяснить ситуацию, чем собственные темпы роста AppLovin. Способ проверки: коэффициенты удержания клиентов и прогнозы Criteo, а также показатели объемов сделок PubMatic, проверяемые раз в квартал, сопоставляемые с данными Store Leads каждую неделю.
Возвращается ли бюджет старых сцен? Unity и Pinquzhi являются контрольными группами для закупок игр и рекомендаций электронной коммерции. Если рекламный бизнес Unity восстанавливается, это указывает на то, что бюджет на закупку игр возвращается, и давление конкуренции для AppLovin в игровой сфере возрастает. Если функции электронной коммерции Pinquzhi развиваются медленно, это указывает на то, что зависимость бюджета электронной коммерции от платформ с AI-торгами углубляется. Способ проверки: доходы от рекламного бизнеса, раскрываемые подразделением Unity, темпы роста доходов Pinquzhi и объявления о прогрессе функций электронной коммерции, проверяемые раз в квартал.
Девять объектов относятся к пяти этапам: спрос на рекламу, рекламные технологии, программные платформы, розничные медиа и креативные движки. Рассматривая их вместе, мы создаем рамки для наблюдений: общий бюджет смотрим на Google и Amazon, перераспределение бюджета смотрим на APP, TTD, Criteo, PubMatic и Unity, эффективность конверсии бюджета смотрим на Meta и Pinquzhi. Как выбирать отдельные акции, зависит от их ситуации.
Заключение: рынок AI не закончился, рынок начинает требовать от роста доказательства денежного потока
Рынок AI не закончился. Слово "ротация" не совсем точное, гораздо более важно наблюдать, как рынок меняет свои критерии: от "чья история роста больше" к "чей рост может превратиться в наличные". Ранее было больше готовности платить за потенциальный рост в будущем, теперь требуется, чтобы этот рост доказал свою способность генерировать денежный поток.
AppLovin уже доказал качество своей текущей прибыли с помощью денежного потока, но будущее пространство для оценки еще не было полностью доказано, реклама в электронной коммерции и квартальная отчетность за февраль 2027 года являются ключевыми точками проверки. Вечером после отчета нужно ответить на четыре вопроса: превратилась ли прибыль в наличные, кто финансирует рост, стабильна ли прибыль, сможет ли следующая волна обеспечить себя. Все четыре ответа находятся в финансовом отчете, и это определит качество отчета.
Оценки могут быть скорректированы. За три дня акции выросли на 50%, рынок один раз раздвинул разницу между "настоящим денежным потоком" и "ростом по ярлыкам", но сможет ли эта разница сохраниться, не зависит от 5 ноября, а зависит от четырех ответов в следующие три месяца. Если три из четырех ответов положительные, эта разница реальна. Если два или более ответа отрицательные, это будет просто разовая эмоция после отчета.
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных, упомянутых на момент написания, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих сторон, упомянутые в статье, представляют собой только мнение соответствующих третьих сторон на определенный момент времени. Эта статья не является инвестиционным советом, исследованием инвестиций, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки сопряжены с рисками, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не представляют собой или не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным мнением.
 Предупреждение о рисках
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.
Популярные статьи





