Безразличный выход, чего на самом деле боится рынок?
 Ключевые тезисы

 Раньше спрашивали "Кто осмелится потратить деньги", теперь спрашивают "Можно ли вернуть деньги".
Автор: Годзилла, Глон
В последнее время глобальные рынки действительно вызывают беспокойство.
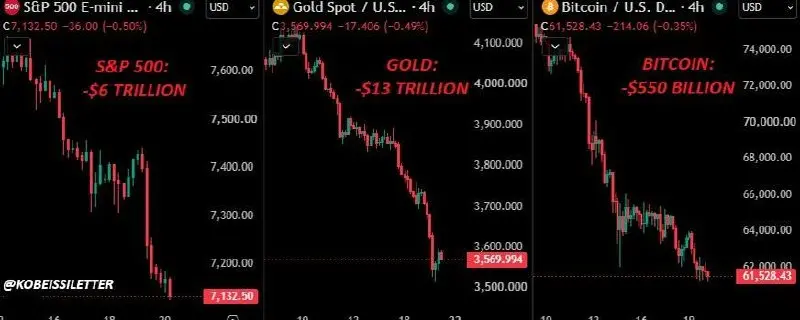
Ранее, когда происходила коррекция на рынках, падение акций означало укрытие в золоте, нестабильность в акциях приводила к покупке облигаций, а в условиях снижения аппетита к риску всегда оставались некоторые гавани безопасности. Но в этот раз все очень по-другому: глобальные фондовые рынки, облигации, фьючерсы, золото и серебро, даже криптовалюты — все категории без разбора падают одновременно.
И падение значительное.
С начала четвертого квартала серебро упало на 33%, золото на 16%, нефть на 13%, медь на 15%, олово на 23%, биткойн на 27%…
Что касается фондового рынка, в стране даже не стоит упоминать, за границей ситуация такая же ужасная.
За последний месяц индекс Nasdaq упал более чем на 15%, S&P 500 более чем на 8%, японские акции упали более чем на 20%, корейские акции более чем на 30%.
Особенно за последнюю неделю падение стало еще более резким и стремительным, подобные глобальные падения всех категорий происходят крайне редко в истории.
Только облигации и наличные не упали, средства для хеджирования, наоборот, поднимают цены на американские облигации, доходность 10-летних облигаций США снизилась до около 5%, индекс доллара снова поднялся выше 103.8.
Это означает, что, кроме наличных активов, все остальные активы падают.
Что же на самом деле всех пугает?
01
В истории, когда крупные классы активов падают одновременно, обычно есть две основные причины.
Первая — это кризис ликвидности, когда на рынке действительно не хватает денег, и учреждения вынуждены распродавать все активы, которые могут продать, чтобы покрыть маржу и справиться с выкупами, что может привести к финансовому краху.
Вторая — это переоценка процентных ставок, когда стоимость денег возрастает, ставка дисконтирования поднимается, и все активы с будущими денежными потоками должны быть переоценены. Золото, как не приносящее дохода актив, оказывается в первой линии, а высоколиквидные акции, зависящие от финансирования, также подвергаются переоценке.
Но сейчас кажется, что обе причины проявляются одновременно.
Это крайне редкая ситуация в истории.
Другие рынки сложно обсуждать, давайте сосредоточимся на американском фондовом рынке.
В этот раз наибольшее падение на фондовом рынке США наблюдается в сегментах с высоким уровнем долга и на верхних уровнях цепочки поставок. Вернемся к 6 октября, когда индекс Nasdaq только что достиг исторического максимума, индекс полупроводников Филадельфии закрылся на уровне 13217 пунктов, Nvidia достигла 243 долларов, рыночная капитализация составила около 5.87 триллионов долларов.
В течение полутора месяцев, до 19 ноября, индекс полупроводников упал до 9419 пунктов, что составляет около 29%; Nvidia упала примерно на 40% от максимума, рыночная капитализация сократилась до около 3.52 триллионов долларов.
Google на данный момент упала более чем на 20%, что тоже немало.
Если рассматривать по уровням, чем выше в цепочке поставок и чем выше уровень капитального рычага, тем сильнее падение. Новый облачный провайдер CoreWeave за месяц до отчета упал более чем на 40%, Nebius упала на 15% за один день, разработчики дата-центров Hut8 и производители оборудования для охлаждения Modine упали более чем на 20% за один день, Vertiv упала почти на 13%;
В сегментах хранения и оптической связи SanDisk упала на 22% за один день, упав более чем на 60% от максимума, Micron и Western Digital упали более чем на 17% за один день, Lumentum упала более чем на 18%, Marvell упала более чем на 16%.
Среди старых гигантов Intel упала на 45% за весь октябрь, 30 октября произошло падение на 29% за один день, что является наибольшим падением за один день с 70-х годов прошлого века, с начала четвертого квартала она в общей сложности упала на 54%.
В последние два года логика оценки акций AI-компаний на фондовом рынке США была довольно простой: чем больше капитальных затрат, тем выше цена акций, рынок только спрашивал: "Вложены ли деньги?"
Но в конце октября, во время сезона отчетности, эта логика внезапно перестала работать.
Выручка Google Cloud выросла на 103% по сравнению с прошлым годом, на следующий день акции упали на 12.6%, за один день было потеряно около 500 миллиардов долларов; рост AWS составил 39.3%, что является максимальным за последние пять лет, но после этого акции также упали на 7%;
Выручка Meta выросла на 26%, но акции упали на 7%. Траты на деньги из положительного фактора превратились в отрицательный.
Вопрос изменился. Ранее спрашивали "кто осмелится тратить деньги", теперь спрашивают "можно ли вернуть деньги".
Сможет ли инвестиции в AI превратиться в доход, маржу и свободный денежный поток, выдержат ли уровень загрузки дата-центров, цены на услуги и уровень продления контрактов — эти среднесрочные вопросы ранее скрывались под высоким ростом, теперь они все выставлены на обозрение.
Я не совсем согласен с утверждением "наратив AI угасает", но хотя наратив не исчез, рынок больше не готов платить такую высокую цену за предполагаемую прибыль.
02
В данный момент на фондовом рынке США давят несколько уровней давления.
Первый уровень — это денежный поток и рычаг, касающийся упомянутого кризиса ликвидности.
За первые девять месяцев этого года капитальные затраты Microsoft, Google, Amazon, Meta и Oracle составили около 556.9 миллиардов долларов, что уже превышает операционный денежный поток за тот же период в 542.9 миллиарда долларов; среди семи гигантов четыре компании впервые за десять лет показали отрицательный свободный денежный поток.
Свободный денежный поток Google за третий квартал составил -9.07 миллиардов долларов, свободный денежный поток Amazon за последние двенадцать месяцев составил -42.36 миллиардов долларов, выкуп акций сократился на 83% по сравнению с прошлым годом, дефицит покрывается за счет выпуска облигаций и дополнительной эмиссии, в то время как общий объем чистого выкупа среди семи гигантов изменился с 144 миллиардов долларов год назад на чистую эмиссию в 276 миллиардов долларов.
Бизнес-модель высоколиквидных новых облачных компаний изначально основывалась на предположении "финансирование всегда доступно по низкой цене", и как только процентные ставки остаются высокими, именно эти активы первыми подвергаются переоценке.
Второй уровень — это политика.
После промежуточных выборов Демократическая партия захватила обе палаты, новые губернаторы в таких штатах, как Техас, Джорджия и Огайо, заявили о tightening approval, около 40% ожидаемого строительного объема в стране находится в этих штатах; избиратели недовольны тем, что дата-центры потребляют воду и электроэнергию, увеличивая стоимость жизни, это недовольство превращается в политические препятствия.
Падение акций технологических компаний в США 5 ноября было лишь началом беспокойства рынка, и это еще не конец.
Третий уровень — это целенаправленные атаки на технологических гигантов.
На данный момент среди технологических гигантов США продолжают появляться черные лебеди.
Смена руководства в Nvidia еще не завершена, и беспокойство рынка не исчезло;
Вчерашние короткие продажи начали нацеливаться на AMD, выставив на обсуждение сомнения в "циклической торговле", что привело к падению акций AMD более чем на 12%.
Четвертый уровень — это потенциальные риски рыночных настроений и переполненных позиций. Ранее корзина хранения выросла более чем в четыре раза за год, и как только произойдет разворот, ликвидные и прибыльные позиции будут закрыты, падение произойдет гораздо быстрее, чем изменения в основных факторах.
Конечно, пятый уровень, также самый ключевой базовый фактор — это ожидания процентных ставок Федеральной резервной системы.
На этой неделе, перед и после заседания по процентным ставкам в октябре, на рынке активно звучали ястребиные заявления от чиновников ФРС, включая несколько ранее "голубиных" чиновников, которые четко намекнули на повышение ставок в декабре, что стало одной из основных причин резкого падения фондового рынка США, а затем и глобального.
Это создает очень странную ситуацию.
Каждый из вышеперечисленных факторов является значительным негативом, и сейчас они все вместе оказывают давление, которое невозможно выдержать. Именно это и вызывает наибольшее беспокойство у текущих инвесторов.
03
Тем не менее, есть несколько вещей, которые также нельзя игнорировать.
Я не считаю, что сейчас время для утверждения о "коллапсе нарратива" AI, несколько обратных фактов стоит выставить на обсуждение.
Во-первых, данные с потребительской стороны еще не ухудшились. Частный банк Morgan оценивает капитальные затраты пяти крупнейших облачных провайдеров в 2027 году в около 1.125 триллиона долларов, что выше пересмотренных 792 миллиардов долларов в 2026 году; Gartner прогнозирует, что глобальные расходы на AI в 2027 году составят 4.05 триллиона долларов, что на 47.5% больше по сравнению с прошлым годом.
CoreWeave имеет невыполненные заказы на 132.5 миллиарда долларов, GPU Nvidia распроданы, заказов достаточно. Рынок сомневается в том, сможет ли инвестиции окупиться, а не в том, исчезли ли заказы.
Во-вторых, оценки уже упали заранее.
Форвардное соотношение цена/прибыль Nvidia вернулось к 11-12 раз, что является минимальным за последние 15 лет, и дешевле, чем 18 раз для индекса S&P; большинство учреждений, хотя и снизили целевые цены, все еще сохраняют рекомендации на покупку, консенсус заключается в том, что "бизнес не испортился, просто мультипликаторы нуждаются в переоценке".
Apple является самым экономным среди семи гигантов в области AI-инфраструктуры, в этом году акции выросли примерно на 27%, что делает их наиболее устойчивыми к падению. Это показывает, что рынок не бездумно отказывается от технологий, а различает, чьи денежные потоки качественные, а кто полагается на рычаг для роста.
В-третьих, это падение ближе к возврату избыточного роста, чем к полной ликвидации.
Базовый сценарий UBS на 2027 год все еще составляет 8200 пунктов для S&P, и только в пессимистичном сценарии "инвестиции в AI замедляются, а мощности превышают реальные потребности" можно ожидать 5500 пунктов.
Это два сценария, а не уже произошедшие факты.
Будущие один-два квартала будут периодом проверки, вместо того чтобы гадать направление, лучше сосредоточиться на нескольких ключевых точках, которые можно оценить:
Сможет ли Nvidia в следующем квартале удержать прогноз выше 120 миллиардов долларов, остановится ли падение маржи;
Сможет ли выручка Google Cloud Alphabet в начале февраля 2027 года достичь 33 миллиардов долларов, а операционная маржа удержаться выше 30%, и будут ли сокращены капитальные затраты в 2027 году;
Сможет ли Micron и другие компании в цепочке хранения удержать маржу выше 80%;
И, наконец, как продвигается законопроект о электроэнергии и какова финансовая среда для новых облачных клиентов.
Если большинство из этих цифр сбудется, все еще есть уверенность в восстановлении основ.
04 Заключение
Если рассматривать глобальный и американский фондовые рынки вместе, мое суждение может быть довольно сдержанным: сейчас заканчивается этап высокой оценки и начинается этап спокойной проверки реальности.
На глобальном уровне деньги действительно становятся дороже, активы переоцениваются, краткосрочные риски преобладают, настроение слабое, любое негативное событие может вызвать резкое падение; на американском фондовом рынке в сегменте AI спрос пока еще не был опровергнут отчетами, а оценки уже значительно сброшены, сейчас делать вывод о "коллапсе нарратива" недостаточно оснований.
Ситуация действительно очень неблагоприятная, и в ближайшее время испытания, вероятно, продолжатся.
Но если при падении акций сразу кричать о разрыве пузыря и полностью отрицать нарратив AI, это тоже не совсем правильно.
В условиях массовых распродаж часто качественные активы и слабые пузыри падают вместе.
Вместо того чтобы принимать решения под давлением резких колебаний на рынке, лучше воспользоваться этой коррекцией, углубиться в исследование и проанализировать, какие активы постепенно были недооценены, а затем терпеливо ждать возможности для повторного входа на рынок, когда он даст сигнал о развороте.
 Предупреждение о рисках
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.
Популярные статьи