Morgan Stanley: Doanh thu từ máy chủ truyền thống tăng 87%, lưu trữ vẫn ở giai đoạn đầu
 Quan điểm cốt lõi

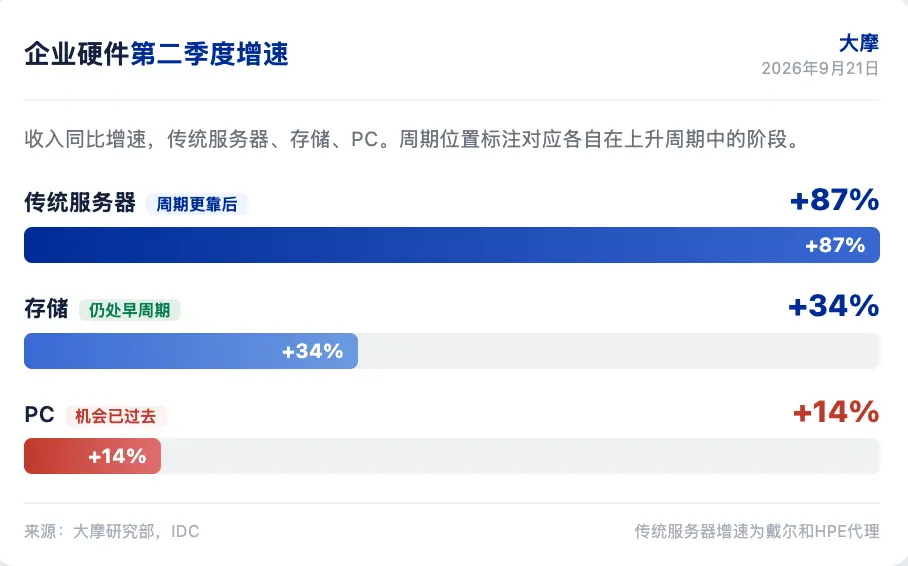
 Đại Mô: Đường chạy lưu trữ dài nhất, chu kỳ máy chủ còn lại muộn hơn, cơ hội PC đã qua.
Tác giả: Rita
Chi tiêu cho phần cứng doanh nghiệp đã tăng mạnh trong quý hai. Báo cáo phần cứng CNTT được Morgan Stanley công bố vào ngày 21 tháng 9 năm 2026 chỉ ra rằng doanh thu từ máy chủ truyền thống tăng 87% so với cùng kỳ năm trước, lưu trữ tăng 34%, PC tăng 14%, đều đạt mức tăng trưởng cao nhất trong hơn mười năm, ngoại trừ thời kỳ đại dịch. Tuy nhiên, thị trường đã nhìn thấu sức mạnh này, 6 trong số 8 cổ phiếu phần cứng doanh nghiệp có hệ số định giá thấp hơn sau báo cáo tài chính so với trước đó, mặc dù lợi nhuận trên mỗi cổ phiếu cho năm tài chính tiếp theo đã được điều chỉnh tăng trung bình 12%. Morgan Stanley cho rằng, việc chi tiêu có mạnh hay không không còn là vấn đề chính, mà là chu kỳ này có thể kéo dài bao lâu mới là điều quan trọng.
Đánh giá cốt lõi của Morgan Stanley là lưu trữ vẫn đang trong giai đoạn đầu của chu kỳ tăng trưởng, chu kỳ máy chủ thì muộn hơn, trong khi PC đã nhanh chóng xấu đi. Công ty này ưa thích P và SNX, tiếp theo là HPE, giữ quan điểm trung lập đối với Dell và khuyến nghị giảm tỷ lệ đối với HPQ. Dell thực hiện tốt nhất, nhưng định giá đã phản ánh điều đó; HPQ đang đối mặt với áp lực kép từ nhu cầu PC và biên lợi nhuận.
Chi tiêu cho phần cứng doanh nghiệp duy trì mạnh mẽ
Chi tiêu cho phần cứng doanh nghiệp trong quý hai đã tăng mạnh. Doanh thu từ máy chủ truyền thống tăng 87% so với cùng kỳ năm trước, lưu trữ tăng 34%, tăng tốc từ 23% trong quý một, doanh thu PC tăng 14%. Morgan Stanley chỉ ra rằng, những mức tăng này đều ở mức cao nhất trong hơn mười năm, ngoại trừ thời kỳ đại dịch. Tuy nhiên, thị trường đã nhìn thấu sức mạnh gần đây, 6 trong số 8 cổ phiếu OEM, VAR và phân phối doanh nghiệp có hệ số định giá thấp hơn sau báo cáo tài chính so với trước đó, mặc dù lợi nhuận trên mỗi cổ phiếu cho năm tài chính tiếp theo đã được điều chỉnh tăng trung bình 12%, tỷ lệ P/E trung bình giảm khoảng 1 lần.
Khảo sát AlphaWise của Morgan Stanley cho thấy, sức mạnh hiện tại chủ yếu là do tính chu kỳ, được thúc đẩy bởi việc thay thế thiết bị điển hình và các doanh nghiệp lớn mua sắm trước, hầu hết các khối lượng công việc AI vẫn đang ở trên đám mây. Xây dựng AI tại chỗ đang mở rộng, nhưng vẫn là số ít triển khai, trong năm tới, tỷ lệ khối lượng công việc AI tại chỗ sẽ giảm 3 điểm phần trăm. Morgan Stanley cho rằng, Dell và HPE có cơ hội hưởng lợi từ AI tại chỗ kéo dài, đây là yếu tố gia tăng khiến giá cổ phiếu của hai công ty này tiếp tục vượt trội sau báo cáo tài chính.
Lưu trữ vẫn ở giai đoạn đầu
Tăng trưởng lưu trữ đang tăng tốc và ở giai đoạn đầu của chu kỳ tăng trưởng. Morgan Stanley chỉ ra rằng, chu kỳ máy chủ thì muộn hơn, cơ hội PC phần lớn đã qua. Lưu trữ là hướng có đường chạy dài nhất trong ba hướng. P trong dữ liệu lưu trữ OEM bên ngoài quý hai, thị phần xuất xưởng của EB tăng lớn nhất, thị phần doanh thu tăng thứ hai, chỉ sau Dell. Giá của P nhẹ nhàng hơn so với NTAP, hiệu suất sản phẩm cao hơn, các doanh nghiệp ngày càng có xu hướng giao các dự án lưu trữ mới cho P.
Morgan Stanley nhấn mạnh lại đánh giá tăng cường đối với P, với giá mục tiêu 119 USD. P hiện có tỷ lệ P/E khoảng 29 lần, thấp hơn 14% so với mức trung bình của ba năm qua. Các đối thủ OEM doanh nghiệp hiện đang giao dịch trên mức định giá trung bình lịch sử hơn 2 độ lệch chuẩn. Morgan Stanley cho rằng, thị trường đã đánh giá thấp tiềm năng điều chỉnh lợi nhuận của P, đặc biệt là sự tăng trưởng kỷ lục và đơn đặt hàng từ khách hàng siêu quy mô mới. Ngày phân tích viên vào ngày 23 tháng 9 là một chất xúc tác quan trọng, hướng dẫn tỷ lệ lợi nhuận hoạt động dài hạn là chỉ số quan trọng. Tỷ lệ lợi nhuận hoạt động thấp 20% sẽ gây thất vọng, trung bình 20% là phù hợp với kỳ vọng, trung bình cao 20% là một bất ngờ tích cực.
Biên lợi nhuận máy chủ đạt mức cao kỷ lục
Biên lợi nhuận của máy chủ truyền thống đã đạt mức cao kỷ lục. Cả Dell và HPE đều đang trải qua xu hướng này. Lấy Dell làm ví dụ, tỷ lệ doanh thu từ máy chủ AI có biên lợi nhuận thấp chiếm tỷ lệ doanh thu ISG từ 49% một năm trước lên 52%, nhưng biên lợi nhuận gộp ISG đã mở rộng 200 điểm cơ bản so với cùng kỳ năm trước, đạt 23,6%. Morgan Stanley ước tính, ngay cả khi biên lợi nhuận gộp của máy chủ AI và lưu trữ tăng so với cùng kỳ năm trước, biên lợi nhuận gộp của máy chủ truyền thống của Dell lần đầu tiên vượt 30%, tăng khoảng 9 điểm phần trăm so với cùng kỳ năm trước, trong khi giá NAND và DRAM tăng từ 340% đến 550% so với cùng kỳ năm trước, hai mặt hàng này lịch sử chiếm khoảng 40% BOM của máy chủ truyền thống.
Dell và HPE đang tích cực định giá lại, tình trạng khan hiếm nguồn cung, cấu hình phong phú và nhu cầu không đàn hồi cùng nhau thúc đẩy giá cả vượt xa mức lịch sử. Morgan Stanley ước tính, nếu doanh thu, ASP và doanh thu của máy chủ Dell F1Q27 không thay đổi, nhưng biên lợi nhuận gộp của máy chủ truyền thống trở lại mức thấp 20%, lợi nhuận trên mỗi cổ phiếu F1H27 sẽ giảm 13%, khoảng 1,52 USD. Trong lợi nhuận trên mỗi cổ phiếu FY27, khoảng 3,75 USD đến từ biên lợi nhuận gộp của máy chủ truyền thống. Morgan Stanley cho rằng, chỉ cần giá bộ nhớ tiếp tục tăng, nguồn cung vẫn bị hạn chế, biên lợi nhuận gộp sẽ không nhanh chóng biến mất. Công ty này đã điều chỉnh biên lợi nhuận gộp của máy chủ truyền thống của Dell cho FY27 và FY28 tăng từ 50 đến 80 điểm cơ bản, giá mục tiêu từ 499 USD lên 511 USD.
Dell thực hiện tốt nhất nhưng định giá cao
Dell thực hiện rất mạnh mẽ, thị trường sẵn sàng thưởng cho những người chơi tốt nhất. Doanh thu của Dell trong quý hai tăng 58% so với cùng kỳ năm trước, lợi nhuận ròng tăng 189%, vượt qua Lenovo, HPE, P, NTAP và HPQ. Giá cổ phiếu của Dell đã tăng 34% trong 2,5 tuần, trong khi các OEM phần cứng khác tăng trung bình 9%. Định giá của Dell cũng cao hơn so với mức trung bình lịch sử. Morgan Stanley chỉ ra rằng, Dell là người chiến thắng toàn thời gian trong nhóm OEM, là người chiến thắng trong AI đám mây, người chiến thắng tại chỗ, người chiến thắng trong địa chính trị và người chiến thắng trong chuỗi cung ứng.
Tuy nhiên, Morgan Stanley giữ đánh giá trung lập đối với Dell, với giá mục tiêu 511 USD. Lý do là thị trường đã phản ánh sự thực hiện mạnh mẽ, định giá cao rõ rệt, trong khi tính bền vững của lợi nhuận trong giai đoạn cuối chu kỳ còn không chắc chắn. Việc mua sắm trước máy chủ truyền thống và biên lợi nhuận gộp cuối cùng sẽ trở lại bình thường, khi đó cần có sự tăng trưởng AI, nâng cao thị phần, lưu trữ vượt trội và đòn bẩy hoạt động để hỗ trợ lợi nhuận. Morgan Stanley cho rằng, sự thực hiện gần đây của Dell là không thể tranh cãi, nhưng ở mức định giá hiện tại, tính không đối xứng tích cực của rủi ro và lợi nhuận là hạn chế.
P và SNX là những mục tiêu ưa thích nhất
Morgan Stanley ưa thích các mục tiêu phần cứng doanh nghiệp là P và SNX, tiếp theo là HPE. P là nhà lãnh đạo thị trường trong lĩnh vực lưu trữ hoàn toàn bằng flash, liên tục giành được thị phần, hưởng lợi từ sự tăng trưởng của lưu trữ hoàn toàn nhanh hơn so với thị trường lưu trữ doanh nghiệp tổng thể. Doanh nghiệp siêu quy mô của P cung cấp doanh thu lâu dài và không gian tăng trưởng biên lợi nhuận, hiện tại thị trường chưa định giá đầy đủ. Định giá của P thấp hơn mức trung bình lịch sử, trong khi các đối thủ OEM doanh nghiệp cao hơn mức trung bình lịch sử hơn 2 độ lệch chuẩn.
SNX hưởng lợi từ việc phân phối cơ sở hạ tầng doanh nghiệp và chi tiêu vốn của khách hàng siêu quy mô. Morgan Stanley dự đoán doanh thu tổng của SNX trong lĩnh vực phân phối sẽ tăng trưởng 11% hàng năm đến năm tài chính FY28, vượt qua các đối thủ; doanh thu từ hợp đồng sản xuất Hyve sẽ tăng trưởng hàng năm 64%, với các dự án siêu quy mô mới được triển khai, tỷ lệ lợi nhuận hoạt động tăng lên khoảng 50%, thúc đẩy lợi nhuận trên mỗi cổ phiếu tăng trưởng hàng năm trên 30%. Định giá hiện tại của SNX khoảng 10 lần lợi nhuận trên mỗi cổ phiếu FY27 và 8 lần lợi nhuận trên mỗi cổ phiếu FY28, Morgan Stanley cho rằng thị trường đã đánh giá thấp việc nâng cao thị phần, tăng trưởng lợi nhuận và giá trị tùy chọn Hyve. Giá mục tiêu là 334 USD.
HPQ đối mặt với áp lực kép
HPQ đang đối mặt với áp lực kép từ nhu cầu PC và biên lợi nhuận. Biên lợi nhuận hoạt động của hệ thống cá nhân trong quý hai là 4,6%, sau khi loại trừ hoàn thuế khoảng 4,3%, giảm khoảng 110 điểm cơ bản so với cùng kỳ năm trước. Biên lợi nhuận hoạt động của CSG của Dell cao hơn HPQ khoảng 330 điểm cơ bản, mở rộng khoảng 120 điểm cơ bản so với cùng kỳ năm trước lên 7,6%. Morgan Stanley chỉ ra rằng, khoảng cách thực hiện giữa các OEM PC đang mở rộng. Ban lãnh đạo HPQ cho rằng quý bốn là đáy lợi nhuận của hệ thống cá nhân, dự kiến sẽ phục hồi trong FY27, nhưng Morgan Stanley cho rằng sự phục hồi này đang đối mặt với áp lực từ lạm phát linh kiện và sự yếu kém của đơn vị.
Định giá của HPQ ở mức 11 lần lợi nhuận trên mỗi cổ phiếu Street FY27 và 12,5 lần lợi nhuận trên mỗi cổ phiếu MSE, Morgan Stanley cho rằng ngày càng khó để biện minh. HPQ là OEM duy nhất trong phạm vi phủ sóng có sự mở rộng tỷ lệ P/E trước báo cáo tài chính, mặc dù mức điều chỉnh lợi nhuận là nhỏ nhất. Lịch sử cho thấy, HPQ giao dịch ở mức khoảng 7 lần P/E trong thời kỳ doanh thu và lợi nhuận giảm so với cùng kỳ năm trước. Morgan Stanley duy trì đánh giá giảm tỷ lệ, với giá mục tiêu 19 USD, có không gian giảm hơn 40% so với mức hiện tại. Công ty này dự đoán doanh thu FY27 của HPQ sẽ giảm 2%, lợi nhuận trên mỗi cổ phiếu giảm 16%, đều thấp hơn dự báo của thị trường.
Nhiều chất xúc tác quan trọng sắp đến
Trong vài tuần tới sẽ có nhiều chất xúc tác quan trọng. Ngày 22 tháng 9, cuộc họp COO của Dell, Morgan Stanley sẽ chú ý đến phân phối chuỗi cung ứng, định giá máy chủ truyền thống, kinh tế máy chủ AI và lưu trữ bổ sung. Ngày 23 tháng 9, ngày phân tích viên của P, chú ý đến kinh tế siêu quy mô, hướng dẫn tỷ lệ lợi nhuận hoạt động dài hạn. Ngày 24 tháng 9, báo cáo tài chính của SNX, chú ý đến việc nâng cao thị phần phân phối và chi tiết Hyve. Ngày 30 tháng 9, ngày phân tích viên mạng của HPE, chú ý đến việc tích hợp Aruba và Juniper có chuyển đổi thành tăng trưởng bền vững hay không, cũng như quy mô cơ hội AMD Helios.
Đầu tháng 10, dữ liệu PC quý ba sơ bộ của IDC sẽ cung cấp cái nhìn đầu tiên về mức độ nghiêm trọng của sự xấu đi của PC. Doanh thu hàng tháng của ODM Đài Loan sẽ được công bố trước ngày 10 tháng 10, cung cấp độ minh bạch về xuất khẩu máy chủ AI, máy chủ truyền thống và máy tính xách tay. Các điểm dữ liệu chuỗi cung ứng, đặc biệt là nguồn cung và định giá DRAM và NAND, là chìa khóa để đánh giá quyền lực định giá của OEM và tính bền vững của biên lợi nhuận máy chủ. Kiểm tra VAR hàng tháng và khảo sát CIO sẽ cung cấp bằng chứng về việc liệu ý định máy chủ có đạt đỉnh hay không, và liệu lưu trữ và mạng có tăng tốc hay không.
Nếu nhu cầu lưu trữ và máy chủ tiếp tục vượt quá nguồn cung vào năm 2027, liệu việc nén định giá cổ phiếu phần cứng doanh nghiệp có đảo ngược hay thị trường sẽ tiếp tục định giá trước chu kỳ đạt đỉnh?
Thông báo miễn trừ trách nhiệm
Bài viết này là sự tổng hợp và giải thích của Chao Xiang Research đối với báo cáo nghiên cứu của các công ty chứng khoán bên thứ ba (Morgan Stanley, ngày 21 tháng 9 năm 2026), kết hợp với thông tin công khai trên thị trường. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các phán đoán liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức mà họ thuộc về, không đại diện cho quan điểm của Chao Xiang Research, cũng không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được coi là cơ sở để mua bán bất kỳ chứng khoán nào.
 Cảnh báo rủi ro