Ba hướng biến đổi lớn trong thời đại hậu công nghệ tài chính
 Quan điểm cốt lõi

 Điện toán đám mây và internet di động không còn là lực lượng chính thúc đẩy sự biến đổi của dịch vụ tài chính.
Tác giả: Simon Taylor, người sáng lập Fintech Brainfood
Biên dịch: Gia Hoan, ChainCatcher
Điện toán đám mây và Internet di động không còn là lực lượng chính thúc đẩy sự thay đổi trong dịch vụ tài chính. Thay vào đó là Token thông minh (đơn vị xử lý và tạo ra thông tin của mô hình AI) và Token giá trị (đại diện cho tiền tệ hoặc tài sản trên chuỗi).
Mười năm trước, những ý tưởng đã làm cho công nghệ tài chính trở nên khác biệt, như ưu tiên di động, điện toán đám mây, và việc thay thế các chi nhánh ngân hàng bằng API, giờ đây đã trở thành tiêu chuẩn cơ bản cho tất cả các công ty tài chính trên toàn cầu. Khi những phương pháp này trở nên phổ biến, công nghệ tài chính đã chuyển từ hướng đổi mới tiếp theo thành công việc hàng ngày của ngành.
Các hướng đi mới trong kinh doanh tài chính và đầu tư đang hình thành xung quanh ba thay đổi.
Quyết định đang chuyển từ bảng tính điện tử sang mô hình AI, và việc vận hành mô hình phụ thuộc vào Token.
Những ghi chép vốn chỉ tồn tại trong nội bộ một doanh nghiệp giờ đây tồn tại dưới dạng Token trên sổ cái chia sẻ.
Khách hàng cũng đang trở thành một Agent sở hữu ví.
Tiền chính là Token, Token chính là tiền.
Bài viết này sẽ thảo luận về những thay đổi này sẽ ảnh hưởng đến tài chính như thế nào, những công ty nào đã hành động, và tại sao công ty tài chính đầu tiên trị giá một nghìn tỷ đô la dựa trên công nghệ hiện đại sẽ là một công ty tập trung vào AI và Token.
Cuộc cạnh tranh này đang tranh giành một trong những nguồn lợi nhuận lớn nhất toàn cầu.
Năm 2025, lợi nhuận ròng do ngành ngân hàng tạo ra vượt qua bất kỳ ngành nào khác. Ngành tài chính sở hữu nguồn lợi nhuận lớn nhất toàn cầu, tính theo giá trị thị trường, là ngành lớn thứ hai trên thế giới. Tuy nhiên, Công ty Tư vấn Boston (BCG) ước tính, tỷ lệ của công nghệ tài chính trong đó chỉ khoảng 4%. JPMorgan sắp trở thành ngân hàng đầu tiên có giá trị thị trường đạt một nghìn tỷ đô la. Chưa có công ty tài chính nào dựa trên công nghệ hiện đại đạt được quy mô này.
Bài viết này sẽ phác thảo con đường phát triển sau công nghệ tài chính.
Công nghệ tài chính chết vì thành công
Công nghệ tài chính đã giảm đáng kể chi phí mà các ngân hàng truyền thống phải chịu do phụ thuộc vào chi nhánh, tài liệu giấy và dịch vụ điện thoại. Internet di động đã mang đến cho khách hàng một chiếc máy tính trong túi, trong khi điện toán đám mây cung cấp cho các doanh nghiệp cơ sở hạ tầng nhanh hơn và rẻ hơn, cho phép họ xây dựng dịch vụ trên nền tảng đó.
Điều này đã cho phép các công ty tài chính lần đầu tiên kiếm tiền từ một số nhóm khách hàng mà trước đây khó có lãi. Với mô hình ưu tiên di động, Nubank đã có 140 triệu khách hàng. Theo báo cáo tài chính quý hai, chi phí phục vụ một khách hàng mỗi tháng là 1 đô la, trong khi trung bình có thể thu được 17,10 đô la từ mỗi khách hàng.
So với đó, các ngân hàng lớn mỗi khách hàng bán lẻ mang lại khoảng 350 đô la doanh thu mỗi năm, nhưng chi phí phục vụ cao gấp nhiều lần, lợi nhuận chủ yếu đến từ việc bán các sản phẩm tài chính khác cho khách hàng hiện tại, cũng như các hoạt động cho vay, đầu tư.
Revolut, Nubank, Stripe, Ramp và Robinhood vẫn có thể duy trì tăng trưởng theo cấp số nhân trong nhiều năm tới, và rất có thể sẽ như vậy. Công nghệ tài chính như một loại hình đầu tư độc lập có thể đi đến hồi kết, nhưng những người chiến thắng trong đó vẫn có thể phát triển thành những công ty lớn nhất trong lịch sử của loại hình này dưới sự thúc đẩy của các yếu tố thuận lợi mới.
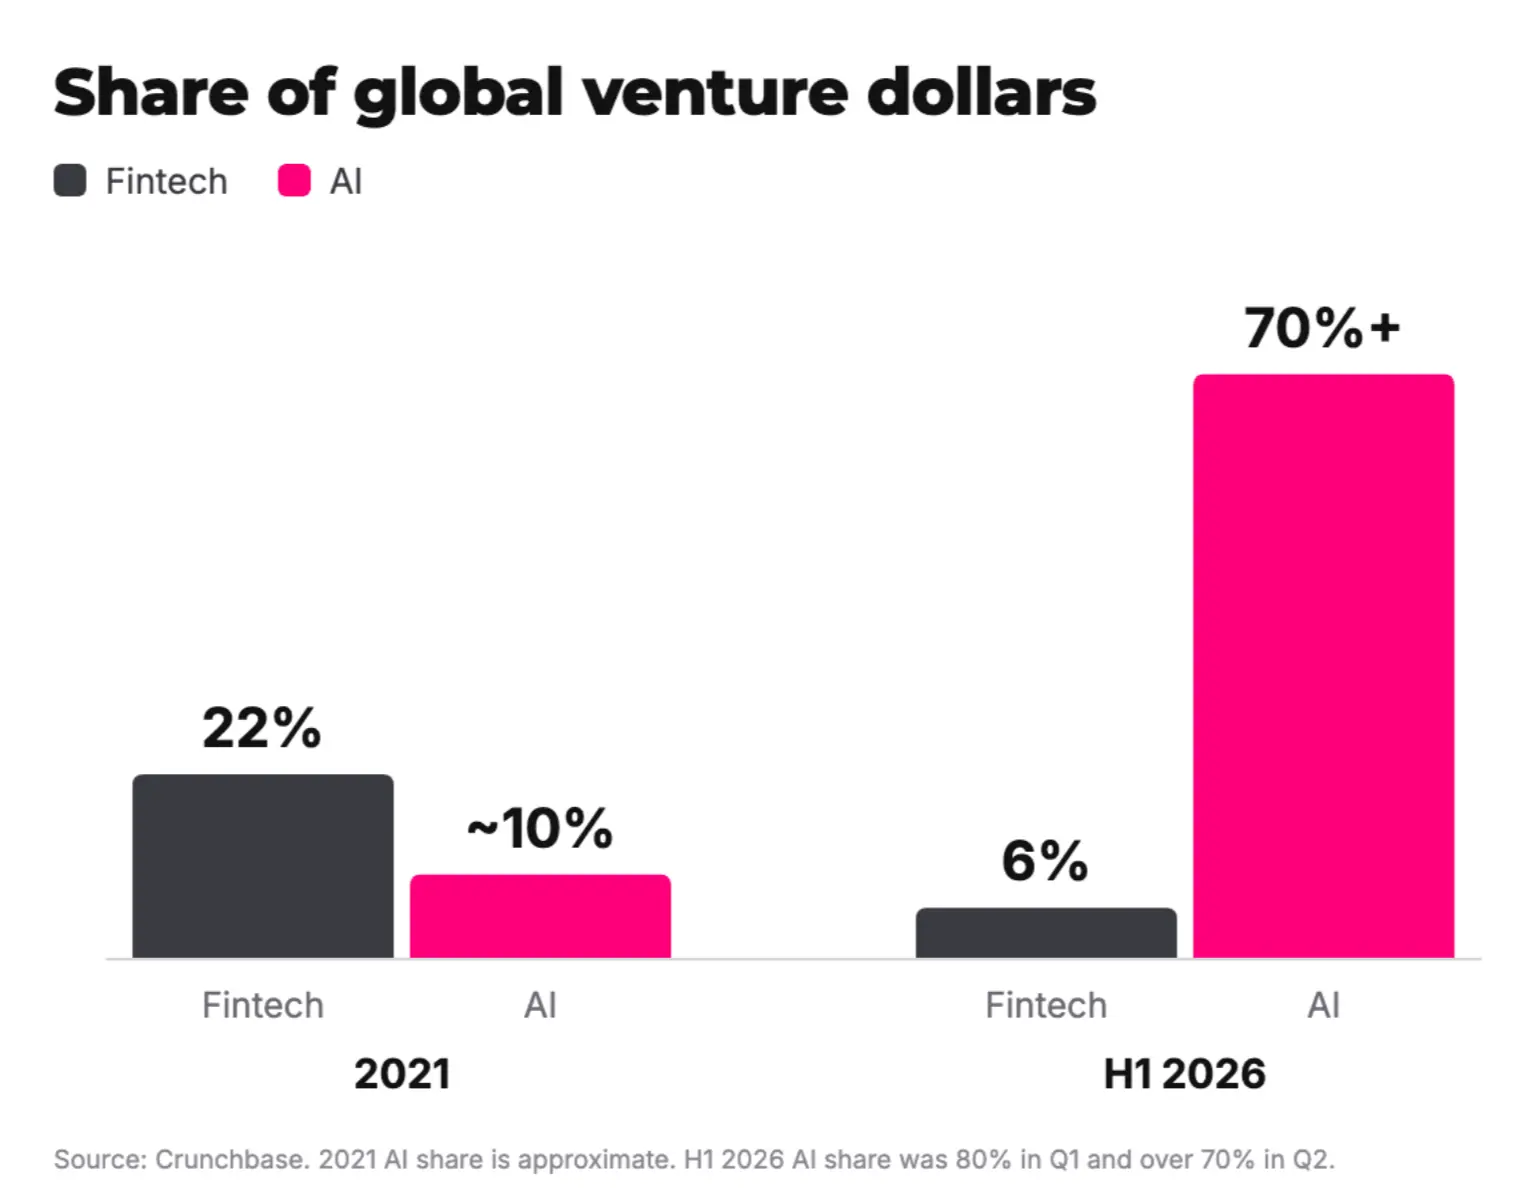
Tỷ lệ của công nghệ tài chính trong các giao dịch vốn đầu tư mạo hiểm toàn cầu đã giảm từ 14,5% vào năm 2021 xuống 12,3% vào năm 2025. Trong khi đó, tỷ lệ đầu tư vào các công ty AI trong các giao dịch tài chính lại tăng từ khoảng 10% lên 70% đến 80%, con số cụ thể thay đổi tùy theo nguồn. Các quỹ đầu tư mạo hiểm mới hiện đang ưu tiên đầu tư vào AI.
Quyết định, ghi chép và kênh dịch vụ
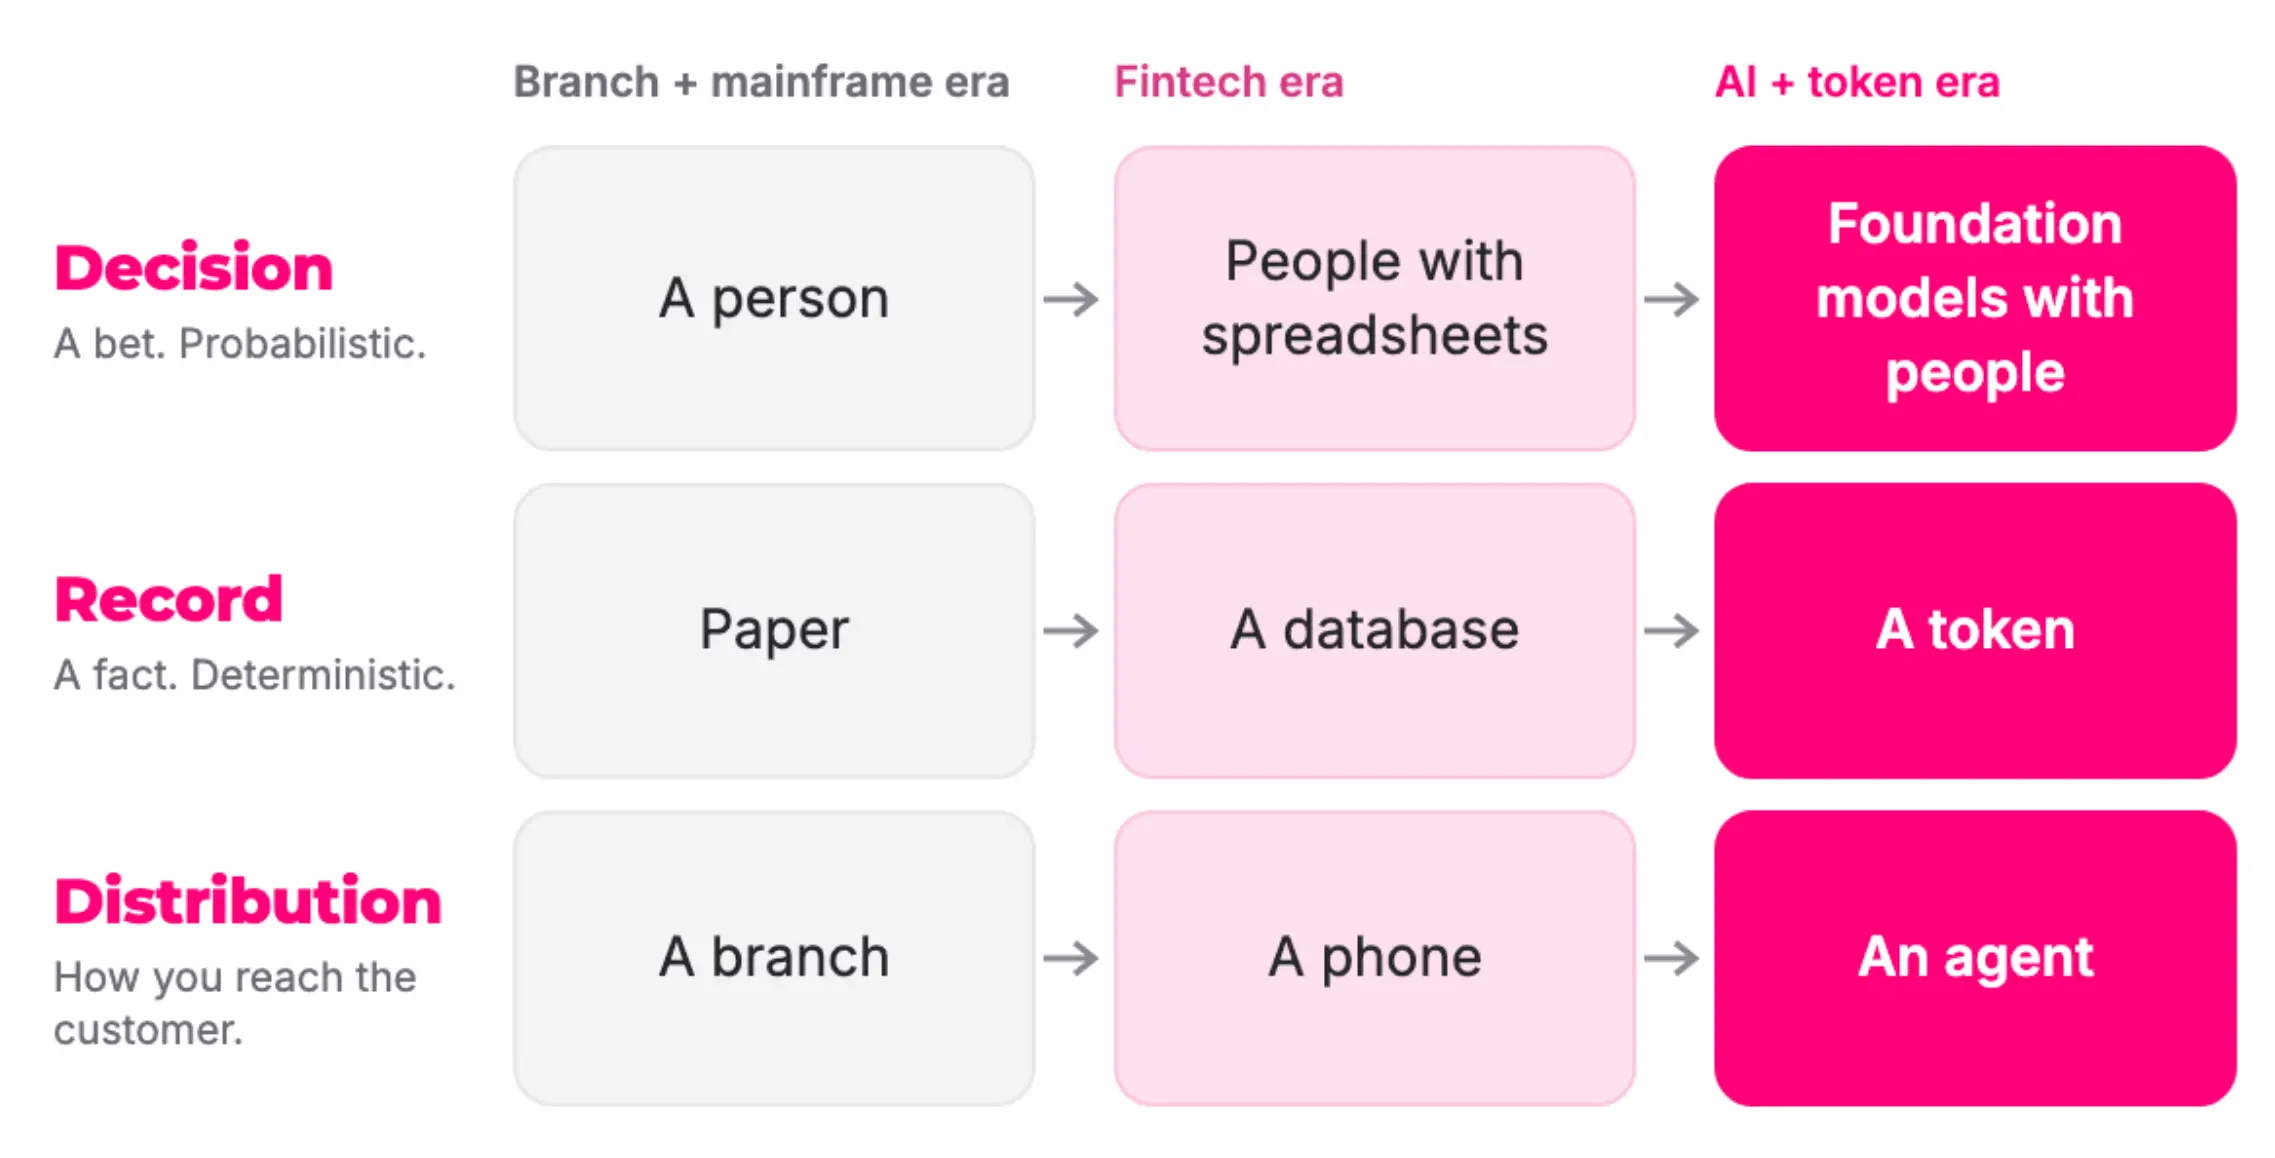
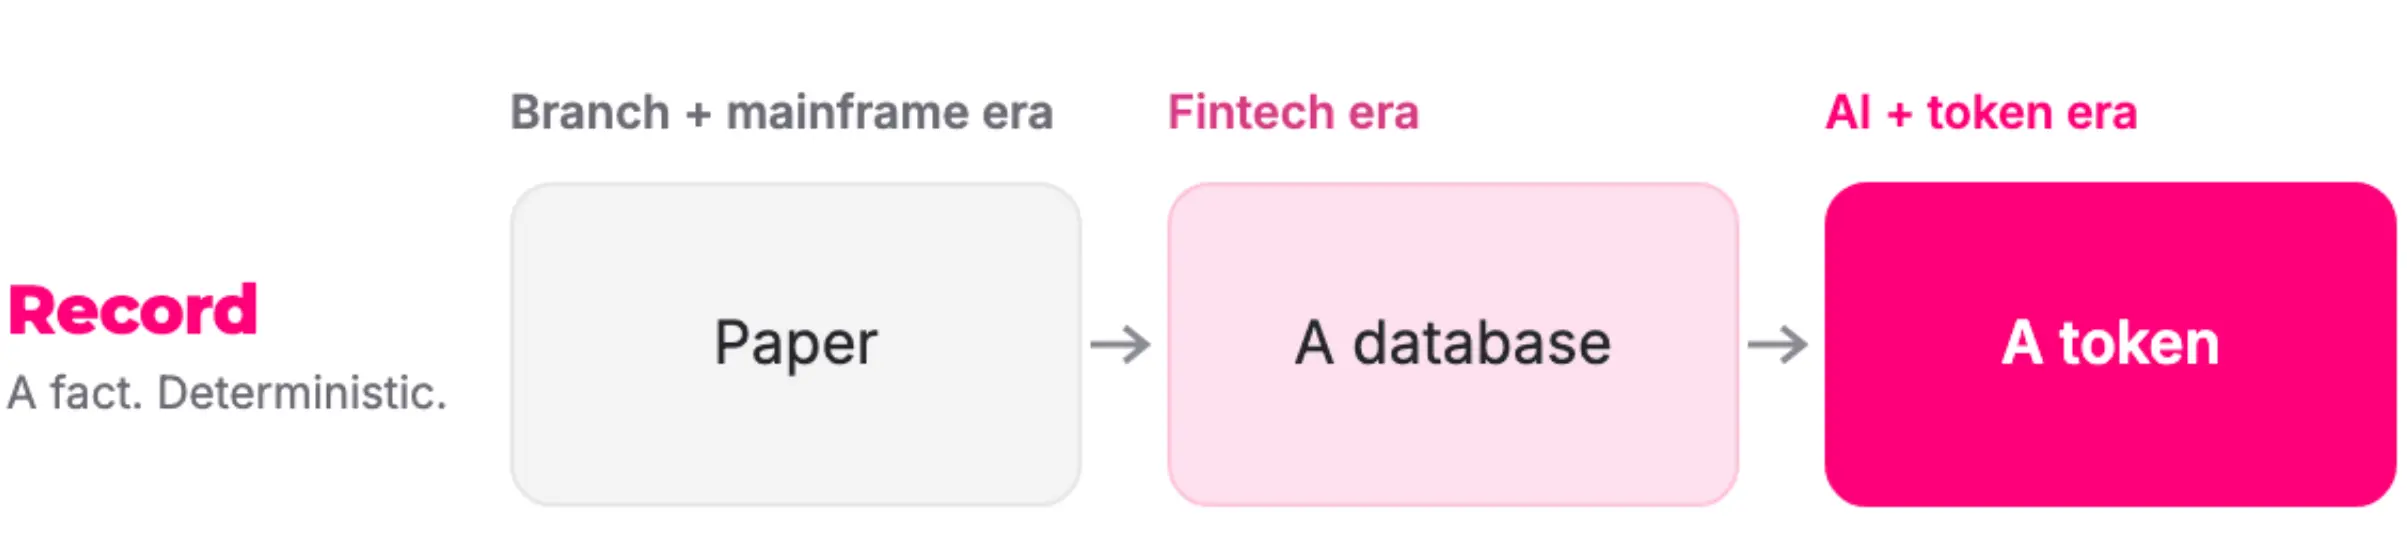
Mỗi sản phẩm tài chính đều bao gồm ba phần: quyết định, ghi chép, và cách tiếp cận khách hàng. Tại các chi nhánh ngân hàng thế kỷ 19, người quản lý dựa vào phán đoán của mình để định giá khoản vay của bạn, sau đó ghi vào sổ ghi chép giấy, và bạn tìm thấy họ thông qua chi nhánh. Quyết định là một lần đặt cược vào rủi ro, ghi chép ghi lại những gì đã xảy ra, và tiếp cận khách hàng phụ thuộc vào một tòa nhà.
Sau đó, phương thức quyết định đã liên tục thay đổi: ban đầu dựa vào phán đoán cá nhân, sau đó con người sử dụng bảng tính để đưa ra quyết định, giờ đây thì hoàn thành bởi mô hình cơ bản phối hợp với con người.
Ghi chép đã chuyển từ sổ ghi chép giấy sang cơ sở dữ liệu, rồi sang Token.
Cách dịch vụ tài chính tiếp cận khách hàng cũng đã chuyển từ chi nhánh sang điện thoại, rồi sang Agent.
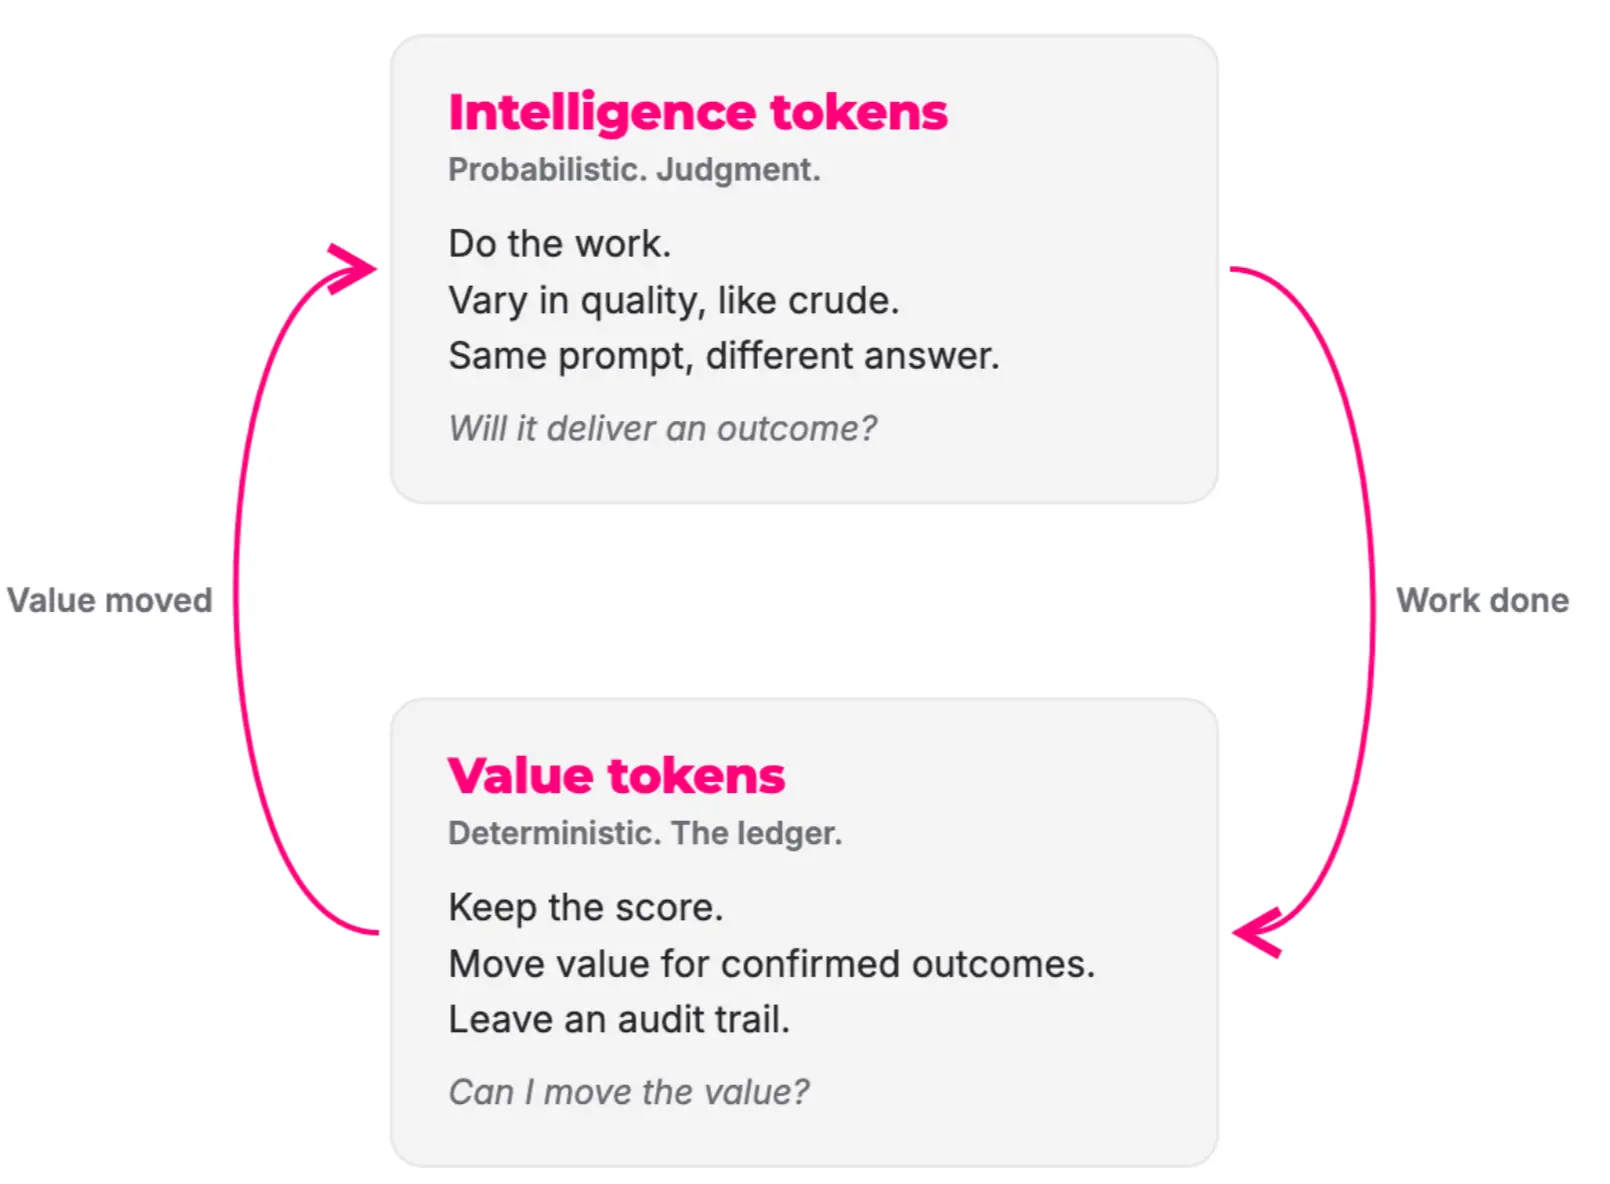
Token thông minh là đơn vị cơ bản được sử dụng khi AI tham gia vào quyết định. Nó được sử dụng để hoàn thành các nhiệm vụ tính toán, nhưng đầu ra của mô hình không hoàn toàn chắc chắn, cùng một vấn đề cũng có thể nhận được các câu trả lời khác nhau. Token giá trị là đơn vị cơ bản ghi lại giá trị của tiền tệ hoặc tài sản. USDC hoặc OUSD có giá trị 1 đô la, được hỗ trợ bởi dự trữ bằng đô la hoặc tài sản tương đương với đô la theo tỷ lệ 1:1.
Nhưng trong hai giai đoạn trước, luôn tồn tại ba vấn đề.
Quyết định không có nhiều thay đổi. Chúng tôi đã thêm học máy, động cơ quy tắc và điểm tín dụng, nhưng quy tắc quyết định vẫn do con người thiết lập và điều chỉnh. Mô hình cơ bản và Agent đã cho phép phần mềm đảm nhận công việc quyết định sâu hơn.
Ghi chép không phải lúc nào cũng nhất quán. Máy tính lớn của ngân hàng có thể lưu giữ các ghi chép rất đáng tin cậy, nhưng những ghi chép này chỉ tồn tại trong một tổ chức, các nơi khác phải sao chép và đồng bộ. Stablecoin và tài sản thế giới thực được mã hóa (RWA), tức là Token giá trị, cho phép các bên chia sẻ một sổ cái có thể lập trình. Tất cả mọi người đều nhìn thấy cùng một ghi chép.
Kênh dịch vụ vẫn phụ thuộc vào hoạt động của con người. Thiết kế giao diện xuất sắc đã giảm thiểu trở ngại trong hoạt động xuống gần như bằng không, nhưng cuối cùng vẫn cần con người nhấn nút. Cung cấp cho người dùng biểu đồ ngân sách không làm cho họ giỏi hơn trong việc tiết kiệm. Nếu ủy quyền cho Agent tự động chuyển tiền mặt vào tài khoản tiết kiệm, người dùng sẽ không cần mở giao diện để thao tác thủ công.
Thời đại tiếp theo, ba yếu tố này sẽ lại thay đổi.
Tiền chính là Token, Token chính là tiền
Vào ngày 19 tháng 8, Stripe đồng ý mua lại OpenRouter, theo báo cáo giá giao dịch cao hơn 7 tỷ đô la một chút. OpenRouter là cổng thông tin phân phối yêu cầu gọi AI cho các mô hình khác nhau, mỗi ngày điều phối các yêu cầu mô hình liên quan đến 100 nghìn tỷ Token, bao phủ hơn 400 mô hình. Cùng ngày, Ramp đã ra mắt Router.com, giao mỗi yêu cầu cho mô hình phù hợp với yêu cầu chất lượng của người dùng và có chi phí thấp nhất. Hai công ty công nghệ tài chính hoạt động tốt nhất đã nhận ra rằng, định tuyến Token AI chính là một doanh nghiệp dịch vụ tài chính.
Martin Casado của a16z gọi đây là "Token là đô la mới". Tôi muốn đẩy nó thêm một bước nữa: không phải tất cả Token đều là đô la. Đô la đại diện cho một số tiền xác định, trong khi đầu ra do mô hình tạo ra thông qua Token thông minh có sự không chắc chắn. Những gì nền tảng định tuyến làm là định giá mỗi đơn vị AI tính toán bằng một số tiền xác định như đô la. Việc định giá này xảy ra hàng triệu lần mỗi giây.
Đây chính là một thị trường tài chính, và vừa mới được xây dựng bởi hai công ty thanh toán.
Nền kinh tế thông minh chính là được xây dựng trên vòng lặp này.
Sản phẩm của các ông lớn tài chính thể hiện sự chuyển biến này
Trong số các công ty tài chính đã đạt quy mô lớn, những công ty tăng trưởng nhanh nhất hiểu rõ sự thay đổi này. Điều này có thể thấy từ các sản phẩm mà họ vừa công bố: tất cả đều sử dụng mô hình AI và quy trình làm việc của Agent ở cấp độ quyết định, thúc đẩy việc mã hóa tài sản ở cấp độ ghi chép, và mở dịch vụ cho Agent và máy móc ở cấp độ kênh dịch vụ.
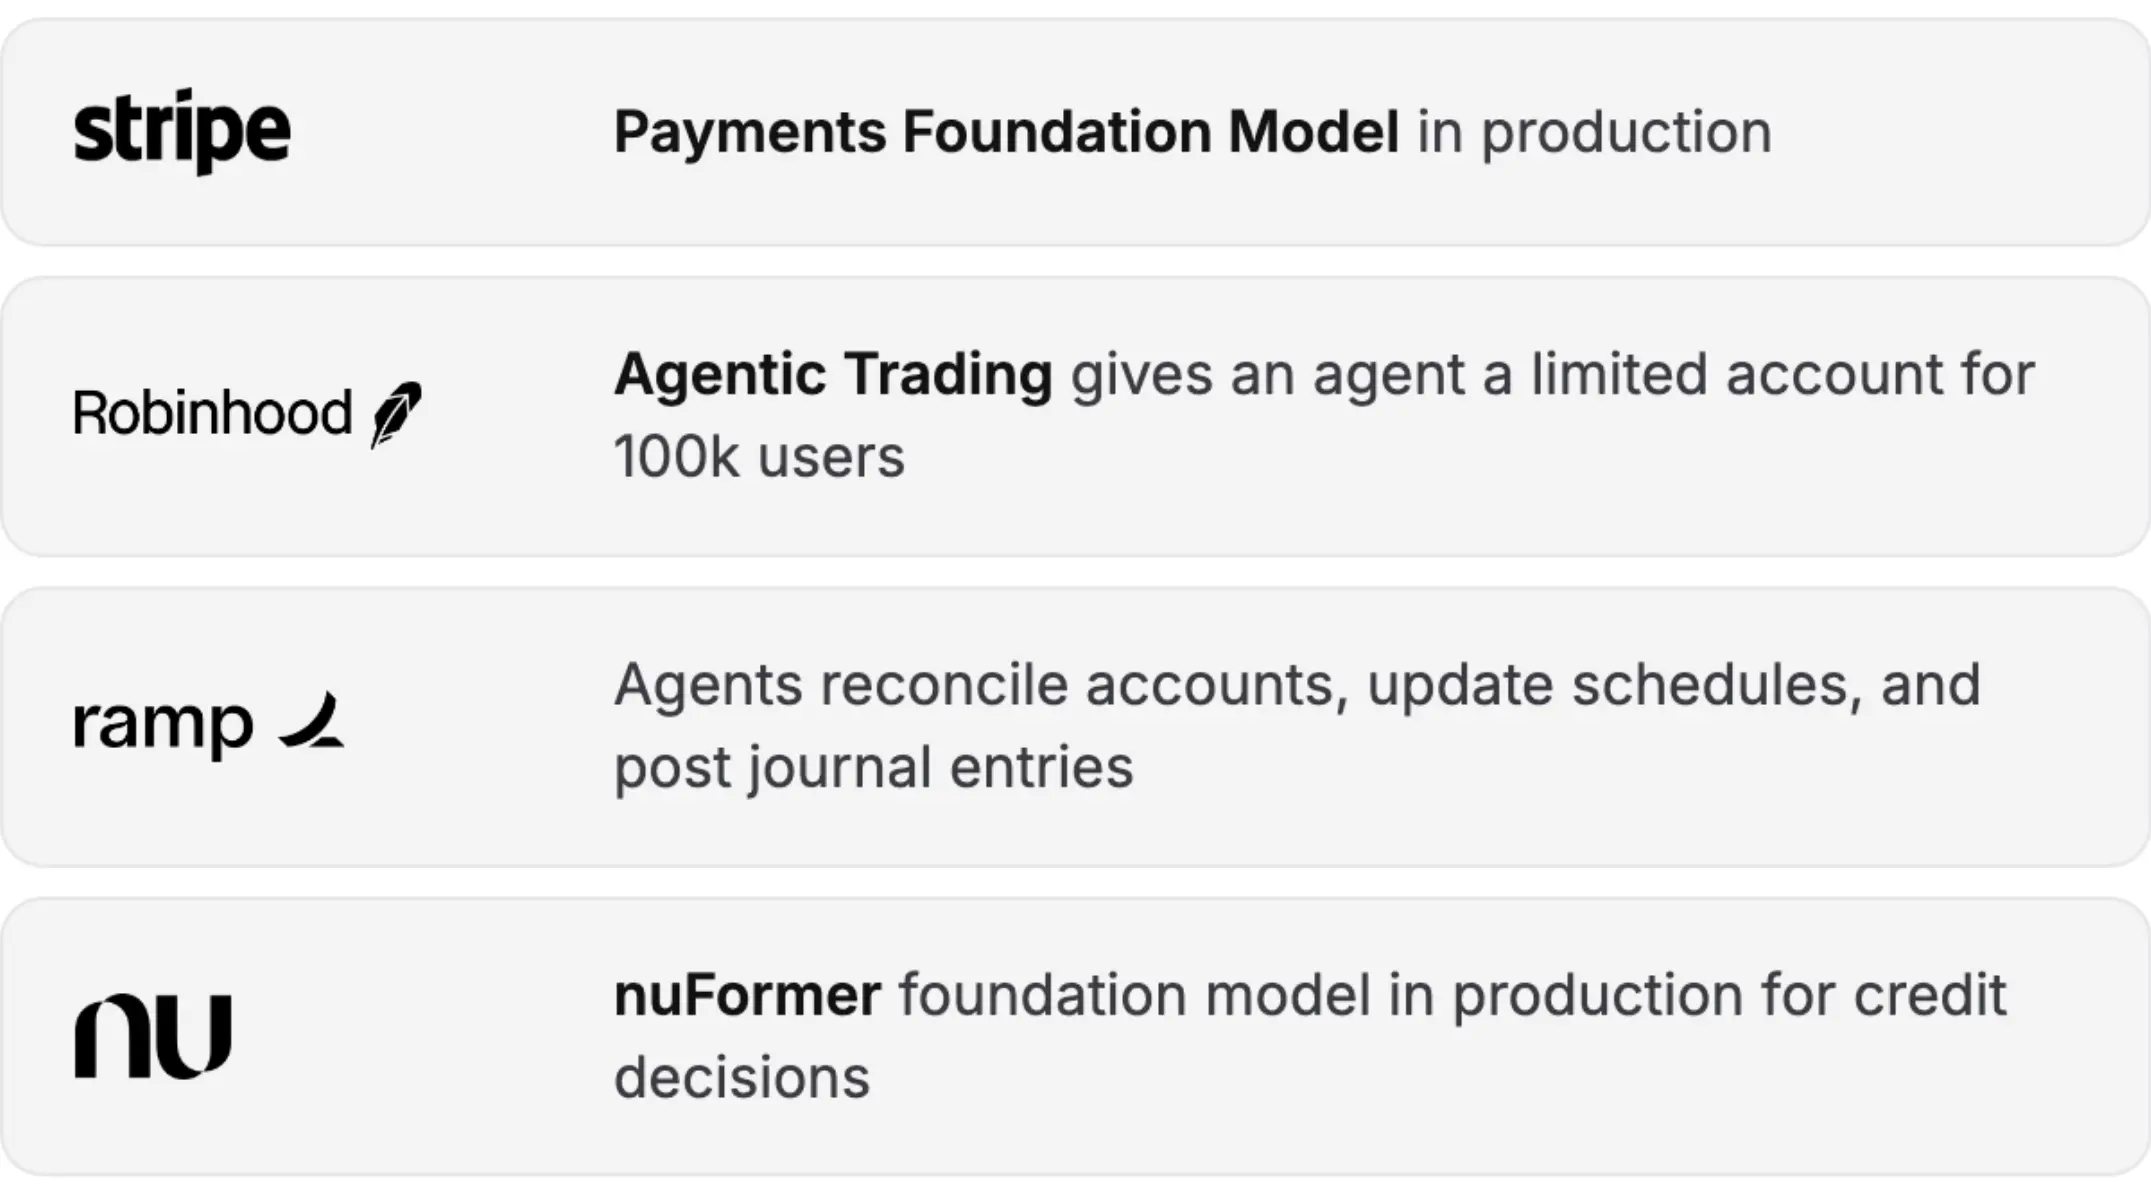
Quyết định (Mô hình AI và quy trình làm việc của Agent)
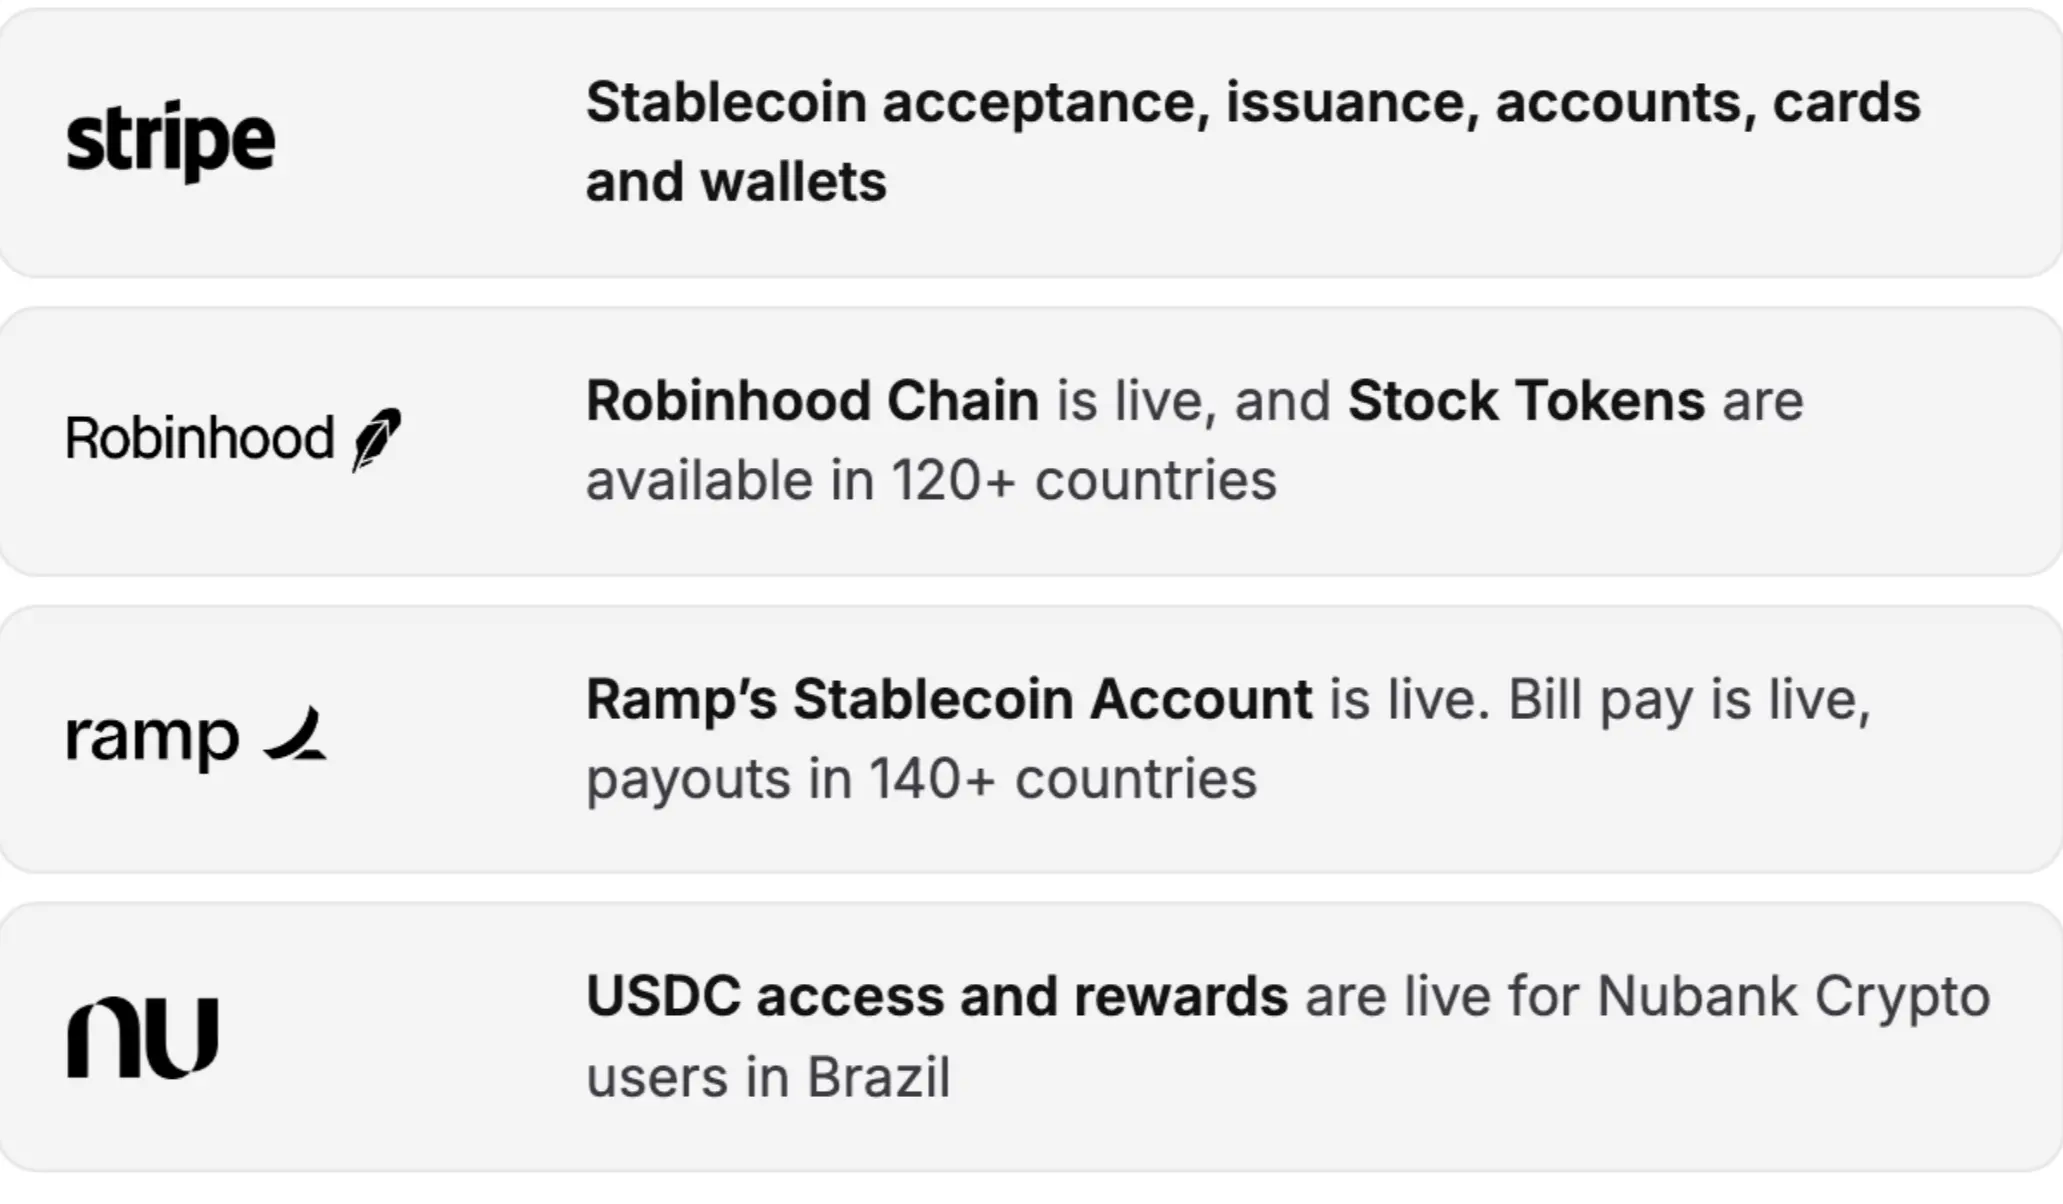
Ghi chép (Mã hóa và stablecoin)
Kênh dịch vụ (Agent trở thành khách hàng)
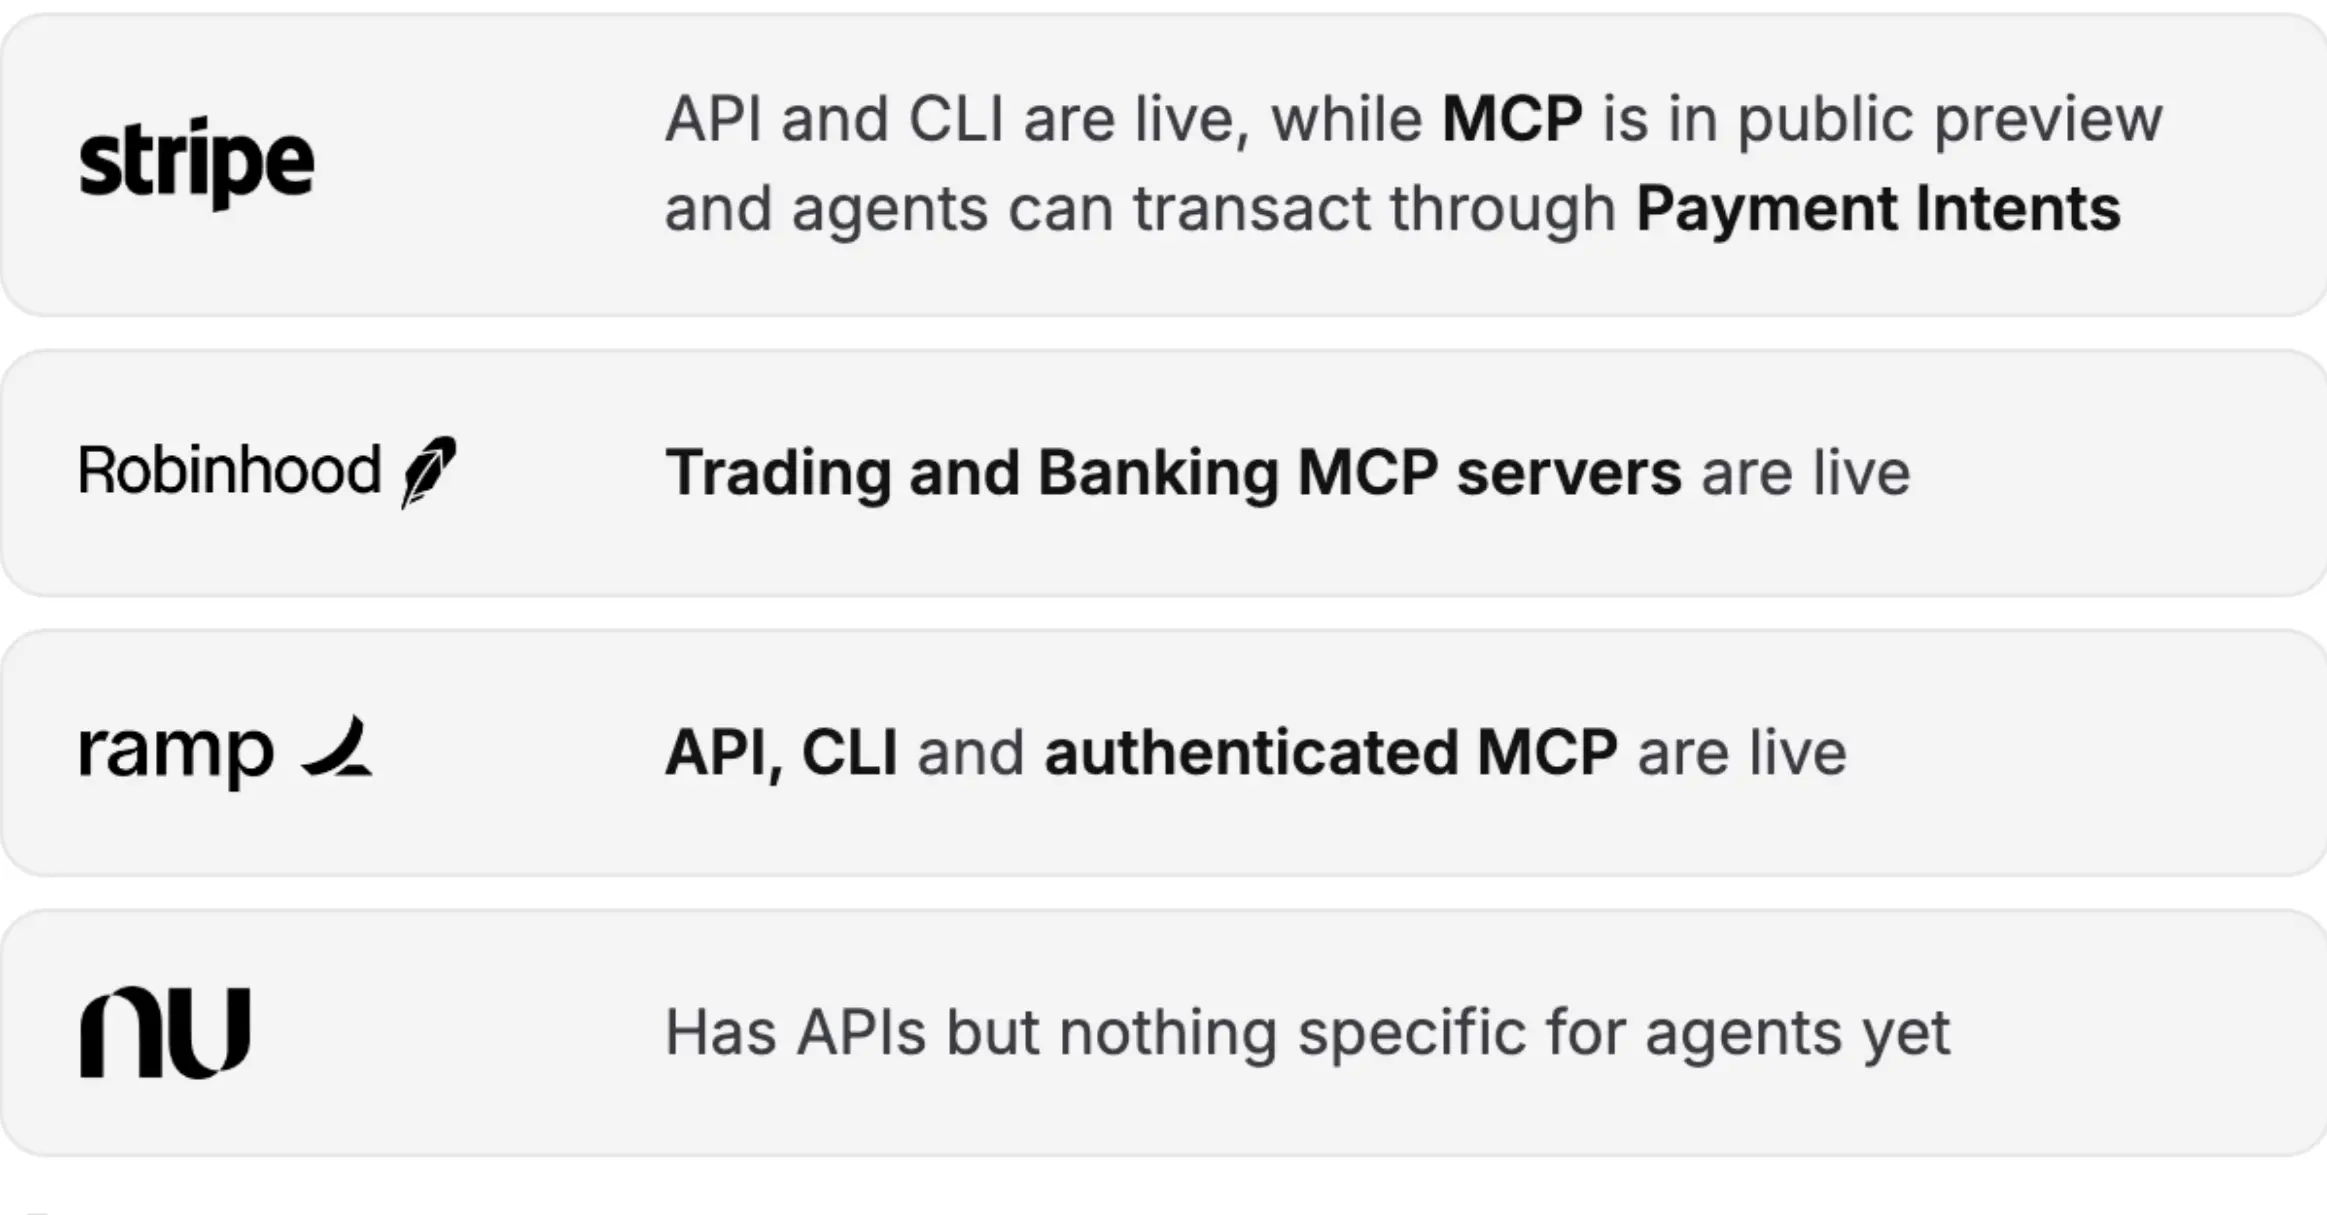
Robinhood tiến xa hơn Nubank hoặc Ramp trong việc thúc đẩy mã hóa, trong khi Nubank đi xa hơn trong việc phát triển mô hình cơ bản của riêng mình. Nhưng khi nhìn vào những công ty này, hướng đi chung đã hiện ra.
Quyết định tài chính đang chuyển sang Token thông minh
Đánh giá khả năng hoàn trả của khách hàng luôn là nguồn lợi thế cạnh tranh quan trọng trong ngành tài chính. Lợi thế trước đây của các tổ chức tài chính truyền thống đến từ bảng cân đối kế toán khổng lồ đủ khả năng hấp thụ tổn thất, cùng với dữ liệu hiệu suất cho vay tiêu dùng tích lũy qua hàng thập kỷ. Nhưng cuối cùng, những công việc này vẫn phụ thuộc vào bảng tính, ủy ban phê duyệt tín dụng, và tối đa là học máy.
Revolut đã đạt được sự mở rộng quy mô ban đầu với chi phí thấp hơn nhờ vào điện toán đám mây và Internet di động. Sau đó, hơn 80 triệu khách hàng đã cung cấp cho nó một bộ dữ liệu mà các công ty khác không có. Do đó, nó đã đào tạo mô hình cơ bản PRAGMA dựa trên lịch sử giao dịch của chính mình, nhằm thay thế các quy tắc và hệ thống điểm số của thời đại công nghệ tài chính.
Kết quả là, khả năng nhận diện khoản vay rủi ro cao đã tăng 130%, tỷ lệ phát hiện gian lận (tức là tỷ lệ gian lận thực tế được hệ thống nhận diện) đã tăng 65%. Ủy ban phê duyệt tín dụng chưa bao giờ đạt được thành tích như vậy. Nubank cũng đã làm điều tương tự thông qua nuFormer: trực tiếp đọc dữ liệu giao dịch gốc được biểu thị bằng Token, tiết kiệm hàng tháng trời thiết kế và xây dựng đặc điểm dữ liệu.
Sự thay đổi tương tự cũng đang diễn ra trong quy trình quyết định nội bộ của các doanh nghiệp.
Khi mỗi quy trình làm việc có chút khác biệt, tự động hóa truyền thống sẽ thất bại. Việc tiếp cận và xác minh khách hàng, phê duyệt tín dụng và thanh toán cuối tháng vẫn cần xử lý bằng tay cho những khâu mà tự động hóa không bao phủ. Agent không yêu cầu mỗi quy trình phải hoàn toàn giống nhau, chỉ cần có thể hiểu nội dung và các bước trong đó.
Cơ quan cho vay nhỏ và vừa của Anh, Allica, sử dụng Agent có thể trực tiếp đọc email do các nhà môi giới cho vay tự viết, yêu cầu bổ sung tài liệu thiếu, gọi đến động cơ quyết định, và đưa ra kết quả phê duyệt tín dụng. Trong giai đoạn đầu ra mắt, một nửa số trường hợp đã được nó hoàn thành quy trình phê duyệt độc lập, trung bình chỉ mất 12 phút, trong khi quy trình tương tự tại các ngân hàng lớn thường mất vài tuần.
Token thông minh đang trở thành lợi thế cạnh tranh.
Hồ sơ tài chính đang chuyển sang Token giá trị
Hệ thống lõi ngân hàng đang thay đổi cách ghi nhận giá trị tài sản: từ số dư trong cơ sở dữ liệu truyền thống, chuyển sang Token giá trị. Sự thay đổi này đặc biệt quan trọng khi các tổ chức cần đạt được sự đồng thuận về quyền sở hữu tài sản, chuyển giao giá trị, hoặc đưa tài sản vào thị trường rộng lớn hơn.
Trước đây, các công ty phát hành khoản vay cho người tiêu dùng hoặc doanh nghiệp phải xây dựng các hoạt động hậu cần tốn kém và phức tạp để có thể đóng gói khoản vay thành chứng khoán và bán ra. Một khoản vay tương ứng với hợp đồng giấy và các ghi chép kế toán trong hệ thống của công ty.
Việc mã hóa tài sản giúp cho mỗi tài sản dễ dàng lưu thông hơn.
Lấy Figure làm ví dụ, họ sử dụng Token giá trị để ghi nhận các khoản vay thế chấp nhà mới phát hành. Các khoản vay này được phát hành dựa trên giá trị nhà trừ đi giá trị khoản vay chưa thanh toán. Những khoản vay này sau đó được đưa vào nền tảng giao dịch Figure Connect để các nhà đầu tư thị trường vốn có thể mua. Cơ sở hạ tầng này cũng ngày càng mở rộng cho các tổ chức cho vay khác, bao gồm cả đối thủ của Figure hoặc các công ty mà họ có thể mua lại trong tương lai.
Trong quý II năm 2026, khối lượng giao dịch hàng quý của Figure Connect đạt 2,8 tỷ USD, chiếm 65% tổng khối lượng giao dịch của nền tảng cho vay tiêu dùng của họ. Tỷ lệ tăng trưởng doanh thu điều chỉnh là 95%, tỷ lệ lợi nhuận EBITDA điều chỉnh là 54,6%. Tính theo cách cộng tỷ lệ tăng trưởng doanh thu và tỷ lệ lợi nhuận, điểm số đạt khoảng 150, thể hiện mức tăng trưởng và lợi nhuận cao.
Sổ cái chia sẻ cũng giải quyết một vấn đề mà công nghệ tài chính vẫn chưa thể giải quyết: hiện tại không có công ty công nghệ tài chính nào thực sự toàn cầu. Nubank là ông lớn ở Brazil, mạnh mẽ ở Mexico, nhưng ở những nơi khác vẫn giống như một công ty khởi nghiệp. Revolut có sức mạnh ở châu Âu, nhưng ở hầu hết các thị trường lớn của họ, xếp hạng nằm trong khoảng từ thứ tư đến thứ bảy. Hai rào cản này khiến chúng ta vẫn chưa thể chào đón một công ty tài chính siêu quy mô thực sự toàn cầu.
Mỗi khi vào một thị trường, cần phải có giấy phép địa phương, chuẩn bị vốn và trang bị đội ngũ pháp lý. Chỉ riêng ở Mexico, trước khi bắt đầu phục vụ bất kỳ khách hàng nào, cần chuẩn bị khoảng 100 triệu USD vốn quy định.
Dòng tiền sẽ bị tạm dừng. Fedwire không hoạt động vào thứ Bảy, CLS và T2 không hoạt động suốt cả cuối tuần, thị trường chứng khoán Mỹ chỉ giao dịch trong sáu tiếng rưỡi mỗi ngày. Trong khi đó, một doanh nghiệp do AI điều hành có thể hoạt động mỗi giờ.
Token vốn có thể hoạt động trên toàn cầu 24/7. Do đó, một sản phẩm có thể sử dụng cùng một mạng lưới thanh toán mà không cần kết nối với 40 ngân hàng địa phương. Visa hiện nay có thể thanh toán với các tổ chức phát hành thẻ ở Mỹ thông qua USDC bảy ngày một tuần, trong khi trước đây chỉ có năm ngày làm việc. Các token cổ phiếu của Robinhood cũng đã được ra mắt tại hơn 120 quốc gia.
AI Agent được xây dựng để giao dịch 24/7 chỉ có thể phát huy tác dụng khi thị trường có thể mở cửa và thanh toán liên tục.
Agent đang trở thành cổng vào dịch vụ tài chính mới
Tôi không muốn sử dụng Agent của bạn, tôi muốn Agent của tôi sử dụng sản phẩm của bạn.
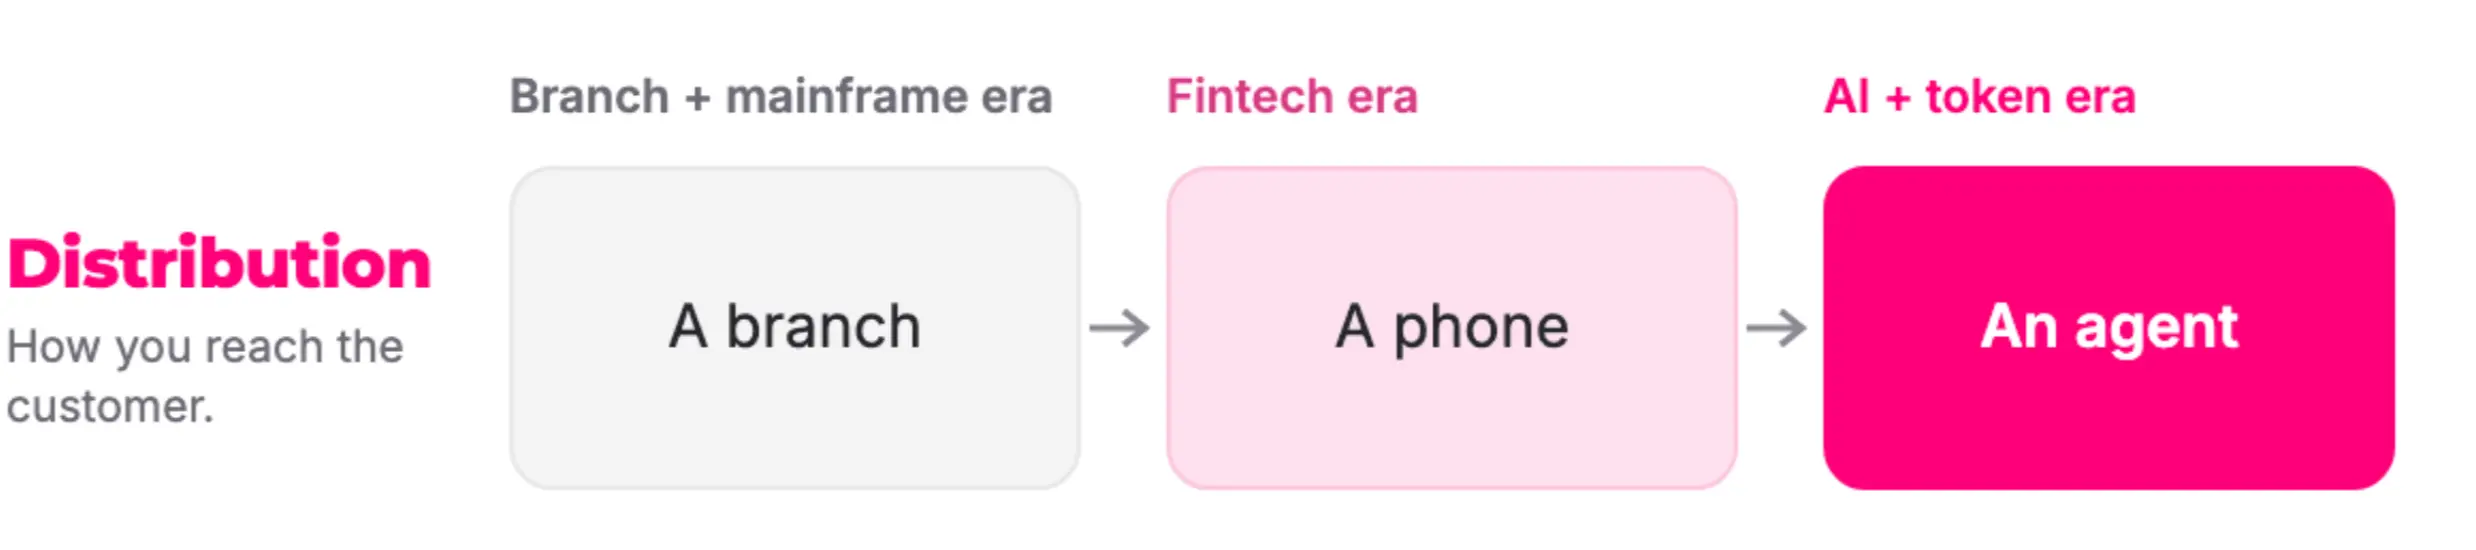
Nếu AI có thể hoàn thành các nhiệm vụ tài chính một cách hiệu quả, nó sẽ trở thành một phần tham gia vào hoạt động kinh tế. Agent cần ngân sách, danh tính, quyền hạn, và một cách để đại diện cho người khác nắm giữ hoặc chuyển giao giá trị. Điều này tạo ra một loại khách hàng tài chính mới: các kênh dịch vụ vốn được thiết kế cho người dùng là con người cầm điện thoại, giờ đây đang được phần mềm trực tiếp gọi để làm việc thay cho người dùng.
Người dùng con người mang lại sự chú ý, vì vậy internet tiêu dùng có thể kiếm tiền trong quá trình thu hút người dùng và thúc đẩy mua sắm. Agent mang lại nhiệm vụ rõ ràng: giúp tôi lấy X, ngân sách là Y, điều kiện hạn chế là Z. Nó khởi xướng truy vấn, nhận kết quả có cấu trúc, và đưa ra lựa chọn trong vài mili giây. Thương hiệu của bạn hoặc là vào trong ngữ cảnh của mô hình, trở thành một dòng thông tin tham khảo khi nó đưa ra lựa chọn, hoặc sẽ hoàn toàn không xuất hiện.
Robinhood là công ty đầu tiên xem Agent như một khách hàng quy mô lớn. Họ cho phép Agent trực tiếp gọi các chức năng tài khoản thông qua máy chủ MCP cho giao dịch và ngân hàng, mà không cần phải đoán cách thao tác trên giao diện web hoặc ứng dụng. Đã có 100.000 người dùng giao tài khoản có giới hạn quyền hạn cho Agent sử dụng.
Ngược lại, một số hãng hàng không lại coi việc truy cập tương tự như là lưu lượng robot và sau đó thắc mắc tại sao khách hàng cảm thấy trang web gặp sự cố. Stripe đang lấp đầy khoảng trống thanh toán: cung cấp cho Agent một thẻ thanh toán một lần chỉ có thể sử dụng trong hạn mức đã được phê duyệt, cho phép nó hoàn thành thanh toán mà không cần nắm giữ chứng từ thanh toán gốc của người dùng.
Agent giúp số lượng khách hàng mà một doanh nghiệp tài chính có thể phục vụ tăng gấp bội.
Sau công nghệ tài chính là gì
JPMorgan sẽ đạt giá trị thị trường 1.000 tỷ USD trước tiên, nhờ vào tiền gửi, giấy phép, và bảng cân đối kế toán đủ khả năng chịu đựng cú sốc. Rào cản truyền thống vẫn chưa biến mất, chỉ là không còn là nguồn lợi thế duy nhất.
Ngày nay, mỗi công ty tài chính đều có thể xây dựng lợi thế từ ba khía cạnh.
Quyết định. Quyết định rủi ro chuyển sang mô hình cơ sở tự có, Agent sẽ chịu trách nhiệm cho những quy trình làm việc trước đây khó tự động hóa.
Ghi chép. Tài sản có thể lưu thông ra ngoài tổ chức, tiền và thị trường có thể hoạt động trên toàn cầu 24/7.
Kênh dịch vụ. Agent trở thành khách hàng.
Danh sách định giá của các công ty chưa niêm yết thật sự thú vị, vì đây là lần đầu tiên chúng ta có thể thấy cách chúng từ quy mô hiện tại tiến tới 1.000 tỷ USD.
Stripe. Định giá 159 tỷ USD, sở hữu hiệu ứng khóa người dùng mạnh nhất trong ngành công nghệ tài chính, lợi thế đến từ sự phụ thuộc công nghệ và chi phí chuyển đổi cao sau khi kết nối, và vừa mới mua lại nền tảng định giá cho AI Token.
Revolut. Được báo cáo đang huy động vốn với định giá 115 tỷ USD, có hơn 80 triệu khách hàng, mô hình cơ sở cho các hoạt động tài chính đã được đưa vào hoạt động. Họ cũng đang tiếp tục đạt được giấy phép, gần đây đã có phê duyệt có điều kiện ở Mỹ, cũng như giấy phép ở Australia và UAE.
Ramp. Định giá 44 tỷ USD, doanh thu hàng năm vượt quá 1 tỷ USD, dòng tiền tự do đã chuyển sang dương.
Trong danh sách "Magnificent 8" của Coatue có hai công ty công nghệ tài chính. Theo dữ liệu của Coatue, một công ty khi đã vượt qua ngưỡng định giá 100 tỷ USD, xác suất phát triển lên quy mô 1.000 tỷ USD khoảng 31%.
Đừng quên nhóm công ty tài chính gốc AI mới. Hebbia cho biết, các tổ chức sử dụng sản phẩm của họ đang quản lý tổng cộng 30.000 tỷ USD tài sản. Định giá của Rogo chỉ trong 16 tuần đã tăng từ 750 triệu USD lên 2 tỷ USD. Nếu một trong số đó có thể đạt được quy mô như Cursor trong lĩnh vực lập trình, nó sẽ không còn tự gọi mình là một công ty công nghệ tài chính nữa.
Làn sóng công nghệ tài chính đầu tiên đã đưa ngân hàng vào túi bạn.
Làn sóng tiếp theo sẽ đi sâu vào những quyết định, ghi chép và quy trình làm việc trước đây ẩn sau màn hình.
Các công ty trong làn sóng đầu tiên có thể dẫn dắt sự chuyển đổi này, nhưng loại hình "công nghệ tài chính" mà họ tạo ra đã không còn đủ để mô tả những gì sẽ được thực hiện tiếp theo.
Công nghệ tài chính như một loại hình đầu tư độc lập đã đi đến hồi kết, vì những ý tưởng ban đầu hỗ trợ nó đã trở thành thực tiễn phổ biến trong toàn ngành.
 Cảnh báo rủi ro