








Công ty thanh toán có thể vay được 30 triệu USDC, nhưng không thể mua được hạn mức vẫn còn vào ngày mai
 Quan điểm cốt lõi

 nikos cho rằng, các công ty thanh toán hôm nay có thể vay 30 triệu USD USDC một lần tại Aave hoặc Morpho, nhưng không thể nhận được cam kết về hạn mức có sẵn với giá đã biết trong suốt một năm tới. Anh đề xuất bốn tầng tín dụng: hạn mức cam kết, tầng tổn thất ưu tiên, trần lãi suất vay, và thu hồi khoản phải thu cùng với dữ liệu kích hoạt, đồng thời chỉ ra rằng lợi thế cạnh tranh nằm ở việc bảo lãnh dữ liệu, vốn hai bên, tích hợp API và đóng gói pháp lý, chứ không phải bản hợp đồng tự thân.
Tác giả: nikos, tập trung vào DeFi, Vaults và RWA, từng làm việc tại BitstampUK, InfraredFinance và Fuel Network
Biên soạn: Cốc Duy, ChainCatcher
Một công ty fintech thanh toán hôm nay có thể vay 30 triệu USD USDC qua một giao dịch trên Aave hoặc Morpho. Điều mà nó không thể có ở bất kỳ đâu trên chuỗi là một cam kết: 30 triệu USD này sẽ có mặt ở đó vào sáng mai, và sẽ có mặt ở đó mỗi sáng trong năm tới, với mức giá mà nó đã biết ngay bây giờ. Cam kết này chính là sản phẩm mà ngân hàng bán cho nó, và cũng là phần mà stack cho vay vẫn chưa được xây dựng.
Hôm qua, tôi đã phân tích vốn lưu động lãi suất cố định: TradFi đã cung cấp vốn cho nó như thế nào, Aave V4 Spokes, Avon và Morpho Midnight sẽ hỗ trợ nó ra sao, và những thiếu sót của từng bên là gì. Bài viết này khám phá những gì nên được xây dựng trên đó. Nó bao gồm những câu hỏi vẫn chưa được giải quyết, một sản phẩm bốn tầng, và nơi mà hàng rào bảo vệ sẽ rơi xuống.
Những gì vẫn chưa được giải quyết
So sánh đã chỉ ra bốn khoảng trống, mỗi khoảng đều nằm trên một tầng của thị trường cho vay.
Không ai cam kết về công suất. Một V4 Spoke giới hạn số tiền mà người vay có thể rút, nhưng không có gì đảm bảo rằng tính thanh khoản sẽ có mặt khi nó rút. Các báo giá mà người cho vay Midnight ký có thể bị hủy bỏ ngay trước khi người vay cần nó. Avon sẽ định tuyến đến bất kỳ bên nào đang báo giá. Một công ty fintech hàng ngày chuẩn bị vốn cho 10 triệu USD cần đảm bảo rằng hạn mức này tồn tại ngay cả trong ngày tồi tệ nhất của nó, và ngày đó chính là ngày người cho vay rút lui.
Sự cách ly dừng lại ở Spoke. Trên V4, một khoản lỗ Spoke không thu hồi được sẽ rơi vào mỗi nhà cung cấp tài sản trong Hub. Trên Midnight và Avon, tổn thất sẽ ở lại trong một thị trường, nơi mà người cho vay gánh toàn bộ tổn thất. Cả hai đều không thiết lập một lớp tổn thất đầu tiên giữa người vay và vốn ưu tiên, mà đây chính là cách mà mỗi hạn mức tín dụng và ống dẫn trong TradFi được xây dựng.
Vốn của người phát động luân chuyển giữa những người nắm giữ. Khoảng 600 triệu USD tín dụng vốn lưu động được mã hóa, do những người đang luân chuyển nợ USDC biến động nắm giữ. Khi lãi suất vay tăng vọt, họ bán ra, và người phát động mất đi nguồn vốn mà họ nghĩ là ổn định. Thị trường lãi suất cố định chỉ có thể giải quyết điều này khi đủ sâu ở thời hạn đúng. Đặt giới hạn lãi suất vay không cần độ sâu này để giải quyết; và đối với lãi suất vay của Aave hoặc Morpho, không có sản phẩm nào đang hoạt động bán giới hạn này.
Các khoản phải thu không thể được thanh lý trong một giờ. Thanh lý trên chuỗi giả định có một mức giá và một người mua. Các token khoản phải thu có một báo cáo NAV, cùng với hàng đợi hoàn trả tính theo ngày. Các công cụ mà ngân hàng sử dụng (dừng thanh toán, tiếp quản thu hồi, để tài sản trong bể tự nhiên hết hạn, bán cho người mua đã được sắp xếp trước) hiện chưa có tương đương trên chuỗi.
Những gì đã được thực hiện ở tầng cơ sở
Hầu hết các cơ chế khó khăn đã tồn tại.
Hai lần thử nghiệm trước đó đã thiết lập tiêu chuẩn. Wildcat cho phép người vay thiết lập các điều khoản của riêng họ (công suất, APR, tỷ lệ dự trữ, chu kỳ rút tiền) trong thị trường của chính họ. Khi Kinto vỡ nợ vào năm 2025, đây là lần vỡ nợ đầu tiên của nó kể từ năm 2023, tổn thất ở lại trong thị trường đó, người cho vay dự kiến thu hồi 76% vốn gốc. 3Jane cung cấp hạn mức USDC không có tài sản đảm bảo được bảo hiểm bằng dữ liệu chuỗi và dữ liệu ngân hàng, cho phép vốn chưa rút kiếm lợi nhuận trên Aave, và chia người cho vay thành 85% ưu tiên và 15% thứ cấp. Cả hai đều chứng minh rằng một phần của công nghệ stack là khả thi. Cả hai đều không bán công suất đã cam kết cho các công ty fintech, không định tuyến giữa V4 và Midnight, và không hoạt động với tài sản đảm bảo khoản phải thu.
Bốn tầng
Sản phẩm này là một nền tảng tín dụng nằm giữa người vay fintech và thị trường cho vay, được xây dựng thành bốn tầng, mỗi tầng có thể hoạt động độc lập, nhưng kết hợp lại thì mạnh mẽ hơn.
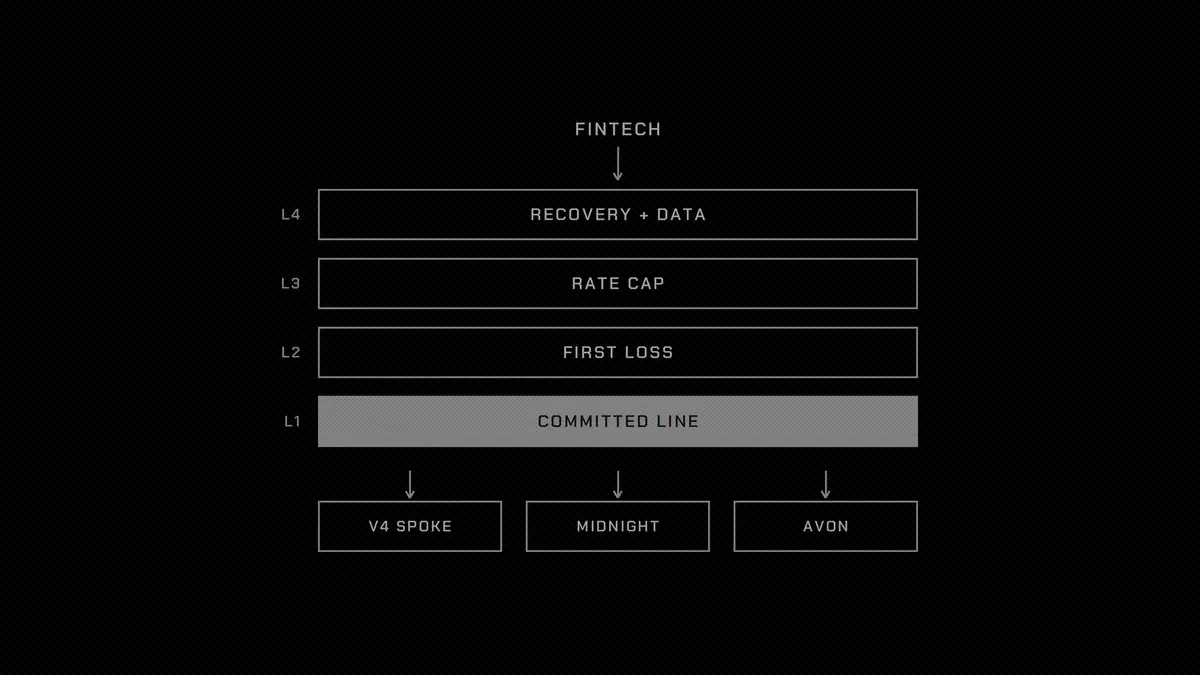
Tầng 1: Hạn mức đã cam kết
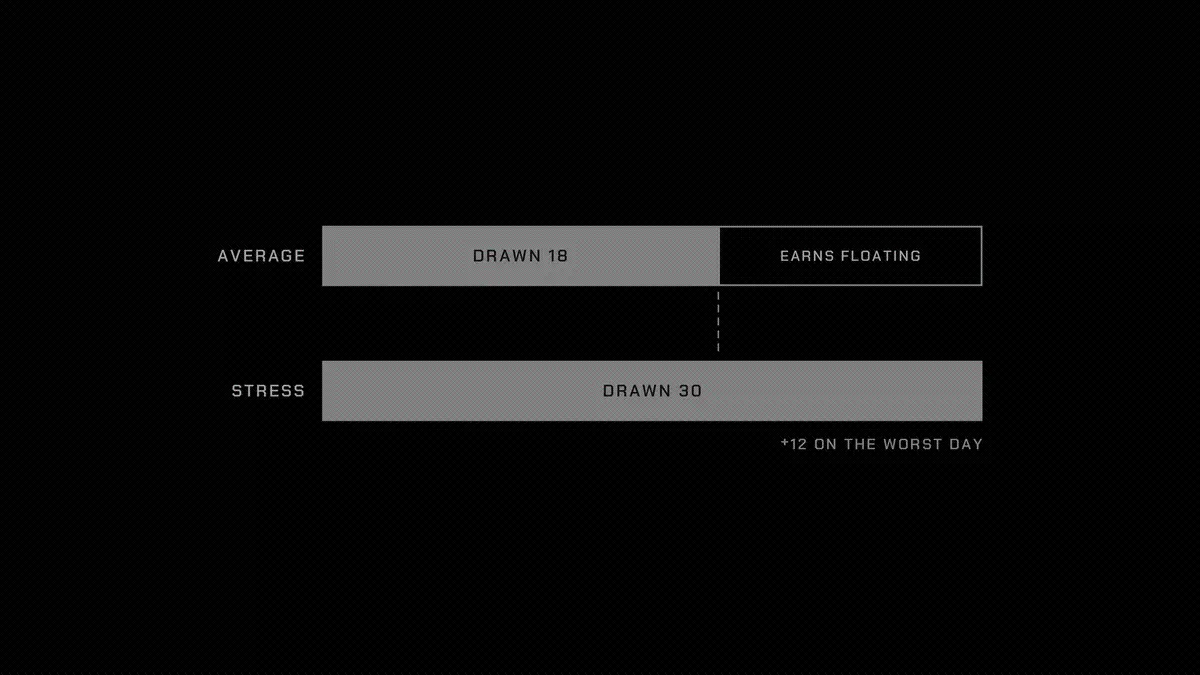
Một tiện ích tài chính là một kho chứa có phạm vi ủy quyền. Người gửi tiền bổ sung vốn vào đó, nó cam kết với một người vay, trong vòng 6-12 tháng, cung cấp tối đa X với chênh lệch lãi suất đã thỏa thuận trên lãi suất tham chiếu, hoặc theo lãi suất cố định, thông qua API để rút và hoàn trả. Vốn chưa rút được đặt trong thị trường biến động sâu nhất và kiếm lãi suất của thị trường đó. Mỗi lần rút đều đi đến nơi có chi phí thấp nhất cho tài sản đảm bảo và thời hạn đó: một V4 Spoke chuyên dụng, một thị trường Midnight có ngày đáo hạn trùng với ngày đáo hạn của khoản rút tiền đó. Người vay trả chênh lệch lãi suất cho phần đã rút, cộng với phí cam kết cho phần chưa rút, và đây chính là lý do khiến cam kết này đáng để tuân thủ.
Trên một tiện ích tài chính trung bình rút 60% của 30 triệu USD, chênh lệch lãi suất là 4%, phí cam kết là 0.5%, người gửi tiền kiếm được so với lãi suất biến động
60% × 4% + 40% × 0.5% = 2.6%
tương đương với 780,000 USD mỗi năm. Rủi ro là hợp đồng quyền chọn mà kho đã bán. Người vay sẽ rút nhiều nhất khi gặp áp lực, vì vậy tiện ích tài chính này phải chịu đựng từ 18 triệu USD tăng vọt lên toàn bộ 30 triệu USD trong ngày tồi tệ nhất. Điều này có nghĩa là phải xác định quy mô cam kết dựa trên tính thanh khoản mà kho có thể rút từ thị trường biến động trong tình huống căng thẳng, chứ không phải dựa trên mức sử dụng trung bình. Điều này cũng có nghĩa là hàng đợi rút tiền không thể chặn một khoản rút tiền đã được cam kết.
Tầng 2: Tổn thất đầu tiên cho mỗi tiện ích tài chính
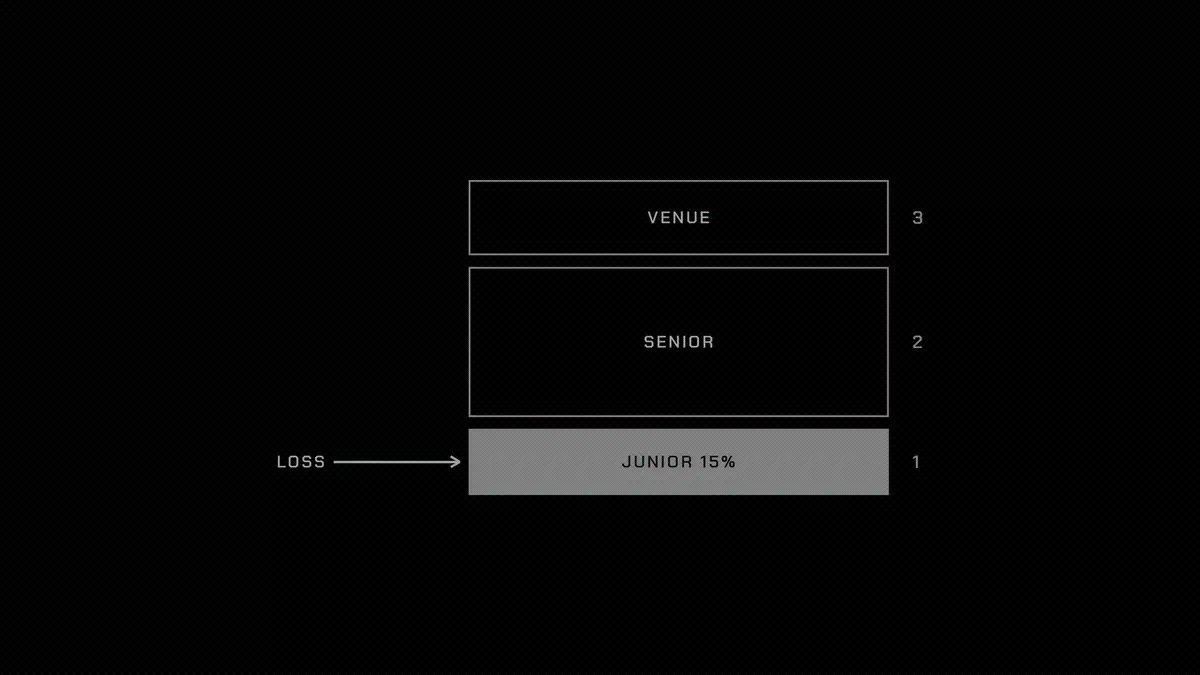
Mỗi tiện ích tài chính đều có một lớp thứ cấp, hấp thụ tổn thất trước các người gửi tiền ưu tiên, và cũng ở dưới Hub hoặc thị trường của nó. Đây là lớp vốn chủ sở hữu của hạn mức tín dụng, được xác định rõ ràng và đưa lên chuỗi. Nó có thể được đóng góp bởi người phát động, quỹ tín dụng chuyên nghiệp, hoặc cả hai bên.
Đặt quy mô lớp thứ cấp là 15% số tiền đã rút, tức là 270,000 USD trên số tiền đã rút 18 triệu USD, và cho nó 60% trong số 720,000 USD chênh lệch lãi suất. Nó kiếm được
432,000 ÷ 2,700,000 = 16%
cao hơn lãi suất biến động. Tổn thất 5% trên sổ sách đã rút, tức là 900,000 USD, sẽ lấy đi một phần ba của nó, trong khi bên ưu tiên sẽ không có bất kỳ tổn thất nào. Trên V4, lớp thứ cấp khiến việc cách ly Spoke khỏi các nhà cung cấp Hub trở nên thực tế. Trên Midnight, nó cho phép một kho đã được chọn lọc cung cấp cho người gửi tiền quyền ưu tiên đối với một thị trường nào đó, nếu không họ sẽ gánh toàn bộ tổn thất của thị trường đó.
Tầng 3: Giới hạn lãi suất vay
Khi một nơi nào đó chỉ số vay chạy trên mức giá thực hiện, giới hạn sẽ thanh toán cho người nắm giữ của nó:
payoff = max(0, r_b − K) × N × t
Tại mức giá thực hiện 7%, nếu lãi suất vay USDC trung bình trong 30 ngày trên 100 triệu USD vốn danh nghĩa là 9%, giới hạn này sẽ thanh toán
100,000,000 × 2% × 30/365 ≈ 164,000 USD
Nếu phần lớn token của người phát động được nắm giữ luân chuyển, họ có thể mua giới hạn cho người nắm giữ của mình, để khi lãi suất vay tăng vọt, nó sẽ thanh toán cho họ, thay vì buộc họ phải bán ra. Người bán là những người tự nhiên nắm giữ lãi suất cao: người cho vay lãi suất biến động, kho lãi suất cố định, và vốn nhàn rỗi của tiện ích tài chính đó. Những thành phần này tồn tại trong các hoán đổi không cần giấy phép kiểu Kairos và động cơ lãi suất của Boros. Điều chưa tồn tại là một giới hạn chuẩn hóa có tính thanh khoản cho chỉ số vay của Aave và Morpho.
Tầng 4: Thu hồi và dữ liệu
Tầng này biến các khoản phải thu thành tài sản đảm bảo mà thị trường cho vay có thể tiếp nhận. Nó có ba phần.
Người mua chờ: một danh sách truy cập để thanh lý, chỉ chấp nhận những người mua đã cam kết trước (nhà phát hành, nhà cung cấp dịch vụ dự phòng, quỹ tín dụng xấu), giao dịch với mức chiết khấu đã thỏa thuận, và nhận một khoản phí chờ vì có mặt. Nó thay thế cơ chế 60 phút của Midnight để hoàn toàn thanh lý bằng một giao dịch bán cho những người có thể chờ đợi thu hồi.
Định giá: định giá tài sản đảm bảo bằng NAV trừ đi tổn thất dự kiến, với mức chiết khấu mở rộng khi báo cáo tuổi tài khoản tăng lên, và điều chỉnh theo thực tế khi thu hồi được, thay vì tính vào khoản tăng thêm tồi tệ nhất ngay từ ngày đầu tiên.
Bộ kích hoạt: dữ liệu về khoản phải thu đã được chứng minh, số dư quỹ bảo đảm và độ trễ thanh toán, tự động giảm drawCaps, giới hạn kho và hạn mức tiện ích tài chính khi bể tài sản xấu đi. Đây chính là điều khoản dừng thanh toán của hạn mức tín dụng, được kết nối với các nơi khác nhau.
Hàng rào bảo vệ ở đâu
Hợp đồng sẽ không phải là hàng rào bảo vệ. Thị trường cho vay đang hội tụ về cùng một thành phần, và việc Aave Labs mua Avon cho thấy rằng những nơi này có ý định tự sở hữu lãi suất cố định. Bất cứ điều gì nằm trên đó, phải có giá trị vì những gì nó biết và những ai mà nó đã ký, chứ không phải vì những gì nó đã triển khai.
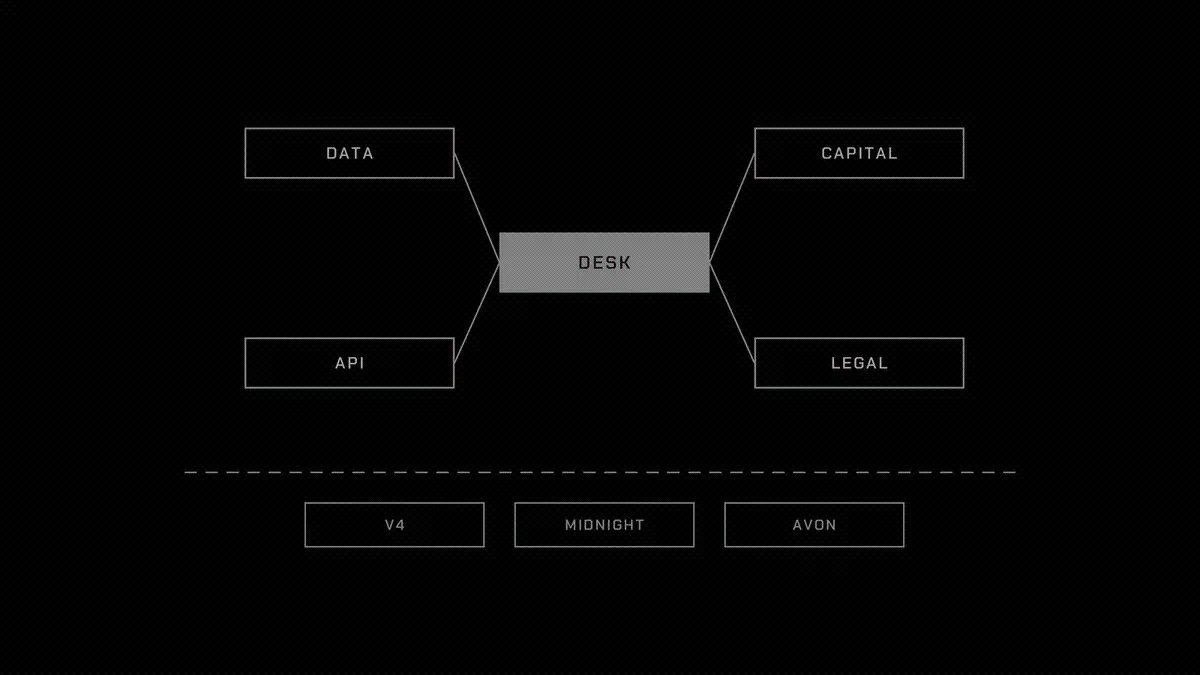
Dữ liệu bảo hiểm đứng đầu. Nền tảng tín dụng này thấy mỗi lần rút, hoàn trả và độ trễ thanh toán của người vay, và lịch sử tổn thất này sẽ tiếp tục tích lũy. Hai năm sau, nó có thể định giá cho một hành lang thanh toán hoặc một bể khoản phải thu, và tốt hơn so với những người mới tham gia, trong khi những nơi này không thấy được dữ liệu này.
Mạng lưới vốn là hai chiều. Người gửi tiền ưu tiên muốn có một lớp tổn thất đầu tiên ở phía trước họ. Vốn thứ cấp và người mua chờ muốn có một dòng vốn ổn định, đã được bảo hiểm. Ai là người đầu tiên kết nối hai bên lại với nhau, người đó sẽ thiết lập các điều khoản để định giá cho tiện ích tài chính tiếp theo.
Sau đó là sự tích hợp. Các công ty fintech tích hợp một API tín dụng, thay vì ba thị trường cho vay. Một khi kho của người vay rút tiền mỗi sáng qua nền tảng tín dụng này, và các bộ kích hoạt của nó đã được kết nối với dữ liệu thanh toán của họ, chi phí chuyển đổi trở nên thực tế.
Cuối cùng là đóng gói pháp lý, cũng là phần khó nhất. Cung cấp khoản vay không có tài sản đảm bảo cho các công ty thanh toán, một yêu cầu về khoản phải thu có thể đứng vững trong khu vực pháp lý của họ, KYC của cả hai bên: những điều này cần thời gian và chuyên môn, và chúng ngăn chặn những người sao chép nhanh chóng.
Khó khăn ở đâu
Cam kết chính là quyền chọn. Định giá cho việc rút tiền dưới áp lực và giữ thanh khoản cho nó, đồng thời không làm tổn hại đến lợi nhuận của người gửi tiền, đây là vấn đề rủi ro cốt lõi. Nếu bạn sai, nền tảng tín dụng này sẽ đúng lúc vi phạm cam kết vào tuần quan trọng nhất.
Việc thu hồi tín dụng không có tài sản đảm bảo hoặc từ các khoản phải thu là chậm và mang tính pháp lý, chứ không phải trên chuỗi. Wildcat đã thu hồi 76% trong lần vỡ nợ đầu tiên. 3Jane đã bán nợ xấu cho các cơ quan thu hồi có giấy phép. Dòng tiền phải được định giá cho khoảng thời gian này.
Tầng cơ sở đang thay đổi. Kế hoạch lãi suất cố định của Aave sau giao dịch Avon, bộ điều hợp của Morpho ra mắt trong quý này, và thị trường Midnight với các khoản phải thu làm tài sản đảm bảo, mỗi thứ đều có thể hấp thụ một phần của công nghệ này. Nền tảng tín dụng này phải là người định tuyến và người bảo lãnh, chứ không phải là một tính năng sẽ được ra mắt vào quý tới tại một địa điểm nào đó.
Quy định nằm dưới tất cả những điều này. Cho vay cho các tổ chức thanh toán có giấy phép là điểm tiếp cận sạch nhất, và đó cũng chính là loại mà cơ quan quản lý đối tác sẽ đọc danh sách điều khoản.
Có hứng thú xây dựng điều này, tôi đang khám phá ý tưởng này trong một số ý tưởng khác và đang tìm kiếm những người có hứng thú thúc đẩy nó tiến lên. Nếu bạn đang xây dựng bất kỳ tầng nào trong số này, hoặc muốn xây dựng, hãy nhắn tin riêng cho tôi. Bốn câu hỏi ở trên xứng đáng được giải quyết, bất kể cuối cùng ai sẽ là người giải quyết chúng.
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





