








Nebuis tối nay công bố báo cáo tài chính, CoreWeave báo cáo quý 3 đã nộp: 133 tỷ USD đơn hàng có thể chuyển đổi bao nhiêu dòng tiền?
CoreWeave ghi nhận doanh thu tăng vọt 168% trong quý ba, tỷ suất lợi nhuận điều chỉnh đạt 10%, giá cổ phiếu tăng mạnh 24,7% trong một ngày; nhưng lợi suất trái phiếu không đảm bảo đã từng gần chạm 15%. Từ việc gia hạn GPU cũ, tiền đặt cọc của khách hàng đến tài trợ dự án, hãy xem liệu đơn hàng 133 tỷ USD có thể chuyển thành dòng tiền mặt cho cổ đông hay không.
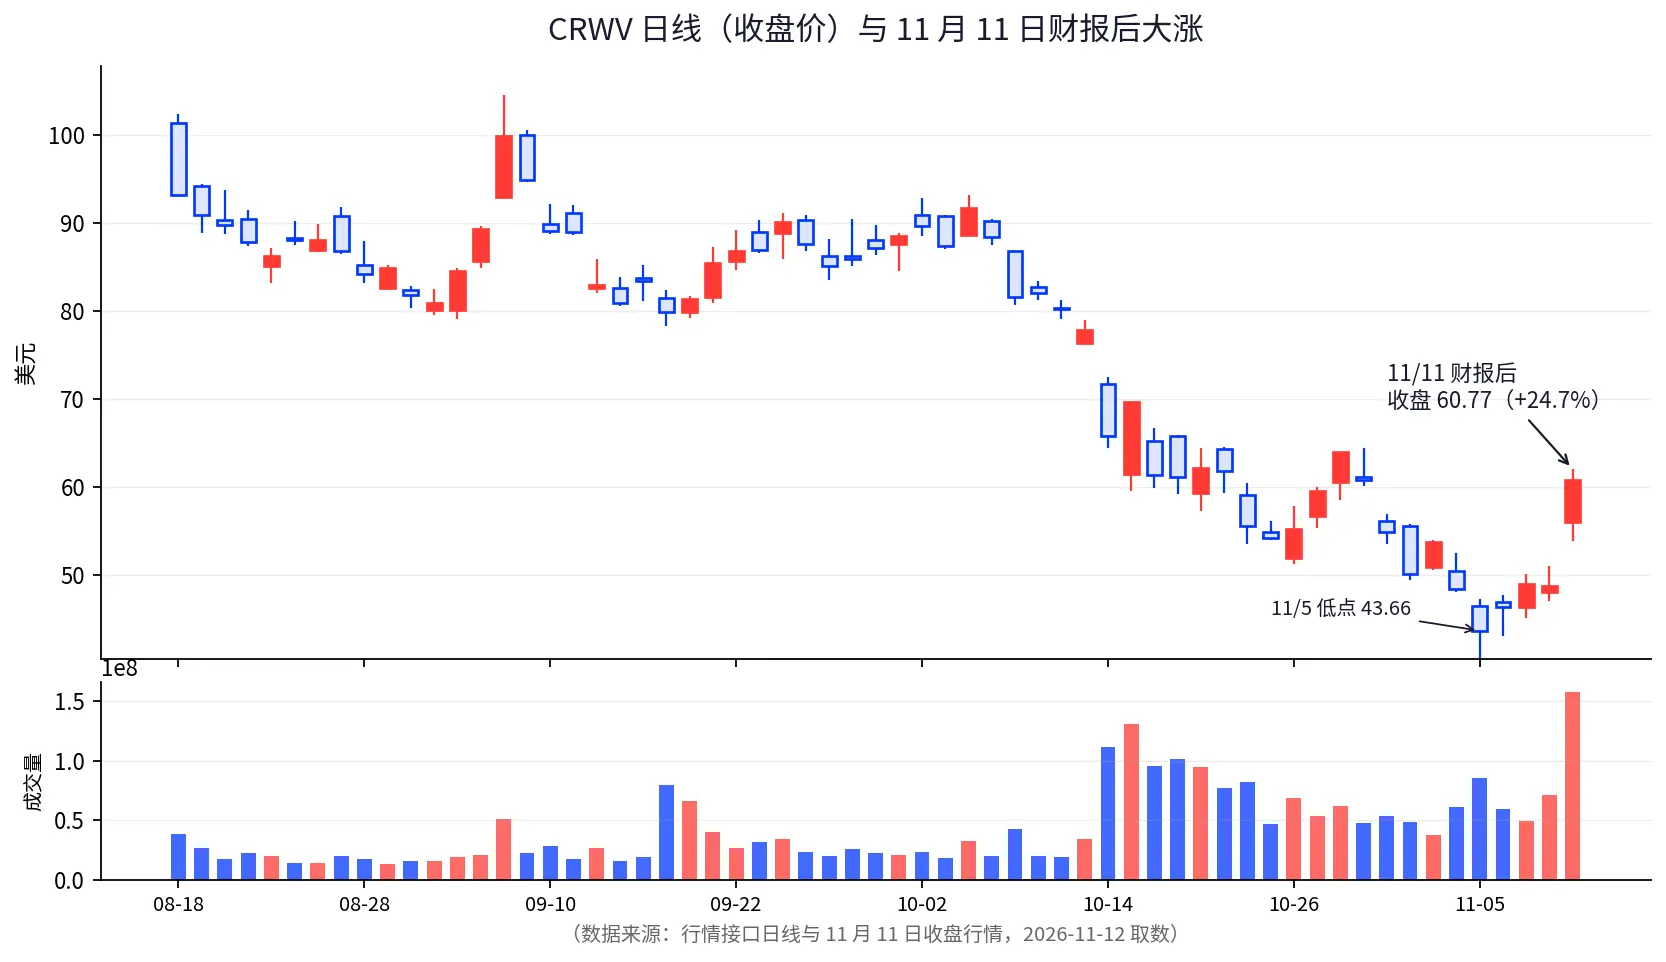
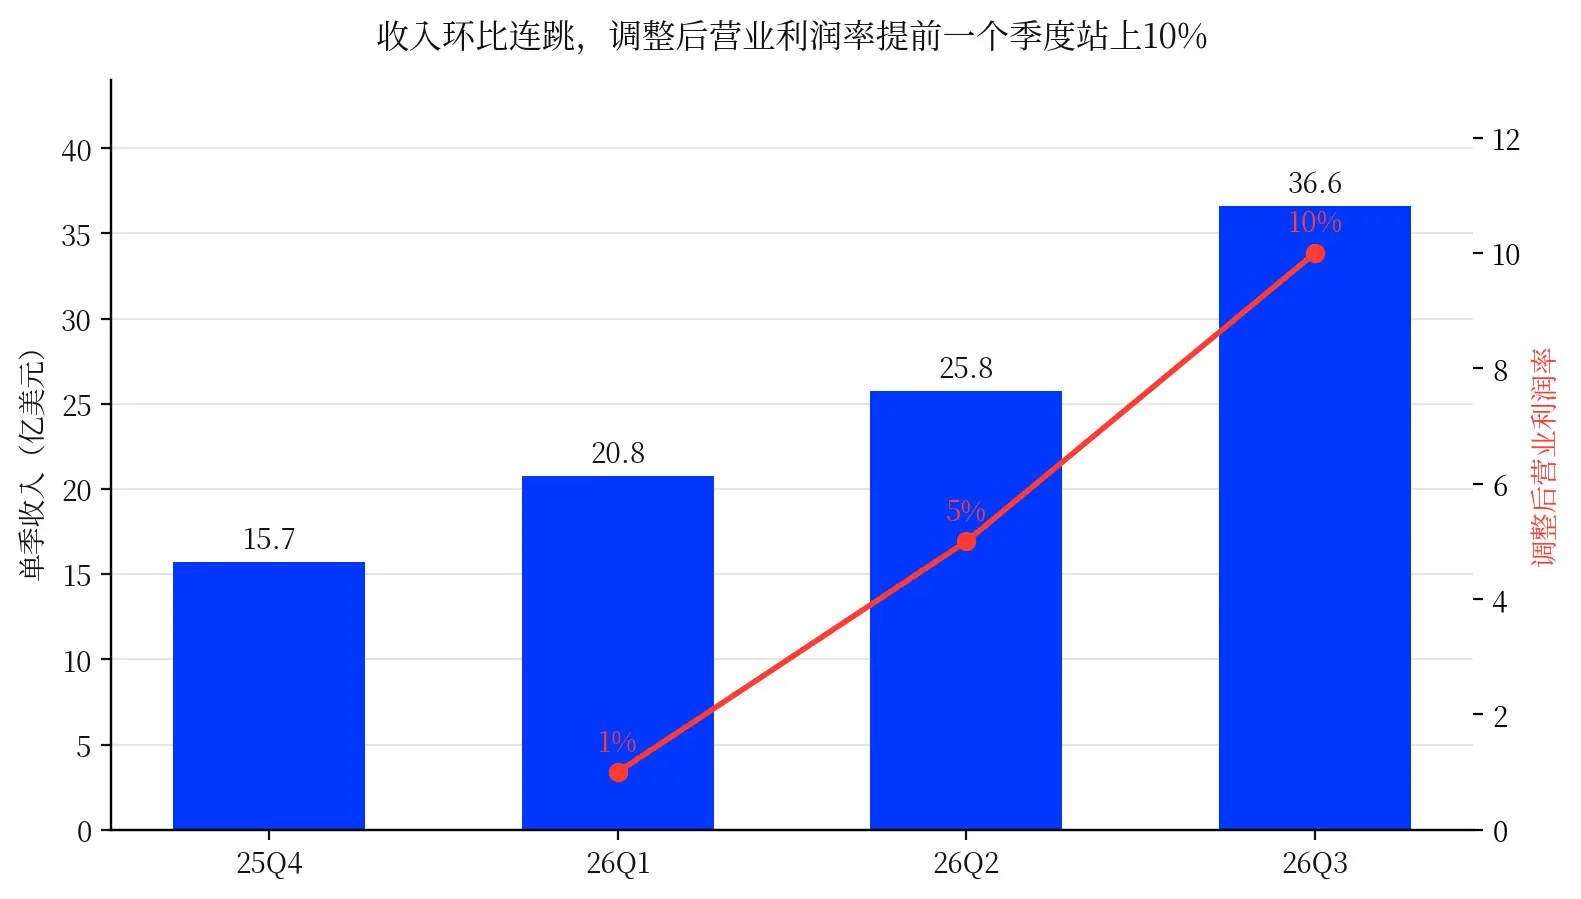
Đơn hàng 133 tỷ USD và lợi suất trái phiếu khoảng 15% cùng xuất hiện dưới tên của cùng một công ty. Sau giờ giao dịch ngày 10 tháng 11, CoreWeave công bố báo cáo tài chính quý mạnh nhất kể từ khi niêm yết, doanh thu quý ba đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ năm trước, vượt mức dự báo tối đa, vào ngày 11 tháng 11, giá cổ phiếu đóng cửa ở mức 60,77 USD, tăng 24,7% so với mức đóng cửa trước đó, trong phiên đạt mức cao nhất 62,03 USD, khối lượng giao dịch đạt 158 triệu cổ phiếu, gần gấp bốn lần khối lượng giao dịch trung bình trong ba tháng trước đó. Tính đến tối ngày 11 tháng 11 theo giờ miền Đông Mỹ, giá đã giảm xuống khoảng 57 USD. Nhưng một tháng trước khi báo cáo tài chính này được công bố, trái phiếu không đảm bảo của công ty đã từng giảm xuống 79,5 cent, lợi suất gần chạm 15,2% (theo báo cáo công khai).
Thị trường trong tháng qua đã thể hiện sự khác biệt này đến mức cực đoan. Từ mức cao 91,72 USD vào đầu tháng 10 đến mức thấp 43,66 USD vào ngày 5 tháng 11, đã giảm hơn 50%, vào ngày 14 tháng 10 giảm khoảng 15% trong một ngày, ngày hôm sau lại giảm khoảng 12%, trong thời gian đó trái phiếu không đảm bảo đã giảm xuống 79,5 cent. Ngày 11 tháng 11, ngày giao dịch đầu tiên sau báo cáo tài chính, đóng cửa ở mức 60,77 USD, tăng 24,7% trong một ngày, khối lượng giao dịch tăng lên gần gấp bốn lần khối lượng giao dịch trung bình trong ba tháng trước đó. Cổ phiếu và trái phiếu cùng lúc đưa ra hai hướng khác nhau, nội dung dưới đây sẽ tách rời hai hướng này, xem chúng đang định giá gì.
Lợi suất trái phiếu 15%, nói trắng ra là thị trường đang lo lắng về ba điều: Thứ nhất, tôi không tin bạn có thể vượt qua thời hạn nợ vào năm 2027 một cách suôn sẻ. Thứ hai, ngay cả khi bạn vượt qua, tôi cũng lo lắng rằng bạn sẽ không thể vay được tiền rẻ. Thứ ba, nếu bạn thực sự phá sản, tôi đứng ở vị trí cuối cùng, nếu lấy lại được ba bốn phần là tốt rồi. Ba câu này cộng lại chính là 15%. Cổ phiếu tăng là do hiệu suất tốt; trái phiếu không tăng là vì hiệu suất tốt đến đâu cũng không cứu được tiền thiếu trước năm 2027.
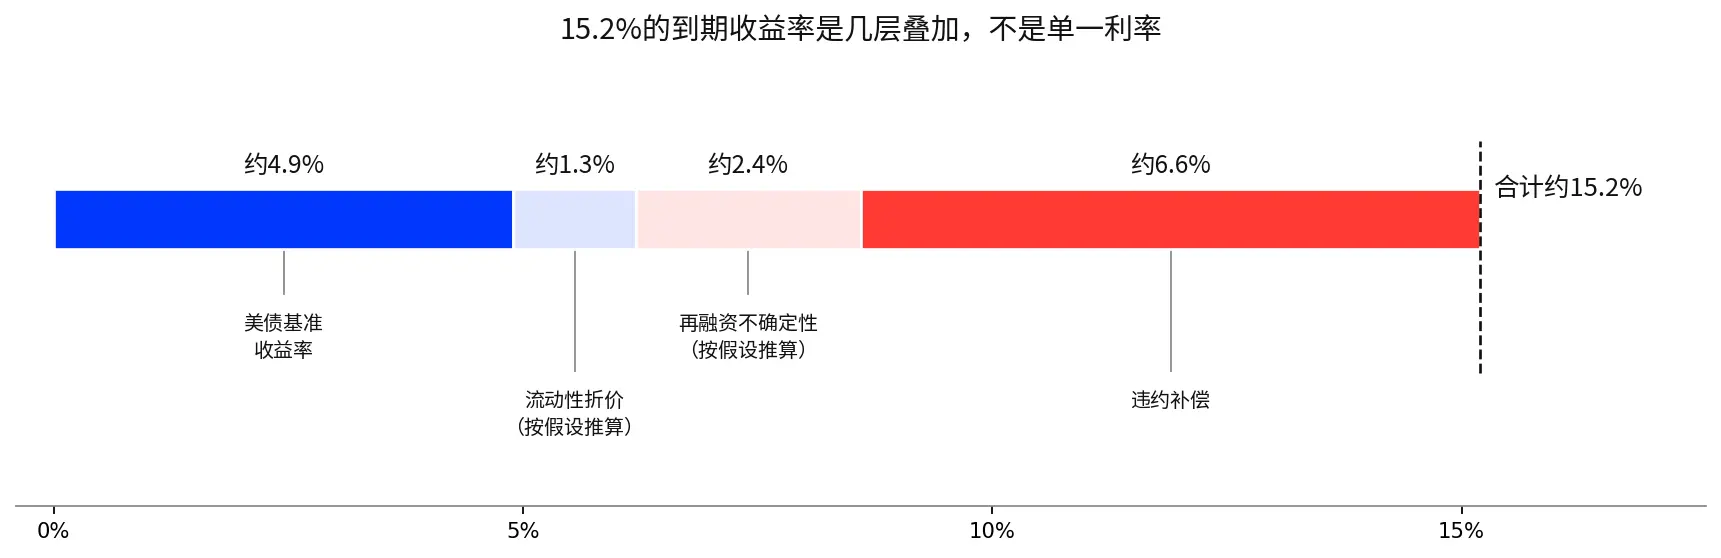
Nói một cách chi tiết, 15,2% không phải là một lãi suất, mà là sự chồng chất của nhiều yếu tố. Dưới cùng là lợi suất trái phiếu chính phủ Mỹ, vào ngày 10 tháng 11, lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã từng chạm trên 5% (theo báo cáo công khai). Trên đó là chênh lệch tín dụng, tổng cộng khoảng 10,3 điểm phần trăm, trong đó bồi thường vỡ nợ chiếm phần lớn, sự không chắc chắn trong tái tài trợ và chiết khấu thanh khoản chiếm phần nhỏ (các cấp độ được phân tách theo giả định tính toán). Thị trường trái phiếu sử dụng 15% này để diễn đạt một vấn đề không liên quan đến tỷ suất lợi nhuận, khi các khoản nợ đến hạn trước năm 2027 được gia hạn, quyền định giá nằm trong tay ai.
Đây cũng là lý do báo cáo tài chính quý ba của Nebius đáng để xem trước. Cả hai công ty đều đang bán sức mạnh tính toán AI, nhưng một công ty phụ thuộc nhiều hơn vào việc tự tài trợ để mua GPU, trong khi công ty kia nhấn mạnh tiền đặt cọc của khách hàng và cam kết từ khách hàng có xếp hạng đầu tư. Báo cáo tài chính của Nebius rơi đúng vào ngày phát hành bài viết này, nó chính là một thí nghiệm đối chiếu trước mắt mọi người.
I. CoreWeave trước tiên công bố một bảng điểm đẹp: Doanh thu tăng vọt, tỷ suất lợi nhuận đạt 10%
Doanh thu quý ba đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ năm trước, nhưng điều thực sự thay đổi kỳ vọng của thị trường là tỷ suất lợi nhuận. Tỷ suất lợi nhuận hoạt động điều chỉnh từ khoảng 1% trong quý một, 5% trong quý hai tăng lên 10%, ban lãnh đạo cho biết tỷ suất lợi nhuận hai chữ số thấp đã đạt được sớm hơn một quý so với kế hoạch đầu năm. Mặt giá cả cũng đồng thời tăng lên, vào tháng 7, giá tất cả các sản phẩm đã tăng khoảng 25%, trong quý lại tăng khoảng 10%, giá ký hợp đồng mới cho các hợp đồng dài hạn từ bốn đến năm năm đã tăng lên từ 20 triệu đến 25 triệu USD mỗi megawatt mỗi năm, các hợp đồng ngắn hạn có thể vượt quá 40 triệu USD.
Sự gia tăng tỷ suất lợi nhuận có hai nguồn gốc, một là giá tăng của hợp đồng mới, nguồn gốc khác dễ bị bỏ qua là gia hạn sức mạnh tính toán cũ. Ban lãnh đạo tiết lộ rằng giá gia hạn sức mạnh tính toán thế hệ cũ đã tăng khoảng 30% đến 50% so với tháng trước và cao hơn giá hợp đồng ban đầu, vào năm 2027 có hơn 130.000 GPU đến hạn, vào năm 2028 còn khoảng 170.000 GPU, theo giá hiện tại để gia hạn, ban lãnh đạo dự đoán rằng vào năm 2027 có thể mang lại gần 4 tỷ USD doanh thu hàng năm tăng thêm, bao gồm gần 10 tỷ USD vào năm 2028, và không cần chi tiêu vốn mới. GPU mới cần phải chi tiền mới, gia hạn thẻ cũ tương đương với việc tái hiện tài sản đã đầu tư, đây là phần có giá trị nhất trong báo cáo lợi nhuận.
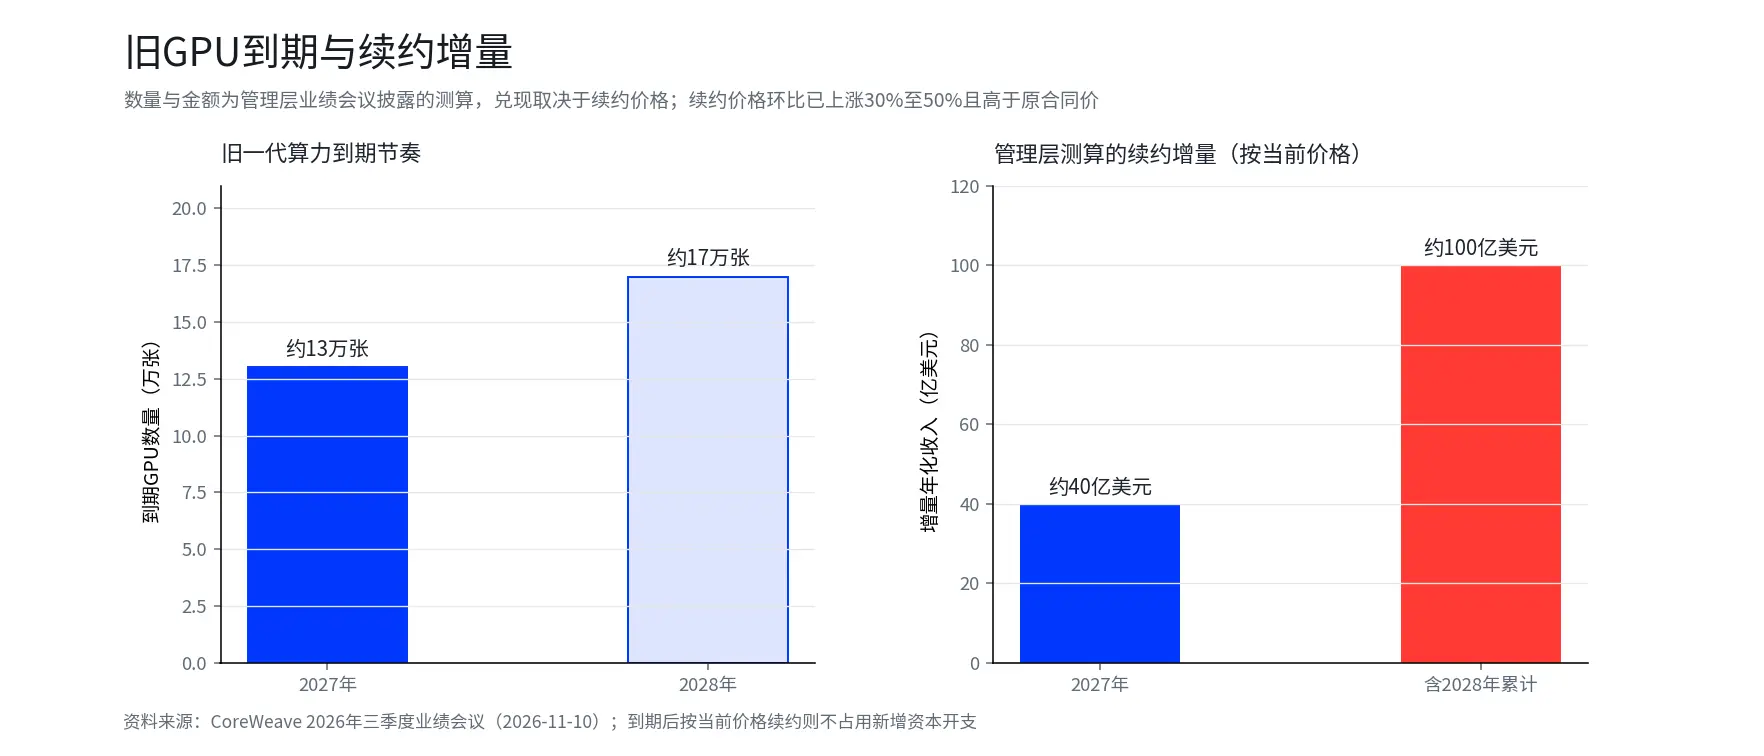
Giá thuê thẻ cũ ngày càng đắt hơn, cần phải giải thích: Tỷ lệ giá trị sử dụng của GPU luôn được cải thiện, sức mạnh tính toán của thẻ mới mỗi USD vẫn tiếp tục giảm, giá thuê thẻ cũ lẽ ra phải giảm. Hiện tại có ba cách giải thích:
Nút thắt cung: Điện, phòng máy, và đóng gói tiên tiến hạn chế năng lực sản xuất mới, khách hàng không tìm thấy sức mạnh tính toán thay thế đủ nhanh. Giá thẻ cũ được định giá dựa trên "hiện tại có máy có sẵn không", không phải là sức mạnh tính toán mỗi USD cao bao nhiêu.
Tuổi thọ kinh tế kéo dài: Nhu cầu AI khiến giá trị còn lại của GPU cao hơn giả định khấu hao truyền thống.
Phí giao hàng ngay: Khách hàng sẵn sàng trả phí cao để nhận được sức mạnh tính toán ngay lập tức. Khi năng lực sản xuất mới được đưa vào hoạt động và thời gian chờ đợi được rút ngắn, giá gia hạn có thể nhanh chóng giảm xuống. Hai cách giải thích đầu tiên hỗ trợ việc duy trì phí cao, cách giải thích thứ ba có nghĩa là phí cao sẽ giảm.
Phân biệt chúng, xem giá gia hạn, chênh lệch giá thuê giữa GPU cũ và mới, thời gian chờ đợi giao hàng và tỷ lệ sử dụng thẻ cũ. Nếu giá gia hạn vào năm 2027 thấp hơn giá hợp đồng ban đầu, logic tăng giá này sẽ lần đầu tiên bị lật ngược.
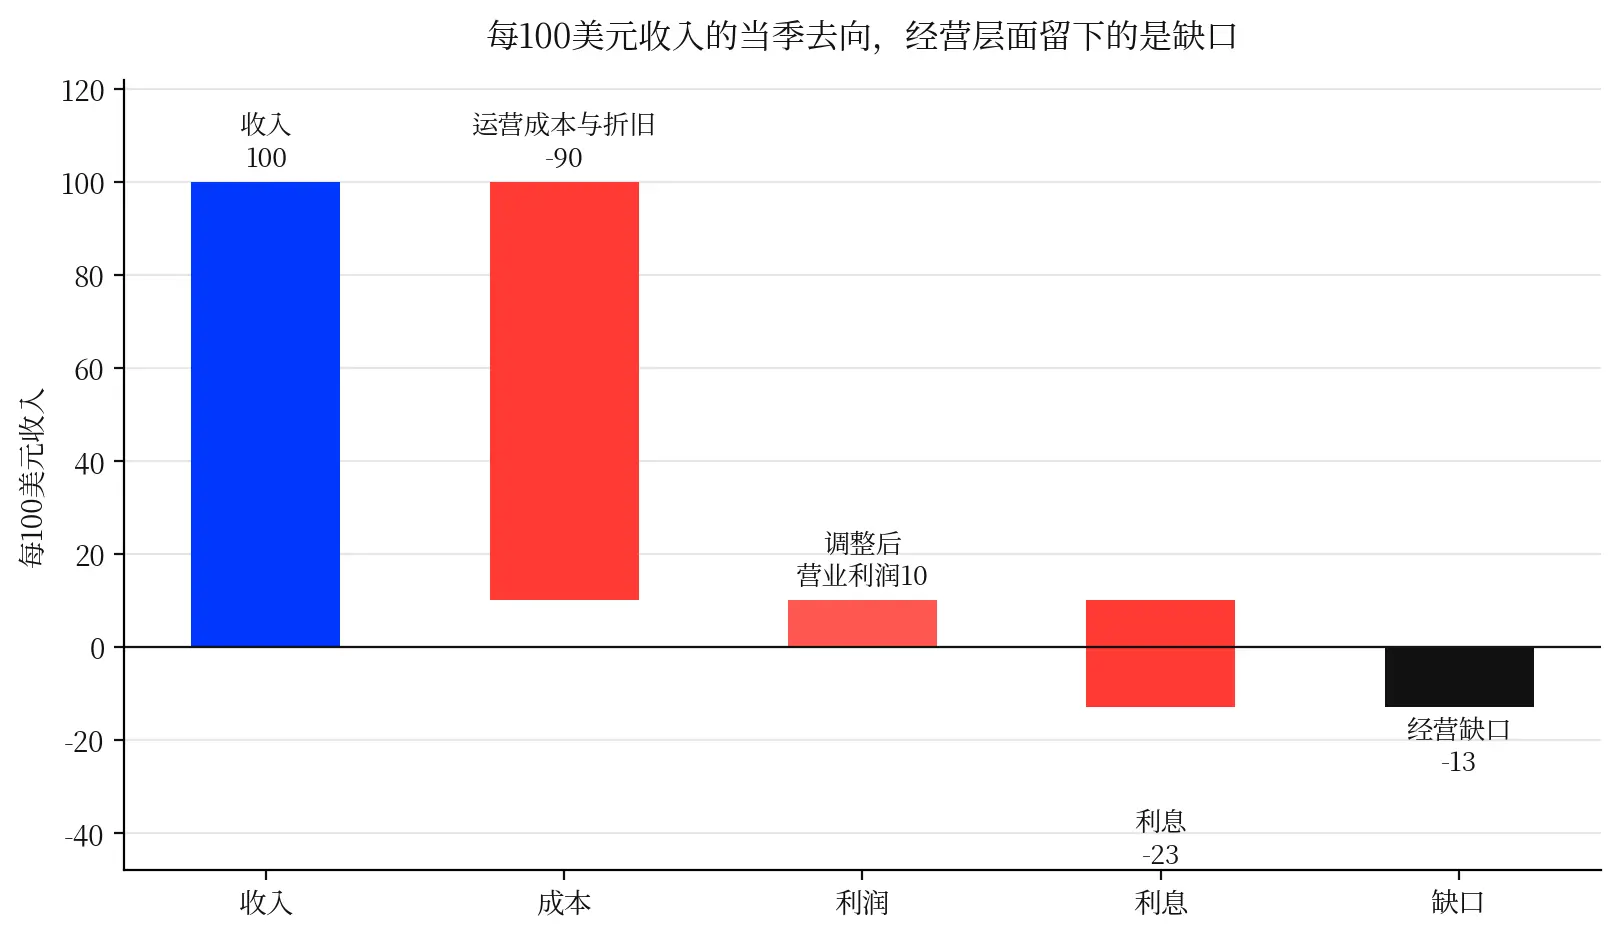
Lãi suất luôn đứng trước cổ đông. Lợi nhuận hoạt động điều chỉnh trong quý ba đạt 379 triệu USD, chi phí lãi suất 846 triệu USD, lãi suất chiếm khoảng 23% doanh thu, lợi nhuận hoạt động không đủ để trang trải lãi suất; theo dự báo cho cả năm, lãi suất khoảng 3,1 tỷ USD, chiếm 23% đến 24% doanh thu từ 13 đến 13,3 tỷ USD. Ban lãnh đạo dự đoán rằng vào năm 2027, thua lỗ sẽ giảm rõ rệt, vào năm 2028 sẽ có lãi, thị trường đang giao dịch chính là "tốc độ tăng trưởng lợi nhuận có thể vượt qua tốc độ tăng trưởng lãi suất hay không", nếu không, logic định giá sẽ đảo ngược. Câu trả lời chỉ có thể nhìn vào đơn hàng và phía tài trợ, thay đổi lớn nhất trong báo cáo quý ba là đơn hàng tồn đọng tăng khoảng 29 tỷ USD trong một quý.
II. Đơn hàng 133 tỷ USD rất hấp dẫn, nhưng đơn hàng không phải là tiền mặt: Vấn đề thực sự là làm thế nào để rút tiền ra
Cuối quý ba, đơn hàng tồn đọng của CoreWeave đã tăng từ khoảng 104 tỷ USD vào cuối quý hai lên 133 tỷ USD, hơn một nửa dự kiến sẽ bắt đầu giao hàng trước cuối năm, ban lãnh đạo cho biết thêm rằng vào năm 2027, công suất sẽ gần như bán hết, vào năm 2028 vẫn chưa hoàn toàn bán hết. Sự tăng trưởng đơn hàng giải quyết vấn đề nhu cầu, nhưng không giải quyết được vấn đề tài trợ.
Một hợp đồng sức mạnh tính toán dài hạn không phải là tiền mặt ngay từ ngày ký hợp đồng. CoreWeave phải xây dựng phòng máy, mua GPU, thanh toán chi phí điện và cơ sở hạ tầng, sau đó mới xác nhận doanh thu theo chu kỳ hợp đồng. Theo chu kỳ giao hàng từ năm đến sáu năm, doanh thu hàng năm xác nhận tương ứng với hợp đồng 133 tỷ USD khoảng 22 đến 27 tỷ USD, phù hợp với hướng dẫn doanh thu hàng năm 20 đến 21 tỷ USD của công ty vào năm 2026. Trong khi đó, hướng dẫn chi tiêu vốn tiền mặt của công ty cho năm 2026 đạt 37 đến 39 tỷ USD, đơn hàng càng nhanh vào giai đoạn giao hàng, càng cần phải đầu tư tiền vào trước.
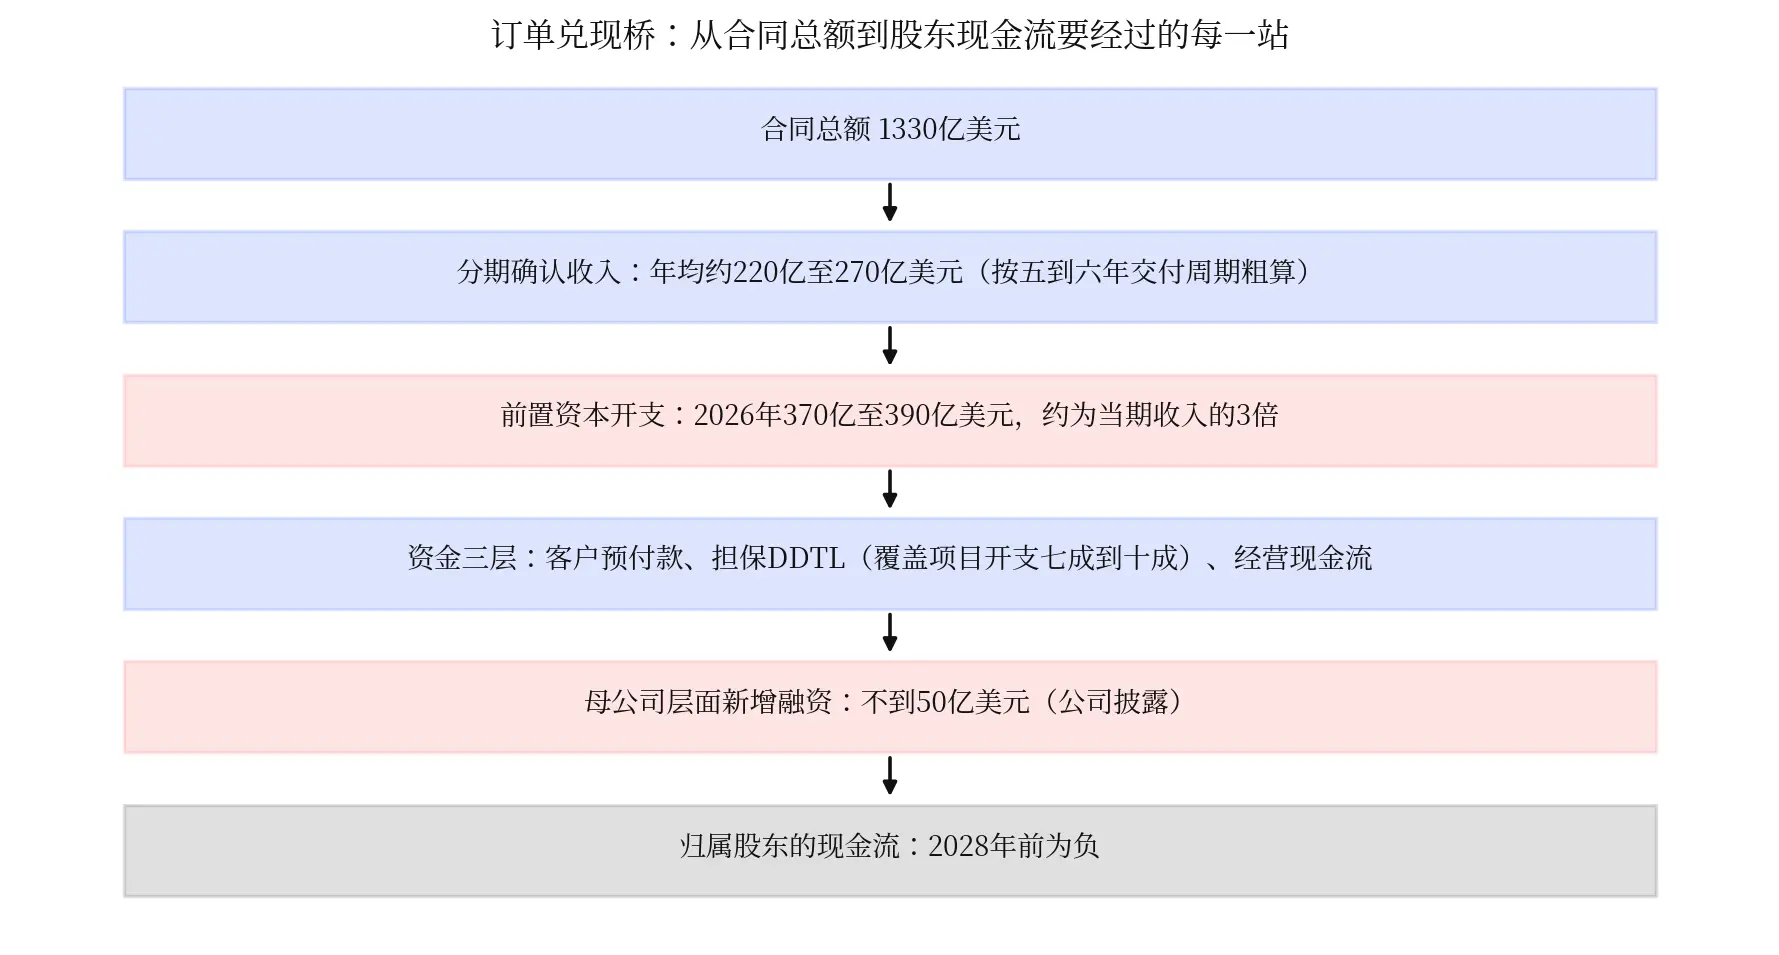
Vì vậy, không thể đơn giản lấy đơn hàng chia cho doanh thu để định giá. Đơn hàng là tổng giá trị tiền mặt trong nhiều năm tới, việc xác nhận doanh thu có độ trễ về thời gian, chi tiêu vốn xảy ra trước doanh thu, trong khi lãi suất thì liên tục rút tiền mặt trong suốt quá trình. Điều quan trọng nhất đối với CoreWeave hiện nay không phải là ký thêm bao nhiêu đơn hàng, mà là việc thực hiện các đơn hàng đã ký kết dễ dàng đến mức nào. Cũng là đơn hàng 10 tỷ USD, nếu khách hàng trả tiền trước, hợp đồng cứng nhắc, tín dụng khách hàng mạnh, rủi ro mà cổ đông phải gánh chịu có thể rất thấp, nếu công ty phải vay tiền để xây dựng, khách hàng có quyền thương lượng mạnh, chi phí tài trợ lại cao, thì hợp đồng càng lớn, áp lực tài chính ban đầu càng lớn.
Điều quan trọng nhất đối với CoreWeave hiện nay không phải là ký thêm bao nhiêu đơn hàng, mà là những đơn hàng đã ký này thực hiện có tốn ít vốn tự có hơn, việc thu hồi tiền có ổn định đến mức nào. Đi sâu hơn một bước, 133 tỷ USD là một khoảng, không phải là một con số:
Thông tin từ cuộc gọi hội nghị có thể định vị chất lượng đơn hàng ở vị trí trung tính hơi lạc quan: Lạc quan là, khoảng bảy mươi phần trăm hợp đồng mới năm nay có tiền đặt cọc, giá gia hạn sức mạnh tính toán cũ tăng 30% đến 50% so với tháng trước và cao hơn giá hợp đồng ban đầu, công suất vào năm 2027 gần như bán hết, WACD giảm xuống 7,9%; Thận trọng là, khoản vay bảo đảm năm năm tương ứng với hợp đồng cơ bản trung bình khoảng ba năm, tỷ lệ hủy bỏ và tỷ lệ gia hạn không được công bố, tỷ lệ hợp đồng phòng thí nghiệm AI không rõ. Hai bên cân bằng, hiện tại gần như trung tính, đơn hàng được sắp xếp theo thời hạn và tín dụng tạm thời chiếm ưu thế. Tiếp theo sẽ xem dữ liệu tiền đặt cọc và dòng tiền của Nebius tối nay, cũng như giá gia hạn GPU cũ đầu tiên vào năm 2027. Thảo luận của thị trường về việc giảm giá ba bốn phần trăm, năm phần trăm đơn hàng chỉ là tham khảo thô, không thể coi là định giá chính xác.
III. Tại sao lợi nhuận đã tăng lên, nhưng thị trường trái phiếu vẫn chưa yên tâm?
Cấu trúc tài chính của CoreWeave phức tạp là vì nó không chỉ đơn thuần dựa vào việc công ty mẹ phát hành trái phiếu để mua GPU. Tổng chi tiêu vốn trong quý ba khoảng 14,5 tỷ USD, trong đó chi phí mua thiết bị bằng tiền mặt khoảng 9,441 tỷ USD, phần còn lại bao gồm thiết bị và các dự án khác có được thông qua các sắp xếp tài chính. Hướng dẫn chi tiêu vốn tiền mặt cho cả năm là 37 đến 39 tỷ USD, hai con số này có cơ sở tính toán khác nhau, không thể đơn giản lấy tổng chi tiêu vốn trong quý nhân bốn. Theo số liệu mua bằng tiền mặt, ba quý đầu tiên tổng cộng khoảng 23,6 tỷ USD, quý bốn cần đầu tư thêm khoảng 13,5 đến 15,5 tỷ USD để nằm trong khoảng hướng dẫn cả năm.
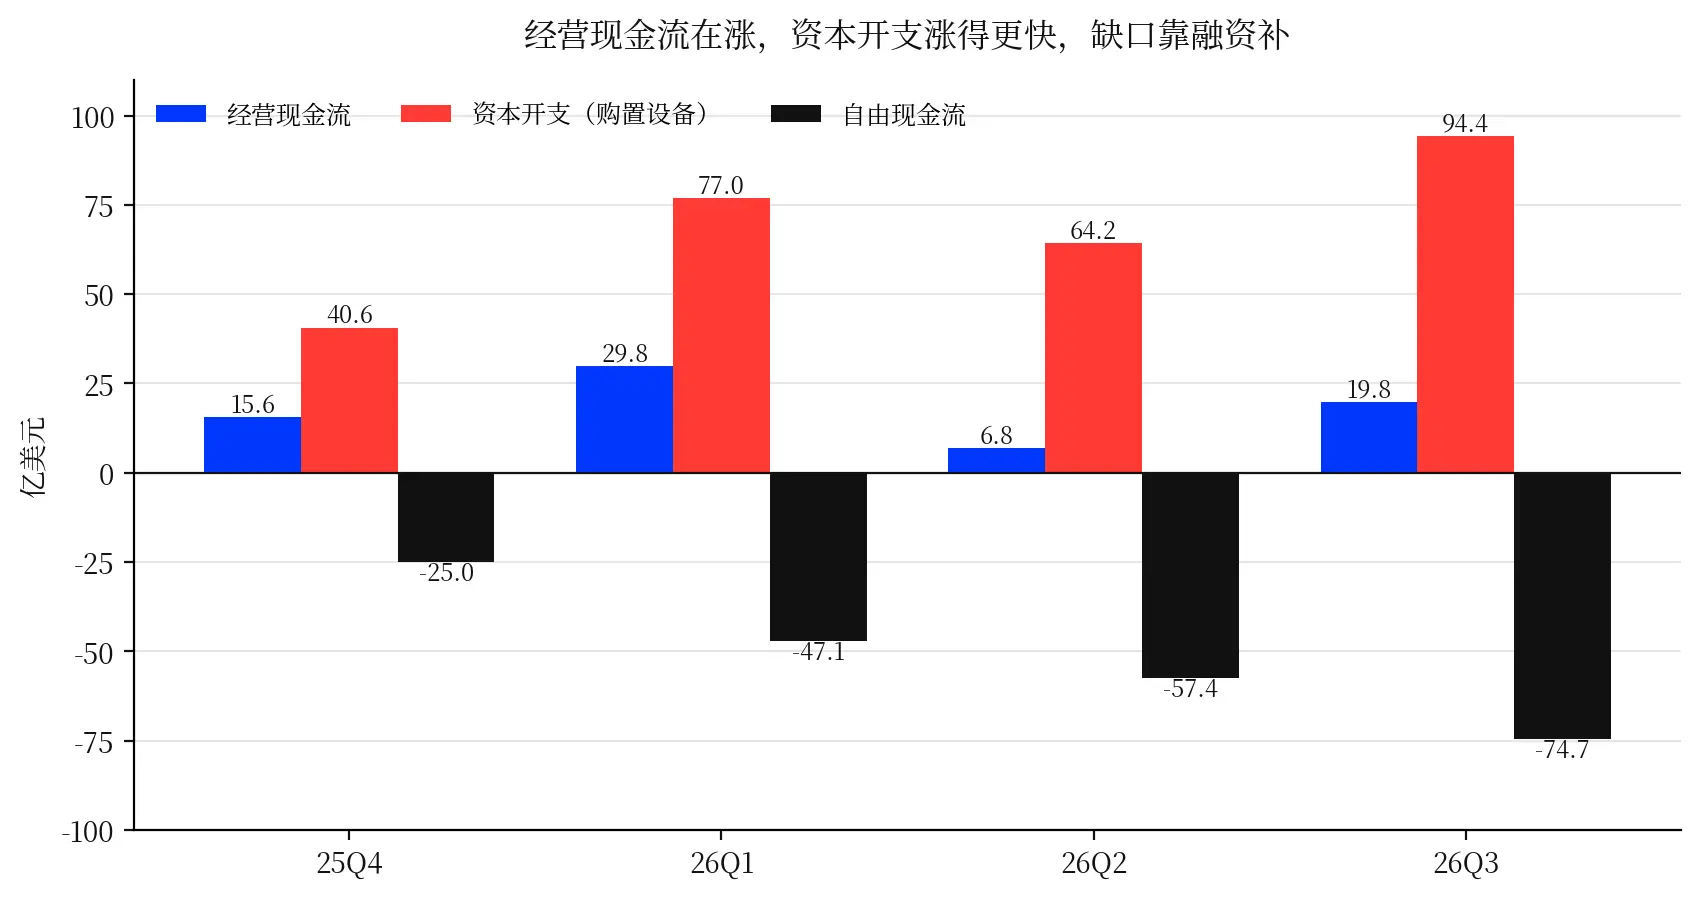
Bài kiểm tra áp lực thực sự không phải là hỏi công ty có tiền hay không, mà là xem bất kỳ chân nào trở nên mỏng hơn, hai chân còn lại có thể bù đắp hay không. Theo giả định, nếu tiền đặt cọc giảm 2 tỷ USD, khoảng trống có thể được bù đắp bởi hạn mức DDTL chưa rút, chi phí gần như bằng không nhưng tiêu tốn lượng dư trong tương lai. Hạn mức DDTL có thể giảm thêm 3 tỷ USD, khoảng trống bắt đầu truyền dẫn lên cấp công ty mẹ, nếu bù đắp theo tỷ suất lợi suất trái phiếu không có bảo đảm khoảng 15%, lãi suất hàng năm khoảng 450 triệu USD, tương đương với một phần ba hướng dẫn lợi nhuận hoạt động điều chỉnh cả năm. Tỷ suất lợi nhuận tăng dần đồng thời bị trì hoãn hai quý, dòng tiền hoạt động giảm thêm 1,5 tỷ USD, khoảng trống càng được mở rộng. Khi cả ba yếu tố cùng xấu đi, tổng khoảng trống mở rộng khoảng 6,5 tỷ USD, công ty mới thực sự bị đẩy vào trái phiếu không có bảo đảm đắt đỏ hoặc thậm chí là huy động vốn cổ phần.
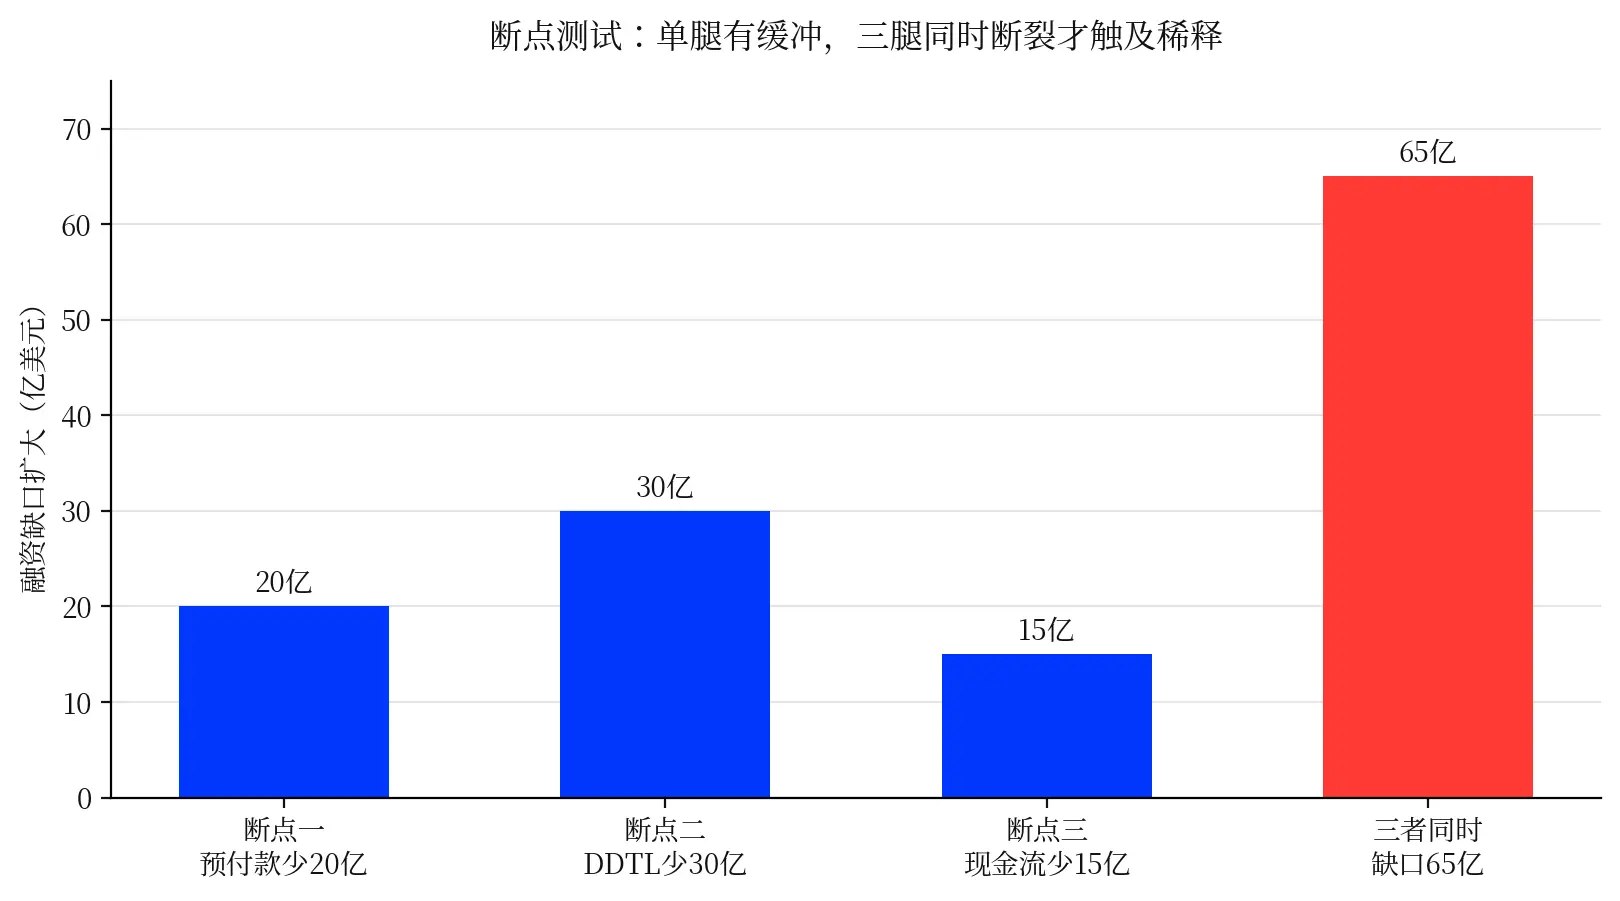
Theo thông tin từ báo cáo quý ba, hãy sắp xếp các điểm ngắt này từ gần đến xa:
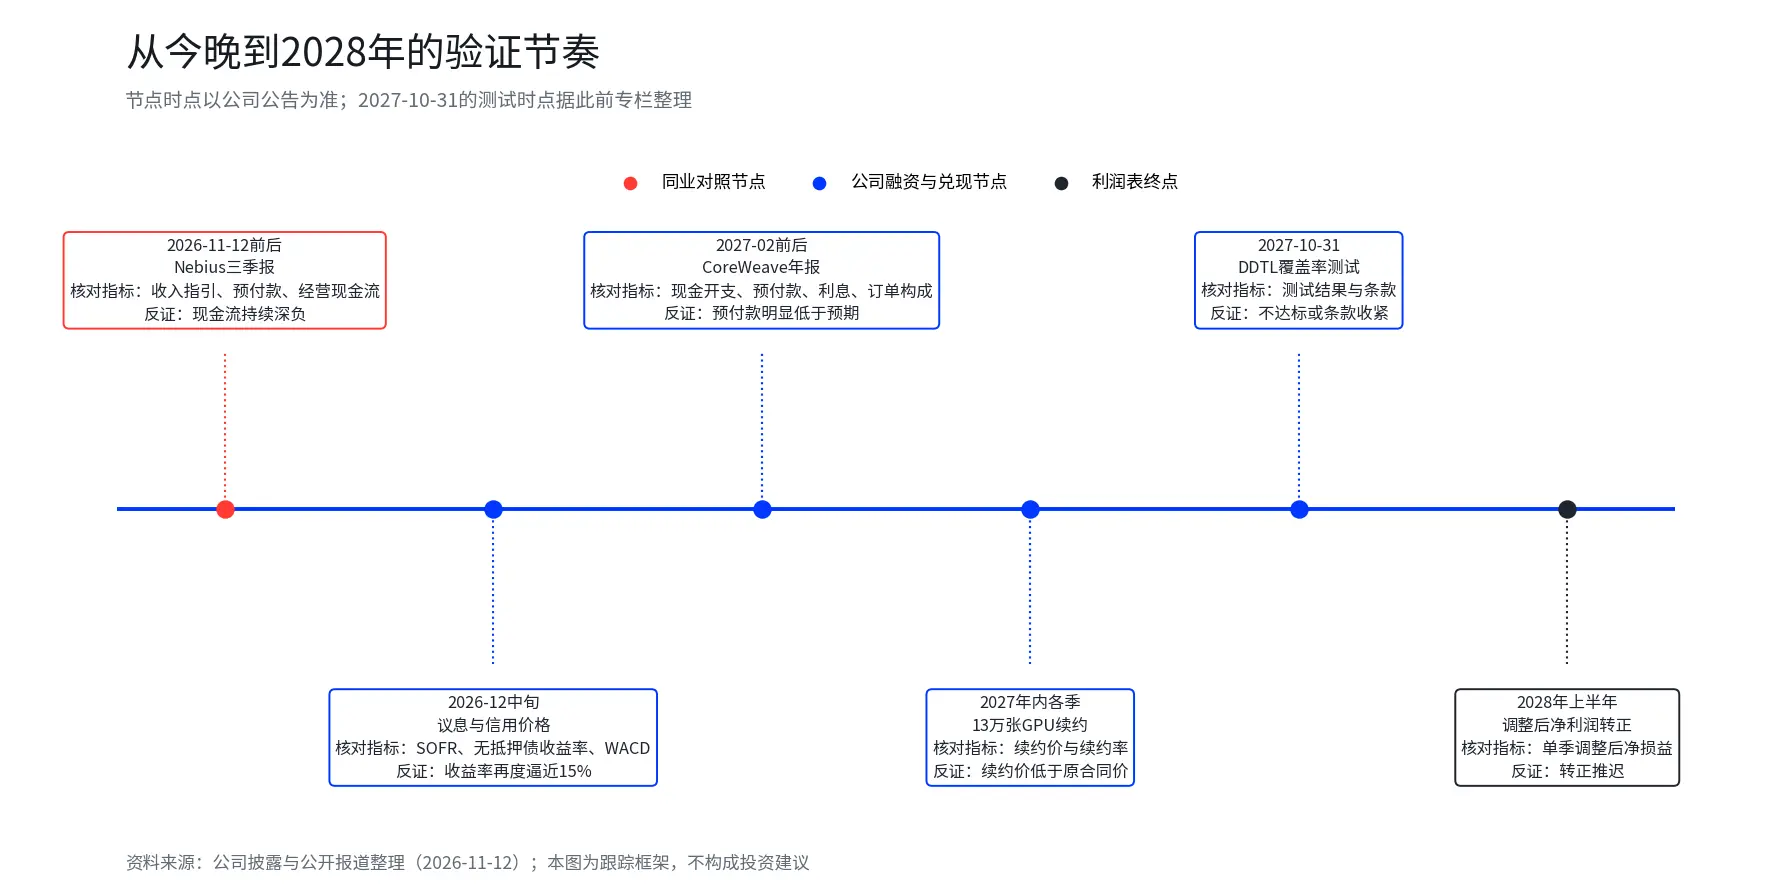
Gần nhất: Điểm ngắt tiền đặt cọc. Báo cáo hàng năm quý IV và tháng Hai năm sau sẽ trực tiếp tiết lộ tình hình thu tiền cả năm, đây là điều duy nhất có thể được xác nhận hoặc bác bỏ trong ba tháng tới.
Ở giữa: Điểm ngắt dòng tiền hoạt động. Điều kiện kích hoạt là tỷ suất lợi nhuận tăng dần bị trì hoãn, phải đến báo cáo quý I năm 2027 mới có thể kiểm tra.
Xa hơn: Điểm ngắt DDTL. Kiểm tra tỷ lệ bao phủ sẽ diễn ra vào khoảng ngày 31 tháng 10 năm 2027.
Xa nhất và cũng quan trọng nhất: Ba chân cùng gãy. Điều kiện kích hoạt là vấn đề thanh toán của khách hàng lớn hoặc nhu cầu ngành giảm sút, hiện tại không có bằng chứng công khai nào chỉ ra điều này.
Điều đáng chú ý nhất hiện tại là điểm tiền đặt cọc. Thị trường trái phiếu phản ứng trước thị trường chứng khoán, lý do nằm ở đây. Nhà đầu tư chứng khoán nhìn vào tỷ suất lợi nhuận trong tương lai, nhà đầu tư trái phiếu nhìn vào nguồn tiền tiếp theo từ đâu. Và việc có thể vay tiền tiếp theo với giá rẻ hay không, phụ thuộc vào tín dụng của công ty mẹ và tín dụng của dự án được phân chia như thế nào.
Lợi nhuận hoạt động điều chỉnh sau quý ba là 379 triệu USD, so với chi phí lãi suất 846 triệu USD, bao phủ khoảng 0,45 lần. Chỉ nhìn vào báo cáo hợp nhất, đây không phải là một con số thoải mái, hướng dẫn lãi suất quý IV còn phải tăng lên từ 1,05 tỷ đến 1,15 tỷ USD. Nhưng cấu trúc nợ của CoreWeave không thể chỉ hiểu qua báo cáo lợi nhuận của công ty mẹ: tín dụng doanh nghiệp nhìn vào lợi nhuận, dòng tiền và cấu trúc vốn của toàn bộ doanh nghiệp, trong khi tài chính dự án nhìn vào dòng tiền hợp đồng, tài sản thế chấp và tín dụng của khách hàng của một dự án cụ thể.
Rất nhiều khoản vay có bảo đảm của CoreWeave tương ứng với các dự án cụ thể, thường có hợp đồng khách hàng, tài sản thế chấp thiết bị và tiền đặt cọc tạo thành một lớp đệm tiền mặt, công ty tiết lộ rằng các khoản vay này có thể bao phủ tỷ lệ lớn chi phí của dự án tương ứng. Vì vậy, 0,45 lần không có nghĩa là không thể trả nợ ngay lập tức, nó thực sự cho thấy rằng dòng tiền của cổ đông ở cấp công ty mẹ chưa hình thành đủ khả năng chịu đựng nợ, do đó công ty phải đưa càng nhiều tài chính vào cấp dự án càng tốt.
Đây cũng là mắt xích yếu nhất trong toàn bộ mô hình tài chính: dự án có thể tự vay tiền dựa vào hợp đồng và tài sản thế chấp, tín dụng của công ty mẹ kém hơn một chút cũng không đến nỗi kéo theo mọi chi phí mới; nhưng một khi tài chính dự án cần công ty mẹ bảo lãnh, hệ thống tài chính sẽ chuyển từ định giá phân tầng sang định giá toàn bộ. Đến lúc đó, tỷ suất lợi suất trái phiếu không có bảo đảm khoảng 15% sẽ thực sự trở thành chi phí của cổ đông.
Bốn, cược quan trọng nhất của CoreWeave: liệu tiền đặt cọc và tài chính dự án có thể bao phủ chi phí vốn hay không
Nợ của CoreWeave không phải là một tỷ lệ lãi suất thống nhất. Lấy ví dụ về phân tích nợ quý hai do bên thứ ba tổng hợp, nợ có bảo đảm lãi suất thả nổi khoảng 14,2 tỷ USD, lãi suất của các DDTL khác nhau có thể chênh lệch hàng trăm điểm cơ bản, cùng một công cụ gọi là DDTL có thể chênh lệch hơn 300 điểm cơ bản, sự khác biệt không nằm ở công cụ mà nằm ở tín dụng của hợp đồng cơ sở. Dòng tiền từ hợp đồng của khách hàng có xếp hạng đầu tư dễ dàng được các tổ chức cho vay chấp nhận hơn, chi phí tài chính tương đối thấp, trong khi hợp đồng của các phòng thí nghiệm AI lại phải đối mặt với sự không chắc chắn về tín dụng của khách hàng và thời hạn gia hạn hợp đồng ngắn hơn, người cho vay yêu cầu bù đắp rủi ro cao hơn.
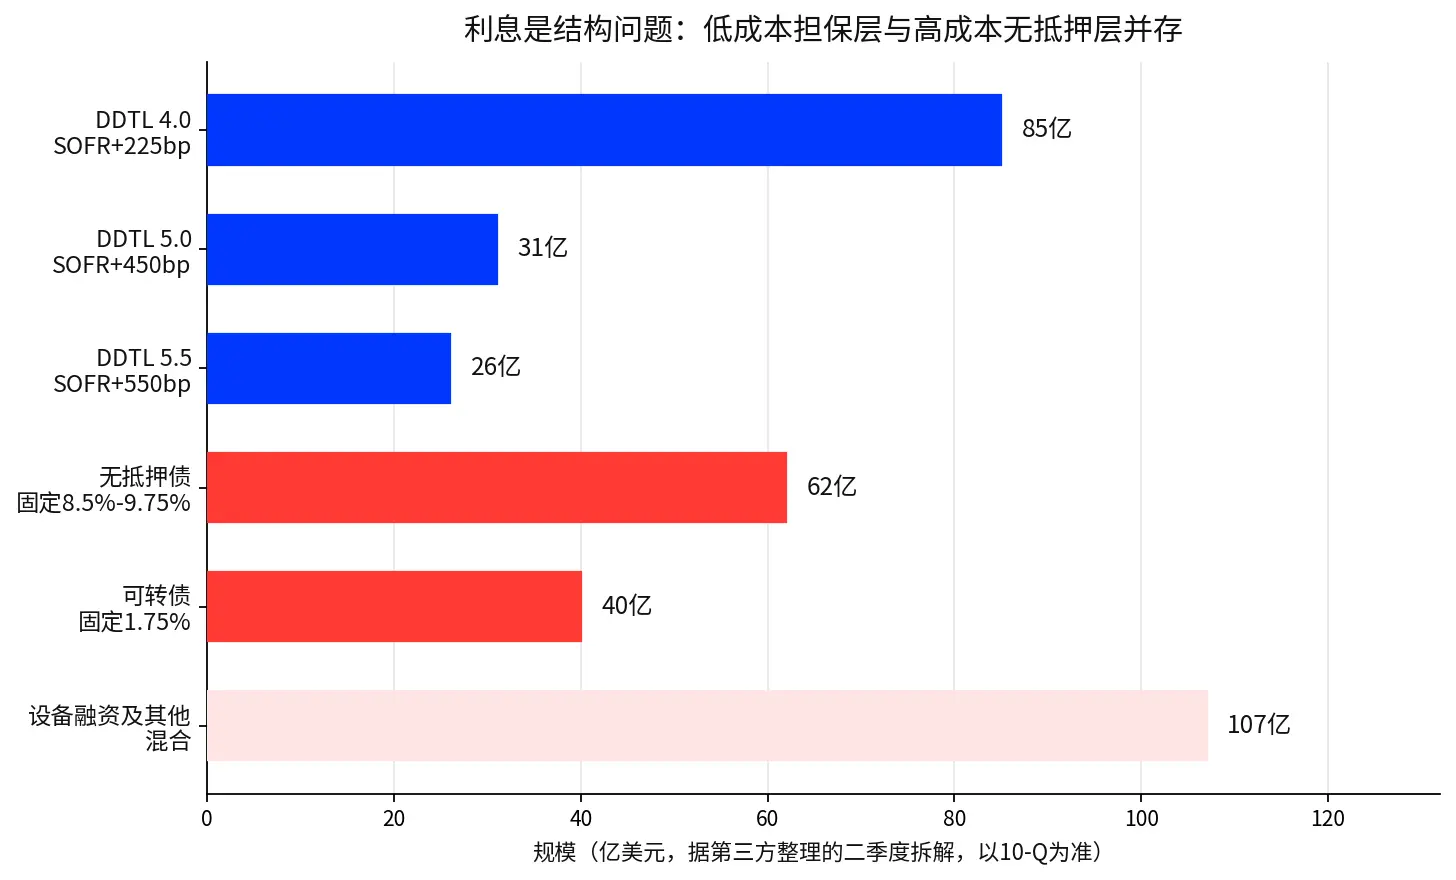
WACD mà công ty tiết lộ đã giảm xuống còn 7,9%, giảm khoảng 250 điểm cơ bản so với cùng kỳ năm trước, quý ba đã trả trước hơn 4 tỷ USD, bao gồm một phần DDTL có chi phí cao. Đây là tín hiệu tích cực, vì mỗi khi giảm một phần chi phí tài chính, dòng tiền để lại cho cổ đông sau khi thực hiện đơn hàng sẽ có thêm một lớp đệm. Nhưng WACD cũng có thể trở thành bộ khuếch đại rủi ro, sự suy giảm tín dụng khiến tài chính mới rơi vào mức lãi suất cao hơn, lãi suất tăng gây áp lực lên dòng tiền tự do, dòng tiền xấu đi có nghĩa là cần nhiều tài chính bên ngoài hơn, nhu cầu tài chính tăng lên lại đẩy cao tỷ suất lợi suất trái phiếu, tài chính tiếp theo trở nên đắt hơn, lại phản hồi về WACD.
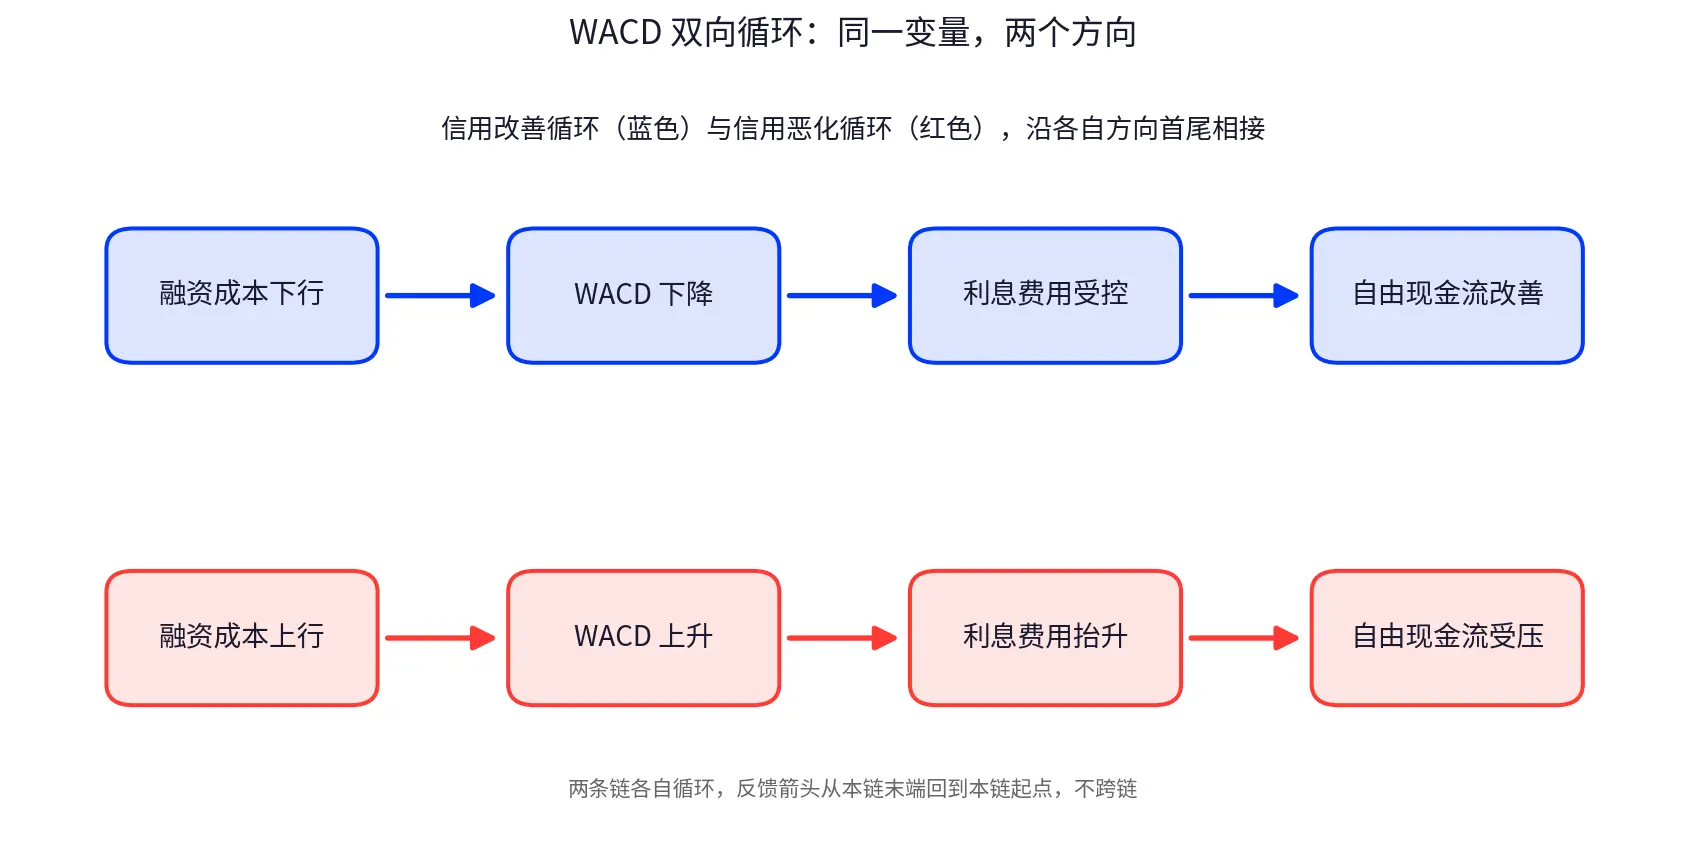
Để định lượng chuỗi này: theo ước tính nợ có bảo đảm lãi suất thả nổi khoảng 14,2 tỷ USD, mỗi khi SOFR tăng 100 điểm cơ bản, lãi suất hàng năm tăng khoảng 140 triệu USD, mỗi 25 điểm cơ bản khoảng 35 triệu USD. Nếu khoảng trống được bù đắp bằng trái phiếu không có bảo đảm 15%, mỗi 140 triệu USD khoảng trống sẽ tạo ra khoảng 20 triệu USD lãi suất hàng năm. Phép toán này có ý nghĩa tham khảo hơn so với "tất cả nợ tăng 500 triệu USD mỗi 100 điểm cơ bản", vì nợ lãi suất cố định không thay đổi đồng bộ với SOFR.
Trong thời gian tới, không cần phải đoán giá cổ phiếu của CoreWeave mỗi ngày. Điều đáng chú ý hơn là ba điều: liệu WACD có thể tiếp tục giảm, tài chính mới có còn nằm trong mức lãi suất thấp có bảo đảm hay không, chi phí lãi suất có bắt đầu vượt qua lợi nhuận hoạt động điều chỉnh hay không. Nếu cả ba yếu tố cùng xấu đi, lo ngại của thị trường trái phiếu sẽ từ mức định giá chuyển sang báo cáo lợi nhuận. Đồng thời, ngoài chi phí tài chính, còn có một biến số mà thị trường chưa định giá nhiều: hạ nguồn của chi phí vốn.
Năm, tối nay xem NBIS: cũng bán sức mạnh AI, ai sẽ là người chi tiền trước?
Báo cáo tài chính của Nebius rơi đúng vào ngày bài viết này được phát hành. Mô hình kinh doanh của CoreWeave và Nebius nhìn có vẻ giống nhau, nhưng con đường tài chính thì không giống nhau, cơ sở hạ tầng sức mạnh AI có thể được chia thành bốn loại.
|----------------|------------|----------------|-----------| | Mô hình | Ai chi tiền trước | Ai chịu rủi ro giá trị còn lại của GPU | Độ khó tài chính | | GPU Cloud kiểu CoreWeave | Công ty tài chính mua GPU | Công ty | Tài chính công ty mẹ cộng tài chính dự án | | GPU Cloud kiểu Nebius | Khách hàng trả trước bao phủ một phần chi phí | Khách hàng chịu nhiều hơn | Áp lực tài chính công ty mẹ nhẹ hơn | | Dịch vụ lưu trữ | Khách hàng tự chuẩn bị GPU | Khách hàng | Tài chính thuê dự án | | Cloud quy mô lớn | Bảng cân đối tài sản của tập đoàn | Tập đoàn | Phụ thuộc vào tín dụng của tập đoàn |
Câu hỏi cốt lõi đứng sau bảng này chỉ có một: ai là người chi tiền trước. Theo giá đóng cửa vào ngày 11 tháng 11 và thông tin công bố, giá trị thị trường của Nebius khoảng 37,1 tỷ USD, các khách hàng có xếp hạng đầu tư như Microsoft, Meta cam kết số tiền vượt quá 40 tỷ USD; giá trị thị trường của CoreWeave khoảng 33,5 tỷ USD, nhưng lại mang theo đơn hàng 133 tỷ USD. Cả hai công ty đều đang chứng minh nhu cầu sức mạnh AI rất mạnh mẽ, cùng ngày Nebius cũng tăng 15,4% theo CoreWeave, nhưng định giá mà thị trường đưa ra lại chênh lệch rất xa: theo tính toán của các nhà cung cấp dữ liệu trước đó, Nebius có tỷ lệ giá bán tương lai khoảng 16 lần, CoreWeave khoảng 5 lần.
Sự chênh lệch này không thể đơn giản nói rằng thị trường đánh giá cao Nebius hơn, điều đáng chú ý hơn là rủi ro chi phí vốn rơi vào ai. Tỷ lệ tiền đặt cọc của khách hàng cao, doanh nghiệp không cần phải vay toàn bộ chi phí vốn trước; tín dụng khách hàng mạnh, chi phí tài chính dự án cũng thấp hơn; thời gian bao phủ hợp đồng dài, người cho vay dễ dàng biến dòng tiền tương lai thành khả năng tài chính. Ngược lại, CoreWeave tự tài chính mua GPU, tự chịu rủi ro giá trị còn lại, thị trường tự nhiên sẽ yêu cầu bù đắp rủi ro cao hơn.
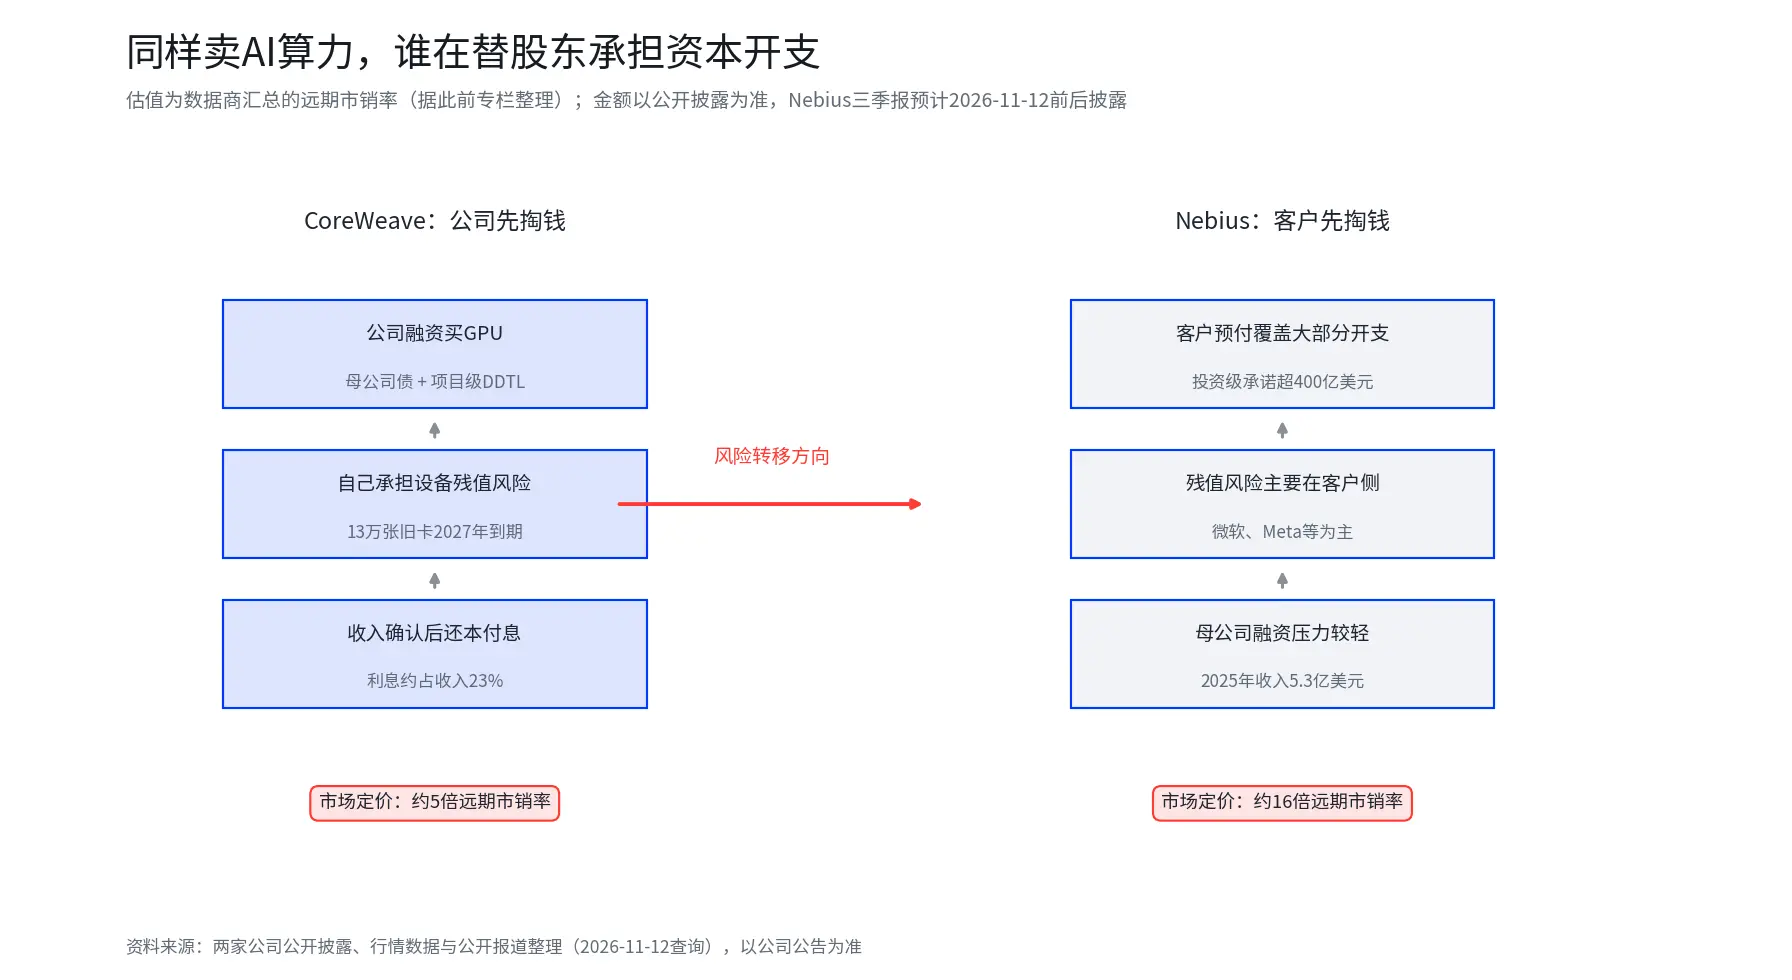
Báo cáo tài chính của Nebius không chỉ để xem nó kiếm được bao nhiêu, mà còn để kiểm tra xem việc định giá của CoreWeave có hợp lý hay không. Các nhà đầu tư bình thường không cần tự tính toán lợi nhuận trên mỗi cổ phiếu, cũng không cần làm bảng từng mục, chỉ cần xem ba kết quả mà thị trường quan tâm nhất: khách hàng có trả tiền trước không, cam kết của các khách hàng lớn như Microsoft, Meta có thực sự được thực hiện không, công ty có vay quá mức khi mở rộng không. Nếu Nebius mở rộng rất nhanh nhưng không vay nhiều, thì việc định giá của CoreWeave có lý do thương mại vững chắc; nếu Nebius cũng dựa vào nhiều tài chính bên ngoài để hỗ trợ mở rộng, thì sự chênh lệch định giá giữa hai bên chủ yếu là sự khác biệt về tâm lý thị trường. Báo cáo tài chính sẽ được công bố tối nay, truyền thông và cuộc gọi sẽ tập trung vào ba điểm này để đưa ra câu trả lời.
Sáu, tiền từ đám mây AI truyền xuống hạ nguồn: 37 tỷ USD chi phí vốn, ai sẽ là người đầu tiên hưởng lợi từ việc tăng giá lưu trữ?
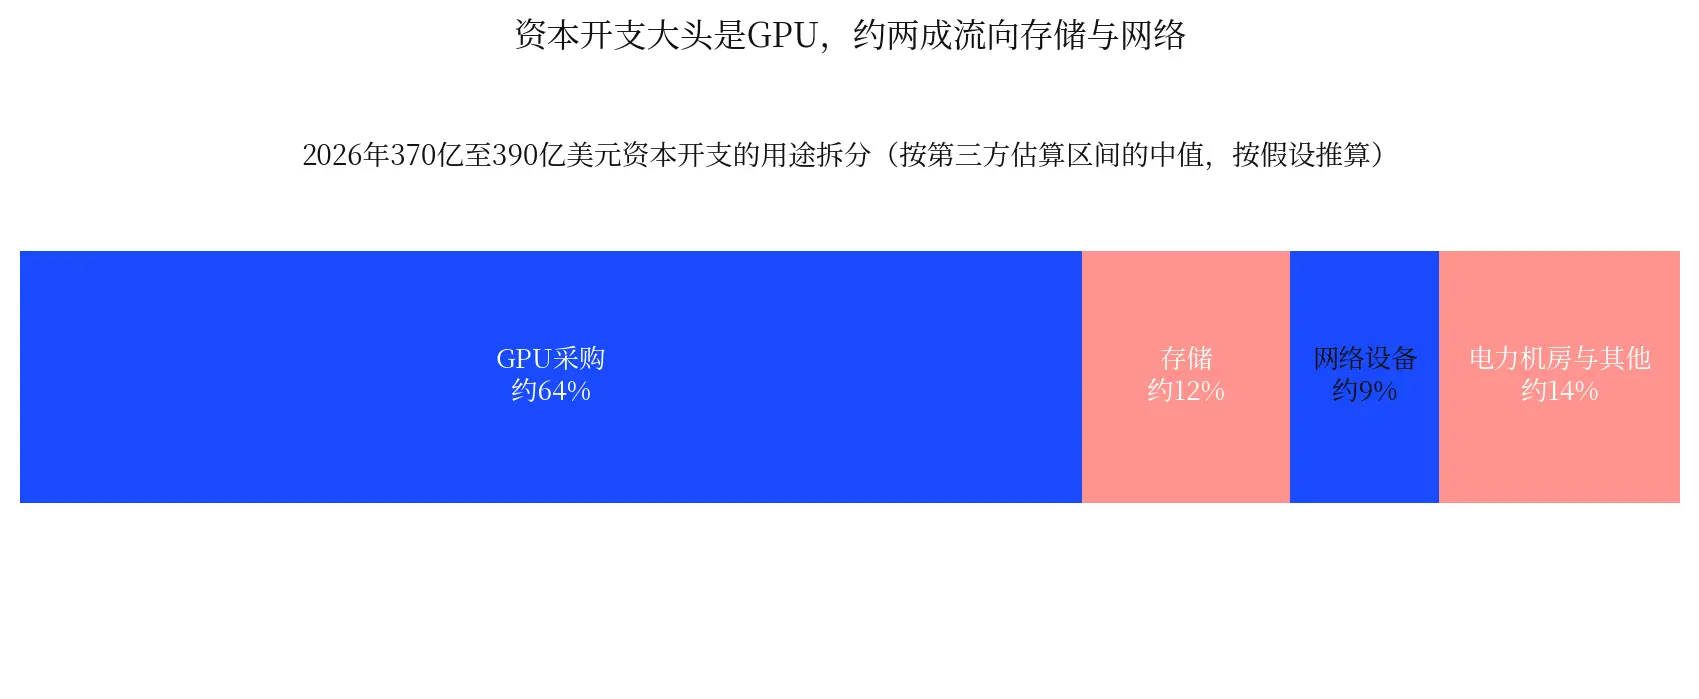
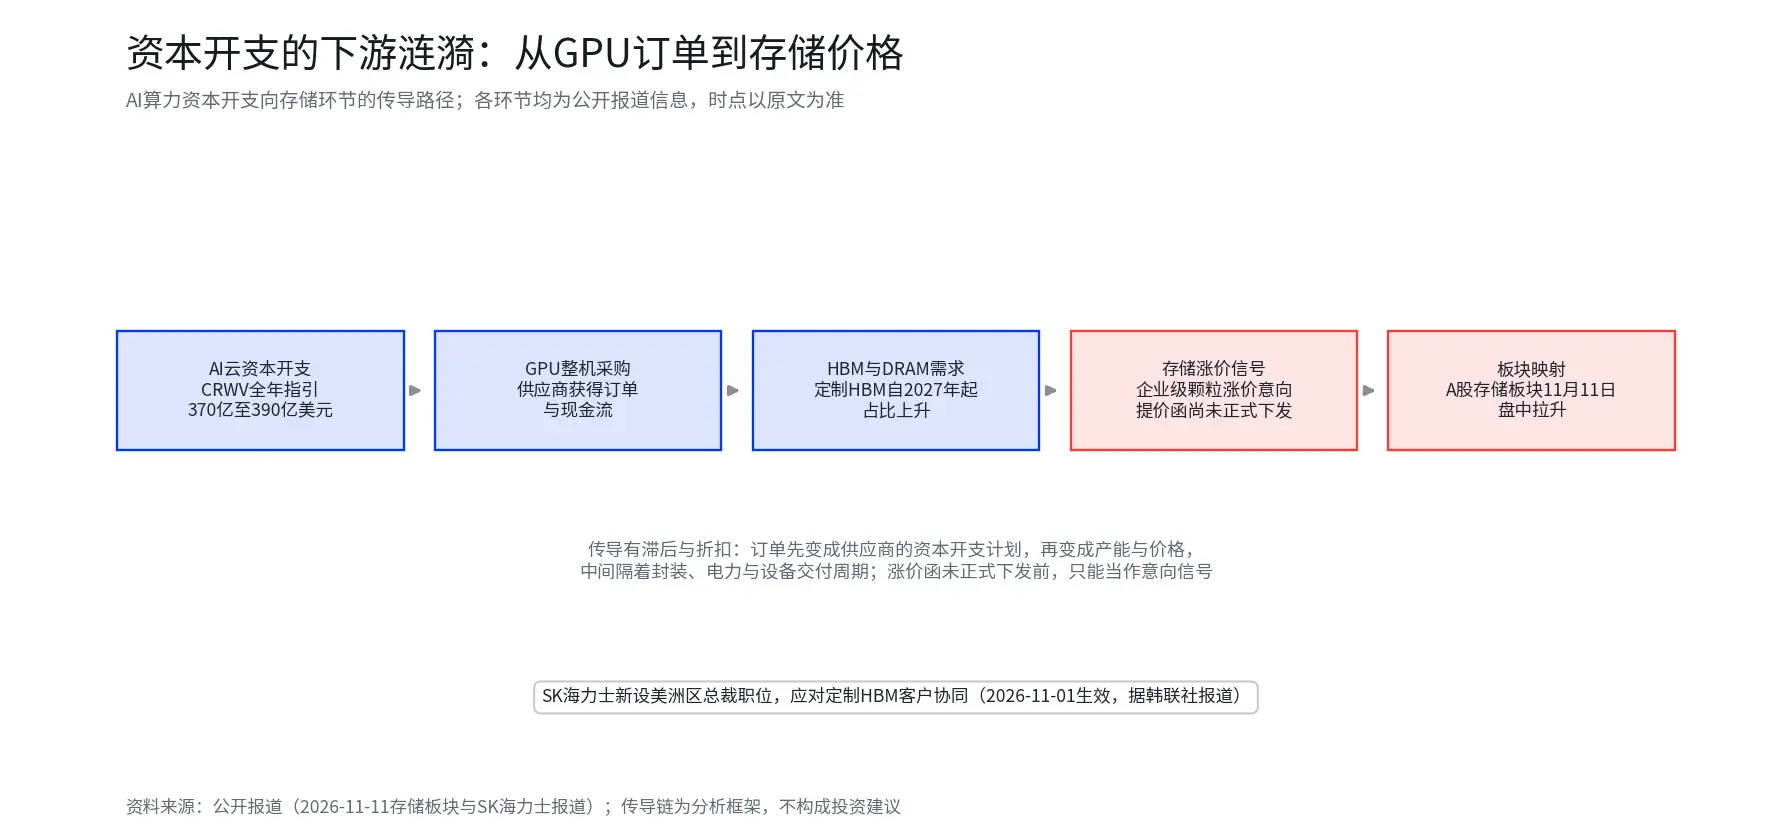
Chi phí vốn của CoreWeave không chỉ là vấn đề bảng cân đối tài sản của chính nó, mà nó sẽ truyền ra ngoài theo chuỗi cung ứng. Đường truyền là, đơn hàng GPU của các công ty đám mây AI trở thành doanh thu và dòng tiền của nhà cung cấp, kế hoạch công suất của nhà cung cấp trở thành nhu cầu đối với HBM và DRAM, nhu cầu căng thẳng cuối cùng sẽ thể hiện ở giá lưu trữ. Phân tích mục đích chi tiêu 37 đến 39 tỷ USD tiền mặt trong năm 2026, phần lớn là máy chủ GPU và mạng, lưu trữ được nhúng trong mỗi máy chủ, đi cùng với việc mua máy chủ, công ty không công bố tỷ lệ lưu trữ riêng, nhưng có thể xác nhận rằng quy mô mua sắm và số lượng thẻ triển khai đồng bộ mở rộng.
HBM là một mắt xích có độ chắc chắn cao trong chuỗi này. Thông tin mà công ty công bố đã có trọng lượng: doanh thu dịch vụ đám mây GPU trong quý ba giảm xuống còn 72%, việc mua GPU được ghi vào báo cáo dưới dạng cam kết mua từ các nhà cung cấp như NVIDIA; ban lãnh đạo trong cuộc gọi đã giải thích rằng các thẻ cũ hết hạn vào năm tới chủ yếu sẽ chuyển sang gia hạn, giá gia hạn tăng 30% đến 50% so với quý trước, phần này là đơn hàng thực tế đã được thỏa thuận giá, không cần ước tính lại.
Cung cấp cũng có những đánh giá công khai. Theo phân tích ngành của TrendForce vào quý 4 năm 2026, lượng tiêu thụ HBM sẽ tăng gấp đôi, cung cầu sẽ gần như cân bằng, sự gia tăng HBM4 và nguồn cung hạn chế sẽ đẩy giá lên vào năm 2027, quyền thương lượng nghiêng về phía nhà cung cấp, các nhà sản xuất bộ nhớ đang tái cấu trúc mối quan hệ khách hàng xung quanh HBM tùy chỉnh. Phía cầu có các công ty công bố đơn đặt hàng gia hạn, phía cung có đánh giá cân bằng chặt chẽ trong ngành, hai bên khớp nhau, hướng đi là đủ. Về tỷ trọng mua hàng của công ty này trong tổng thể HBM toàn cầu, bài viết chỉ giữ lại đánh giá hướng đi: nhu cầu của một công ty AI đám mây có ý nghĩa nhiều hơn trong việc xác thực tính xác thực của nhu cầu AI, chứ không phải trực tiếp ảnh hưởng đến giá bộ nhớ.
Gần đây, tín hiệu công khai cũng rơi vào chuỗi này. Theo báo chí, vào ngày 11 tháng 11, cổ phiếu ngành chip bộ nhớ A đã tăng vào buổi chiều, một số doanh nghiệp hàng đầu đã thông báo miệng cho các nhà phân phối về ý định tăng giá hạt doanh nghiệp, nhưng thư tăng giá vẫn chưa được phát hành chính thức. SK Hynix đã tổ chức điều chỉnh vào ngày 30 tháng 10, thành lập vị trí tổng giám đốc khu vực Mỹ mới, do An Hiền, người đã dẫn dắt phát triển HBM, đảm nhiệm, có hiệu lực từ ngày 1 tháng 11, bối cảnh là các nhà sản xuất chip AI ngày càng can thiệp sâu vào thiết kế bộ nhớ, HBM tùy chỉnh dự kiến sẽ trở nên quan trọng hơn từ năm 2027.
Xác thực chuỗi này cần đi theo thứ tự xuất hiện của tín hiệu giá: ý định tăng giá miệng chỉ là bước đầu tiên, sau đó lần lượt là thư tăng giá chính thức được phát hành, giá hợp đồng được điều chỉnh, giá giao ngay tăng theo. Mỗi bước đi tiếp theo, đánh giá nhu cầu tính toán AI mạnh mẽ sẽ có thêm một lớp xác thực. Sự truyền dẫn có độ trễ và chiết khấu, đơn đặt hàng trước tiên trở thành kế hoạch chi tiêu vốn của nhà cung cấp, sau đó trở thành công suất và giá cả, ở giữa là chu kỳ giao hàng đóng gói, điện và thiết bị. Nhịp độ ở mỗi giai đoạn không có công ty nào công bố để tham khảo, dựa vào kinh nghiệm công khai từ các chu kỳ tăng giá trong ngành bộ nhớ để sắp xếp một cách sơ bộ, thời điểm cụ thể sẽ dựa vào thông báo của công ty và báo giá từ bên thứ ba. Nếu thư tăng giá không được phát hành đúng hạn trong vài tuần, điều đó cho thấy ý định miệng có thể chỉ là thử nghiệm từ kênh, chứng cứ bên lề về việc tăng giá bộ nhớ sẽ cần phải đặt dấu hỏi, chất lượng thực hiện đơn đặt hàng của CoreWeave cũng cần được xem xét lại. Đối với những người đọc CoreWeave, mục đích của chuỗi này luôn là xác thực chéo, nếu giá bộ nhớ yếu đi, chất lượng thực hiện đơn đặt hàng cũng nên được xem xét lại.
Bảy, từ NBIS đến CoreWeave, cần chú ý đến những tín hiệu dòng tiền này
Áp lực mà CoreWeave phải đối mặt có thể được chia thành ba chuỗi truyền dẫn. Giá cổ phiếu giảm trong khi giá trái phiếu ổn định, chủ yếu là vấn đề về khẩu vị rủi ro, việc cổ phiếu và trái phiếu cùng giảm cho thấy thị trường bắt đầu định giá lại tín dụng và khả năng tái tài trợ của công ty, chi phí lãi suất tiếp tục tăng trong khi giá trái phiếu ổn định ở mức thấp, áp lực vào bảng cân đối thực tế. Tình huống tồi tệ nhất là cả ba chuỗi đều khởi động cùng lúc, môi trường lãi suất khiến chi phí tài trợ lãi suất nổi tăng lên, lợi suất trái phiếu lại gần 15% khiến việc tài trợ của công ty mẹ trở nên đắt đỏ, khẩu vị rủi ro thu hẹp lại khiến cửa sổ tài trợ cổ phần trở nên hẹp hơn, lúc đó tiền đặt cọc của khách hàng, tài trợ cấp dự án và dòng tiền hoạt động sẽ cùng chịu áp lực.
Nếu giá tín dụng giảm, WACD tiếp tục giảm, giá gia hạn GPU cũ vẫn ở mức cao, thì đợt phục hồi này sẽ nhận được nhiều xác thực dòng tiền hơn. Ngược lại, nếu tiền đặt cọc giảm, chi phí tài trợ tăng, và giá gia hạn GPU cũ giảm đồng thời xuất hiện, đơn đặt hàng 133 tỷ đô la sẽ trở thành áp lực: công ty phải đầu tư nhiều vốn hơn cho nhiều đơn đặt hàng hơn, nhưng mỗi đô la đơn đặt hàng để lại dòng tiền ngày càng ít. Những điều trên chỉ là khung theo dõi, không cấu thành lời khuyên đầu tư; một chỉ số đơn lẻ không đủ để xác định hướng đi, kết luận nên được cập nhật theo từng quý.
Cuối cùng: 133 tỷ đô la không phải là vấn đề, ai sẽ trả cho nó mới là vấn đề
Báo cáo tài chính quý 3 của CoreWeave chứng minh rằng, sức mạnh tính toán có thể tăng giá, tỷ suất lợi nhuận cũng có thể nhanh chóng tăng lên; nhưng nó vẫn chưa chứng minh rằng, đơn đặt hàng có thể chuyển đổi thành dòng tiền của cổ đông một cách nhẹ nhàng. Tỷ suất lợi nhuận vượt qua 10% là lý do khiến thị trường chứng khoán định giá lại, lãi suất cao và chi tiêu vốn khổng lồ là lý do khiến thị trường trái phiếu vẫn thận trọng.
133 tỷ đô la không phải là tiền mặt trong tay CoreWeave, mà là một hợp đồng tổng giá trị cần phải đầu tư vốn trước, thanh toán chi phí tài trợ, sau đó dần dần thực hiện. Điều thực sự nên được định giá không phải là giá trị danh nghĩa của đơn đặt hàng, mà là số lượng dòng tiền tự do còn lại sau khi thực hiện đơn đặt hàng. Đối với công ty này, sự tăng trưởng đơn đặt hàng không phải là biến số lớn nhất, mà là ai chạy nhanh hơn giữa sự tăng trưởng đơn đặt hàng và khả năng tài trợ.
Và báo cáo tài chính của Nebius tối nay sẽ đẩy vấn đề này xa hơn đến toàn bộ lĩnh vực AI đám mây: nếu tiền đặt cọc của khách hàng, hợp đồng đầu tư cấp và cấu trúc tài trợ nhẹ hơn thực sự có thể giúp Nebius ít chiếm dụng vốn của cổ đông trong quá trình mở rộng nhanh chóng, thì mức định giá chiết khấu của CoreWeave không chỉ là tâm lý thị trường; ngược lại, nếu Nebius cũng cần liên tục tài trợ để thực hiện đơn đặt hàng, thì thị trường cuối cùng giao dịch không phải là "ai có nhiều đơn đặt hàng hơn", mà là ai có khả năng biến nhu cầu AI thành dòng tiền tự do thực sự.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, mời gọi, chiêu mộ hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





