美光週三財報前夜:多空分歧從未如此之大
 市場對美光即將公布的財報存在較高預期。HBM 價格、傳統 DRAM 供需以及 AI 資本開支等因素均是市場關注重點,但實際業績仍可能與市場預期存在差異。真正的除財報數字外,市場還將關注管理層對 2027 年的展望,以及投資者如何看待美光未來業務的周期性與成長性。
導語: 美光科技(Micron,MU)將於美東時間9月30日盤後(北京時間10月1日凌晨)發布2026財年第四季度財報。公司此前給出的營收指引為500億美元(上下浮動10億美元),非GAAP每股收益31美元(上下浮動1美元);華爾街一致預期營收約510.7億美元、調整後EPS約31.52美元,同比增幅分別約351%和938%。
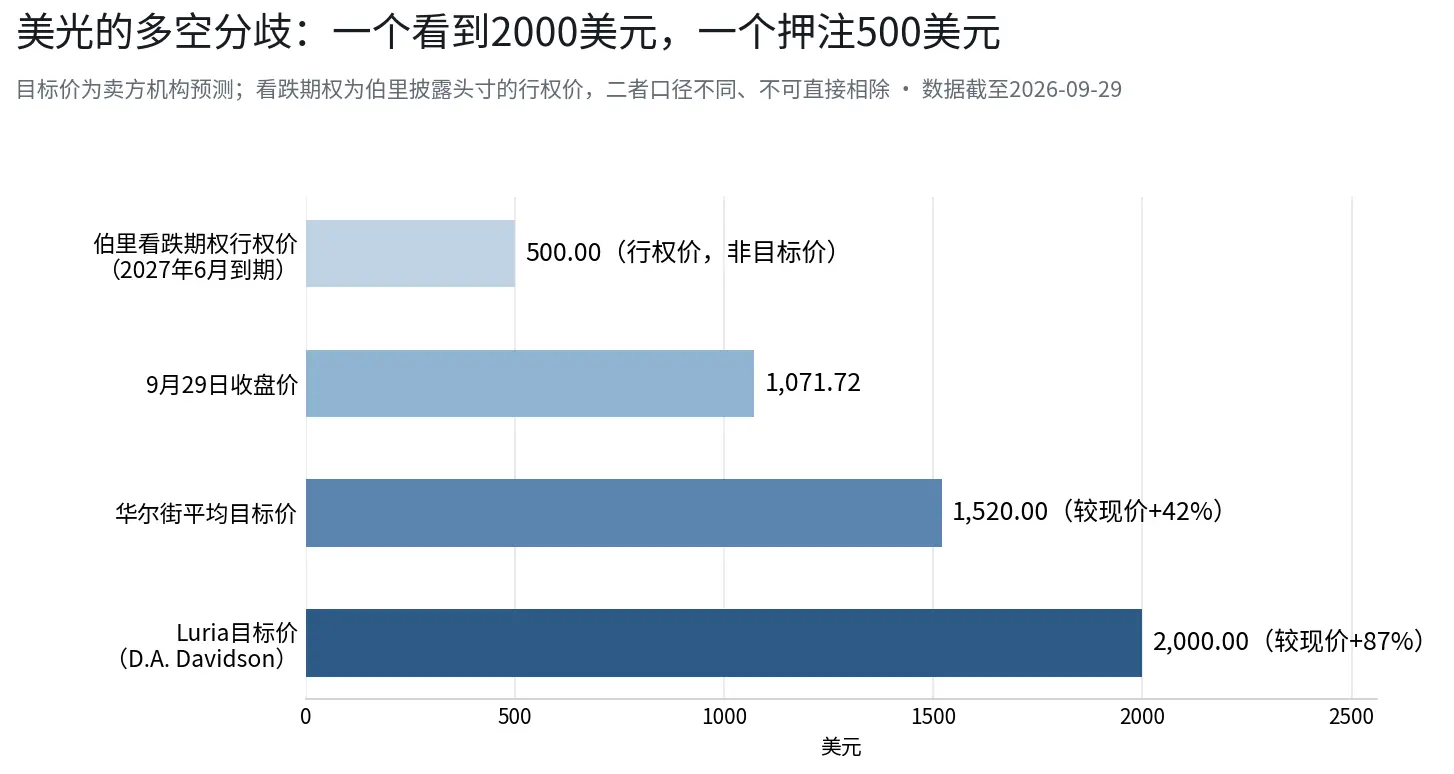
但這份財報的市場關注點並不只在當季數字本身。部分市場觀點認為業績改善已在一定程度上反映於股價,市場同時關注這輪儲存週期還能持續多久。 D.A. Davidson分析師Gil Luria在財報前夜重申2000美元目標價,較9月29日收盤價1071.72美元隱含約87%的上漲空間;而"大空頭"邁克爾·伯里同期將美光空頭頭寸替換為明年6月到期、行權價500美元的看跌期權。一方給出2000美元目標價,另一方則通過行權價約500美元的看跌期權表達看空觀點。
一、當季業績:市場預期整體偏強
先看數字本身。公司指引營收500億美元(±10億)、非GAAP EPS 31美元(±1),但多家機構給出了更樂觀的預測:
花旗:營收510億美元、EPS 31.45美元;
高盛:營收519億美元、EPS 32.54美元;
瑞銀:營收524億美元、EPS 32.50美元,最為激進;
摩根大通(Harlan Sur):營收514億美元、毛利率86.2%、EPS 31.73美元,均高於市場一致預期。
500億美元的單季營收是什麼概念?美光2025財年全年營收約為371億美元------一個季度的收入,超過了此前一整年的總和。
從已兌現業績到結構性變量,這份財報有三層懸念:業績指引能否超越已被抬高的市場預期、HBM4量產節奏與收入拉動的時點、以及普通DRAM價格走勢和資本開支計劃將如何為行業前景提供依據。
摩根士丹利(大摩)對當季的預測相對保守:預計收入500.24億美元、同比增長342.1%,毛利率86.4%,每股盈利31.2美元,低於市場預期的31.49美元。但大摩同時預計美光將上調盈測,只是增幅低於過往數季。
二、超級週期的底層邏輯:HBM正在"抽血"DRAM
從行業供需角度看,市場目前關注的一個結構性因素是:HBM產能擴張可能擠壓部分傳統DRAM供給,而傳統DRAM仍存在市場需求。
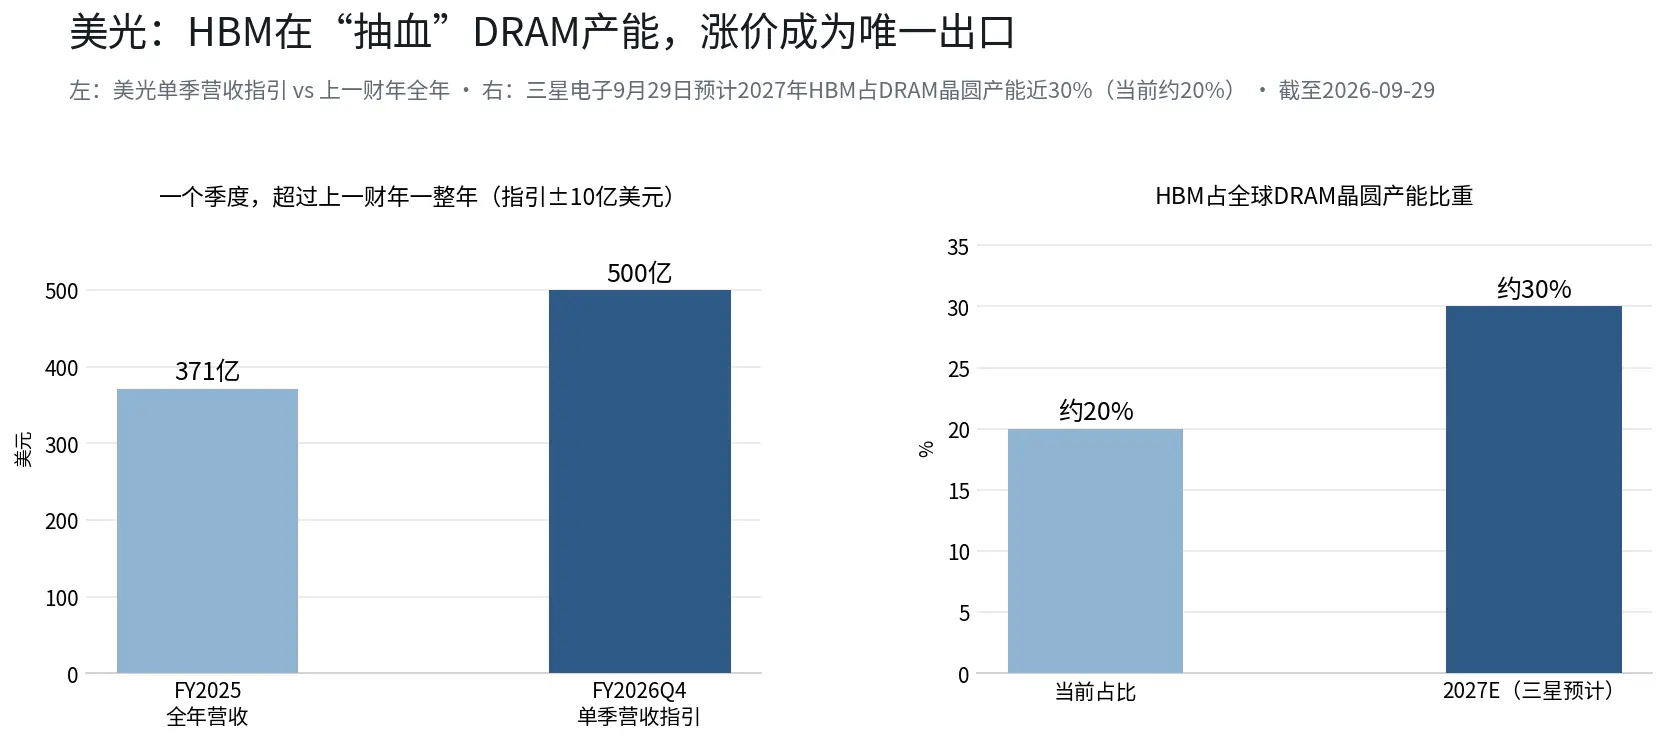
三星電子執行副總裁Kim Taewoo在9月29日的最新表態中給出了一個關鍵數字:預計2027年HBM將占全球DRAM晶圓總產能的近30%,而目前這一比例約為20%。東吳證券的測算路徑更為清晰------HBM產能占DRAM總產能的比重從2024年的12.3%升至2025年的17.1%、2026年的20.8%,2027年將達22.5%。HBM4所需的晶圓產能大約是一般用途DRAM的三倍,HBM4的全面增產不可避免地減少傳統DRAM的可用產能。威剛科技董事長陳立白證實,三家原廠的2027年產能已銷售一空,其中HBM與AI伺服器應用消耗約70%的DRAM產出。
美光的特殊之處在於:它是三大儲存原廠中唯一同時在HBM和傳統DRAM兩端都有較大敞口的公司。 三星和SK海力士的HBM占收入比重更高,但美光的傳統DRAM和NAND業務體量更大,因此其盈利表現也可能受到傳統DRAM價格變化的較大影響。BMO渠道調研顯示,伺服器DDR5漲價帶來的業績驚喜空間比HBM更大,HBM3E、HBM4價格大概率環比上行,而消費端內存需求偏弱。
美光自身的進展也在加速:為英偉達Vera Rubin平台設計的12層HBM4已於2026年一季度量產出貨,能效較HBM3E提升逾20%,累計出貨收入已突破10億美元。美光CEO梅赫羅塔在6月業績會上表示,HBM4 12層的量產爬坡速度約為HBM3E 12層的兩倍。據業內消息,美光HBM月產能年底前有望翻倍至10萬片,HBM4在其HBM產出中的占比將從年初的約20%---30%提升至年底的最高50%。
三、2000美元目標價:Luria的主要觀點與依據
在財報前夜重申2000美元目標價的Luria,接近華爾街最高水平。他在6月就將目標價從1500美元上調至2000美元,理由是美光進入了"半導體行業可見度最佳"的階段,儲存供需緊張至少延續至2027年。
他的核心論證有三層:
Luria認為,當前HBM市場的定價受到供給約束的較大影響,需求保持強勁,而新增供給仍需時間釋放。
美光的盈利可見度正在拉長。 HBM訂單通常提前一年以上鎖定,2027年的收入有相當比例已經可以被合理預測。
估值方法在切換。 他在報告中寫道:"本輪儲存週期是GPU、CPU、儲存三位一體的完整週期。AMD、英特爾的市盈率維持在40---60倍,而美光市盈率僅7倍。"
Luria還提到了一個近期變化:Meta推出的Muse大獲成功,為消費者打開了全新應用場景。"就在幾周前,我們還擔心Meta帶來的儲存需求會走弱,如今來看這種可能性已經很低了。"
但華爾街平均目標價1520美元與2000美元之間近500美元的差距,恰恰說明市場對"美光到底是週期股還是成長股"這個問題沒有共識。摩根大通維持"增持"評級、目標價1540美元,預估本季營收、毛利率、EPS優於市場共識,並稱價格漲勢放緩屬於銷售節奏,而非需求轉弱;瑞銀維持1625美元目標價,預計至少到2028年第二季度DRAM都將處於供給不足狀態,並預計美光將從2027財年第二季度開始實施股票回購,初期規模約每季度200億美元。
四、空頭的邏輯:週期回歸的觀點與風險
與Luria形成鮮明對照的,是"大空頭"邁克爾·伯里。
據中證海外資訊,伯里在最新發給投資者的每週簡報中透露,已將主要AI股票原有的做空倉位大量替換為看跌期權,其中對美光的空頭倉位被替換為明年6月到期、行權價在500美元區間的看跌期權。伯里的原話是:"由於時間線縮短,我希望在做空頭寸中獲得更大的槓桿。"
他認為,當前AI建設熱潮中催生的儲存芯片結構性短缺是暫時的,行業終將回歸繁榮與蕭條交替的傳統模式:"在未來兩年內,隨著產量趕上需求,這種短缺將會消失,儲存芯片將再次進入下行週期。"
花旗分析師也在財報前提示,DRAM和NAND價格將在未來幾個季度放緩;伯恩斯坦預計2028年儲存週期可能開始"正常化"。歷史上,部分儲存股在業績強勁時期仍曾出現較大的股價波動或回調,但歷史表現並不代表未來結果。
五、三個需要盯住的風險
HBM4的良率爬坡。 HBM4仍處量產初期,良率低於上一代HBM3E,且製造過程耗用更多DRAM產能。如果良率改善慢於預期,美光在HBM端的出貨節奏可能受影響。市場同時關注產能爬坡是否符合預期、客戶認證進展,以及收入拉動的兌現時點------由於下游平台的大規模出貨可能集中在2027年,HBM4對收入的顯著貢獻或將主要落在下一財年。
傳統DRAM的價格彈性與資本開支。 據美國銀行分析師,市場真正關心的關鍵數據是美光對2027財年毛利率和資本開支的展望:若毛利率能維持在約85%的水平,該財年每股收益150---200美元的預測將獲得支撐;資本開支預計處於400多億美元的中高區間,其中相當部分用於潔淨室建設,未必立即轉化為新增產量。但如果市場對儲存週期前景的預期發生變化,美光股價仍可能出現波動,即使實際業績高於市場預期。
宏觀利率環境的壓制。 9月28日美光收跌2.61%,當天費城半導體指數跌1.61%,美債收益率飆升壓制了所有高估值科技股。如果美聯儲在10月繼續加息,高貝塔的儲存股在流動性收緊環境中可能承受額外的估值壓力。
寫在最後
市場對美光即將公布的財報存在較高預期。HBM價格、傳統DRAM供需以及AI資本開支等因素均是市場關注重點,但實際業績仍可能與市場預期存在差異。真正的除財報數字外,市場還將關注管理層對2027年的展望,以及投資者如何看待美光未來業務的週期性與成長性。
Luria的2000美元目標價與伯里的看跌期權,反映了市場對於美光未來表現的不同觀點。財報及管理層展望將為市場提供更多信息。
對於本次財報,你更關注哪些因素------HBM供需、傳統DRAM價格、資本開支,還是管理層對未來週期的展望?
免責聲明: 本文僅供一般信息及教育用途,不構成任何投資建議、推薦、要約或招攬,也不應被視為買入、賣出或持有任何證券或其他金融產品的依據。文中所述觀點、預測、目標價及其他前瞻性信息(如有)均來自相關第三方或公開資料,並不代表 BIT 的投資觀點或建議。市場情況可能隨時發生變化,實際結果可能與相關預測或預期存在重大差異。投資涉及風險,投資者應根據自身情況獨立作出投資決定,並在需要時尋求專業意見。
 風險提示