Star 演講全文:OKX 的長期願景、AI 建設進展與下一個十年的行業判斷
 核心觀點

 如何為年輕一代構建全新的金融科技服務?
整理:ChainCatcher
10 月 6 日,OKX NOW 全球產品與生態大會在新加坡舉行。OKX 創始人兼 CEO Star 發表開場演講,回顧了加密行業從極客實驗走向主流化的歷程,表示 OKX 已超越交易所定位,正在拓展為全球金融科技平台。他同時闡述了為下一代構建金融科技服務的長期願景,以及對互聯網、加密技術與 AI 三條技術線交匯融合的行業判斷。
以下為演講全文,經 ChainCatcher 整理:
金融基礎設施仍在追趕 即時世界
今天,我想借 OKX NOW,和大家聊聊我們今天走到了哪裡,以及一個更重要的問題:我們認為金融服務將走向何方?
13年前,OKX 從一家加密貨幣交易所起步。但今天,我們的願景已經遠不止於此。
互聯網改變了信息流動的方式,加密技術正在改變價值流動的方式,而 AI 正在讓智能得到規模化應用。我們相信,這三種技術正在匯聚,共同重塑面向下一代的金融服務。
看看我們身邊的生活。今天,我們可以在一秒鐘內把消息發給地球另一端的人;打開 Uber,幾分鐘內就能有車來接;通過 TikTok 或 YouTube,即時觀看另一個國家的直播。
幾乎所有主要的消費科技服務,都已實現全球連接、即時響應和全天候運行。然而,今天的金融體系仍有很大一部分建立在幾十年前的基礎設施和觀念之上。
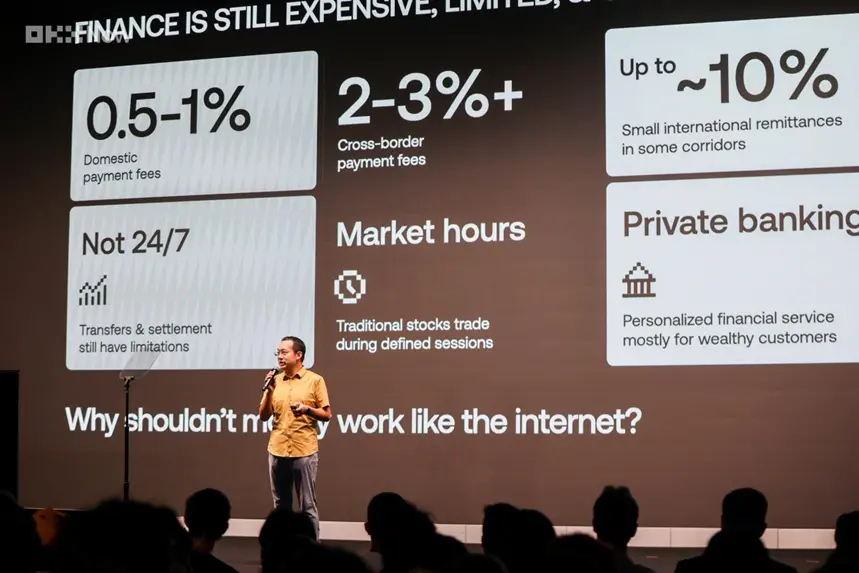
我們生活在一個即時運行的數字世界裡,金融基礎設施卻還在追趕。這種差距,讓普通人承擔著實實在在的成本。
境內支付仍可能收取 0.5% 或 1% 的費用,跨境支付的費用往往高達幾個百分點。而受影響最大的人,可能恰恰是最難負擔這些費用的人。
想想那些在海外工作的勞動者。他們遠離家鄉、辛苦工作,每個月寄幾百美元回家,供養父母、配偶和孩子。對於一些小額跨境匯款,總成本可能接近 10%。作為金融行業的一員,面對這樣的匯款成本,我們應該感到羞愧。
與此同時,傳統金融仍然受到營業時間的限制。許多轉帳在夜間或週末無法正常處理,傳統股票只能在特定時段交易。大多數人把錢放在普通銀行賬戶裡,獲得的收益卻微乎其微;個性化的私人銀行服務,則主要面向富裕人群。
技術已經讓通信和信息觸手可及,但金融服務還沒有實現同樣程度的普及。
加密行業 2025 年已進入主流金融 階段
加密行業是我們這一代人最重要的社會實驗之一。
大約從2008年到2013年,行業主要由一群極客、密碼學家和工程師推動。他們嘗試回答一個非常大膽的問題:貨幣能否原生存在於互聯網上?
從2013年到2017年,金融行業開始認真關注加密資產。隨著交易所發展、流動性改善,加密資產逐步形成了真正的金融市場。
大約從2018年到2022年,行業進入了 ICO 和 DeFi 的探索階段。圍繞智能合約、穩定幣和去中心化金融,大量嘗試不斷湧現。當然,這個過程中也伴隨著泡沫、失敗和不良參與者。
隨後,大約從2022年到2024年,行業進入了另一個重要階段:建設合規能力。牌照、治理、消費者保護、風險管理和機構級基礎設施,成為行業發展的關鍵。
從2025年開始,我們正在邁入主流化階段。加密技術正越來越多地融入全球金融體系。
OKX 幾乎從行業早期就參與其中,至今已經走過13年。今天在現場,我看到了很多老朋友,也見到了很多新朋友。
我們最初做的事情很簡單:一家加密資產現貨交易所。我想,很多人仍然記得我們在2013年推出的第一個版本、第一款產品。
此後,我們拓展了衍生品業務,構建了行業規模最大的 Web3 錢包之一,進入支付領域,並逐步幫助用戶連接更廣泛的市場。在監管允許的範圍內,這些市場涵蓋加密資產、代幣化股票、股票永續合約、大宗商品永續合約,以及其他金融產品。
因此,今天再把 OKX 簡單地定義為一家加密貨幣交易所,已經不足以描述我們正在做的事情。
交易所是我們的起點,但不是終點。我們正在發展成為一個業務更加廣泛的全球金融科技平台。
OKX 長期願景:從四個方面為下一代構建金融科技服務
這也引出了我們的長期願景:為年輕一代構建金融科技服務。
我經常說,我們不能想當然地認為,你我的孩子未來還會走進摩根大通或匯豐的銀行網點,去開設一個賬戶。
對於未來的金融服務,我主要從四個方面思考。
首先,是如何持有資金。
用戶應該能夠自主選擇資金的保管方式:可以放在受監管的交易所賬戶裡,也可以放在自己的自托管錢包中。未來,一些服務還可能呈現出下一代數字銀行的形態。
第二,是支付。
給朋友轉帳,或者向商家付款,應該像發送消息一樣簡單,能夠跨越地域、即時完成,而且成本低廉。
第三,是投資。
為什麼投資不同的資產類別,就必須使用許多不同的應用?加密資產、股票、大宗商品和其他市場,將越來越多地融入統一的數字體驗。
第四,是財富管理。這也是 AI 能夠發揮重要作用的領域。
過去,私人銀行服務的成本很高。銀行通常只有服務高淨值客戶時,才能負擔為其配備專屬客戶經理和投資專業人士的成本。
AI 正在改變這一成本結構。未來,每一個普通人都有可能擁有自己的私人銀行顧問------一個能夠理解其資產狀況、現金流、風險偏好和財務目標的 AI 智能體。
所以,我們的願景很簡單:讓用戶能夠持有資金、便捷支付、進行投資,並讓財富增長。
全球金融服務需要信任與長期建設
但要構建全球金融服務,僅有技術還不夠。
信任、監管、治理,以及在當地承擔責任的能力,都至關重要。
過去幾年,OKX 持續投入,在全球建設符合監管要求的基礎設施。目前,我們已在美國、歐洲、阿聯酋、新加坡、澳大利亞、巴西、土耳其等主要市場,以及其他多個國家和地區獲得牌照或接受監管。
我們也是較早將儲備金證明作為常態化透明機制的全球主要加密貨幣交易所之一。我認為,如今它已經成為行業標準。
此外,我們可能也是目前少數聘請四大會計師事務所擔任全球審計機構的國際交易所之一。德勤已經成為 OKX 的全球審計機構。
我們的目標,是將加密原生技術與人們對全球金融機構所期待的標準結合起來。
加密金融與傳統金融界限正在消失
與此同時,我們身邊正在發生一個重要變化。
過去很多年,人們談論加密金融和傳統金融時,總是將它們視為兩個彼此對立的世界。如今,這種情況正在迅速改變。
全球大型金融機構正在對 OKX 進行股權投資。這些機構來自交易所、銀行、穩定幣、支付和量化金融等領域,包括 ICE 和紐約證券交易所、渣打銀行、Ripple、Circle,以及其他機構。
在我看來,這件事的意義遠遠超出資金本身。它說明,加密金融與傳統金融之間的界限正在逐漸消失。
未來,加密金融和傳統金融將走向融合。每一家加密公司都會向傳統金融拓展,每一家傳統金融公司也會投資加密領域。
加密技術帶來了全天候運行的基礎設施、可編程貨幣、全球結算和自托管;傳統金融則帶來了龐大的流動性、監管經驗、金融基礎設施和機構信任。
這兩個世界,正在匯聚為同一個金融體系。
AI 已經成為 OKX 的核心基礎設施
OKX 內部正在發生的另一場變革,是 AI。或許我應該把它稱為 SI,也就是超級智能。
我相信,加密技術改變了貨幣領域,而 AI 將改變整個金融機構的運作方式。
對 OKX 來說,AI 已經成為核心基礎設施,並深入融入日常業務。
我們構建了自己的內部 AI 平台。目前,大約 95% 的工程代碼合併請求,也就是 PRs,其主要開發工作已通過 AI 工作流完成。
工程師仍然負責審查、測試和批准最終輸出,但實際的開發過程已經發生了根本變化。
客戶服務領域的變化還會更加顯著。
今天,提起"AI 客服",很多人想到的仍然是那些聽不懂問題的笨拙聊天機器人。未來的 AI 客服將完全不同。
它能夠即時理解用戶的賬戶、交易、遇到的問題,以及相關政策,全天候提供響應。在許多類型的問題上,它最終可能比人工客服做得更好。
AI 也可以用於反欺詐和用戶保護。過去,我們需要等待人工識別可疑活動;而 AI 可以持續分析數百萬個信號,更快地發現問題並介入處理。
我認為,合規也是 AI 最有潛力的應用領域之一。
全球金融機構在多個國家運營,需要面對不同的監管要求,並依靠大量人員開展合規工作。在這個過程中,不同的人可能會對同一項政策作出不同解釋。
AI 可以將這些信息結構化,在維持全球統一合規基準的同時,結合當地監管要求,幫助合規團隊更一致地執行工作。
目前,我們的 AI 應用已經達到相當大的規模。
我一直鼓勵 OKX 團隊使用 AI,但後來發現,上個月我們支付給大模型公司的 AI 賬單達到了 1,000 萬美元。於是,我們又開始推動大家更加合理地使用 AI。
這說明,AI 對我們而言已經是公司內部大規模運行的一部分,而不只是演示文稿中的概念。
未來十年:三種技術交匯,金融服務或將根本改變
展望未來十年,我看到互聯網、加密技術和 AI 正在匯聚。
互聯網讓資訊能夠在全球即時流動;加密技術讓價值能夠跨越地域,並具備可編程性;AI 則讓智能能夠規模化應用,並提供個性化服務。
當這三種技術結合在一起,金融服務就有可能發生根本變化。
資金可以全天候在全球流動,更多人可以便捷地參與市場,支付成本可以進一步降低,金融產品也可以更加貼合個人需求。過去主要面向富裕人群的服務,有機會惠及每一個普通人。
13年前,OKX 從一家加密貨幣交易所起步。今天,我們希望做得更多。
我們希望為下一代構建一個全球化、實時化、由 AI 驅動的金融科技平台,讓用戶能夠持有資金、便捷支付、進行投資,並以更智能的方式讓財富增長。
 風險提示