韓股又熔斷!年內第10次,外資撤走1310億美元,亞洲被拖下水,最大買盤也跑了

 外資年內撤出約1310億美元,兩大芯片巨頭約55萬億韓元的回購走到尾聲,散戶融資餘額從6月峰值的38.6萬億韓元降到約33萬億。跌下去的是價格,缺的是承接的對手盤。
資料來源:BIT證券
導語: 10月15日被韓國媒體稱為"黑色星期四"。KOSPI開盤即跌5.59%,午後跌幅擴大到8%以上觸發熔斷,成交暫停20分鐘,收報5554.22點。這一天真正值得記錄的不是跌幅,而是三組同時退潮的買盤數字。外資年內撤出約1310億美元,兩大芯片巨頭約55萬億韓元的回購走到尾聲,散戶融資餘額從6月峰值的38.6萬億韓元降到約33萬億。跌下去的是價格,缺的是承接的對手盤。
一、跌得最深的,正是權重最重的兩隻
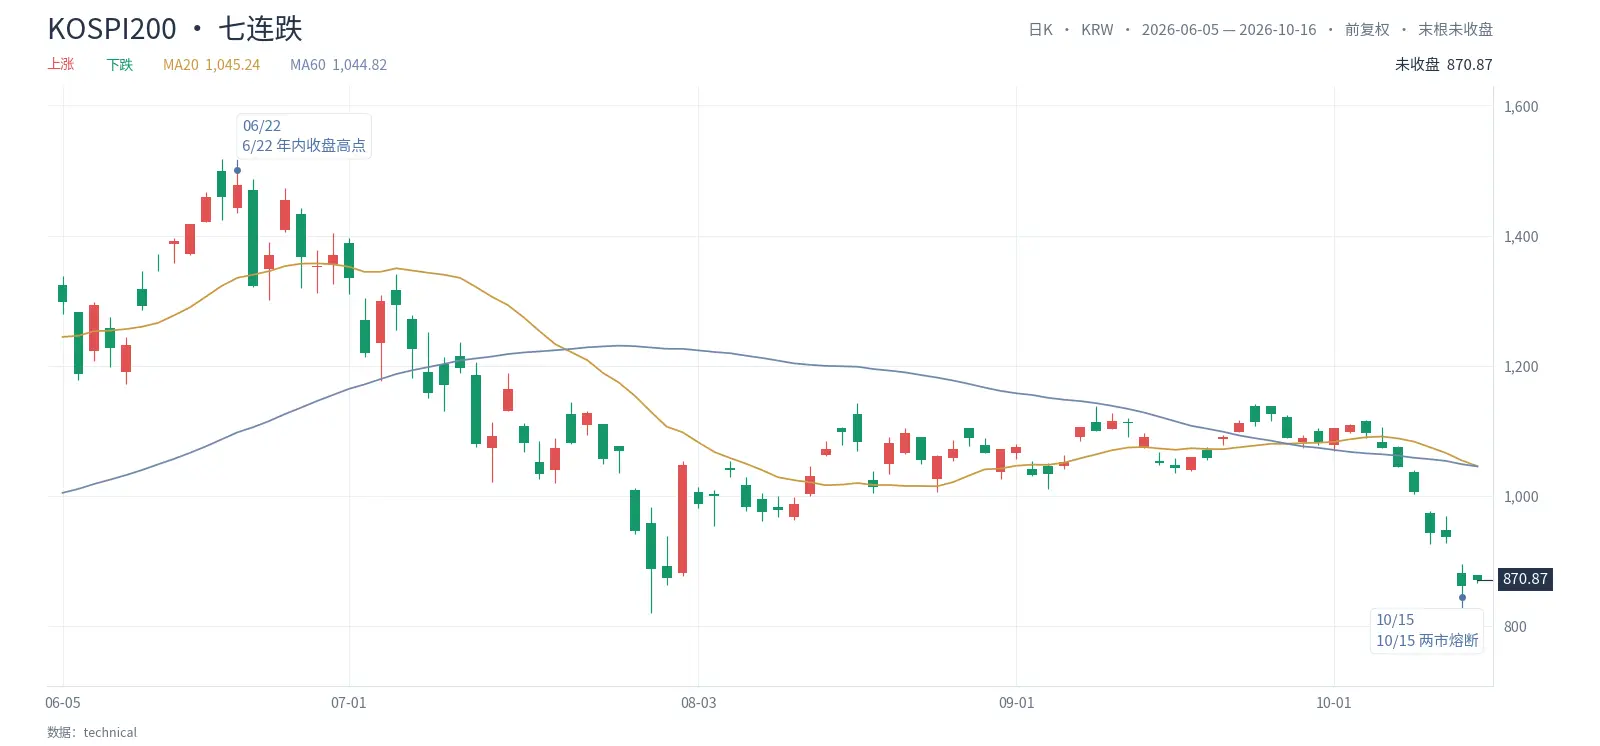
單日跌幅全部落在權重股上。 三星電子收跌9.48%報21萬韓元,SK海力士收跌11.06%,三星電機收跌15.36%(行情數據核對)。據紐斯頻中文版援引韓國交易所數據,當天個人淨買入1.2886萬億韓元、機構淨買入1.693萬億韓元,外資淨賣出3.6241萬億韓元,是壓低指數的主要力量(另有統計口徑為KOSPI市場淨賣出約2.9萬億韓元)。開盤階段程序化賣盤先觸發賣方Sidecar暫停,午後兩大市場先後熔斷、停牌20分鐘,重啟後尾盤再度走低。
二、外資撤離是明牌,回購收官才是變量
買盤缺口先於宏觀利空出現。 彭博匯編的交易所數據顯示,今年以來外國資金從韓國股市撤出約1310億美元,規模居亞洲主要市場首位,僅10月就淨賣出超過60億美元。韓國交易所數據(據《朝鮮日報》援引,截至10月12日)顯示,外資年內在KOSPI累計淨賣出199.1萬億韓元,其中三星電子86.06萬億、SK海力士87.14萬億,兩家合計173.2萬億韓元,占淨賣出總額的87%。外資持有三星電子的比例降至約46.4%,為2008年1月以來低位,SK海力士的持股比例也降到50%以下。
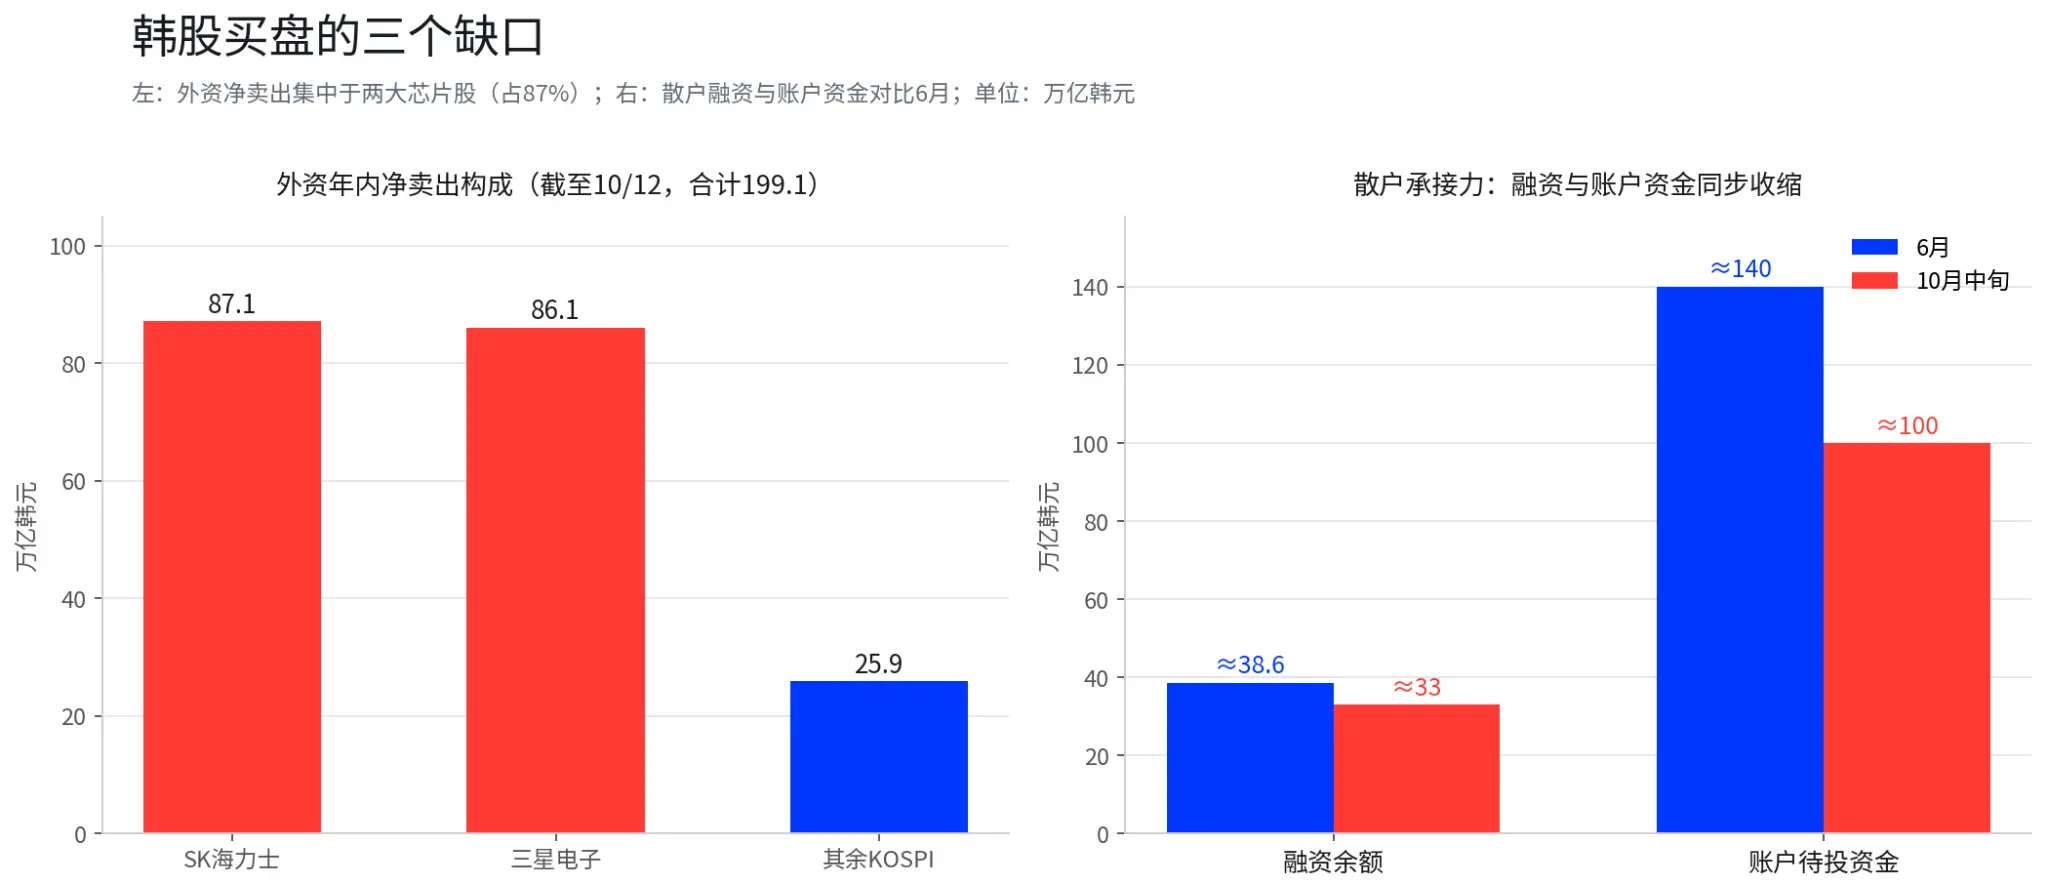
回購的時間線同樣清楚。兩家公司合計約55萬億韓元(約410億美元)的回購計劃中,三星電子8月啟動的約15萬億韓元回購(用於員工績效與特別獎金)已於10月上旬實質完成,據韓國尤金投資證券研究人員介紹,三星的回購於10月6日結束。SK海力士約40萬億韓元、以註銷股份為目的的回購,10月上旬進度約八成,日均買盤已經放緩。摩根大通估計,上月韓國股市約230億美元的買入委託中,兩家公司的回購貢獻了絕大部分。市場上最大的邊際買方,即將或已經離場。
散戶端同樣在收縮。保證金貸款餘額從6月峰值的38.6萬億韓元降至約33萬億,券商帳戶待投資金從接近140萬億韓元降至約100萬億(彭博與交易所數據,經媒體轉述)。融資盤平倉與帳戶資金消耗同時發生,意味著下跌過程中缺少自然的承接力量。
從時間線看,外資加速撤離與回購收官發生在9月至10月上旬,而本輪下跌的宏觀觸發(美國CPI、加息預期升溫)在10月14日之後才落地。一種可檢驗的解讀是,這輪下跌由籌碼結構主導,宏觀數據是放大器。若後續外資單日淨賣出回落至1萬億韓元以內、並出現新的企業層面買盤,該讀法需要修正;若外資維持當前節奏,監管表態難以填補回購留下的缺口。
三、盈利還在創新高,市場不再按成長股定價
當期盈利與股價走勢罕見地背離。 三星電子10月8日發布的業績預告顯示,三季度合併營收約195萬億韓元,同比增長126.6%,合併營業利潤約107.4萬億韓元,同比增長782.5%,營業利潤率約55%,單季利潤首次突破百萬億韓元,也高於券商預期的105.75萬億(韓聯社轉述)。預告發布至今股價不漲反跌,10月15日再跌9.48%。
兩個背景讓這組數字變得複雜。其一,據公開報導,長鑫存儲總裁10月10日在上海的一場半導體論壇上表示,4F²架構DRAM研發取得關鍵性進展,計劃2026年底前推出DDR5伺服器內存模組。Counterpoint Research的數據顯示,長鑫在全球DRAM市場的份額從2025年二季度的4%升至2026年二季度的10%。SK集團會長崔泰源隨後表示,中國"正在以驚人的速度追趕"。其二,彭博匯編顯示,三星電子與SK海力士在韓股大盤中的合計權重已超過一半,指數漲跌高度依賴兩家公司的存儲定價。
KB證券分析師金民圭(Mingyu Kim)的判斷是,市場對AI投資可持續性的疑慮,正在推動投資者按照周期股的邏輯為半導體定價(據報導)。綜合這些信息,更可能的讀法是,市場不是在質疑當期盈利,而是在質疑盈利的持續性與技術領先的保質期。若四季度存儲合約價與訂單數據繼續走強、長鑫的量產時間表未獲驗證,"周期股定價"的框架可能需要重新核對。
四、亞太的傳導與港股的緩衝
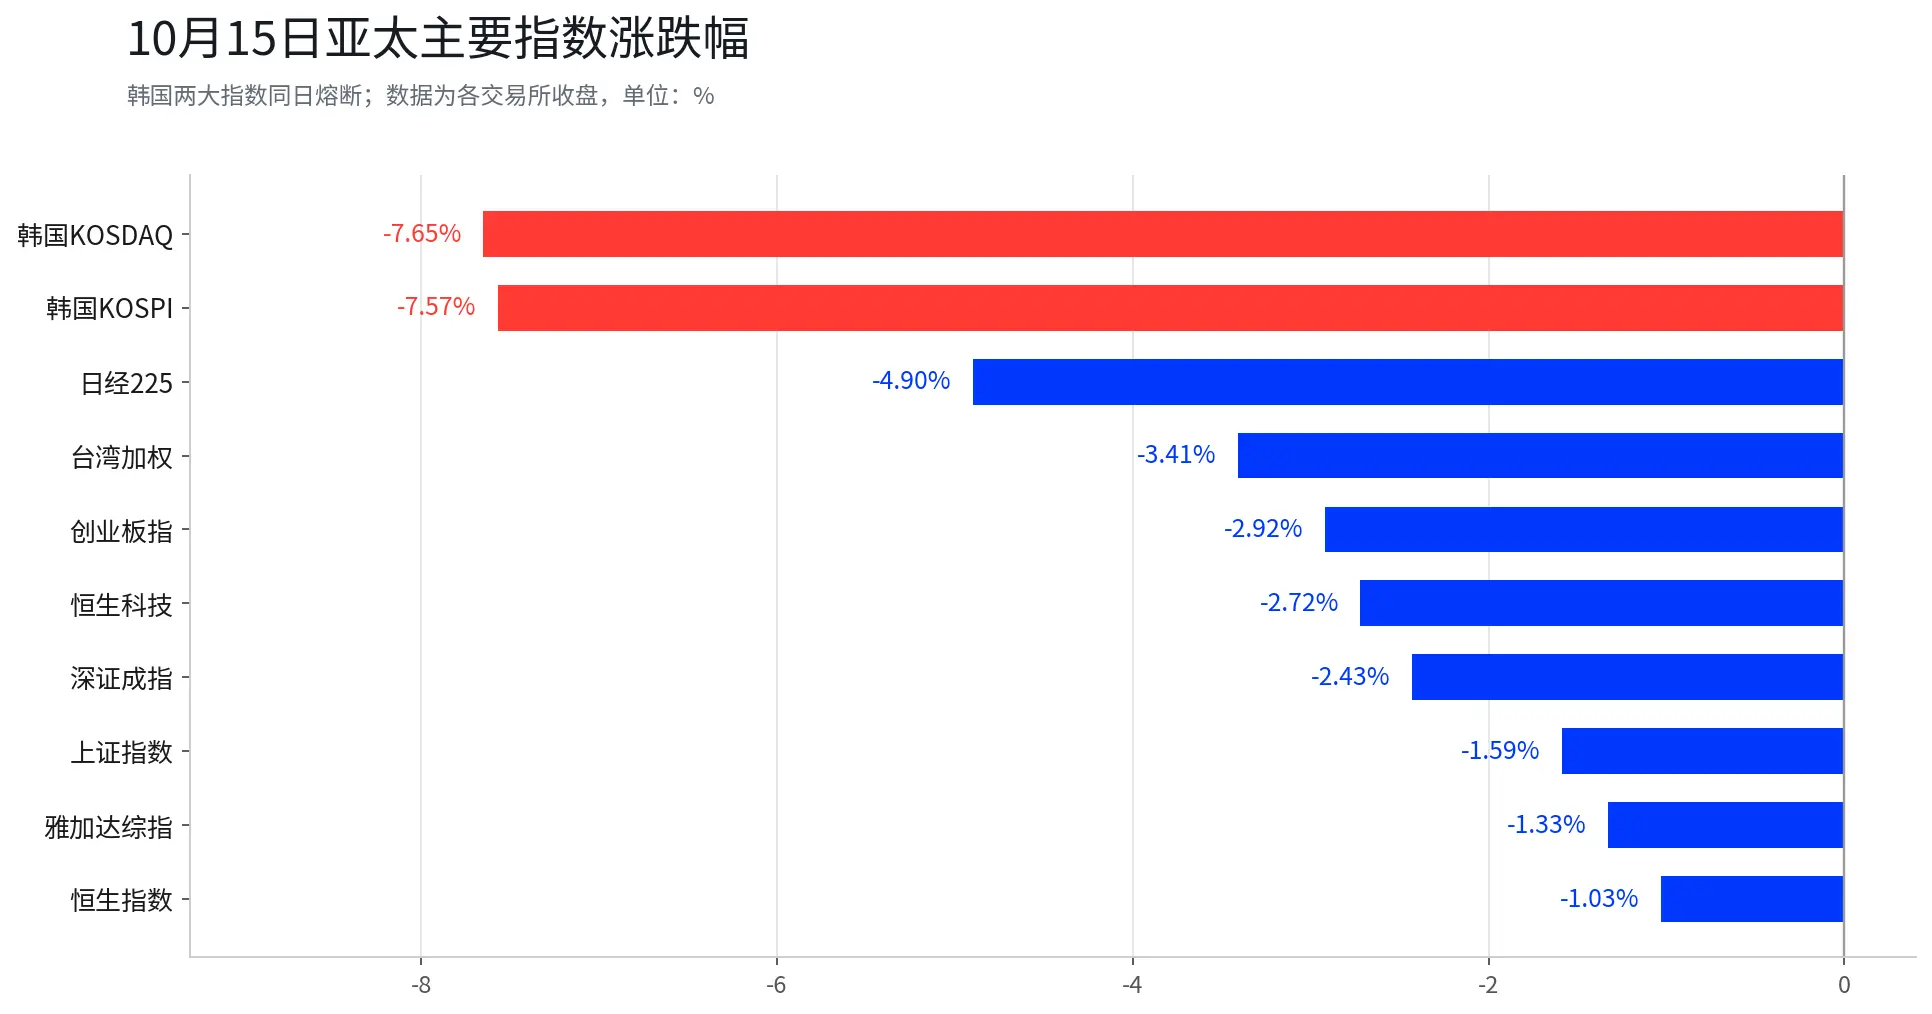
同一晚的亞洲,跌幅差了七倍。 日經225指數收跌4.90%報64425.95點,下跌3318.34點,連續第六個交易日下跌(據報導為2025年4月以來最大單日跌幅)。台灣加權指數跌3.41%報46969.87點,收盤跌點為歷史第六大,台積電台北股價跌2.01%。雅加達綜指跌1.33%,上證指數跌1.59%,盤中一度跌破3700點後尾盤收復,白酒與券商板塊逆勢。
港股提供了對照組。恆生指數收跌1.03%報24062.72點,恆生科技指數跌2.72%,全日主板成交約2242億港元。跌幅明顯小於韓股的結構性原因在於,韓國市場的漲跌被兩家存儲公司主導,而恆生科技的權重主體仍是騰訊、阿里、美團等平台型公司,AI硬件製造環節占比有限。不過AI硬件標的當天同樣承壓,聯想集團大跌14.54%收報25.98港元,為表現最差藍籌股,華虹宏力跌7.8%,中芯國際跌3.96%。
南向資金的方向是一個更細的觀察面。10月15日南向資金整體淨賣出50.80億港元,但淨買入騰訊控股8.52億港元、中國海洋石油3.31億港元,同時淨賣出長飛光纖光纜9.31億港元、華虹宏力8.00億港元、中芯國際7.74億港元(Wind數據,經財聯社等轉述)。中芯國際已被連續13個交易日淨賣出,累計約69.2億港元。資金從AI硬件製造端流出、在平台型公司上相對留守,與港股相對抗跌的表現一致。若南向對硬件製造端的減持速度放緩,港股的緩衝讀法需要重新核對。
綜合盤面與公開信息,更可能的讀法是,韓股這一輪下跌由籌碼結構主導,利率上行與AI敘事的裂縫是放大器。韓國監管層在緊急會議後認為市場存在一定程度的過度反應,基本面指標(外匯儲備、經常賬戶、金融機構穩健性)大體穩定,但市場缺的是買盤而不是理由。10月16日盤初的反彈若要延續,需要看到外資淨賣出收窄或新的企業行動,否則回購真空帶來的定價壓力可能繼續。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。融資交易會放大虧損,虧損可能超過本金,投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示