阿里擬分拆平頭哥衝港股IPO:百億營收、56萬片出貨,估值差660億美元?
導語:阿里芯片業務走到港股門口,下一步看誰願意給它定價
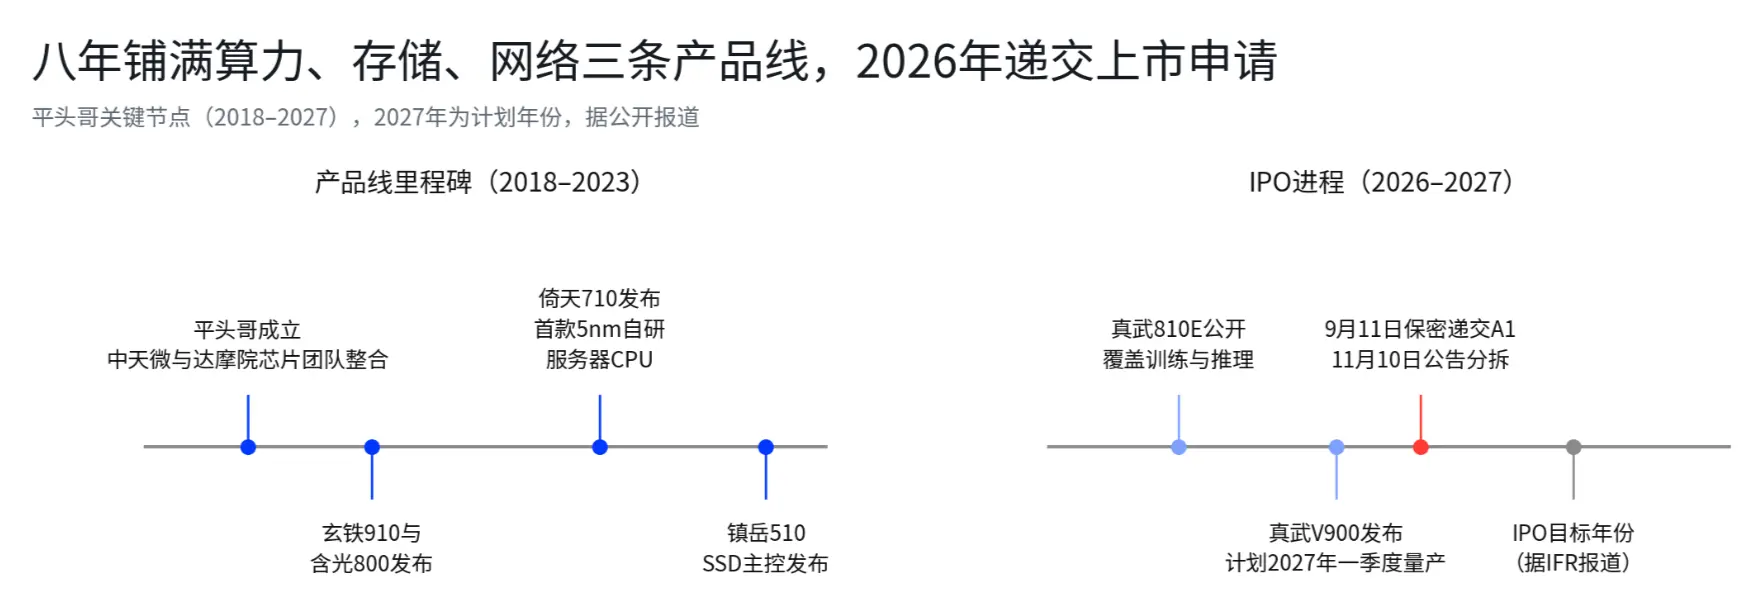
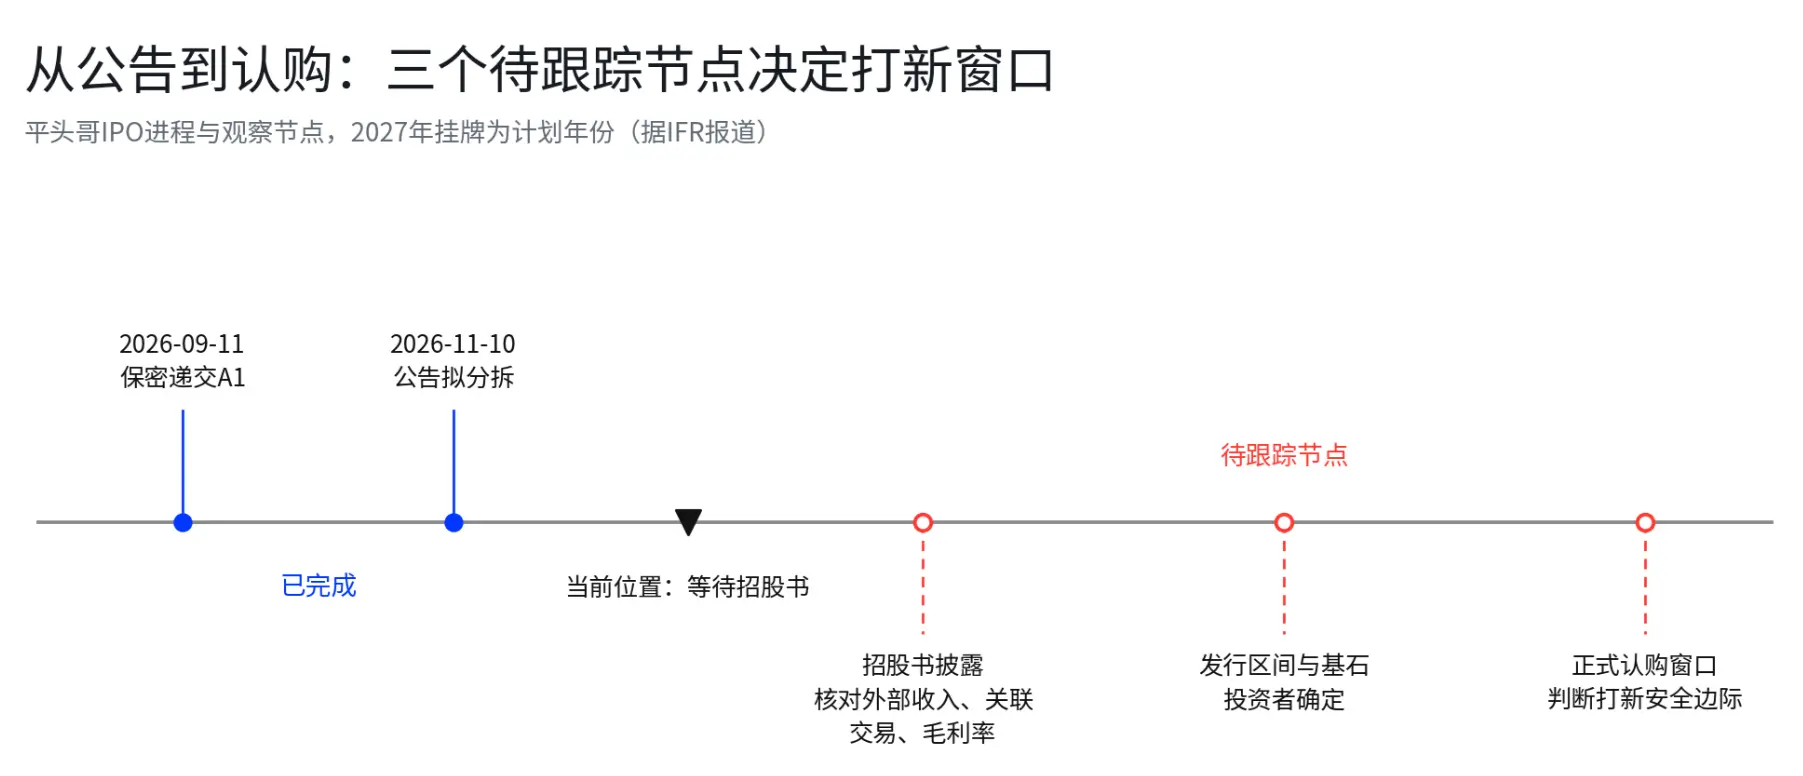
11月10日晚間,阿里巴巴-W(09988.HK)公告稱,擬分拆全資子公司平頭哥(上海)技術股份有限公司赴香港聯交所主板獨立上市,聯交所已確認可進行分拆;平頭哥此前已於9月11日以保密形式遞交A1上市申請表。從成立到準備上市,平頭哥用了約8年。
這家公司以蜜獾命名,最初的定位是芯片設計,如今產品已經覆蓋AI計算、伺服器CPU、SSD主控、智能網卡、互聯芯片以及RISC-V處理器IP。公司年化營收超過百億元,真武系列AI芯片也已經從產品驗證進入規模商業化階段。平頭哥IPO的看點已經落在"產品能賣多少、客戶有多獨立、利潤能留下多少,以及資本市場願意給多少估值"。
對於港股市場而言,這也是一個值得提前放進觀察名單的事件:如果最終上市,港股國產算力板塊將新增一家覆蓋算力、存儲和網絡的芯片公司,市場也將獲得一個更直接的國產AI芯片定價參照。
一、聯交所確認分拆,平頭哥IPO進入實質推進階段
目前已經落地的信息比較明確。阿里巴巴根據港交所上市規則第15項應用指引提交分拆建議,聯交所已確認可以進行分拆。平頭哥於2026年9月11日以保密形式遞交A1申請表格,計劃申請H股在香港聯交所主板上市及買賣,並擬通過全球發售H股,包括香港公開發售以及面向機構和專業投資者的配售。
這次分拆不涉及把平頭哥"賣掉",獨立上市之後阿里繼續保持控制關係,平頭哥仍將是阿里巴巴旗下子公司。這對公司本身有兩個直接意義:一方面,獨立上市之後,芯片業務的收入、客戶、研發投入和盈利能力將獲得更加清晰的資本市場定價;另一方面,阿里雲、千問等內部生態仍然能夠提供應用場景和算力需求,平頭哥並非完全脫離原有生態重新起步。
至於募資規模和上市時間,目前市場信息仍屬於預期階段。據IFR報導,本次發行擬募資20億至30億美元,目標2027年掛牌。現在已經可以確認的是"IPO進程啟動",發行規模、發行價和上市估值都還不是最終結果,真正決定打新價值的下一份文件,還是招股書。
二、百億營收不是故事:真武芯片已經進入規模商業化
平頭哥目前最有價值的變化,是業務已經從"芯片研發"進入"芯片銷售"。據公司財報電話會披露,平頭哥年化營收超過百億元人民幣,真武系列AI芯片累計出貨超過47萬片;據媒體統計,截至2026年4月,真武系列累計出貨約56萬片,截至2026年6月已服務超過650家企業客戶,外部商業化客戶占比超過60%。
如果這一商業化趨勢能夠在招股書中得到進一步驗證,那麼平頭哥與單純依靠技術故事支撐估值的早期芯片公司會有明顯區別:它已經有收入、有出貨、有客戶,也已經進入真實採購循環。
產品端也在繼續迭代。公開資料顯示,真武810E配備96GB HBM2e顯存、700GB/s片間互聯帶寬,已經在阿里雲部分萬卡集群中用於千問大模型訓練與推理。2026年9月發布的下一代真武V900,顯存提升至216GB,片間互聯帶寬達到1200GB/s,官方稱算力達到上一代的三倍,計劃於2027年一季度量產。
對IPO估值而言,V900的意義在於增長邏輯:如果V900能夠按照計劃量產並形成收入,平頭哥就有機會證明自己的增長並不完全依賴存量產品,而是能夠通過新一代芯片持續抬高收入天花板。這會直接影響市場給它的估值中樞。
三、從AI芯片到RISC-V,平頭哥賣的是一套產品體系
平頭哥的另一項優勢,是業務並不局限於AI加速芯片。目前公司數據中心產品覆蓋真武系列AI芯片、倚天710伺服器CPU、鎮岳510企業級SSD主控、磐脈智能網卡和ICN互聯芯片;終端側還有玄鐵系列RISC-V處理器IP,累計出貨已經超過60億顆,生態合作夥伴超過400家。
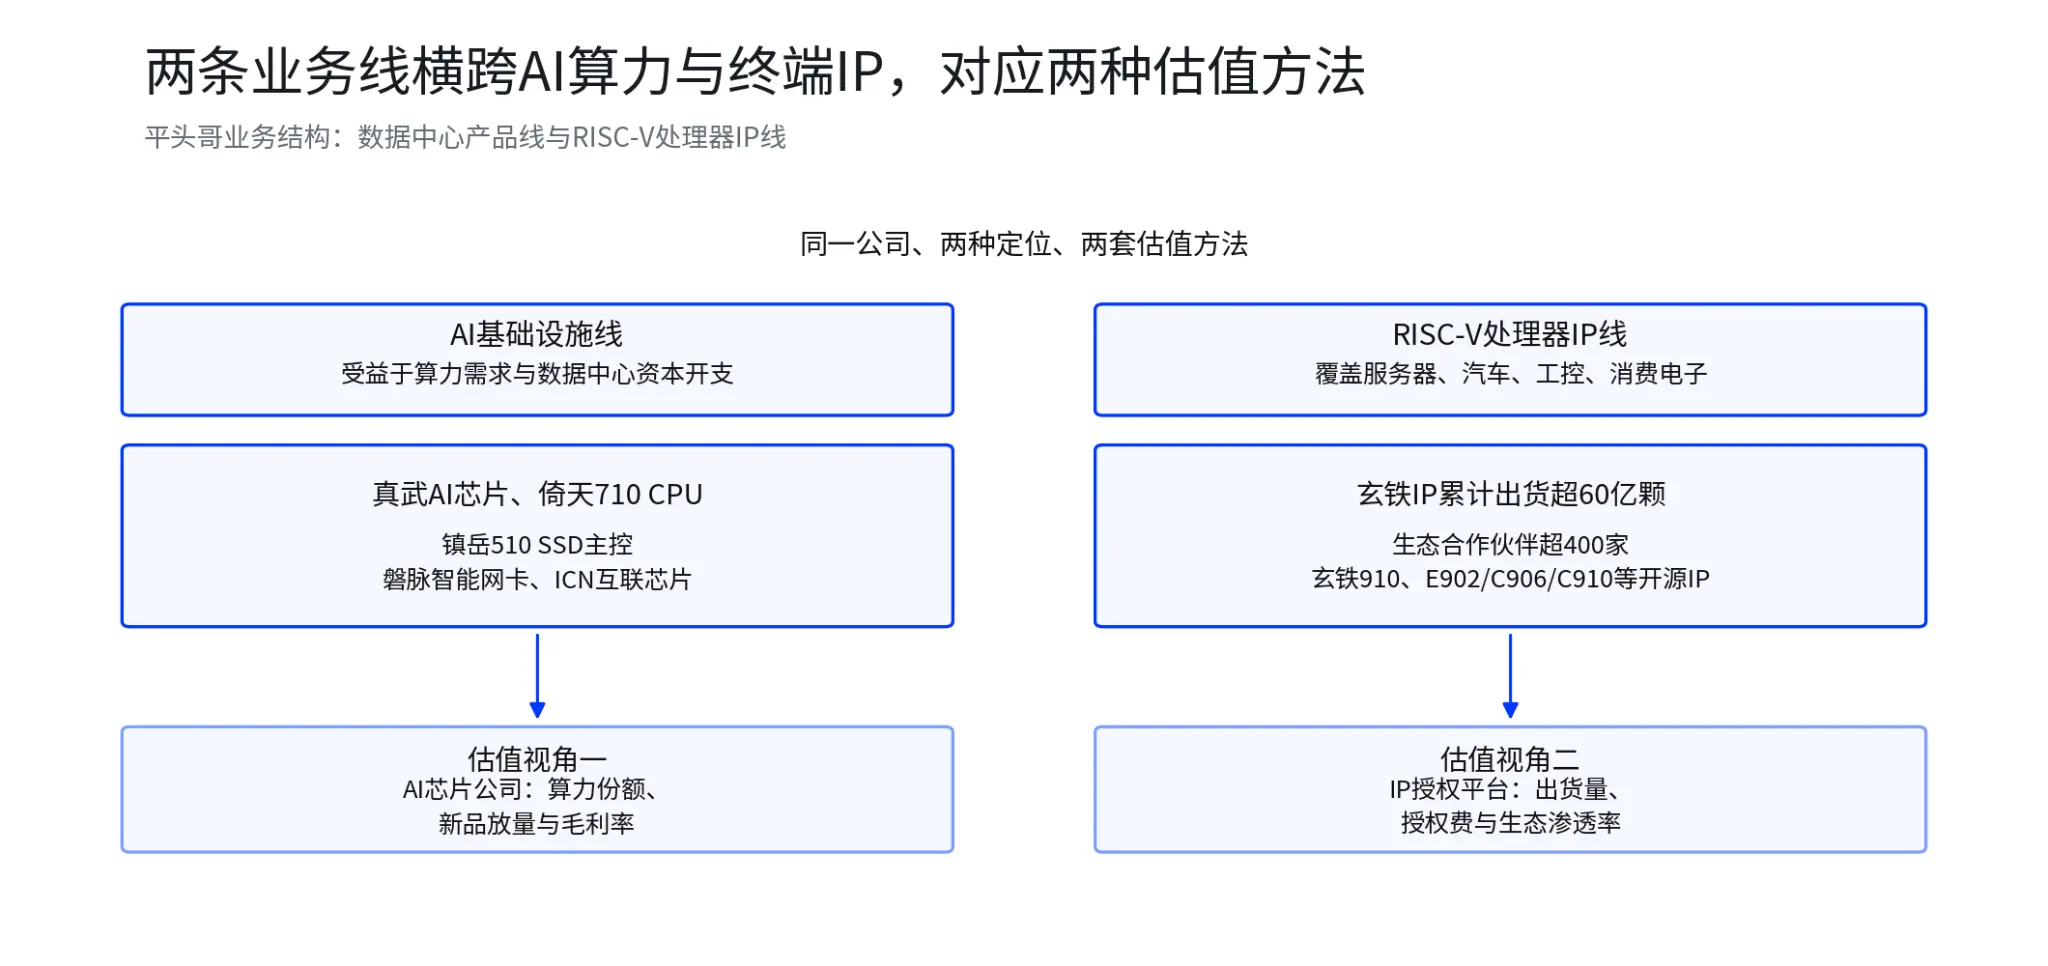
這意味著平頭哥的商業模式實際上橫跨兩條線:一條是AI基礎設施,直接受益於算力需求和數據中心資本開支;另一條是RISC-V處理器IP,覆蓋伺服器、汽車電子、工業控制和消費電子等更廣泛的終端市場。
對港股投資者來說,這種業務結構值得關注,因為它決定了平頭哥最終究竟會被市場當作一家AI芯片公司、綜合芯片平台,還是阿里生態中的算力基礎設施資產。不同的定位,對應的估值方法也會不同。
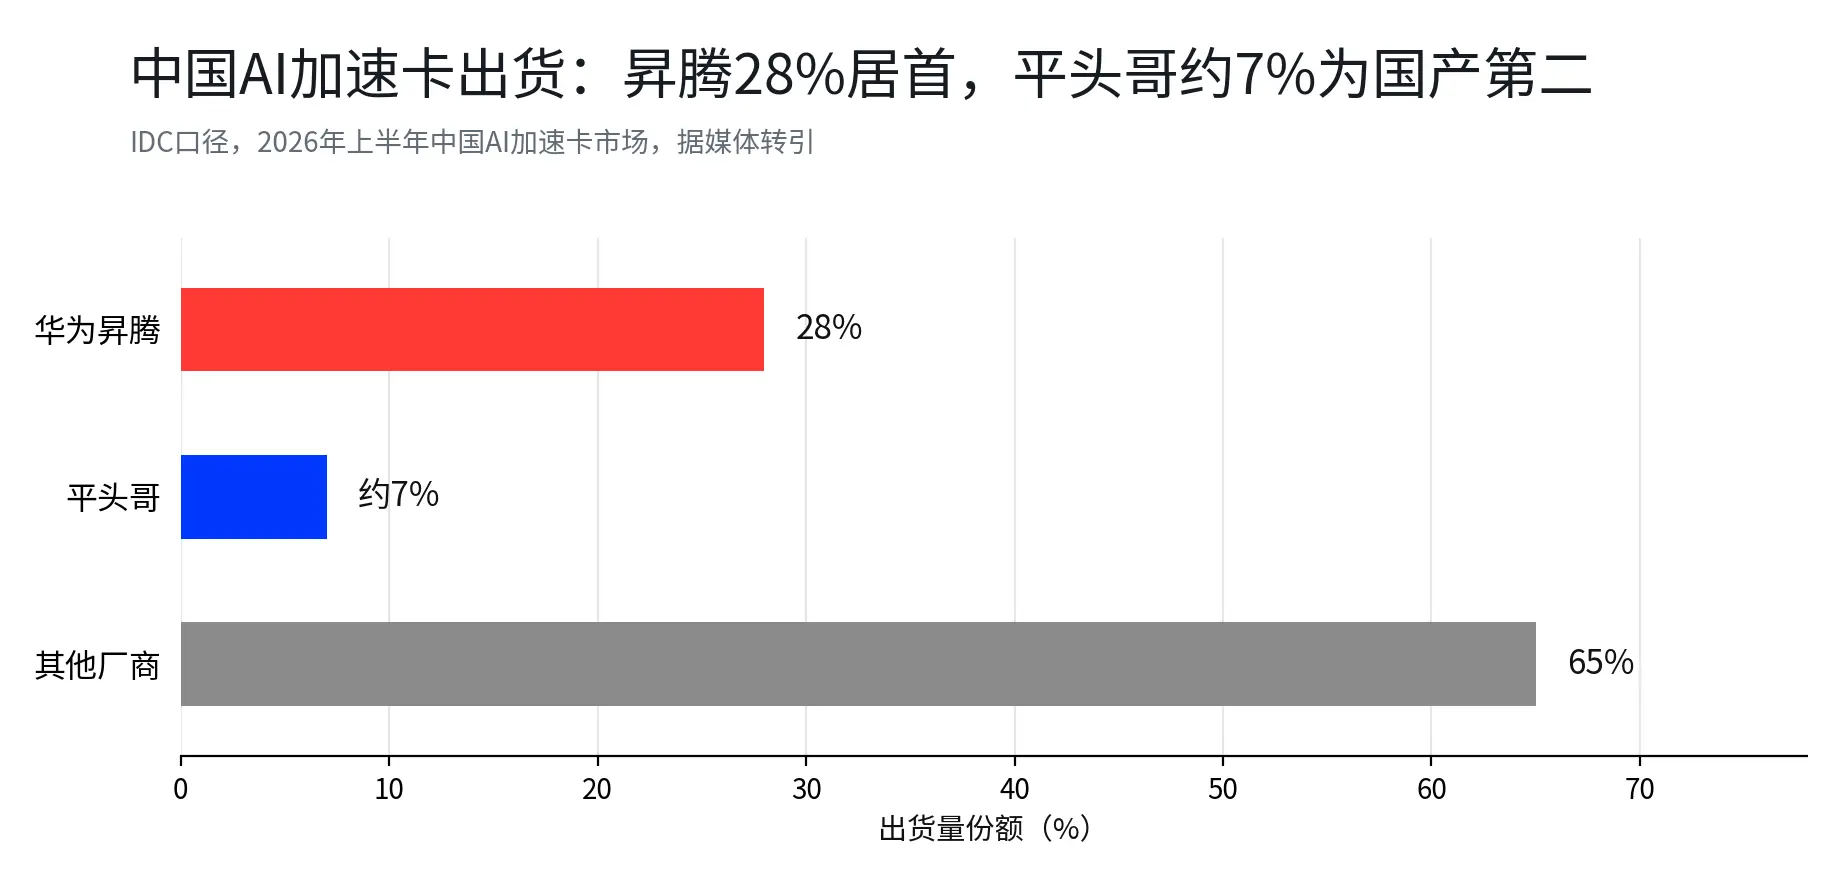
在AI基礎設施這條線上,市場地位已經有第三方數據可以參照。據IDC數據(經媒體轉引),2026年上半年中國AI加速卡市場,平頭哥出貨量份額約7%,在國產陣營中排第二,僅次於華為昇騰的28%。
四、真正的估值懸念:200億到860億美元,為什麼能差660億美元?
目前市場對平頭哥估值的預期差距非常大。據21世紀經濟報導,專業機構人士給出的估值區間約為200億至300億美元;摩根大通今年1月的測算區間為250億至620億美元;另有媒體報導,摩根士丹利的估值區間約為280億至860億美元。最高和最低相差660億美元。
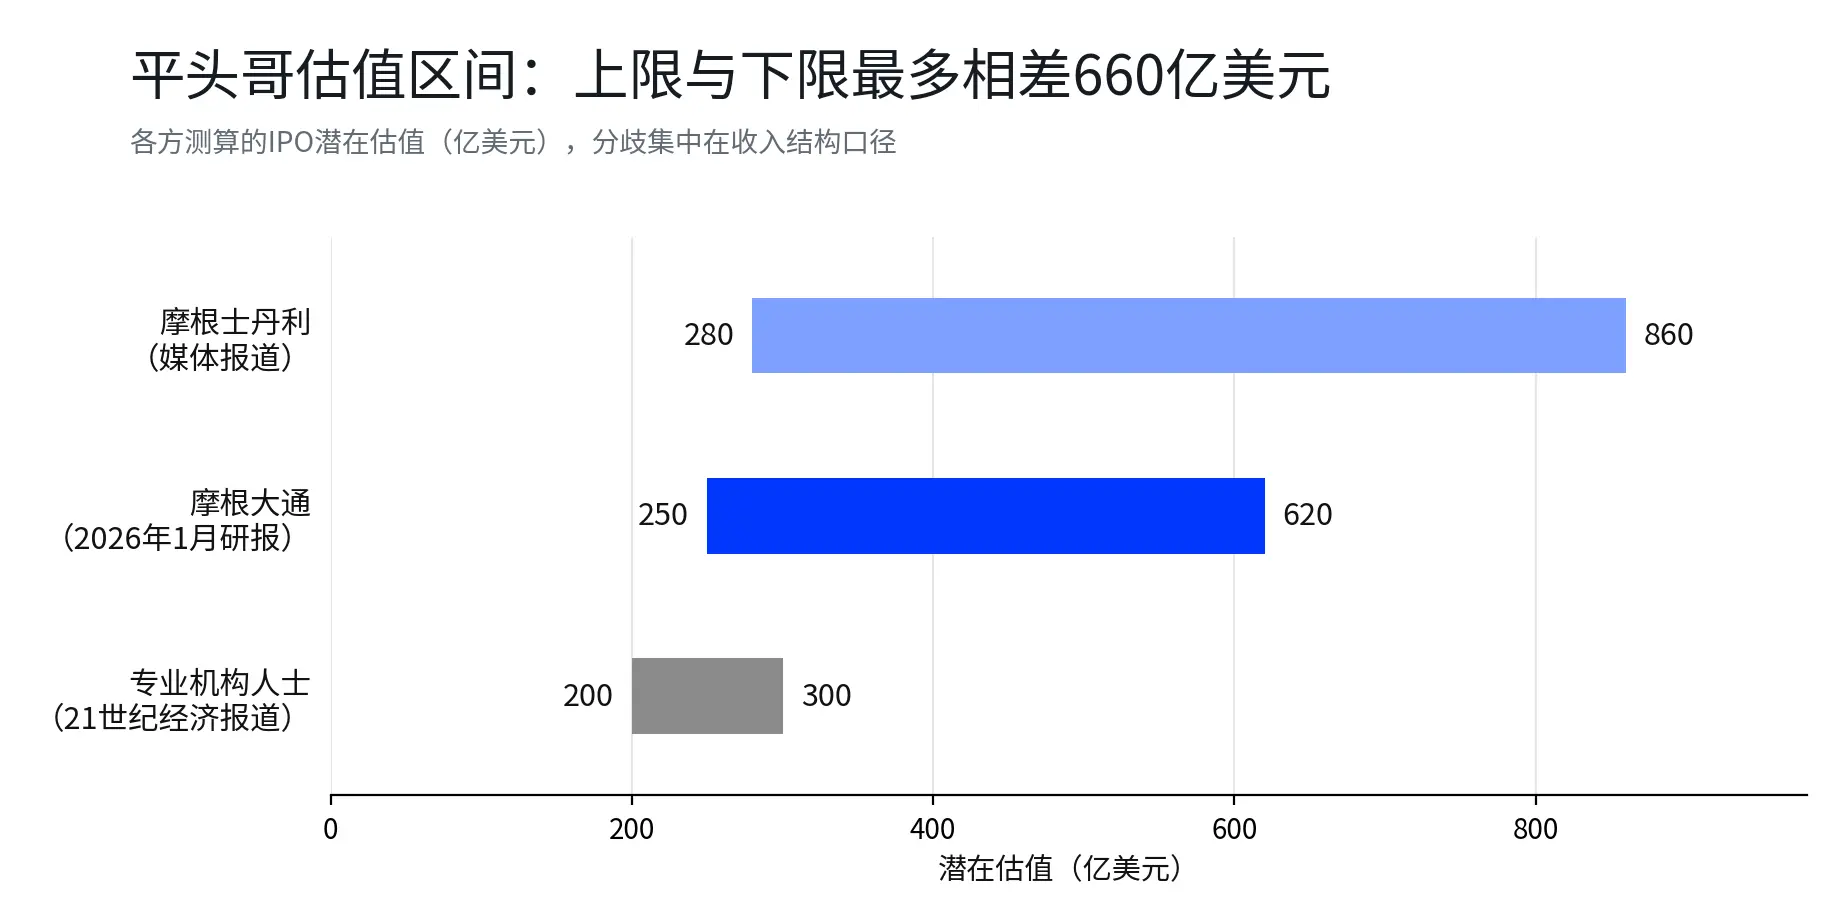
對一家公司而言,這已經超出正常的幾億美元測算誤差,屬於資本市場對商業模式理解上的明顯分歧。這種分歧並不意味著市場不知道平頭哥值多少,真正的問題是現在還缺幾個關鍵的賬。
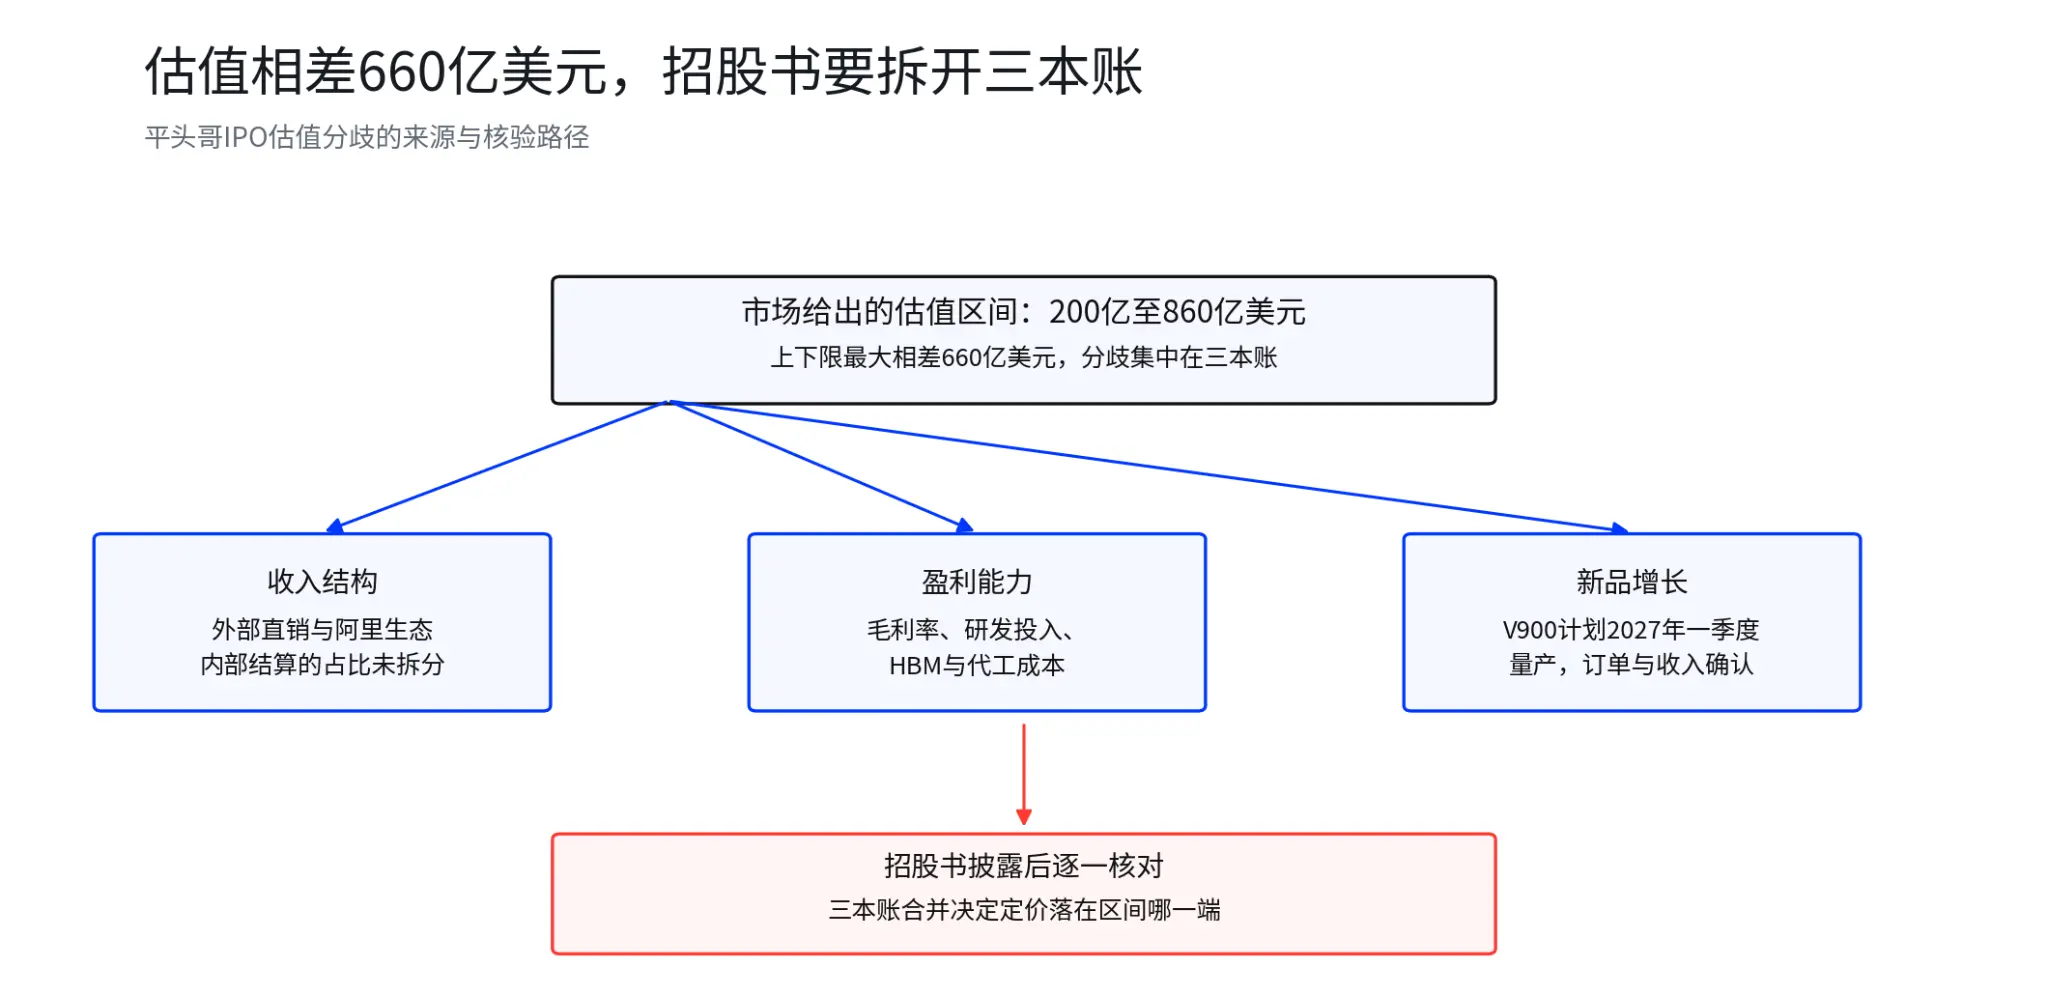
首先是收入結構。平頭哥年化營收已經超過百億元,但其中有多少來自真正的外部客戶,有多少來自阿里生態內部,目前還缺乏完整公開數據。
其次是盈利能力。芯片公司的收入增長並不自動等於高利潤,研發投入、晶圓製造、先進封裝、HBM等供應鏈成本,都会影響最終毛利率和淨利潤。市場願意給高估值,前提是高收入能夠逐漸轉化成可持續利潤。
第三是新產品增長。如果V900在2027年一季度順利量產,並迅速形成訂單和收入,市場看到的將是一條仍在向上擴張的產品曲線,收入體量有望超出目前的百億營收。
所以,招股書真正值得看的,是能夠把估值從200億美元推向860億美元的那幾張財務與客戶結構底牌。
五、招股書披露前前先看這5個數字:它們也許決定平頭哥值多少
等招股書正式披露後,投資者可以重點核對以下五項。
外部客戶收入占比。 目前公開信息顯示,外部商業化客戶占比超過60%。這個數字如果繼續提高,意味著平頭哥對阿里生態內部訂單的依賴下降,獨立商業化能力增強;如果長期停留在較低水平,則需要對關聯交易和收入質量給予更多關注。
外部收入增速。 總收入增長很重要,外部收入增長更重要。如果外部客戶收入增速持續快於整體業務,說明平頭哥正在從阿里生態裡的芯片公司走向面向市場的芯片供應商。
真武V900量產進度。 目前官方計劃是2027年一季度量產。對打新估值來說,V900不只是產品發布事件,更是下一輪收入增長能否兌現的重要驗證點。量產、出貨、客戶導入和收入確認,才是後續真正值得跟蹤的完整鏈條。
毛利率與研發投入。 芯片行業不能只看營收。如果收入高速增長,同時毛利率改善、研發投入占比逐漸下降,盈利彈性會明顯增強;反之,如果收入增長主要靠高研發投入和高供應鏈成本換來,市場給予高估值的難度就會增加。
發行估值與發行價。 這是港股打新最直接的一道題。公司再好,發行價過高也會壓縮打新安全邊際;基本面持續改善,而發行估值相對克制,則更容易形成正向預期。
因此,還要把發行市值、募資規模、發行比例、同行估值和公司盈利預測放在一起看,單看市場傳聞的估值數字並不夠。
六、港股投資者現在看什麼?
平頭哥目前仍處於IPO推進階段,正式招股和最終發行條件還需要等待後續文件。因此,現在更合適的動作是提前建立觀察名單;發行價尚未確定,談不上提前交易。
最直接的觀察方向,是港股國產算力板塊。如果市場開始提前交易平頭哥IPO預期,國產AI芯片、伺服器、半導體製造、封裝測試、存儲以及數據中心基礎設施等相關方向,都可能出現情緒聯動。
但這種聯動需要區分兩類信號:如果是成交量放大、龍頭同步走強、產業鏈基本面也有訂單或價格變化配合,通常屬於更有質量的板塊行情;如果只是IPO消息刺激下的單日脈衝,則更適合觀察,不宜簡單追高。
對於港股打新用戶,真正值得等待的是後續三個節點:招股書披露,發行區間與估值確定,正式申購。到了正式招股階段,再結合發行估值、基石投資者、公開發售比例、公司盈利和同行估值判斷是否值得參與,會比現在提前猜發行價更有意義。
七、為什麼這次IPO值得持續跟蹤關注?
平頭哥的意義,不只是阿里巴巴旗下又一家子公司上市。如果最終成功登陸港股,市場將獲得一家同時覆蓋AI算力、伺服器CPU、存儲控制、網絡互聯和RISC-V IP的國產芯片平台公司。
更重要的是,隨著收入、客戶、出貨和研發投入逐步公開,市場能夠開始用同一套資本市場語言比較國產算力公司之間的商業化能力。對投資者來說,這種可比性本身就是價值。
過去市場更多交易的是國產算力的產業趨勢和主題預期;上市之後,投資者可以進一步比較誰的收入增長更快、誰的外部客戶更多、誰的毛利率更高、誰能把研發投入轉化成持續訂單。這也是平頭哥IPO最值得關注的地方:它可能把國產算力從主題交易,進一步帶向基本面定價。
寫在最後:先看公司質地,再看發行價格
平頭哥從2018年成立,到如今年化營收超過百億元、AI芯片累計出貨數十萬片,再走到港股IPO門口,已經完成了從技術研發到商業化驗證的重要一步。但IPO真正值得打新的理由,不應該只是"阿里旗下""國產算力"或者"AI芯片"這些標籤。
接下來最重要的,是招股書把帳拆開之後,平頭哥的外部收入、客戶結構、毛利率、研發投入和V900量產能不能共同支撐更高估值。目前市場給出的200億至860億美元估值區間,本身就是一個很好的提醒:方向獲得認可,並不等於任何價格都值得買。
對於港股投資者,現階段可以先把平頭哥加入打新觀察名單,重點跟蹤招股書、發行估值和基石投資者情況。等價格真正落地,再判斷"好公司"和"好價格"是否同時出現。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。