Artemis CEO:Anthropic 是否會成為首家 10 萬億美元公司?
 核心觀點


 Jon Ma 認為 Anthropic 有望在未來 4 年成為首家 10 萬億美元公司。他稱公司主要靠 coding agents 做到約 810 億美元 ARR,企業 AI 支出仍處早期。若 Fortune 500 將運營開支的 5% 至 10% 用於 token,且 Anthropic 取得約一半企業份額,2030 年 ARR 可達 8000 億美元。只要發行價不超過 160 美元、市值不超 3 萬億美元,他就會投資。
作者:Jon Ma,Artemis CEO,前 Insight Partners 軟體風投、Whale Rock 投資者
編譯:谷昱,ChainCatcher
親愛的爸爸:
Anthropic 明天將以約 85 美元/股的價格上市,市值達到 1.54 萬億美元。你問我是否應該投資。
我已經從事投資 10 多年,職業生涯始於 Insight Partners 的軟體 VC,最近則是在 Whale Rock 擔任公開市場及私募股權投資者。
我甚至為 Anthropic 建立了兩個財務模型並在 Twitter 上廣泛傳播,分別是關於 Anthropic 在 2030 年達到 1 萬億美元 ARR,以及在 AI 恐慌後建立的 Anthropic 在 2030 年達到 8000 億美元 ARR。
在我 10 年的投資生涯中,沒有一家公司像 Anthropic 一樣。它不僅是有史以來增長最快的公司……
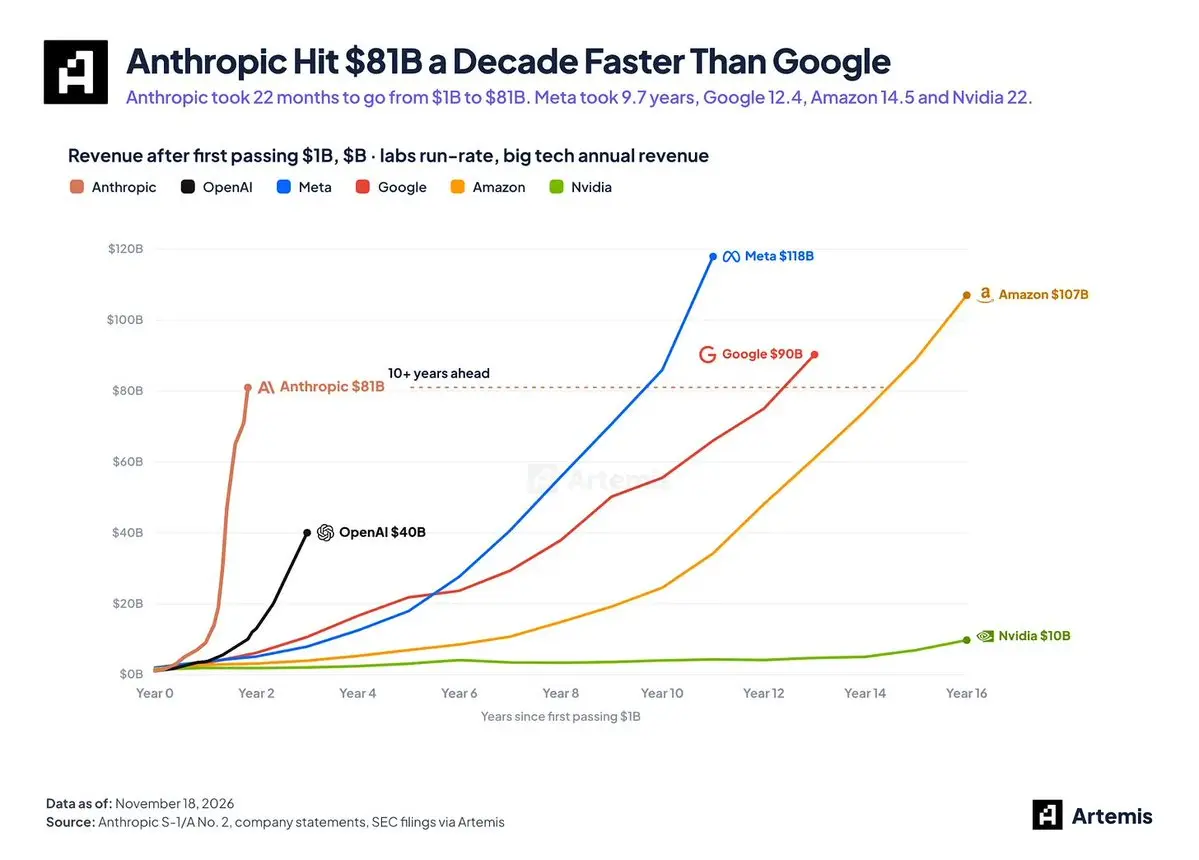
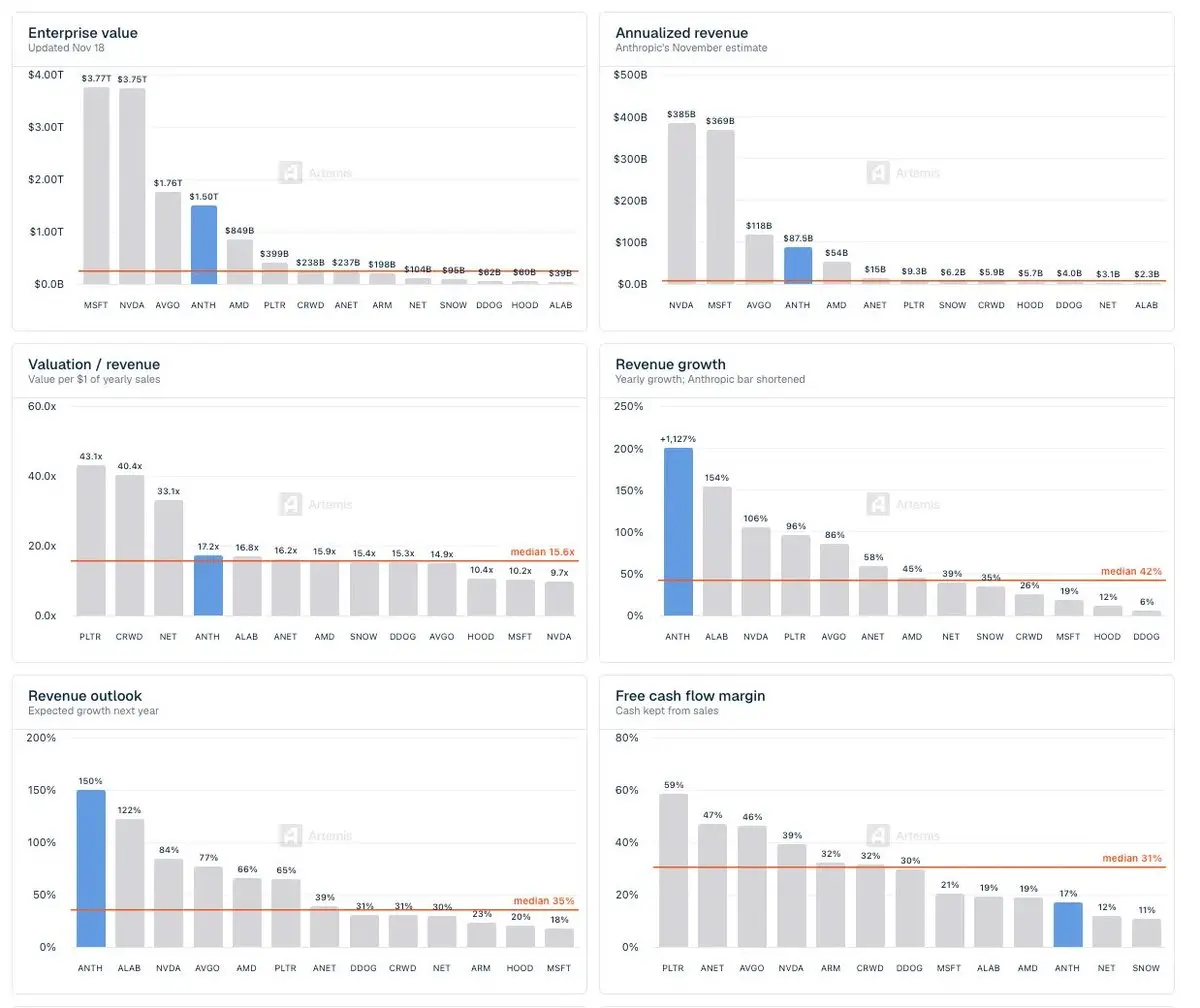
……而且這也是有史以來第一次出現這樣一家上市公司:不僅實現了 10 倍的增長(公開市場中最快),僅憑一個垂直領域(編程智能體 Coding Agents)就實現了 800 億美元的 ARR,並且在 IPO 之際,它仍然是一個具有 10 倍上漲空間的超大賭注(moonshot bet)。
最不可思議的部分在於聯合創始人 Dario、Danielle 及其團隊。我意識到 Anthropic 的聯合創始人受其使命的驅動程度,遠大於對賺錢的渴望------這一使命就是讓 AI 系統與人類價值觀保持一致。
他們的有效利他主義根基和以使命為導向的方法,不僅將使 Anthropic 成為世界上最有價值的公司,而且也會因此變得更加安全。
以下是我認為 Anthropic 在未來 4 年內將成為一家市值 10 萬億公司的核心邏輯,以及我選擇投資的原因------前提是其定價不超過 160 美元/股且估值不超過 3 萬億。
核心邏輯:第一家市值 10 萬億的公司
Whale Rock 的 Alex Sacerdote 曾教導我們要尋找處於 S 曲線早期的投資機會。
從定義上講,智能體在企業中"真正取代員工"的採用曲線上絕對處於早期階段。
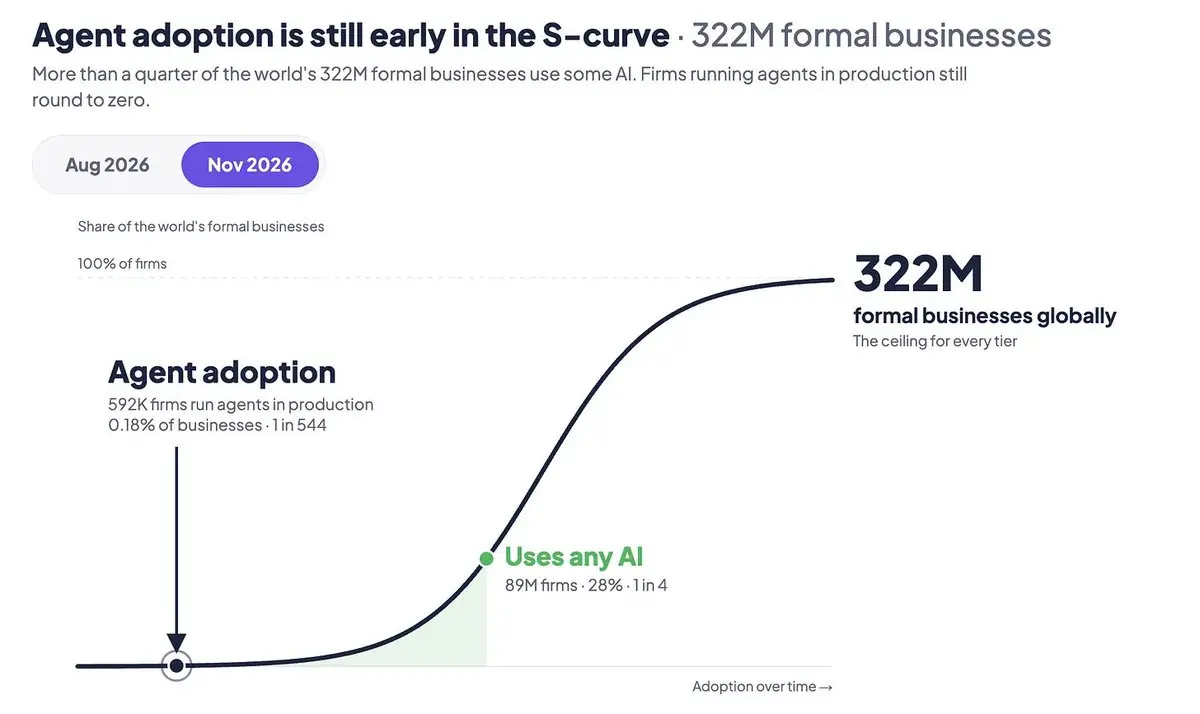
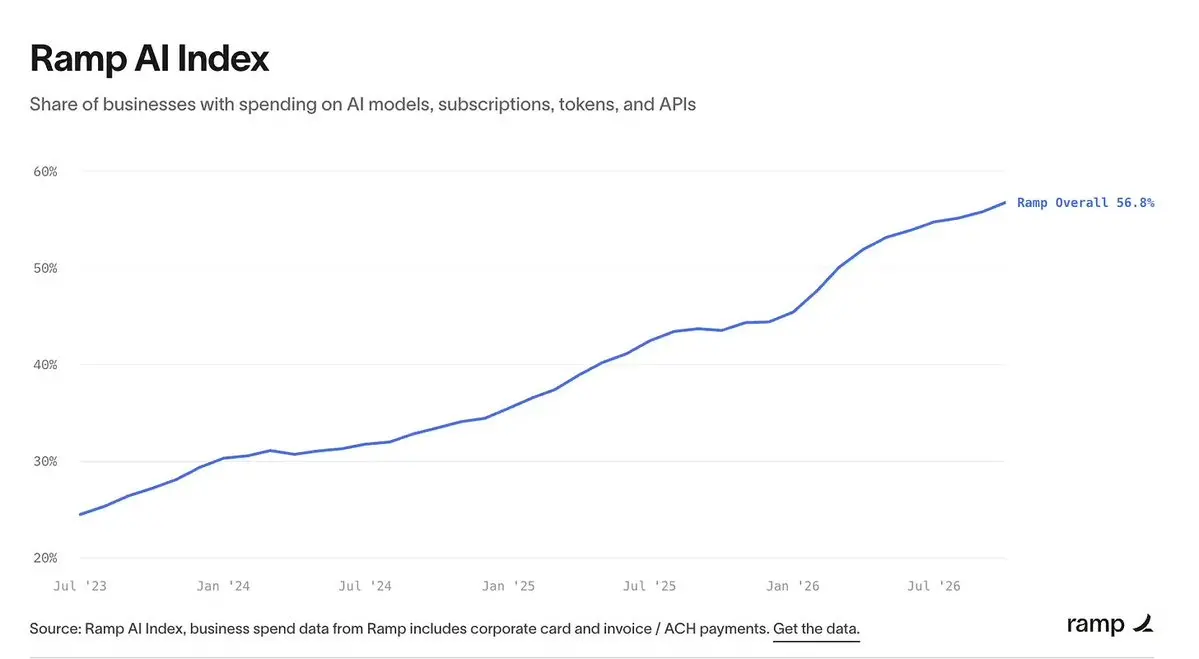
是的,根據 Ramp 的數據,美國大多數企業都在為某些 AI 付費(截至 2026 年 10 月為 56.8%),但平均每月支出僅為 15 美元,相當於 Claude Pro 計畫的費用。
在今年 2026 年 1 月,我開始在 Artemis 使用 Claude Code。作為一名非技術背景的 CEO,我第一次……能夠僅憑輸入想要構建的內容,就利用智能體端到端地交付產品。
我之前花費數年時間搭建的上一家初創公司 Public Comps,現在僅用幾分鐘就重新構建完成了。
在 Artemis,我們的全職員工人數從 25 人縮減到 8 人,而且借助來自 Claude Code / Codex / Devin 的編程智能體,我們的交付速度反而更快了。
我們今年在代幣(Token)上花費了 40 萬美元,其中 92% 的支出流向了 Anthropic。到 2030 年,大多數企業都會像 Artemis 一樣,將預算花在代幣而非人員編制(headcount)上。
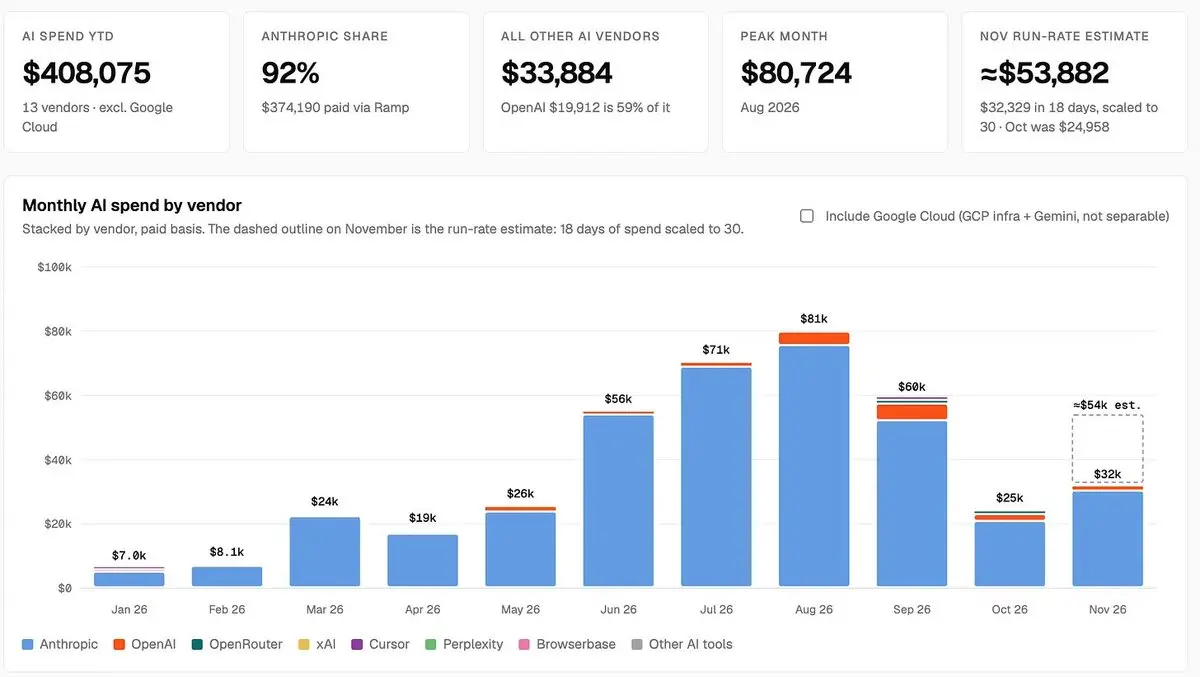
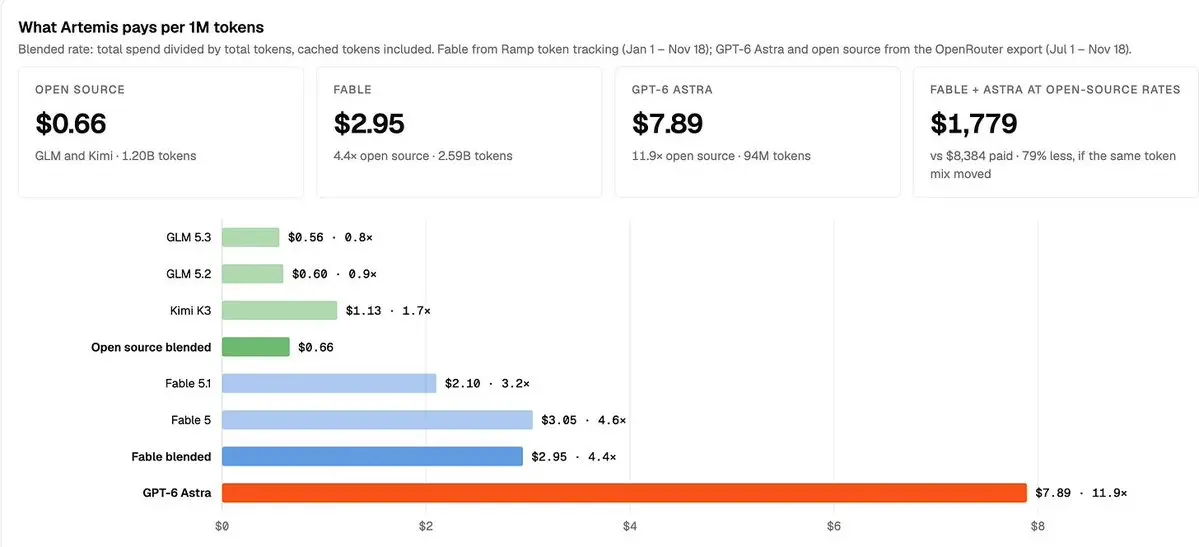
我們也嘗試並使用過像 GLM 和 Kimi 這樣的開源模型,但依然持續為貴 5 到 10 倍的 Anthropic / OpenAI 模型買單,因為這些前沿模型在工程和金融任務中的表現確實更勝一籌。
如何通過財富 500 強實現 8000 億美元 ARR
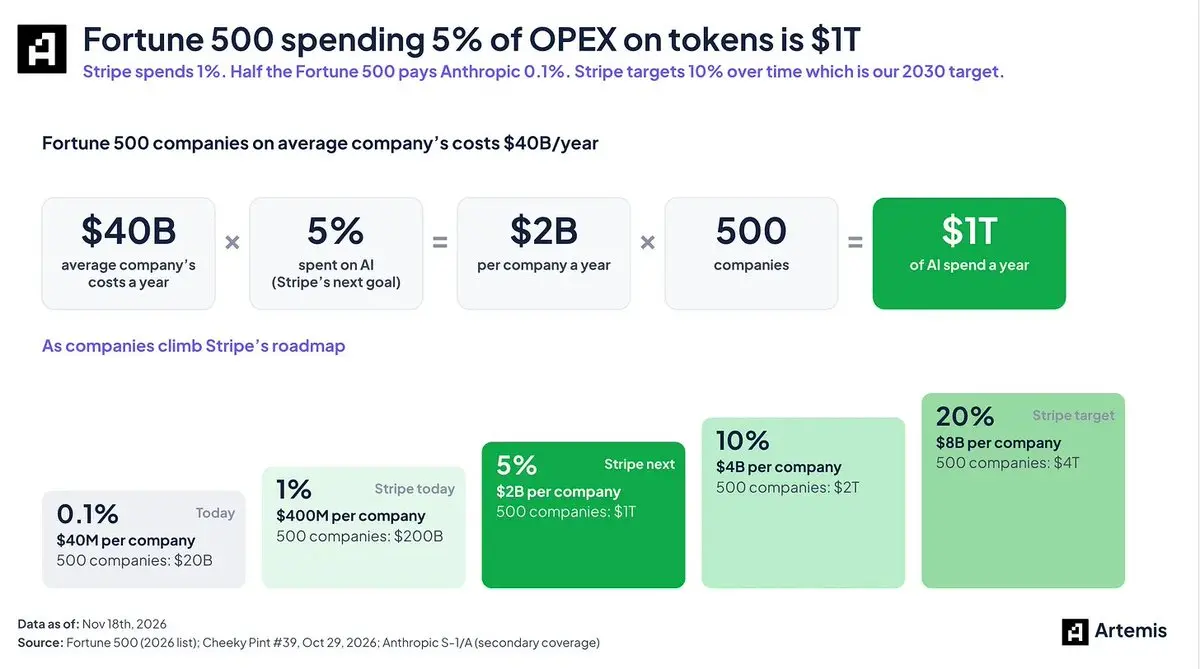
Anthropic 主要通過編程(!)實現了 810 億美元的 ARR,而這僅僅基於財富 500 強企業將其年度預算的 0.1% 用於代幣支出。實現 10 倍增長至 8000 億美元的路徑非常清晰。
領先的金融科技公司 Stripe 將其年度預算的 1% 用於代幣,並預計隨著時間推移這一比例將接近 10%。如果財富 500 強將其營業費用(OPEX)的 5-10% 用於購買 Anthropic / OpenAI 的代幣,單單財富 500 強企業每年就會產生近 1-2 萬億的 AI 支出。
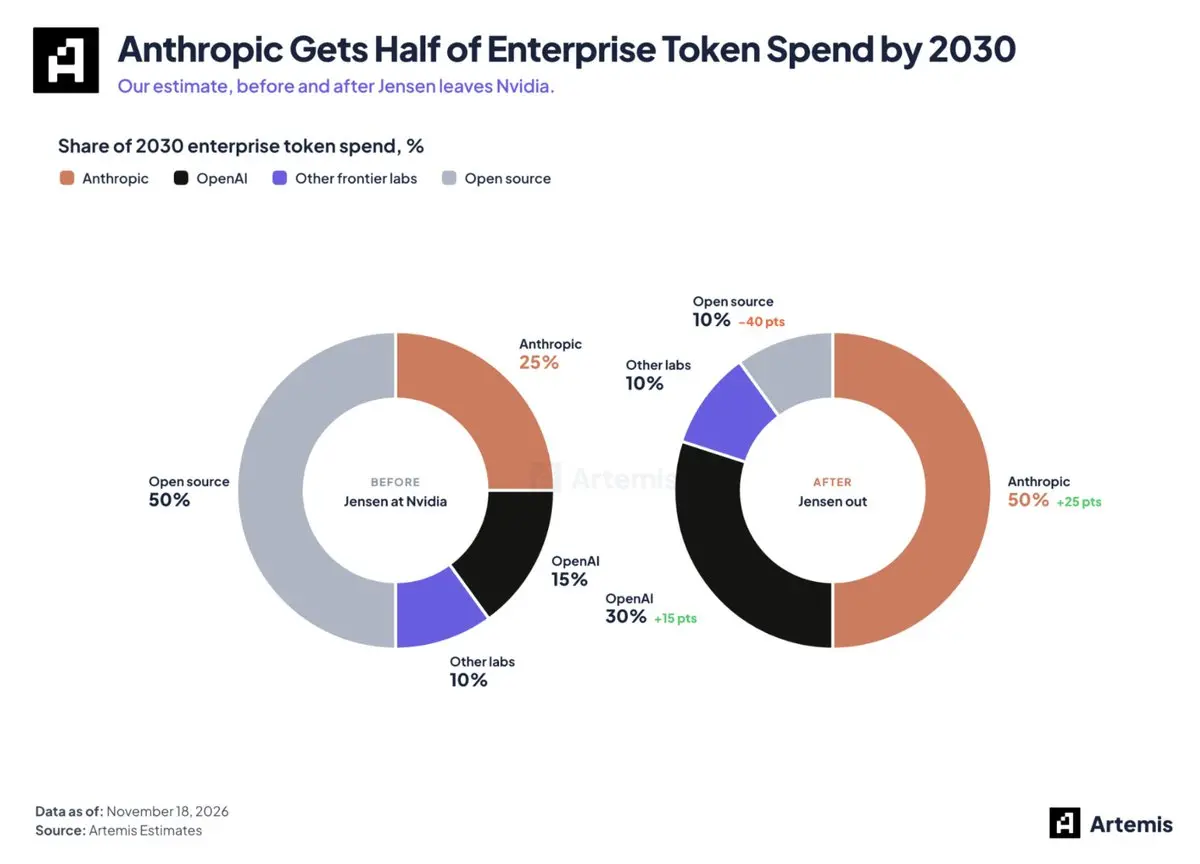
我們認為,隨著 Jensen 離開英偉達(NVIDIA),通過英偉達支持的其他美國前沿實驗室或中國開源實驗室給 Anthropic 帶來的競爭將會減少。隨著開源威脅的降低,我們認為企業在 AI 上的支出至少有一半將流向 Anthropic。
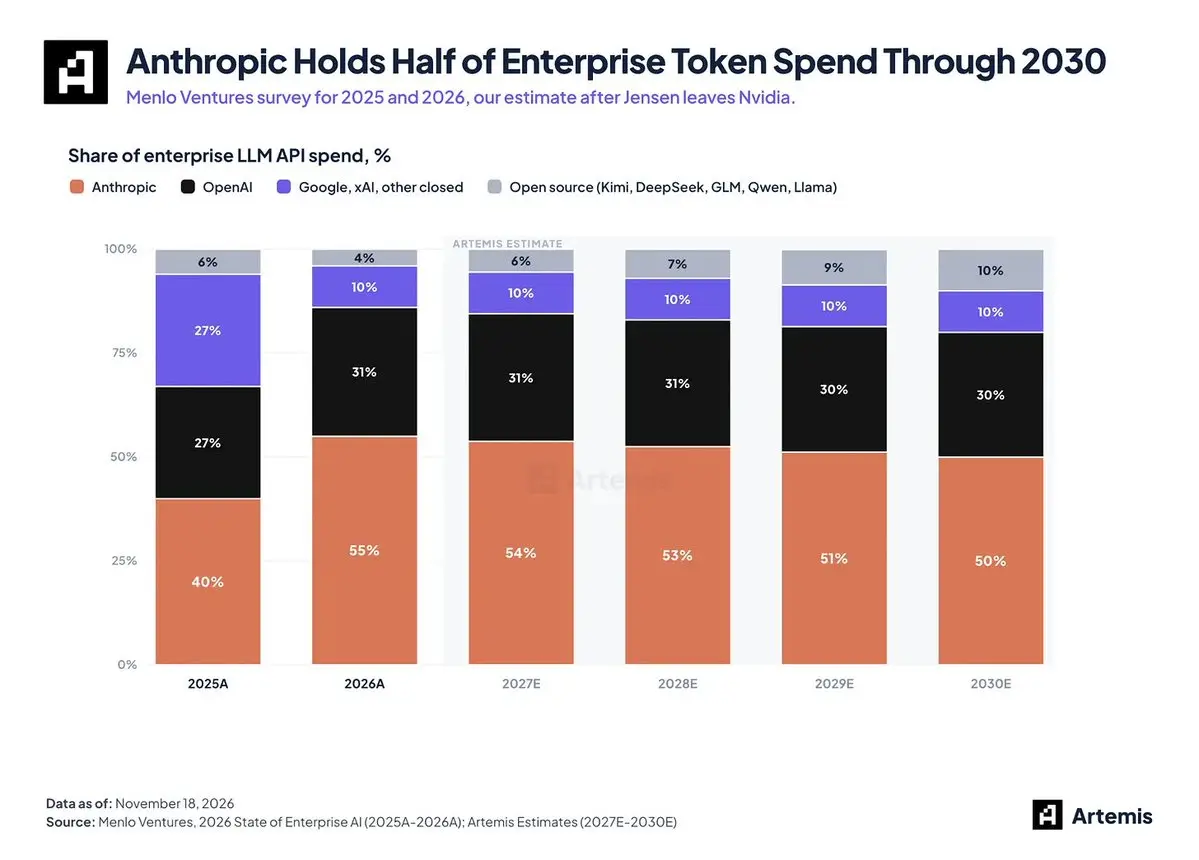
簡而言之,Anthropic 將成為企業核心的智能提供商,到 2030 年佔據企業 AI 支出 50% 以上的市場份額。我們保守估計,2030 年至少有 2 萬億的 ARR 支出,這甚至還沒有考慮藥物研發(如果 Anthropic 找到了攻克癌症的方法)以及其他我們今天甚至不知道或尚未在其財務報表中體現的新垂直領域(例如晶片設計)。
面對來自英偉達 Nemo 和 GPU 對開源實驗室支持的潛在威脅減弱,以及推理和新雲(neocloud)市場可能疲軟的局面,Anthropic 作為前沿實驗室和企業獲取推理的核心途徑,將從中受益。與此同時,對於代售 Anthropic 代幣的超大規模雲廠商,Anthropic 也獲得了更多議價籌碼(其 40% 以上的收入來自 AWS / GCP / Azure,且抽成比例僅為 10-15%,隨著這些廠商需要依賴 Anthropic 模型來服務其企業客戶,這一抽成比例可能會繼續下降)。
可比公司分析:為什麼 Anthropic……可能很便宜
時代級的企業事後來看總是顯得很便宜。
如果 Anthropic 以 85 美元/股的價格上市,對應估值為 1.5 萬億美元,那麼在收入層面上,與公開市場上風頭正盛的科技企業相比,它實際上是很便宜的。
當前的可比公司估值(11/18)意味著 Anthropic 的交易倍數僅為 2027 年預期收入的 9.8 倍、2028 年預期收入的 5.0 倍以及 2029 年預期收入的 3.2 倍(根據 Artemis + 高盛 + MBI 估算)。
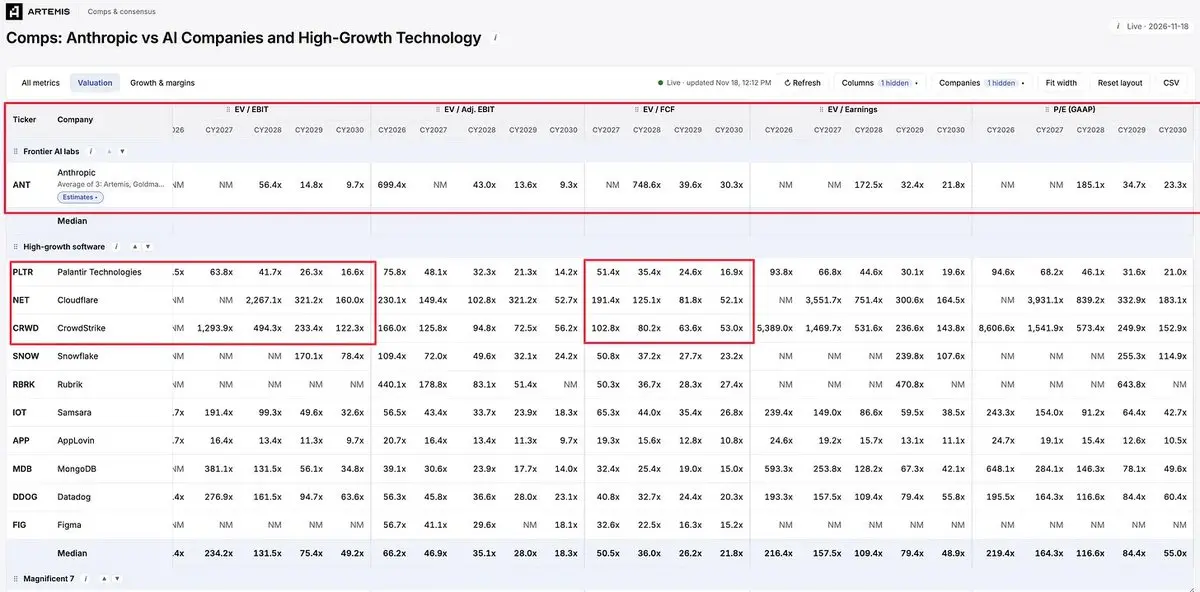
而對於像 Palantir、Cloudflare、Crowdstrike 這類高增長軟體公司,其交易倍數大約為 2027 年預期收入的 27-33 倍、2028 年預期收入的 20-27 倍以及 2029 年預期收入的 10-18 倍。
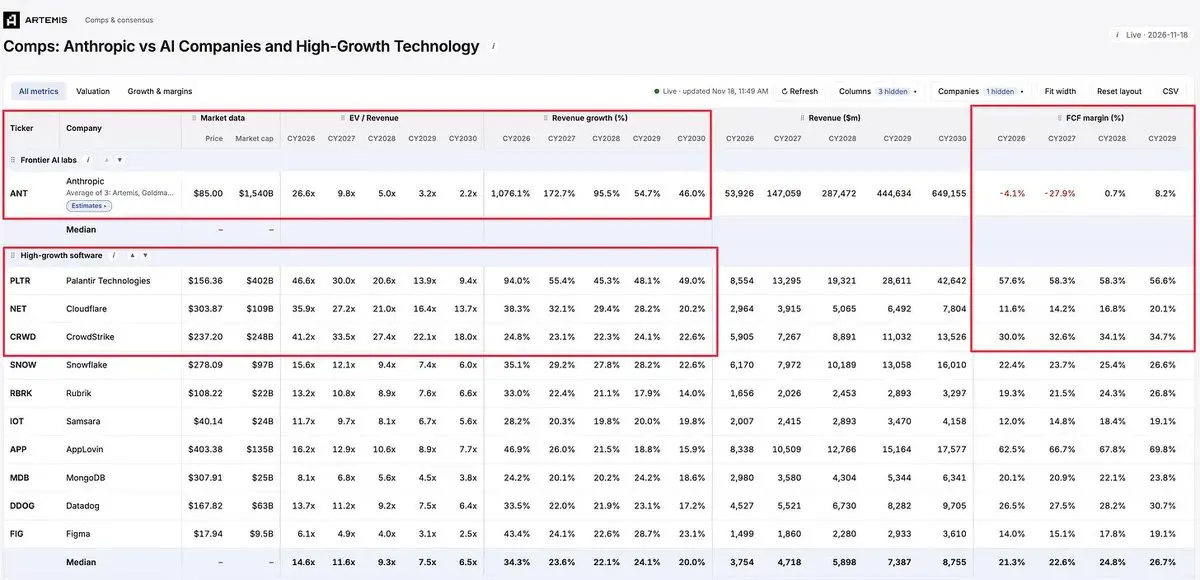
不同之處在於,在 2029/2030 年實現自由現金流之前,Anthropic 未來幾年將在 Anthropic Direct 業務以及自建數據中心上消耗大量現金。
自由現金流和盈利情況更難預測,但即便如此,以不到 2030 年預期 EBIT(息稅前利潤)10 倍的估值來看,Anthropic 的定價也並不算離譜(假設 20-30 倍的 EBIT 估值倍數可能帶來翻倍或兩倍的增長空間)。
Anthropic 估值模型
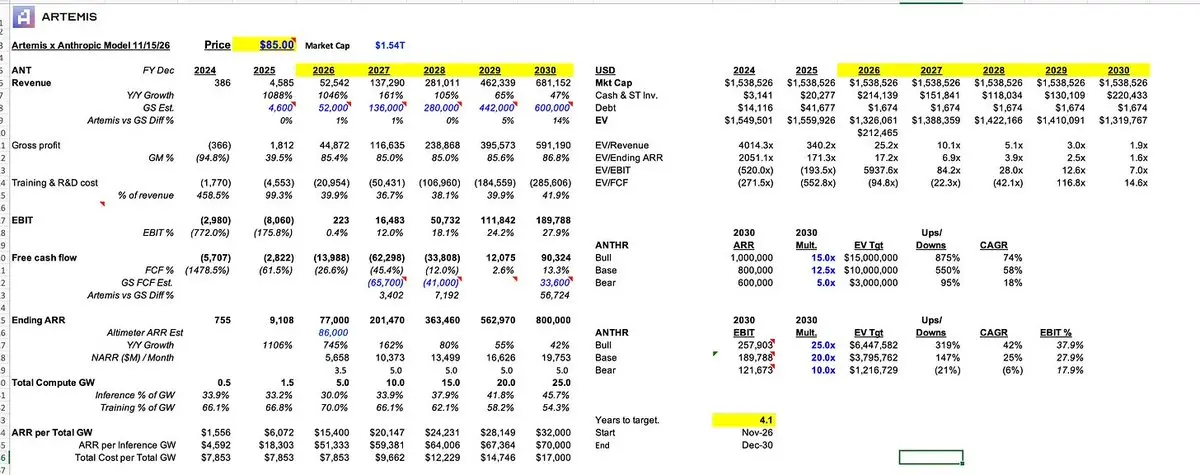
這是我對 Anthropic 未來 4 年發展的財務模型。老實說,我們可能仍然低估了它的增長曲線。請注意,相對於高盛對收入和自由現金流的估計,我們的假設並不激進。
根據我們預測的 2030 年 8000 億美元 ARR 以及 12 倍的 ARR 倍數,它在 2030 年的市值將達到 10 萬億美元。
以下是核心假設:
1. 收入:
2030 年的 ARR:根據 Menlo Ventures 的調查,企業 AI 支出從 2026 年預計的 1800 億美元 ARR 增長 10 倍,達到 2030 年的 1.8 萬億美元。財富 500 強在 OPEX 中的代幣支出從 0.1% 提高到 10%,智能體採用率從不到 1% 提高到 10% 以上。需要說明的是,我們並未計入與 Anthropic 合作的 Ode(企業服務抽成)、藥物研發/生命科學等其他領域……我們僅測算了替代/增強知識工作的代幣支出。那些新業務線很容易在 2030 年為 ARR 再增加 5000 億美元。
市場份額:Anthropic 在 2030 年占領企業 AI 支出的 50%------我們認為 Anthropic 和 OpenAI 形成雙頭壟斷格局。
2. 成本:
Anthropic 算力假設:
2030 年每個推理吉瓦(GW)對應 700 億美元 ARR(Altimeter 預測 2026 年第四季度為 860 億美元 ARR)。
得益於 Anthropic Direct 以及直接擁有/租賃數據中心,每個 GW 的成本為 170 億美元------耗資更少,上線速度更快。
到 2026 年底已鎖定 5 GW,另有 11 GW 已確定,Anthropic 還需要額外的 14 GW 來支撐 2030 年 8000 億美元的 ARR。
按照所需的 14 GW 每 GW 100-150 億美元計算(資本支出更少,每 GW 成本更低),為了支撐 2030 年 8000 億美元的 ARR,還需要投入 1500 億至 2000 億美元。憑藉 IPO 後超過 2000 億美元的資金儲備,Anthropic 將有能力支持後續的建設擴張。
3. 修正:
在我們 2026 年 9 月的模型中,曾預測 Anthropic 在 2030 年實現 1 萬億 ARR,隨後進行了下調。
自那時起,由於 AI 安全限制以及來自 Astra 的競爭,收入顯著放緩。
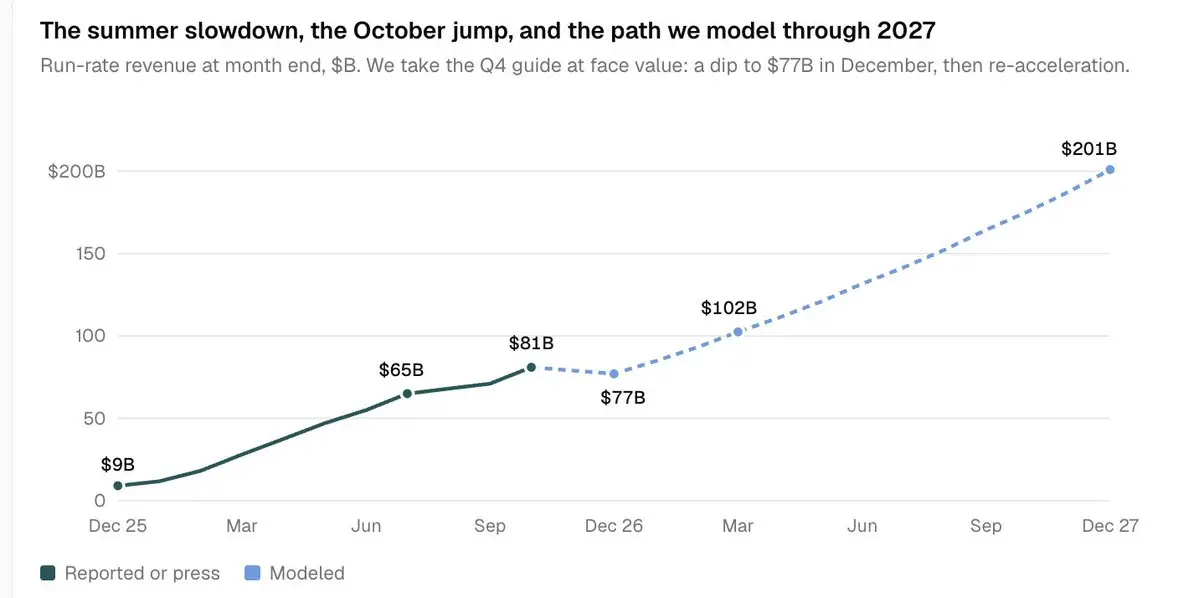
隨後 Anthropic 推出了 Opus 5.5,以及最新的 Fable 和 Mythos,其模型驅動的增長態勢重回正軌,但出於保守考量,我們仍將其 2030 年的預期維持在 8000 億美元 ARR。
AI 恐慌 = 對 Anthropic 有利
過去幾週市場存在諸多擔憂:
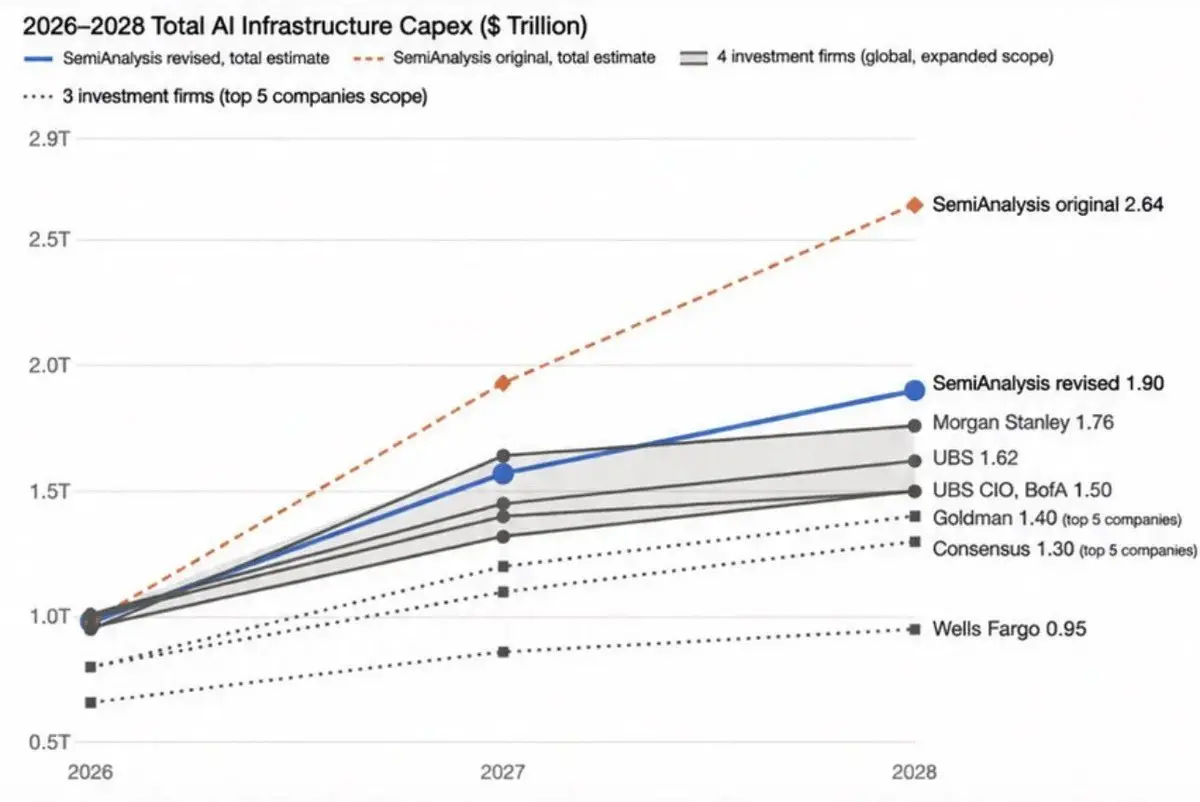
首先是民主黨贏得眾議院/參議院且德克薩斯州州長翻藍後,有關 AI 數據中心建設的擔憂;根據 SemiAnalysis 的修正,市場擔憂數據中心建設將推遲 6 個月,從 2027 年下半年推遲到 2028 年上半年:
Jensen 從英偉達辭職的消息也引發了 AI 投資者的恐慌,他們擔憂流向 AI 初創公司、新型實驗室(neolabs)和新型雲廠商的資金規模,而這些主體往往是前沿模型的核心消費方。
這兩起事件對 Anthropic 而言都極其有利。
Jensen/英偉達的局面削弱了針對 Anthropic 的開源空頭邏輯。開源陣營失去了獲取英偉達晶片的渠道,現在需要完全依賴華為或其他晶片來進行蒸餾和訓練。
AI 資本支出將向 Anthropic 和 OpenAI 集中,隨著前沿/開源實驗室和新型雲廠商從英偉達獲得的資金減少,Anthropic 和 OpenAI 將獲得更便宜、更有利的合作交易。
在排除政府監管的前提下,Anthropic 將在未來 5 年內擁有雙頭壟斷地位,Jensen 事件最終對 Anthropic 是利好的。
空頭邏輯(下行風險)
儘管 Anthropic 經歷了驚人的崛起,但其收入下滑也可能非常迅速。
以下是幾大空頭邏輯:
40% 以上的收入依賴分銷商:近一半的收入來自 AWS Bedrock、MSFT Foundry、Gemini Agent Platform------如果 OpenAI Astra 擁有明顯更好的模型,企業可能會迅速從 Anthropic 轉向 OpenAI(或其他提供商),收入可能會隨之滑落。
代幣走向平庸化(商品化):開源模型在華為晶片上運行良好並繞過出口管制,導致 Anthropic 失去定價權。
創始人風險:創始團隊表現出強烈的使命感,作為一家公共利益公司(Public Benefit Corporation),其使命有可能凌駕於股東利益之上。IPO 後人才流失:研究人員變得極其富有,可能缺乏繼續改進前沿模型的動力。
Jensen 重返英偉達:這將消除 Anthropic 面臨開源競爭減少這一核心利好。
IPO 時機風險:Anthropic 可能會在其巔峰期上市,隨著 12 月收入見頂回落,Anthropic 將至少面臨持續 3 年以上的自由現金流為負。
政府將 AI 實驗室國有化:如果 Anthropic 的收入達到萬億級別,且實際就業受到衝擊、大量崗位被智能體取代,政府可能會對 AI 實驗室徵收國家稅,甚至決定將其收歸國有。
缺乏專注度:一家公司如何既嘗試為企業構建智能以運營自動化工程師,又嘗試攻克癌症?目前 Anthropic 涉足的產品領域面過寬。
結論
3 週前,我還認為英偉達將成為全球第一家市值 10 萬億美元的公司。
然而,Meta 的 Muse 日活躍用戶(DAU)剛剛突破 1000 萬。而且你和我一直在討論你使用 Muse 的頻率越來越高了!
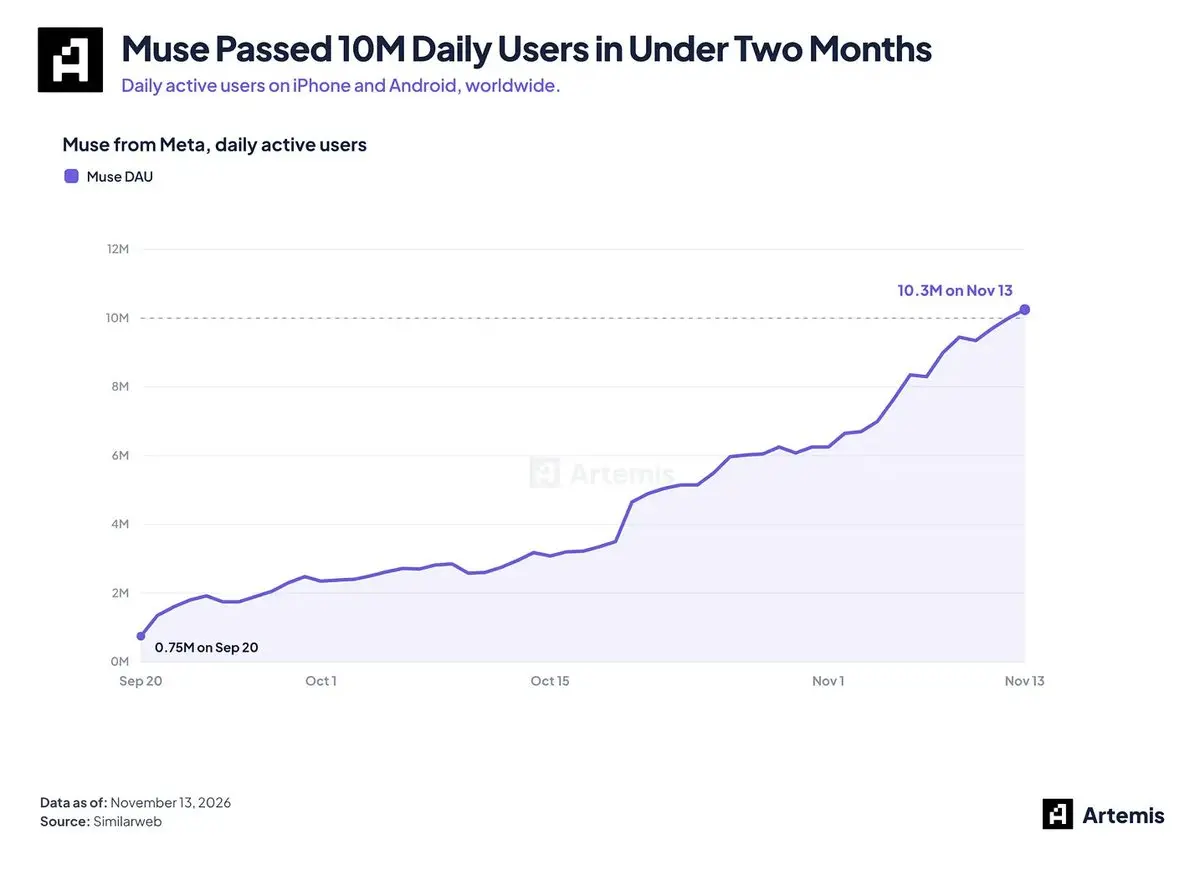
市場顯然正在將共識押注從 2026 年初/中期的 AI 基礎設施/瓶頸層(新型雲、GPU、CPU、記憶體)轉向 Meta(Muse)、SpaceX(Grokbot)等 AI 應用層。
Anthropic 既涉足晶片設計與數據中心建設,又掌控著技術棧中最有價值的部分------前沿模型和代幣(像 Artemis 這樣的企業願意為此支付 100 倍以上的溢價),同時還擁有消費者和企業使用的應用,例如 Claude Code、Claude Cowork、Duet(Muse 的競爭對手)。
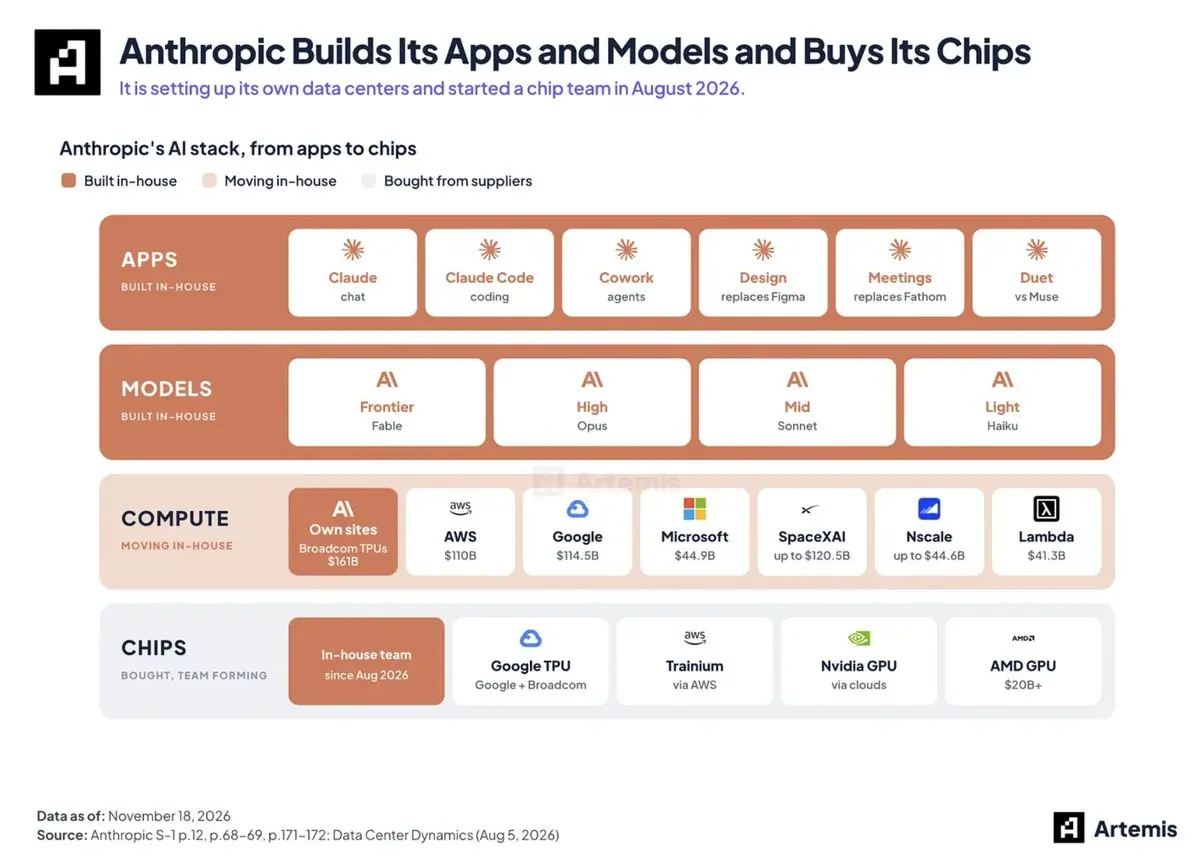
市場將開始蜂擁湧向 AI 應用,而其中絕大多數將由 Anthropic 提供動力支持。
我們認為,第一家市值 10 萬億美元的公司不會誕生於 AI 數據基礎設施層,而是產生於全球消費者或企業用來替代或增強知識工作、並能夠持續累積價值的 AI 應用領域。
我們認為這家公司就是 Anthropic。
愛你的,
Jon
 風險提示
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。