红杉合伙人:SpaceX 正站在英伟达式增长爆发前夜,Starship、AI 算力与卫星直连手机被严重低估
 核心观点

 红杉资本合伙人 Shaun Maguire 发声:SpaceX 正站在堪比英伟达三年爆发的营收前夜,而市场严重低估了这一时刻。支撑这一观点背后有四大逻辑,SpaceX 拥有顶级人才密度、Starship 构筑起人类历史上最大的技术护城河、以及 AI 算力低成本供应商战略地位。此外,一次星舰发射理论上可撬动 50 亿美元终身营收。
作者:赵颖,华尔街见闻
近期红杉资本合伙人 Shaun Maguire 在 X 发文称,SpaceX 正处于一场堪比英伟达过去三年的营收爆发式增长前夜,而大多数投资者对此严重低估。
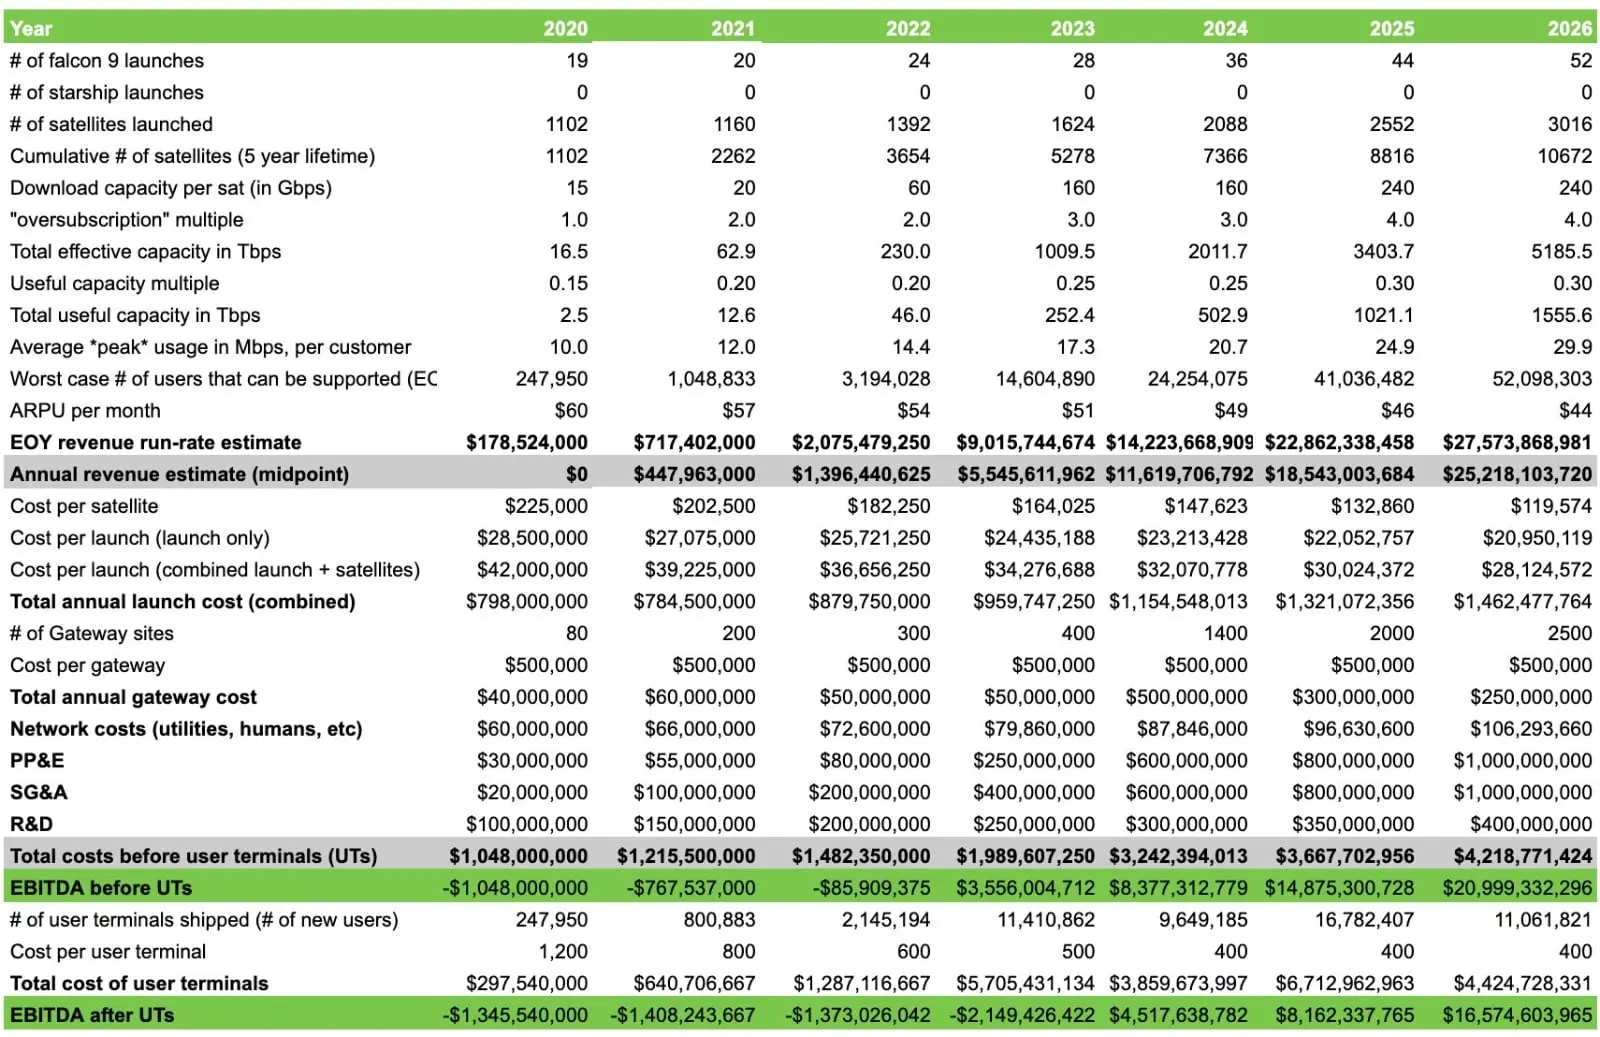
Maguire 在 SpaceX 财报电话会议后公开发布了一份自下而上的财务模型,并声称模型所呈现的数字「令人叹为观止」。他表示,市场正因地缘政治不确定性、通胀压力等一系列宏观因素陷入恐慌,而他选择在此时逆势发声,发布这份在他看来「90% 以上的投资者看来会觉得疯狂」的预测。
Maguire 特别指出,顶级人才密度,SpaceX 在 AI 算力基础设施领域的低成本供应商地位、Starship 所构筑的历史级护城河,以及 Starlink 的单位经济模型,是当前市场最被低估的三大核心逻辑。他预计,Direct to Cell(直连手机)业务在 2029 至 2030 年的营收规模将在几乎任何情景下超越 Starlink。
顶级人才密度:SpaceX 的隐性壁垒
Maguire 将 SpaceX 的团队定性为「地球上最精英的团队」,并将其强度文化与硅谷其他科技公司明确区分。
他认为,SpaceX 独特之处在于将极致的工作强度与一个终极客观评估机制相结合——火箭要么飞行,要么爆炸,没有政治空间可以回旋。这种物理层面的硬性反馈机制使得平庸者无法在内部生存,由此在 25 年的积累中形成了极高的人才密度。
在 AI 算力大规模建设浪潮中,Maguire 认为这一点具有决定性意义。亚马逊、谷歌及各类云服务商拥有部分优秀人才,但 SpaceX「每一个人都是优秀的」。面对吉瓦级 AI 数据中心的建设难度——他认为这比过去兆瓦级 CPU 数据中心高出一到两个数量级——SpaceX 处理「原子级别」复杂问题的能力令其他竞争者望尘莫及。涡轮机短缺、跨州电力传输、大型设备跨国运输……这些挑战在他看来对 SpaceX 团队而言均有解法。
Starship:人类历史上最大的技术护城河
Maguire 在文中大篇幅论证 Starship 是人类迄今建造的最复杂系统,超越了尖端芯片制造、ASML 的 EUV 光刻机、国际热核聚变实验堆等公认的技术顶峰。
他的评估框架是:如果一群最顶尖的人才以无限资源追赶某一技术前沿,需要多长时间?在 Starship 面前,他认为答案远超其他任何技术领域。
Maguire 援引全球竞争格局作为佐证:SpaceX 于 2015 年完成首次助推器回收,竞争对手完成同等里程碑的时间滞后约十年。他认为,随着 Starship 持续推进,这一差距仍在扩大——而非收窄。
他强调,Starship 的供应链在 SpaceX 内部高度垂直整合,这使得护城河的深度「大得难以想象」。
低成本供应商地位:算力市场的结构性优势
Maguire 认为,在大宗商品市场中成为低成本供应商,是一个极具战略价值的位置。他将 AI 算力的定价动态类比于石油生产,而非互联网泡沫时代的宽带——理由是吉瓦级 AI 算力的进入壁垒远高于后者,供应链更为收紧,建设周期更长。
他的判断是:即便算力成本降至每吉瓦约 100 亿美元,SpaceX 作为低成本、最灵活的参与者,仍将具备竞争优势。他预计未来约四年内,算力成本不太可能降至每吉瓦 200 亿美元以下,而在此价位区间,他认为 SpaceX 的单位资本开支将随竞争减少而进一步下降。
他在文中建立了一个公司范围内的预测模型,覆盖至 2028 年,并指出每吉瓦营收与每吉瓦资本开支是一对「耦合常数」——若前者下降,后者也会等比例下降,同时 SpaceX 部署的总吉瓦数将上升,部分抵消营收损失。
Starlink 单位经济学:一次发射撬动数十亿营收
Maguire 披露了一组核心数据以说明 Starlink 的资本效率。当前 Starlink 星座的年化营收约为 200 亿美元,这一星座由约 400 次猎鹰 9 号发射建成。
由于单次星舰发射的运力约等于 20 次猎鹰 9 号,理论上仅需约 20 次星舰发射即可支撑 200 亿美元的年营收,意味着每次发射对应约 10 亿美元年营收,按 5 年生命周期折算为 50 亿美元的单次发射终身营收。
他表示,随着星舰投入商业运营,Starlink、直连手机及轨道算力的成本将大幅下降,可触达的市场规模将随之扩大。在他的情景预测中,Direct to Cell 到 2029 至 2030 年的营收规模将超越 Starlink 主业。
Maguire 同时指出,轨道算力业务(Orbital Compute)将从 2029 年起在财务模型中显著体现,他预计在未来十年内,SpaceX 在芯片领域的垂直整合程度将与今天在火箭领域的地位相当。
 风险提示
 风险提示