トークン化された預金とステーブルコインの争い:金融の未来は置き換えではなく、融合である
 核心的な視点

 銀行は貨幣を創造し、ステーブルコインは貨幣の流動を促進します。私たちは両方とも必要です。
記事の著者:サイモン・テイラー
記事の編纂:ブロックユニコーン
銀行は貨幣を創造し、ステーブルコインは貨幣の流動性を促進します。私たちは両方とも必要です。
トークン化された預金の支持者は言います:「ステーブルコインは規制されていない影の銀行です。銀行が預金をトークン化すれば、誰もが銀行を選ぶ傾向が強くなります。」
いくつかの銀行や中央銀行はこの見解を好みます。
ステーブルコインの支持者は言います:「銀行は恐竜です。私たちのチェーン上には全く必要ありません。ステーブルコインこそが貨幣の未来です。」
暗号通貨のネイティブは特にこのストーリーを好みます。
両者ともに重要なポイントを見誤っています。
銀行は最大の顧客により安価な信用を提供する
あなたが100ドルを預けると、90ドルの貸付(さらにはそれ以上)になります。これが部分準備金銀行の運営方法です。数世紀にわたり、これは経済成長のエンジンでした。
フォーチュン500企業はモルガン・スタンレーに5億ドルを預けています。
その見返りとして、彼らは市場金利よりも低い金利で巨額の信用枠を得ます。
預金は銀行のビジネスモデルであり、大企業はこれをよく理解しています。
トークン化された預金はこのメカニズムをチェーン上に移しますが、銀行自身の顧客にのみサービスを提供します。あなたは依然として銀行の監視下にあり、銀行の営業時間、プロセス、コンプライアンス要件に制約されています。
低コストの信用枠を必要とする企業にとって、トークン化された預金は良い選択肢です。
ステーブルコインは現金のようなもの
CircleとTetherは100%の準備金を保有しており、2000億ドルの債券に相当します。彼らは4-5%の利回りを得ていますが、あなたには何の手数料も支払いません。
その見返りとして、あなたが得る資金は銀行の監視を受けません。2025年までに、9兆ドルがステーブルコインを通じて国境を越えて移動すると予測されています。インターネット接続があれば、いつでもどこでも使用でき、許可は不要で、24時間365日稼働します。
代理銀行に問い合わせる必要もなく、SWIFTの清算を待つ必要もなく、「3-5営業日以内にお返事します」と待つ必要もありません。
土曜日の夜11時にアルゼンチンの供給者に支払いをする必要がある企業にとって、ステーブルコインは良い選択肢です。
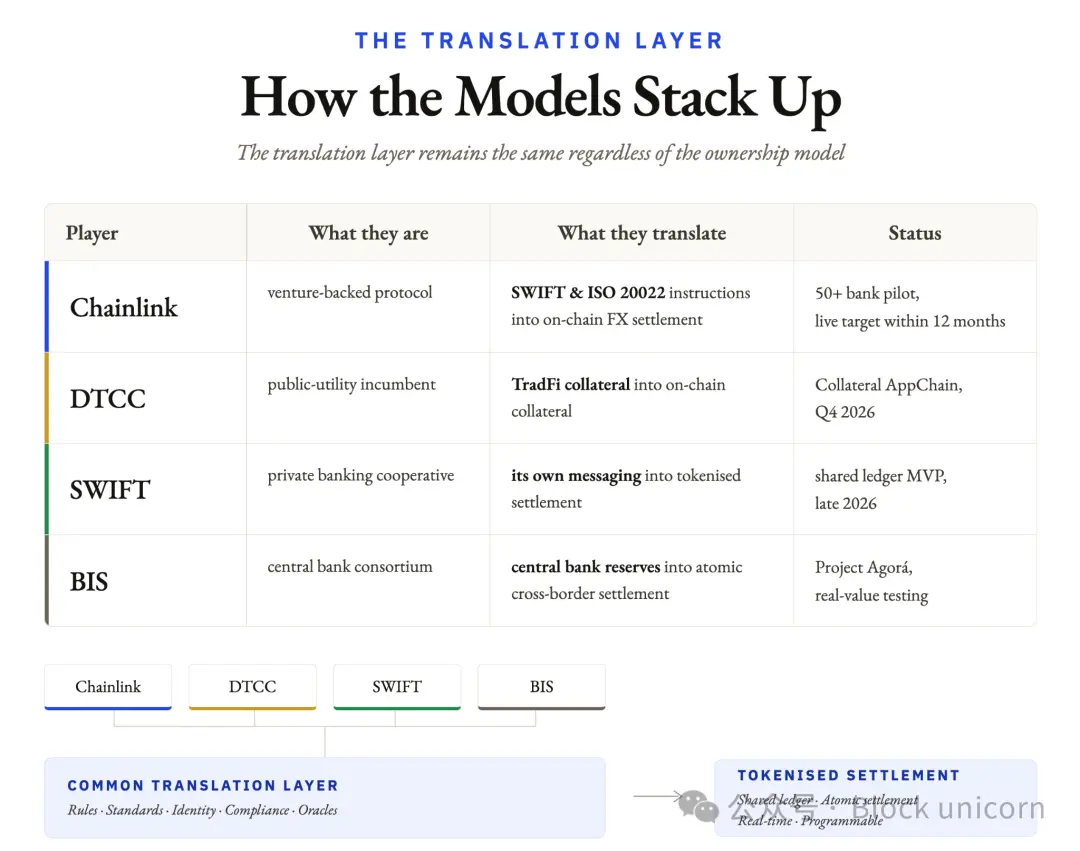
未来は両者を兼ね備える
銀行から良好な信用枠を得たい企業は、同時にステーブルコインを長尾市場への入り口として利用したいと考えるかもしれません。
以下のようなシナリオを想像してみてください:
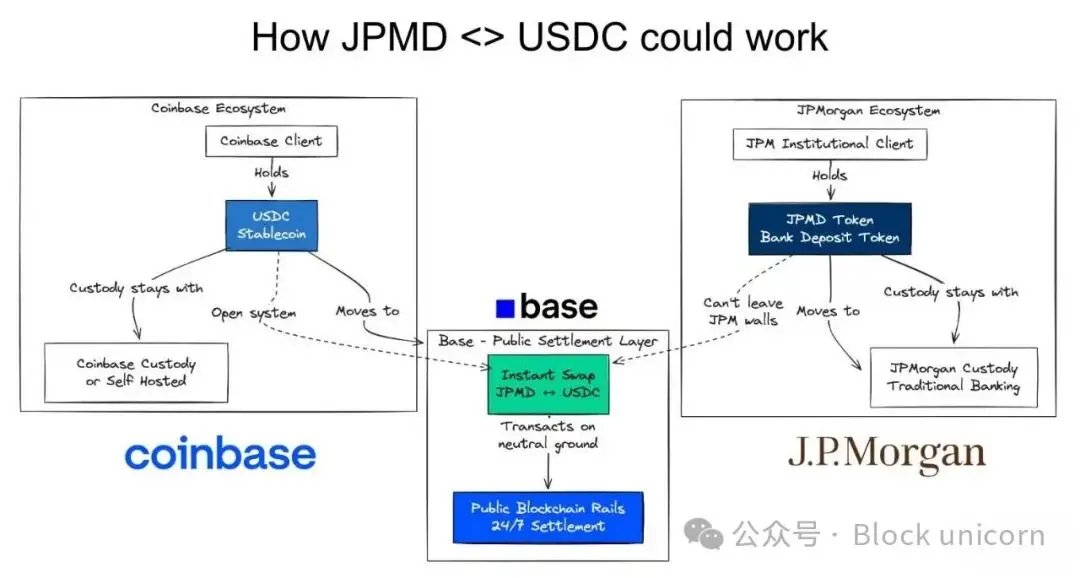
フォーチュン500企業がモルガン・スタンレーにトークン化された預金を持っている
その見返りとして、アメリカのビジネスに対する優遇信用枠を得る
彼らはよりステーブルコインを使用する傾向のあるアルゼンチンの供給者に支払いをする必要がある。
そこで、彼らはJPMDをUSDCに交換します。
これが私たちの未来の発展方向の一例です。
チェーン上。原子レベル。
両者を兼ね備えています。
適用可能な場所では従来のチャネルを使用し、適用できない場所ではステーブルコインを使用します。
これは二者択一の問題ではなく、両者を兼ね備えることです。
トークン化された預金 → 銀行システム内の低コスト信用
ステーブルコイン → 銀行システム外の現金のような決済手段
チェーン上の交換 → 即時変換、ゼロ決済リスク
両者にはそれぞれ利点と欠点があります。
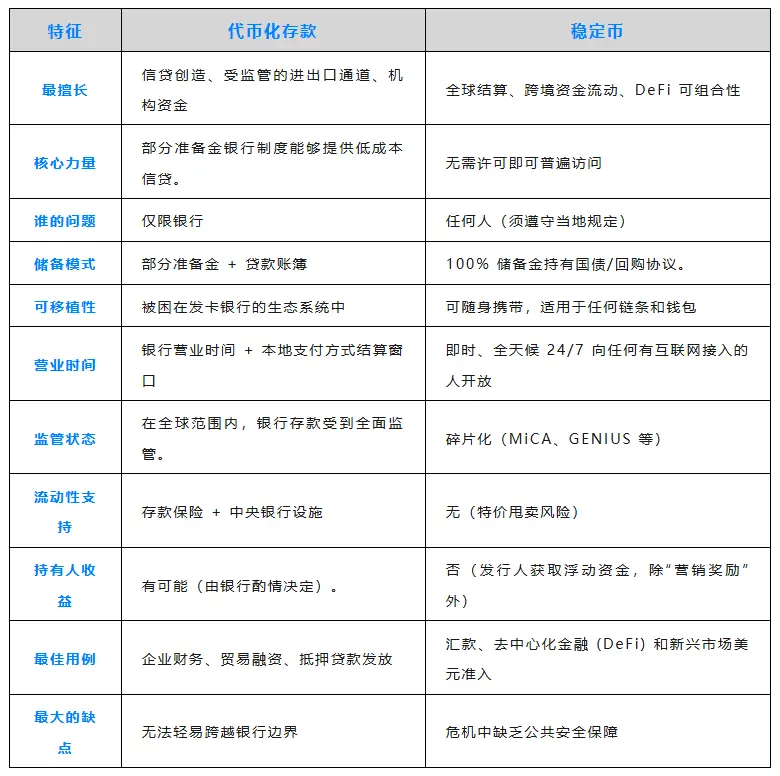
彼らは共存します。
チェーン上の支払い > 支払い編成のためのAPI
いくつかの大手銀行は「私たちはトークン化された預金を必要としません、私たちはAPIを持っています」と言うかもしれませんが、場合によっては彼らの言い分は正しいです。
これがチェーン上金融の利点です。
スマートコントラクトは、複数の企業や個人間でロジックを構築できます。供給者の預金が入金されると、スマートコントラクトは自動的に在庫ファイナンス、運転資金ファイナンス、為替ヘッジをトリガーできます。銀行でも非銀行機関でも、これらの操作を自動的かつ即時に完了できます。
預金 → ステーブルコイン → 請求書の支払い → 下流の支払いが完了。
APIはピアツーピアですが、スマートコントラクトはマルチトゥーマルチです。これにより、組織の境界を越えたワークフローに非常に適しています。これがチェーン上金融の強力な点です。
これは全く異なる金融サービスのアーキテクチャです。
未来はチェーン上にある
トークン化された預金は低コストの信用の問題を解決しました。預金はロックされます。銀行は預金を担保に貸し出します。彼らのビジネスモデルは変わりません。
ステーブルコインは資金の可搬性の問題を解決しました。資金は許可なしにどこでも流動できます。グローバル南部の国々はドルを得ることができます。企業は迅速な決済を得ることができます。
トークン化された預金の支持者は、規制された決済チャネルを望んでいます。
ステーブルコインの支持者は銀行を置き換えたいと考えています。
未来には両者が必要です。
フォーチュン500企業は銀行から巨額の信用枠と即時のグローバル決済を望んでいます。新興市場はローカルな信用創造とドルチャネルを望んでいます。DeFiはコンポーザビリティと現実世界の資産の裏付けを望んでいます。
誰が勝つかの議論は、起こっていることを無視しています。金融の未来はチェーン上にあります。トークン化された預金とステーブルコインは、この目標を達成するために必要なインフラです。
誰が勝つかの議論をやめて、相互運用性の構築を始めましょう。
コンポーザブルな貨幣。
 リスク警告
 リスク警告