2026年の株式デリバティブの爆発的成長:暗号取引所の状況と重要なトレンド|RootData Research
 核心的な視点

 本報告はRootDataの株式デリバティブ取引所ランキングシステムに基づき、複数の視点からトレンドと構造の進化を解析します。
著者:RootData
はじめに
2026年、株式デリバティブは暗号市場の周辺カテゴリーからコアエンジンの一つへと躍進しています。
RootDataによる主流サンプル取引所の監視データによれば、2026年1月から8月(統計は25日まで)における株式デリバティブ(契約)の累計取引規模は約1.75兆ドルに達し、月間取引規模は1月の100億ドルから600億ドルを超えるまでに成長しました。市場のホットスポットは金、銀などの貴金属から米国株、韓国株などの株式資産へと急速に移行し、株式デリバティブは暗号取引所のTradFiビジネスの最強成長エンジンとなっています。
暗号取引所は株式資産の利益を受ける過程で、新たな競争を展開しています。本報告はRootDataの取引所ランキングシステムに基づき、取引規模、ポジションの蓄積、板深度、取引コスト、品目マトリックスの5つの次元から、Binance、OKX、Bitget、Bybitの4つのコア取引所を横断的に比較し、株式デリバティブ市場の競争障壁と構造の進化を解析します。
1. 株式デリバティブ市場の概要
1.1 月平均取引規模:100億から1000億の規模への飛躍
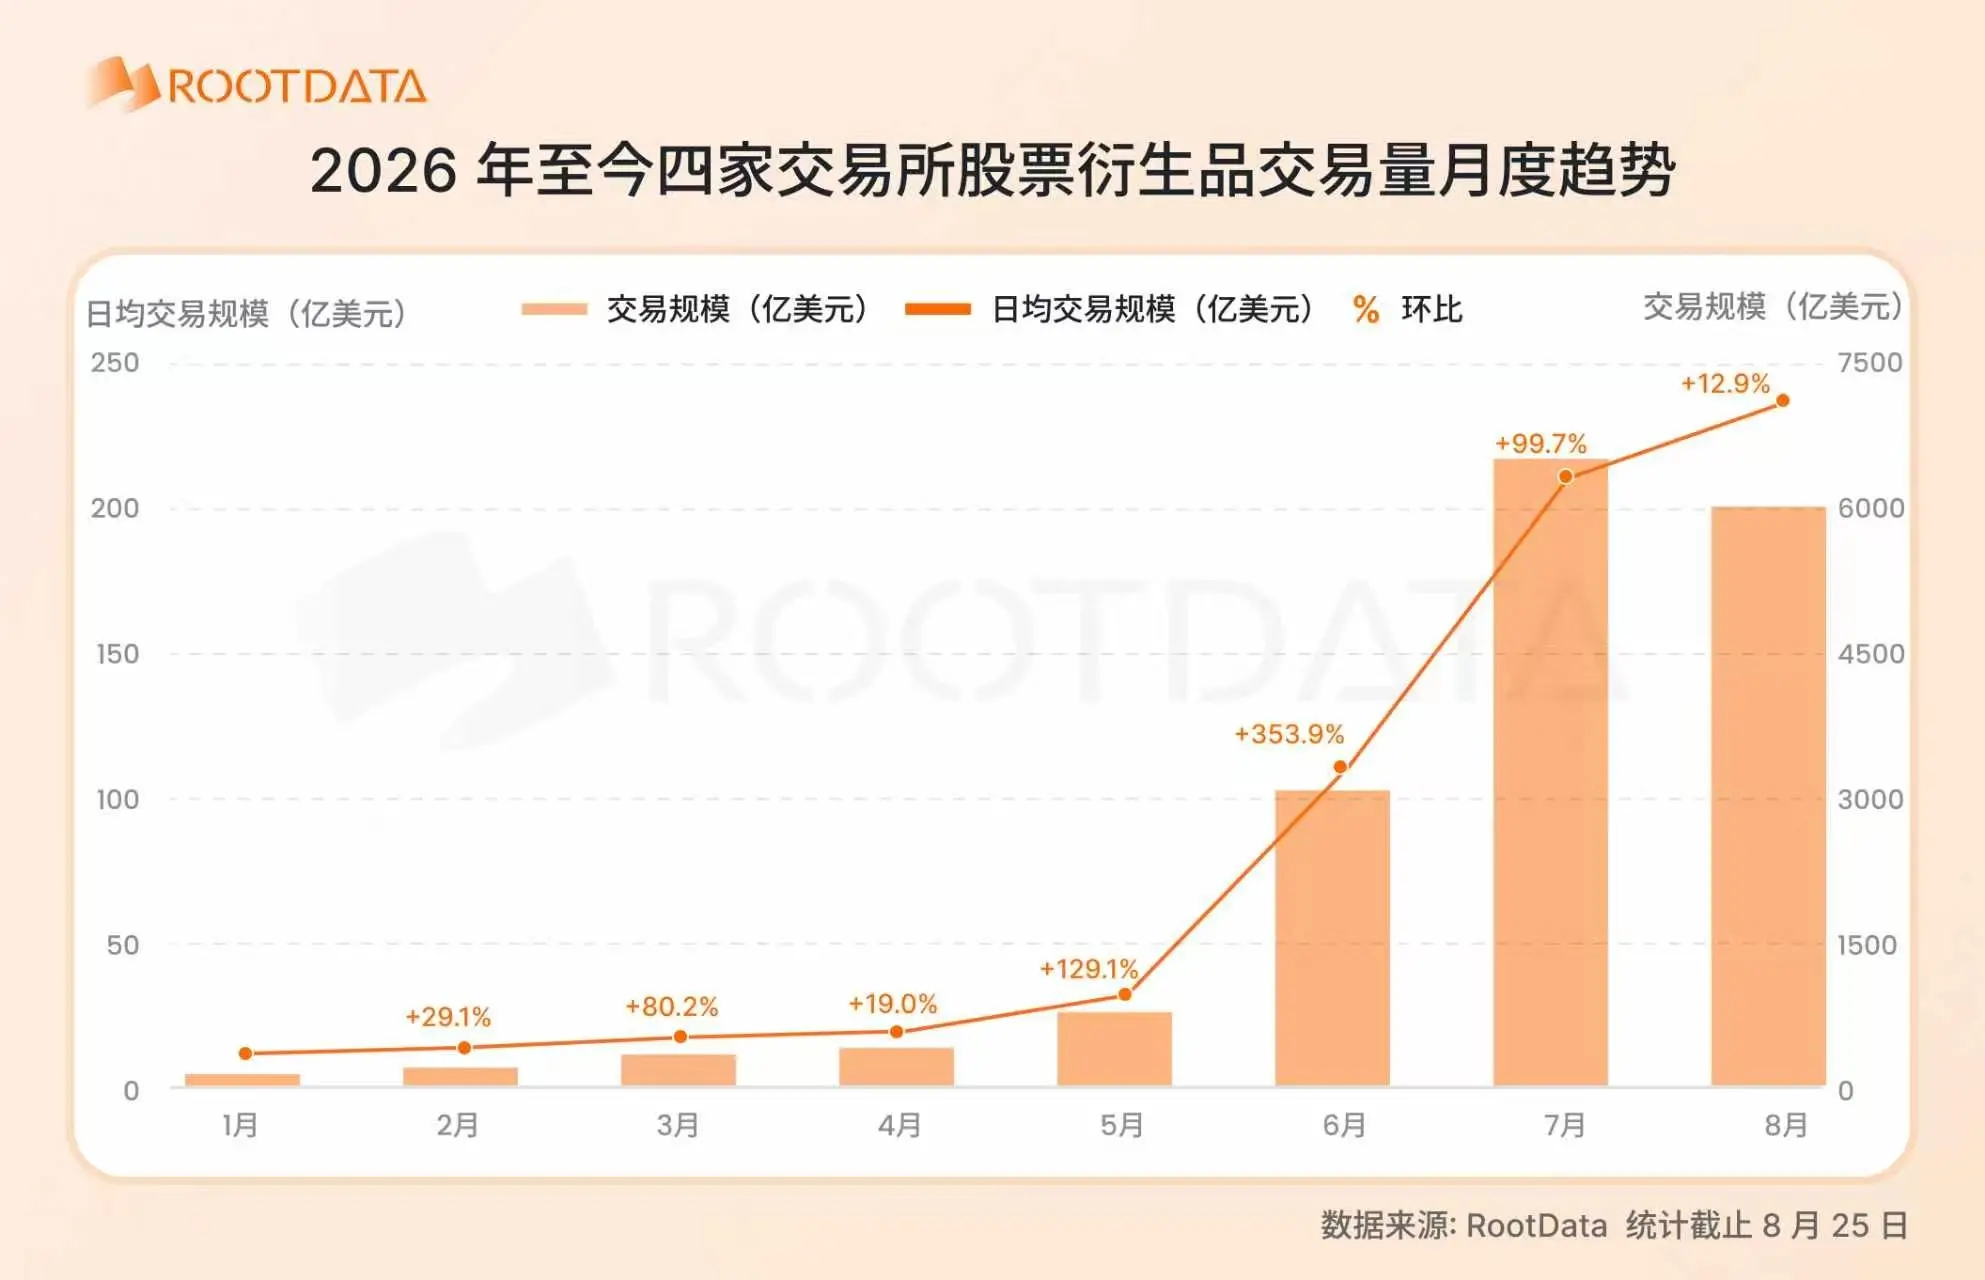
2026年1月から8月にかけて、株式デリバティブの取引規模は安定した上昇から急激な爆発的成長の曲線を描きました。RootDataによる主流サンプル取引所の監視によると、1月の全月取引規模は約116億ドルで、その後毎月拡大し、5月には733億ドルに達しました。6月に入ると、日平均取引規模は前月比で353.9%急増し、全月規模は3220億ドルに達しました。7月の全月規模は再び倍増し6644億ドルに達し、年内新高値を更新しました。8月(25日現在)も6000億ドル以上の高位を維持しており、成長の勢いは衰えていません。
最新の爆発は主にストレージチップなどのAIハードウェアの動向によって駆動されています。6月下旬から、SanDisk(SNDK)、SKハイニックス(SKHYNIX)、Micron(MU)などの対象契約が全市場で集中して放出され、7月から8月にかけて主要取引所が株式およびレバレッジETF契約を集中的に上場したことで、供給と需要の両端が共鳴し、取引規模を押し上げました。
累計データを見ると、1月から8月の株式デリバティブの総取引規模は約1.75兆ドルで、月間規模の中心は年初の120億ドル未満から600億ドル以上に飛躍しました。7月の単月規模は1月の57倍に達しました。この飛躍は、株式デリバティブが周辺カテゴリーから急速に主流の取引視野に入ったことを示しています。
1.2 株式デリバティブがTradFiセクターを主導
株式デリバティブはTradFiの脇役から主役へと変わりました。その全体のTradFiセクターにおける占有率は上昇し、年初に貴金属市場が主導していた時期には、株式デリバティブの取引規模はTradFiセクター全体の20%未満でした。その後、米国株、韓国株などの世界の株式市場が強くなるにつれて、資金は迅速に株式デリバティブに移行し、6月には株式デリバティブの取引規模がTradFiセクターの半分を初めて超え、75%に近づき、7月と8月には80%を超え、正式に脇役から主役への役割の切り替えを完了しました。
主要プラットフォームの動きもこの傾向を裏付けています。株式デリバティブは「試しの品種」からプラットフォームユーザーの通常の取引選択肢へと変わりつつあります。Binanceは、bStocksの47%の取引が米国株の通常取引時間外に発生していることを明らかにしており、これは取引需要がもはや伝統的な株式市場の開場時間に依存していないことを示しています。Bitgetプラットフォームでは、約3件の契約取引のうち1件が株式の永久契約から来ており、米国株トークンの週末取引量も一時10倍に増加し、暗号ユーザーが24時間体制で米国株市場に参加する需要が急速に解放されていることを示しています。株式デリバティブは補完的な製品から、プラットフォーム取引エコシステムの重要な構成要素へと徐々に成長しています。
ポジションデータを見ると、暗号市場の人気株式資産の対象と伝統的株式市場の人気資産は比較的同期しており、ストレージなどの人気対象資産の蓄積規模は急速に拡大しています。7月末には、SKハイニックス(SKHYNIX)のポジション規模が最初に急上昇し、OIのピーク値は一時8.75億ドルに達しました。8月中旬に入ると、SpaceX(SPCX)とSanDisk(SNDK)のOIのピーク値はそれぞれ約9.1億ドルと17.3億ドルに達しました。
2. 競争構造:コア取引所の多次元比較
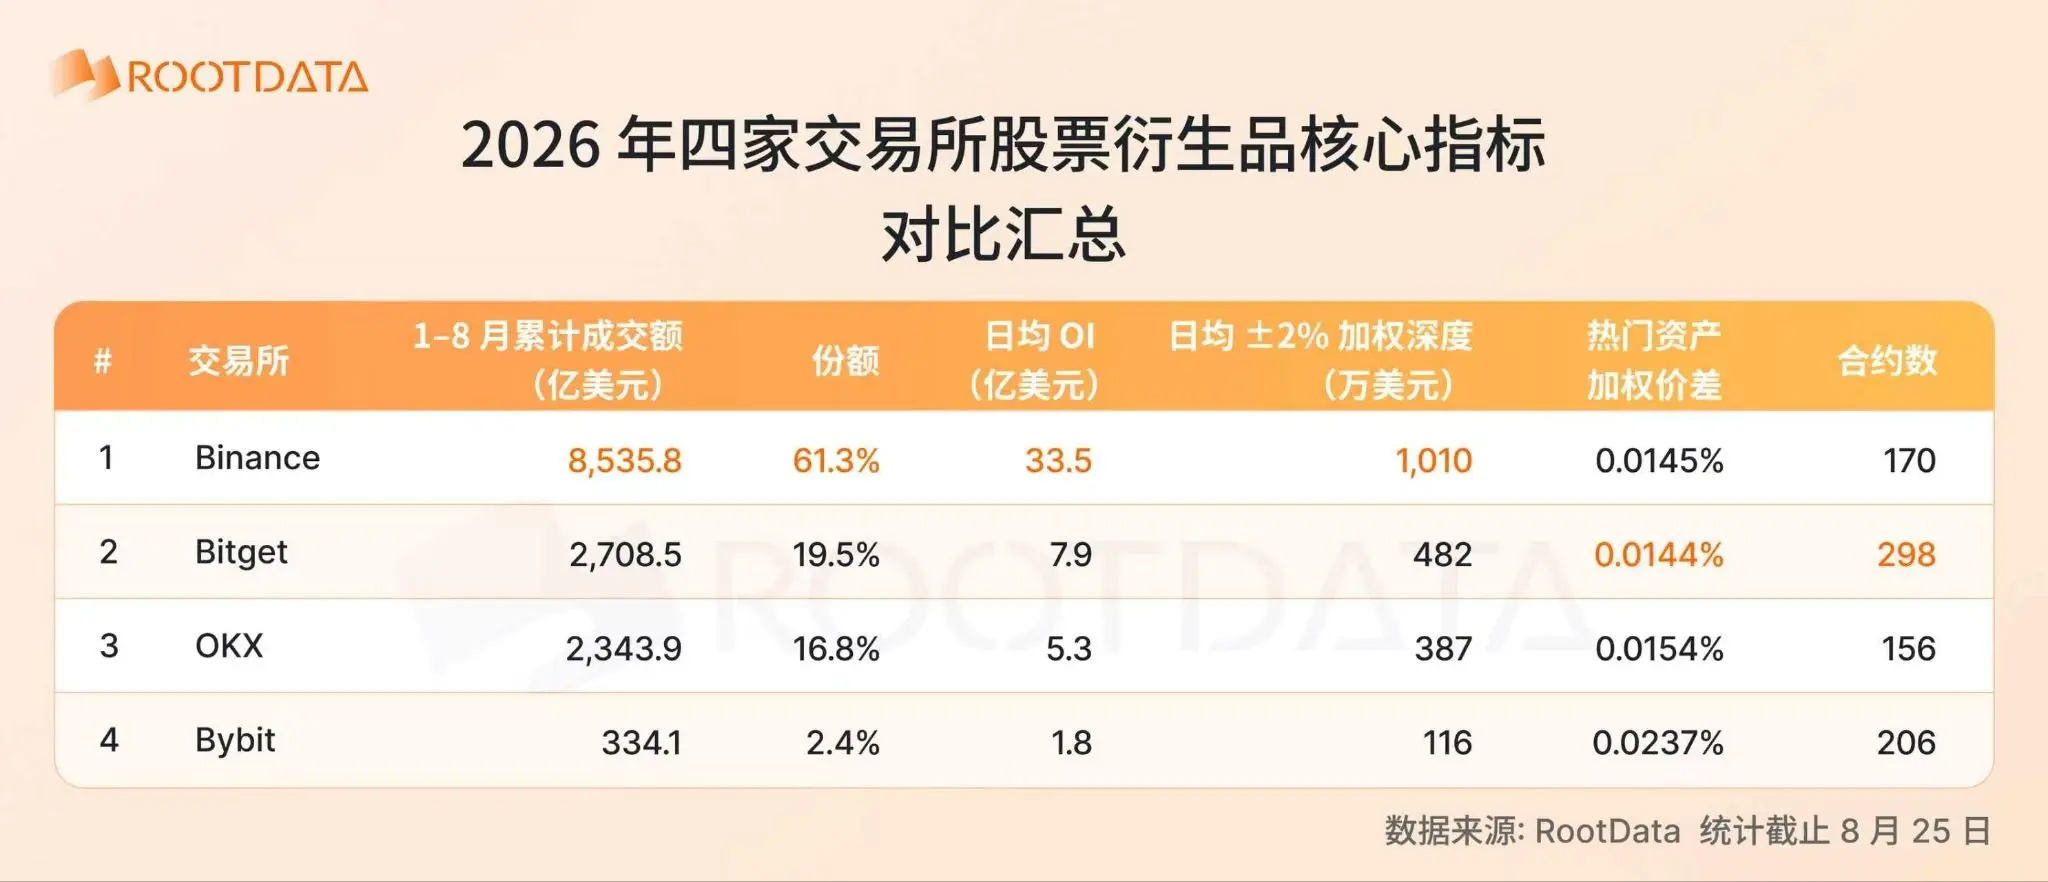
具体的な取引所の競争構造について、RootDataはその株式デリバティブ取引所ランキングを基に、取引量、ポジション規模、深度、スプレッド、資産数などの次元から以下の4つのコア取引所の株式デリバティブデータを比較します。
2.1 取引量:トップ集中効果が顕著
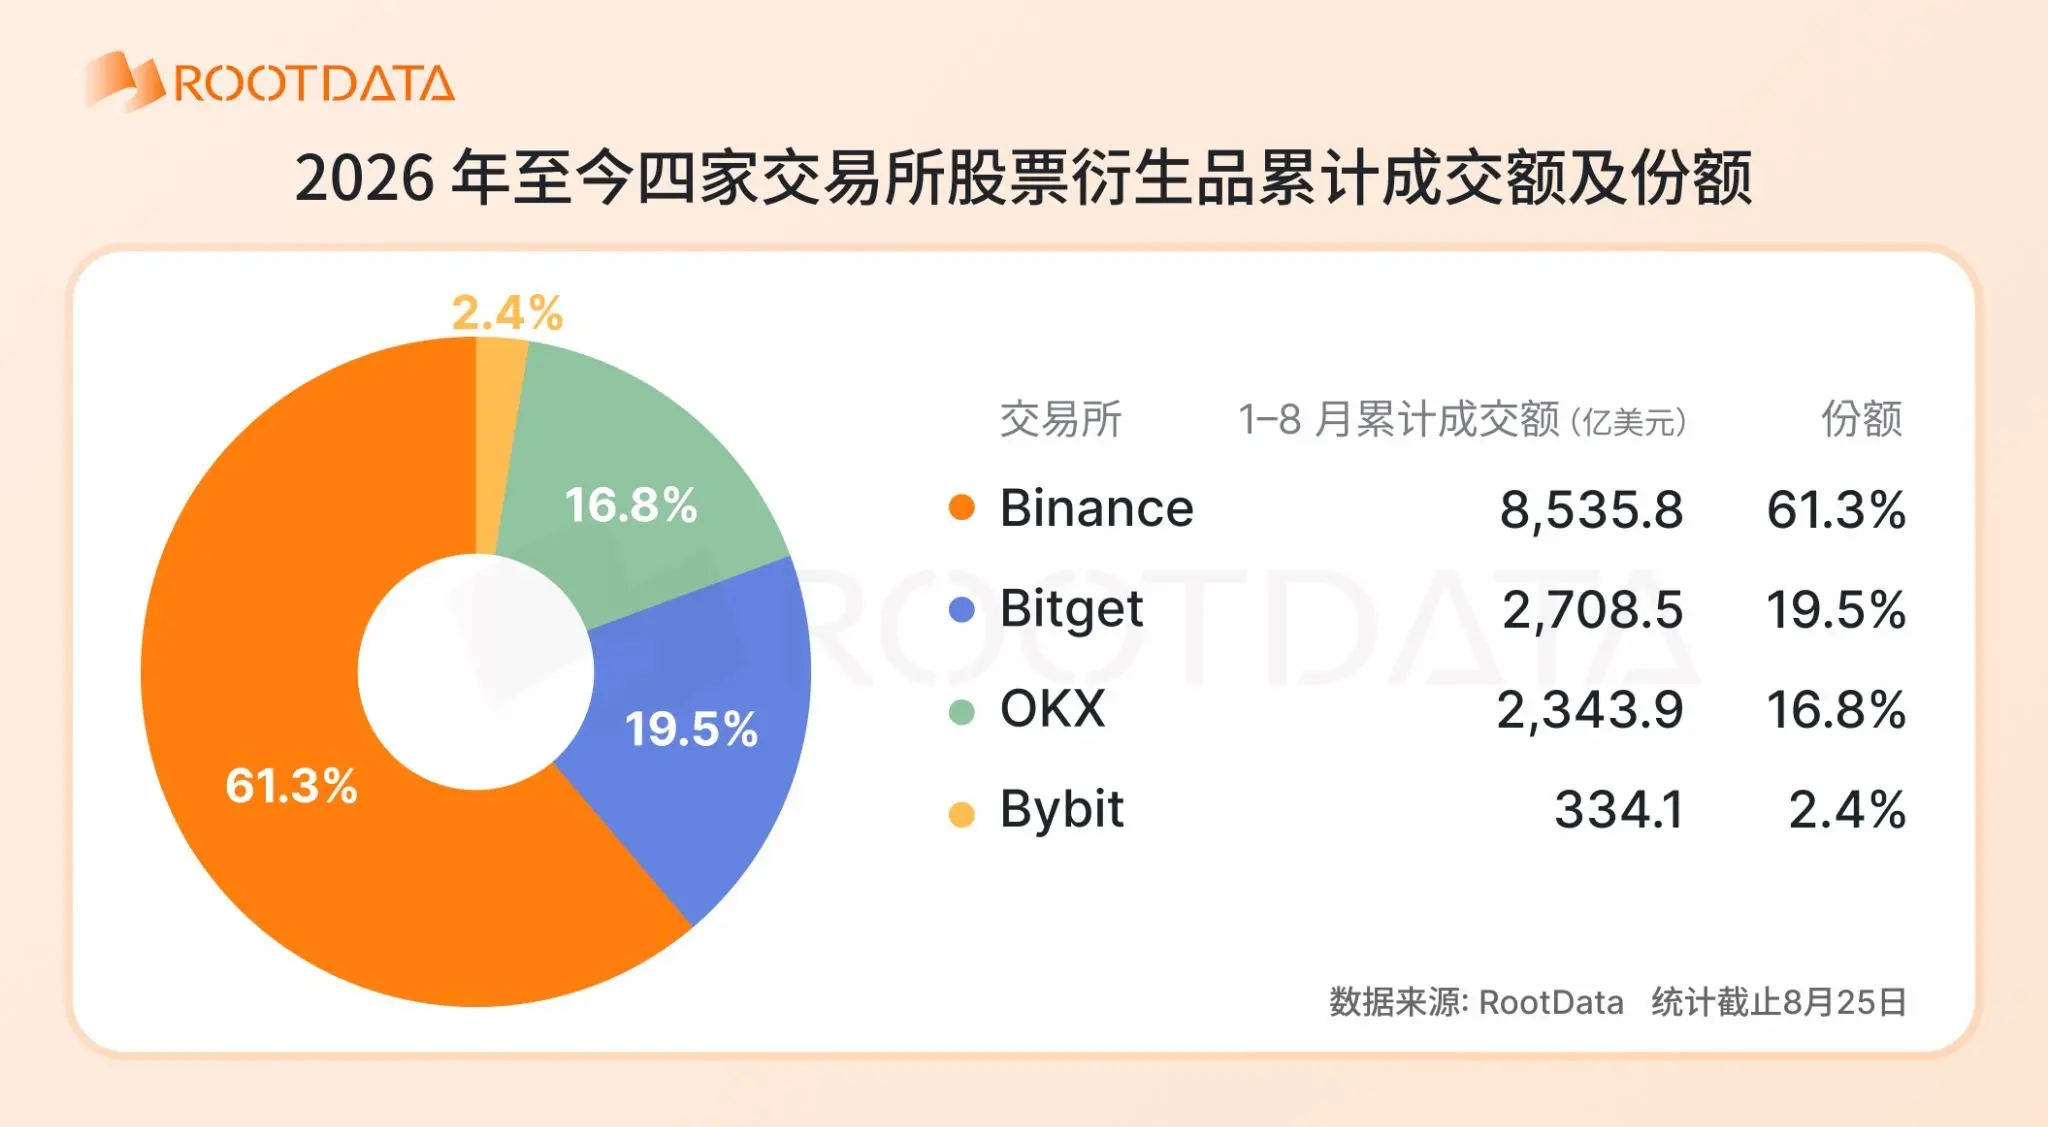
2026年1月から8月(8月25日現在)の累計取引額を見ると、トップ集中効果は依然として顕著です。4つの取引所の中で、Binanceは8535.8億ドル、61.3%のシェアで主導的地位を占めています。Bitgetは2708.5億ドル、19.5%のシェアで2位に位置し、OKX(2343.9億ドル、16.8%)が続きます。Bybit(334.1億ドル、2.4%)は比較的小さい規模です。最近2ヶ月及び累計取引規模のトレンドを見ると、Binanceを除いて、主流取引所間の競争は依然として接戦です。
2.2 ポジション(OI):資金の蓄積能力の分化
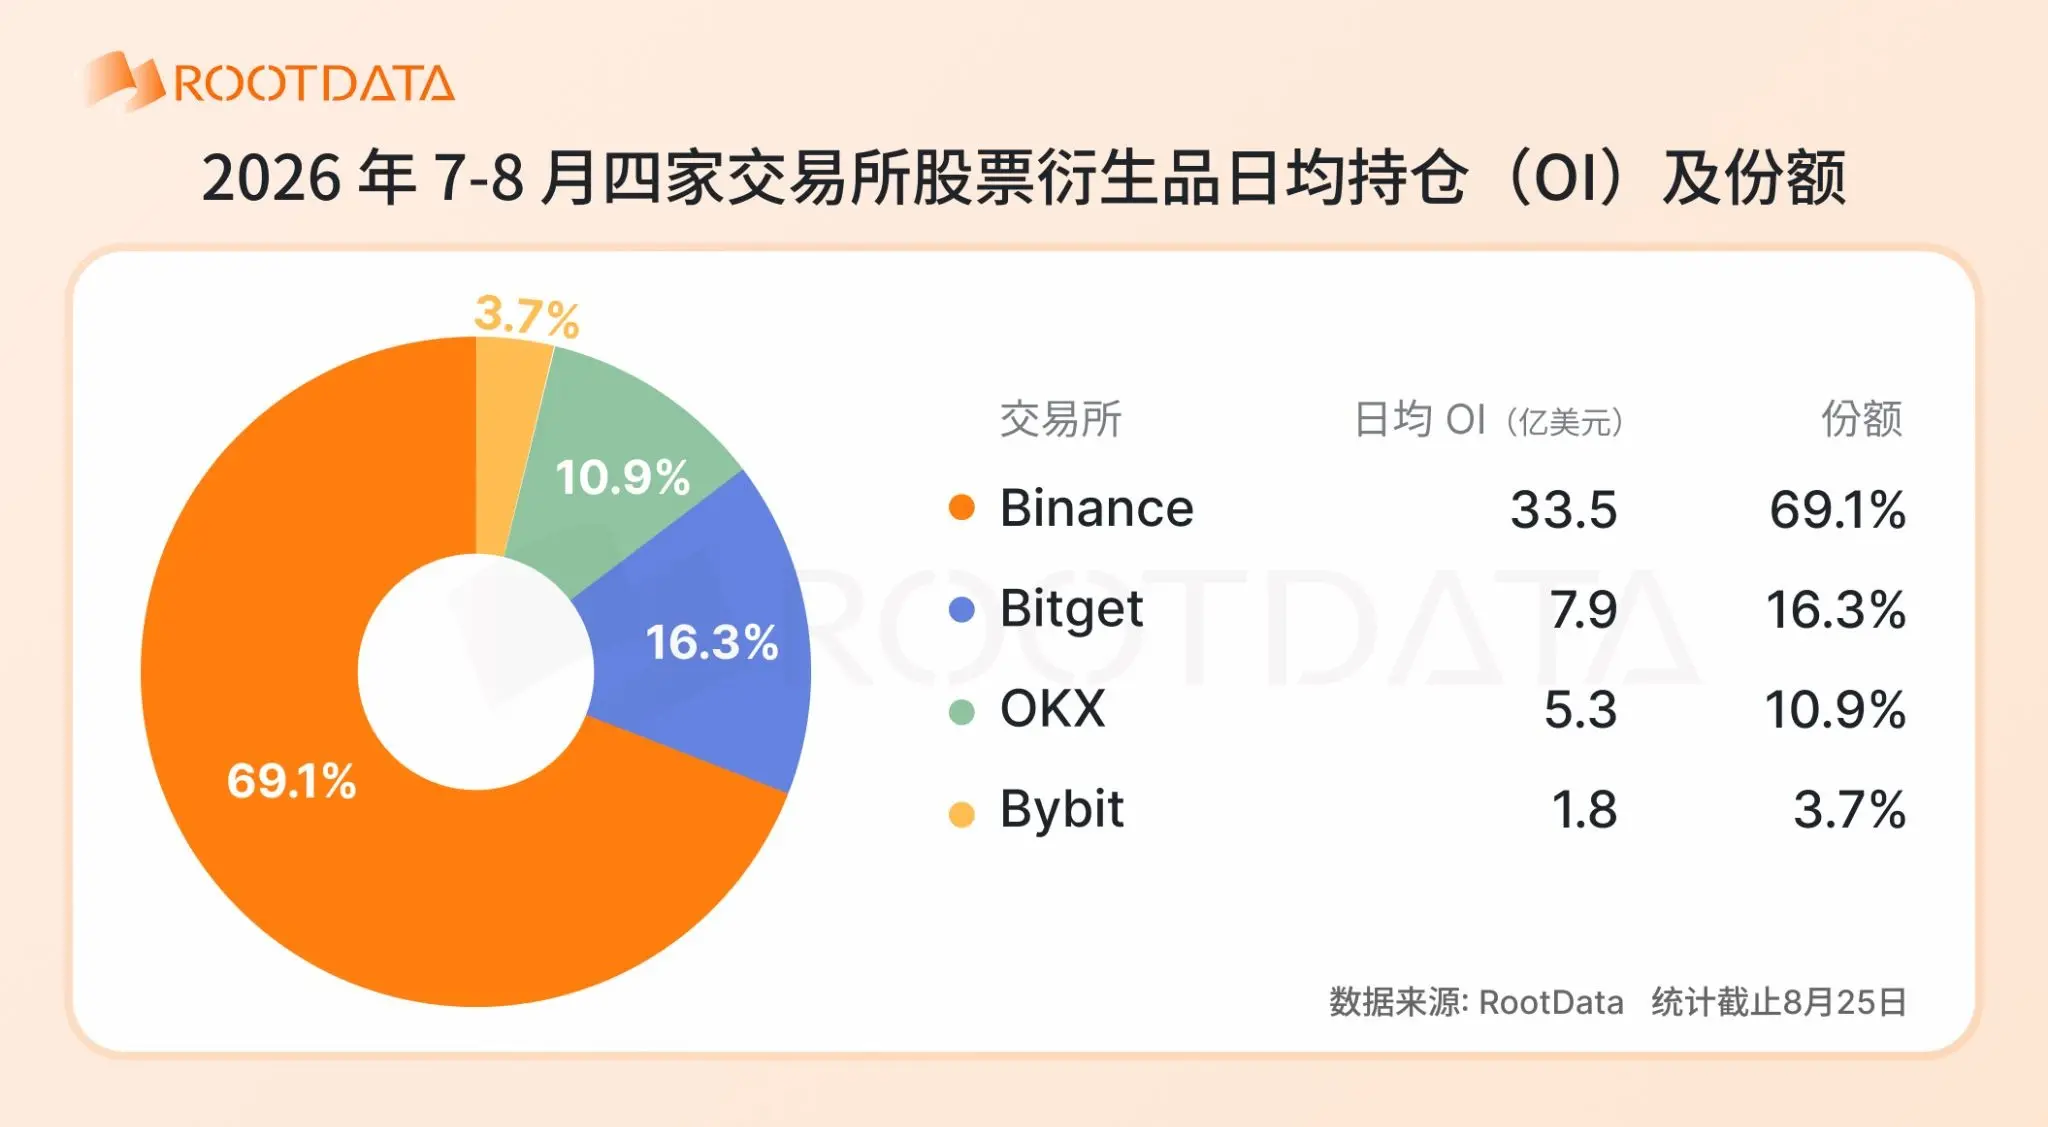
最近1ヶ月(7月25日---8月25日)の日平均未決済量(OI)を見ると、Binanceは33.5億ドル、69.1%のシェアで顕著にリードしています。Bitgetは7.9億ドル、16.3%で2位に位置し、OKX(5.3億ドル、10.9%)とBybit(1.8億ドル、3.7%)が3位と4位に分かれています。
2.3 板深度:BinanceとBitgetの2社が70%の流動性を担う
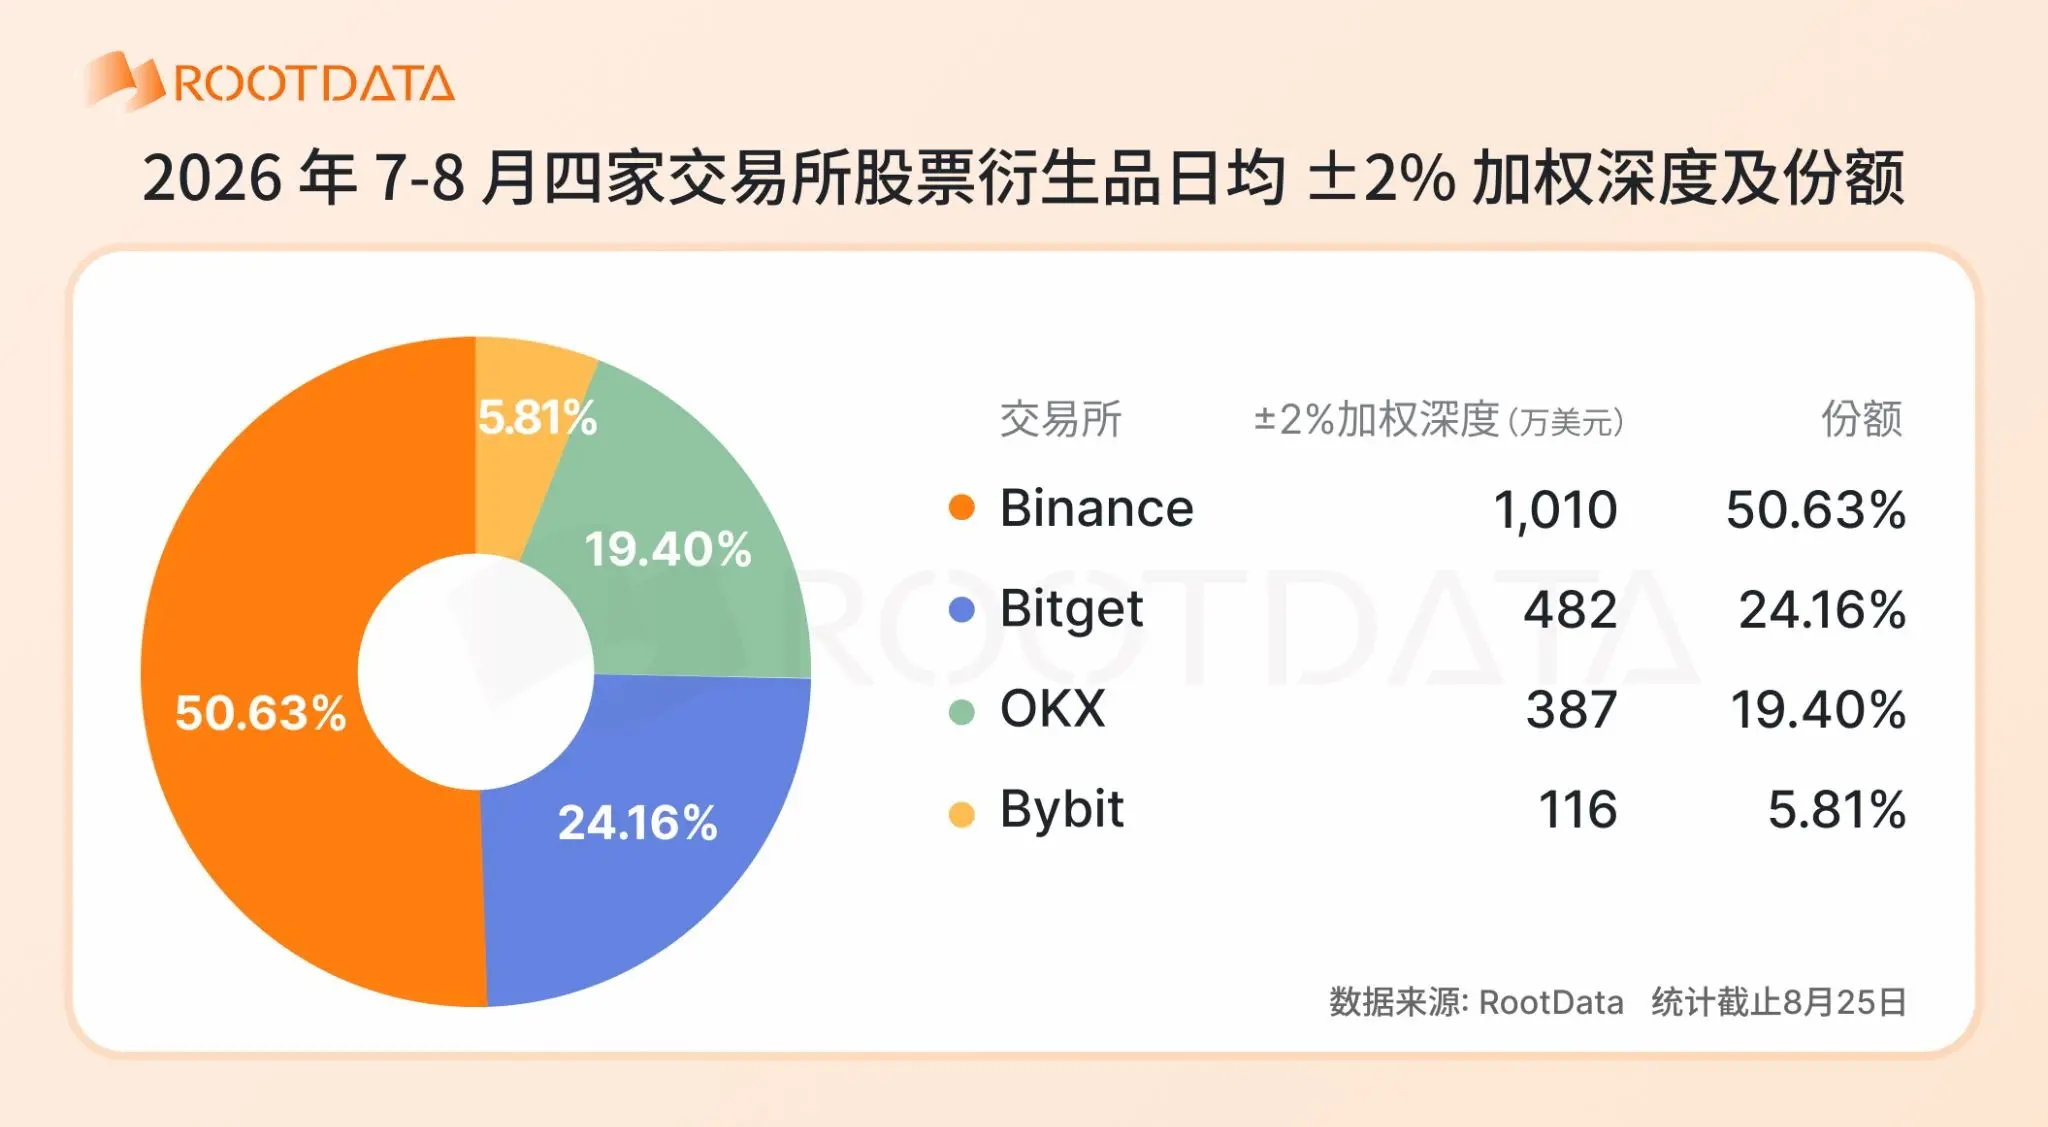
±2%加重深度から見ると、BinanceとBitgetの2つのプラットフォームが70%の流動性を担っています。Binanceは日平均1010万ドルで首位を維持し、Bitgetは482万ドルで続き、Binanceの約48%です。OKX(387万ドル)とBybit(116万ドル)はトップ2社と一定の差があります。
BinanceとBitgetの合計深度は4つの取引所の中で70%を超えています。注目すべきは、Bitgetの深度シェア(24.2%)がそのOIシェア(16.3%)を上回っており、流動性のマーケットメイキングへの投入が大きく、単位ポジションが支える板の厚さが業界平均を上回っていることを示しています。
2.4 取引コスト:スプレッドの差が縮小
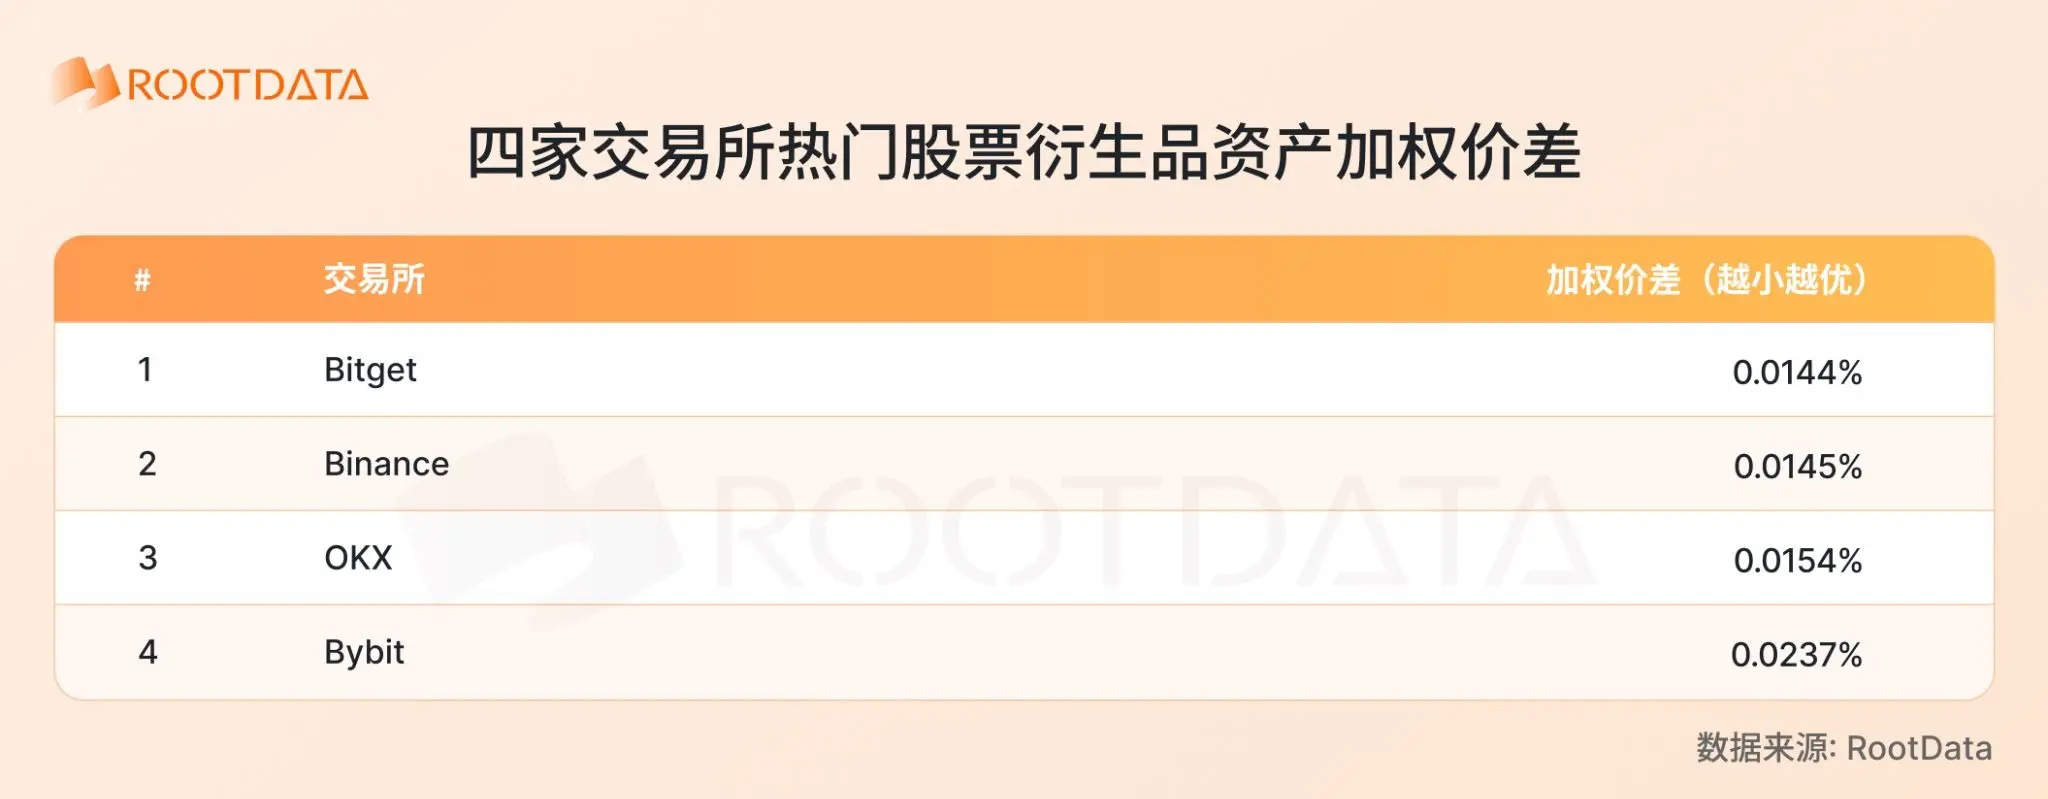
最近の十数件の最も代表的な人気対象の加重スプレッドを見ると、Bitgetは0.0144%で1位に位置し、価格の質が最も優れています。Binance(0.0145%)が続き、両者はほぼ同じ水準にあります。OKX(0.0154%)は3位に位置し、前の2社との距離は小さいです。Bybitは0.0237%で一時的に遅れています。
今回追跡した対象は、Apple(AAPL)、TSMC(TSM)、Arm(ARM)、Amazon(AMZN)などの米国株テクノロジーリーダーを含む市場で最も代表的な人気資産をカバーしており、QQQ(ナスダック100)、SPY(S&P500)コア広範囲ETFも含まれ、MicroStrategy(MSTR)、Circle(CRCL)などの暗号概念の人気対象も含まれています。
全体的に見ると、Binance、OKX、Bitgetの3つのトッププラットフォームのスプレッドは0.016%以内に圧縮され、取引コストの差が縮小しています。Bitgetは今回追跡した人気対象において価格の質が優れており、Binanceと共に第一グループに位置しています。Bybitは一部の対象でスプレッドが広く、まだ最適化の余地があります。プラットフォーム間の差異は、より深度、品目、ユーザー体験などの次元に現れています。
2.5 資産戦略の違いが明確
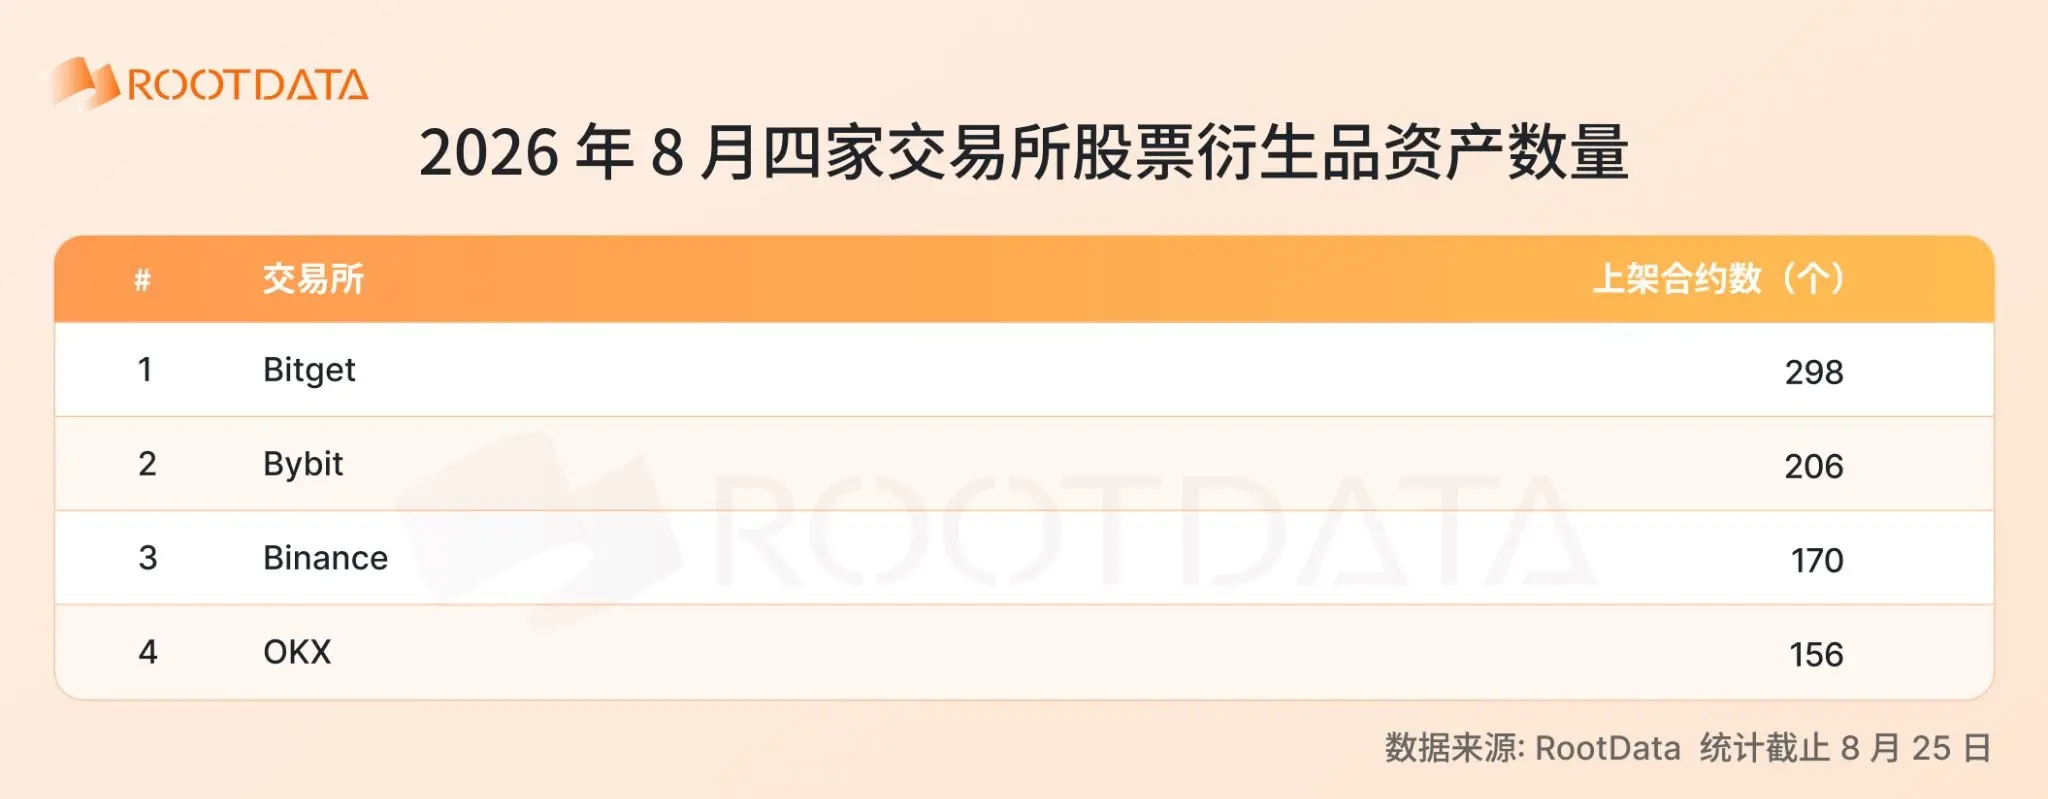
8月25日現在の上場契約数を見ると、Bitgetは298件で1位に位置し、「広範囲カバー」路線を歩んでいます。Bybit(206件)とBinance(170件)がそれぞれ2位と3位に位置し、OKXは156件です。4つのプラットフォームの品目カバーの差はそれほど大きくなく、BitgetとBybitは「多くて全て」の迅速な上場に重点を置いており、BinanceとOKXは相対的に抑制的です。
2.6 横断的比較のまとめ
複数の次元から見ると、現在の株式デリバティブ取引所の構造は明らかな階層特性を示しています。
Binanceは取引額、日平均OI、日平均±2%加重深度の3つの流動性のコア指標で1位にランクインしており、株式デリバティブの流動性の絶対的な中心です。しかし、契約のカバー範囲は最も広くなく、人気資産の加重スプレッドも絶対的な優位性を確立していません。
Bitgetは現在、総合的なレイアウトが最もバランスの取れたプラットフォームであり、人気資産の加重スプレッドは1位、契約カバーは4つの中で最も広く、取引額、OI、深度の3つの流動性指標はすべて2位に位置し、取引コストと流動性の両端に短所がありません。
OKXは人気資産のスプレッドと3つの流動性指標で3位にランクインしており、契約カバーは4つの中で最も薄く、全体的に「選別型」の特性を示しています。
Bybitの契約は第2位ですが、取引高、OI、深さ、スプレッドの4項目ではすべて第4位であり、株式デリバティブのセグメントでの展開はまだ拡張段階にあります。
三、結語
2026年、株式デリバティブのセグメントは「周辺試水」から「爆発的な成長」段階に入り、1月から8月までの累計取引規模は約1.75兆ドルです。市場の急速な膨張は取引所の競争ロジックを再構築しており、単に流量や単一の次元の優位性に依存するだけでは壁を築くことが難しくなっています。競争は「誰の取引量が大きいか」から、コスト、深さ、品目、資金の蓄積の間でより良いバランスを実現できるかに移行しています。
現在の状況では、Binanceは依然として流動性の絶対的な中心ですが、主要プラットフォームの分化の道筋は徐々に明確になっています。Bitgetは人気資産のスプレッドでの最適なパフォーマンスと最も広い契約カバレッジを持ち、取引量、深さ、OIの3つの流動性指標で均衡したリードを持ち、総合的な次元で最も完全で明らかな短所のないプラットフォームとなっています。OKXは比較的厳選された主要資産を持ち、差別化されたルートを歩んでいます。Bybitは対象の拡充に積極的に追随しており、全体の規模はまだ追いつく必要があります。
下半期を展望すると、セグメントが高基数の質の競争期に入るにつれて、多次元の総合能力を持つプラットフォームが次の増加を引き受ける可能性が高くなります。コア資産での価格と深さの優位性を維持し、豊富な対象カバレッジでロングテールの需要に応え、流動性を競争力のあるものに保つ取引所は、「量の成長」から「質の競争」への切り替えの中でより有利な位置を占めるでしょう。
株式デリバティブのセグメントの終局は、特定の単項目のチャンピオンに属するのではなく、明らかな短所がなく、複数の次元で競争力を維持できるプレイヤーに属するかもしれません。
 リスク警告