深度:ビットコインマイニングの激しい再編成、AIへの転換は不可逆的
 核心的な視点

 CoinShares のレポート:上場マイニング企業は Q2 において全体的にキャッシュブレイクイーブンラインを下回り、1 枚の BTC の税抜きキャッシュコストは約 75,500 米ドルです。
著者 |ルーク・ノーラン、CoinShares イーサリアム研究シニアアナリスト
編纂 | ウー・シュオ・ブロックチェーン
本研究の期間は2026年第二四半期であり、一部のデータには遅れが生じる可能性があります
TL;DR
· 上場マイニング企業全体がキャッシュブレイクイーブンラインを下回る。 2026年第二四半期、上場マイニング企業のBTCあたりの加重平均税抜きキャッシュコストは約75,500ドルです。
· マイニング企業はマイニングからの撤退を加速しており、マイニング機器の注文をキャンセルするために支払いを行っています。 Core Scientificは4,190万ドルを支払い、15 EH/sのProto注文をキャンセルしました; Keelは完全にマイニングを停止しました; IRENとCipherの撤退計画により、上場マイニング企業は少なくとも約35 EH/sのマイニングハッシュレートを減少させることになります。複数の企業が同時にBTCの準備を売却し、AIデータセンターの建設資金を調達しています。
· マイニング場の核心的価値は承認された電力接続資源に移行しています。 データセンター開発の制限と長期的な接続サイクルが、電力供給された場所の希少性を高めています。しかし、転換には高額な改造投資が必要であり、テナントを獲得し、建設を実施できるかがプレミアムの実現に影響します。
· AIの評価プレミアムが形成されており、収入の実現はまだ初期段階です。 AI/HPC契約を締結した企業の平均EV/今後12ヶ月の収入は12.9倍であり、契約がなくマイニングを続けている企業は3.7倍です。1,000億ドルを超える契約は現在約11億ドルのAI/HPC年収に相当し、4 GWを超える契約容量のうち、実際に請求が開始されたのは約550 MWです。
· マイニング業界は再編成されており、消滅しているわけではありません。 全体のハッシュレートは2021年の中国のマイニング禁止以来、初めて6ヶ月連続で減少しましたが、報告書は依然として歴史的な周期特性に合致していると考えています。今後のマイニング投資は、ビジネスの柔軟性を保持するRiot、MARA、HIVE、Bitdeerから来る可能性が高いです。
· 次の鍵はプロジェクトの納品と資金調達コストです。 ビットコインの反発はマイニングのキャッシュ収益性を改善しましたが、長期的なリース契約がロックされているAIの転換を逆転させることは困難です。マイニング企業が期日通りに電力供給を開始し、請求を開始し、資金調達コストを管理できるかが、現在の評価が収入によって支えられるかどうかを決定します。
一、実行要約
2026年第二四半期、上場マイニング企業全体がキャッシュが収入を下回る状態に陥っています。 全体のハッシュレートは中国のマイニング禁止以来、初めて6ヶ月連続で減少し、トレンドレベルより約50%低下しています。6月、単位ハッシュレートの日収益の月平均値は歴史的な新低を記録し、27.7ドル/PH/s/日となりました。
2026年第二四半期、上場マイニング企業が1枚のビットコインを生産する際の加重平均税前キャッシュコストは約75,500ドルです。
今四半期には三つの主要なトレンドが現れました:
有料でのマイニング撤退: Core Scientificは4,190万ドルを支払い、総ハッシュレート15 EH/sの新世代Protoマイニング機器の注文をキャンセルしました。Keelは6月29日にマイニングを停止し、第三四半期のマイニング収入はゼロになります。IRENとCipherが撤退を完了すると、上場マイニング企業グループは少なくとも35 EH/sのハッシュレートを減少させます。KeelとCipherもビットコインの準備を減少させ、資金をデータセンター開発に振り向けました。
規制が電力供給された場所を希少資産にしている: 現在、アメリカの30州では少なくとも225件のデータセンター開発の一時停止命令または制限措置が出されており、そのうち151件は依然として有効です。ニューヨーク州は全州規模の一時停止命令を最初に導入しました。アメリカでは、接続待ちの容量は約2,600 GWに達し、全国の総発電容量を超えています。テキサス州の電力信頼性委員会(ERCOT)の規模410 GWの大規模電力プロジェクトの接続待機リストでは、データセンターが87%を占めています。最近の取引では、すでに全て貸出中のAIデータセンター三棟の評価が約2,700万ドル/MWとなり、一方で一部の上場マイニング企業は電力供給されているがまだ貸出されていない容量の評価が300万ドル/MWにも満たない状況です。既存の電力網接続資源はますます貴重になっています。
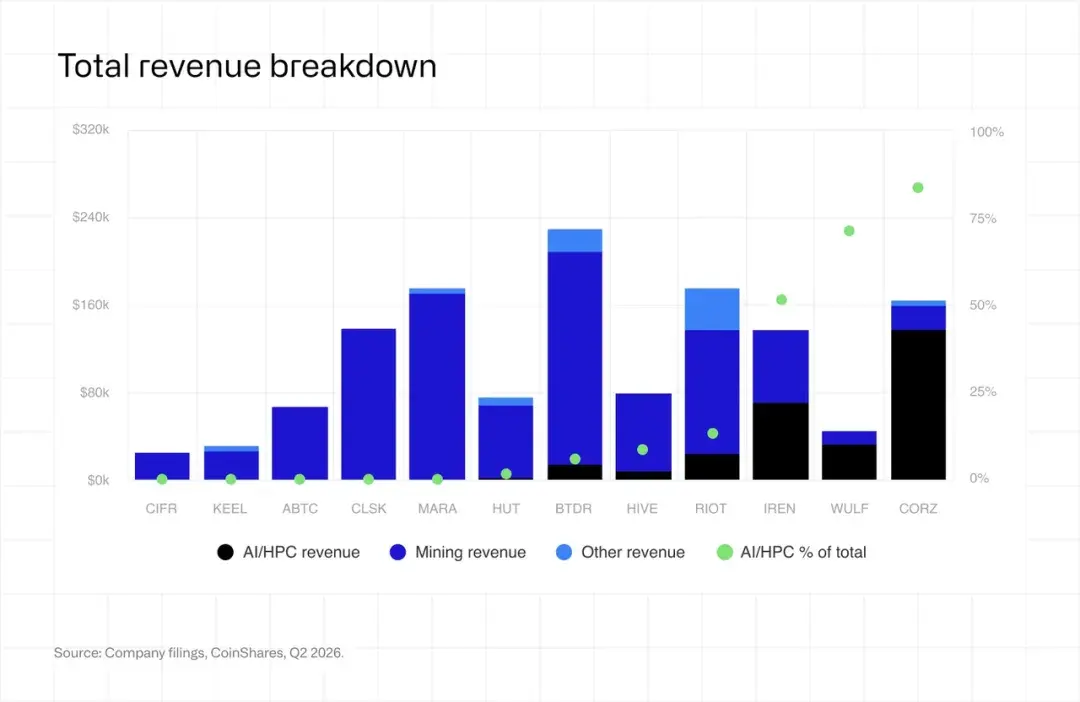
評価はプレミアムを反映しているが、収入はまだ実現していない: AIまたは高性能計算(HPC)容量契約を締結した企業の企業価値と今後12ヶ月の売上高の比率(EV/NTM Sales)は平均12.9倍であり、そうした契約がないマイニング企業は3.7倍です。Keelは例外であり、テナントと契約していないにもかかわらず、この評価倍率は18.3倍に達しています。現在、開示された履行待ち契約の金額は1,000億ドルを超えていますが、対応するAI/HPC年収は約11億ドルに過ぎません; 契約された容量は4 GWを超えていますが、実際に請求が開始された容量は約550 MWにとどまっています。今後、評価は企業が契約された容量を実際の請求収入に転換できるかどうかにますます依存することになります。
二、規制が電力供給された場所を希少資産にしている
アメリカでは新たな制約要因が現れました: 新しいデータセンターの建設自体がますます困難になっています。これは上場マイニング企業の既存資産の評価を根本的に再構築していると考えています。ElectricChoiceの追跡データによると、アメリカの30州では現在、少なくとも225件のデータセンター開発の一時停止命令または制限措置が出されており、そのうち151件は依然として有効です。
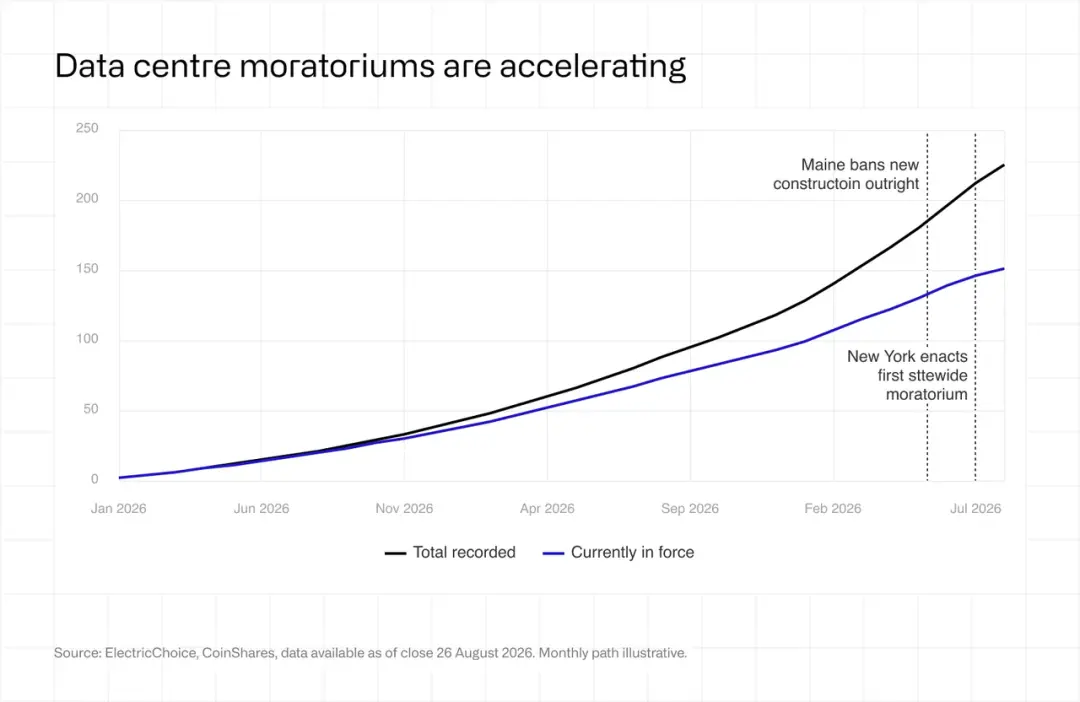
最も重要な進展は2026年7月14日に発生しました: ニューヨーク州が全州規模の一時停止命令を実施した最初の州となり、容量が50 MW以上の施設に対する環境許可の発行を1年間停止しました。メイン州の措置はさらに過激で、2026年4月に新しいデータセンターの建設を全面的に禁止しました。一方で、オハイオ州、ミシガン州、ジョージア州、インディアナ州の郡レベルの制限措置が増加しており、インディアナ州ではすでに三分の一以上の郡が開発を制限する措置を講じています。重要なのは、許可申請が完了したプロジェクトは通常免除される可能性があり、これは既存の承認が新規参入者には再現できないオプション価値を持つことを意味します。この規制の壁は、もともと非常に厳しい電力網接続のボトルネックをさらに悪化させています。
ローレンス・バークレー国立研究所の「Queued Up」研究によると、アメリカの未接続プロジェクトの容量は約2,600 GWで、これは全国の総発電容量の約2倍です。2025年に運用開始されるプロジェクトについては、申請から正式運用までの待機時間の中央値が5年以上を超えています。
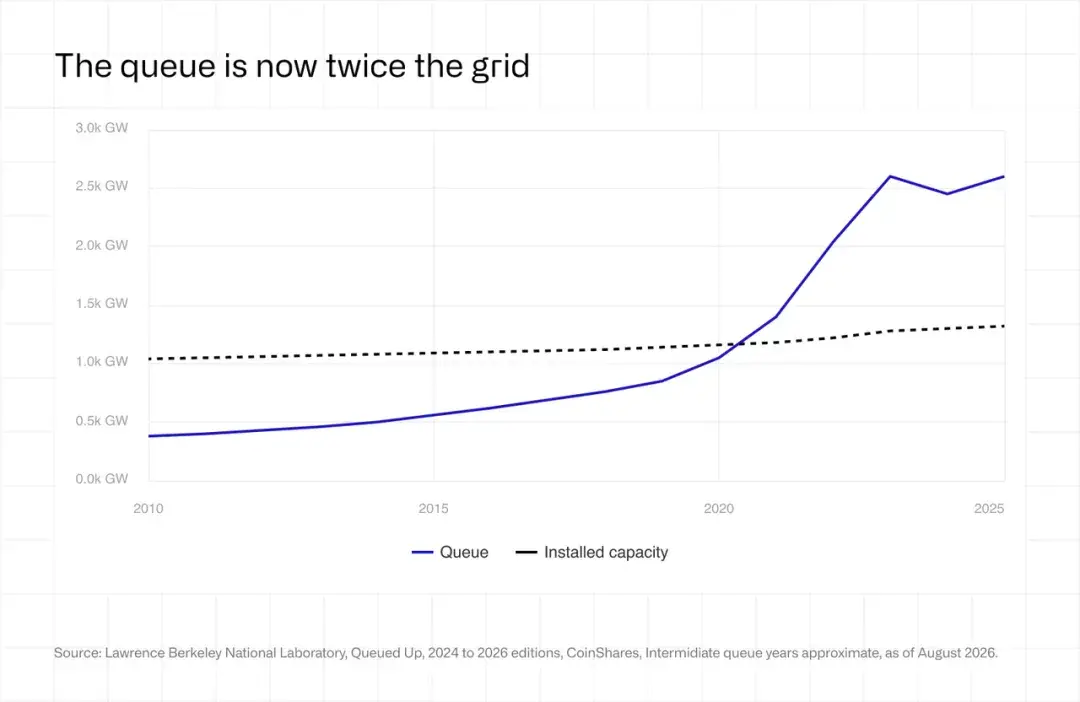
PJM電力網のカバーエリアでは、2025年に運用開始されるプロジェクトは、初回申請から正式運用までに平均7年以上を要し、変圧器の納期は現在160週を超えています。ERCOT自身の大規模電力プロジェクト接続待機リストのデータによると、合計410 GWの未接続容量のうち、データセンターが87%を占めています。これは、資金がどれだけ豊富であっても、企業が商業的に意味のある時間枠内で電力供給された場所を再現することができないことを意味します。
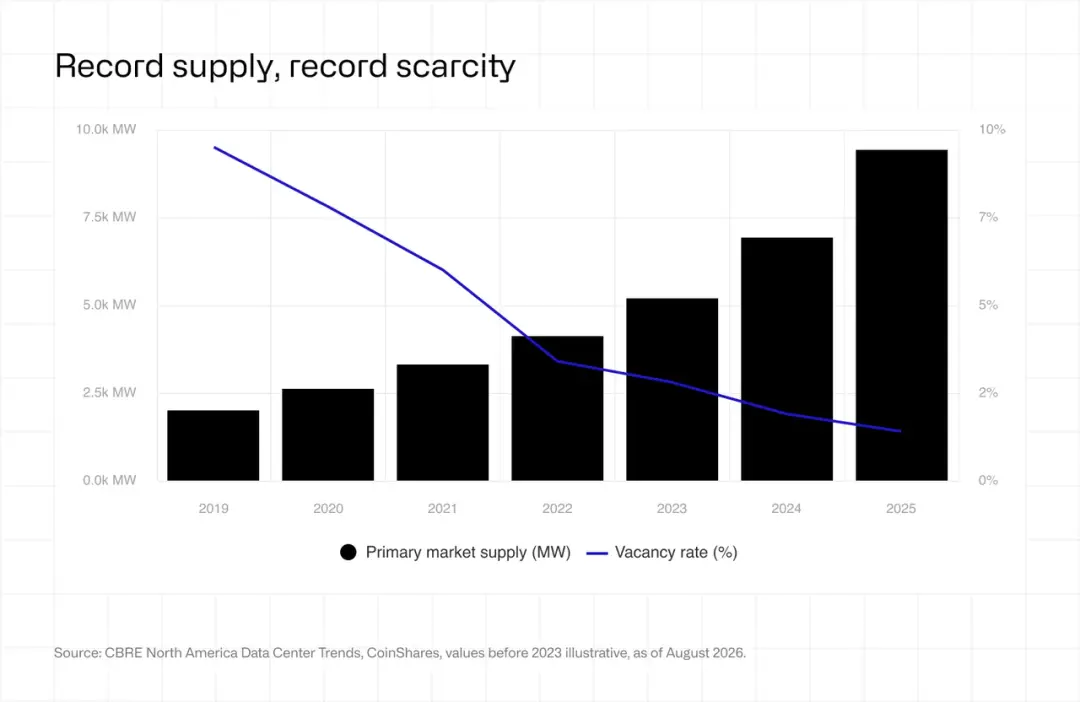
市場はこれに反応し、既存の容量に対して顕著なプレミアムを付与しています。CBREのデータによると、供給量は前年比で36%増加しているにもかかわらず、主要データセンター市場の空室率は2025年末に記録的な1.4%に低下しました; 2026年第一四半期には、北バージニア地域の空室率はわずか0.3%にまで低下しました。一方で、プレリース率は約75%に達し、歴史的な常態は40%から50%です。
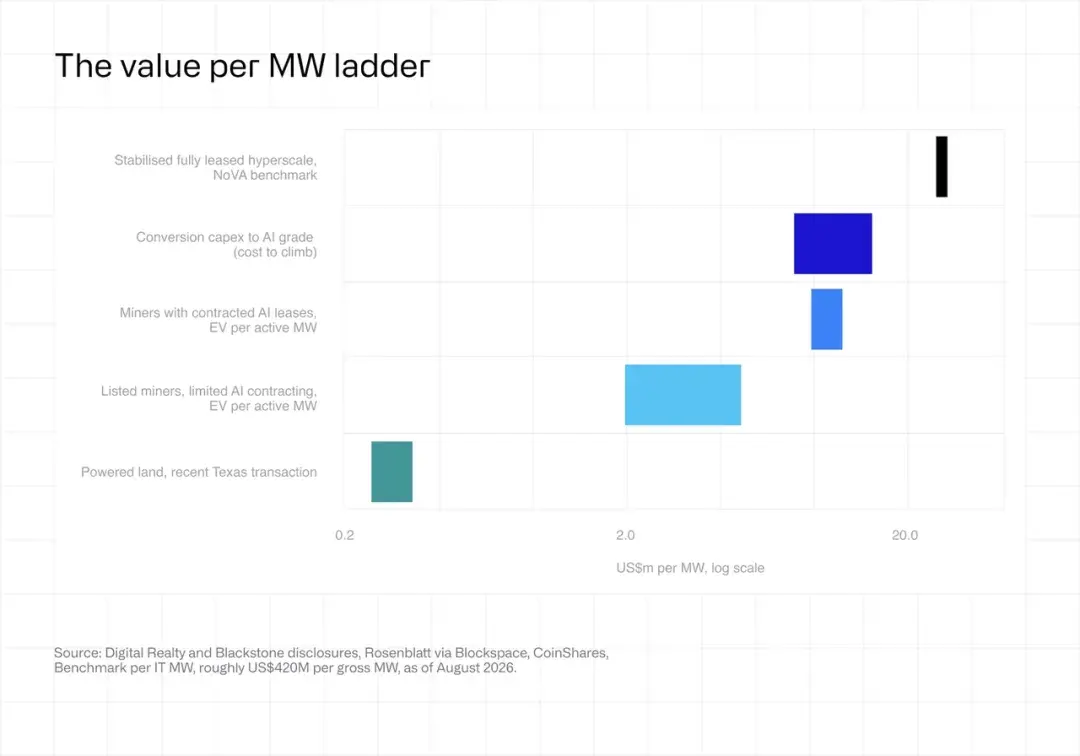
最近の35億ドルの買収取引は、北バージニアの三つの貸出済みAIデータセンターに関与しており、運用が安定したAIインフラストラクチャの評価基準を約2,700万ドル/MWに設定しました。それに対して、電力供給されているがまだ貸出されていない容量を持つ上場マイニング企業は、現在の評価がこのレベルのごく一部に過ぎず、一部は300万ドルを下回っています。これらの資産はテナントが不足しているだけで、許可は不足していません。
ある上場マイニング企業の経験は、この評価の再構築を最もよく示しているかもしれません。この企業は2024年に10億ドルを少し超える評価に対する買収提案を拒否しましたが、1年後には90億ドルで全株式取引による売却に同意しました。その約1.3 GWの施設規模は基本的に変わっていませんが、評価は元の近くの9倍に上昇しました。それでも、株主は2025年10月に評価が不十分であるとして取引を拒否しました。最近の取引では、別の大手オペレーターがテキサス州にある2 GWの電力網接続権を持つ土地を、建物がない状態で最大6億ドルで取得することに同意しました。これは約30万ドル/MWに相当します。ニュースが発表された後、株価は15%上昇しました。
我々が注意すべきは、電力供給された容量は必要条件であって十分条件ではないということです。マイニングインフラをAIの要件に適合する施設に改造するには、1 MWあたり800万ドルから1,500万ドルの投資が必要とされ、マイニング施設の建設コストは1 MWあたり70万ドルから100万ドルに過ぎません。したがって、プレミアムは実行可能な改造計画を持ち、テナントと契約しているオペレーターに集中しています。それでも、トレンドは明確です: 規制の制限と電力網の混雑が、マイニング場の長年の低評価を逆転させ、これらのかつては無駄にされていた低グレードのインフラストラクチャの資産を、アメリカで最も希少な承認された電力容量資源の一つに変えています。
三、有料でのマイニング撤退
第二四半期、Core Scientificは4,190万ドルを支払い、Block傘下のProto部門との契約を終了し、総算力約15 EH/sの新世代3ナノチップの納品をキャンセルしました。このチップはこれまでで最もエネルギー効率の高いマイニングハードウェアです。Core Scientificは損失を抱えるマイニング事業を維持する意向で、その自営マイニングの粗利率は-56%です。経営陣は、施設改造期間中、会社は現在残りのマイニングマシンを運転し続けており、これは契約に基づく電力支出を相殺するためだけであると述べています。
本節のタイトルは意図的に鮮明な表現を採用しており、過去2年間の業界の変化を集中的に要約しています: 多くのビットコインマイニング企業は、ビットコインマイニングと算力ホスティングを並行するハイブリッドビジネスモデルに移行し続けており、あるいは完全に算力ホスティングに移行し、現在彼らが「伝統的ビジネス」と呼ぶマイニング事業から徐々に離れています。第二四半期には、この傾向を示す複数の事例が見られました:
Keel(旧Bitfarms)は、正式にビットコインマイニング事業を閉鎖しました。Moses Lakeの施設は4月にマイニングを停止し、Panther Creek、Scrubgrass、Sharonの施設は6月29日にマイニングを停止しました。会社は退役するマイニングマシンの加速減価償却を営業コストに計上し、第二四半期の粗利率は-285%に低下しました。第三四半期には、マイニング収入はゼロとなり、マイニング収入がゼロになる上場企業の最初の例となります。Keelは、平均69,100ドルの価格で1,085枚のBTCを売却し、総額は7,500万ドルに達しました。8月7日時点で、会社は1,861枚のBTCのみを保有しており、年末までに全て売却する計画を示しています。
Cipher Digital(旧Cipher Mining)は、今後マイニングの資本支出を行わないと表明し、2030年までにマイニング事業は実質的な影響を持たなくなると予測し、2027年末までに完全に撤退する可能性が高いとしています。第二四半期には、同社は346枚のBTCを採掘し、全てOdessaの施設からのものであり、同施設は電気料金が約1kWhあたり2.8セントの固定電力契約を持っています。Keelと同様に、Cipher Digitalは2026年上半期に1.234億ドル相当のビットコインを売却し、4,770万ドルの実現損失を計上しました。これは、コストを下回る価格での売却によるもので、テナントが必要とする施設の建設資金を調達するためです。現在、同社は646枚のBTCのみを残しています。
IRENはその10-K年次報告書で、マイニングからAIへの転換が2026年12月31日までに基本的に完了すると述べています。最新の四半期財務報告では、同社はマイニングハードウェアの使用停止により4.504億ドルの減損を計上し、販売予定のマイニングマシンに対して1.021億ドルの減損を計上しました。さらに、IRENは2,510万ドルの資産処分損失も確認しました。この転換に呼応して、同社のAIクラウド事業の収入は初めてマイニング収入を上回り、それぞれ7,050万ドルと6,670万ドルとなりました。現在、IRENはビットコインを保有しておらず、会社はほぼ常にその日のマイニング産出を売却する方針を維持しています。
TeraWulfもAIへの転換を加速しています。2026年上半期、Lake Marinerの2つのマイニング施設が使用停止となり、同社はマイニング資産に対して2,570万ドルの減損を計上し、残りのマイニング資産の予想使用寿命を短縮しました。HPCレンタル事業は現在、TeraWulfの総収入の71%を占めており、マイニング事業の情報開示における地位も低下しています: 同社は第二四半期に179枚のBTCを採掘しましたが、これは財務報告のニュースリリースにも、財務報告の電話会議でも言及されず、10-Q四半期報告書にのみ開示されました。
Bitdeerは今四半期に1.955億ドル相当のビットコインを売却した後、現在の保有は150枚のBTCで、1年前の1,502枚から減少しています。HIVEは第二四半期に採掘した1,004枚のBTCのうち918枚を売却し、さらに46枚は設備のデポジットとして担保にされており、実際には新たに採掘されたビットコインでマシンの購入資金を調達しています。
ビットコインマイニングは消滅に向かっていません。我々が見ているのは、多くの上場マイニング企業がビジネスモデルを調整し、利益の高い、長期的に持続可能な成長機会を捉えようとしていることです。以下で議論するように、算力は移転しています; そして根本的には、ビットコイン価格がこれらの決定の背後にある経済的な計算を変えることができ、また変えるでしょう。
四、全ネットワーク算力と単位算力収益
ビットコインマイニングネットワークは、2024年4月の半減期以来、最も厳しい試練を経験しました。全ネットワーク算力は2025年10月初めの約1,160 EH/sのピークから、2026年2月初めの850 EH/sに減少し、ピークから谷底までの減少幅は約27%です。2026年上半期は、2021年上半期の中国のマイニング禁止以来、初めて算力が減少した6ヶ月間となりました。単位算力収益、すなわちマイナーが単位算力あたりに得られる収入は歴史的な低水準に落ち込み、上半期の大部分の期間において、運転中のマイニングマシンの損益分岐点またはそれ以下にありました。これらのデータを見る限り、状況は楽観的ではないように思えます。しかし、歴史的に見ると、これはマイニングサイクルの中で馴染みのある段階を反映しており、業界が構造的に断裂したわけではありません。
算力の将来の動向を判断する最も効果的な方法は、歴史的な規則を分析することです。定性的な観点から見ると、算力の増加はビットコイン価格によって駆動される部分があり、楽観的な価格予測はマイナーに算力を増加させる動機を与え、利益を得ることを期待させます。しかし、この判断は将来の価格に対する仮定に依存しています。算力の変動性を考慮すると、トレンドに対する偏差の程度を測定することは、単純に定性的な判断に依存するよりも正確です。我々は以前の研究でこの点を探求しました。過去には、サンプル外のトレンドラインを使用しましたが、今回は新しいセグメントモデルを採用して歴史的トレンドラインを構築し、この偏差の程度を測定します。このモデルの詳細については、この報告書を参照してください。
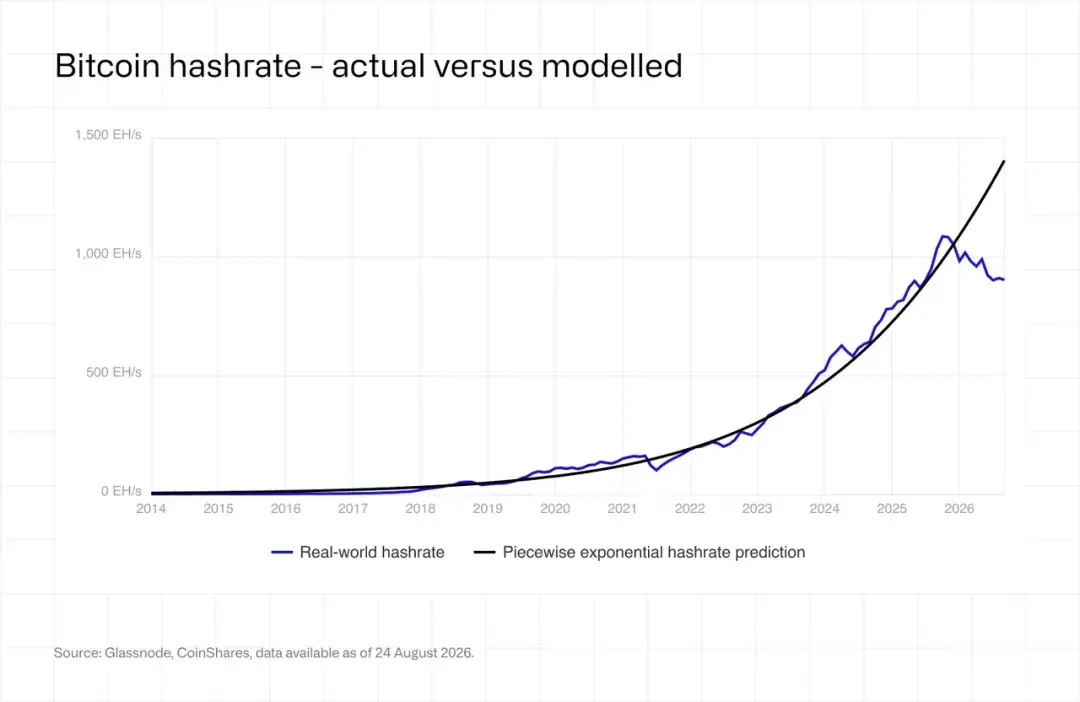
このフレームワークは、各半減期における高度に規則的な変化を明らかにしています。2012年、2016年、2020年の半減期において、算力は通常、半減後の6ヶ月以内にトレンドラインを約50%下回るレベルにまで低下します。2021年の中国のマイニング禁止は突然のものであり、算力の減少は特に激しいものでした。なお、我々が2024年1月の報告書で発表したこの偏差幅は42%でしたが、今回は修正されました。理由は、その後、我々がセグメント指数法を用いてトレンドラインを再校正し、歴史的偏差幅の測定結果が変更されたためです。全体的な動向は依然として一致しています: サイクルの初期に減少し、中期に回復し、次の半減前の約1年前にマイニング活動の急成長が訪れます。その論理は非常に直感的です: マイナーは毎回の半減前に資本支出を増加させ、競争力を維持しようとするため、算力はトレンドレベルを大幅に上回ります; 一方、半減後のブロック報酬の減少は収入を圧迫し、その後の投資を抑制します。
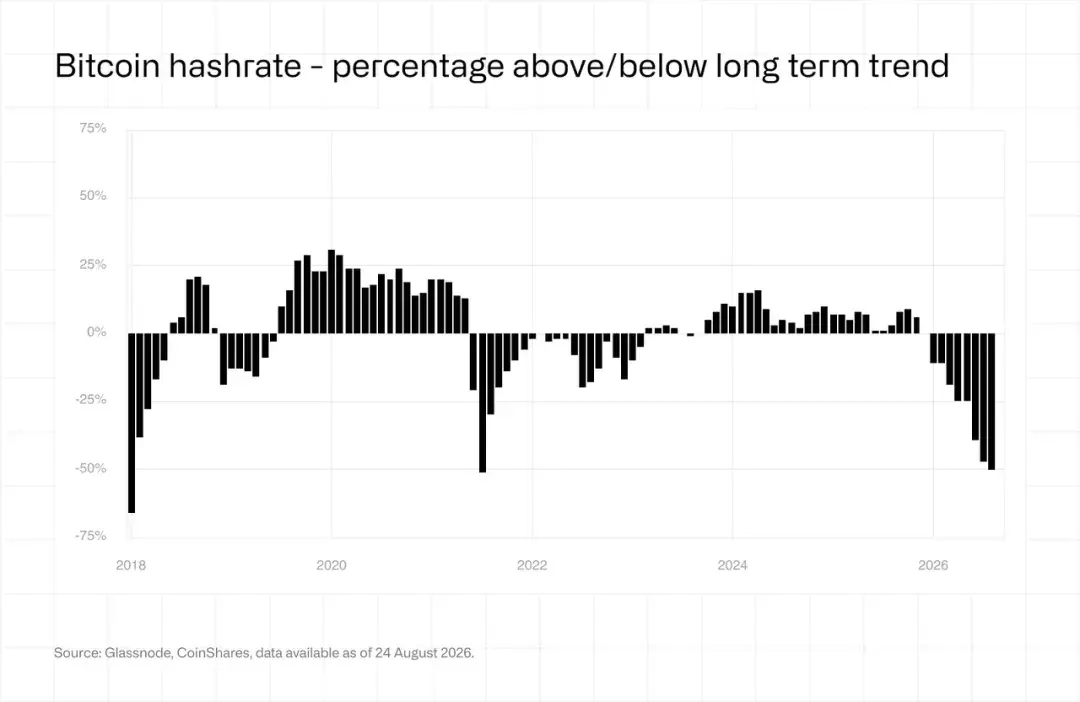
このように形成された算力の偏差幅は、過去のサイクルと同等です。現在、算力はトレンドレベルより約50%低く、再校正されたトレンドラインが示す中国のマイニング禁止後の谷底に近づいていますが、今回の減少過程はより緩やかです。我々は、この減少の原因は年初のテキサス州の電力料金の大幅な上昇と、マイニング企業が高出力のAI計算ビジネスに移行し続けていることにあると考えています。減少が続くかどうかは、部分的にはビットコイン価格に依存します。現在、AIビジネスはマイニングに対する経済的な魅力がはるかに高いです。我々の推定によれば、AIビジネスは1メガワットあたり約150万ドルの年化利益を生み出すのに対し、マイニングは50万ドルに過ぎません。しかし、ビットコイン価格が持続的に上昇すれば、この収益の比較が大きく変わり、一部のマイニング企業が電力容量を再びマイニングに投入することを促す可能性があります。
我々のセグメント予測モデルは以前、全ネットワーク算力が2026年末に1.8 ZH/sに達し、2027年3月末に2 ZH/sに達すると予測していました。上半期の収縮により、算力はこの予測パスを大きく下回っており、現在のところ、これらのマイルストーンに達する時期は最初の予測よりも明らかに遅れる可能性が高いです。一方、世界のマイニングの地理的分布は依然として変化しています。アメリカ、中国、ロシアの3大マイニング国は、合計で世界の算力の約68%を占めており、その中でアメリカの算力シェアは前四半期比で約2ポイント増加しています。パラグアイ、エチオピア、オマーンなどの新興市場は、HIVEやBitdeerなどのオペレーターの推進により、世界のトップ10に名を連ねています: HIVEはパラグアイに300 MWの容量を持ち、Bitdeerはエチオピアに40 MWの容量を持っています。
五、マイニングコスト分析
1. 概要
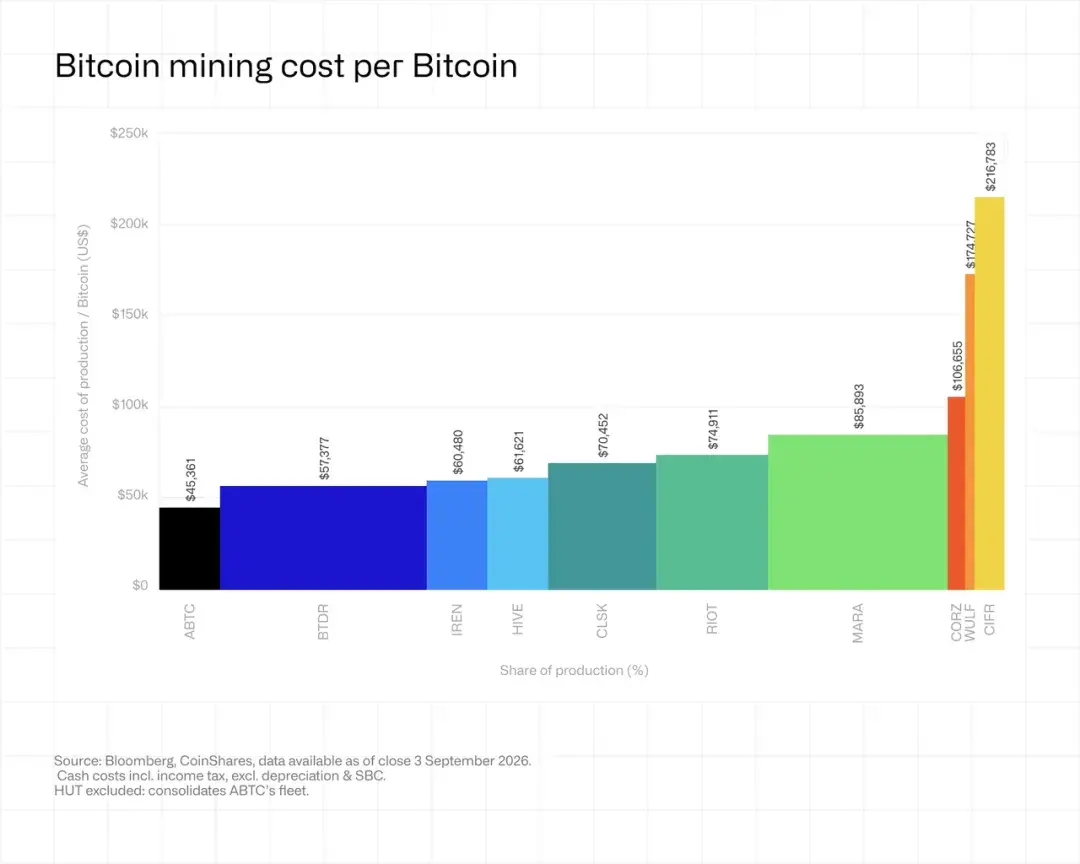
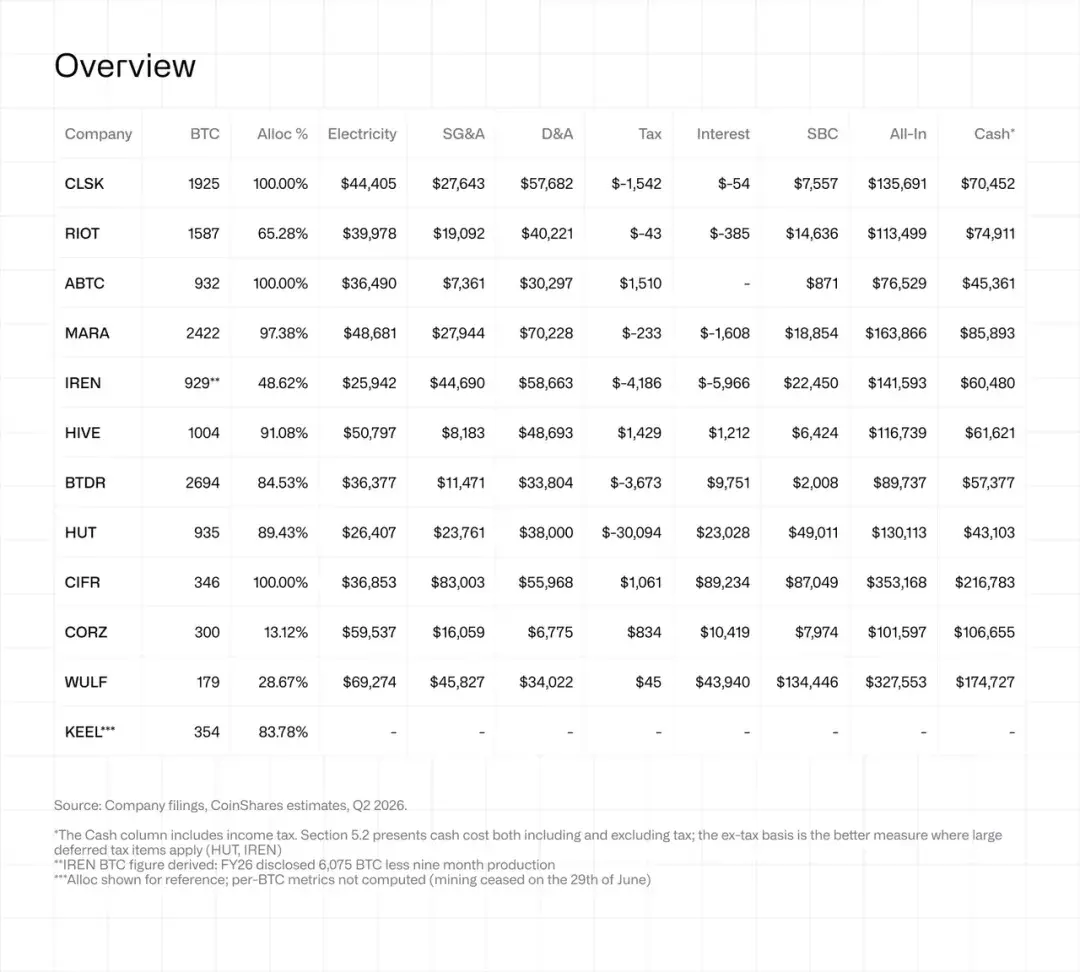
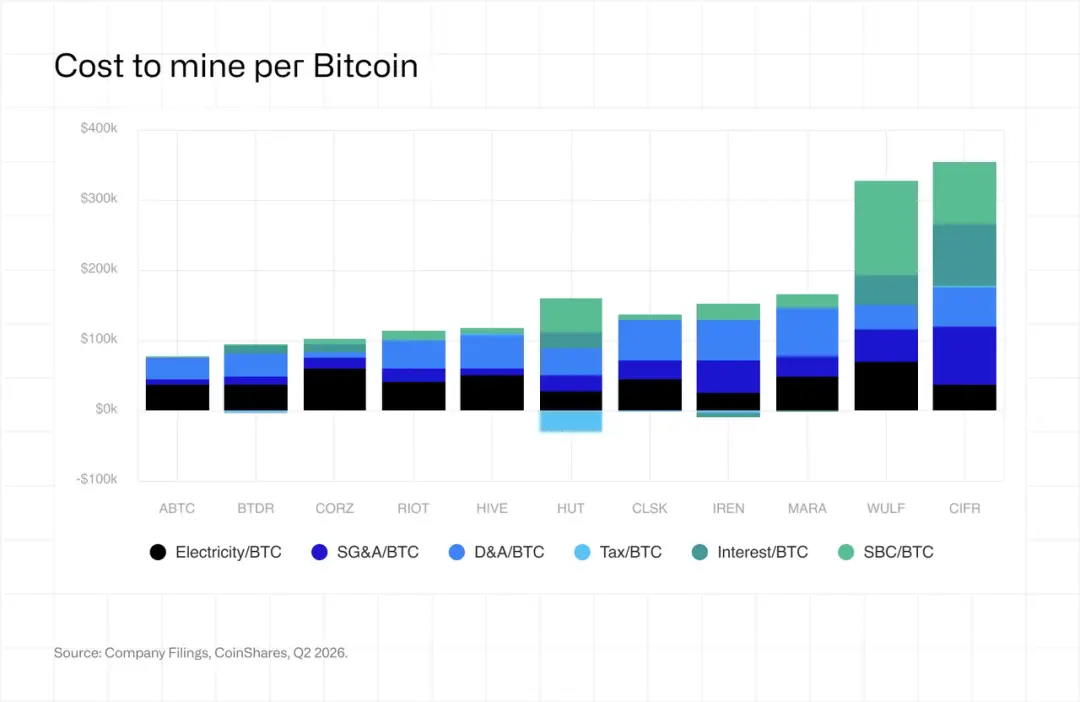
下表は、本報告書がカバーするすべてのマイニング企業における2026年第二四半期の各BTCのコスト詳細を示しています。すべてのデータは、1枚のBTCを採掘するのにかかるドルコストとして表され、付録で述べられている収入占有率法を用いて、自営マイニング事業にコストを配分しています。
重要な観察:
· 現金収益性の差異が顕著です。 ABTC、BTDR、HIVE、IRENの各社の1枚のBTCの現金マイニングコストは実際の販売価格を下回っており、CLSKとRIOTは損益分岐点付近にあります。MARAは1枚のBTCあたり約15,800ドルの現金損失を計上しており、マイニング事業から撤退している企業はコストが高く、主に生産量の減少の影響を反映しています。
· 自営マイニングのコスト配分比率が全体的なコストに与える影響がますます顕著になっています。 マイニング収入がIRENとCORZの総収入に占める割合はそれぞれ48.6%と13.1%であり、これは大部分の企業レベルのコストが他の事業に配分されていることを意味します。電力コストは通常、運営パフォーマンスを直接比較するのに最も便利な指標ですが、WULFを除いて、同社が開示したこの項目は実際にはマイニングとHPC事業のコストが混在しています。
· 税金は HUT のデータに大きな歪みをもたらしました。 2,810 万ドルの繰延税金利益により、税金を考慮した後の現金コストは 1 BTC あたり 43,103 ドルに低下し、税金を含まない現金コストは 1 BTC あたり 73,197 ドルとなりました。したがって、税金を含まないデータは、マイニング事業の損益分岐点をより正確に反映しています。
· 株式報酬費用 (SBC) はコスト差異の重要な要因であり続けています。 各社の 1 BTC あたりの株式報酬費用は ABTC の 871 ドルから WULF の 134,446 ドルまでさまざまであり、HUT、CIFR、WULF のこの費用はすべて電力コストを上回っています。WULF のデータは、8,390 万ドルの株式報酬授与額の 28.7% をわずか 179 BTC の生産量に配分したものであり、同社がビットコインマイニングから撤退する過程で生産基盤が縮小している影響を反映しています。
2. 各社のコスト詳細
CLSK | CleanSpark Inc
BTC 生産量: 1,925 枚、全口径コスト: 135,691 ドル/BTC、現金コスト: 70,452 ドル/BTC、現金コスト (税金を含まない): 71,995 ドル/BTC。
注: CleanSpark の会計年度は 9 月に終了するため、6 月までの四半期は 2026 会計年度の第 3 四半期にあたります。
同社は今四半期に 1,925 BTC を生産し、自営マイニングコストの分担比率は 100.00% です。1.38 億ドルの収入はすべてマイニングから得られ、保管や HPC 収入は記録されていないため、本報告書における最も純粋なマイニング会社です。
電力コストは 1 BTC あたり 44,405 ドルで、税金を含まない現金コストは 71,995 ドルで、1 BTC あたり 71,691 ドルの実際の収入とほぼ同じです。減価償却および償却は依然として最大のコスト項目で、1 BTC あたり 57,682 ドル、次いで販売、一般および管理費 (SG&A) が 27,643 ドルです。
株式報酬費用 (SBC) は相対的に管理可能で、1 BTC あたり 7,557 ドルです。しかし、同社の開示によると、この四半期の費用は前年同期比で三倍に増加し、1,450 万ドルに達しました。CleanSpark は今四半期に初の HPC リース契約を締結し、Sandersville サイトに関与し、リース期間は 20 年、基本リース契約の価値は 66 億ドルです。 HPC は 2026 会計年度の第 3 四半期には収入を貢献していませんが、この契約は CleanSpark が今後純粋なマイニング会社ではなくなることを意味します。
RIOT | Riot Platforms Inc
BTC 生産量: 1,587 枚、全口径コスト: 113,499 ドル/BTC、現金コスト: 74,911 ドル/BTC、現金コスト (税金を含まない): 74,955 ドル/BTC。
ERCOT の需要応答補償を差し引いた後、Riot の電力コストは 1 BTC あたり 39,978 ドルで、1 BTC あたり 113,499 ドルの全口径コストに一定の競争力を持たせています。
税金を含まない現金コストは 1 BTC あたり 74,955 ドルで、1 BTC あたり 71,667 ドルの実際の収入をわずかに上回り、同社の収入はすべての現金コストをカバーするには不十分であることを示しています。同社が独自に開示した直接マイニングコストは 1 BTC あたり 49,912 ドルで、私たちが計算した電力コストと非電力直接コストとほぼ一致しています。残りの差額は他の事業運営費用から来ています。マイニング収入は同社の 1.742 億ドルの総収入の 65.28% を占めているため、約三分の一の関連費用は今四半期に生産された 1,587 BTC に分配されていません。
Rockdale サイトがマイニングからデータセンター用途に転換したことによる 2,800 万ドルの減損は、今回のコスト分析には含まれていません。Riot の転換には現在、191 MW の容量、20 年の期限、約 91 億ドルの最先端 AI リース契約も含まれており、対応する資本支出ガイダンスは 21 億から 23 億ドルです。
ABTC | American Bitcoin Corp
BTC 生産量: 932 枚、全口径コスト: 76,529 ドル/BTC、現金コスト: 45,361 ドル/BTC、現金コスト (税金を含まない): 43,851 ドル/BTC。
ABTC は表中でコストが最も低い生産者であり、全口径コストは 1 BTC あたり 76,529 ドル、税金を含まない現金コストは 43,851 ドルで、1 BTC あたりの実際の収入は 71,905 ドルです。1 BTC あたり 36,490 ドルの電力コストは、実際には固定契約に基づいて 80% の持株を持つ親会社 Hut 8 に支払われる 3,400 万ドルの保管費用に対応しており、マイニング機器の実際の電力消費の基礎コストではありません。
Hut 8 の連結財務諸表は、同一のマイニング機器の直接コストが 2,470 万ドルを超えないことを示しています。その中で、同社が開示した ASIC 計算事業の 66% の粗利益率を推定すると、ASIC 事業のコストは約 2,280 万ドルです。両者の間の四半期ごとの差額は約 1,100 万ドル、すなわち 1 BTC あたり約 12,000 ドルであり、親会社が関連会社を通じて保管価格を取得しています。ABTC の少数株主はこの移転価格の全ての影響を負担し、関連取引は Hut 8 の連結財務諸表で相殺されます。ABTC の SG&A と SBC はそれぞれ 1 BTC あたり 7,361 ドルと 871 ドルで、いずれも表中で最も低いです。同社が開示した所得税費用は、1 BTC あたりの全口径コストを 1,510 ドル増加させました。
MARA | MARA Holdings Inc
BTC 生産量: 2,422 枚、全口径コスト: 163,866 ドル/BTC、現金コスト: 85,893 ドル/BTC、現金コスト (税金を含まない): 86,126 ドル/BTC。
MARA は 2,422 BTC をマイニングしましたが、1 BTC あたり 86,126 ドルの税金を含まない現金コストは、70,315 ドルの実際の収入を約 15,800 ドル上回っています。したがって、全現金コストの観点から見ると、同社は大規模な損失を出してマイニングを行っています。電力コストは 1 BTC あたり 48,681 ドルで、その中の 1.179 億ドルの電力支出のうち、6,920 万ドルが第三者の保管サービスプロバイダーに支払われています。完全な営業コストには 2,690 万ドルの非電力直接コストも含まれており、1 BTC あたり約 11,000 ドルが現金コストに計上されています。
減価償却および償却は全口径コストの最大の構成要素であり、1 BTC あたり 70,228 ドルに達し、その中には 2,810 万ドルの加速減価償却が含まれています。SG&A と SBC はそれぞれ 1 BTC あたり 27,944 ドルと 18,854 ドルのコストを増加させ、最終的に全口径コストは 1 BTC あたり 163,866 ドルに達しました。
今四半期、MARA の税金歪曲問題も解消されました。同社は 5.872 億ドルの繰延税金資産の評価引当金を計上し、BTC 保有に公正価値会計処理を適用したことによる繰延税金利益を相殺し、コスト計算には 1 BTC あたり 233 ドルの税収利益のみが残りました。MARA の方針により、同社は 53,822 BTC の準備金のいかなる部分も販売することが許可されています。さらに、同社は Exaion の 64% の株式を 1.745 億ドルで取得し、Starwood との共同プロジェクトでは年末までに 2 件のデータセンターリース契約を締結する予定です。これらの二つの事業は今四半期において顕著な収入を生み出していません。
IREN | Iren Ltd
BTC 生産量: 929 枚、全口径コスト: 141,593 ドル/BTC、現金コスト: 60,480 ドル/BTC、現金コスト (税金を含まない): 64,667 ドル/BTC。
注: IREN の会計年度は 6 月に終了するため、6 月までの四半期は 2026 会計年度の第 4 四半期にあたります。
IREN の 1 BTC あたり 25,942 ドルの電力コストは上場マイニング企業の中で最低であり、税金を含まない現金コストは 1 BTC あたり 64,667 ドルで、71,798 ドルの実際の収入を下回っています。主なコスト圧力は、同社がビットコインの生産量を縮小する中で AI ビジネスプラットフォームを構築していることから来ています。
AI クラウドビジネスの収入は 7,050 万ドルに達し、初めてマイニングビジネスの 6,670 万ドルを上回りました。総収入の 51.4% を占めています。同社の開示によると、2026 会計年度の SG&A は前年同期比で三倍に増加し、1.283 億ドルに達しました。同時期に従業員数も約三倍に増加し、同社は五人の幹部を任命し、Mirantis と Nostrum の買収を完了しました。分担後も SG&A は 1 BTC あたり 44,690 ドルに達し、SBC と減価償却および償却はそれぞれ 22,450 ドルと 58,663 ドルです。純利息収入により、1 BTC のコストは 5,966 ドル減少しました。同社の 76 億ドルの現金残高は 3,590 万ドルの利息収入を生み出し、財務費用は 2,450 万ドルです。
10-K 年次報告書によれば、同社は 2026 年 12 月 31 日までにビットコインマイニングからの撤退を基本的に完了する予定であり、これは今四半期が IREN としてのビットコインマイニング企業としての最後の完全な四半期である可能性が高いことを意味します。 今回のコスト分析には 4.504 億ドルのマイニングハードウェアの減損、1.021 億ドルの販売予定のマイニング機器の減損、2,510 万ドルの資産処分損失、および 960 万ドルのその他の運営費用は含まれていません。
HIVE | HIVE Digital Technologies Ltd
BTC 生産量: 1,004 枚、全口径コスト: 116,739 ドル/BTC、現金コスト: 61,621 ドル/BTC、現金コスト (税金を含まない): 60,192 ドル/BTC。
注: HIVE の会計年度は 3 月に終了するため、6 月までの四半期は 2027 会計年度の第 1 四半期にあたります。
同社の開示によると、パラグアイのサイトの規模が拡大するにつれて、今四半期の生産量は前年同期比で 147% 増加し、1,004 BTC に達し、平均ハッシュレートは 24.0 EH/s に達しました。税金を含まない現金コストは 1 BTC あたり 60,192 ドルで、1 BTC あたり 71,773 ドルの実際の収入を下回っています。したがって、電力コストが 1 BTC あたり 50,797 ドルに達しても、同社はかなりの現金利益の余地を保持しています。
減価償却および償却は最大のコスト項目であり、1 BTC あたり 48,693 米ドルで、ASIC マイナーの加速減価償却の影響を反映しています。SG&A は依然として低水準で、1 BTC あたり 8,183 米ドル、利息コストは 1,212 米ドルです。HIVE は今四半期に採掘した 1,004 BTC のうち 918 BTC を販売し、さらに 46 BTC をビットメインの機器のデポジットに転用し、行使価格 110,000 米ドルの買戻しオプションを付けました。四半期末には、会社は 190 BTC を保有しています。さらに、HIVE は今四半期に約 2.76 億米ドルを調達し、現金残高を 2,310 万米ドルから 2.08 億米ドルに増加させました。
控訴裁判所の不利な判決により計上された 8,465 万米ドルのスウェーデン付加価値税引当金は、今回のコスト分析には含まれていません。 さらに、1,090 万米ドルのボーデンローンは有利な判決を得られるかどうかに依存しており、関連する 180 万米ドルの債権は減損が計上されています。これらの法的事項および減価償却による会計影響は大きいですが、1 BTC あたり 60,192 米ドルの税抜き現金コストは、今四半期の実際の収入水準に比べて、継続的に拡大するマイニング事業が依然として良好な収益性を持っていることを示しています。
BTDR | Bitdeer Technologies Group
BTC 産量: 2,694 枚、全口径コスト: 89,737 米ドル/BTC、現金コスト: 57,377 米ドル/BTC、現金コスト (税抜き): 61,051 米ドル/BTC。
Bitdeer は表中で最も生産量の多い会社であり、今四半期に 2,694 BTC を採掘し、前四半期比で 61% 増加しました。また、1 BTC あたり 89,737 米ドルの全口径コストでコストが二番目に低いです。自営マイニングおよび共同マイニング事業の電力コストは 1 BTC あたり 36,377 米ドルで、マイナー群の 15.8 J/TH の高エネルギー効率と 1 MWh あたり 44 米ドルの平均電力コストの恩恵を受けています。税抜きの現金コストは 1 BTC あたり 61,051 米ドルで、実際の収入 71,789 米ドルを大きく下回っています。
今四半期の業績は、会社が垂直統合の SEALMINER モデルに多額の資金を投入する合理性を支持していますが、注意すべき会計要因が二つあります。まず、会社は 2026 年 1 月 1 日から国際財務報告基準 (IFRS) から米国一般会計原則 (US GAAP) に移行し、過去のデータを再表記しました。次に、会社は 3,610 万米ドルの研究開発費を当期費用に計上し、主にチップ開発に使用しました。本報告書の慣例に従って、この支出はコスト分析には含まれていません。この支出を分配すると、1 BTC あたりのコストは約 11,300 米ドル増加します。
利息コストは 1 BTC あたり 9,751 米ドルで、表中の主要なマイニング企業の中で最も高く、会社が Tydal プロジェクトの拡張のために借り入れた 18 億米ドルの債務を反映しています。Bitdeer はまた、第二四半期に ATM 市場価格増資計画を通じて 4.638 億米ドルを調達しました。
HUT | Hut 8 Corp
BTC 産量: 935 枚、全口径コスト: 130,113 米ドル/BTC、現金コスト: 43,103 米ドル/BTC、現金コスト (税抜き): 73,197 米ドル/BTC。
注: Hut 8 のデータは合併報告書の観点から ABTC マイナー群の運営状況を反映しています。
ABTC は Hut 8 に 3,400 万米ドルのマイニング機器の保管料を支払います。Hut 8 の合併報告書では、この費用が相殺され、実際のマイニングコストが残ります。開示によると、このコストは 2,470 万米ドルを超えません。約 1,100 万米ドルの差額は Hut 8 が自社子会社から得た利益です。ABTC の少数株主がこの費用を負担し、会計的には Hut 8 の株主が合併報告書を通じて回収します。
コストを比較する際には、税抜きデータを使用する必要があります。表面上、1 BTC あたり 43,103 米ドルの現金コストは、2,810 万米ドルの繰延所得税利益の恩恵を受け、1 BTC あたり 30,094 米ドルに相当しますが、これは会社が実際に現金を受け取ったことを示すものではありません。この影響を除外すると、現金コストは 1 BTC あたり 73,197 米ドルで、実際の収入 71,674 米ドルをわずかに上回ります。
1 BTC あたり 23,028 米ドルの利息コストは、会社が AI パークを建設するために発行した 75 億米ドルのプロジェクトノート に由来します。1 BTC あたり 49,011 米ドルの SBC は、今四半期に確認された 5,120 万米ドルの株式インセンティブ付与費用に起因し、全口径コストの中でかなりの比重を占めています。
CIFR | Cipher Digital Inc
BTC 産量: 346 枚、全口径コスト: 353,168 米ドル/BTC、現金コスト: 216,783 米ドル/BTC、現金コスト (税抜き): 215,723 米ドル/BTC。
Cipher の 1 BTC あたり 353,168 米ドルの全口径コストは誤解を招きやすく、主に会社の AI への転換の影響を反映しています。今四半期に開示された収入はすべてマイニングからのものであり、5.3 GW のインフラ資産ポートフォリオを支える会社レベルのコストが、わずか 346 BTC の生産量に分配されています。 SG&A、利息および SBC はそれぞれ 1 BTC あたり 83,003 米ドル、89,234 米ドル、87,049 米ドルのコストを寄与しています。オデッササイトの約 1 kWh あたり 2.8 セントの固定電力料金契約に加え、230 万米ドルの制限電力補償および売電収入の控除により、電力コストは 1 BTC あたり 36,853 米ドルに抑えられ、これはこのサイトが継続して運営する唯一の経済的根拠です。
上半期の損益計算書における利息費用は 1.259 億米ドルで、ちょうど 13 億米ドル、2031 年満期のゼロクーポン転換社債から生じる債務の割引償却額と一致します。一方、2,320 万米ドルの建設期間利息は資本化され、上半期に実際に支払われた現金利息は 6,390 万米ドルです。全体として、これらの 1 BTC あたりのコストデータは全体のビジネスプラットフォーム の運営負担を反映しており、オデッササイトの限界生産コストではありません。
CORZ | Core Scientific Inc
BTC 産量: 300 枚、全口径コスト: 101,597 米ドル/BTC、現金コスト: 106,655 米ドル/BTC、現金コスト (税抜き): 105,821 米ドル/BTC。
Core Scientific は、全口径コストを上回る税抜き現金コストを持つ唯一の会社であり、両者はそれぞれ 1 BTC あたり 105,821 米ドルおよび 101,597 米ドルです。現金コストには、マイニング運営に必要なすべての支出が含まれています: 電力コスト、および 1 BTC あたり約 19,800 米ドルの人件費と場地コストです。一方、全口径コストの計算は電力コストを起点とし、減価償却および償却と SBC を加えたものです。しかし、現在、マイニング収入は総収入の 13.12% に過ぎないため、これらの費用のごく一部しかビットコインマイニング事業に分配されていません。
Core Scientific 自身の部門開示によると、自営マイニングの営業コストは 3,370 万米ドルで、そのうち現金コストは 2,380 万米ドルで、残りは減価償却です。今四半期に採掘した 300 BTC に分配すると、1 BTC あたり約 79,300 米ドルの直接現金コスト となり、1 BTC の平均実際収入は 71,783 米ドルです。これは、会社が開示した -56% の粗利率が反映する損失状況と一致します。会社の開示によると、オンラインマイニング機器の数は第一四半期末から約 30% 減少し、残りのマイニング機器は、場地改造期間中に契約に基づく電力支出を消化するために運転を続けています。
WULF | TeraWulf Inc
BTC 産量: 179 枚、全口径コスト: 327,553 米ドル/BTC、現金コスト: 174,727 米ドル/BTC、現金コスト (税抜き): 174,683 米ドル/BTC。
TeraWulf は 10-Q 四半期報告書で 179 BTC の生産量を開示しました。HPC の賃貸収入は 3,190 万米ドルで、4,480 万米ドルの総収入の 71% を占めており、したがってビットコインマイニングのコスト分配比率は 28.67% です。1 BTC あたり 327,553 米ドルの全口径コストおよび 174,683 米ドルの税抜き現金コストは、TeraWulf を単位経済性で直接比較することができないことを意味します: 会社はマイニング事業を閉鎖しており、AI 事業がコスト構造に影響を与える主導的要因となっています。
1 BTC あたり 69,274 米ドルの電力コストさえも過大評価されています。なぜなら、その対応する営業コスト科目は、280 万米ドルの需要応答補償を差し引いた後でも、マイニング電力コストと HPC テナントにコストに基づいて請求される電気代が混在しているからです。1 BTC あたり 134,446 米ドルの SBC は特に高額であり、グループの 8,390 万米ドルの株式インセンティブ費用の 28.67% がごく少数の BTC 生産に分配されているため、正確にそのマイニングコストを反映することができません。利息はさらに 1 BTC あたり 43,940 米ドルのコストを増加させました。
KEEL | Keel Infrastructure Corp
BTC 産量: 354 枚、全口径コスト: 該当なし、現金コスト: 該当なし、現金コスト (税抜き): 該当なし。
2026 年 6 月 29 日にマイニングを停止しました。
私たちの表には Keel が掲載されていません。なぜなら、第二四半期のいかなる 1 BTC コストデータも十分な参考意義を欠いているからです。それでも分析に含めたのは、会社が今四半期に 354 BTC を生産し、マイニングを停止した時期を記録する必要があるからです。会社の開示によると、停止日付は 6 月 29 日です。マイニングは確かに今四半期の 84% の収入に寄与しましたが、この割合は第三四半期には 0% に低下します。どのような定義から見ても、Keel は正式にビットコインマイニング会社ではなくなりました。
六、マイニング企業の株価パフォーマンスと評価
第二四半期、鉱業企業は顕著な評価の再評価を迎えました。本報告がカバーする12社のうち、10社の株価上昇幅は70%から195%の間です。その中で、Keelは今四半期に採掘事業を閉鎖したにもかかわらず、194.4%の上昇幅でトップに立っています。IRENは33.4%上昇し、ABTCは唯一株価が下落した企業で、下落幅は26.3%です。今年初めから現在まで、ABTCを除くすべての企業の株価パフォーマンスはビットコインを上回っており、後者は同期間中に10.1%下落しました。ABTCは依然として例外で、年初から現在までに67.2%の累積下落を記録しており、2025年末の上場時に形成された評価プレミアムは持続的に減少しています。
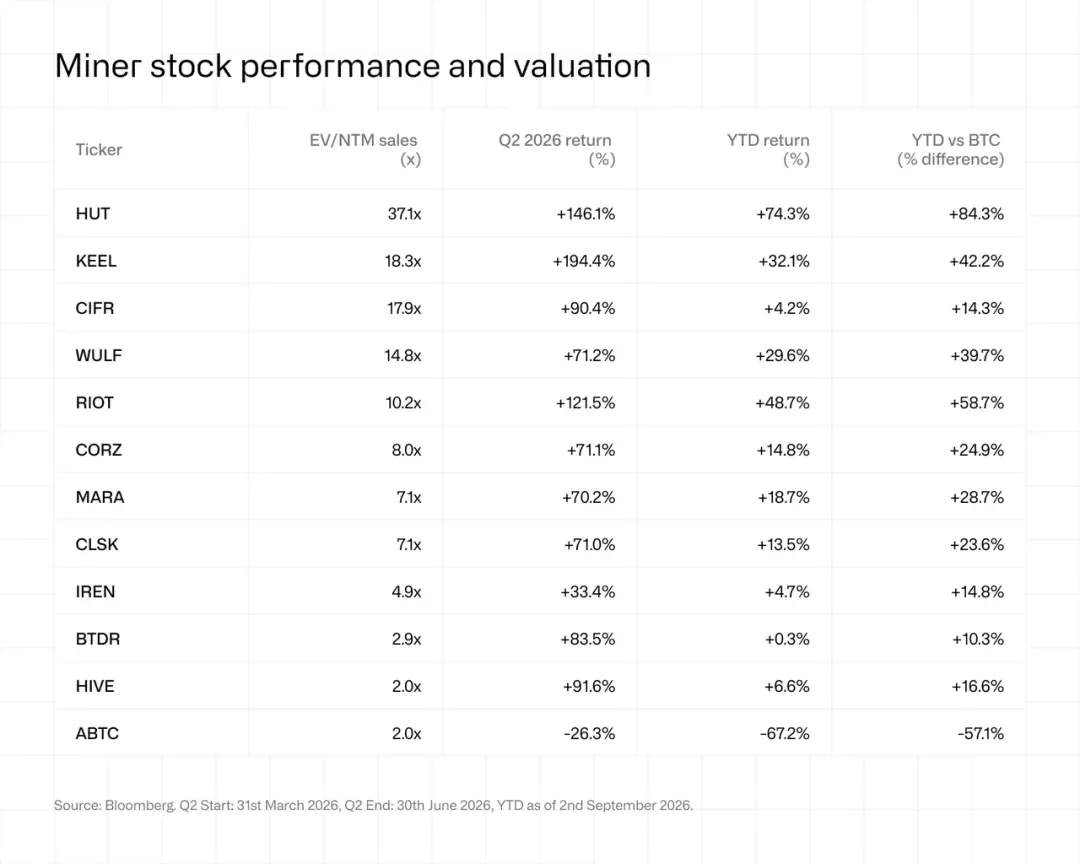
採掘を主な業務とする企業とAIに焦点を当てた企業との間で、評価の差はさらに拡大しています。HUT、CIFR、WULF、CORZの企業価値と今後12ヶ月の売上高の比率(EV/NTM Sales)は現在平均19.4倍であり、MARA、CLSK、RIOT、HIVEは平均6.6倍です。AIまたはHPCの容量契約を締結した企業のこの評価倍率は平均12.9倍です。引き続き採掘を行い、まだこのような契約を締結していない企業の中で、MARA、HIVE、ABTCの平均は3.7倍です。Keelは明らかな例外で、テナントとの契約はまだ結んでいないにもかかわらず、その評価倍率は18.3倍に達しています。
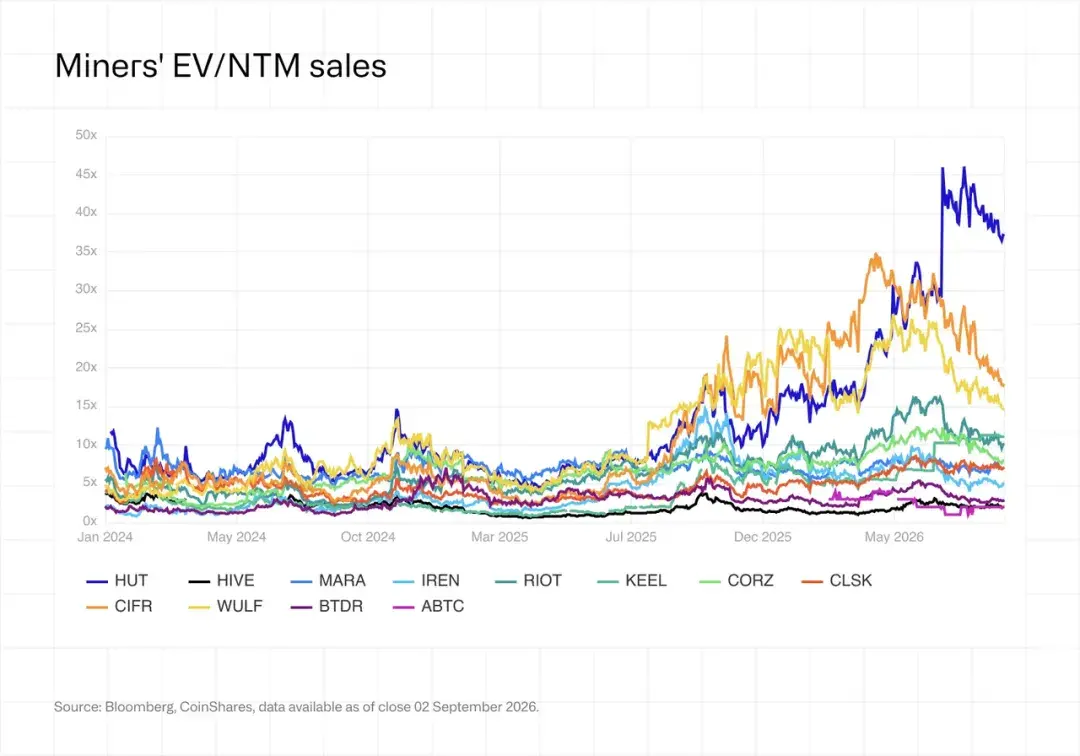
契約を締結した企業間の評価差も非常に顕著で、BTDRの2.9倍からHUTの37.1倍までさまざまです。CORZは業界最大の履行待ち契約ポートフォリオの一つを持っていますが、その評価倍率は8.0倍に過ぎず、RIOTの10.2倍を下回っていますが、後者の契約規模ははるかに小さいです。
評価範囲の極端な値については、具体的な背景を考慮する必要があります。HUTの評価倍率は7月下旬の約46倍から37.1倍に低下しましたが、依然として高い水準にあり、その一因は第二四半期に調達した75億ドルのプロジェクト債務が企業価値に計上されているためであり、関連プロジェクトはまだ実際の収入を生み出していません。IRENの評価倍率はわずか4.9倍であり、市場はその40億ドルの年間定常収入(ARR)目標の一部をすでに織り込んでいると予想しています。CIFRはこの効果を最も明確に示しています: 第二四半期に株価が90.4%上昇したにもかかわらず、評価倍率は4月中旬の約35倍から17.9倍に低下しました。その理由は、Black Pearlプロジェクトの収入が予測に組み込まれたためです。契約済みプロジェクトが収入予測に徐々に入るにつれて、株価が上昇しても評価倍率が低下する可能性があります。
現在、本報告がカバーする企業は合計で4 GWを超えるIT容量を契約していますが、実際に課金が開始されたのは約550 MWに過ぎません。したがって、1,000億ドルを超える契約金額に対して、対応するデータセンターのホスティングビジネスの年換算収入は8億ドルに満たないのです。
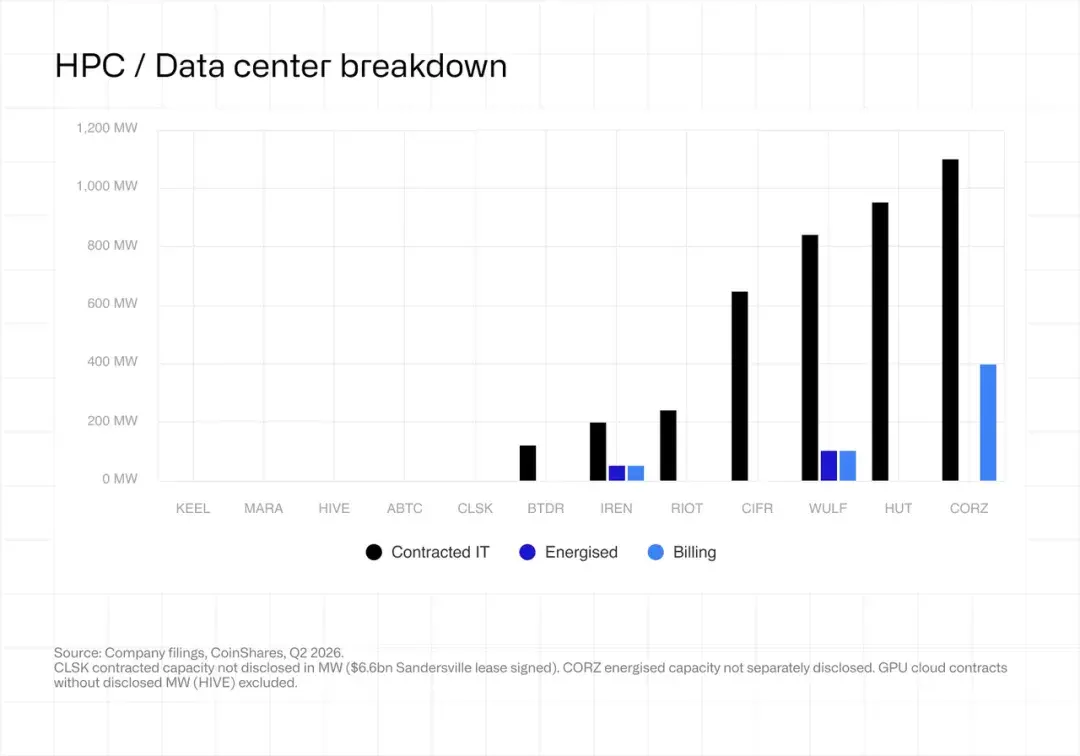
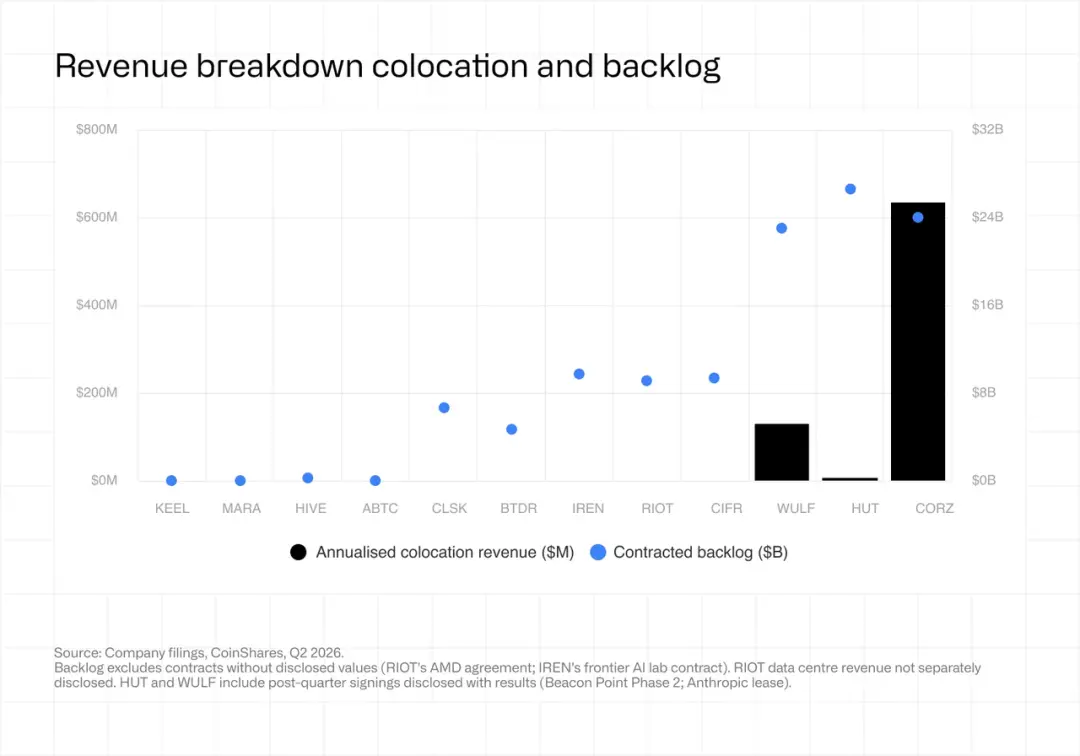
計画通りに容量を稼働させることができる企業は、その収入が徐々に評価に追いつくことが期待されます。一方、プロジェクトの遅延は、現在の評価プレミアムを維持することをますます難しくするでしょう。
七、2026年第三四半期およびその後の展望
1. 上場鉱業企業が計画している算力の撤退は少なくとも35 EH/sです。 Keelの採掘算力はゼロになりました。IRENは現在23.2 EH/sの算力を設置しており、2026年12月31日までに採掘を終了する予定です。CipherのOdessaサイトは11.6 EH/sの算力を持ち、同社は2027年末までに撤退する可能性が高いです。TeraWulfも残りの145 MWの採掘容量を徐々に閉鎖していますが、全ネットワークの算力への影響はそのマイニング機器が退役するのか転売されるのかによります。
2. ビットコイン価格の回復はAIへの転換のトレンドを逆転させる可能性は低いです。 Core Scientificは4,190万ドルを支払い、15 EH/sの算力に関するProtoプロトコルを終了しました。他の多くの企業も15年契約の履行のためにサイトを使用しています。したがって、新たな採掘投資は、より大きなビジネスの柔軟性を保持しているRiot、MARA、HIVE、Bitdeerから来る可能性が高いです。
3. 単位算力の収益の持続的な回復はビットコイン価格に依存しています。 第二四半期末、ビットコイン価格は58,400ドルであり、その四半期においてABTC、BTDR、HIVE、IRENの現金採掘コストは実際の販売価格を下回っていました。その後、ビットコインは約77,000ドルに回復し、単位算力の日収益は約38ドル/PH/sに上昇しました。第三四半期の鍵は、ビットコインが四半期全体で70,000ドル以上を維持できるかどうかであり、それによって採掘の経済的利益が全面的に改善されるかどうかが決まります。
4. マイニング機器の価格は低下する可能性があります。 BitmainとBitdeerのエネルギー効率が10 J/TH未満のマイニング機器は、2026年下半期に徐々に供給される予定です。また、キャンセルされた注文に関連する15 EH/sのProtoマイニング機器も市場に再流入する可能性があります。これにより、採掘を続ける企業の設備更新コストが低下し、更新投資の経済的利益が改善されることが期待されます。
5. AI/HPCの収入は2026年下半期に加速的に成長する見込みです。 現在、1,000億ドルを超える契約は約11億ドルの年換算収入にしか対応していません。しかし、Core Scientificは437 MWの容量が課金を開始しており、CipherのBlack Pearlプロジェクトは8月から賃料を徴収し始め、IRENは12月までに運営中のビジネスの年間定常収入(ARR)を40億ドルに達成する予定です。次回の報告書が発表される頃には、年換算収入の規模が現在の2倍以上に増加すると予想しています。
6. 資金調達条件が企業間の格差を広げるより重要な要因となります。 Hut 8は第二四半期に75億ドルの無追索権プロジェクト債務を調達し、CipherとIRENは6%の金利で資金を得ました。プロジェクトレベルの資金調達コストは、米国一般会計原則(GAAP)に基づいて計算された利益よりも参考価値が高くなるでしょう。特に、第二四半期に3社が株式ワラントの再評価により合計19.5億ドルの損失を計上した背景においてはなおさらです。
付録: 研究方法
分母: 本四半期の自営採掘によるBTCの数量。
分配比率: 自営採掘収入 / 総収入。この比率は販売、一般及び管理費(SG&A)、減価償却及び償却(D&A)、株式報酬費用(SBC)、利息及び税金に適用されます。
1BTCあたりの全口径コスト = 電力コスト(制限電力補償を除く) + SG&A(SBCを含まない) + 減価償却及び償却 + 純利息費用 + 所得税 + SBC。各項目の費用は適用される場合、採掘収入の割合に応じて分配され、さらに本四半期の自営採掘によるBTCの数量で割ります。
1BTCあたりの現金コスト= 営業コスト(減価償却及び償却を含まない) + SG&A(SBCを含まない) + 純利息費用 + 所得税。各項目の費用は上記の比率に従って分配され、さらに本四半期の自営採掘によるBTCの数量で割ります。
電力コストは制限電力及び需要応答補償を除外しています。コスト計算には資産の減損、公正価値の再評価及び非営業項目(例えば、BTCの再評価損益、デリバティブの公正価値変動及び債務転換誘導費用)は含まれていません。
特に明記されていない限り、金額単位は千ドルです。
 リスク警告