モルガン・スタンレー:従来のサーバー収入が87%増加、ストレージはまだ初期サイクルにある
 核心的な視点

 モルガン・スタンレー:ストレージのランウェイが最も長く、サーバーのサイクルはより後ろに、PCの機会は過ぎ去った
撰文:Rita
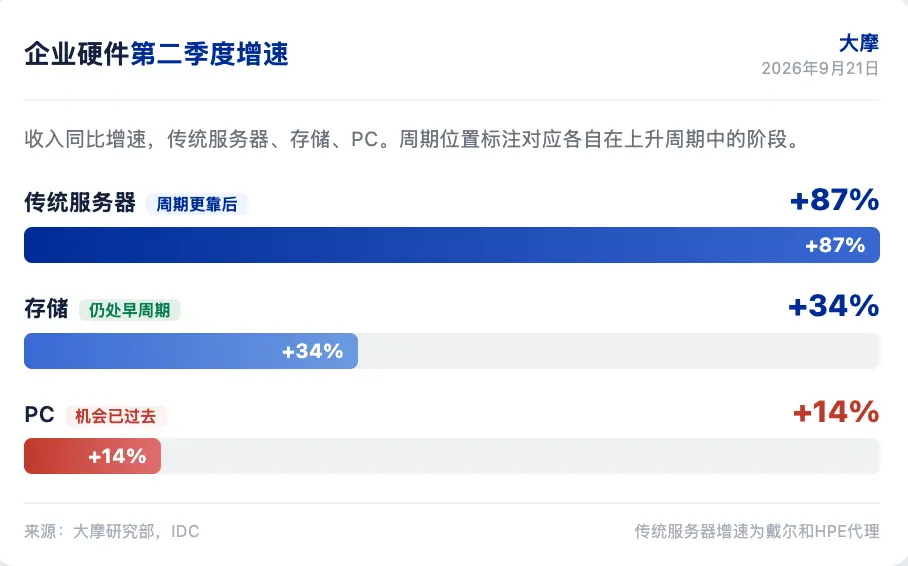
企業のハードウェア支出は第2四半期に全体的に強化されました。モルガン・スタンレーが2026年9月21日に発表したITハードウェアレポートによると、従来のサーバー収入は前年同期比で87%増加し、ストレージは34%増加、PCは14%増加し、いずれもパンデミックを除いて10年以上で最高の成長率を記録しました。しかし、市場はこの強さを見透かしており、8つの企業ハードウェア株のうち6つは決算後の評価倍率が決算前を下回っています。次の会計年度の1株当たり利益は平均12%上方修正されていますが、モルガン・スタンレーは支出が強いかどうかはもはや重要な問題ではなく、このサイクルがどれだけ続くかが重要だと考えています。
モルガン・スタンレーの核心的な判断は、ストレージはまだ上昇サイクルの初期にあり、サーバーサイクルはより後半に位置し、PCは急速に悪化しているということです。同社はPとSNXを最も好み、次にHPEを推奨し、デルに対しては中立的な見方を維持し、HPQには売却を推奨しています。デルは最も強力な実行をしていますが、評価はすでに反映されています。HPQはPC需要と利益率の二重の圧力に直面しています。
企業ハードウェア支出は強力に維持
第2四半期の企業ハードウェア支出は全体的に強化されました。従来のサーバー収入は前年同期比で87%増加し、ストレージは34%増加し、第1四半期の23%から加速し、PC収入は14%増加しました。モルガン・スタンレーは、これらの成長率はパンデミックを除いて10年以上で最高の水準にあると指摘しています。しかし、市場は最近の強さを見透かしており、8つの企業OEM、VAR、流通株のうち6つは決算後の評価倍率が決算前を下回っています。次の会計年度のコンセンサスの1株当たり利益は平均12%上方修正されていますが、PERは平均約1倍圧縮されています。
モルガン・スタンレーのAlphaWise調査によると、現在の強さは主に周期的なもので、典型的な機器の更新と大企業の前倒し購入によって推進されています。ほとんどのAIワークロードはまだクラウド上にあります。オンプレミスのAI構築は拡大していますが、依然として少数の展開にとどまっており、今後1年間でオンプレミスのAIワークロードの割合は3ポイント減少すると予想されています。モルガン・スタンレーは、デルとHPEがオンプレミスのAIの継続的な恩恵を受ける機会があると考えており、これは両社の決算後の株価が持続的に上昇している要因です。
ストレージはまだ初期サイクルにある
ストレージの成長は加速しており、上昇サイクルの初期にあります。モルガン・スタンレーは、サーバーサイクルはより後半にあり、PCの機会はほとんど過ぎ去ったと指摘しています。ストレージは3つの中で最も長い道のりを持つ方向です。Pは第2四半期の外部OEMストレージデータにおいて、EB出荷量のシェアが最大の増加を示し、収入シェアは第2位で、デルに次いでいます。Pの価格設定はNTAPよりも穏やかで、製品の効率が高く、企業は新しいストレージプロジェクトをPに委託する傾向が高まっています。
モルガン・スタンレーはPに対する買い推奨を再確認し、目標価格を119ドルに設定しました。Pの現在のPERは約29倍で、過去3年間の平均よりも14%低いです。企業OEMの同業他社は現在、歴史的平均評価の2標準偏差以上で取引されています。モルガン・スタンレーは、市場がPの利益上方修正の潜在能力を過小評価していると考えており、特に記録的な成長と新しい超大規模顧客の注文に注目しています。9月23日のアナリストデーは重要な触媒であり、長期的な営業利益率のガイダンスが重要な指標です。低い20%の営業利益率は失望を招き、中程度の20%は期待に合致し、中高の20%はポジティブなサプライズとなります。
サーバーの利益率は前例のない水準に積み重なっている
従来のサーバーの利益率は前例のない水準に達しています。デルとHPEはこの傾向を経験しています。デルの例を挙げると、低利益率のAIサーバーがISG収入に占める割合は1年前の49%から52%に上昇しましたが、ISGの粗利益率は前年同期比で200ベーシスポイント拡大し、23.6%に達しました。モルガン・スタンレーは、AIサーバーとストレージの粗利益率が前年同期比で増加しても、デルの従来のサーバーの粗利益率は初めて30%を超え、前年同期比で約9ポイント高く、NANDとDRAMの価格は前年同期比で340%から550%上昇しており、これら2つは歴史的に従来のサーバーBOMの約40%を占めています。
デルとHPEは積極的に再価格設定を行っており、供給の不足、豊富な構成、需要の非弾力性が共に価格コストを歴史的水準を超えて押し上げています。モルガン・スタンレーは、デルのF1Q27サーバーのユニット、ASP、収入が変わらない場合でも、従来のサーバーの粗利益率が低い20%に正常化すると、F1H27の1株当たり利益は13%低下し、約1.52ドルになると推定しています。FY27の1株当たり利益の約3.75ドルは従来のサーバーの利益率の積み重ねから来ています。モルガン・スタンレーは、メモリ価格が引き続き上昇し、供給が制限され続ける限り、利益率の積み重ねはすぐには消えないと考えています。同社はデルのFY27およびFY28の従来のサーバーの粗利益率を50から80ベーシスポイント引き上げ、目標価格を499ドルから511ドルに引き上げました。
デルは最も強力な実行をしているが評価が高い
デルは非常に強力な実行をしており、市場は最高の選手に報いる意向を示しています。デルの第2四半期の収入は前年同期比で58%増加し、純利益は189%増加し、レノボ、HPE、P、NTAP、HPQを上回りました。デルの株価は2.5週間で34%上昇し、他のハードウェアOEMは平均9%上昇しました。デルの歴史的な評価プレミアムも同業他社よりも高いです。モルガン・スタンレーは、デルはOEMグループの中で全天候型の勝者であり、クラウドAIの勝者、オンプレミスの勝者、地政学的勝者、サプライチェーンの勝者であると指摘しています。
しかし、モルガン・スタンレーはデルに対して中立的な評価を維持し、目標価格を511ドルに設定しています。その理由は、市場が強力な実行をすでに反映しており、評価プレミアムが明らかであり、サイクル後半の利益の持続可能性には不確実性があるためです。従来のサーバーの前倒し購入と利益率の積み重ねは最終的に正常化し、その際にはAIの成長、シェアの向上、ストレージの優位性、運営レバレッジが利益を支える必要があります。モルガン・スタンレーは、デルの最近の実行は疑いの余地がないが、現在の評価水準ではリスクとリターンの正の非対称性は限られていると考えています。
PとSNXは最も好まれる銘柄
モルガン・スタンレーが最も好む企業ハードウェア銘柄はPとSNXであり、次にHPEです。Pは純フラッシュアレイ市場のリーダーであり、全フラッシュの成長が全体の企業ストレージ市場を上回る恩恵を受けてシェアを持続的に獲得しています。Pの超大規模ビジネスは長期的な収入と粗利益率の上昇の余地を提供しており、現在市場は十分に価格設定されていません。Pの評価は歴史的平均を下回っており、企業OEMの同業他社は歴史的平均を2標準偏差以上上回っています。
SNXは企業インフラの流通と超大規模顧客の資本支出の2つのラインから恩恵を受けています。モルガン・スタンレーは、SNXの流通事業の総請求額がFY28年までに年平均成長率11%で成長し、同業他社を上回ると予想しています。Hyveの契約製造事業の総請求額は年平均成長率64%で、新しい超大規模プロジェクトの増加に伴い、運営利益の割合が約50%に上昇し、1株当たり利益が年平均成長率30%以上で成長すると見込まれています。SNXの現在の評価はFY27の1株当たり利益に対して約10倍、FY28の1株当たり利益に対して8倍であり、モルガン・スタンレーは市場がシェアの向上、利益の成長、Hyveのオプション価値を過小評価していると考えています。目標価格は334ドルです。
HPQは二重の圧力に直面
HPQはPC需要と利益率の二重の圧力に直面しています。第2四半期の個人システムの営業利益率は4.6%で、関税の返金を除くと約4.3%で、前年同期比で約110ベーシスポイント低下しました。デルのCSG営業利益率はHPQよりも約330ベーシスポイント高く、前年同期比で約120ベーシスポイント拡大して7.6%に達しました。モルガン・スタンレーは、PC OEM間の実行の差が拡大していると指摘しています。HPQの経営陣は第4四半期が個人システムの利益率の底であり、FY27年に回復すると予想していますが、モルガン・スタンレーはこの回復が部品のインフレとユニットの疲弊の圧力に直面していると考えています。
HPQの評価は11倍のStreet FY27の1株当たり利益と12.5倍のMSEの1株当たり利益であり、モルガン・スタンレーはますます合理化が難しいと考えています。HPQはカバレッジ内で唯一、決算前にPERが拡大したOEMであり、利益の上方修正幅は最小です。歴史的に、HPQは収入と利益が前年同期比で減少している期間に約7倍のPERで取引されていました。モルガン・スタンレーは売却推奨を維持し、目標価格を19ドルに設定し、現在の水準から40%以上の下落余地があるとしています。同社はHPQのFY27の収入が2%減少し、1株当たり利益が16%減少すると予想しており、いずれも市場のコンセンサスを下回っています。
触媒が密集して到来
今後数週間で複数の重要な触媒があります。9月22日にはデルのCOO会議があり、モルガン・スタンレーはサプライチェーンの配分、従来のサーバーの価格設定、AIサーバーの経済、ストレージの付加価値に注目しています。9月23日にはPのアナリストデーがあり、超大規模経済、長期的な営業利益率のガイダンスに注目しています。9月24日にはSNXの決算があり、流通シェアの向上とHyveの詳細に注目しています。9月30日にはHPEのネットワークアナリストデーがあり、ArubaとJuniperの統合が持続的な成長に転換するか、AMD Heliosの機会の規模に注目しています。
10月初めにはIDCの初期の第3四半期のPCデータが発表され、PCの悪化の深刻度についての第一手の読み取りが提供されます。台湾のODMの月次収入は10月10日までに発表され、AIサーバー、従来のサーバー、ノートパソコンの出荷の透明性を提供します。サプライチェーンのデータポイント、特にDRAMとNANDの供給と価格設定は、OEMの価格権とサーバーの利益率の積み重ねの持続性を判断するための鍵となります。月次のVARチェックとCIO調査は、サーバーの意図がピークに達しているか、ストレージとネットワークが加速しているかの証拠を提供します。
もしストレージとサーバーの需要が2027年に供給を超え続けるなら、企業ハードウェア株の評価圧縮は逆転するのか、それとも市場はサイクルのピークを先取りし続けるのか?
免責事項
この記事は潮向研究による第三者の証券会社の研究報告書(モルガン・スタンレー、2026年9月21日)の整理と解釈であり、公開市場情報を基に整理したものです。文中に引用された評価、目標価格、利益予測および関連する判断は、すべて当該証券会社のアナリストの見解であり、所属機関の立場を示すものであり、潮向研究の見解を代表するものではなく、いかなる投資助言を構成するものではありません。
市場にはリスクがあり、意思決定は独立して行う必要があります。この記事は、いかなる証券の売買の根拠として使用されるべきではありません。
 リスク警告