Circleは発行を担当し、Coinbaseはユーザーを掌握しています:ステーブルコインのお金は結局誰が得るのか?
 核心的な視点

 誰がステーブルコインを発行するかにみんなが注目しているが、ビジネスモデルから見ると、実際に注目すべきは誰が配信チャネルを掌握しているかである。
著者:Darko,IOSG
誰がステーブルコインを発行しているかに注目が集まっていますが、ビジネスモデルの観点から見ると、実際に注目すべきは誰が流通チャネルを掌握しているかです。
暗号業界は、外部の人々も使用できる製品を10年間探し続けてきました。ステーブルコインがその答えです。過去1年で、主流の金融機関はようやくその理解に至りました。
重要な変化は技術ではなく、機関の態度にあります。2025年7月18日に署名され、発効する「GENIUS法案」は、初めてアメリカの決済型ステーブルコインに連邦規制の枠組みを設けました。その後、OCCはCircle、Ripple、Paxosの国家信託銀行ライセンスを推進または承認しました。2026年6月には、Visa、Mastercardなどが140社以上からなるOpen Standardに参加し、Open USDを発表しました。ドルトークンは2014年から正常に機能しており、技術的な突然の突破はありませんでした。本当の「Aha!」の瞬間は、銀行やカード組織がついにステーブルコインが何をできるかを理解したことです。
2026年9月28日現在、DefiLlamaによると、ステーブルコインの総時価総額は約3066億ドルで、そのうちUSDTは約1837億ドル、USDCは約754億ドルです。原文で使用された2026年7月中旬のデータと比較して、総量はわずかに増加し、USDCも増加しました。Citiのベンチマーク予測は、2030年に1.9兆ドルに達するというものです。
熱意の他に、2つのことを見極める必要があります。
第一に、タイトルにある取引量は実際の使用を大幅に過大評価しています。BCGとAlliumは、2025年のステーブルコインの総送金額を約62兆ドルと推定していますが、ロボット取引、ルーティング、内部送金を除くと、残るのは約4.2兆ドルで、その中で実際に商品やサービスの購入に使用される金額は約3500億ドルから5500億ドルです。実際の支払い規模はヘッドラインよりも1桁から2桁小さいです。
第二に、供給の収縮と使用の革新は同時に発生する可能性があります。2026年6月、ステーブルコインの供給は77億ドル減少し、2022年以来最大の単月減少を記録しましたが、減少幅はわずか2.4%で、脱ペッグは発生しませんでした。同月、調整後の送金量は1.79兆ドルに達し、前年比63%の増加を示しました。ドルトークンは減少しましたが、流通はより速くなっています。
背後には3つの理由があります: 暗号市場のリスク低減。 BTCとETHが下落し、現物ビットコインETFからは40億ドル以上が流出しました。トレーダーがレバレッジを減らす際には、取引担保を償還しますが、企業の給与や運転資金は同時に消えるわけではありません。 市場は「GENIUS法案」の保有通貨利息制限に先行して対応。 関連する制限は2027年1月18日に発効し、一部の資金は依然として直接収益を提供できるトークン化された国債に移行しています。2026年9月24日現在、トークン化された米国国債の規模は約149億ドルで、7月末の約160億ドルを下回っています。したがって、「資金が安定したコインからトークン化された国債に流れ続けている」という方向性は注目に値しますが、最近のデータは一方的な増加ではありません。 通貨の流通速度が向上。 スタンダードチャータードは、ステーブルコインが月平均約6回回転しており、2年前の2倍であると推定しています。同じ支払い量で、今は同じだけのステーブルコインの残高を保持する必要はありません。 第一の点だけがステーブルコインの需要が暗号サイクルの影響を受けていることを示しており、必ずしも最も重要な要因ではありません。
第三の点が最も注目に値します。なぜなら、それは発行者の利益と完全には一致しないからです。発行収入は「停滞資金 × 利回り」にほぼ等しいです。支払いが普及すればするほど、資金の回転が速くなります;1ドルの支払い量に必要なステーブルコインの残高は逆に少なくなります。
取引担保はその場に留まっており、発行者に継続的に利益をもたらすことができます;運転資金は絶えず流動し、貢献する停滞収益は少なくなります。もし支払いの仮説が成立すれば、発行者はより多くの使用量を得ることができますが、必ずしも各単位の使用量からより多くの利益を得られるわけではありません。
したがって、問題はもはやステーブルコインが成長するかどうかではなく:
もしステーブルコインがインターネットドルのデフォルトの送信方法となった場合、どの層が利益を残すことができるのか?
発行は利益プールを創出し、流通はその分配方法を決定します。
一、一枚のステーブルコイン、資金はどこから来て、誰が持っていくのか?
ステーブルコインエコシステムには、5層の参加者が利益を上げており、3つのビジネスモデルに対応しています:準備金利息は金利ビジネス、資金流手数料は取引量ビジネス、インフラはSaaSビジネスです。
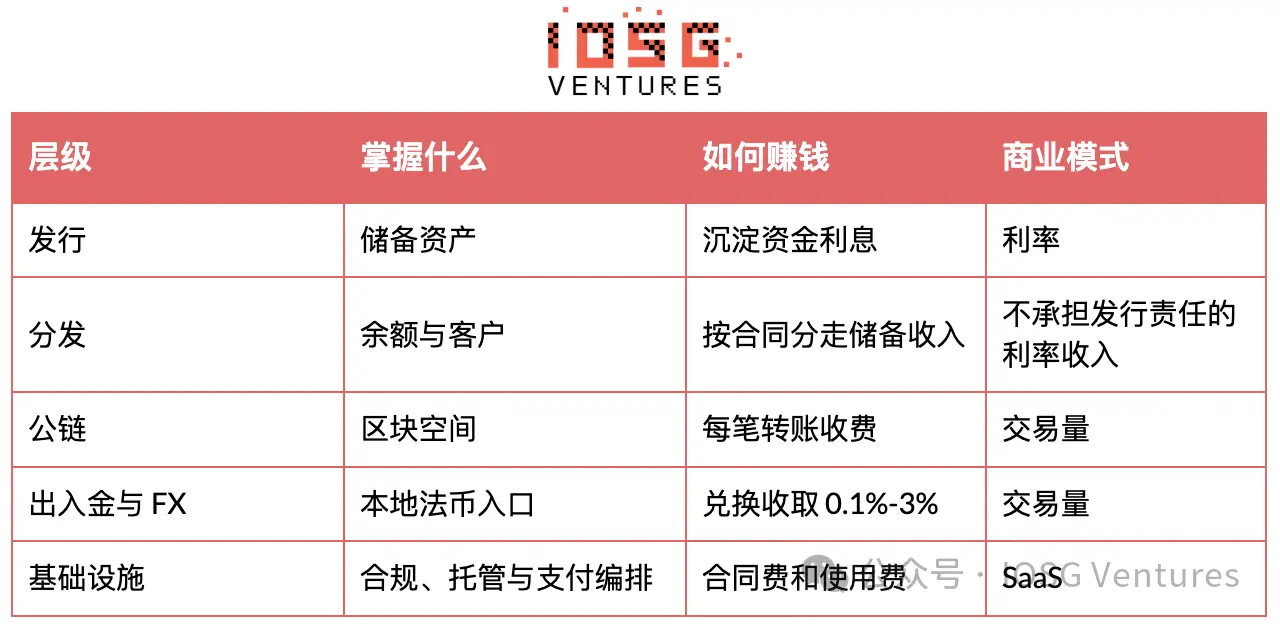
ここが最も非対称です。発行側は最大の利益プールを創出し、流通側は資金がどこに留まるかを決定しますが、実際に送金を担当するパブリックチェーンは価値スタックの中で最も安価な層です。
二、発行者は利息を得るが、全ての利益を留めることはできない
Circleは上場しており、最も完全な情報を開示しているため、分析に適しています。
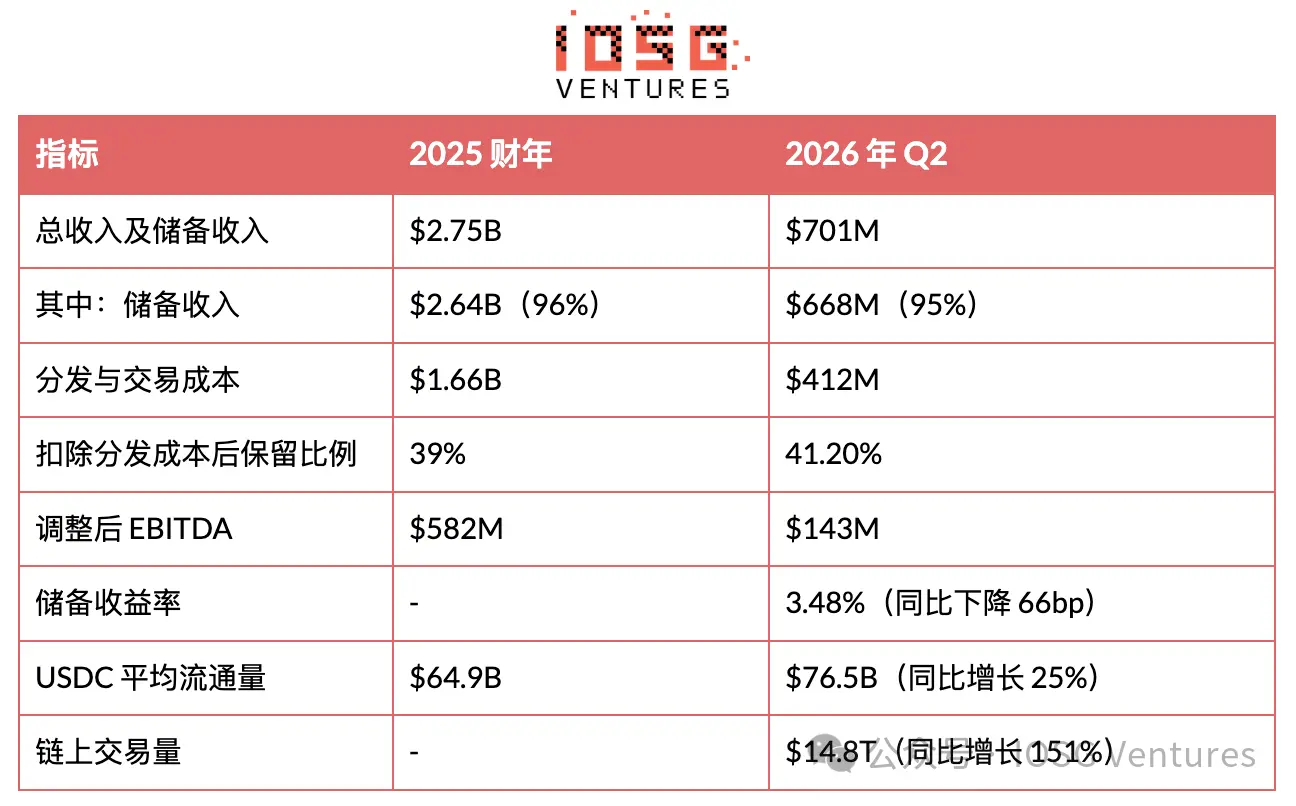 これらの数字は3つのことを示しています。
収入は停滞資金に従い、支払い量には従わない。
Circleは残高が留まっている期間の利息を得ており、ドルが移動する際の手数料ではありません。2026年Q2、USDCのオンチェーン取引量は151%増加しましたが、準備収入は直接的には増加しませんでした。
収入を制約しているのは金利であり、競争ではない。
USDCの平均流通量は25%増加しましたが、準備収入はわずか5%の増加にとどまりました。準備利回りは66bp低下し、残高の増加から得られる大部分の増分を食いつぶしました。これは、SOFRの下落による影響に近く、USDCが競合他社にシェアを奪われたわけではありません。
発行者が残すのは半分にも満たない。
Circleは2025年に流通コストを差し引いた後、39%を残し、2026年Q2には41.2%に上昇しました。流通側が持っていく割合は上昇し続けていませんが、彼らが分配する利益プールは金利の低下に伴い縮小しています。
三、誰がユーザーを掌握するかが、誰が分配を掌握するかを決定する
以下の4組のデータは、後になるほど発行者が警戒すべきものです。 Circleがライセンスを取得したが、Coinbaseは一銭も失っていない 2023年の契約に基づき、Coinbaseはそのプラットフォーム内のUSDCから生じる大部分の準備収益を得ることができ、プラットフォーム外のUSDCの一部の準備収益も分配されます。Circleは2026年Q2にCoinbaseに支払った関連流通コストは324.6百万ドルでした;2025年全体で主要な流通側に支払ったコストは約16.6億ドルです。
この3年契約は2026年8月に更新ウィンドウに入ります。Circleは8月5日の業績電話会議で、契約が元の条件で2029年まで更新されることを確認しました。
これが全文で最も強力な証拠です。Circleはすでに連邦信託銀行のライセンスを取得しており、決済ネットワークは成長しており、市場には90%-100%の準備収益をチャネルに渡す複数の流通協力の事例があります。2ヶ月前、CoinbaseはUSDCと競合するOpen USD連合に参加しましたが、その日のCircleの株価は約17%下落しました。しかし、これらは契約更新の条件を変更することはありませんでした。
理由は簡単です:顧客は流通側にいます。契約が更新されるかどうかは主に業績のハードルによって決まり、発行者が再価格設定の主導権を持つわけではありません。
2026年Q2、Coinbase製品内の平均USDC残高は歴史的な新高値の200億ドルに達し、四半期末のUSDC流通量の30%以上を占めました。Circleの収入の約3分の1が単一の競合のプラットフォームに集中しており、次の完全な更新ウィンドウは2029年まで待たなければなりません。 Hyperliquid:自分でコインを発行して利息を得ようとしたが、結局USDCに戻った 2025年9月、HyperliquidはUSDHを発表し、プラットフォーム上の数十億ドルのUSDCに対応する準備収益を自分のものにしようとしました。USDHの最大規模は約2100万ドルで、2026年6月20日に運営を停止しました。
その後の計画はさらに興味深いです。Hyperliquidには約60億ドルのUSDCがあります。Coinbaseはこれをプラットフォーム内の残高として計上し、相応の準備収益を得て、約90%をHyperliquidに返還します。なぜ中間にCoinbaseがいるのか、Circleが直接行わないのか?それはCoinbaseが譲渡可能なチャネル利益を持っているからです。残高をプラットフォーム内の資金として認定することで、Coinbaseはより高い割合の収益を先に得て、その後もHyperliquidに返還する余地を持っています。Circleの経済的利益は2つの状況で基本的に固定されており、契約更新後はさらに3年間ロックされます。 USDGは発行によって利益を得るのではなく、チャネルに利益を渡す PaxosはGlobal Dollarの発行を担当し、パートナーシップネットワークにはRobinhood、Kraken、Galaxy、Mastercardなどが含まれています。パートナーは大部分の準備収益を保持でき、残高が自社プラットフォームに留まる場合、割合は最大100%に達します。発行者はここではサービスプロバイダーのようなものであり、利益の中心ではありません。
このモデルは自己強化されます。Robinhood Chainは2026年7月1日に立ち上がり、USDGを唯一のネイティブステーブルコインとして設定し、初週に178百万ドルを発行し、7%のEarn製品を支えました。チャネルが利益を残せるので、自然と自社のチェーン、ブローカー業務、2700万アカウントを最も支払う意欲のあるステーブルコインに導くでしょう。 Open USD:140社以上が団結し、ステーブルコインをチャネルビジネスにする Open USDは2026年6月に発表され、Visa、Mastercard、Coinbaseを含む140社以上が参加しています。管理費を差し引いた後、準備収益を流通チャネルに分配します。USDGはチャネルが契約を通じて収益を得ることができることを証明しました;Open USDはこのアレンジを製品設計に直接組み込み、大規模なカード組織を伴っています。
CoinbaseはUSDCの最大の流通側として契約を更新しつつ、Open USDにも参加しました。その開示によると、2026年上半期にUSDCとCoinbaseが協力したステーブルコインは、ステーブルコイン取引量の79%を占め、2025年の55%を上回りました。流通チャネルは通貨に対して中立を保つことができますが、発行者はそうすることができません。
四、金利が300bp低下し、発行利益が約80%蒸発
発行者の収入は簡略化すると、停滞資金 × 利回りから契約で定められたチャネル分配を引き、さらに相対的に固定された運営コストを引いたものになります。
ある発行者が1000億ドルの停滞資金を持ち、50%の収益をチャネルに分け、年間運営コストが6億ドルであると仮定します:
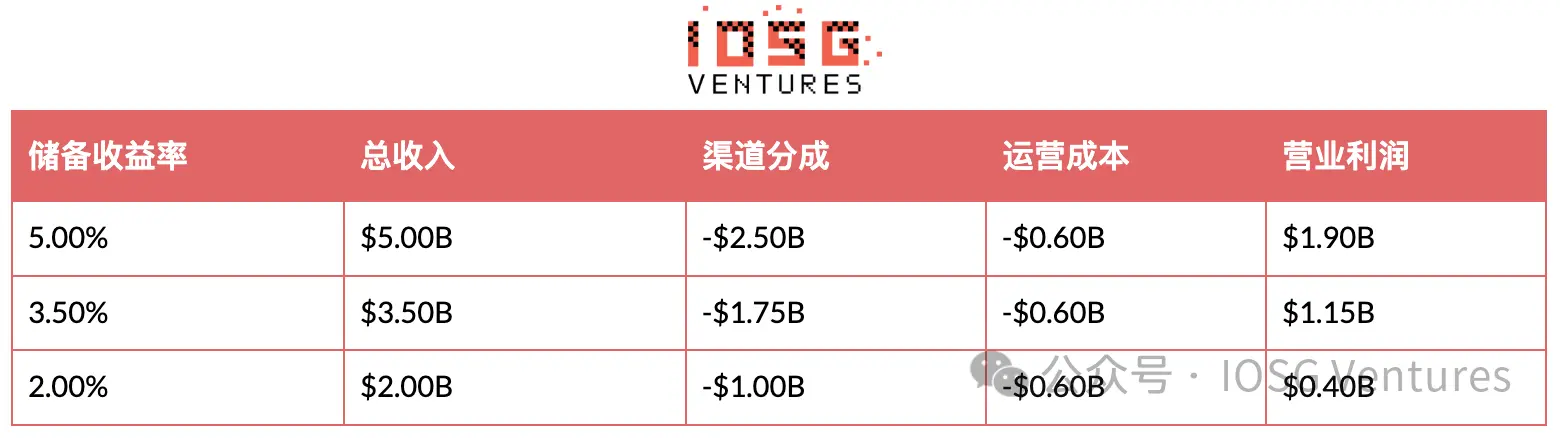
もし沈殿資金が変わらず、利回りが300bp低下すると、約79%の営業利益が消えてしまいます。2%の利回りで$1.9Bを稼ぎ続けるためには、沈殿資金を約$250Bに増やさなければなりません。つまり、規模を150%増やさなければ、利益は元の地点に戻るだけです。
これはもはや仮定ではありません。Circleの2026年Q2の実際の準備利回りは3.48%で、ちょうど第二行の近くに位置しています。50%のチャネル分配の仮定は、むしろ保守的です:その四半期の総収入は$701Mで、配布、取引およびその他のコストは$412Mでした。
もちろん、Circleは何もしていないわけではありません。
四半期末、Circle Payments Networkの年換算取引量は$14.7Bに達し、前四半期比で76%増加しました;7月31日までに$23Bに上昇しました。会社は年間の非準備収入のガイダンスを$310M-$330Mに引き上げました。しかし、そのうち$242Mは一時的なトークンのプレセールからのもので、持続可能な収入ではありません。支払いネットワークは当時まだ料金を請求していなかったため、実際に注目すべきは取引量ではなく、料金です。
Circleは下流にも拡張しています。原文執筆時、Arcは9月16日にローンチする予定でした;この記事の更新日までに、Arcの公共メインネットは予定通りにローンチされ、初日には100以上の機関やエコシステムビルダーが参加し、BlackRock、DTCC、ICE、Mastercard、Standard Chartered、Visaなどが検証と統合に関与しました。Circleはまだ十分な沈殿資金収入を使って、決済層のポジションを購入しています。
Tetherは例外のように見えますが、2026年Q2のデータは、直接的な類似が誤解を招くことを示しています。Tetherはその四半期に約$1.5Bの営業利益を報告し、USDTの発行量は約$184.6B、約$115Bの米国債を保有しており、Circleのような巨額のチャネル分配はありません。しかし、会社が強調する営業利益には、自社保有の金とビットコインの時価変動は含まれておらず、これらの資産はその四半期に大幅に下落しました。超過準備は$8.23Bから$4.11Bに減少しました。供給は増加しましたが、資産価格の変動によりバッファは半減しました。
同様の会計基準は、外部でよく引用される2024年の利益を拡大しました。その時報告された$13Bの利益のうち、約$5Bは未実現利益から来ています。正と負の両側の時価変動を除外すると、Tetherは四半期ごとに$1B-$1.5Bを稼ぐ米国債の利ざやビジネスに近いものになります:規模は大きく、金利に敏感で、規制された発行者が通常負担できないバランスシートリスクを引き受けています。
真の境界線は「規制された」と「オフショア」ではなく、自己分配とレンタル分配です。Circleはチャネルをレンタルし、条件は2029年までロックされています;Tetherは規制時代が到来する前にネットワークを構築しました。銀行や決済会社が顧客を直接掌握すれば、通常は41%をはるかに超える利益を残すことができます。
五、公链がどれだけ速く走っても、通常はわずかな利益しか得られない
SolanaやBaseでの送金は、コストが往々にして1セントにも満たないことがあります。一年間の1ドルの準備金が生む利息と比較すると、送金手数料はほとんど無視できます。公链は資金が移動する時にのみ料金を請求し、発行者は残高が存在する毎日利益を得ます。
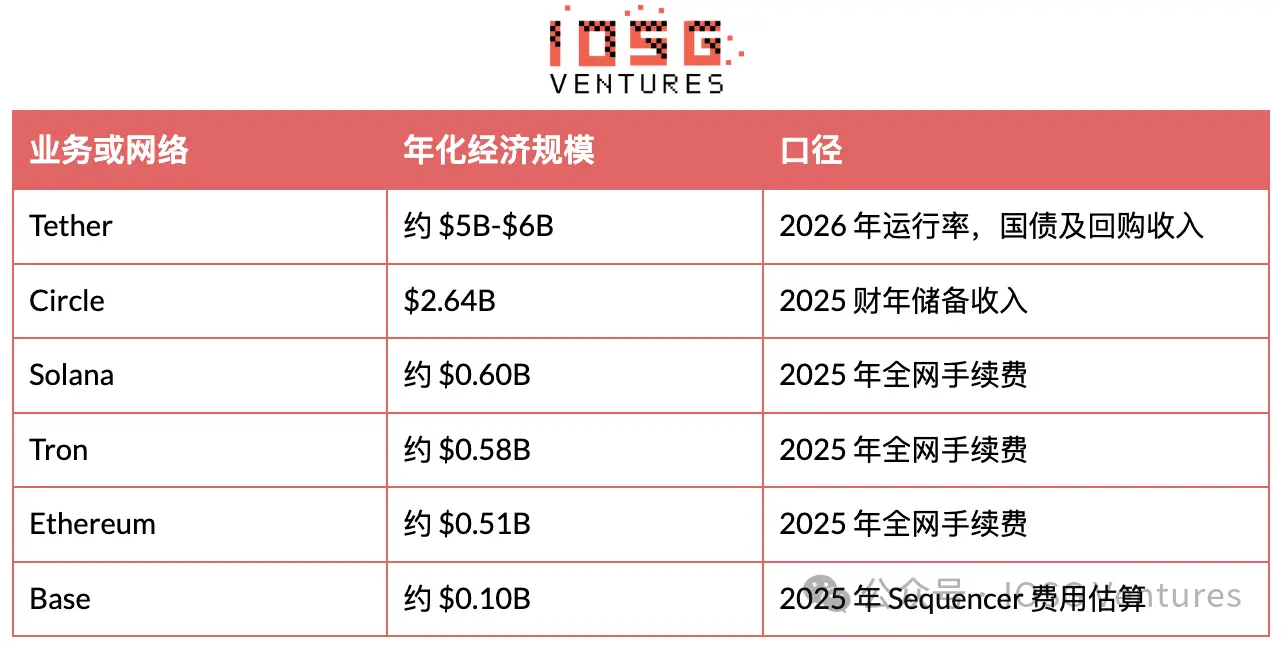 これらの数字は方向性の比較にのみ使用でき、各データプロバイダーの基準は一致しておらず、Tronは特に統計手法の影響を受けやすいです。
Tronは最も示唆に富む例外です。BCGは、2025年にTronが約$235B-$375Bの実際の経済安定コインの支払いを処理したと推定しており、他の公链を超えています。その理由はスループットではなく、いくつかの国際的なチャネルがすでにTronの周りに標準を形成しているからです:取引所のサポート、ウォレットの統合、深いUSDTの流動性、そして長期にわたって形成されたユーザーの習慣です。
それでも、Tronは顧客を持っていません。充填引き出しサービスがユーザーを引き込み、ウォレットがインターフェースを提供し、Tetherがドルを提供します。Tronはこのチャネルの決済トラックであり、分配者ではありません。
中立的なブロックスペースは高い利益を得るのが難しいです。なぜなら、公链は常に誰がより安いかを競っているからです。流動性と使用習慣がユーザーを離れにくくする時だけ、トラックは価格設定能力を持ちます。 最大の勝者はオフチェーンに隠れている:アメリカ財務省 2023年の契約により、Coinbaseはそのプラットフォーム内のUSDCから生じる大部分の準備収益を得ることができ、プラットフォーム外のUSDCの一部の準備収益も分配されます。Circleは2026年Q2にCoinbaseに対して$324.6Mの関連分配コストを支払いました;2025年全体で主要な分配者に支払ったコストは約$1.66Bです。
この三年間の契約は、2026年8月に更新ウィンドウに入ります。Circleは8月5日の業績電話会議で、契約が元の条件で2029年まで更新されることを確認しました。
これが全文で最も強力な証拠です。Circleはすでに連邦信託銀行のライセンスを取得しており、支払いネットワークは成長しており、市場には90%-100%の準備収益をチャネルに譲る複数の分配協力事例があります。2ヶ月前、CoinbaseはUSDCと競合するOpen USDアライアンスに参加しましたが、その日Circleの株価は約17%下落しました。しかし、これらは契約の更新条件を変えることはありませんでした。
理由は簡単です:顧客は分配者の手にあります。契約が更新されるかどうかは主に業績のハードルによって決まり、発行者が再価格設定の主導権を持つわけではありません。
2026年Q2、Coinbase製品の平均USDC残高は歴史的な新高値の$20Bに達し、四半期末のUSDC流通量の30%以上を占めました。Circleの収入基盤の約三分の一が単一の対手のプラットフォームに集中しており、次の完全な更新ウィンドウは2029年まで待たなければなりません。 前述のすべての参加者が争っているのは、実際には同じ収益プール:準備資産の利息です。利息はどこから来るのでしょうか?その答えは通常、安定コインの価値連鎖図には現れません。
《GENIUS法案》は発行者に現金または期限が93日を超えない米国債を保有することを要求します。これは安定コインを規制するだけでなく、法律の形で短期米国債の需要を創出しています。
2026年Q2末時点で、Tetherは約$115Bの米国債を保有しており、最大の非主権保有者を自称しています。Circleの約$79Bの準備は主にBlackRockが管理するファンドに置かれています。IMFは、両社が合計で保有する米国債がサウジアラビアを超えていることを指摘しています。
安定コイン供給の約99.8%はドル建てであるため、最終的にどのレイヤーが価値を持っていくとしても、安定コインの成長はT-billの需要を引き起こします。Standard Charteredは、安定コインの規模が2028年に$2Tに達し、最大で約$1Tの新たな米国債の買い注文に対応すると想定しています。このような買い手は5年前にはほとんど存在せず、期限プレミアムを要求することもありません。
しかし、2つの制限を加える必要があります。第一に、安定コインは約$7Tのマネーマーケットファンド業界に対してまだ非常に小さく、成長を続ける限界的な買い手であり、主導的ではありません。第二に、資金の出入りが利回りに与える影響は非対称です。BISの研究によると、$3.5Bの流入は3ヶ月物国債の利回りを約2-2.5bp低下させることができますが、同等規模の流出は6-8bp押し上げます。償還が無リスク金利に与える影響は、申込の約3倍です。したがって、6月の$7.7Bの供給縮小は単なる感情指標ではありません。
六、真に安定したビジネスは、充填引き出し、FX、そしてコンプライアンスに隠れている
充填引き出しとFX。 チェーン上の送金は安価ですが、チェーン上の世界に入ったり出たりするのは高くつきます。BCGは、取引所の充填引き出し手数料が約0.1%-1%、専門サービスプロバイダーが1%-3%、暗号ATMは最大で7%に達すると推定しています。新興市場の国際的なチャネルは、さらに高いFXスプレッドを重ねる必要があります。これらは全体のバリューチェーンで最も広い取引利益を持ち、最も需要が硬直している場所に集中しています:ドルを取得することです。 コンプライアンス、保管、そして支払いの編成。 規制当局は、1つのウォレットにアクセスしてビジネスを開始することはできません。リストのスクリーニング、取引の監視、鍵の管理、保管、準備サービス、監査可能な報告書はほとんどが外部調達を必要とします。これは準備収益ほど目立つわけではありませんが、収入はより安定しています:契約期間が長く、転換コストが高く、金利が5%に維持されることにも依存せず、特定のチャネルが更新されるかどうかにも依存しません。
この層は必ずしも最大の利益プールを持っているわけではありませんが、最終的にどの安定コインが勝利しても、料金を請求することができます。
七、発行者が利息を支払えなくなると、チャネルの方が価値が高くなる
《GENIUS法案》は発行者がユーザーの保有によって直接利息を支払うことを禁止していますが、独立した取引所やウォレットが自分たちの得た準備収益で報酬を補填することを明確に禁止していません。
立法の意図は、安定コインが支払い手段の特性を保持することを目的としており、預金の代替品に変わることではありません。しかし、実際の市場効果は異なります:発行者が収益を使って残高を争うことができなくなると、競争はユーザーを掌握しているチャネルの分配に移ります。発行者は分配者にお金を支払い、分配者はその一部をユーザーに渡すかどうかを決定します。
したがって、保有利息禁止令は逆にチャネルの利益を保護しました。USDGとOpen USDはまさにこのスペースを利用して設計されました。
この利点には議論もあります。銀行業団体は制限を第三者の報酬にまで拡大することを望んでおり、2026年の一部市場構造法案もより広範に受動的収益を制限しようとしています。境界はまだ確定していません。
銀行も選択を迫られています:自ら発行しコストを負担するか、他者の安定コインに対して保管と準備サービスを提供するか、アライアンスに参加するか、または預金の流出を見守るか。私の基準判断は、ほとんどの銀行が発表した安定コインは最終的にアライアンス製品またはインフラ協力に変わるだろうということです。発行には明らかな規模の効果があり、単一の銀行が十分に大きな分配ネットワークを持っていることは稀であり、独立して流動性を構築することはできません。
八、結論:安定コインは商品化されるが、入口はそうならない
Visaはカードを発行せず、融資も行わず、直接インターチェンジを受け取ることもありません;これらの作業は銀行が行います。Visaが稼ぐのはネットワークの収益です。
支払い手段を製造することは、利益をコントロールすることを意味しません。価値は最終的に希少な制御ポイントを掌握している側に流れます:受理ネットワーク、分配チャネル、流動性、または顧客関係です。
安定したコインはこの構造を迅速に再構築しています。これにより、3つの結論が得られます。 発行は徐々に標準化される。 《GENIUS法案》は発行を容易にするものではなく、承認、流動性、償還インフラ、信頼は依然として障壁です。Circleの連邦ライセンスも確かに価値があります。しかし、規制要件は発行者に類似の準備資産を保持させ、開示ルールも同様に近づくでしょう。すべての規制されたドル安定コインが約束するのは同じことです。差別化はトークンに移行します。Circleのライセンスは更新ウィンドウの前に取得されましたが、Coinbaseの条件は変わりませんでした。 金利の低下は預け入れ資金の利益を圧縮し、すでに始まっています。 準備収益率が66bp低下し、25%の平均流通量の増加はわずか5%の準備収入の増加にしかつながりません。5%の金利で計算された発行者モデルは、2%で再度実行する必要があります。流通量の増加は金利の低下を相殺できますが、チャネル分配と固定コストが利益を侵食する前に実行しなければなりません。さらに厄介なのは、最も採用を促進する支払いシーンが、各ドルの取引量を支えるために最小限の残高を必要とすることです。 流通チャネルは交渉力を持つ。 Coinbaseの更新は2026年に最も情報量の多い安定コイン契約の出来事であり、その情報は「何も変わっていない」ことから来ています。Circleは連邦ライセンス、成長中の支払いネットワーク、そして90%-100%の収益をチャネルに移転する公開可能な事例を持って更新ウィンドウに入ります。Coinbaseは30%以上のUSDC残高を持ち、競争連合にも参加しており、再交渉の義務はありません。最終的に、契約は元の条件で2029年まで継続されます。
資産配分者には、以下の基準を使用できます:
より低い収益率とより高いチャネル分配を同時に使用して、純発行モデルのストレステストを行う。
更新日を情報イベントとして扱い、単なるリスクイベントとして扱わない。自動更新メカニズム自体は通常、チャネルにとって有利です。
一時的な収入と持続可能な収入を分けて考える。トークンの販売と上場インセンティブは、転換期の業績を美化するが、実際に重要なのは支払い量に対応する手数料率です。
特定の支払いチャネルと引き出し入口を掌握している企業を重点的に研究する。特にドルが不足している新興市場では、FXスプレッドが広がります。
コンプライアンス、保管、取引インフラは金利に最も敏感ではありませんが、依然として規制リスクと周期リスクを考慮する必要があります。
取引量を収入と見なさない。USDCは1四半期で$14.8Tを処理しますが、依然として主に静止残高から利益を得ています。
もしこれが通貨の「Aha!」の瞬間であるなら、AI業界から得られる教訓は、基礎モデルが必ずしも商品化されるわけではなく、能力の拡散が非常に早く、価格が押し下げられ、交渉力が最終的に希少な流通能力と顧客関係に移るということです。
安定したコイン自体はますます代替可能になるかもしれませんが、ユーザーの獲得、保有、そして安定したコインの使用の道筋は変わりません。 データ更新と出典の説明
Circle Q2 2026 財務と運営データ:https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Circle Arc メインネットの立ち上げ:https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
Circle 2026年Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
Coinbase 2026年Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Circle-Coinbase 協力契約:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
OCCライセンスおよび条件承認記録:https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Open USD 発表:https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Tether Q2 2026 準備証明:https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
安定コインの時価総額と供給:DefiLlama、2026年9月28日のスナップショット、https://defillama.com/stablecoins
トークン化された米国債:RWA.xyz、2026年9月24日のスナップショット、https://app.rwa.xyz/treasuries
注:異なるデータプラットフォームによる安定コインの供給、オンチェーン取引量、及びパブリックチェーン手数料の統計基準は完全には一致しません。TetherのデータはBDOの証明報告に基づいており、米国GAAP監査ではありません。CitiとStandard Charteredのデータは予測であり、確定的な結果とは見なされるべきではありません。
 リスク警告