a16z Crypto 投資パートナー:すべてのリスクは取引可能です
 核心的な視点

 伝統的な市場の構造的制約——24時間365日の取引の欠如、地理的な障壁、Pre-IPOへのアクセスの欠如、マージンアイランド——は、オンチェーン市場の持続可能な楔子です。
著者:Robbie Petersen、a16z crypto 投資パートナー
編纂:谷昱、ChainCatcher
金融史の大部分において、ボトルネックは新市場の供給にあり、需要ではありません。ブロックチェーンはこのボトルネックを排除しました。私は、これが新たな市場の爆発を解放することになると信じています。
市場はリスクを移転するメカニズムです。すべての取引は、二人の取引相手が合意した価格で何らかのエクスポージャーを移転することに同意するだけです。抽象的に言えば、リスクは二つの独立した軸で表現できます:
対象単位:基礎となるエクスポージャー(例えば、企業のキャッシュフロー、一バレルの石油、選挙結果、借り手の信用、1 GPU 時間)
ツール:そのエクスポージャーを移転するメカニズム(例えば、現物、満期のある先物、パーペチュアル、オプション、イベント契約)
ほぼ全ての金融史は、一度に一つの軸でゆっくりと革新が進む物語です。現物穀物市場は数千年存在しましたが、シカゴが1865年に穀物先物を上場するまでかかりました。通貨は1971年に浮動相場制に移行し、1972年には先物が登場しました。株式オプションはカスタマイズされた取引所契約の形で数世紀存在しましたが、1973年にCBOEとブラック-ショールズの登場により上場市場となりました。ETFは1993年まで登場しませんでした。
新しいリスク単位はさらに稀です。金利は1981年まで広く取引されることはありませんでした。デフォルトリスクは1994年のクレジットデフォルトスワップまでツールが存在しませんでした。ボラティリティは2004年のVIXデリバティブまで存在しませんでした。イベント結果は最近の数年間で、予測市場を通じて初めて真の市場となりました。
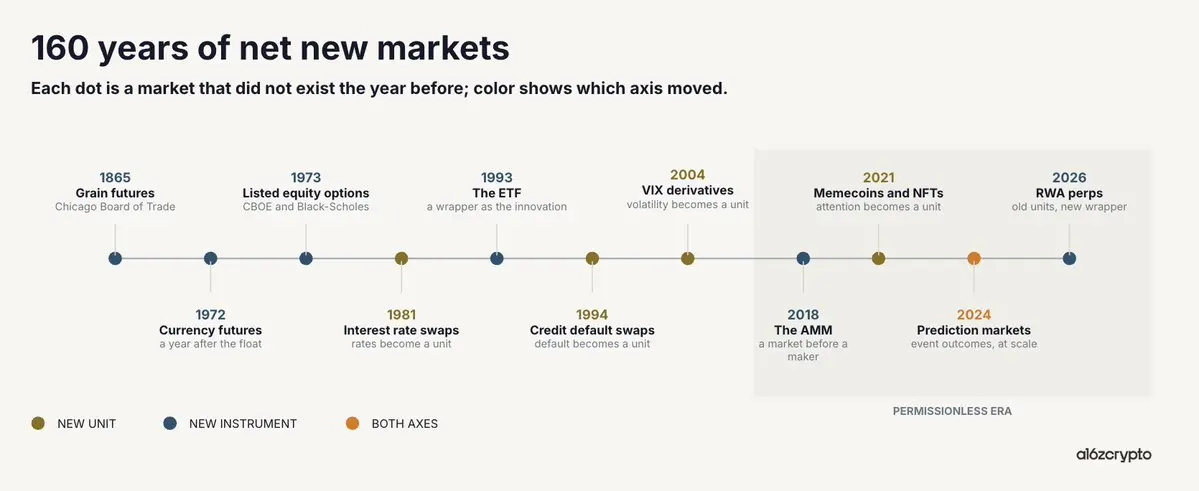
これらの市場に対する需要は、常に問題ではなかったと言えます。農民はCBOTが登場するずっと前から収穫をヘッジしたいと考えていました。債権者はCDSが登場するずっと前からデフォルトリスクを移転したいと考えていました。逆に、成長を妨げていたのはこれらの市場の供給でした。そして歴史的に、供給を制限していたのは二つの要因です:
上場委員会と法的枠組み
地理的断片化
ブロックチェーンはこの二つを排除しました。それは発行を無許可にし、配布をグローバルにしました。私にとって、これがその最も洗練された形でのキラーアプリケーションです:ブロックチェーンは、初めて市場供給が潜在的なグローバル需要に追いつくことを可能にする技術です。
この主張は経験的にも証明されています。暗号分野のほぼすべての定義されたカテゴリの結果は、このキラーアプリケーションの下流産物です。パーペチュアルと現物DEXから、予測市場、貸出市場、さらにはメモコイン、NFT、トークン化された実物に至るまで、価値はチェーン上で新たに市場発行権と/または取引所を持つ人々に流れています。
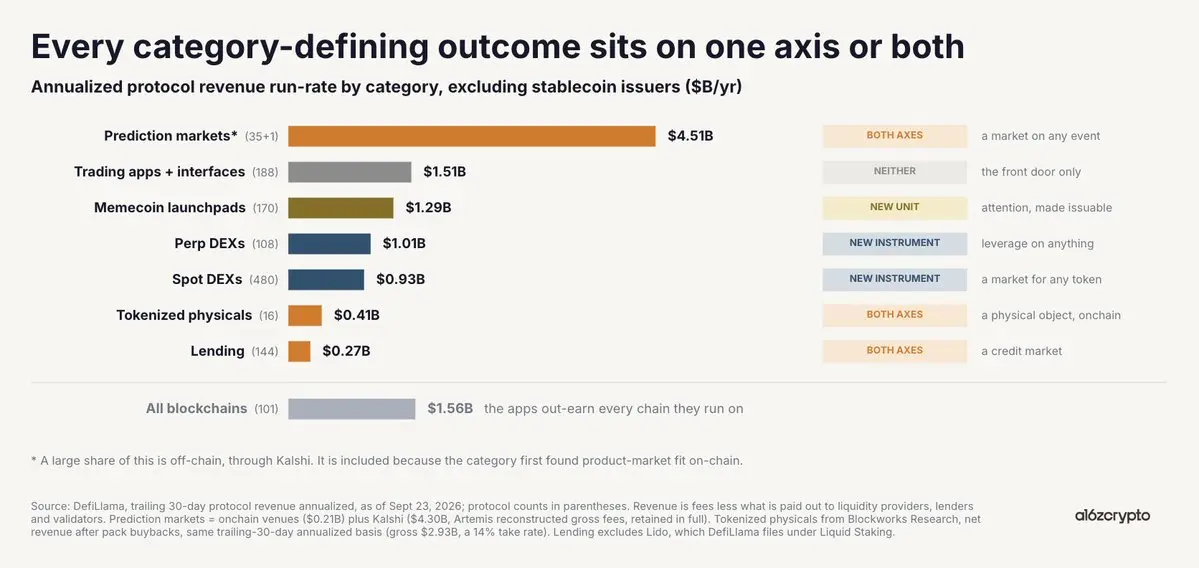
これらの各カテゴリは、無許可で新たなリスク単位を創出するか、リスクを移転する新たな方法を創出しています。
単位の側では、暗号工学は以前はほとんど金融表現がなかったリスクエクスポージャーを生み出しました。予測市場はアイオワ電子市場に遡ることができますが、チェーン上で製品市場の適合を見つけ、離散的なイベント------選挙、一つの連邦準備制度の決定、一つの裁判所の判決------を取引可能な単位に変えました。ピアツーピア貸出市場は個人の信用関係をリアルタイムで連続的な価格を持つものに変えました。プレIPO市場は元々少数の二次ブローカーにしか開放されていなかったリスクエクスポージャーを、ユーザーが規模で取引し保有できるものに変えました。たとえメモコインやNFTであっても、注意の流れや文化的関連性といった抽象的なリスク単位を明確で取引可能な市場に変えました。
さらに、暗号は新たなリスク単位を移転する新たなメカニズムを創出したか、またはそれをスケール化しました。AMMは市場がマーケットメーカーの同意を得る前に存在できるようにしました。パーペチュアルは最初に1993年に提案され、満期のある断片化されたエクスポージャーを資金コストでバランスを取る契約に折りたたむことで、チェーン上で製品市場の適合を見つけました。バイナリー契約はイベント結果を1ドルまたはゼロの取引可能な市場に変えました。プール貸出は共有資金プールと利用率曲線を用いて双方向の貸出を置き換えました。共同曲線は発行と価格発見を融合させ、したがって資産は最初の買い手から市場を持つことができます。
パーペチュアルは証明です
パーペチュアル先物ほどこの主張を明確に表現するものはなく、最近のチェーン上の非暗号取引量の上昇ほどそれを証明するものはありません。
パーペチュアルは合成的であるため、上場の制約は二つの要素に縮小されます:堅牢なオラクルと、もう一方の側に立つことを望む二人の取引相手です。この二つがあれば、ほぼ何でもレバレッジ市場を存在させることができます。この意味で、パーペチュアルは史上最も効果的な調整メカニズムの一つです。
同じ論理に従って、Hyperliquidは現在私たちが最も近いグローバル金融調整プラットフォームです。HIP-3とHIP-4はユーザーが自分のデリバティブを発行し、その場のグローバルなフロントエンドに接続し、それに基づいて現金化することを可能にします。市場を立ち上げる摩擦を減少させることは、より多くの市場を意味し、需要は自然に勝者を選びます。
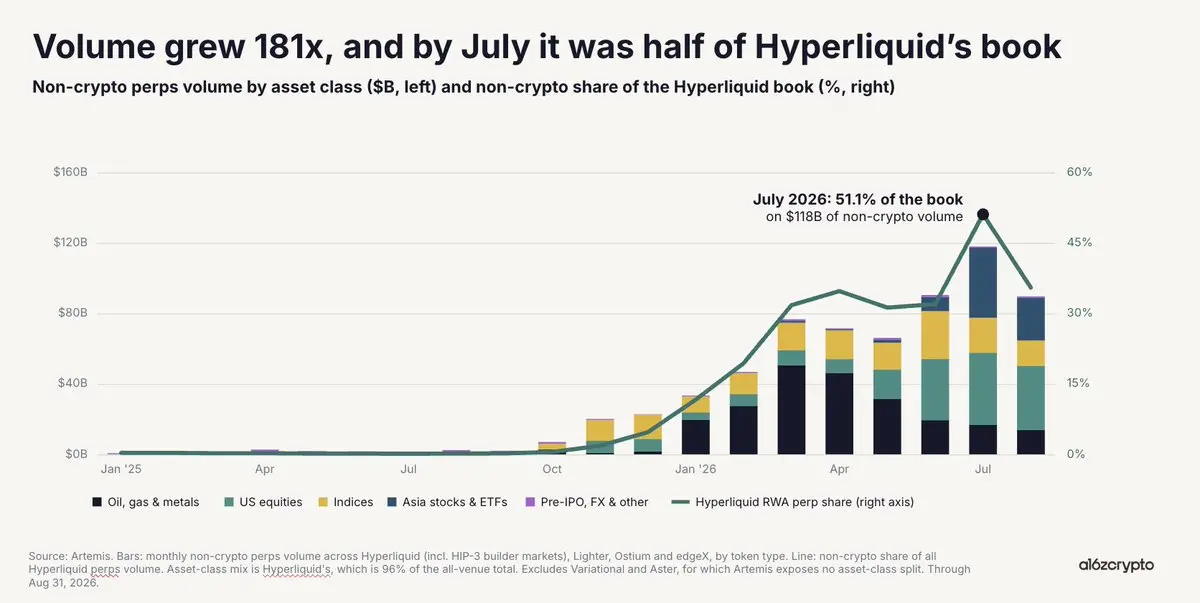
偶然ではなく、暗号分野------そしてますます金融分野全体で------最も急成長している市場の一つは、チェーン上で無許可で発行され、グローバルに配布されるものです。今年の7月、チェーン上のRWAパーペチュアル取引量は1.4兆ドルの年率換算に達し、Hyperliquidのオーダーブックの半分を占めました。抽象的に言えば、これは既存のリスク単位------株式、石油、ストレージ株------が無許可で新しい移転ツールに出会ったに過ぎません。下流では、この再編成が取引量の爆発を生み出しました。
また、毎四半期に何らかの新たな市場が主導権を握っています。2025年第4四半期は米国株式と商品;2026年上半期は石油、天然ガス、金属であり、最近では半導体とストレージ株です。これは再び核心的な主張を示しています。新たな市場の供給は、今やその四半期に世界が取引したいものに追いついています。
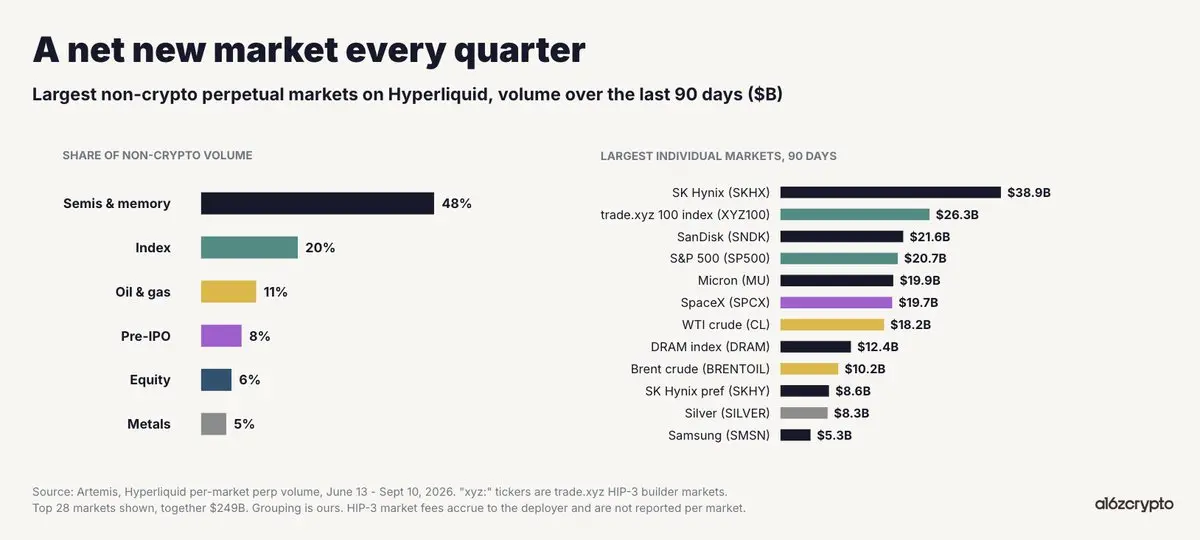
しかし、より深い下流の意味は、無許可で24時間365日の取引が、価格発見がチェーン上で権威を持つ場所になるための楔子となっていることです。今年の2月の石油ショックの際、CMEが休場している間に、WTIはtrade.xyzで価格発見を行いました、世界で最も流動性の高い市場の一つとなりました。同様に、CerebrasとSpaceXのプレIPO株式市場は、銀行家よりも正確にIPOの価格を設定し、プレIPOパーペチュアルの最終1時間と実際の上場価格の間にはわずかな差しかありませんでした。
市場はますます明確に示しています。伝統的な市場の構造的制約------24時間365日の取引の欠如、地理的障壁、プレIPOへのアクセスの欠如、マージンアイランド------は、チェーン上の市場の持続可能な楔子です。
未来を展望する
市場はリスク単位を移転します。金融史の大部分において、市場は地域、上場委員会、法的枠組みに制約されていました。今や、これらの制約は存在しません。チェーン上の市場の到達範囲は、既存の資産集合に限らず、誰でも------またはどの機関でも------どこでも取引したいリスクに広がっています。
これは、私たちがチェーン上の新市場の爆発的成長を引き続き目にすることを意味します。これは、古いリスクを移転する新しい方法:商品や外国為替の先物、インデックス、全天候型株式エクスポージャー;また、新しいリスク単位そのもの:計算先物、マクロ指標(CPIなど)、音楽、社会的トレンド、スポーツ、そして他の予測市場と双方向取引が可能な資産を含みます。そして、これらの市場を創出するアプリケーションやプロトコル、これらの市場を取引する場所こそが、真に価値を掴むことができるのです。
 リスク警告