パンテラ 深圳視察手記:ハードウェアは中国が先行、ソフトウェアはアメリカが先行、「データファーム」ではモデル能力を生み出せない
 核心的な視点

 パンテラのパートナー、コスモ・ジャンは、深圳のロボット産業チェーンを実地調査した後、次のように考えています:ハードウェアとサプライチェーンは中国が絶対にリードしており、ソフトウェアアルゴリズムはアメリカのトップ企業に1~2年遅れている。地方の補助金が生み出した「データファーム」は大量の同質データを生み出しており、真の壁は原始データから高価値のトレーニング信号を抽出する能力です。
著者:Cosmo Jiang、Erik Hopyan(Pantera Capital)
編纂:深潮 TechFlow
導入:暗号通貨の一次市場の流動性が厳しくなっている中、トップの暗号VCの触手が明らかにAIとロボットの分野に伸びています。
Pantera Capitalは、アメリカで最も古く、最も有名な機関レベルの暗号/ブロックチェーン投資機関の一つです。2003年に設立され、2013年にアメリカ初の機関ビットコインファンドを立ち上げ、長年にわたりデジタル資産とブロックチェーンを中心に活動してきましたが、その後AIやロボットなどのより広範なテクノロジーの最前線に徐々に拡大しています。
最近、このファンドのパートナーであるCosmo Jiangと投資家Cody Pohは、特に深圳に飛び、中国のロボット産業チェーンを実地調査し、人型ロボットの完成品工場、モデルチーム、巧妙な手やデータ収集機器のメーカーなど、さまざまな段階を観察し、長文を発表しました。
彼らの核心的な発見は非常に直接的にまとめられています:ハードウェアは中国がリードし、ソフトウェアはアメリカがリードしており、その中間のデータの段階では、質が量よりもはるかに重要です。
さらに興味深いのは、彼らがVCの視点から中米の資本エコシステムについての洞察と比較を行ったことです:
中国のベンチャーキャピタルは一般的に、プロジェクトが2-3年以内に収益を上げたり上場を促進したりすることを要求し、知的財産権の保護が相対的に弱いため、起業家はハードウェア販売やデータアウトソーシングといった「速いお金」のビジネスを優先せざるを得ず、長期的な基盤ソフトウェア開発に重い投資をすることを躊躇しています。
また、国内の労働コストが低いため、現在の人型ロボットは主に展示会の接客やパフォーマンス(ダンス、武道)にとどまっています。一方、アメリカの高い人件費とブルーカラーの不足は、産業と物流の自動化に実際の商業注文を駆動させています。
私たちは全文を以下のように編纂しました。
午前2時、新加坡で6時間遅れた後、私たちが搭乗したキャセイパシフィック航空の便はようやく香港に着陸しました。3時間も寝ていない私たちは、深圳に直行する車に乗り込みました。ここは中国のハードウェアの都であり、Huawei、BYD、DJIなどのテクノロジー大手の本社所在地です。
「現場現物(Genchi Genbutsu)」:自ら見て、目にすること。私たちは以前、アメリカ本土の多くのロボット会社を訪問し、その中からいくつかに投資しました。これらの経験に基づき、中国が世界のロボット産業チェーンにおいて重要な役割を果たしていることを深く理解していますが、もしただ傍観しているだけでは、本当に真実を見抜くことができるのでしょうか?
過去2年間、ロボット分野は私たちの研究の中心でした。具身知能(Embodied AI)の分野での突破口は、この産業の発展の潜在能力に階段状の飛躍(Step Function Change)をもたらしました。現在、モデルは物理的な世界で視覚認識、論理計画を行い、行動に移すことができるようになり、これらのモデルを駆動するために必要なハードウェアもますます強力で安価になっています。
最も楽観的な予測では、ロボットは世界のより広範な肉体労働市場を覆すでしょう。現在、世界には22億の肉体労働者がいて、年間の給与総額は20兆ドルを超えています。たとえロボットがこの市場に1%浸透しただけでも、その生み出す収益は今日の世界の最も優れたテクノロジー大手と肩を並べることができます。
中国は具身知能産業にとって欠かせない存在です。世界の機器製造業者は中国のサプライチェーンに高度に依存しており、2025年には中国の製造業者が世界の人型ロボットの生産量の90%以上を占めると予測されています。一方、アメリカ連邦通信委員会(FCC)が最近、外国製の先進的なロボット機器に対する制限措置を実施したことは、地政学がロボット産業をますます深く再構築していることを浮き彫りにしています。
基本的な面に焦点を当てた投資家として、私たちはこの瞬息万変のマクロな状況を理解し、操る必要があります。そして、この目標を達成するための最良の方法は、前線に深く入り込み、最もリアルな産業の現状を目の当たりにすることです。
こうして、私たちの深圳の旅が正式に始まりました。ここで、私たちは中国の急速に進化するロボット産業エコシステムを第一手で観察しました。ロボットの全産業チェーンをカバーする多くの企業を訪問し、垂直統合された人型ロボットの完成品製造工場、最前線のモデル開発者、データ収集機器の供給業者、巧妙な手の研究開発専門家に至るまで、幅広く調査しました。
この期間中、私たちはスタートアップ企業の創業者、販売、製造、研究開発を担当する幹部と深い対話を行い、また新卒の大学生とも率直に交流しました。私たちの調査の目標は非常に明確でした:中国が世界のロボット競争においてどのような実際の位置にあり、核心的な競争優位が何であるか、さらに重要なのは、現在の市場にどのような投資価値のある空白と機会が存在するかを明らかにすることです。
ハードウェア:中国が製造競争でリード
調査の全行程を通じて、疑う余地はありません:中国はロボットハードウェア競争で絶対的なリードを保っており、その背後には比類のない製造規模とサプライチェーンの統合能力があります。この優位性は深圳で特に顕著に表れ、ここは中国製造業のエンジンの心臓部といえます。
数十年にわたる世界の製造業の中心的なハブとしての蓄積により、ここには非常に深い障壁を持つ基礎エコシステムが構築されています:どこにでも手に入る原材料、非常にコスト効率の良い物流ネットワーク、成熟した大規模生産ライン、そして大規模で精密製造に熟練した労働力の大軍が揃っています。これは他の新興製造センターが模倣するのが極めて難しい構造的な競争優位です。
このサプライチェーンの優位性は、直接的に極端なコスト競争力に転換されるだけでなく、驚くべきイノベーションの反復速度をもたらします。深圳では、ある人型ロボットのスタートアップ企業が朝に新しいアイデアを思いつき、すぐに上流のサプライヤーに通知し、昼には新たにカスタマイズされた部品がオフィスに直接届くことができます。
この極端な応答効率により、中国の製造業者はより低価格でより高品質な最前線のハードウェアを提供できるようになっています。過去に外部が中国は低品質の模倣品や一般的な商品しか製造できないという固定観念は、すでに時代遅れです。
各大手の最前線モデル実験室がトレーニング規模を拡大し続ける中、彼らはカスタマイズされたデータ収集機器の需要が爆発的に増加しており、中国はこのような機器の低コストでの大規模製造において独自の優位性を持っています。
私たちが交流したアメリカのトップロボット企業の中には、すべての核心部品が自主開発・製造されていると高らかに宣言する企業もありますが、深圳で地元のサプライヤーと交流する際には、どの美股七巨頭(Mag 7)や数十億ドルの評価を受けているシリコンバレーのスターユニコーンに安定供給しているかを明言します。巧妙な手やアクチュエーターなどの核心部品から、データ収集に使用される広角カメラやヘッドセットに至るまで、すべてがそうです。
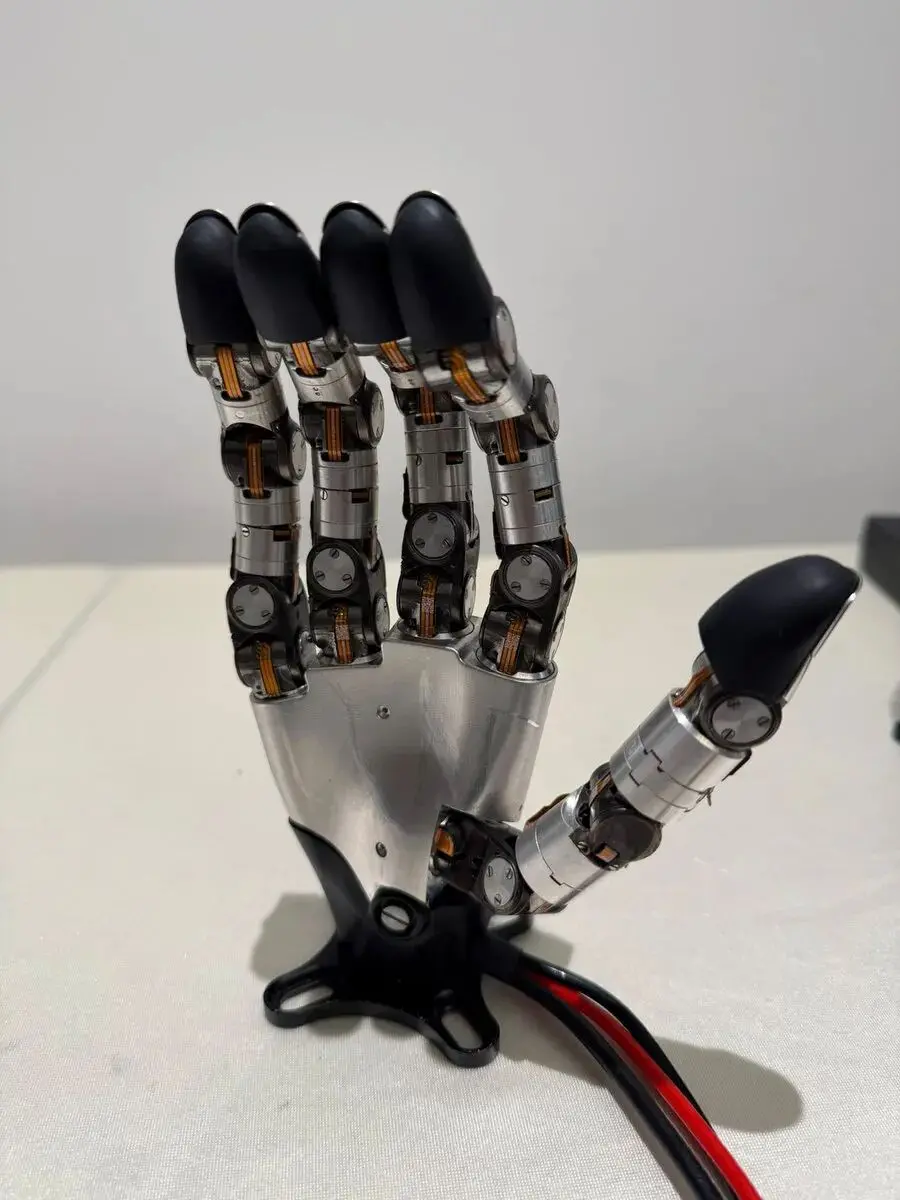
無極科技(Wuji Tech)が製造した巧妙な手の例を挙げると、この製品は人間の手のひらのサイズに近いコンパクトな体積内に1800以上の部品を統合しており、その性能は私たちがアメリカで見たどの機械手よりも優れています。予想通り、彼らは多くのアメリカのテクノロジー大手の背後で静かに重要なサプライヤーとなっています。
各指は逆向きに曲がることができ、耐久性を大幅に向上させています(これは現在の機械手の分野での競争の焦点です)し、予期せぬ衝突に対する衝撃耐性も強化されています。現場では、機械手が(遠隔操作を通じて)一組のトランプから単一のカードを正確に剥がす様子を観察しました。人間にとっては簡単に見えるかもしれませんが、ロボットの手の操作にとっては大きな試練であり、力と摩擦をミクロン単位で正確に制御する必要があります。
もう一つ衝撃的で少し異様な瞬間は、UBTECHが製造した人型ロボットが擬似人間の皮膚を持っているのを見たときで、まるで『バトルスター・ギャラクティカ』のサイロン(Cylon)のような感覚が襲ってきました。
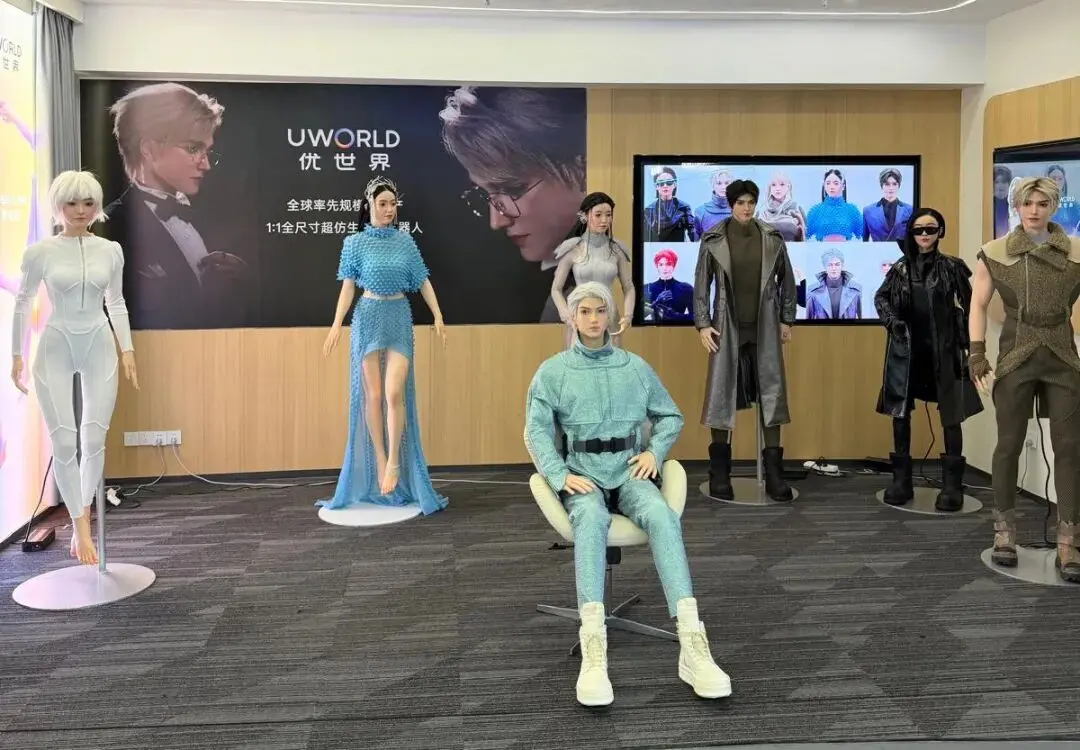
中国市場のもう一つの顕著な特徴は、極度に激しい内輪競争であり、この競争は製品価格を押し下げ、業界の利益率をほぼゼロにまで圧縮しています。
あるスタートアップ企業は、次世代アクチュエーターの技術的な突破口について1時間かけて私たちに説明しました。しかし、私たちが市場競争でどのように突破するのか尋ねると、彼らは即座に「もちろん、価格が最も重要です」と答えました。このような見解を持つ企業は決して少なくありません。
昼食中、あるチェーン小売店のオーナーも、国内でビジネスをするのは利益を得るのが非常に難しいと嘆いていました。なぜなら、常に競争相手が当年の利益を犠牲にして市場シェアを奪おうとし、来年に再び利益を得ることを期待するからです。しかし、翌年になると、また新たな混乱者がより低い価格で悪性競争を引き起こします。
中国文化には根深い「苦しむ」精神があります。この長期的に辛抱強く耐える意志は、個々の企業が超過利益を得る能力を抑制し、各社の生存を非常に困難にしていますが、マクロな視点から見ると、国家全体のサプライチェーン産業集団に驚くべき全体的な競争力をもたらしています。
コストと規模の優位性に加えて、中国はロボット産業チェーンの最上流に位置しているため、もう一つ外部から過小評価されがちな天然の優位性を持っています。それは、世界の最前線技術の進化トレンドを近距離で洞察できることです。
各大手の最前線ロボット実験室は、新しいデータ収集方法を常に試みており、触覚や力フィードバックセンサーグローブから、8つの高解像度カメラを搭載した視覚収集ヘッドセットまで多岐にわたります。
世界でほぼ唯一、迅速かつ低コストでこのような最前線のハードウェアを提供できるサプライヤーとして、中国の製造業者は、世界のトップ実験室が技術的なニーズにおいて微妙な変化を早期にキャッチし、全体の市場よりも3〜6ヶ月早く次世代技術の進化の方向性を予測することができます。
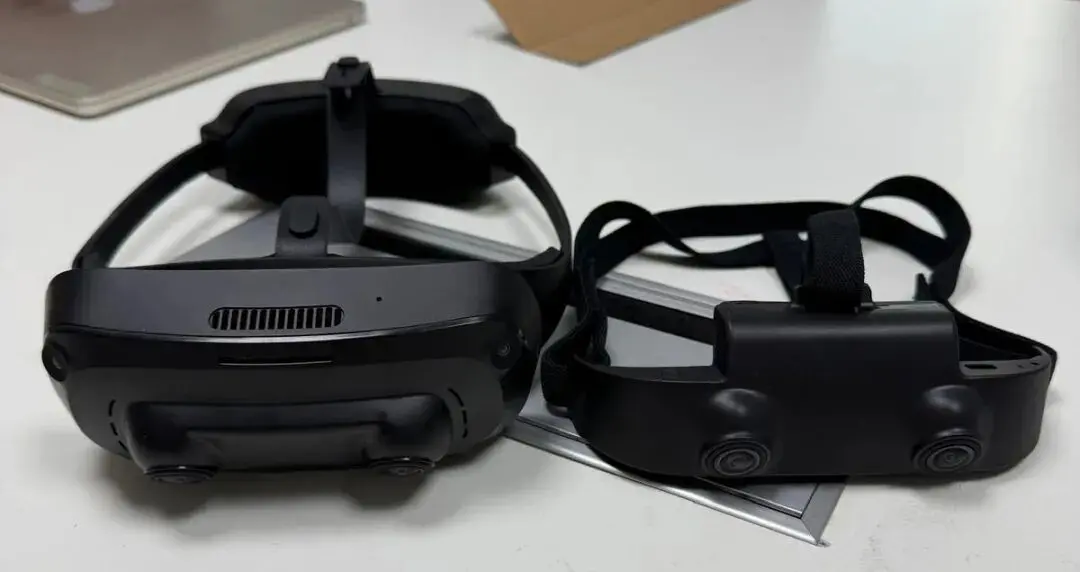
しかし、中国企業がこの製造面での支配力と事前に得た市場洞察を、実際に自社の核心的な独自技術の優位性に転換できるかどうかは、まったく異なる命題です。私たちの行程が進むにつれて、心の中の疑念も深まっていきました。
データ:収集は業界のボトルネックであり、競争の壁ではない
ほぼすべてのロボット企業が私たちに、中国が大規模なデータ収集プロジェクトを推進しており、これらのデータを広く世界の顧客に提供していると伝えました。
表面的には、これは合理的に見えます:企業は労働者に収集用のヘッドセットを装着させ、第一視点の本体感知データをキャッチし、これによって追加の収入を得るのです。しかし、中国のエコシステム内のより多くのスタートアップ企業との交流を通じて、実際の運用メカニズムは表面上の見た目よりもはるかに複雑であり、通常は地方政策の明確な指導を伴っています。
複数の業界関係者が私たちに明かしたところによると、中国の各地方政府は実際にこのデータ収集の波を推進する核心的な力です。中央政府がロボット産業の発展と雇用促進を支援するインセンティブ政策を打ち出した後、地方政府はデータ収集の段階に対する財政的補助を行うことが、短期間でロボット関連の新たな雇用を創出する近道であることを敏感に認識しました。
地方の官僚は量的な評価指標の推進により、しばしば統計しやすい短期的な評価結果を追求する傾向があり、この追求は時により高次元の長期的な産業戦略を犠牲にすることになります。
数百万ドルの資金が、価値が疑わしいトレーニングデータに継続的に投入されています。中国各地では、多くのいわゆる「データファーム」が現れ、労働者たちは日々機械的に同じ動作を繰り返し、何千時間もの「ロボットトレーニングデータ」を積み上げています。
しかし、このような高度に繰り返し、同質化されたデータセットは、最初の数件の後、モデルの一般化能力を向上させるためにほとんど実質的な増分価値をもたらすことができません。
データの質が懸念されるにもかかわらず、これらのデータは依然として海外の顧客に継続的に販売されています。これは、データの希少性が現在のロボットモデル開発が直面している最大のボトルネックであることを反映しています。大規模言語モデルがインターネット上の膨大な既存テキストコーパスを直接取得できるのとは異なり、ロボット分野には対応する既存の現物データプールがまったく存在しません。
さらに、実際に価値のあるロボットトレーニングデータは形態がさまざまであり、次世代モデルの性能飛躍に必要なデータタイプは、現実世界ではまだ効果的に利用できる規模に達していません。
したがって、真の核心的な障壁はデータ収集そのものではなく、原始データを高価値のトレーニング信号に変換する能力です。
励みになるのは、ますます多くの最前線の兆候が、拡張律(Scaling Laws)がロボットモデルにも適用されることを示していることです。つまり、トレーニングデータの規模が増加するにつれて、モデルの性能が確定的に向上するということです。これは、市場が高品質で多様な異種ロボットトレーニングデータに対して持続的な需要を維持することを意味し、このようなデータはクロスモーダル、異なる収集手段、および新しいトレーニングアーキテクチャの進化する標準要件に正確にマッチする必要があります。
「高品質データ」の定義が常に動的に変化する業界環境において、最も防御力のある競争壁は、世界のトップの最前線の研究所にとって不可欠で信頼される研究パートナーになることができるかどうかです。
このような業界の評判を得るための鍵は、データのアノテーション、クリーニング、選別、モデル評価において非常に高い専門的なセンスを持つことであり、単に人手を集める収集能力に依存することではありません。
未来の勝者は、データ収集の総量が最も多いチームではなく、深い具身知能の研究背景を持ち、最も迅速に最前線のロボット企業の技術進化に協力できるチームである可能性が高いです。まるでScale AIとMercorがトップの研究理解力を持って世界のトップの大モデル研究所と深く結びついているように、この論理は具身分野でも同様に成り立ちます。
ソフトウェア:部屋の中の象
ロボット自動化技術は、実際には数十年にわたって産業界に存在してきました。例えば、アマゾンは2012年にKivaを買収して以来、倉庫物流システムに自動化ロボットを大規模に導入し、2025年には100万台の展開規模を突破し、常に新しい形態と機能を発表しています。したがって、ますます進化したハードウェアを製造することは、産業の進化の自然な延長に過ぎません。
ロボット分野の真のパラダイム革命は、具身知能にあります。これは、ロボットが特定のタスクに対して狭域に事前プログラムされるという制限を根本的に打破し、ロボットの一般化認知と実行の境界を根本的に拡大しました。
私たちが深圳で訪れたすべての場所で、AIソフトウェアは常に誰もが積極的に明言したがらない「部屋の中の象」でした。現場で見たほとんどのヒューマノイドロボットやデバイスは、自律的な意思決定と一般化能力が非常に限られており、ほとんどが人工的な遠隔操作(Teleoperation)や事前に設定された固定プログラムの動作に依存しています。
複数の企業の幹部は、自社のロボットが現在高次のAI能力を欠いており、基盤となるソフトウェアアルゴリズムが少なくとも海外のトップ競合に1〜2年遅れていると認めています。そして、若手社員の口からは、公式な礼儀を少し減らし、より厳しい現実を語ることがよくあります。彼らは冗談交じりに、自分たちのソフトウェアシステムが現在複雑なシーンで正常に機能することができず、以前の多くの試みも全力を尽くしたとは言えないと認めています。
この部分的な理由は、私たちの調査がハードウェア重視の深圳に集中しているためであり、よりソフトウェアアルゴリズムに重点を置いた杭州や上海ではありません。しかし、これは確かにより一般的な業界の底層の事実を反映しています。
中国はハードウェア製造とデータ収集という2つの核心要素において支配的な地位を持っていますが、それが自然にソフトウェアアルゴリズムにおけるリーダーシップに転換されていません。多くの中国のヒューマノイドロボット製造業者は、自ら基盤モデルを開発するのではなく、引き続きアメリカの最前線の研究所が発表したオープンソースモデルを自社のソフトウェア能力の基盤として利用しています。特にOpenAI、Nvidia、Physical Intelligenceなどの機関のオープンソースエコシステムです。
業界の研究者との交流から、多くの中国のロボット企業は、基盤モデルの開発に巨額の資本を投入することを避け、既存のオープンソースモデルの後トレーニング(Post-training)微調整に集中する傾向があるようです。
アメリカの最前線のモデル研究所にとって、これは戦略的な切り口を形成します:オープンソースは非常に強力な市場配布戦略に進化し、世界中の開発者がそのモデルを採用し、エコシステムを構築することを促進します。これらの基盤モデルの汎用性能がますます強化されるにつれて、中国の製造業者が自ら代替的な基盤モデルを開発する動機はさらに弱まる可能性があります。
モデル蒸留は中国企業界ではすでに公然の秘密であり、明らかに一部のチームはこのパスをロボットトラックにコピーできることに賭けています。しかし、大規模言語モデルが合成テキストを通じて効率的なモデル蒸留を実現できるのとは異なり、ロボットモデルはより複雑なエンジニアリングの課題に直面しています。
ロボットモデルを蒸留するには、基盤アルゴリズムだけでなく、膨大な実際の物理的相互作用データ、ハードウェア協調基盤インフラ、および厳格な現実世界の実測検証が必要です。これにより、強力なハードウェア製造能力を持つ企業であっても、蒸留によって海外の最前線のモデル能力を単独で再現することは、難易度が幾何級数的に増加します。
商業ルールの深層分野
現代の経営者の一生で貧困から完全に脱却した国では、物質的な記憶が深い印象を残しています。中国社会には強い努力と追求の文化が広がっており、これは新興の富が急速に台頭している地域で非常に一般的です:人々は確実な商業利益を早く得たいと渇望し、後ろ向きの記憶に鮮明な貧困の時代に戻ることを恐れています。
これは一見合理的に思えますが、実際に私たちを驚かせたのは、この心態が全体の起業と投資エコシステムに与える深遠な影響です。
中国のスタートアップ企業を訪問する中で、私たちは何度も「アメリカのスタートアップ企業は短期的に利益を上げる心配を全くしなくていい」という羨望を込めた感慨を耳にしました。これは、中国のチームが投資家から受ける厳しい商業化のプレッシャーを直接指摘しています。
この違いは、中国のベンチャーキャピタルエコシステムにおける一般的に短い投資回収期間の期待から生じています。多くのスタートアップ企業は設立から2〜3年以内にかなりのビジネス収益を上げることを求められます;少しでも成果が出ると、投資家は急いで上場を推進します。
私たちは、中国のベンチャーキャピタル機関が長期投資周期に対する忍耐が欠けている理由は、主に以下のいくつかの要因によると推測しています。一方では、高いリターンをもたらす代替資産が不足していること(過去10年間の狭い範囲での株式市場、一線都市の住宅賃貸のリターン率は約1%程度、さらに資本規制の制約が加わります);もう一方では、超長期の投資を耐えられるような長期機関投資家(LP)が不足していることです。
これにより、起業チームはハードウェアの受託製造やデータ収集のアウトソーシングサービスに重心を大きく傾けざるを得なくなります。なぜなら、これらのビジネスは回収が早く、資金の回流周期が短いためです;一方で、商業化の道が長く不確実性に満ちた基盤ソフトウェア開発には敬遠されるのです。
さらに、両地域の知的財産保護に対する態度も全く異なります。訪問中に多くの企業の廊下の壁に誇らしげに展示された特許証書が掛けられているのを見ましたが、実質的な知的財産保護は相対的に薄いというのが業界の不争の事実です。
これにより、企業は迅速に微小な革新を商業化しなければならず、さもなければすぐに競合他社により低コストで模倣され、市場を先に奪われてしまいます。
最終的には、インセンティブメカニズムにおける構造的なミスマッチを引き起こします:中国はロボットの物理層において非常に強力な壁を築いていますが、現在の資本環境と評価の方向性は、これらの物理的な優位性をソフトウェアのリーダーシップに昇華させるために必要な超長期的な忍耐資本の投入を客観的に抑制しています。
Panteraによるロボット産業の核心的な見解
深圳を離れる際、私たちは世界のロボット産業が現在どの発展段階にあり、未来の進化においてどのような重要なギャップと突破口が含まれているのかについて、以前よりもはるかに明確で立体的な認識を持つことができました。
1. ロボット産業は依然として非常に初期段階にあり、中国は不可欠な重要支柱を果たしている
私たちの深圳での実地調査と中国のロボット幹部との対話は、私たちの判断を再確認しました:具身知能産業は現在まだ始まったばかりです。ハードウェアの性能は継続的に最適化されていますが、少なくとも中国のチームの共通認識では、ソフトウェアアルゴリズムは真に成熟した商業化の実現にはまだ遠いです。
中国は世界のロボット産業チェーンにおいて、かつてないほど重要な役割を果たしています。中国の製造企業は、データ収集機器の核心的な製造者であるだけでなく、ロボットの重要な部品の主要な供給者でもあります。
データは依然としてモデルの一般化能力を解放するための核心的なボトルネックです;拡張律が引き続き有効である限り、より多様で高品質なデータを収集することが性能向上の必然的な道です。中国の製造エコシステムは、スケール化された量産データ収集ハードウェアや、世界市場に安定して出力される巧妙な手やアクチュエーターなどの核心的な部品において、独自の産業地位を持っています。
中国が今後どのように世界のロボット産業エコシステムに深く関与するかは、世界の産業発展のイテレーション速度を直接決定します。中国のハードウェアにおける主導的地位は長期的に維持される可能性が高く、引き続き世界のロボット企業の核心的な供給者としての役割を果たすでしょう(たとえFCCが完成品に対して潜在的な禁止令を持っていても、その制限は部品には適用されません)。
将来的に中国のチームがアルゴリズムモデルのレベルで追いつくことができれば、中国企業は核心部品の価格を引き上げたり、ハードウェアの供給を制限したりすることで、世界の産業チェーンに対して巨大な制約のカードを形成する可能性があります。現在のところこれは小さな確率のシナリオですが、アメリカのロボット企業への投資リスク管理の際に重点的に考慮すべき重要な潜在的リスクでもあります。
2. 中国国内でのロボット使用に対する経済的な要求はまだ完全には現れていない
現在、中国市場におけるヒューマノイドロボットの出荷量は非常に目を引くものですが、実質的な経済的生産がある生産シーンにはほとんど投入されていません。現在、中国のヒューマノイドロボットは主に低商業付加価値の展示やエンターテインメントシーンに展開されており、展示場や博覧会で訪問者に簡単な案内を行ったり、ダンスや武道のパフォーマンスを行ったりしています。四足または二足のロボットは、現在ほとんどが大学の研究室やギーク愛好者に販売されています。
これはアメリカ市場とは対照的です。アメリカでは、ロボットが高価値の産業製造や物流倉庫シーンに急速に浸透しており、一部の企業は数千万ドル規模の長期商業調達契約をすでに確定しています。
この根本的な違いの鍵は、両地域の労働コストと供給構造の巨大な差にあります:西洋の高い人件費と若い世代のブルーカラーの肉体労働に対する拒否感が、非常に強い自動化コスト削減の経済的推進力を形成しています。
それでも、技術の進歩はしばしば大規模な商業化普及よりも早く進みます。ある中国の起業家は、ヒューマノイドロボットを早期の自動車に例えました。当時、人々は自動車の実用価値に疑問を抱いていました。なぜなら、馬車が日常の移動ニーズを完全に満たしていたからです。しかし、当時の人々は、自動車が将来交通の全体図を根本的に覆し、新たな巨大な産業を生み出すことを予見できませんでした。
私たちは、この破壊的な進化の法則がヒューマノイドロボットにも同様に適用されると確信しています。今日の一般の人々や企業がなぜ汎用ヒューマノイドロボットが必要なのか理解できないのは、彼らが汎用の具身知能が最終的に解放できるすべての潜在能力を本当に見たことがないからです。さらに、中国国内には人工のコスト削減に対する緊急の経済的要求が不足しているため、前例のない商業化アプリケーションシーンを探索する内発的な動機が相対的に不足しており、これもまた地元の起業エコシステムがより保守的に見える一因となっています。
3. 汎用ヒューマノイドロボットは最終的に未来の最もコスト効率の良い労働力形態となる
業界内では、専用ロボットが特定のタスクを処理する際により効率的で安定しているにもかかわらず、なぜ汎用ヒューマノイドロボットが必要なのかという核心的な問題が激しく議論されています。
私たちの中国での実地調査もこの現状を裏付けています:現在の段階では、専用ロボットの実際の作業能力は確かに汎用ロボットを大きく上回っています。明確な境界を持ち、定量化可能な細分化されたタスクに焦点を当てることで、専用ロボットはより迅速な商業化の閉ループを実現できます。
しかし、横方向のスケール拡張において、専用ロボットには天然の上限があります。企業が日常の運営の中で、異なる工程ごとに専用ロボットを一式購入することは不可能です。同様に、一般家庭が同時に食器洗いロボット、テーブル拭きロボット、洗濯ロボット、衣類折りたたみロボットを購入することもあり得ません。
専用ロボットは単一のプロセスにおいては優れた性能を発揮しますが、複数のロボットを組み合わせて日常の一連の作業を完了する必要がある場合、その全体的な調達とメンテナンスの経済性は大きく損なわれます。
私たちは、汎用ヒューマノイドロボットが最終的に最もコスト効率の良い労働力形態になると考えています。その核心的な利点は、特定のタスクを99.9%の極めて高い精度で完了できることではなく、99%の合格精度で数百種類の全く異なる日常的な作業を同時にこなせることにあります。
ヒューマノイドロボットは、食器洗いや衣類折りたたみ、洗濯の各項目で世界一になる必要はなく、これらの三つやその他の家事を十分にこなせれば良いのです。モデルの汎化能力が向上するにつれて、同一の汎用ハードウェアプラットフォームが無限に拡張可能なスキルライブラリを解放でき、企業や家庭が他の専用機器を追加で購入する必要がなくなります。
結局のところ、汎用ヒューマノイドロボットの究極の経済学的障壁は、単一の作業能力の極致化ではなく、単一のデバイスがカバーできるタスクの種類の最大化にあります。この汎用的な汎化能力は、運用の安定性の向上とハードウェア製造コストの継続的な低下とともに、物理的な肉体労働の経済モデルを根本的に覆すでしょう。
4. データ収集市場の規模は巨大で、核心的価値は「データインテリジェンス」に沈殿する
物理世界のAI分野に拡張法則が成功裏に広がる確固たる証拠が増える中、ロボットデータ収集は極めて大規模な市場に成長することが必然です。Figure AIが最近発表したHelix 2.5モデルは、訓練データ量の急増に伴い、ロボットモデルの能力向上が高度に予測可能であることを示す興奮する実測証拠を提供しました。
より大規模なデータと計算能力が大規模言語モデルの能力の飛躍を促進したように、ロボット分野でも同様の進化の軌跡が再現されています。これは、最前線の研究所が汎用的な具身知能を競って追求する中で、ロボット訓練データに対する剛直な需要が持続的に爆発的に増加することを意味します。
しかし、単にデータの規模を増やすことは、より高品質なデータを得ることと同義ではありません。私たちの中国での実地調査は、この認識をさらに強化しました。大規模なデータファームが数千時間の実操映像を大量に生成できる一方で、このような均質化の強いデータはモデルの汎化性能を向上させるための限界的な追加価値がほとんどありません。
産業が深水域に入るにつれて、業界のボトルネックは「より多くの時間のデータを収集する」から「本当に価値のある核心データの断片を正確に選別する」へと迅速に移行します。
したがって、真のブルーオーシャンの機会は粗放なデータ収集にはなく、原始的な訓練時間を定量化可能なモデル能力の向上に変換する方法にあります。これには、より精密なデータのアノテーション、フィルタリング、クリーニング、評価システムが必要であり、大量の冗長で低品質なラインデータから貴重な有効な訓練信号を抽出することが求められます。
ロボットモデルの急速なイテレーションとデータ基準の再構築が進む中、高価値の高品質データセットを持続的に発掘し提供する専門能力は、単に人を雇ってデータを収集するよりもはるかに深い競争の壁を形成します。
5. モデル層は徐々に同質化に向かうが、アメリカは中国に対してアルゴリズムのリードを維持し続ける
私たちは、ロボットの基盤モデル層の競争が急激に白熱化しており、長期的には同質化(コモディティ化)のリスクに直面していると考えています。
過去数ヶ月の間に、Physical Intelligence、Generalist、Dyna Robotics、Figure AIを含む多くのアメリカのトップチームが、それぞれ独立してモデル能力と汎化において重要な突破を発表しました。多くのチームが非常に短期間で実質的な突破を達成したという事実は、最前線の具身知能が大規模モデル分野のようにOpenAIとAnthropicの二大巨頭によって独占される可能性が低いことを示しています。
ほとんどのブルーカラーの肉体労働は200のスーパーIQを必要とせず、適度な環境理解力と優れた後訓練の微調整があれば十分です。訓練方法論が成熟し、データ規模が拡大するにつれて、業界全体の競争の焦点は、汎用の基盤モデルの研究開発から、シーンの実地展開と特定の後訓練に全面的に移行します。このような状況下では、単に基盤モデルに賭ける企業は、差別化された競争の堀を維持することがますます難しくなるでしょう。
予見可能な未来において、私たちはアメリカがソフトウェアアルゴリズムにおいて中国に対してリードを維持し続けると考えています。これは、中国のロボット企業がハードウェア販売やデータアウトソーシングによる即時のキャッシュフローを追求する傾向が強く、長期的な資本研究開発への投資に対する忍耐が欠けているためです。アメリカの最前線の研究所が基盤アルゴリズムにおいて持続的に突破を続けることで、中国の企業が海外のオープンソースエコシステムに依存する慣性がさらに深まる可能性があります。
大規模言語モデルがテキスト蒸留を通じて比較的容易に再現できるのとは異なり、具身知能のモデル蒸留のハードルははるかに高いです。モデルの認識は、多様な物理環境や異なる機械本体との真の相互作用データと深く閉じたループを形成する必要があります。単にハードウェア製造の単一の優位性に依存するだけでは、この複合的な障壁を容易に越えることはできません。私たちは、中米の具身ソフトウェア分野における世代間のギャップが、大規模言語モデル分野で観察されるギャップよりも持続的である可能性があると推測しています。
6. ロボット分野は顕著な「後発優位性」を持つ
現在、ロボット分野の基盤となる重大な論争(例えば、モデルアーキテクチャのルート、機械構成の設計、垂直統合 vs 水平分業など)に対して膨大な資金が投入されていますが、多くの初期のスタートアップ企業はこの探索の中で行き詰まる運命にあります。
今日、新たに参入したスタートアップチームは、先行者の肩に立って経験と教訓を吸収し、試行錯誤による巨額の資本消耗を省き、業界の最新のパラダイム(Meta)に基づいて最前線の新しいアーキテクチャを構築することができます。
結論
旅程の最終日の夜8時、私たちは同じ車に乗り、香港国際空港に向かい、ニューヨークに帰る道を進みました。深圳のロボットの核心産業帯を全方位で深く調査した後、私たちは世界のロボット産業の発展の全景について新たな認識を得ました。
「現場の現物」。この実地調査は再び私たちの信念を強化しました:情報過多の時代において、現場に足を運び、目で見ることは、基本面に焦点を当てる投資家が独立した思考と深い判断を構築するための最も堅固な基盤であることに変わりはありません。
中国は間違いなく、世界のロボットの未来の地図を再構築する上で重要な役割を果たすでしょう。私たちはハードウェア、ソフトウェア、そしてその間のすべてのプロセスの進化を密接に注視していきます。
数十年の製造業の蓄積は、中国にハードウェア製造において非常に巨大で、さらには越えがたい壁を与えています。しかし、短期的な定量目標に駆動されるデータ収集の欠点が明らかになり、資本レベルでの即時のリターンに対する短視も、地元企業が長期的な攻撃が必要な基盤革新に直面する際にアメリカ企業よりも多くの制約を受ける要因となっています。
以前にも増して明確になったことがあります:私たちは深圳を離れる際、ロボット分野の未来に対してより確固たる自信を持ち、今こそこの産業に大規模に投資する絶好の機会であると確信しています。
基盤ソフトウェアが十分な汎化能力を持ち、ヒューマノイドロボットが実質的な生産性を持つようになるまで、業界はデータ収集、高次元アノテーション、データインテリジェンスの分野で依然として巨大な構造的ギャップを抱えています。私たちは常に、ロボットデータと具身知能の分野で画期的な解決策を構築する優れた起業家を探しています。もしあなたがこの分野に深く取り組んでいるなら、私たちの投資チームはあなたとの対話を非常に楽しみにしています。
 リスク警告 リスク警告