Blockchain Capital 投資家:なぜマイニング取引所は偽の命題なのか?
 核心的な視点


 記事は、GPUが全面的に不足しているわけではなく、トレーニングと推論の変動により多くの計算能力が未使用のままであるが、深層計算能力の現物市場はまだ形成されていないことを指摘している。核心的な障害は、大規模なクラスターが主にtake-or-pay契約によって資金調達を行っていることであり、貸し手が引き受けているのはテナントの信用であってGPUそのものではないため、再販後も元のテナントがデフォルトリスクを負うことになり、匿名の注文簿を形成することが難しい。契約を自由に流通させるためには、貸し手が資産を信頼し、先物価格と買い手市場に依存する必要があるが、これはまた深層現物市場と相互に前提条件となっている。
著者:Jonah Burian、Blockchain Capital 投資家
編纂:谷昱、ChainCatcher
超大規模のクラウドプロバイダーとラボは、スタートアップをAIの最も重要な入力要素である計算能力から追い出している可能性があります。これにより、計算能力の取引所を設立することに関する多くの議論が引き起こされています。つまり、石油を取引するようにGPUの時間を売買できる市場です。すでにいくつかの企業がこの方向に向けて努力していますが、現在でも深く流動性のある計算能力市場は不足しています。本稿では、流動性のある計算能力取引所を設立することが想像以上に複雑である理由を説明します。GPUクレジット市場の構造が現物市場の形成をどのように妨げているかを示し、最後に潜在的な解決策を探ります。
第一部:問題の所在
あなたがAIラボで、次の大規模モデルを訓練するために10万枚のGPUを取得したいと想像してください。今日調達しに行くと、ほとんど利用可能な容量がないことに気づくでしょう。ほとんどすべてのクラウドリソースは数年前に予約されてしまっています。
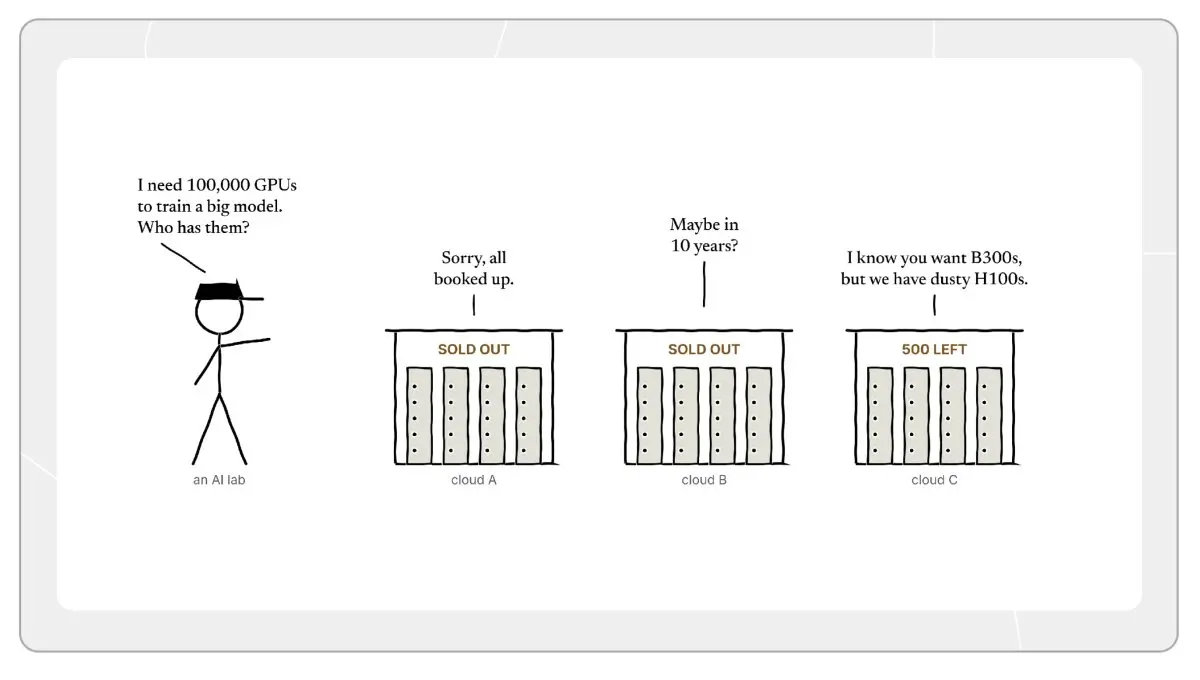
人々がよく挙げる理由は、現在供給が需要に追いついていないということです。誰もがGPUを渇望しており、新しい供給がオンラインになるまでには数年かかります。
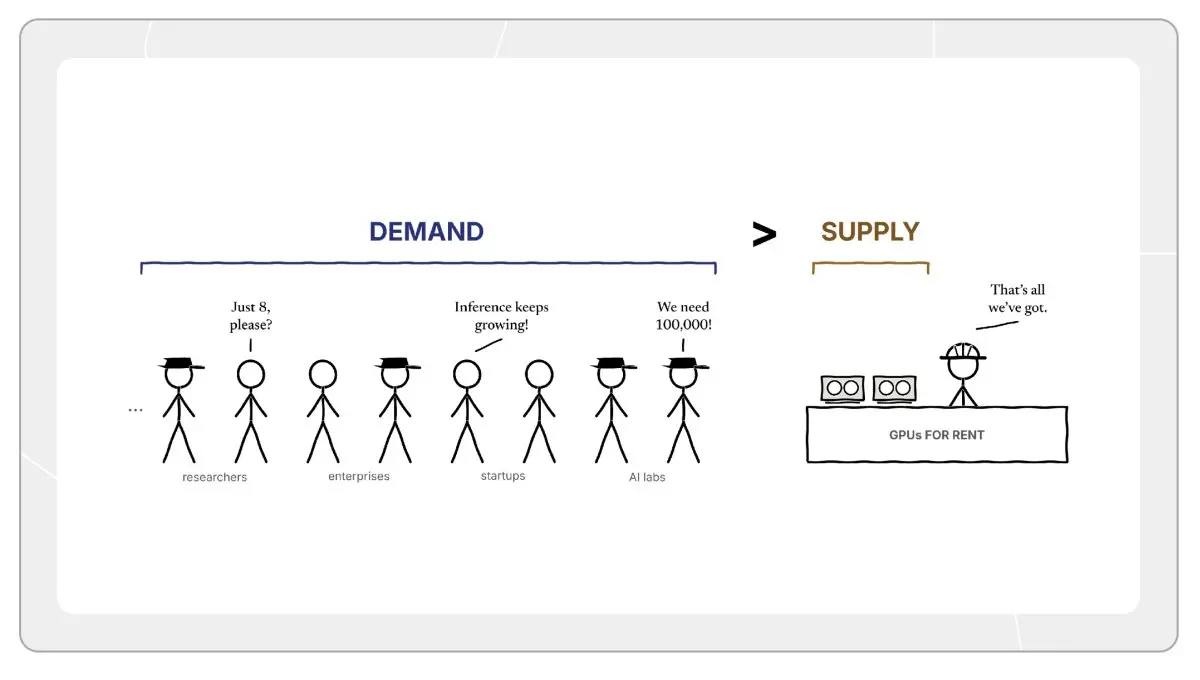
しかし、「供給が需要に追いついていない」というのは完全に正確ではありません。ここには主流の物語に反する事実があります:市場には実際に大量の遊休計算能力が存在しています。
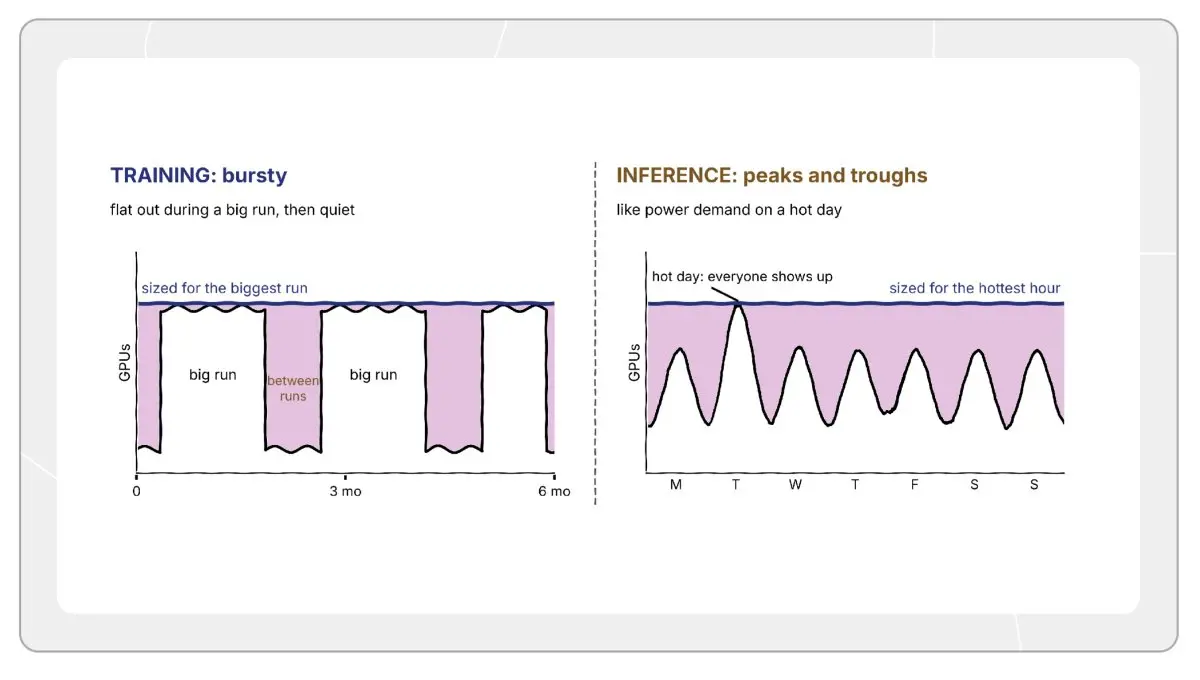
計算能力の既存の購入者(大量の計算能力の備蓄と強力なバランスシートを持つ機関)と話すと、彼らの多くは常にフル稼働で計算能力を使用しているわけではないことがわかります。モデルの訓練は突発的です:大規模な訓練が行われている間は大部分のGPUを呼び出しますが、2回の訓練サイクルの間隔では、多くの計算能力が遊休状態にあります。推論タスクは変動性があります:夜間、週末、祝日には、使用量が通常のピーク日よりもはるかに低く、全体の容量は通常ピーク値に基づいて構成されています。*
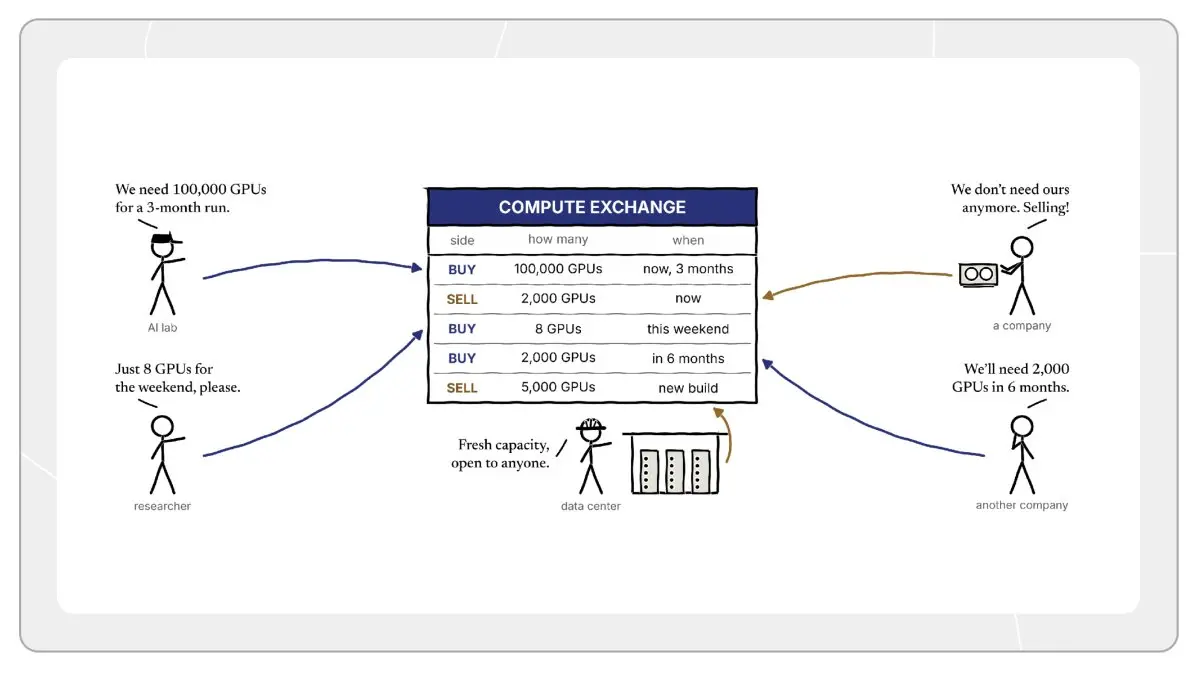
これらすべての遊休計算能力は、GPU時間取引所を設立するという理想主義的なビジョンを指し示しています。市場はリソースの配分と価格発見において非常に効率的であり、現在のGPUの配分が効率を欠いていることがわかるので、理論的には取引プラットフォームがこの供給と需要のミスマッチを滑らかにすることができます。しかし、現在のところ、大規模で深い計算能力市場の例は存在しません。少量のGPUをレンタルすることをサポートするプラットフォームはいくつかありますが、例えば Vast.ai では、オーナーがGPUをリストし、自分で価格を設定できますが、巨大なクラスターはこのようなプラットフォームで取引を完了することはできません。今年の3月、CoreWeaveは Spot を発表し、価格が低いが奪われる可能性のある容量を提供しました。しかし、現在でも中心化された大規模で流動性のあるオーダーブックは存在しません。その理由は何でしょうか?
一般的な説明の一つは、計算能力が均質な製品ではないということです。市場にはH100、B200、B300があり、InfiniBandとEthernetのネットワークアーキテクチャの違いや、異なる冷却ソリューション、物理的な場所などがあります。このような異種の資産に直面して、どのように統一市場を構築するのでしょうか?
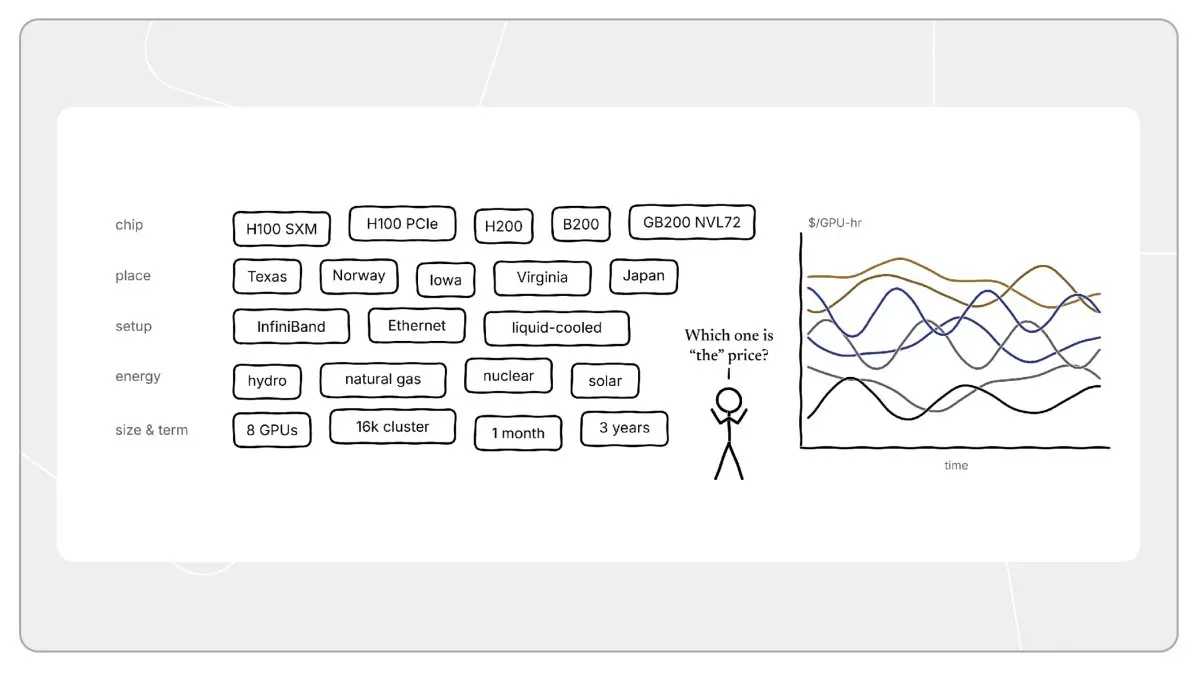
私はこれが唯一の要因ではないと考えています。原油にも数百種類の品目があります。市場は最終的に少数の基準(WTIやブレント原油など)を中心に標準化され、他の品目は基準に基づいて相応の価格が設定されています。異種商品を取引する多くの市場も同様に機能しているため、異種性は確かに一因ですが、全てではありません。
もう一つあまり言及されない隠れた理由は、GPUの資金調達方法にあります。大規模なGPUクラスターは通常、借入資金に依存して構築されます。ローンの条件が最終的に誰が計算能力を販売できるか、そして誰に販売できるかを決定します。これを理解するためには、現在のGPUの資金調達モデルをまず検討する必要があります。**
第二部:現在のGPUの資金調達方法
現在のGPUは、通常「照付不議」(take-or-pay)契約を通じて資金調達されています。これは数年にわたる契約で、顧客は実際に計算能力を使用しているかどうかにかかわらず、その容量に対して支払わなければなりません。これは、ほとんどすべての計算能力が電源を入れる前に予約されていることを意味します。例えば、CoreWeaveは 96% の収入が約束契約から来ている であり、契約期間はますます長くなっています:2年前は約3年、1年前は4年、現在ではほとんどが5年、場合によっては6年に達しています。
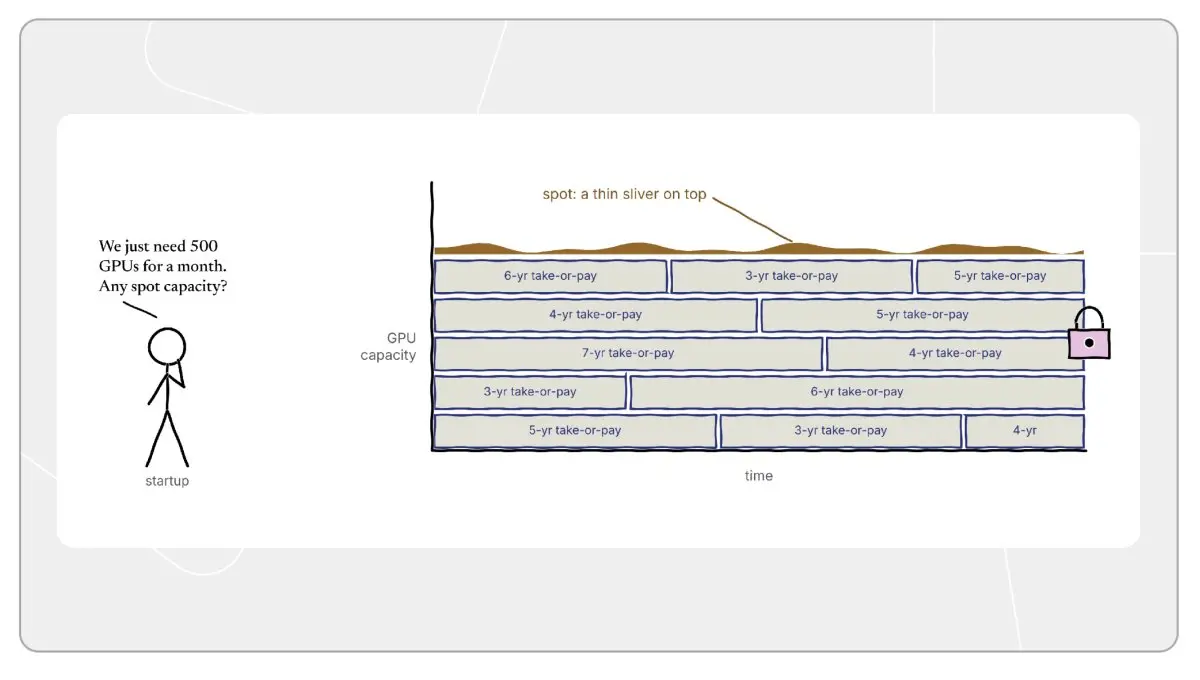
「照付不議」の運用メカニズム
以下は、GPUがこの方法で構築される根底にある論理です。あなたが10万枚のGPUを必要とするAIラボで、市場のすべての供給が売り切れていると仮定します。あるデータセンター(新しいクラウドサービスプロバイダーやホスティング開発者など)があなたのためにクラスターを構築することを望んでいますが、彼ら自身には数十億ドルの遊休資金がありません。彼らは貸し手の介入を必要としています。
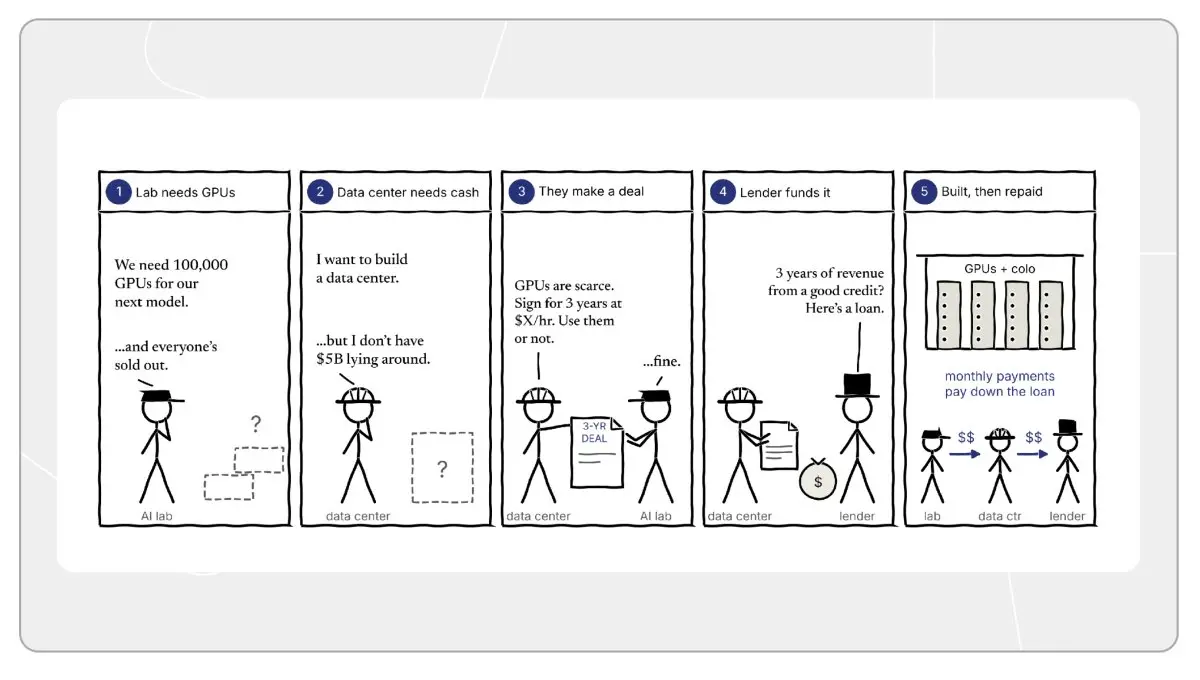
今、あなたが貸し手で、新興市場に直面し、評価方法がわからない資産に数十億ドルを投資するよう求められていると想像してください。3年後にこれらのGPUはどれくらいの価値がありますか?データセンターの顧客が破産したらどうしますか?あなたは答えを知ることができません。
「照付不議」契約はこの問題を解決します。貸し手はGPUの残存価値を推測する必要がなく、キャッシュフロー(および支払い責任者)は比較的確定的です。貸し手は有名なテナントの契約収入に基づいてアンダーライティングを行うことができます。データセンターはGPUとスペースを調達し、ラボの月額賃料はローンの返済に充てられます。***
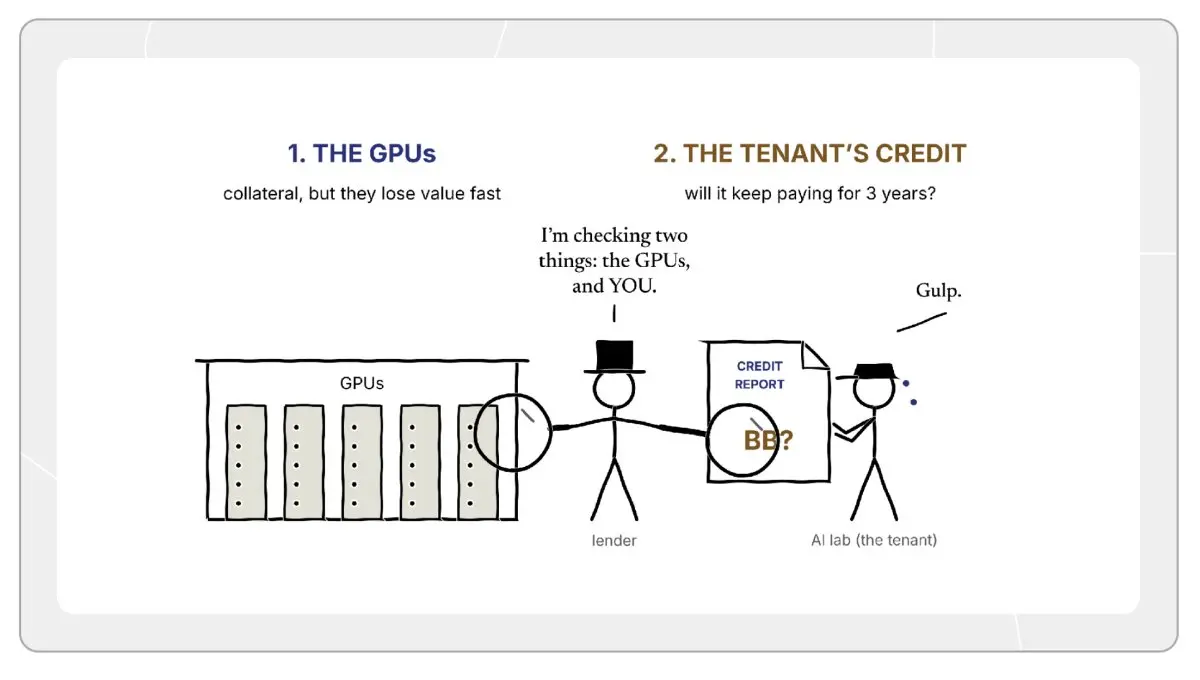
注意すべきは、テナントの信用資格がデータセンターの資金コストを直接決定することです。
顧客の視点
顧客の視点から見ると、価格は数年にわたって固定されており、市場価格が上昇した場合、Ornnの H100レンタル価格指数 が5月初めに示したように、顧客のコストは変動しません。これは有利な面です。さらに、GPUの供給が保証されています:顧客は契約期間中ずっと確定した容量を持っています。
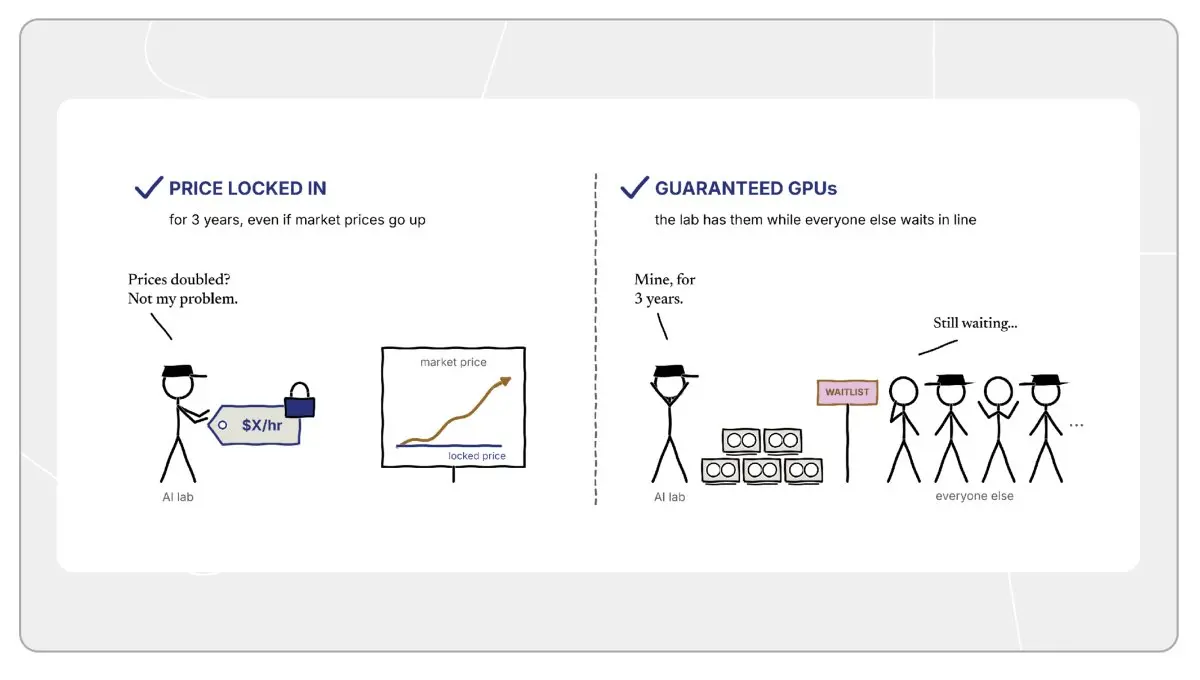
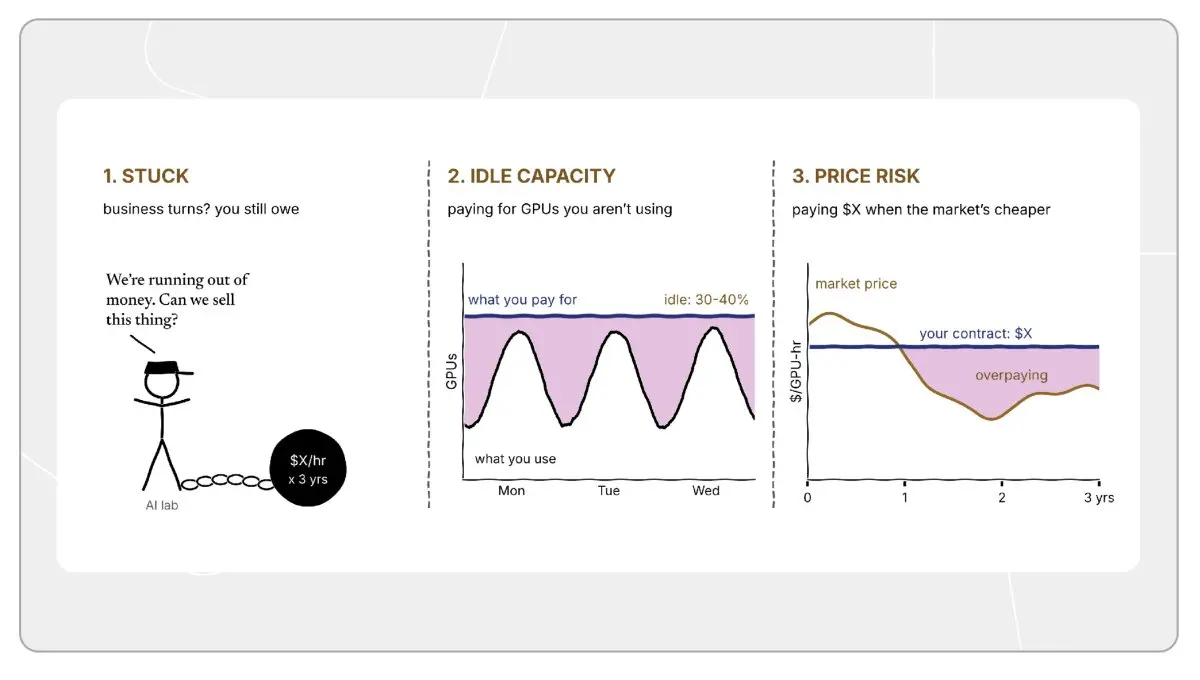
逆に、顧客は複数のリスクを負っています。まず、ビジネスが資金を使い果たしたり転換した場合でも、各期の支払いを怠ることになります。次に、顧客は遊休容量に対して支払いを行います。ピーク需要に基づいて調達されるため、大部分の時間は実際に使用されていないGPUに対して支払いを行っています。最後に、市場価格が下落した場合でも、顧客は固定された高価格で履行しなければなりません。
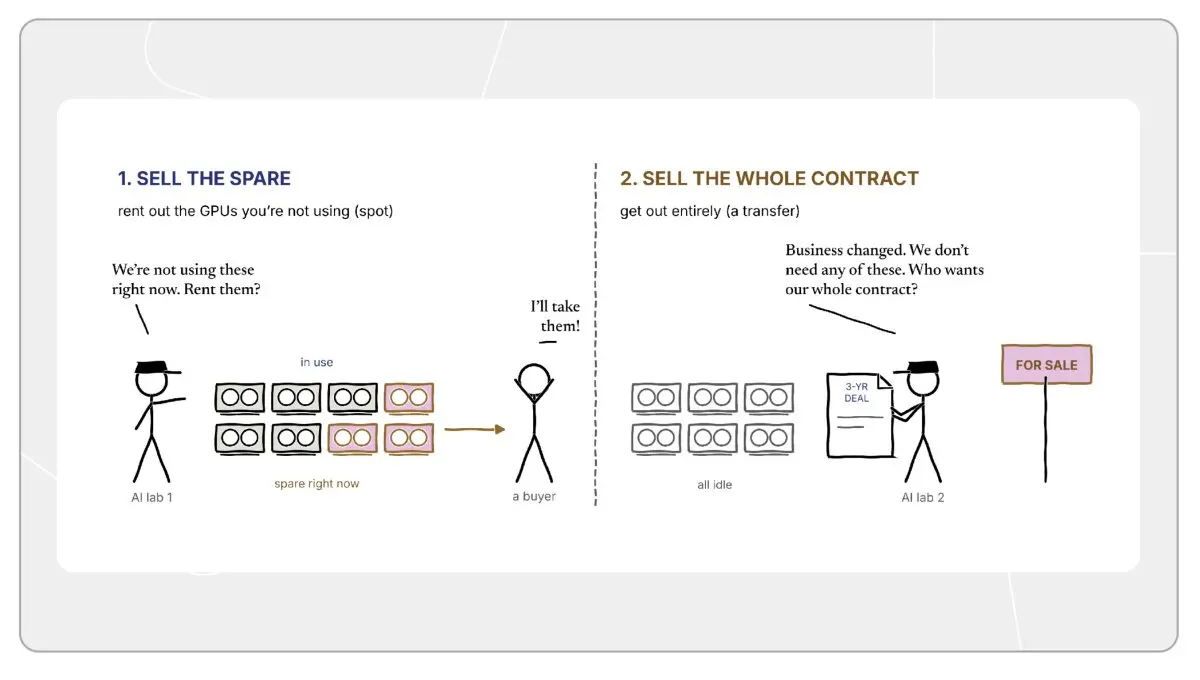
この状況下で、市場の形成を自然に想像することができます:一部の顧客は特定の時間帯に余剰容量を販売したいと考え、他の顧客は契約を完全に譲渡して離脱したいと考えています。
第三部:なぜ取引所が形成されにくいのか
想像してみてください、大規模なラボが所有するGPUがもはや必要なくなり、契約を他の機関に転売したいと考えています。貸し手はこの行為に疑念を抱くでしょう。なぜなら、最初にローンを発行したとき、実質的にそのラボの信用をアンダーライティングしているからです。
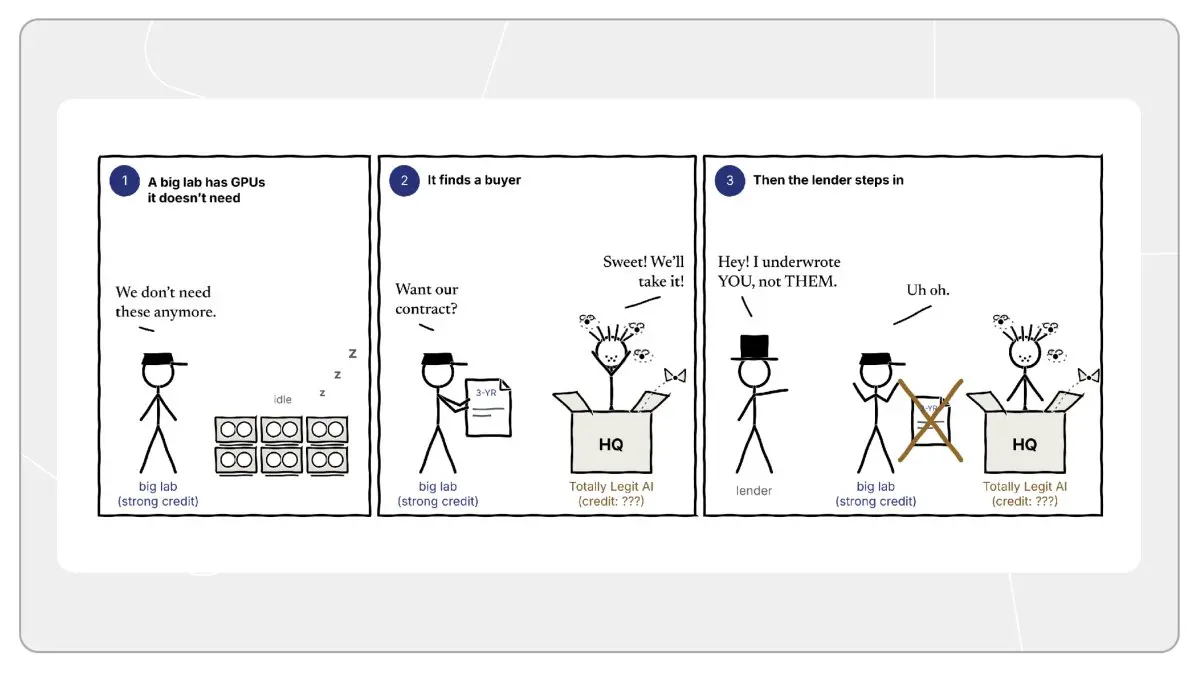
もしあなたのテナントが高い投資評価を持つ大企業であれば、はるかに低い金利でローンを受けることができます。リスクが高いスタートアップの場合、同じGPUクラスターの資金調達金利ははるかに高くなります。テナントがローンの価格を決定するため、テナントを変更する場合、貸し手は通常承認を行う必要があります。したがって、現在の市場は通常、サブリースモデルで運営されています:最初のAIラボはデータセンターに支払いを続け、新しい買い手は最初のAIラボに支払いを行います。****
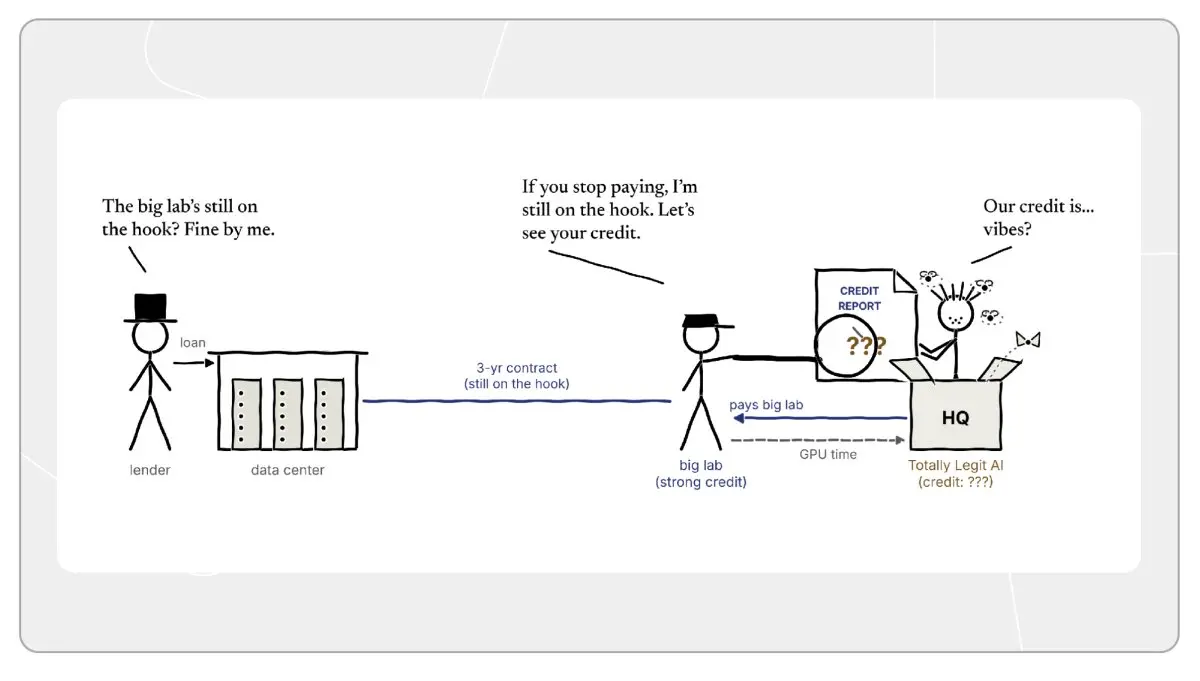
もし転貸者が支払いを停止した場合、元のAIラボはデータセンターに対して支払い義務を負い続けます。このメカニズムにより、市場は従来のオーダーブック形式に適応することが難しくなります。
私が取引所でApple株を売却すると、その取引清算の瞬間から、私は買い手との関係が終わります。誰が株を買ったのかも分かりません;最適な価格が勝つだけです。しかし、計算力取引では、売却後も連帯履行責任から逃れることができないため、取引相手の身元を明確に把握する必要があります。最高入札者はデフォルトリスクを抱えるスタートアップ企業である可能性があり、貸し手は次の優先買い手を受け入れられないかもしれません。
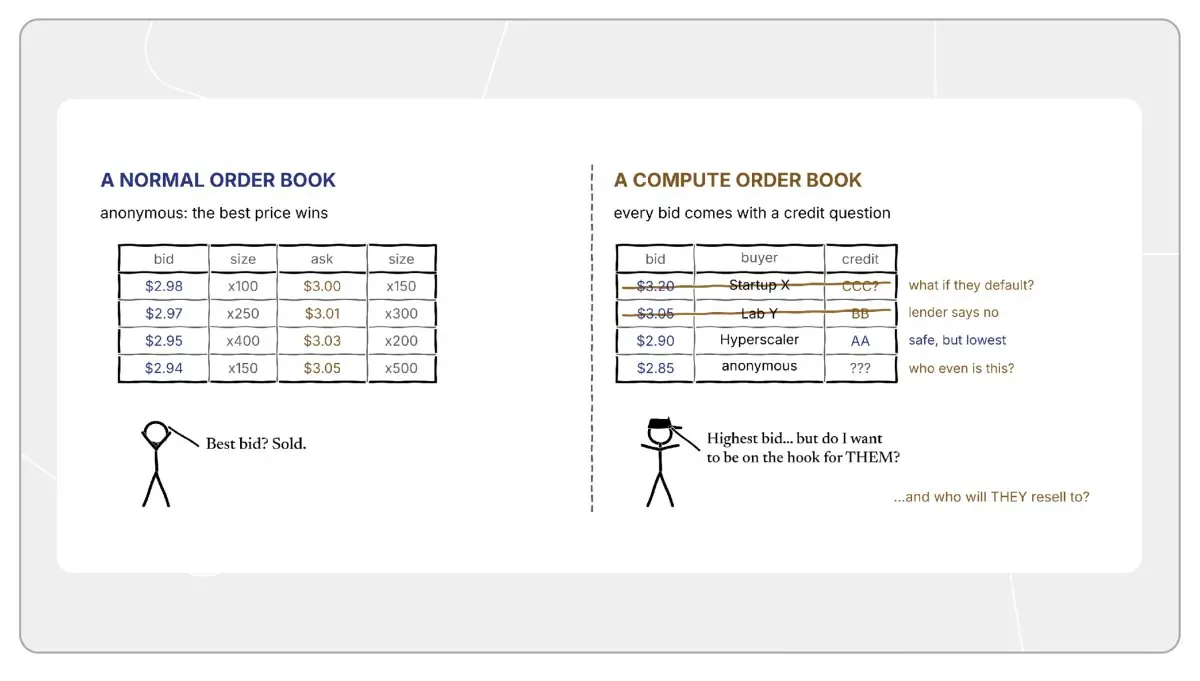
次に、さらに複雑なシナリオが引き起こされます:その買い手は他の人に再販できるのか?依然として責任を負う元のAIラボは、買い手の身元を知る必要があるのか?
最終的に直面するのは、計算力の大規模取引を実現するのが難しい複雑な信用ネットワークです。
第四部:潜在的な打開策
多くの問題の根源は一点にあります:貸し手の目には、GPUと顧客が一体として結びついていることです。ほとんどの成熟市場はそうではありません。一バレルの原油は、最終的な買い手が誰であるかを気にしません。
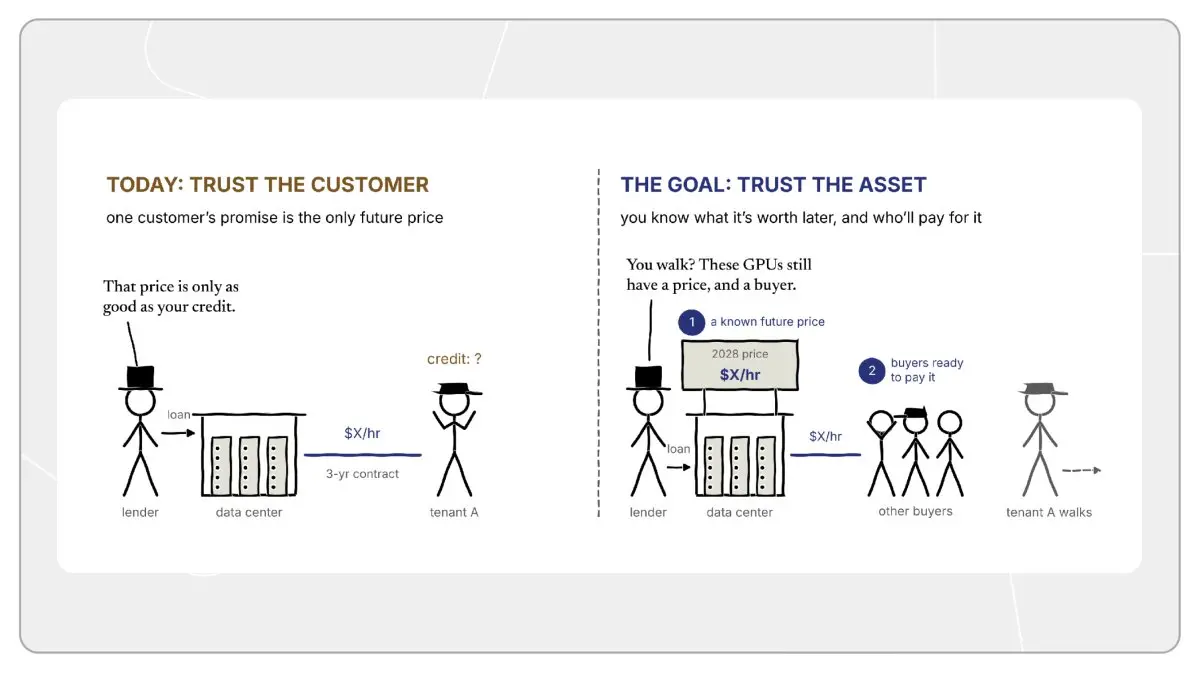
計算力市場を機能させるためには、貸し手は顧客の信用ではなく、基盤となる資産自体を信頼する必要があります。言い換えれば、貸し手は、ある顧客が途中で退出しても、すぐに別の顧客がこれらのGPUを借りることができると確信する必要があります。資産を信頼するためには、二つの前提条件が必要です:予測可能な将来の価格(原油の先物価格に似たもの)と、その価格でいつでも引き受ける準備ができている買い手市場です。両方が揃って初めて、顧客は代替可能性を持ち、契約はスムーズに流通します。
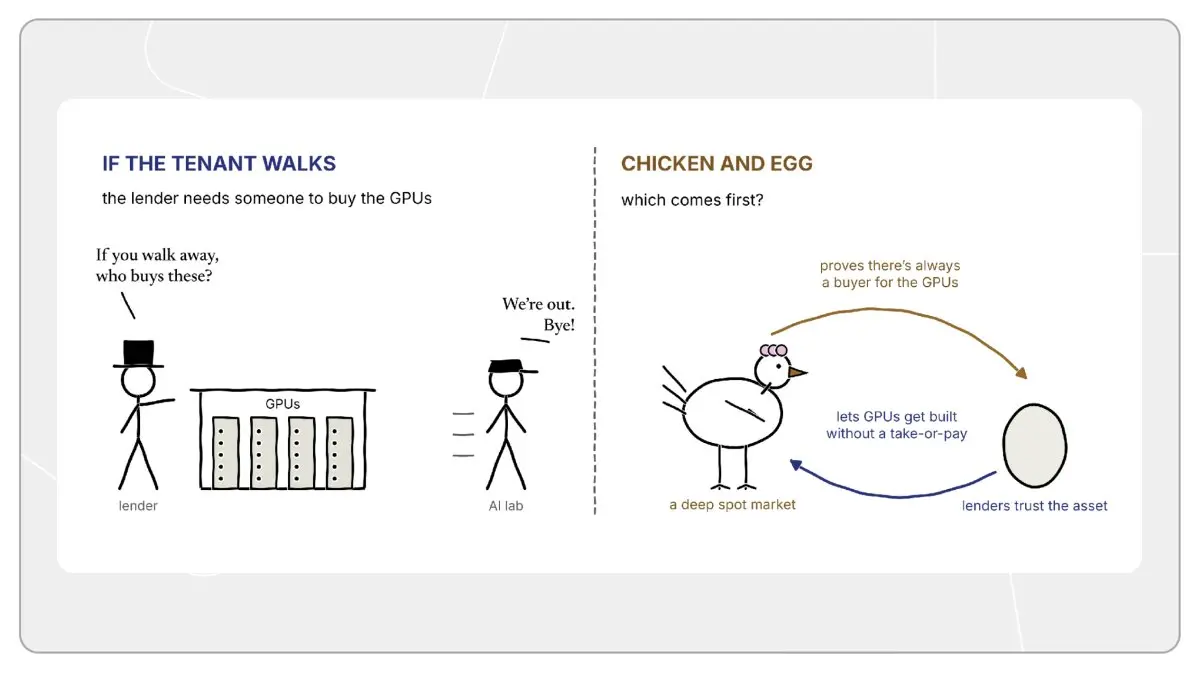
しかし、実際の状況は見た目よりもはるかに厄介です。資産を信頼するためには、貸し手はテナントが退出した際に計算力を現金化できるように、深い現物市場が必要です。しかし、深い現物市場はまず貸し手が資産を信頼することを必要とし、その後に「照付不議」契約なしでGPUを構築することを許可します。これは「鶏が先か卵が先か」の死結です。
さらに、「鶏が先か卵が先か」の問題を乗り越えたとしても、深い現物市場が問題を完全に解決できるかどうかは不明です。なぜなら、リスクはしばしばシステム的に関連しているからです。もしテナントがデフォルトした場合、市場は通常、より深刻なシステム的危機に直面し、多くの人々が手元のGPUを売却しようとします。したがって、貸し手が本当に買い手を必要とする瞬間は、しばしば買い手が最も不足し、価格が最も低迷している瞬間です。
では、打開策の希望はどこにあるのでしょうか?GPU市場は世界で最も重要な市場の一つであり、市場の需要は尽きることがなく、既存の資源配置の効率は低いです:一方には遊休のGPUがあり、もう一方には待機している買い手がいます。極限の状況では、利益追求のメカニズムはこの非効率を解消する方法を見つけるでしょう。
もしあなたもこの問題を考えている起業家であれば、ぜひ交流しましょう。私のTwitterのDMは常に開いています:jonah_b。
付録
* トップAIラボは特例です。モデルのトレーニングと推論サービスを同時に担っているため、単一のビジネスに従事しているわけではなく、はるかに高い稼働率を実現しています。さらに、個人エージェントが計画されたタスクを実行し始めると、これらの作業を残りの遊休時間に挿入することができ、稼働率をさらに引き上げることができます。
** 私は読者がこの記事を読んだ後に「信用市場が流動性のない現物計算力市場の唯一の理由である」という結論に達することを望んでいません。この記事の主旨は、信用市場の構造が現物市場の形成を妨げる核心的な推進力の一つであることを明らかにすることです。
*** 第二部での「照付不議」の説明は簡略版です。実際の商業運営では、大規模な計算力クラスターの構築にはより多くの参加主体が関与し、その信用の約束はしばしば層を成して埋め込まれています。
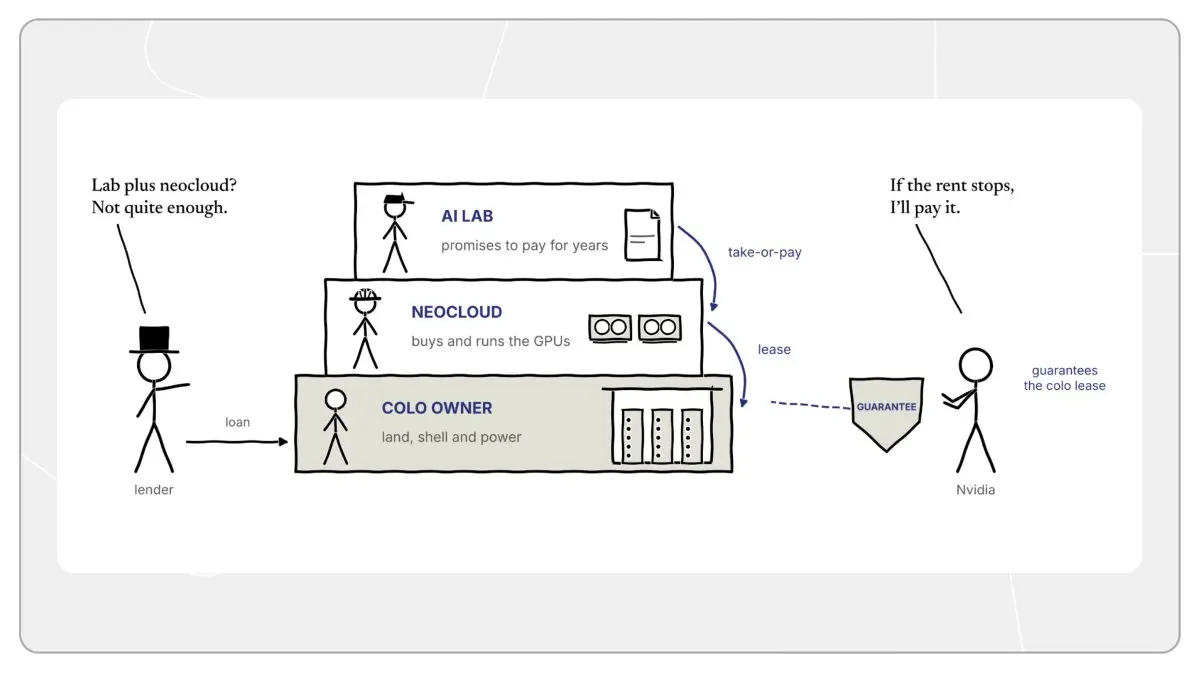
データセンターの管理権利者(最下層):通常は不動産投資者です。土地、建物、冷却設備、ラックの外殻、電力資源を所有し、物理的なスペースを賃貸し、その賃貸契約を担保に借入を行って構築します。
新型クラウドサービスプロバイダー(中間層):GPUを調達・運営し、管理者にデータセンターの賃料を支払い、AIラボと締結した契約を担保に借入を行い、チップの調達費用を支払います。
AIラボ(最上層):最終的な購入者です。「照付不議」契約を締結し、新型クラウドサービスプロバイダーに数年間継続して費用を支払うことを約束します。
管理権利者の貸し手は、新型クラウドサービスプロバイダーの賃料支払いの履行リスクを価格設定しています。新型クラウドサービスプロバイダーは資本力が限られており、ラボの契約は通常数年しか締結されず、データセンターの賃貸契約は通常10年以上に及びます。したがって、貸し手は保証人の導入を要求することがあります:より信用力のある実体が賃貸契約を保証します。Nvidiaは現在、この役割を果たすために介入し始めています。
**** 一部の契約は新しいテナントへの譲渡を許可しています。この操作は権利譲渡(assignment)と呼ばれます。貸し手は同等の信用リスク評価を持つテナントへの置き換えを受け入れるかもしれませんが、より信用力の低いテナントは受け入れません。さらに、契約責任の正式な免除がない限り、譲渡が完了しても元の契約者は底責任を負う可能性があります。このメカニズムは、真のプログラム化された自動マッチングのオーダーブックシステムを支えることはできません。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。