主要プロトコルが47%の収入を独占しているのに、なぜ多くの主要トークンはBTCに負けているのか
 核心的な視点


 安定したコインの発行者を除外した後、過去12ヶ月間で上位10のプロトコルが47%のプロトコル収入を得ており、保有者のリターンは73%に集中しています。しかし、カテゴリーのリーダーが必ずしも勝つわけではなく、多くのリーダートークンはBTCに負けています。保有者のキャッシュフロー、アクセス可能な市場規模(特にトークン化)、およびストーリーが、トークンのパフォーマンスを共同で決定します。
著者:Noveleader、Castle Labs 研究分析員
編纂:谷昱、ChainCatcher
暗号分野の資金は高度に集中しています。
ステーブルコイン発行者を除外すると、過去12ヶ月間で上位10のプロトコルが全体のプロトコル収入の47%を占めています。
トークン保有者のリターンはさらに集中しており、上位10のプロトコルがその73%を貢献しています。
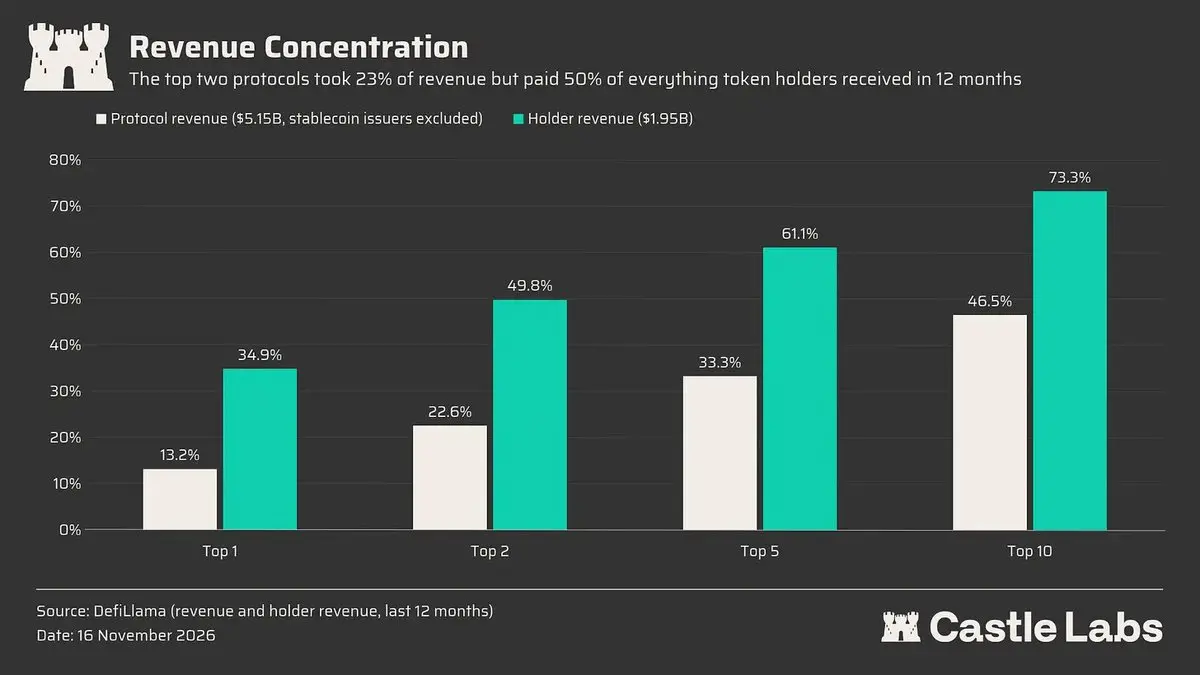
高いキャッシュフローを持つため、収入を生み出すプロトコルはより良い投資対象となることが多いです。
この記事では、特定のカテゴリでリーダーであることがトークンのパフォーマンスを測る良い指標であるかどうかを探ります。もしそうでないなら、トークンのパフォーマンスが優れているプロジェクトと平凡なプロジェクトの間にはどのような違いがあるのでしょうか?
これは私たちのシリーズ研究の第3篇です。『暗号の新時代:投機から投資へ』では、暗号分野の収入について探りました。第2篇『プロトコル収入とトークンの間の断絶のリンク』では、トークンの発行がどのように価値を希薄化するか、そしてなぜトークンの発行と収入を一緒に考慮すべきかを分析しました。
この記事では、トークン保有者への収入の流れとトークンの実際のパフォーマンスを関連付け、単に収入だけでは説明できない2つの重要な要素を導入します:プロトコルの潜在的な市場規模がどれだけ拡大できるか、そして製品自体に関するストーリーです。
暗号収入の二重独占
暗号市場の各セグメントのリーダーは、ほとんどのキャッシュフローを占めています。過去12ヶ月間で、各カテゴリの暗号プロトコルは合計137億ドルの収入を生み出しました。
各カテゴリでは、上位2のプロトコルが少なくとも52%の手数料を獲得しています;ステーブルコイン発行者、予測市場、ベース取引、オプションなどの一部カテゴリでは、上位2名が総手数料の90%以上を獲得しています。
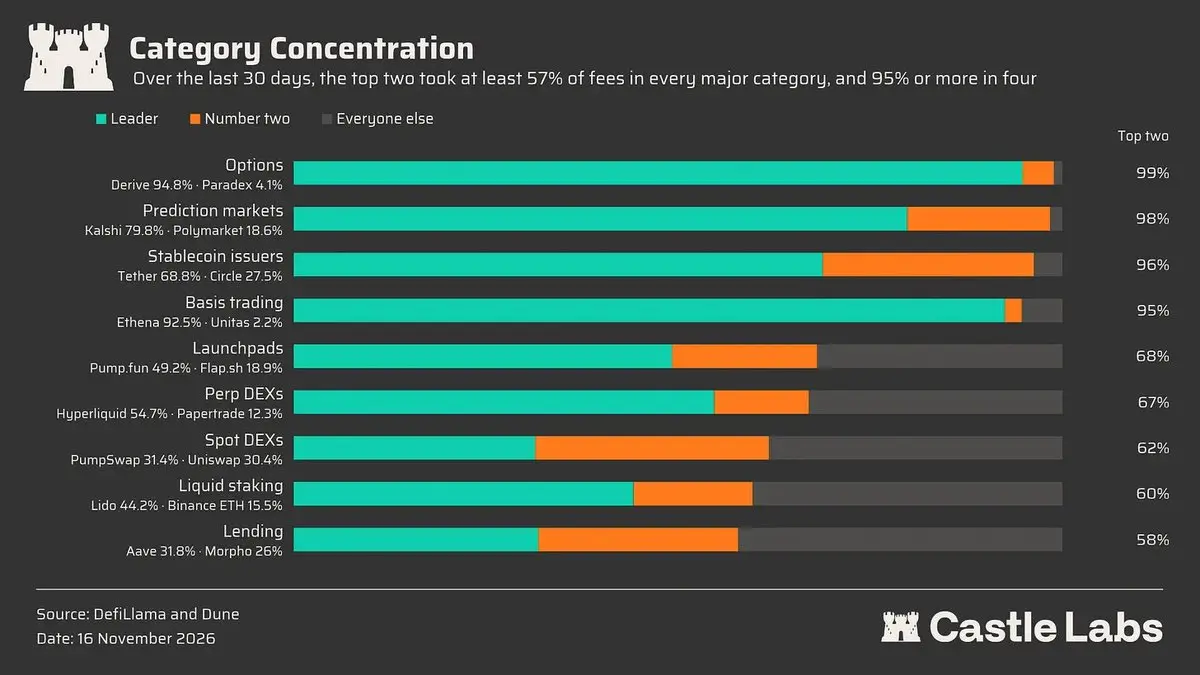
しかし、この集中度の偏りはすべてのカテゴリに当てはまるわけではありません。切り替えコストが低いか競争が激しい場合、リーダーシップの構図は簡単に挑戦されることがあります。
例えば、Launchpadや現物DEXの集中度はそれほど高くありません。なぜなら、ユーザーの切り替えコストが非常に低く、市場競争が激しいからです。
DEXトレーダーにとって最も重要なのは、最適なルートと最低コストの取引所を得ることであり、アグリゲーターは流動性に基づいてルートを選択します。DEXにとって競争は非常に激しく、すべての資産に対して最も深い流動性プールと最適な価格を提供できる単一のプラットフォームは存在しないため、注文フローは各プラットフォームに分散しています。
一方、Launchpadにとっては、そのビジネスは周期的であり、新興または発展中のエコシステムでトラフィックを十分にキャッチできるかどうかに依存しています。PonsはRobinhoodのミームコインブームのピーク時に頭角を現し、その時に大部分の収入を獲得しましたが、現在その活発さは衰えているようです。
貸付や永続契約DEXは、インセンティブと流動性にさらに依存しています。したがって、資金の流れは両者の組み合わせに依存します:より良いインセンティブが価値を引き付け、より良い流動性が価値を維持するのに役立ちます。流動性はトッププロトコルが競合他社に対抗する優位性を強化し拡大するのを助けますが、一部の資金流はより魅力的なインセンティブによって分流されることがあります。
さらに、二重独占がより顕著なカテゴリ(例えば、ステーブルコインや予測市場)においては、トークン投資の観点からは現在直接的な投資チャネルが不足しています。唯一取引可能な公開株はCircleで、取引コードは$CRCLです。
したがって、投資機会は自然と集中度が低いカテゴリに戻ります。しかし、これらのリーダーシッププロジェクトに資金が流れる場合でも、あなたのポートフォリオのパフォーマンスは必ずしも優れているわけではありません。なぜなら、その大多数のトークンのパフォーマンスはBTCに遅れをとっているからです。
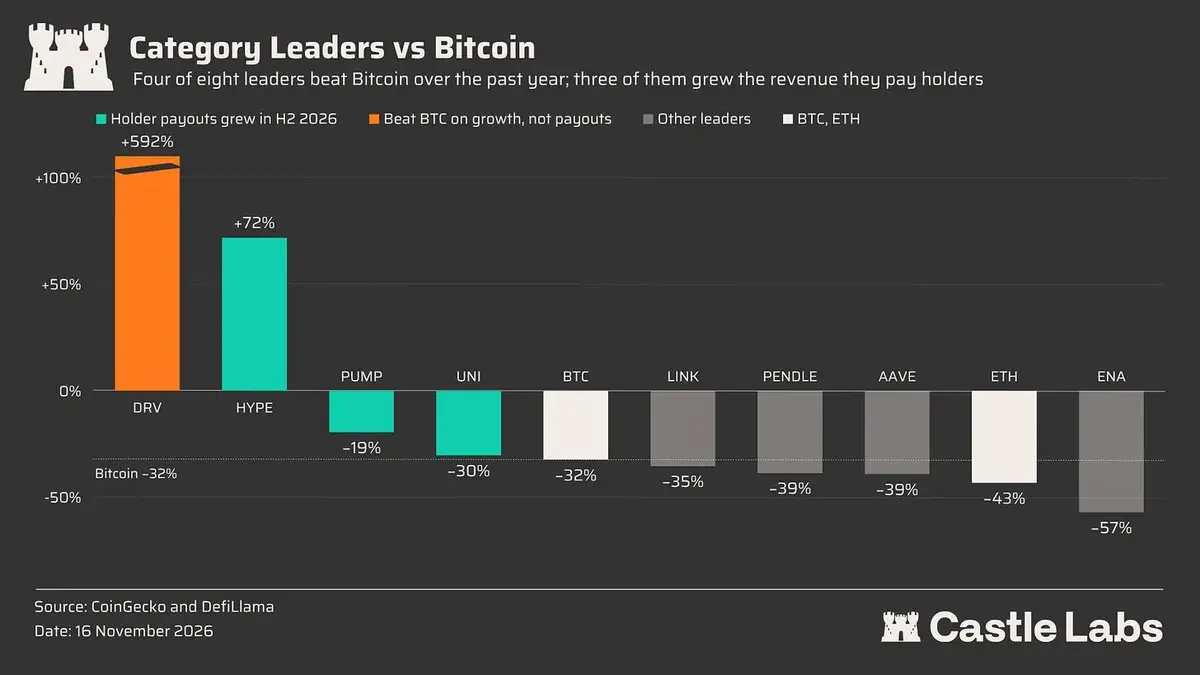
では、なぜこれらのトークンの背後にあるプロトコルがセグメントのリーダーであるにもかかわらず、そのトークンのパフォーマンスは依然として劣っているのでしょうか?
部分的な答えは、収入データとトークン保有者が実際にどれだけの利益を得られるかに隠されています。
Hyperliquidの月収は7月の3800万ドルから10月の6900万ドルに急増しました。これは、このプロトコルとそのトークンがプロジェクト自身の成長とCircleの準備金収益から価値を捕捉した結果です。
Uniswapの手数料スイッチとUNIfication提案は年初に発効し、このプロトコルは収入を利用してトークンを継続的に買い戻しています。
Deriveの上昇率は592%に達し、他のすべてのリーダーを超えましたが、Deriveは昨年、保有者に約130万ドルしか配分していません。その価格は保有者の収益だけで支えられているのではなく、オンチェーンオプション市場が将来どれだけ拡大できるかに依存しています。これについては次のセクションで詳しく説明します。
一方、AaveはKelpDAO事件後に買い戻しを一時停止しました、Pendleの月収は1年間で(2025年10月から2026年10月にかけて)400万ドルから50万ドルに暴落しました。
市場がこれらの変化をすでに消化しているかどうかを探るために、時価総額を過去12ヶ月の保有者収入で割り、流れが保有者に向かう1ドルあたり市場が支払うプレミアムを反映します。1年間の時間スパンで比較することで、市場の動向やトークンが高くなったのか安くなったのかを明らかにすることができます。
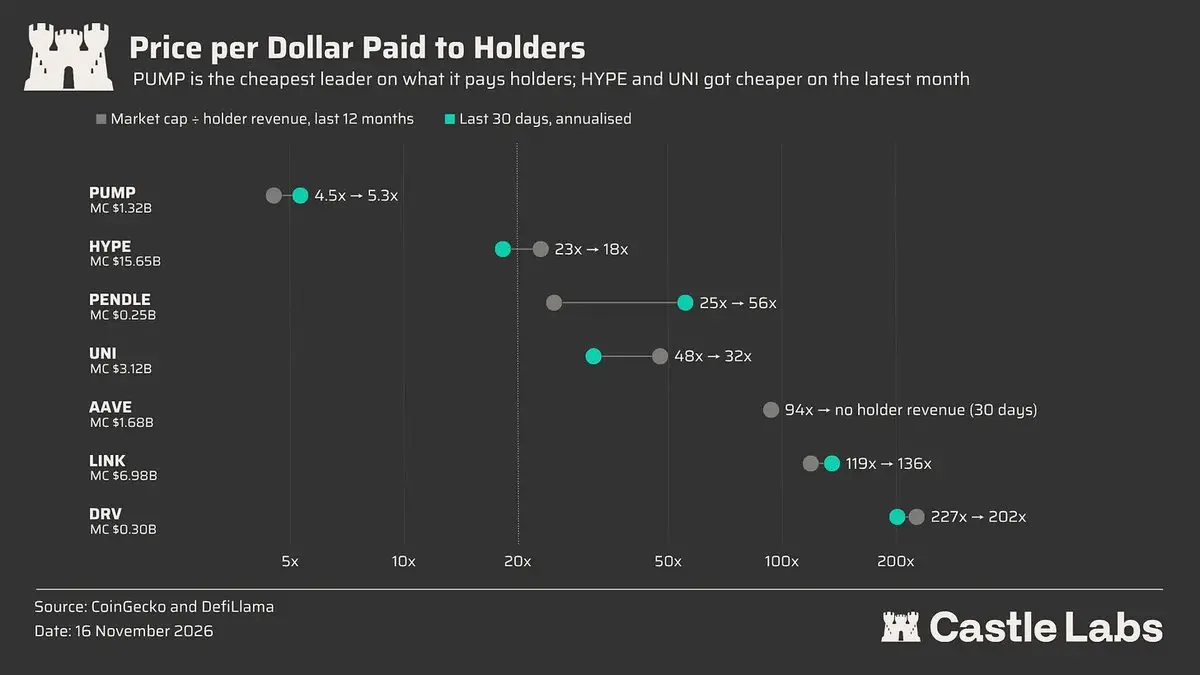
過去12ヶ月間で、UniswapとHyperliquidはより安くなり、他のすべてのトークンはより高くなりました。これが、これら2つのトークンのパフォーマンスが他の資産よりも優れている理由を説明しています。
Deriveは評価が最も高いトークンであり、その価格は主に成長期待によって推進されていることを明確に示しています。
Pumpはすべての対象の中で最も安く、持続的なキャッシュフローとトークンへの価値の蓄積を持っています。しかし、この製品に関する市場の感情は改善されていません。なぜなら、Launchpadとして、その収入は投機的なミームコイン取引活動に依存しており、これが業界全体の負のゲームカテゴリに置かれています。
さらに、このプロトコルはまだユーザーにエアドロップを行っておらず、この不確実性がより多くの投資家を遠ざけています。
DRVとPUMPの成長は持続性に欠けており、単にプロトコル収入と保有者収入に依存することは十分な判断基準にはならないことを示しています。
他にも注目すべき重要な次元には、ストーリーの進化と未来志向の先見的投資が含まれ、これらの要素がトークンの資金流の成否を決定します。次のセクションでこれについて簡単に説明し、収入は目立たないがストーリーが非常に強力な興味深いトークンを紹介します。
真の脱出速度
DeFiとトークン化の目標市場規模は兆ドル単位であり、各セグメントのリーダーにとって、現在の収入規模はその潜在市場総量(TAM)のほんの一部に過ぎません。
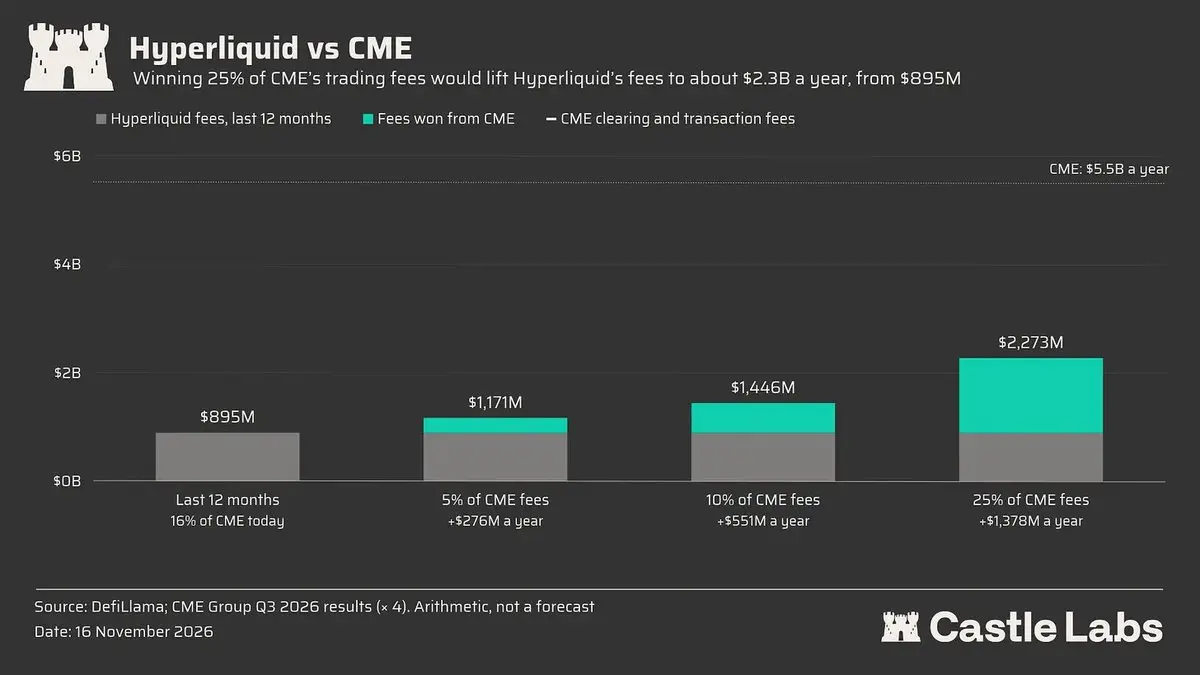
まずHyperliquidを見てみましょう。このプロトコルの年間手数料収入は8.95億ドルに達し、シカゴマーカンタイル取引所(CME)の清算および取引手数料収入(2026年第3四半期の年換算データは約55億ドル)の16%を占めています。Hyperliquidは、規制制限によりアメリカのユーザーが全く参加していない状況でこの成果を達成しましたが、この状況は変わりつつあります。
最近、ニューヨーク証券取引所(NYSE)の親会社であるインターコンチネンタル取引所(ICE)は、TradeXYZと提携し、投資を完了しました。これは、Hyperliquidを通じてアメリカ国内で暗号通貨、株式、商品、外国為替を含む永続契約を立ち上げることを目指しています。Krakenの親会社であるPaywardも、Bitnomial取引所とNinjaTrader Clearingを通じて、アメリカ商品先物取引委員会(CFTC)によって規制される最初のHIP-3デプロイメントとなりました。
両者はまだ規制の承認を待っていますが、これはHyperliquidがアメリカ市場に開放された後に引き出せる巨大な市場の潜在能力を十分に示しています。
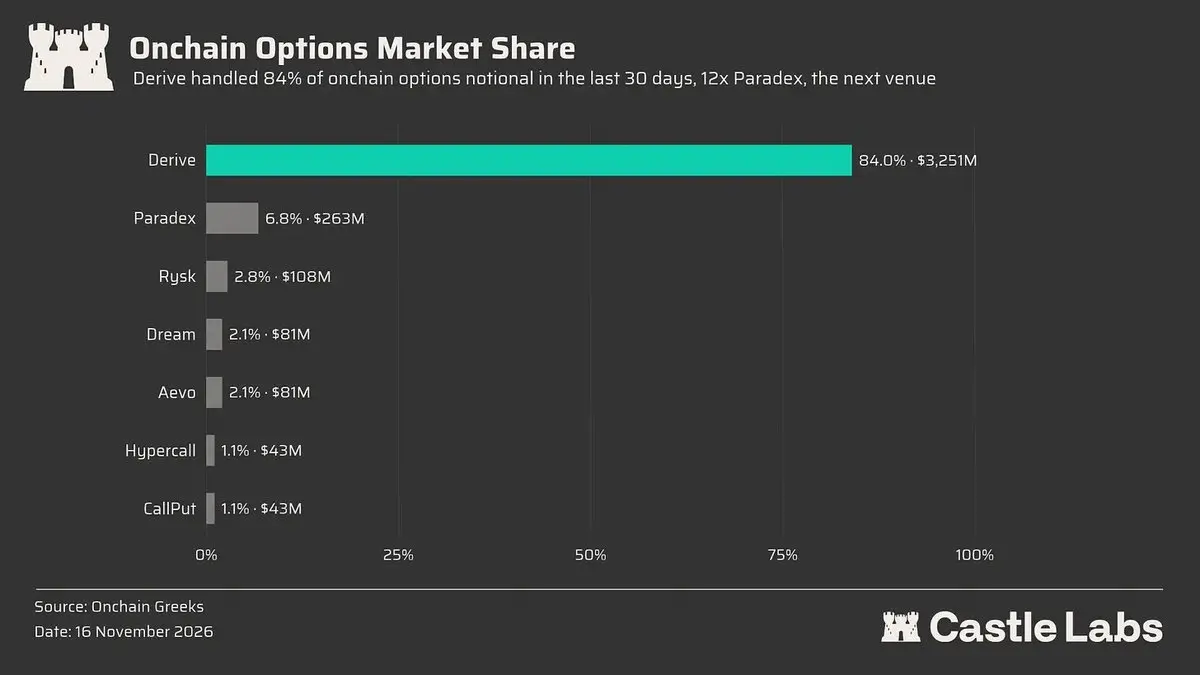
Deriveはオンチェーンオプションにおいて、Hyperliquidはオンチェーン永続契約における存在です。
過去30日間、Deriveは約73%のオンチェーンオプション取引量を処理し、93%の未決済契約量を占めています。今年初めから、このプラットフォームは2026年に約142億ドルの名目取引量を清算し、2025年全体の約3倍に達しました。
さらなるプロトコルのスケール拡大のために、彼らはDerive V3を開発し、多通貨マージン、金庫、機関レベルのサポートなどの機能を導入しました。特に金庫と各種統合は新しい配信チャネルをもたらし、このモデルはHyperliquidのHIP-3やBuilder Codeに似ており、自己のエコシステムに豊かな成果をもたらすことが証明されています。
これらの新しい配信チャネルは、製品を個人投資家にとってより親しみやすくするだけでなく、機関レベルのサポートもより大規模な資金流入を促進します。
結局のところ、真に占領すべき領域は伝統的なオプション市場であり、Deriveは今後登場するRWAオプションを通じて第一歩を踏み出しました。
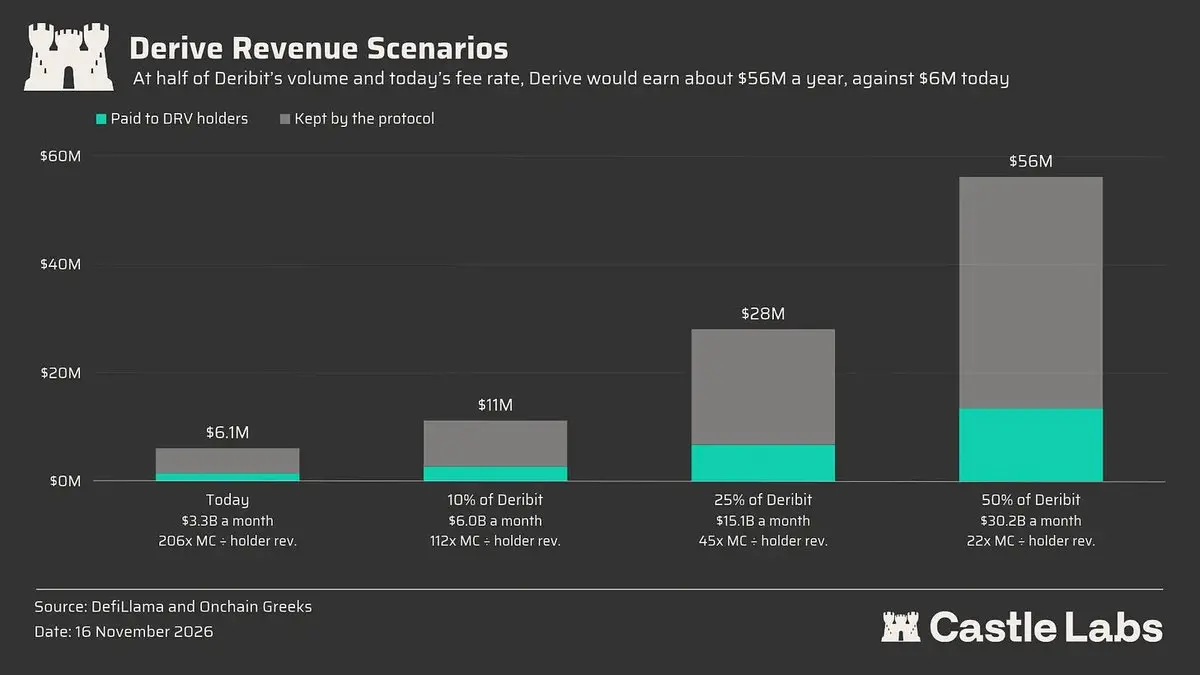
現在、最大のオフチェーンオプション競合であるDeribitは、過去30日間のオプション名目取引量が604億ドルに達し、すべてのオンチェーン取引プラットフォームの合計の13.6倍です。
オンチェーンオプション市場の持続的な拡大と安定した成長に伴い、Deriveの名目取引量がDeribitの10%に達すれば、年間収入が1000万ドルを突破する可能性があります。
Uniswapは現物DEXでリードしており、過去30日間の取引量の25%と過去12ヶ月の純手数料の31%を占めています。その収入は2026年下半期に大幅に増加し、主にトークン化のトレンドとRobinhoodの取引活動の重なり効果によるものです。
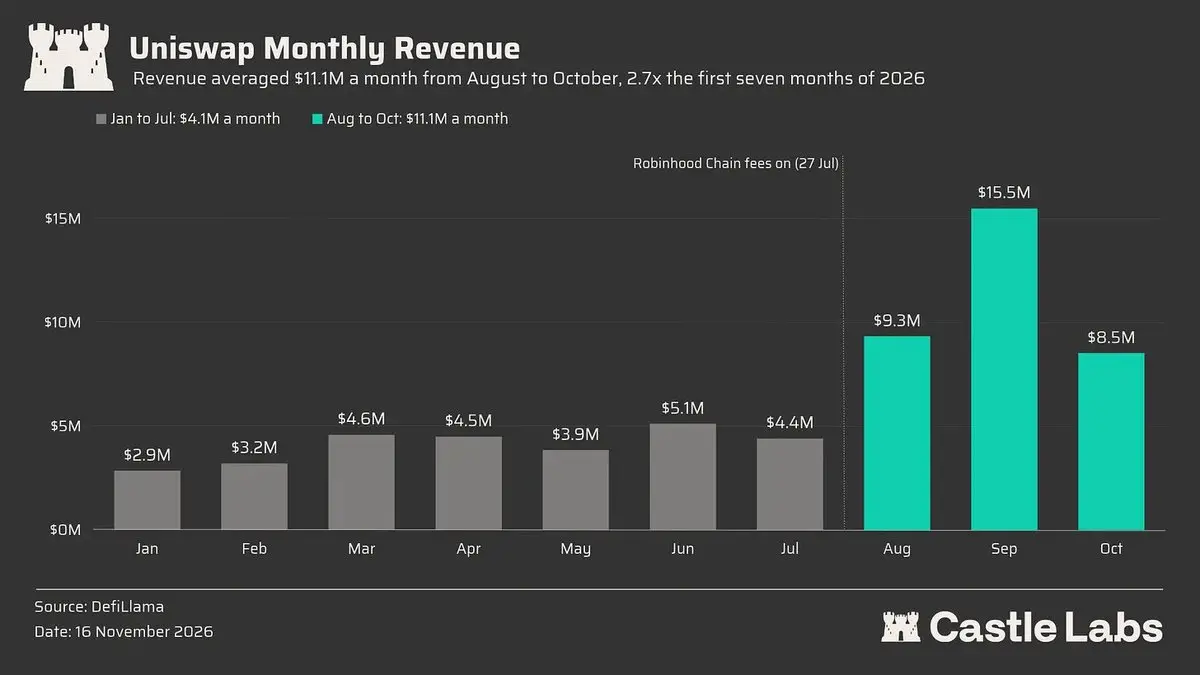
Robinhoodの活発度は一時的な脈動と見なされるかもしれません(その後の回復が予想されますが)、しかし、より大きな想像の余地はトークン化の急速な発展にあります:RWA資産の規模は年初の250億ドルから現在の約400億ドルに成長しました。トークン化の未来の発展可能性について、マッキンゼーは2030年までにその市場規模が2兆ドルに達すると予測しています。
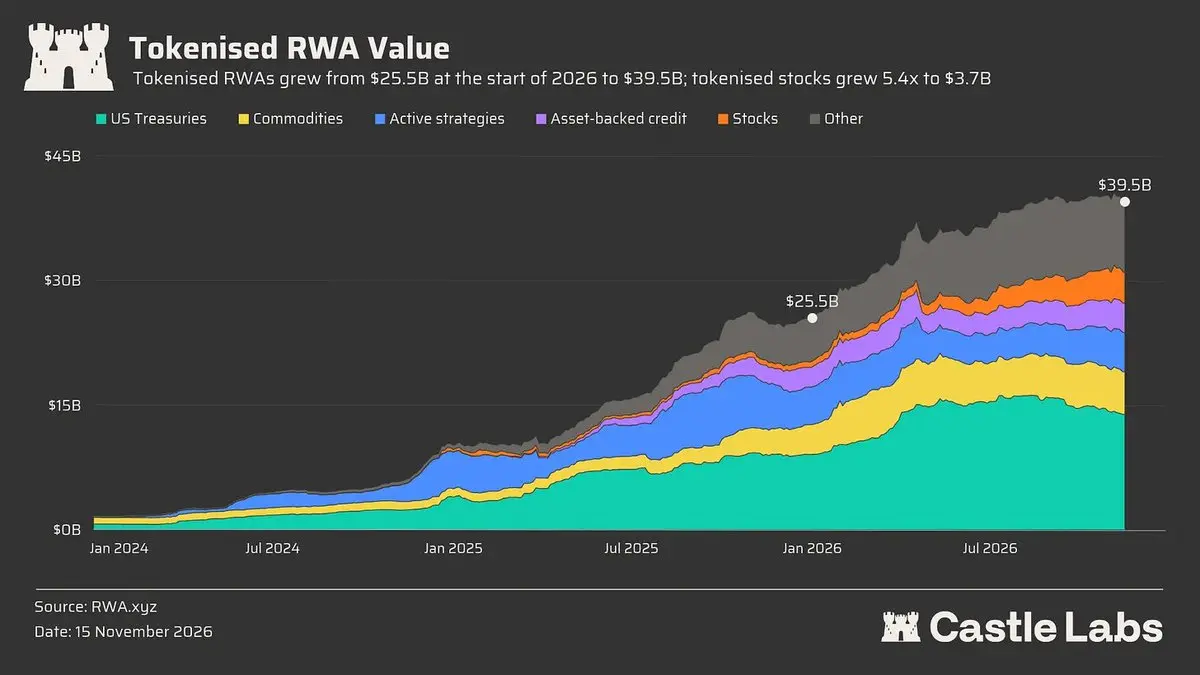
これらすべてのトークン化資産はDEX上で取引され、DEXは24時間365日の流動性を提供できるため、すべてのオンチェーンDEXにとって直接的な成長の連動を構成します。
Uniswapアーキテクチャの核心的な利点はそのV4 Hooksにあり、誰でも許可プールを作成できるため、転送制限のある準拠資産に顕著な利点をもたらします。さらに、V4は制限地域での取引をサポートできます;OKXICEは最近の代表的なケースです。
トークン化の波に恩恵を受ける別のプロトコルはPendleです。
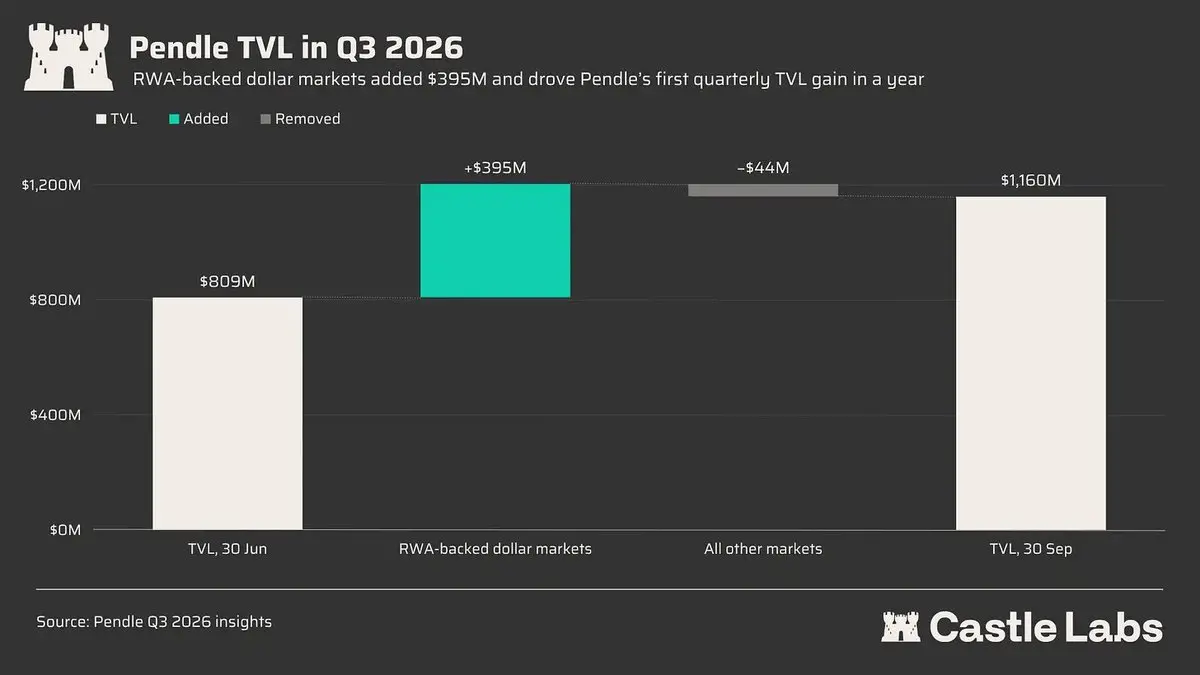
2026年第三四半期末時点で、RWAを基盤資産とするドル市場はPendleのTVLの82%を占めており、そのTVLは第三四半期に43%増加しました。これらの市場には、AgoraとGlobal Dollarからの国債支援ドル、Re Protocolからの再保険、USDAiを通じて発行されたGPU担保ローンが含まれます。
すべての新しい生息RWA資産は、Pendle市場を利用してより良い流動性配分とDeFiの相互運用性を実現する必要があります;それはトークン化資産市場のプロモーション戦略(GTM)において欠かせない存在となりつつあり、これらの資産の規模が拡大するにつれて、Pendleは直接的な恩恵を受けることになります。
では、Pendleの天井はどれほど高いのでしょうか?
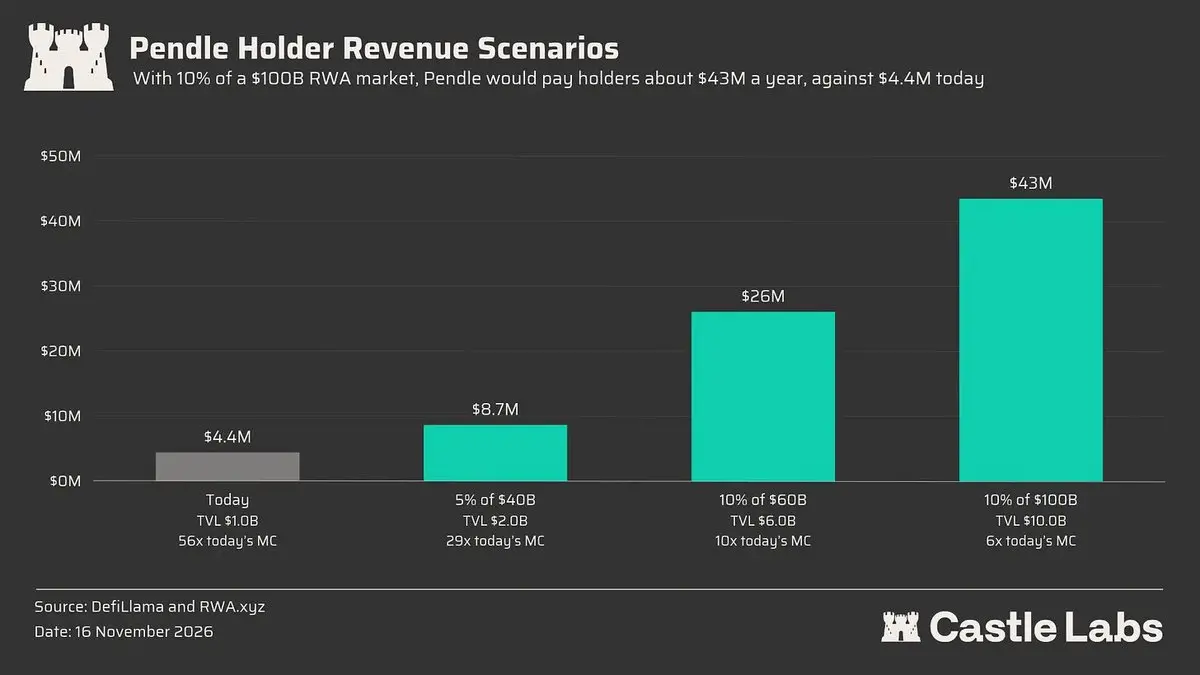
Pendleの現在のTVLは約10億ドルで、暗号資産とRWA資産を含んでいます。しかし、RWA市場が成長するにつれて、PendleのRWA TVLも膨張します。一度その市場占有率が拡大するRWA市場の10%に達すれば、Pendleは毎年4300万ドル以上の利益を保有者に分配することができます。
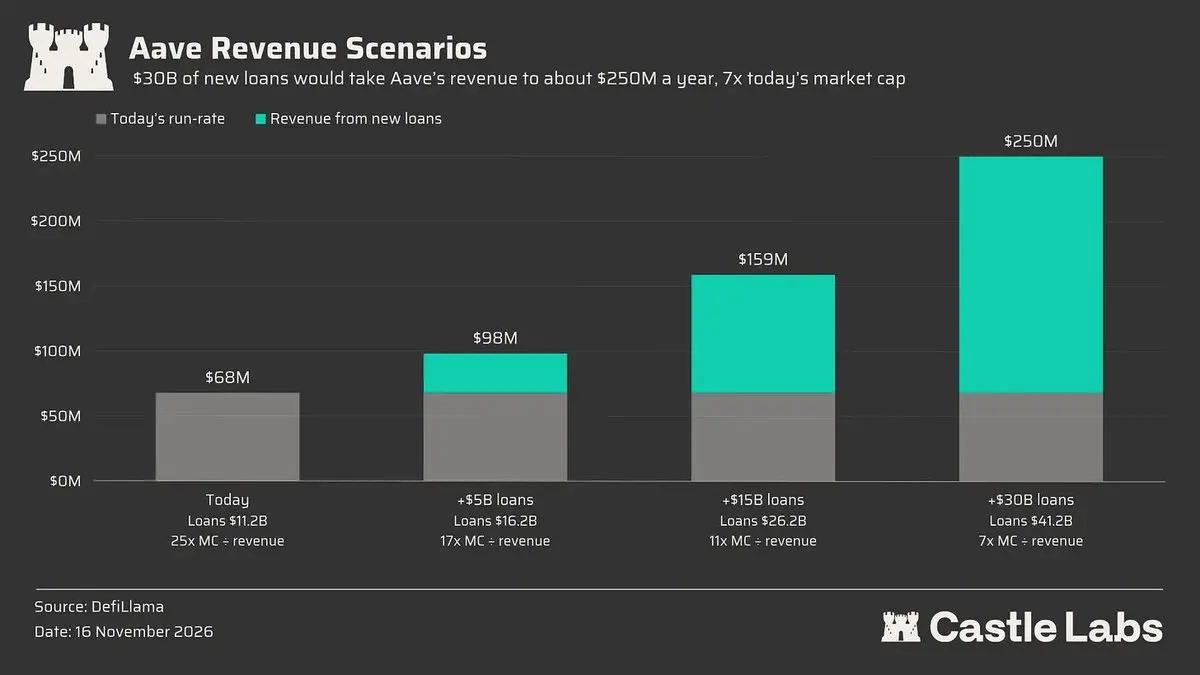
Aaveのトークン価格の動向は平凡ですが、まさにトークン化、消費者端の普及、そしてコアDeFiの交差点に位置しています。
トークン化資産の成長はAaveとPendleに密接に関連しており、PendleのPT資産は借貸プラットフォームに担保として預けられ、循環的にレバレッジがかけられます。Baseチェーン上のトークン化株式の規模は持続的に成長しており、インセンティブやSuperFormやDialectic Group Vaultsなどの協力プロトコルからのアービトラージ取引の推進により、純預金額は1800万ドルを突破しました。
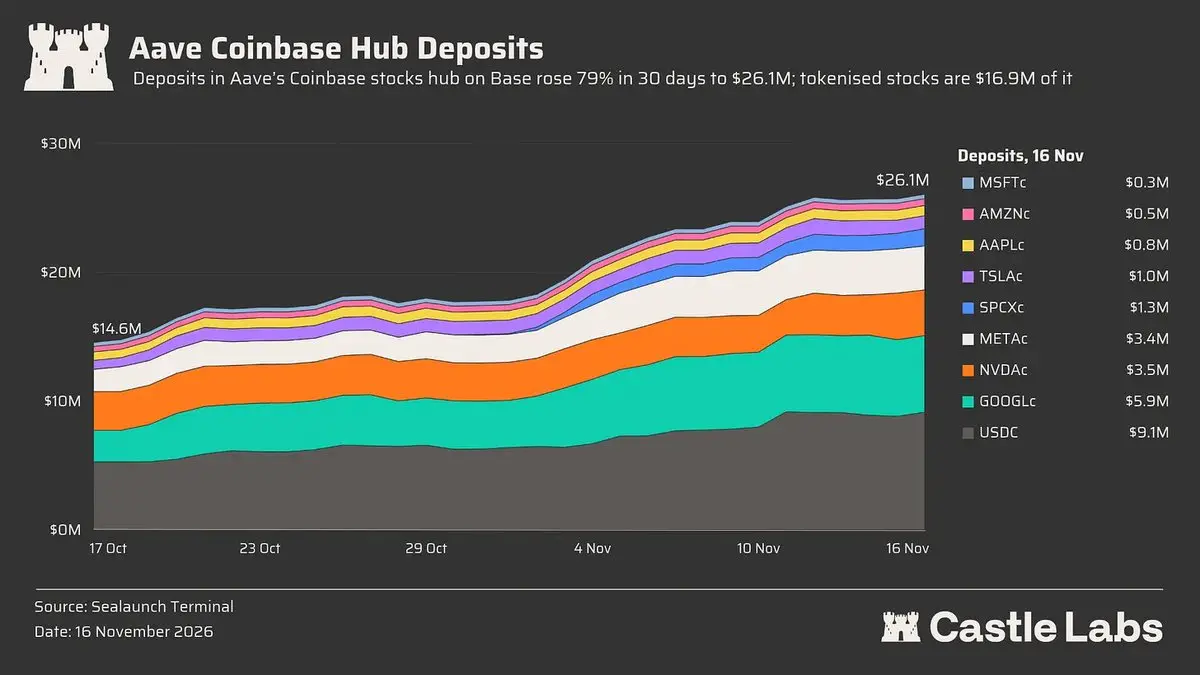
Aaveアプリケーションは、ユーザーが米国債を上回るDeFiネイティブの収益を得ることを可能にし、最高100万ドルの資金残高保証(米国銀行業の25万ドルFDIC保証基準の4倍)を享受できます。新世代のデジタルバンクEtherFiもAave V4にそのコアハブを展開し、預金規模は約3.5億ドルで、ユーザーがアプリ内で直接借貸を行うことをサポートしています。これにより、Aaveには新たな増分資金流入が注入され、C端ユーザー向けの基盤インフラプロバイダーとしての形を整えています。
多様な配信チャネルと成長エンジンは、全体のシステムにより多くの借貸需要をもたらし、収入の向上を促進します。このプラットフォームは現在約120億ドルのアクティブローンを保有し、今年の収入は6100万ドルに達しています。借貸規模がさらに拡大するにつれて、収入は線形成長を示すと予想されます。
Aaveはすべての必要な成長の手段を備えていますが、今年の4月以来、トークン保有者への価値の分配を停止しています。この機能が再開されれば、この成長が実質的なリターンに変わるのを目の当たりにすることができるでしょう。
上記のプロジェクトはすべてコアDeFiプロトコルに属し、非常に注目されていますが、私たちはまた、"AI通貨"として台頭するPearlやVenice AI、"プライバシー通貨"としてのZcashなどのいくつかのベンチマーク製品にも焦点を当てたいと思います。
まずVeniceから始めましょう。このプロジェクトは実際の収入を生み出しており、単に未来の期待に依存しているわけではありません。
Veniceはユーザーにプライバシー保護に重点を置いた、検閲のないモデルアクセスチャネルを提供し、ClaudeやChatGPTの分散型代替品として機能します。
その年収は1.23億ドルに達し、$VVVの市販率(P/S)は約8倍([流通時価総額](https://www.coingecko.com/en/coins/venice-token?chart=type%3Dprice%26mode%3Dline%26timeframe%3Dytd)に基づく)または約12倍(完全希薄化評価FDVに基づく)です。しかし、$VVVはすべての価値を捕らえているわけではなく、Veniceの株式も利益分配に参加しているため、トークン保有者と株式保有者の間に利益の乖離が生じ、プロジェクト成功後に誰が最大の価値を捕らえるのかという疑問が生じています。
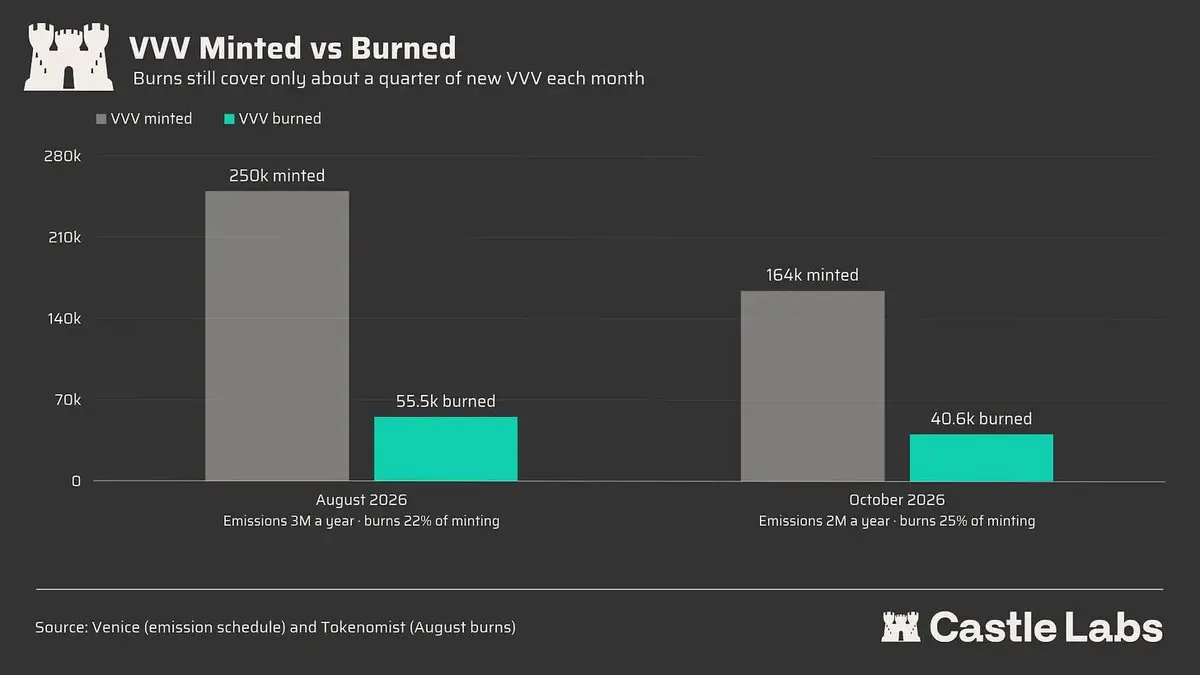
代币に関する懸念を減らし、利益の協調を確保するために、Veniceは$VVVに自主裁量と自動買い戻しメカニズムを実施しました(販売額の一部を代币に返還)。過去30日間で、これらの焼却額は累計102万ドルに達し、年換算で約1219万ドルとなり、買い戻しが収入の10%を占めることになりました。
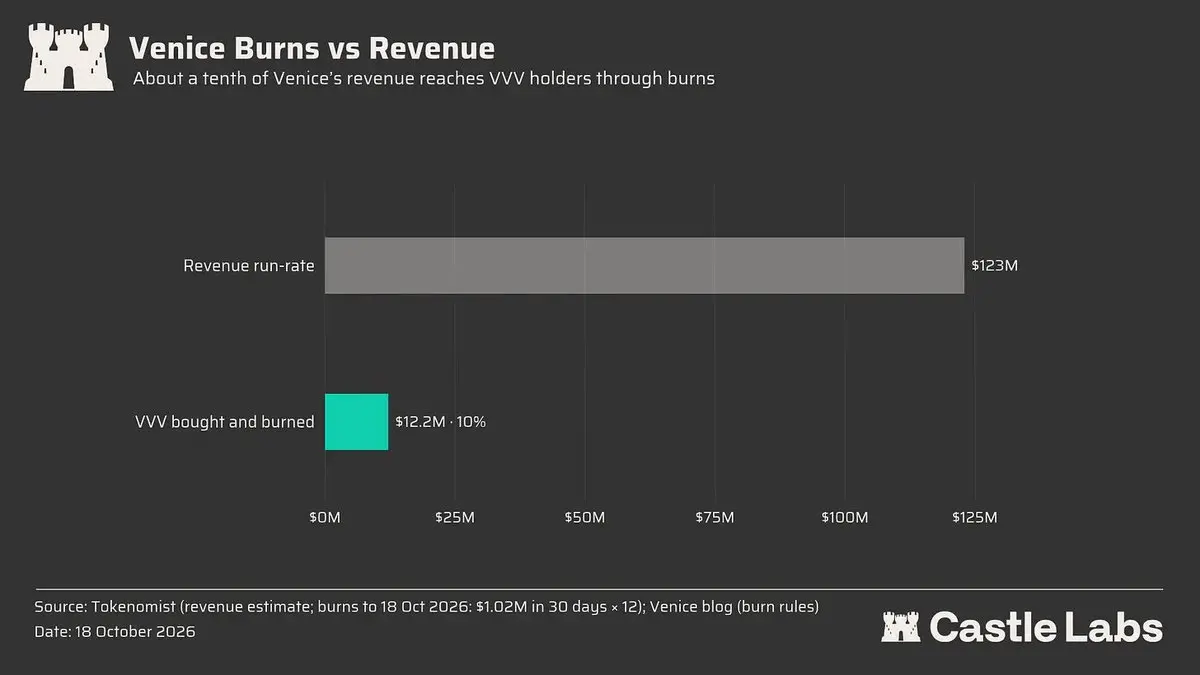
チームは今月、年間代币排出量を250万枚から200万枚に引き下げ、代币の新たな売り圧を軽減しました。現在のペースで計算すると、買い戻しによる焼却は供給から50万枚のVVV代币しか除去できず、新たな排出供給の25%に過ぎません。これにより、代币全体は依然としてインフレ状態にあります。ネットワークの拡張に伴い、収入がさらに増加し、代币の排出が減少することが期待され、代币はデフレの道を進むでしょう。
2つ目の代币は$PRLで、巧妙なメカニズム設計により広範な関心を集めています。Pearlネットワークでは、マイナーがGPUを利用して行列の乗算を実行します------これはすべてのチャットボットの背後にある核心的な計算プロセスであり、このメカニズムは「有用な作業証明(PoUW)」と呼ばれています。
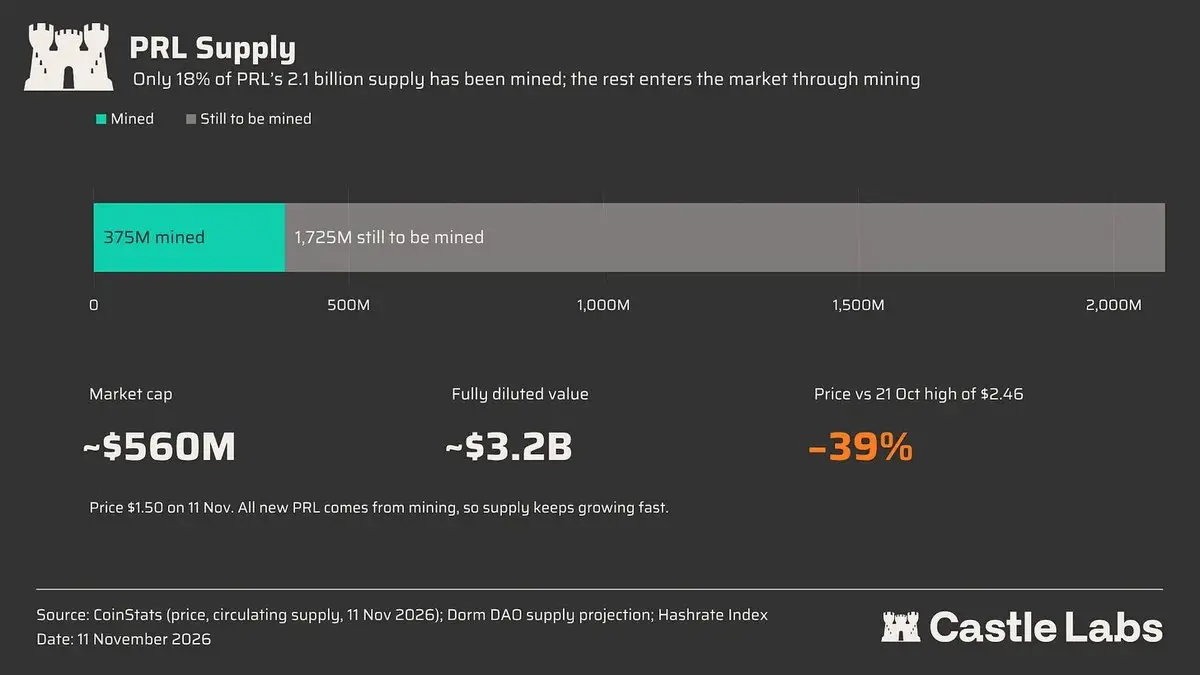
このネットワークのメインネットは4月末に立ち上がり、10月のピークを経て、$PEARLの現在の取引時価総額は約5億ドルです。以前に私たちはPearl、このネットワークの運用メカニズム、およびその目指す市場について深く分析した記事を発表しました。
同時に明確にしておくべきことは、現在のネットワークでは、大部分のマイニング計算能力が有料収入を生む推論需要に転換されていないということです。現在、唯一のパートナーであるTogether AIが、その計算能力を利用して自社サービスの割引に補助金を提供しています。
これは懸念材料ではありますが、この技術の応用の見通しは多くの人が予想するよりもはるかに広範です。将来的に複数の顧客が推論サービスに接続し、料金を支払うようになれば、ユーザーが$PRLで料金を支払えるため、代币の焼却メカニズムを通じてマイナーの収入がさらに増加するでしょう。
さらに、$PRLについて語る際には、その公平なスタートメカニズムを無視することはできません。誰でもネットワークのマイニングに参加して代币を鋳造でき、取引所で直接購入することもできます。現在、代币供給量のわずか18%がマイニングされています。
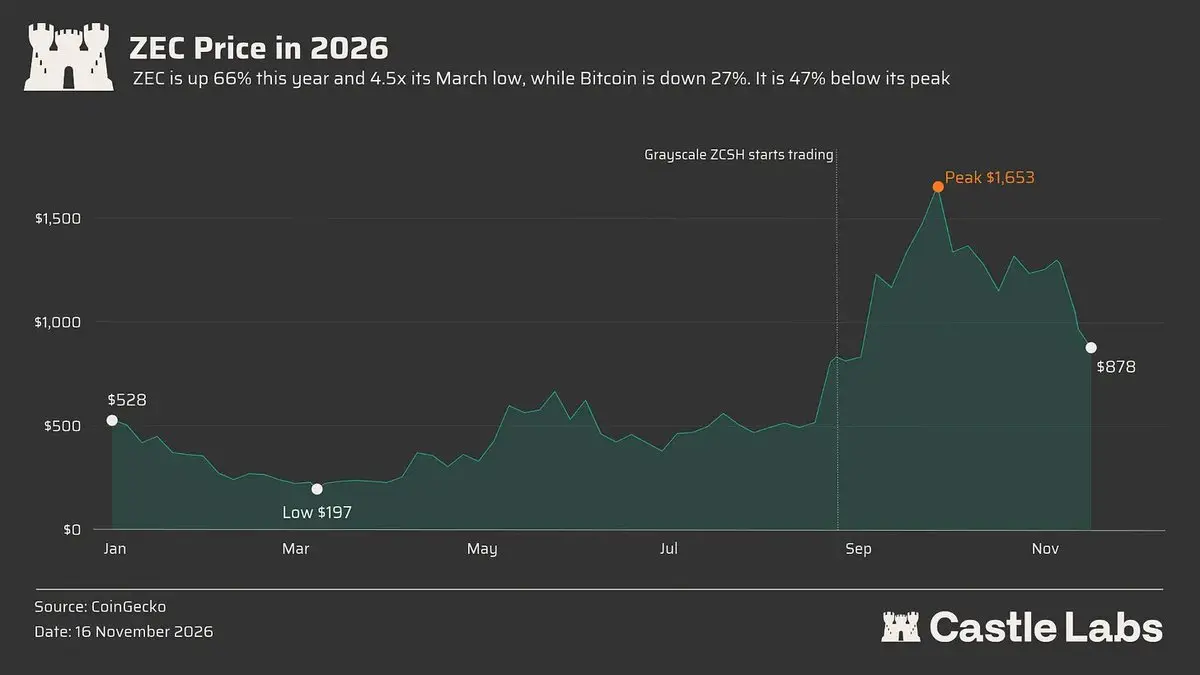
Zcashは、もう一つの非常に代表的な先見の明のある投資事例です。この資産は徐々に価値保存(SOV)資産へと転換しています。Zcashはネットワーク自体の収入は微々たるものですが、今年最も優れた高時価総額の代币の一つです。
ウォール街はグレースケールのZcash ETF(ZCSH)を通じて合法的な投資経路を得ており、この製品は8月25日に取引を開始し、現在10億ドル以上の預入資金を集めています、過去10年で最も優れた発行成績を持つETFの上位1%に入っています。
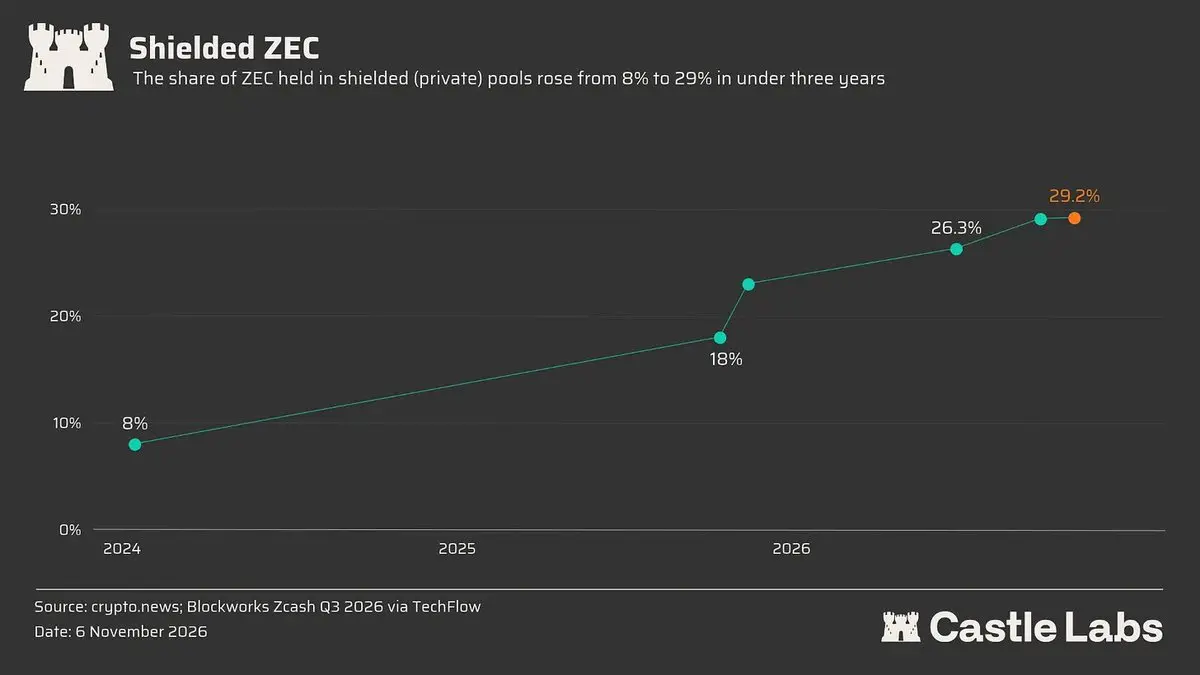
Zcashは本質的にプライバシー版Bitcoinです:2100万枚の供給上限、4年ごとの半減、そしてオプションのゼロ知識シールド機能によりプライバシー属性を持っています。プライバシーは単に表面的に良さそうな機能ではなく、実際にますます多くの人に使用されており、ZECのシールドは3年で8%から29.2%に上昇しました。
プライバシー機能はZcashの興味深い点です。最近、民主党が中間選挙に勝利した後、価格が上昇しました。なぜなら、彼らがアメリカで政権を握れば、検閲が強化され、金融プライバシーの需要が高まると予想されるからです。これがZcashが提供できるものであり、そうした観点から見るべきです。
このセクションでは、2種類の代币について議論しました。一つは持続的な収入を持ち、代币保有者に価値を返還できるもので、代币化を通じてはるかに大きな市場に切り込むことが期待されています。もう一つは、より先見の明があり、物語性が強い投資です。
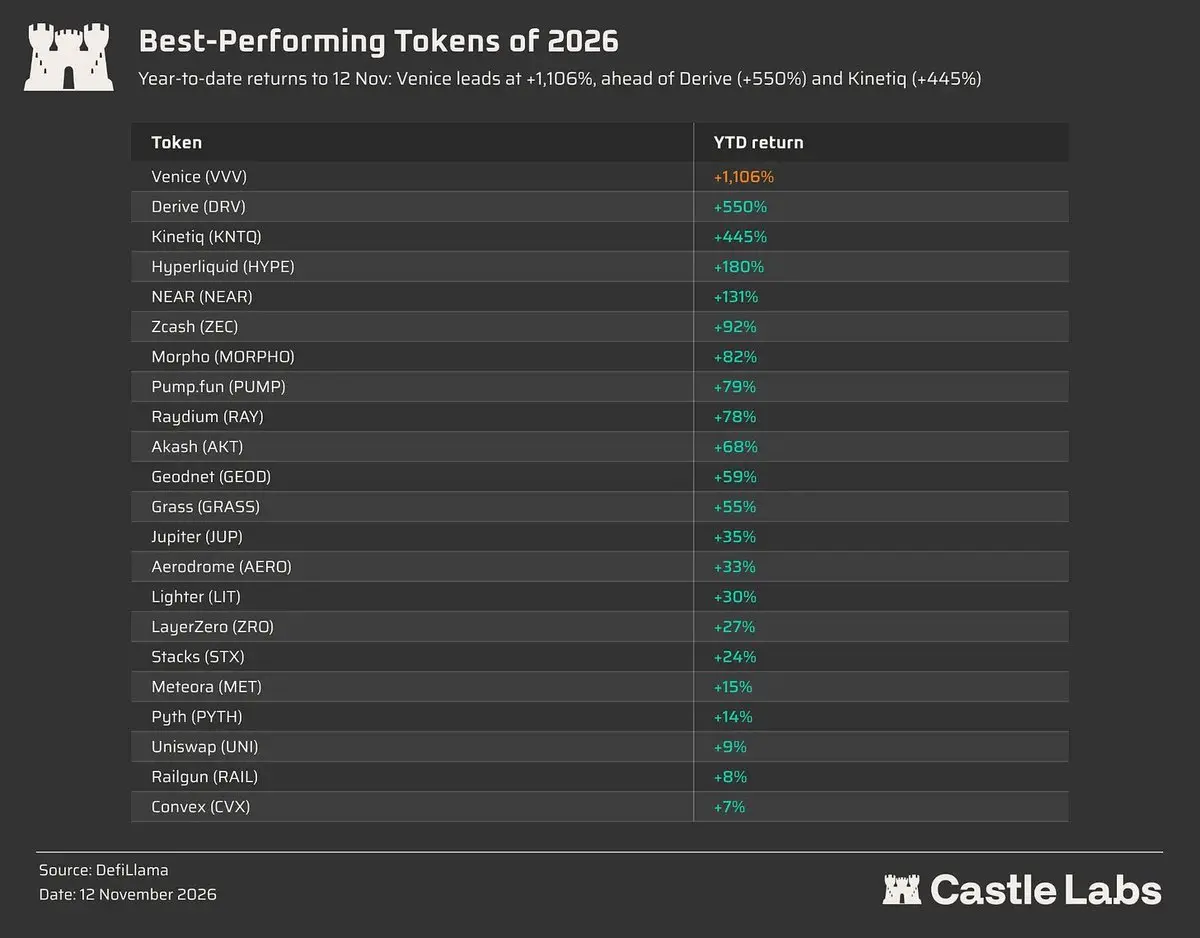
良い投資は両者を兼ね備え、基本面にも未来の方向性にも注目します。強力なYTDリターンを示す代币を見てみると、答えはより明確になります。
結論
記事の冒頭で提起した質問を振り返ります:自分のカテゴリーの代币リーダーになることは、業績の重要な予測指標でしょうか?答えは「はい」とは明確ではありません。なぜなら、大多数のカテゴリーリーダーのパフォーマンスは良くないからです。そのため、代币を判断するためには異なる視点が必要です:
製品の現在の基本面と、それが代币とどの程度関連しているか。代币が持続的なキャッシュフローを生むことができれば、それは良い代币ですが、排出と合わせて代币の周囲の純流量を理解する必要があります。
製品が切り込もうとしている市場と、その市場自体がどれだけ大きくなり得るか。代币化はかなり大きな市場であり、複数のオンチェーン製品が切り込もうとしています。もし特定の製品が直接関連しているなら、
製品が取り囲み、すでに把握している物語。物語性の強い製品は、その将来の成長の可能性に基づいて需要を得るでしょう。ZcashとPearlにとって、それぞれはプライベートマネーとAIマネーです。前者は本質的にプライバシー版Bitcoinであり、後者はその代币とブロックチェーン設計を通じてAI計算能力の需要を満たそうとしています。
第一の検証は代币の基本面を評価する上で重要です。第二の検証は市場規模と成長を定義するのに役立ち、第三の検証は市場が最も関心を持っていることを浮き彫りにします。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。