Даймлер: доходы от традиционных серверов увеличились на 87%, хранение все еще на ранней стадии цикла
 Ключевые тезисы

 Morgan Stanley: Долгосрочные возможности хранения, циклы серверов более поздние, возможности ПК уже прошли
Автор: Рита
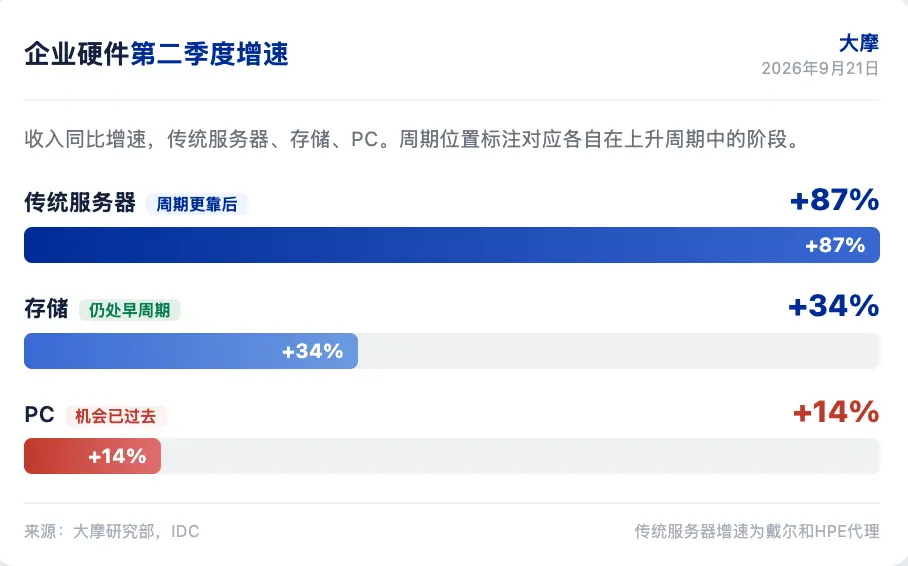
Расходы на корпоративное оборудование в полном объеме укрепились во втором квартале. В отчете по ИТ-оборудованию, опубликованном Morgan Stanley 21 сентября 2026 года, отмечается, что доходы от традиционных серверов выросли на 87% по сравнению с прошлым годом, доходы от хранения увеличились на 34%, а доходы от ПК выросли на 14%, что стало самым высоким темпом роста за более чем десять лет, за исключением пандемии. Однако рынок уже видит, что этот рост неустойчив, из восьми акций корпоративного оборудования шесть имеют более низкие коэффициенты оценки после отчетности, чем до нее, несмотря на то, что прогнозы прибыли на акцию на следующий финансовый год были повышены в среднем на 12%. Morgan Stanley считает, что вопрос о том, будет ли расходование сильным, уже не является ключевым, важнее, как долго продлится этот цикл.
Основной вывод Morgan Stanley заключается в том, что рынок хранения все еще находится на ранней стадии роста, серверный цикл более поздний, а ПК быстро ухудшаются. Банк предпочитает P и SNX, затем HPE, сохраняет нейтральную позицию по Dell и рекомендует снизить долю в HPQ. Dell демонстрирует наилучшие результаты, но оценка уже отражает это; HPQ сталкивается с двойным давлением со стороны спроса на ПК и маржи прибыли.
Расходы на корпоративное оборудование остаются сильными
Во втором квартале расходы на корпоративное оборудование значительно возросли. Доходы от традиционных серверов выросли на 87% по сравнению с прошлым годом, доходы от хранения увеличились на 34%, ускорившись с 23% в первом квартале, доходы от ПК выросли на 14%. Morgan Stanley отмечает, что эти темпы роста находятся на самом высоком уровне за более чем десять лет, за исключением пандемии. Однако рынок уже видит, что недавний рост неустойчив, из восьми акций корпоративных OEM, VAR и дистрибьюторов шесть имеют более низкие коэффициенты оценки после отчетности, чем до нее, несмотря на то, что прогнозы прибыли на акцию на следующий финансовый год были повышены в среднем на 12%, а коэффициент цены к прибыли в среднем сжат на около 1.
Опрос Morgan Stanley AlphaWise показывает, что текущий рост в основном цикличен, вызван типичной заменой оборудования и предварительными закупками крупных компаний, большинство рабочих нагрузок ИИ все еще находятся в облаке. Строительство on-prem AI расширяется, но это все еще небольшое количество развертываний, в следующем году доля рабочих нагрузок on-prem AI снизится на 3 процентных пункта. Morgan Stanley считает, что Dell и HPE имеют возможность извлечь выгоду из продолжающегося on-prem AI, что является дополнительным фактором, способствующим росту цен на акции этих двух компаний после отчетности.
Хранение все еще на ранней стадии цикла
Рост хранения ускоряется и находится на ранней стадии роста. Morgan Stanley отмечает, что серверный цикл более поздний, а возможности для ПК в основном уже прошли. Хранение является направлением с самой длинной дорожкой из трех. P в данных по внешнему OEM-хранению во втором квартале показал наибольший рост доли отгрузки, а рост доходов занимает второе место, уступая только Dell. Цены на P более умеренные, чем у NTAP, а эффективность продуктов выше, компании все больше склоняются к тому, чтобы передавать новые проекты хранения P.
Morgan Stanley подтверждает рейтинг "покупать" для P с целевой ценой 119 долларов. Текущий коэффициент цены к прибыли P составляет около 29, что на 14% ниже среднего за последние три года. Коллеги по корпоративному OEM в настоящее время торгуются выше исторического среднего значения более чем на 2 стандартных отклонения. Morgan Stanley считает, что рынок недооценил потенциал повышения прибыли P, особенно с учетом рекордного роста и новых заказов от крупных клиентов. День аналитиков 23 сентября является важным катализатором, а долгосрочные прогнозы операционной маржи являются ключевым показателем. Низкая операционная маржа в 20% будет разочаровывающей, средняя 20% соответствует ожиданиям, а средне-высокая 20% станет положительным сюрпризом.
Маржа прибыли серверов достигает беспрецедентного уровня
Маржа прибыли традиционных серверов достигла беспрецедентного уровня. Dell и HPE испытывают эту тенденцию. Например, доля низкомаржинальных серверов ИИ в доходах ISG Dell увеличилась с 49% год назад до 52%, но валовая маржа ISG увеличилась на 200 базисных пунктов по сравнению с прошлым годом и составила 23,6%. Morgan Stanley оценивает, что даже если валовая маржа серверов ИИ и хранения увеличится по сравнению с прошлым годом, валовая маржа традиционных серверов Dell впервые превысит 30%, увеличившись примерно на 9 процентных пунктов, в то время как цены на NAND и DRAM выросли на 340% до 550% по сравнению с прошлым годом, эти два компонента исторически составляют около 40% BOM традиционных серверов.
Dell и HPE активно пересматривают цены, нехватка поставок, богатая конфигурация и неэластичный спрос совместно способствуют тому, что цены и затраты значительно превышают исторические уровни. Morgan Stanley оценивает, что если объемы серверов Dell F1Q27, ASP и доходы останутся неизменными, но валовая маржа традиционных серверов нормализуется до низких 20%, то прибыль на акцию F1H27 снизится на 13%, примерно до 1,52 доллара. Около 3,75 доллара из прибыли на акцию FY27 будет получено от накопления маржи традиционных серверов. Morgan Stanley считает, что пока цены на память продолжают расти, а поставки остаются ограниченными, накопление маржи не исчезнет в ближайшее время. Банк повысил прогнозы валовой маржи традиционных серверов Dell на FY27 и FY28 на 50-80 базисных пунктов, целевая цена была повышена с 499 долларов до 511 долларов.
Dell демонстрирует наилучшие результаты, но оценка высокая
Dell демонстрирует исключительно сильные результаты, рынок готов вознаградить лучших игроков. Во втором квартале доходы Dell выросли на 58% по сравнению с прошлым годом, чистая прибыль увеличилась на 189%, что превышает результаты Lenovo, HPE, P, NTAP и HPQ. Акции Dell выросли на 34% за 2,5 недели, в то время как другие OEM-оборудования выросли в среднем на 9%. Премия к исторической оценке Dell также выше, чем у конкурентов. Morgan Stanley отмечает, что Dell является всепогодным победителем среди OEM, победителем в облачном ИИ, победителем on-prem, победителем в геополитике и победителем в цепочке поставок.
Однако Morgan Stanley сохраняет нейтральный рейтинг для Dell с целевой ценой 511 долларов. Причина в том, что рынок уже отразил сильные результаты, премия к оценке заметна, а устойчивость прибыли на поздних стадиях цикла вызывает неопределенность. Предварительные закупки традиционных серверов и накопление маржи в конечном итоге нормализуются, и в это время потребуется рост ИИ, увеличение доли рынка, опережение в хранении и операционный рычаг для поддержки прибыли. Morgan Stanley считает, что недавние результаты Dell не подлежат сомнению, но при текущем уровне оценки положительная асимметрия риска и доходности ограничена.
P и SNX являются предпочтительными акциями
Morgan Stanley предпочитает акции корпоративного оборудования P и SNX, затем HPE. P является лидером на рынке чисто флеш-массивов, продолжает наращивать долю, выигрывая от роста флеш-технологий, который опережает общий рынок корпоративного хранения. Бизнес P в сегменте гипермасштабирования предоставляет долгосрочные доходы и возможности для роста валовой маржи, в настоящее время рынок еще не полностью оценил это. Оценка P ниже исторического среднего, в то время как коллеги по корпоративному OEM выше исторического среднего более чем на два стандартных отклонения.
SNX выигрывает от дистрибуции корпоративной инфраструктуры и капитальных расходов гипермасштабных клиентов. Morgan Stanley ожидает, что общий объем дистрибуции SNX вырастет на 11% в годовом исчислении к FY28, что превышает результаты конкурентов; общий объем контрактного производства Hyve вырастет на 64% в годовом исчислении, поскольку новые гипермасштабные проекты начинают масштабироваться, что приведет к увеличению доли операционной прибыли до примерно 50%, способствуя росту прибыли на акцию более чем на 30% в годовом исчислении. Текущая оценка SNX составляет около 10 раз прибыль на акцию FY27 и 8 раз прибыль на акцию FY28, Morgan Stanley считает, что рынок недооценил потенциал увеличения доли, роста прибыли и ценности опционов Hyve. Целевая цена 334 доллара.
HPQ сталкивается с двойным давлением
HPQ сталкивается с двойным давлением со стороны спроса на ПК и маржи прибыли. Во втором квартале операционная маржа личных систем составила 4,6%, после вычета возвратов пошлин около 4,3%, что на 110 базисных пунктов ниже по сравнению с прошлым годом. Операционная маржа CSG Dell примерно на 330 базисных пунктов выше, увеличившись примерно на 120 базисных пунктов до 7,6% по сравнению с прошлым годом. Morgan Stanley отмечает, что разрыв в результатах между OEM ПК расширяется. Руководство HPQ считает, что четвертый квартал станет низшей точкой для маржи личных систем, ожидая восстановления в FY27, но Morgan Stanley считает, что это восстановление сталкивается с давлением инфляции компонентов и слабостью единиц.
Оценка HPQ составляет 11 раз прибыль на акцию Street FY27 и 12,5 раз прибыль на акцию MSE, Morgan Stanley считает, что это становится все труднее обосновать. HPQ является единственным OEM в охвате, который увеличил коэффициент цены к прибыли перед отчетностью, хотя увеличение прибыли было минимальным. Исторически HPQ торговалась на уровне около 7 раз коэффициента цены к прибыли во время снижения доходов и прибыли. Morgan Stanley сохраняет рейтинг "снизить долю" с целевой ценой 19 долларов, что предполагает более 40% снижения от текущего уровня. Банк ожидает, что доходы HPQ в FY27 снизятся на 2%, а прибыль на акцию снизится на 16%, что ниже рыночного консенсуса.
Интенсивное поступление катализаторов
В ближайшие недели ожидается несколько важных катализаторов. 22 сентября пройдет конференция COO Dell, Morgan Stanley будет обращать внимание на распределение цепочки поставок, ценообразование традиционных серверов, экономику серверов ИИ и дополнительные возможности хранения. 23 сентября пройдет день аналитиков P, где будут обсуждаться гипермасштабная экономика и долгосрочные прогнозы операционной маржи. 24 сентября ожидается отчет SNX, где будут обсуждаться увеличение доли дистрибуции и детали Hyve. 30 сентября пройдет день сетевых аналитиков HPE, где будут обсуждаться интеграция Aruba и Juniper и возможность масштабирования AMD Helios.
В начале октября будут опубликованы предварительные данные IDC за третий квартал по ПК, предоставляющие первичные данные о степени ухудшения ситуации с ПК. Ежемесячные доходы тайваньских ODM будут опубликованы до 10 октября, предоставляя прозрачность по отгрузкам серверов ИИ, традиционных серверов и ноутбуков. Данные по цепочке поставок, особенно по поставкам и ценам DRAM и NAND, являются ключевыми для оценки ценовой силы OEM и устойчивости накопления маржи серверов. Ежемесячные проверки VAR и опросы CIO предоставят доказательства того, достигли ли намерения по серверам пика, ускоряются ли хранение и сеть.
Если спрос на хранение и серверы продолжит превышать предложение в 2027 году, приведет ли это к развороту сжатия оценок акций корпоративного оборудования, или рынок продолжит заранее оценивать пик цикла?
Отказ от ответственности
Данный материал является компиляцией и интерпретацией исследования третьих сторон (Morgan Stanley, 21 сентября 2026 года) с учетом открытой рыночной информации. Упомянутые рейтинги, целевые цены, прогнозы прибыли и связанные суждения являются мнением аналитиков данной брокерской компании и представляют собой позицию их организации, не отражая мнения Тренд Исследование и не являясь инвестиционной рекомендацией.
Рынок несет риски, решения должны приниматься самостоятельно. Данный материал не должен использоваться в качестве основания для покупки или продажи каких-либо ценных бумаг.
 Предупреждение о рисках Предупреждение о рисках