CPI и пять крупнейших инвестиционных банков представляют отчеты на этой неделе, вероятность повышения процентной ставки в октябре снизилась до 20%, в декабре приближается к 90%

 В этот понедельник отмечается День Колумба, рынок облигаций США закрыт. Перед выходом обширных данных рынок дал два, казалось бы, противоречивых ответа на действия Федеральной резервной системы: в октябре без изменений, в декабре, как и прежде, ужесточение. В этой статье мы разберем это противоречие.
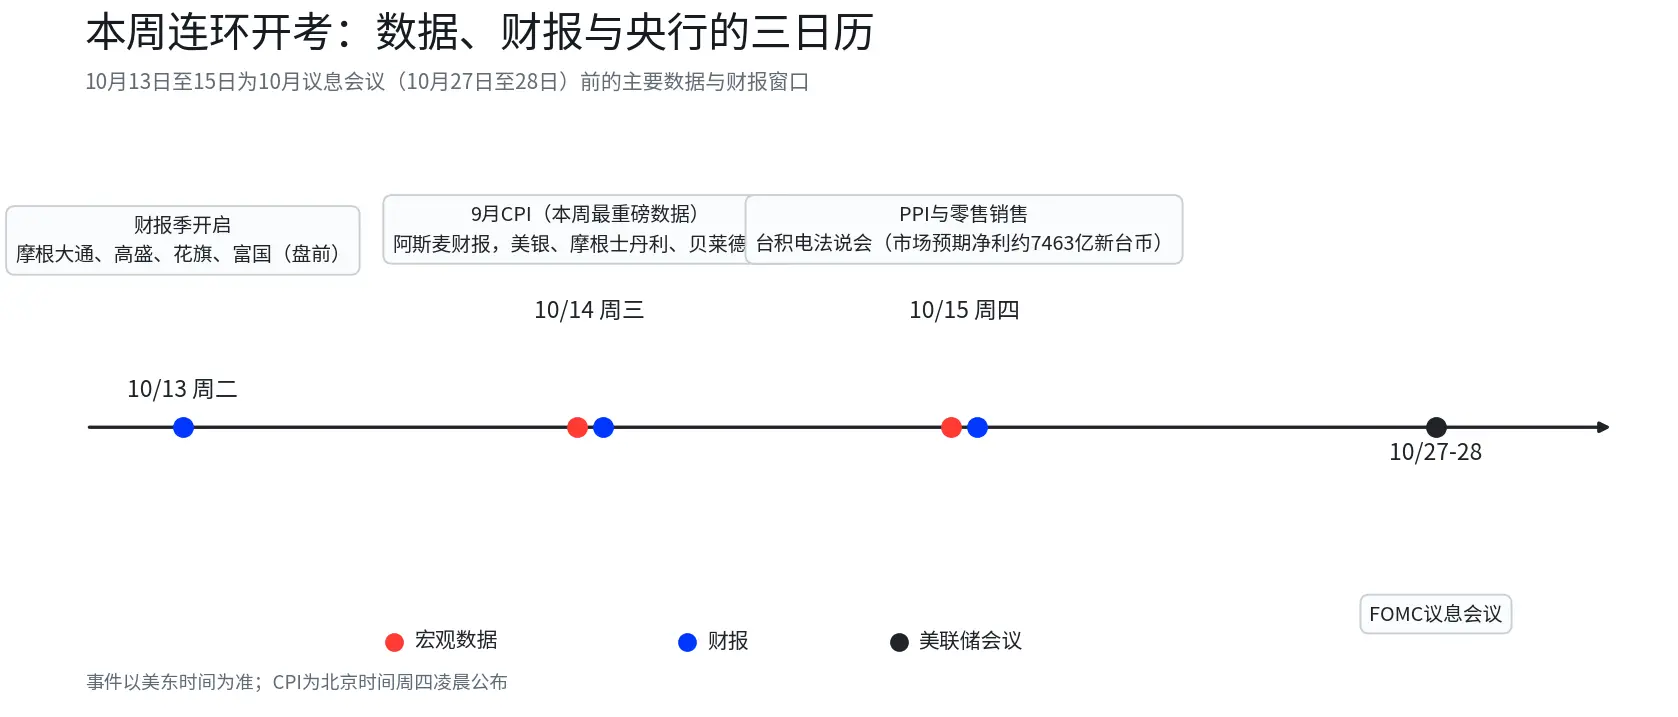
Введение: На этой неделе перед заседанием Федеральной резервной системы, которое пройдет с 27 по 28 октября, будет представлено самое важное количество данных и отчетов о прибылях. В среду (14 октября) будет опубликован индекс потребительских цен (CPI) за сентябрь, в тот же день ASML опубликует отчет за третий квартал, а JPMorgan, Goldman Sachs, Citigroup и Wells Fargo уже представили свои отчеты во вторник до открытия рынка. Bank of America, Morgan Stanley и BlackRock продолжат в среду, а TSMC проведет пресс-конференцию в четверг, где также будут опубликованы данные по PPI и розничным продажам. В течение недели будет проверяться как путь процентной ставки, так и рост прибыли. На рынке доходность 10-летних казначейских облигаций США в прошлую пятницу закрылась около 5.33%, в день публикации данных по занятости она временно снизилась, а затем выросла более чем на 10 базисных пунктов, 8 октября в течение дня достигнув 5.357%; в понедельник была праздничная дата Колумба, рынок облигаций в США был закрыт. Перед выходом плотных данных рынок дал два, казалось бы, противоречивых ответа на действия Федеральной резервной системы: в октябре оставаться на месте, в декабре продолжать ужесточение. В этой статье мы разберем это противоречие.
I. Американская экономика на американских горках: два раза за месяц
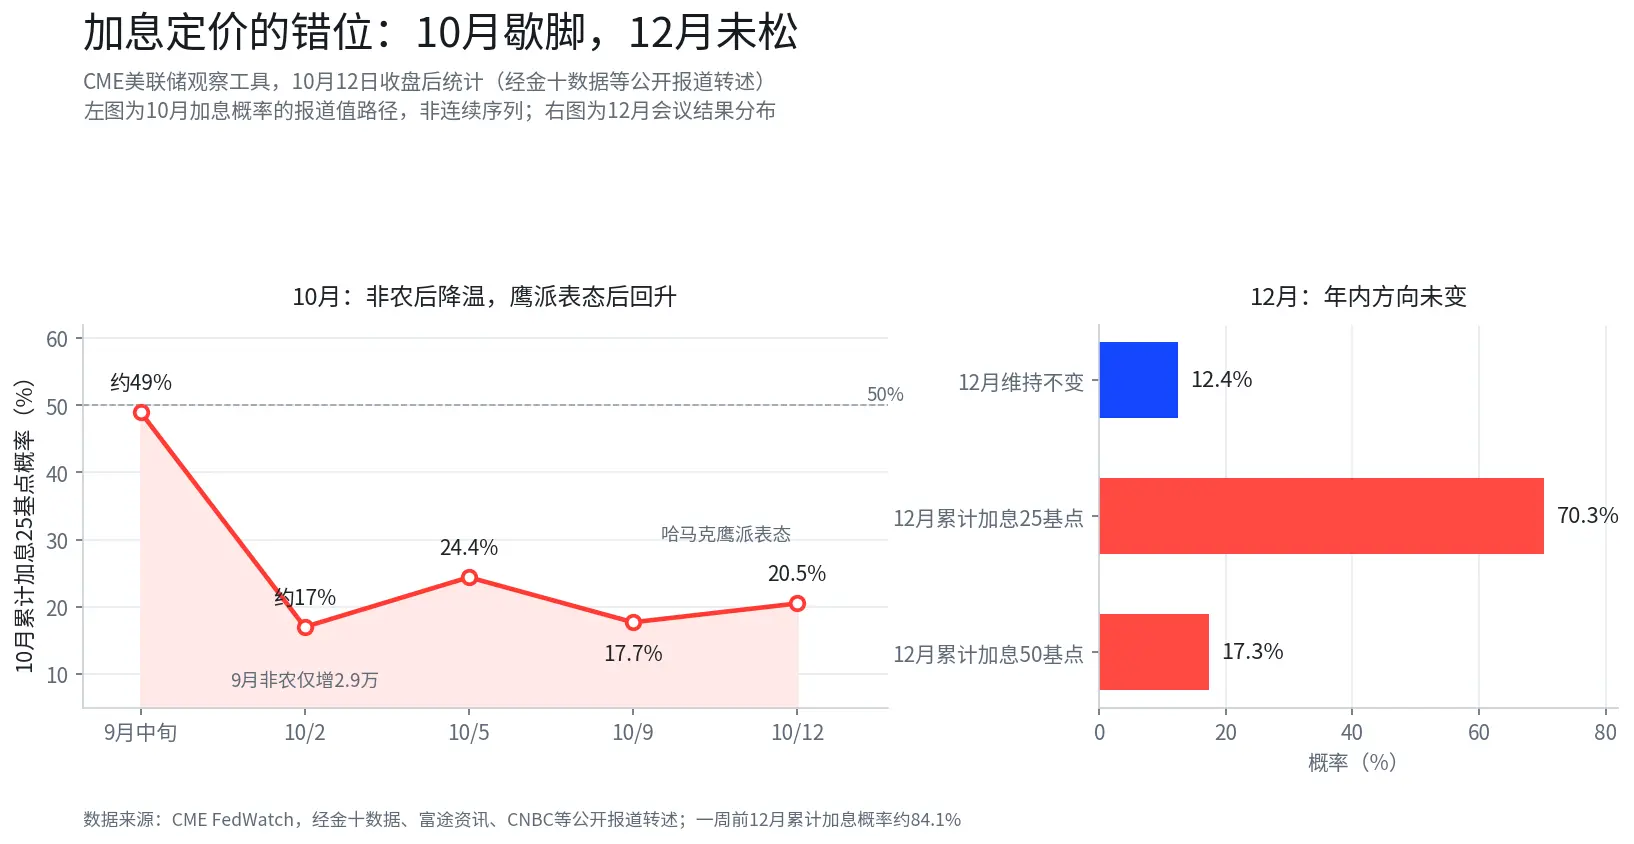
Показатель вероятности повышения процентной ставки в октябре более наглядно представлен в виде временной шкалы, чем любыми словами. Месяц назад рынок оценивал вероятность того, что в октябре не будет повышения ставки, всего в 51%, вероятность повышения была почти равной 50%. 2 октября (пятница) были опубликованы данные по занятости в сентябре, согласно которым было создано всего 29,000 рабочих мест, что составляет менее одной трети от ожидаемых 90,000, данные за август были пересмотрены с 162,000 до 133,000, а за июль — с 10,000 до отрицательных 10,000, в сумме за два месяца было пересмотрено на 60,000, уровень безработицы вырос до 4.2%. В тот же день вероятность повышения ставки в октябре упала с 22% до 17%. В последующую неделю вероятность колебалась между 17.7% и 24.4%, в понедельник после заявления Хамарка она поднялась до 20.5%, в течение дня она почти достигла 22%.
 Данные по занятости оказались еще более слабыми, чем заголовок. За последние три месяца среднее количество новых рабочих мест составило всего 51,000, охват отраслей, создающих рабочие места, снизился с 57.6% в августе до 49.0%, что является 11-месячным минимумом, в государственном секторе было потеряно 17,000 рабочих мест. По оценкам экономистов, из-за сокращения рабочей силы в результате выхода на пенсию и иммиграционных ограничений, в США необходимо создавать около 50,000 новых рабочих мест в месяц для поддержания баланса, 29,000, хотя и слабы, не так уж далеко от линии равновесия. Это объясняет, почему резкое падение занятости лишь немного снизило краткосрочные ставки.
Долгосрочные ставки — это совсем другое дело. В день публикации данных по занятости доходность двухлетних облигаций снизилась на 10 базисных пунктов до 4.69%, в то время как доходность 10-летних облигаций после краткосрочного снижения выросла более чем на 10 базисных пунктов до 5.30%. Рынок облигаций предоставил отчету по занятости лишь полдня внимания. Судя по вышеуказанным данным, рынок на самом деле больше беспокоит не то, будет ли повышение ставки на следующем заседании, а направление компенсации инфляции на долгосрочном горизонте в условиях энергетического шока, что будет более непосредственно проверено в среду в данных CPI.
II. Основное внимание разногласий среди чиновников — это темп, а не направление
Голоса внутри Федеральной резервной системы на этой неделе стали более громкими. Председатель Федерального резервного банка Кливленда Хамарк в понедельник на ежегодной конференции Ассоциации бизнес-экономистов США заявила, что ограничительная денежно-кредитная политика является уместной, и лучше немного, но относительно быстро корректировать, чем ждать накопления рисков и затем нести большие затраты на исправление. В интервью она добавила, что строительство центров обработки данных с использованием ИИ уже начало влиять на спрос на электроэнергию и компоненты в более широких отраслях, некоторые компании планируют увеличить цены больше, чем рост затрат, и риск укоренения инфляционного мышления возрастает. Важно отметить, что она не подтвердила поддержку повышения ставки в октябре, лишь сказала, что будет участвовать в заседании 27-28 октября с открытым умом.
Заявление члена Совета управляющих Федеральной резервной системы Уоллера от 8 октября стало контрастом. Он считает, что если данные соответствуют ожиданиям, необходимо дальнейшее повышение ставок, но не обязательно на последовательных заседаниях, оставляя больше действий для заседания 8-9 декабря. Протокол заседания в сентябре (опубликованный 7 октября) показал, что большинство чиновников ожидают еще одного повышения ставки в этом году, на этом заседании процентная ставка была повышена на 25 базисных пунктов до 3.75% - 4.00%, что стало первым повышением с июля 2023 года. По сообщениям, Goldman Sachs после выступления Уоллера сохранил прогноз о повышении ставки на 25 базисных пунктов в декабре.
Три разных мнения на одном столе сосредоточены на одном слове — темпе. Хамарк беспокоится о затратах на ожидание, Уоллер и протокол предоставляют пространство для ожидания, а рынок оценил этот дебат с вероятностью повышения ставки в 87.6% в декабре. С учетом рыночной ситуации и высказываний чиновников, более вероятная интерпретация заключается в том, что в октябре оставаться на месте — это корректировка темпа, а не изменение цикла повышения ставок. Если в среду основной CPI окажется значительно ниже ожиданий или последующие данные по занятости продолжат ухудшаться, эта интерпретация потребует корректировки.
III. Прогноз CPI: общий рост почти гарантирован, а основной — это экзамен
CPI в среду — это самые важные данные на этой неделе. Консенсус рынка ожидает, что общий CPI за сентябрь вырастет с 3.4% до 3.7% в годовом исчислении, а в месячном исчислении — на 0.5% до 0.6%, что в основном отражает рост цен на бензин и энергоресурсы. Общий показатель уже был заложен в ожидания рынка, настоящая развилка заключается в основном. Консенсус по основному CPI составляет около 0.2% в месячном исчислении, по сообщениям, прогнозы Barclays и Morgan Stanley составляют около 0.24%, поскольку рост цен на услуги беспроводной связи частично замедляется; основной CPI в годовом исчислении ожидается в диапазоне от 2.4% до 2.5%.
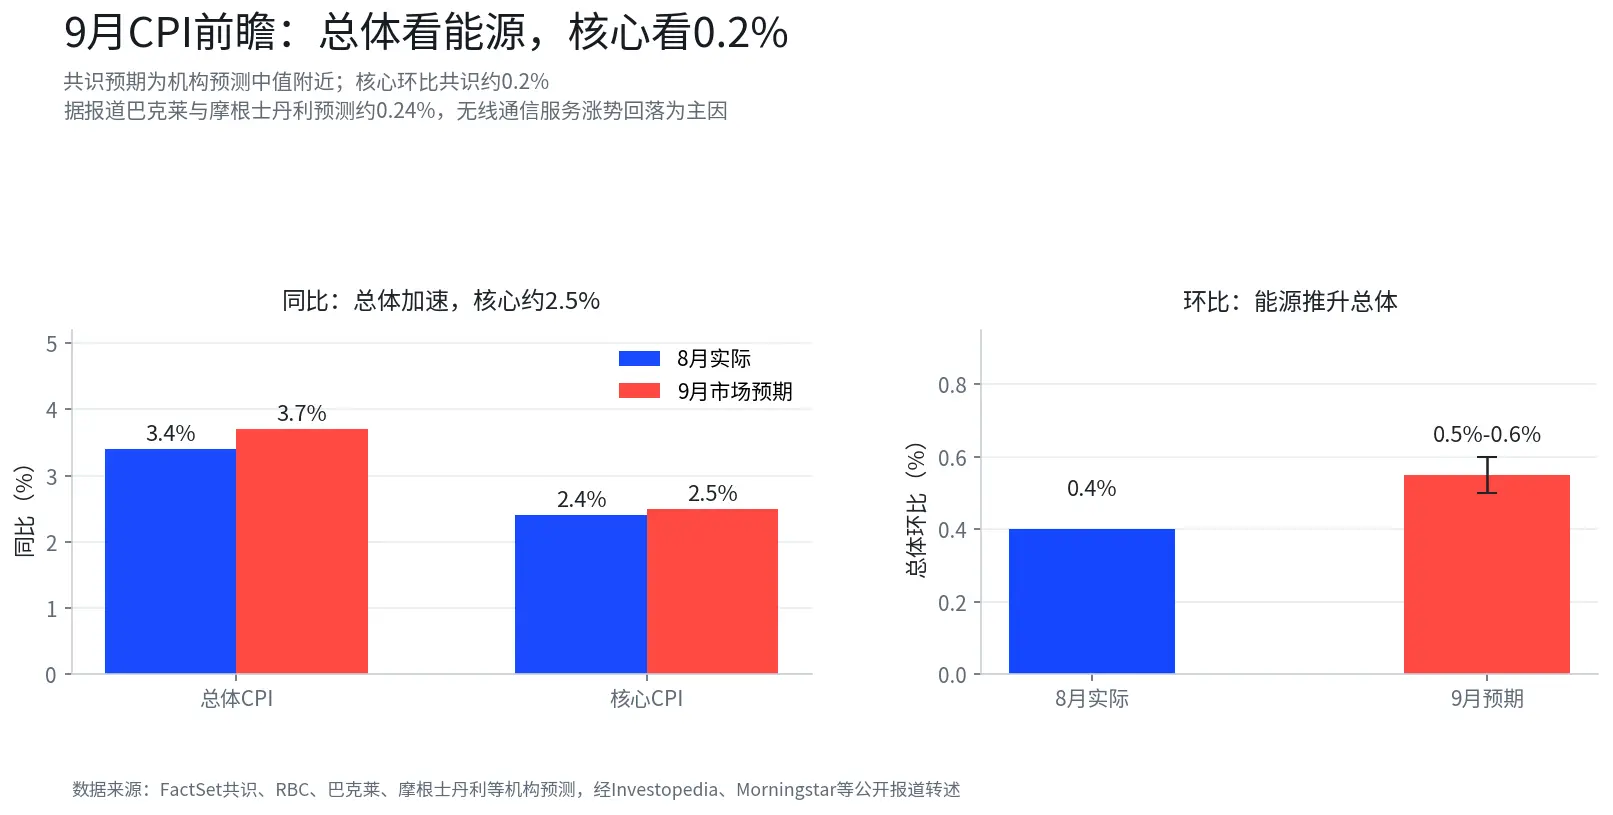
Два направления соответствуют двум рыночным сценариям. Если основной CPI соответствует или ниже ожиданий, вероятность повышения ставки в октябре может быть дополнительно снижена, долгосрочные ставки и доллар могут одновременно снизиться, а рискованные активы получат передышку. Если основной CPI неожиданно вырастет, передача инфляции на основной уровень будет подтверждена, вероятность повышения ставки в декабре на уровне 87.6% может продолжить расти, долгосрочные ставки могут снова приблизиться к высокому уровню 5.357%, давление на высоко оцененные активы станет еще больше. Анализ Bloomberg ранее стоит учитывать, так как текущий рост инфляции в основном вызван локальными факторами, такими как энергетика, и отличается от общего роста цен в 2022 году, что также является предпосылкой для терпения Федеральной резервной системы. Эта предпосылка сама по себе имеет слабые места: если цены на нефть продолжат выходить из-под контроля, локальные проблемы могут перерасти в общие давления, и тогда интерпретация корректировки темпа будет подвергнута повторной проверке.
IV. Два экзамена в сезоне отчетности
Экзамен для банков заключается в глубине передачи высоких ставок. JPMorgan, Goldman Sachs, Citigroup и Wells Fargo опубликовали свои результаты во вторник до открытия рынка, Bank of America, Morgan Stanley и BlackRock продолжат в среду. В условиях, когда доходность 10-летних казначейских облигаций находится около 5.3%, а процентная ставка составляет 3.75% - 4.00%, внимание рынка сместилось с роста прибыли на кредитный спрос, стоимость депозитов, бизнес на капитальном рынке и качество активов. Описание кредитных затрат пяти крупнейших инвестиционных банков может стать первым окном для оценки того, начинают ли высокие ставки оказывать существенное влияние на компании и потребителей.
Экзамен для чипов заключается в устойчивости заказов на ИИ. ASML опубликует отчет за третий квартал в среду, ранее компания дала прогноз доходов в диапазоне от 11 до 12 миллиардов евро. Пресс-конференция TSMC в четверг будет более ожидаемой, согласно Reuters, 16 аналитиков LSEG SmartEstimate прогнозируют чистую прибыль за третий квартал около 746.3 миллиарда новых тайваньских долларов (около 23.4 миллиарда долларов США), что на 65% больше в годовом исчислении, и ожидается, что это будет шестой подряд квартал с обновлением рекорда. TSMC ранее уже сообщила, что доход за третий квартал составил около 1.49 триллиона новых тайваньских долларов (около 46.7 миллиарда долларов США), что на 50.9% больше в годовом исчислении, а доход за сентябрь вырос на 54.6% в годовом исчислении. Основные моменты пресс-конференции могут сосредоточиться на расширении передовых упаковок CoWoS, темпе производства N2 и заявлении о капитальных расходах на 2027 год.
Следует отметить, что перед публикацией отчетов по чипам вторичный рынок уже провел предварительное ценообразование. В понедельник индекс полупроводников Филадельфии упал на 2.67%, сектор оптовой связи и хранения показал наибольшее снижение, обсуждение связанных передач и финансовых аспектов можно найти в статье о аппаратном обеспечении ИИ в тот же день, здесь не будем углубляться.
Следующий шаг
Основной CPI в среду — это первая точка проверки на этой неделе, отклонение показателя от 0.2% может определить, будет ли вероятность в октябре продолжать снижаться или восстанавливаться. Вечерние отчеты банков в среду и пресс-конференция TSMC в четверг предоставят вторую группу сигналов, первая из которых касается кредитных затрат и конкуренции за депозиты, вторая — расширения CoWoS и заявлений о капитальных расходах. Далее стоит продолжать отслеживать относительные изменения вероятностей в инструментах FedWatch для октября и декабря, если вероятность в октябре снова превысит 30%, интерпретация корректировки темпа может потребовать переоценки. Перед выходом данных любая позиция может одновременно подвергаться рискам, связанным с инфляцией выше ожиданий и ухудшением занятости, и остается под вопросом, в какой степени переоценка уже учтена рынком.
Данные
Вероятность повышения ставки: "Наблюдение за Федеральной резервной системой" CME, статистика после закрытия 12 октября, пересказано из Jin10 и других источников.
Данные по занятости и казначейским облигациям: данные по занятости за сентябрь пересказаны из открытых источников; доходность 10-летних казначейских облигаций 5.33% — это закрытие 9 октября (рыночный интерфейс), в понедельник рынок облигаций в США был закрыт.
Прогноз CPI: Consensus FactSet, RB — это консенсус двух человек; прогнозы Barclays и Morgan Stanley составляют около 0.24%, пересказано из сообщений.
Заявления чиновников и протокол заседания в сентябре: пересказаны из открытых источников.
Отчеты: календарь проверен Futu, Morningstar; прогноз TSMC пересказан Reuters LSEG SmartEstimate.
Отказ от ответственности: Содержимое этой статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания, связанные рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии, цитируемые третьими сторонами, аналитиками или другими лицами, представляют собой лишь мнение соответствующей третьей стороны в определенное время и не отражают мнение или рекомендации BIT. Эта статья не является инвестиционным советом, инвестиционным исследованием, предложением, призывом или рекомендацией по каким-либо ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки подвержены рискам, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны самостоятельно оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом. Услуги по торговле акциями BIT не предоставляются жителям Гонконга или другим пользователям из ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках