








Еретическое учение: Pearl воскрешает Bitcoin
 Ключевые тезисы

 Биткойн доказал, что бесполезные вычисления могут стать валютой. Pearl ставит на то, что полезные вычисления могут стать более жесткой валютой. В данной статье рассматриваются три аспекта: затраты на вычислительную мощность, границы безопасности и основы валюты, чтобы обосновать возможность "AI валюты".
Автор: @brezshares, инвестор No Limit Holdings
Скомпилировано: ChainCatcher
Причина, по которой No Limit Holdings долгое время активно инвестирует в Pearl, заключается в том, что мы верим, что она имеет потенциал стать следующим биткойном. Вот причины…
Биткойн — это религия. У него есть священные тексты, пророки, ученики, святая Дева и самые преданные последователи в финансовом мире.
Ортодоксальная доктрина считает «потерю вычислительной мощности» одним из самых священных принципов — это не просто несчастный побочный эффект доказательства работы, а необходимое условие для твердой валюты.
Это неправильно.
Несмотря на то, что я родом из учеников Сатоши Накамото, сегодня я стал еретиком. Существует более твердая валюта: пусть полезный ИИ вычисляет так, чтобы это было объективно, дорого до невозможности подделать и дешево для проверки — точно так же, как и работа биткойна, только без потерь вычислительной мощности. Это приведет к возникновению новой религии и предоставит редкую возможность для «второго зачатия».
В христианстве Пасха не рассматривает страдания, смерть, воскресение и вознесение Христа как независимые события, а рассматривает это как непрерывный акт искупления.
Pearl (@prlnet) заставила меня начать думать о биткойне таким же образом.
Потеря вычислительной мощности, снижение бюджета безопасности, миграция биткойн-майнеров к ИИ и возникновение «полезного доказательства работы» выглядят как несколько независимых историй.
Я все больше чувствую, что это разные главы одной и той же книги. Эта книга называется «Pearl».
Первый грех
«Биткойн тратит вычислительную мощность».
Так начался наш разговор. В течение следующего часа мы обсуждали, можно ли заново спроектировать доказательство работы так, чтобы вычисления, используемые для защиты сети, были не просто сожжены, а имели бы ценность в другом месте.
Иными словами: любое решение SHA-256 не имеет смысла и не используется нигде, кроме как для защиты биткойна. По сути, это просто трата, которую невозможно вернуть. В настоящее время общая вычислительная мощность сети близка к 1,000 EH/s, годовое потребление электроэнергии составляет около 175 TWh, и эта энергия намеренно «тратится» только для защиты сети биткойн — примерно столько же, сколько потребляет средняя страна, такая как Швеция или Польша, за год.
Эта трата является преднамеренной. Ее невозвратные затраты являются ключом к предотвращению злонамеренных майнеров от контроля сети за крайне низкую цену. Но что если мы сможем заменить SHA-256 на другой алгоритм? На более полезный алгоритм — стоимость атаки на сеть останется высокой, но само вычисление как независимый продукт также будет иметь ценность.
«Полезное доказательство работы» — мы тихо произнесли это слово вместе.
Эта концепция элегантна и мощна. Его проект — это новый уровень PoW сети, концепция которого заключается в том, чтобы заставить майнеров соревноваться вокруг ИИ-выводов, а не решать бессмысленные хэш-головоломки. Иными словами: восстановить экономическую структуру биткойна, но заменить бесполезные вычисления на действительно нужные ИИ-вычисления.
Проблема в том, что «полезные» вычисления гораздо сложнее, чем SHA-256. Они также должны быть дорогими до невозможности выполнения, но ответ также должен быть объективным и дешево проверяемым для всех остальных. Биткойн идеально реализует эту асимметрию: майнинг настолько дорог, что это жестоко, а проверка почти бесплатна. Однако «полезное доказательство работы» (PoUW) никогда не достигало одновременно этих двух целей.
Bittensor: ложный пророк
Я был глубоко привлечен «полезным доказательством работы». Этот нарратив просто безупречен. Когда вы углубляетесь в эту тему, первым, с чем вы сталкиваетесь, является Bittensor (@opentensor) — он давно пытался стать «биткойном для ИИ»: дефицитный нативный токен, майнеры предоставляют ресурсы, связанные с ИИ, а валидаторы оценивают результаты, а эмиссия направляется тем, кто считается ценным для сети.
На теоретическом уровне это звучит неплохо. Проблема заключается в словах «считается ценным».
Бесполезные вычисления биткойна имеют простую красоту: никому не нужно спорить о том, достаточно ли полезен этот хэш. Майнерам не нужны комитеты, не нужны таблицы оценок и не нужно экономическое голосование, чтобы определить, кто справился лучше всего. Ответ либо удовлетворяет целевому значению, либо нет.
Bittensor неизбежно вводит больше субъективных оценок. По мере того как сеть продолжает улучшать способы оценки ценности и распределения эмиссии, его система стимулов также продолжает существенно эволюционировать. Для сети, координирующей ИИ, это совершенно разумно. Я просто не думаю, что это способ создания денег.
Субъективность механизма консенсуса Bittensor (названного Yuma) также оставляет следы сговора внутри сети — причина проста: валидаторы изначально были мотивированы сотрудничать в голосовании, чтобы определить «полезность». Для актива, который хочет стать надежной валютой, это является абсолютным правом вето.
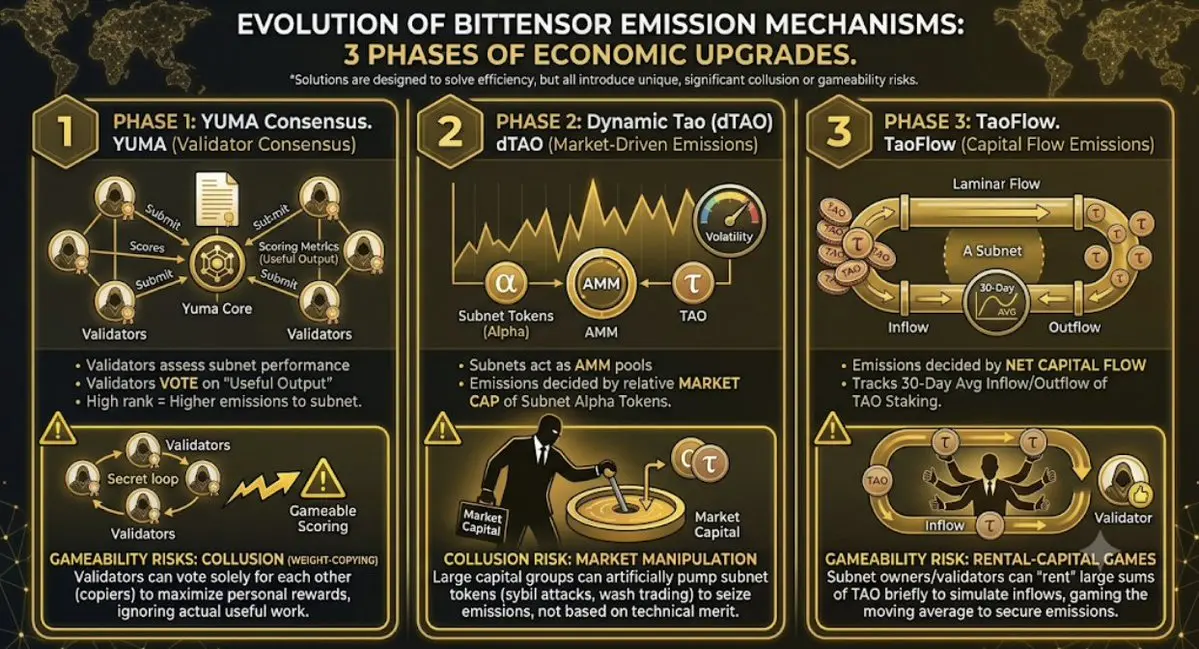
Истинная проблема заключается в том, как заставить полезные вычисления вести себя так же, как вычисления биткойна.
Вычисления биткойна обладают четырьмя качествами «валюты»
Вычисления должны быть дорогими и объективными. На выигрышном блоке не должно быть никаких субъективных оценок.
Вычисления должны быть дешево проверяемыми. Один ноутбук должен быть в состоянии отклонить нечестного крупного поставщика вычислительной мощности.
Нельзя полагаться на консенсус для определения, что значит «полезный». Как только это потребуется, вы вводите оракулы, голосование или управление.
Правила валюты должны быть закреплены. Возможность обновления полезна для программного обеспечения, но предсказуемость является необходимым условием для валюты.
Воскресение
Когда Он наконец раскрыл имя этого творения AI PoW, эти ловушки крутились в моей голове. Оно называется Pearl.
Эта аргументация звучит почти подозрительно очевидно: форкнуть биткойн, заменить SHA-256 на умножение матриц, чтобы один и тот же GPU выполнял как AI-результаты, так и доказательства работы. То, что действительно привлекло мое внимание, не часть «AI-майнинга» — с тех пор как появился Bittensor, люди постоянно предлагали полезный майнинг. То, что привлекло мое внимание, — это его конструкция верификации:
Основные исследования Pearl показывают, как преобразовать любое умножение матриц в доказательство работы, при этом затраты на доказательство могут быть асимптотически незначительными — при условии введения новой вычислительной сложности вокруг «умножения матриц с низким рангом и шумом». Инженерная реализация упаковывает выигрышный блок в компактное доказательство нулевых знаний, так что обычным узлам не нужно повторно выполнять задачу вычислительной мощности уровня H100 для проверки блока.
Снова скажу это простыми словами: Pearl нашла способ сделать так, чтобы AI-вычисления были такими же дешевыми и быстрыми для проверки, как вычисления биткойна.
Это и есть тот ключ.
Что такое умножение матриц?
Большие языковые модели (LLM) основаны на искусственных нейронных сетях. Эти нейронные сети в основном используют архитектуру Transformer (продвиженную в знаковой статье 2017 года «Внимание — это все, что вам нужно»). Transformer обрабатывает данные с помощью слоев узлов, весов и математических функций, формируя скелет современных больших моделей, таких как GPT и Claude.
Transformer несет в себе сетку чисел, называемую «активационными значениями», проходя через слой за слоем изученных весовых матриц. Каждый слой многократно умножает активационные значения на веса, преобразует результаты и передает их вперед. Основной арифметической примитив, поддерживающей эти огромные вычисления, является умножение матриц, сокращенно MatMul. GPU по сути является огромной машиной для умножения матриц, именно эти алгоритмы сделали возможным ИИ. Каждая современная LLM, модель изображения и ИИ-сущность в конечном итоге тратят огромные бюджеты вычислительной мощности на то, чтобы пропустить матрицы через эти ядра (ядро — это основной код, работающий на GPU, который говорит ему, как работать и запускаться).
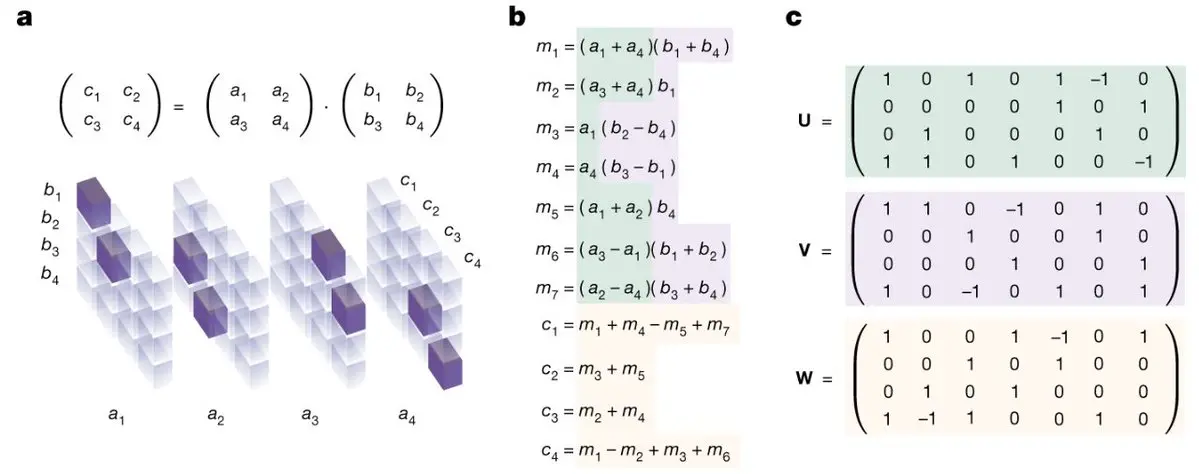
MatMul и SHA-256 имеют много общего: для быстрого решения требуется много вычислительной мощности, решение не обладает субъективностью и не может быть подделано или угадано (вы также не можете заранее знать, какая функция будет следующей для блока). Но между ними есть яркое различие: SHA-256 не имеет практического применения, кроме защиты сети биткойна, в то время как умножение матриц является движущей силой вычислительной мощности ИИ. Отсюда можно сделать вывод: мы должны форкнуть биткойн и заменить SHA-256 на MatMul в механизме доказательства работы. Таким образом, этот новый «MatMul биткойн» может быть децентрализованным и безопасным, как биткойн, и та же вычислительная мощность, вложенная в безопасность сети, будет полезна и для ИИ-приложений вне сети.
Pearl создала именно это.
Так как же это работает на практике?
Pearl можно понять как: прежде чем GPU начнет вычисления, ему прикрепляется защищенный от подделки лотерейный билет для этой задачи ИИ. Сначала майнеры криптографически запечатывают матрицы, которые будут умножены, чтобы их нельзя было подменить позже. Затем сеть добавляет математическую «водяную марку», которая извлекается из последнего состояния цепи и является малой и непредсказуемой. Умножение матриц, выполняемое GPU, практически идентично тому, что требуется для рабочей нагрузки ИИ, но каждый запуск уникален и не может быть заранее рассчитан.
Во время выполнения умножения GPU оставляет «журнал операций». Если какая-то часть работы удовлетворяет целевым показателям сложности Pearl, майнер находит блок. Ключевым моментом является то, что водяная марка Pearl может быть удалена с очень низкими математическими затратами, сохраняя при этом изначально полезные результаты ИИ. Это и есть значительная инновация Pearl: сделать MatMul таким же дешевым для проверки, как SHA-256.
Говоря более технически: Pearl использует BLAKE3 для обязательств к входным матрицам, извлекает псевдослучайный низкоранговый шум из состояния цепи, выполняет разбиение MatMul с помехами от шума и записывает журнал майнинга — как только достигается целевой предикат сложности, этот журнал может быть доказан.
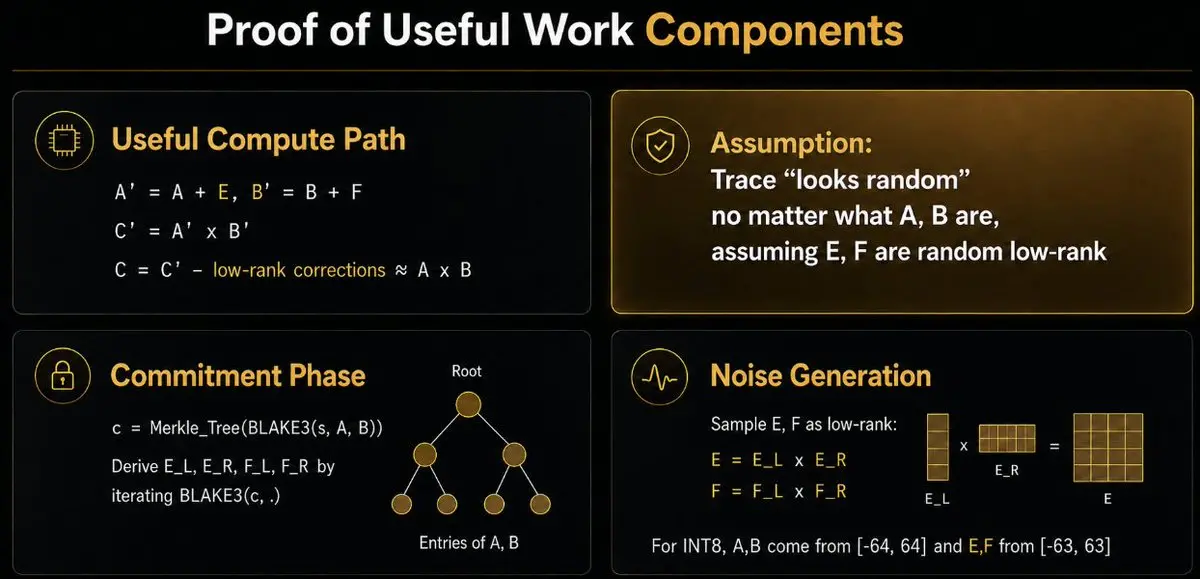
Некоторые могут сказать: подождите, чтобы доказать, что майнер действительно выполнил обещанные вычисления, вам нужно будет раскрыть строки и столбцы матрицы, что все еще требует повторных вычислений и может раскрыть собственные веса модели.
Pearl решает вторую проблему с помощью доказательства открытия блока ZK-SNARK. Доказатель должен доказать, что он владеет частными матричными данными, соответствующими обязательству, и что выигрышные блоки соответствуют предикату майнинга, в то время как сеть видит только компактный сертификат. Это окончательное рекурсивное доказательство занимает менее 60 КБ.
Теоретически это также делает возможным доступ для закрытых лабораторий: протокол не требует от лабораторий раскрытия своих весов только за участие в майнинге.
Высокие затраты на производство, низкие затраты на верификацию, объективный консенсус, предсказуемые правила — это именно те характеристики биткойна, которые не удалось одновременно решить в предыдущих всех дизайнах «полезной работы».
Мем «полезной работы»
К Pearl есть одна важная критика, которая технически верна, но, на мой взгляд, полностью упускает из виду его экономический дизайн.
Базовый протокол неявно не доказывает, что конкретное умножение матриц исходит от платного клиента на вывод. Майнеры могут подать протоколу синтетические матрицы и все равно выполнить эффективную PoUW и заработать награды Pearl.
На самом деле, эмпирическая статья, опубликованная этим летом, измерила раннюю сеть Pearl и пришла к выводу, что тогдашнее основное программное обеспечение для майнинга производило проверяемый MatMul, но не генерировало внешние выводы.
Тем не менее, эта критика не осознает, что именно это и является ключевым моментом.
Если консенсус PoW должен задаваться вопросом «действительно ли это умозаключение полезно?», вы снова попадаете в субъективный мир, от которого мы хотим уйти. Вам потребуется субъективная оценка, голосование, оценка валидатора или какое-то семантическое определение «полезности» — и все это может быть манипулировано, сговорено или произвольно изменено.
Таким образом, Pearl выбрал путь теории игр в майнинге. Pearl по-прежнему проверяет то, что может объективно проверить: дорогой MatMul; затем он просто позволяет рынку спонтанно принуждать к «полезной работе», а не явно проверять.
Чистый 1:1 майнер (то есть «неполезный» майнер) должен покрыть все затраты на GPU, чтобы заработать PRL. А «двухсторонний» майнер (который и майнит, и предоставляет полезные выводы) уже получил деньги за AI нагрузки от клиентов и просто должен покрыть дополнительные расходы Pearl. С ростом конкуренции и увеличением сложности сети Pearl, майнеры с полными затратами станут предельными производителями и в конечном итоге будут вытеснены «полезными» майнерами, которые уже покрыли большую часть своих затрат на электроэнергию.
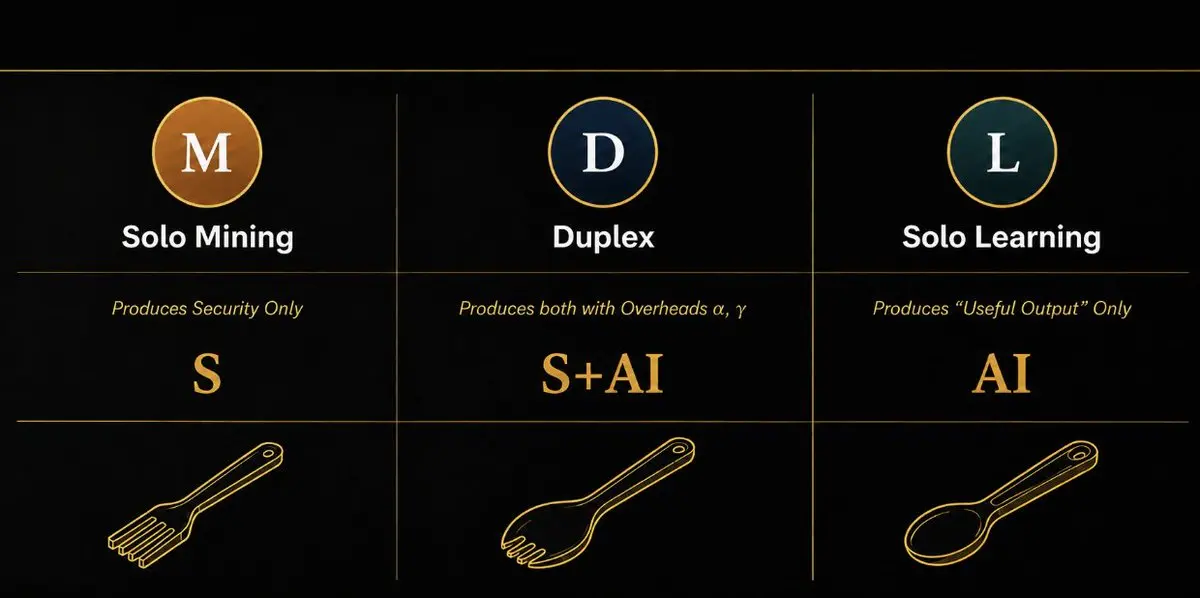
Другими словами, как только полезных майнеров в сети станет достаточно, неполезные майнеры больше не смогут получать прибыль от майнинга Pearl и не будут иметь никаких стимулов продолжать.
Таким образом, Pearl очень похож на биткойн. Сеть на самом деле не заботится о том, что такое полезная работа, что считается полезной работой — ее механизм заключается в том, что экономическая реальность будет принуждать майнеров выполнять полезную работу. Этот дизайн значительно снижает риск сговора среди майнеров Pearl, делая Pearl сетью, подобной биткойну, которая не требует доверия и является справедливой.
Поэтому вопрос не в том, «принуждает ли Pearl сегодня к созданию полезной работы?» — он не принуждает. Вопрос в том, могут ли затраты быть настолько низкими, чтобы полезные майнеры стали структурно самыми дешевыми производителями.
Ключ всей игры — это затраты
Как только вы начинаете смотреть на Pearl таким образом, проект становится гораздо более понятным. Сначала забудьте о философских спорах о PoUW. Важно только одно: дополнительные затраты, то есть дополнительные расходы и задержки, возникающие после подключения к Pearl с 2:1 kernel.
Текущие данные, раскрытые Pearl, таковы: при запуске Llama 70B на четырех H200 общие затраты составляют +5.08%; при запуске DeepSeek V3.2 на восьми H200 — +3.9% (по сравнению с оригинальным движком вывода). Текущий производственный путь использует целочисленную квантовку W7A7; родная поддержка плавающей запятой все еще в разработке.
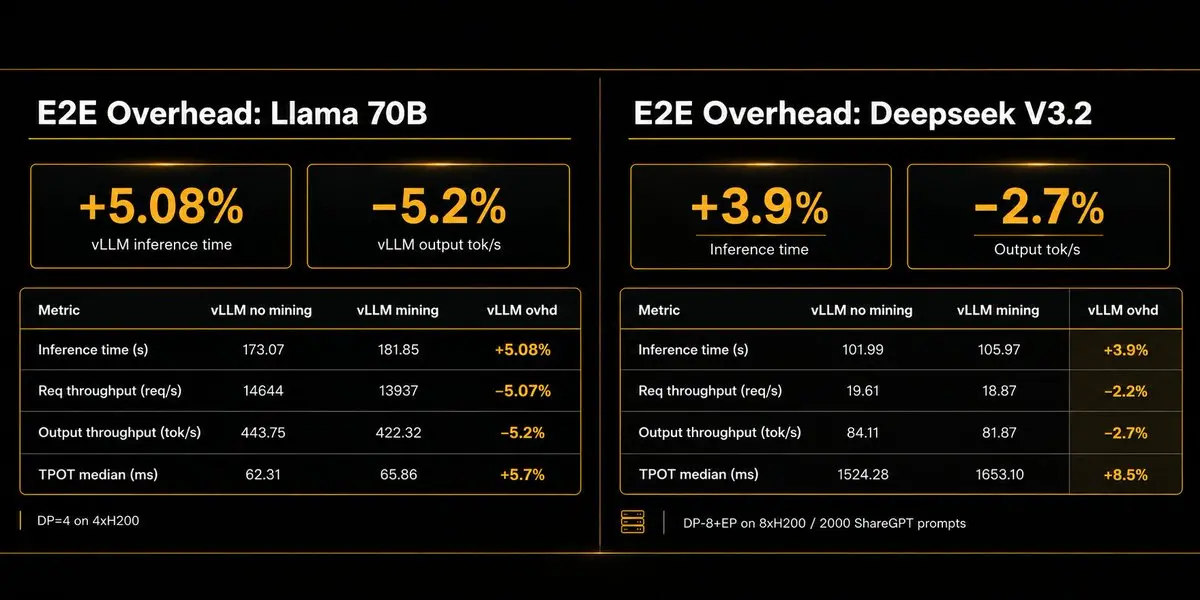
Мощность биткойна будет расти, пока «вознаграждение за блок > затраты на майнинг»; а мощность Pearl будет расти, пока «вознаграждение за блок > потерянный доход от AI вывода (то есть затраты) из-за использования Pearl».
5% — это не «бесплатно». На волатильном крипторынке 5% звучит как ошибка округления; но для группы выводов с тонкой маржей это реальные деньги. Однако это уже попадает в диапазон, где «субсидия за вознаграждение блока может компенсировать поставщикам услуг», и четкая цель дорожной карты — свести это число к нулю.
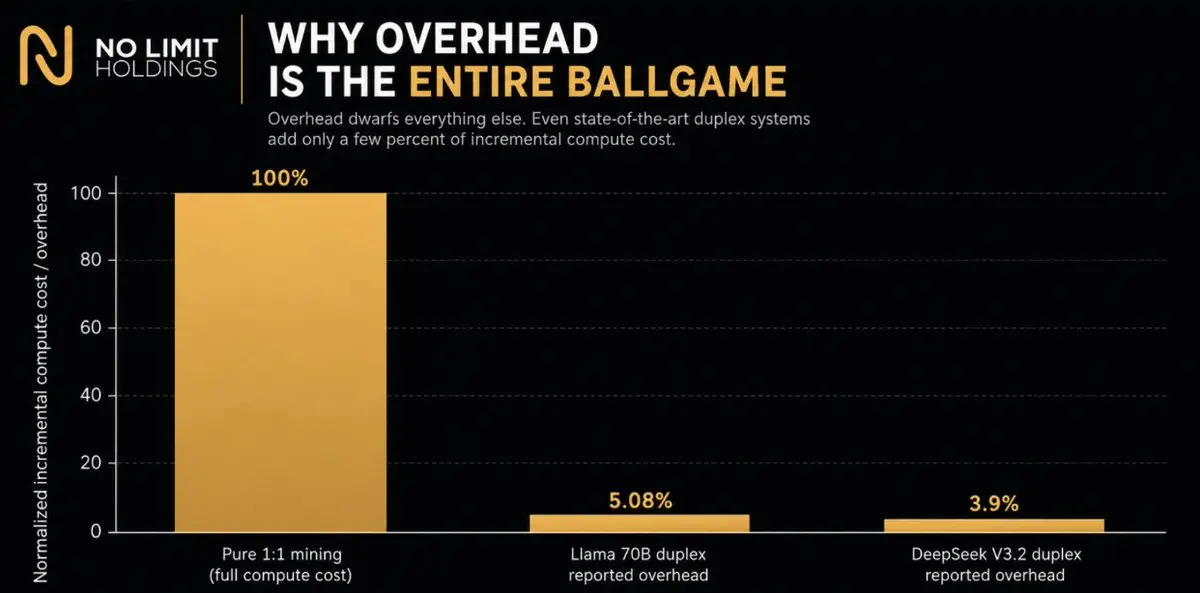
Когда затраты снижаются до 0%, ситуация становится очевидной: если два других поставщика услуг вывода абсолютно одинаковы и продают токены по одной и той же цене, и один из них может дополнительно зарабатывать PRL, не снижая производительность, то тот, кто не майнит, просто оставляет деньги на столе. Конкуренция будет принуждать к принятию.
На самом деле, Pearl не нужно действительно достигать математически нулевых затрат, чтобы это начало происходить. Ему нужно лишь, чтобы субсидия PRL, вычтя интеграционные трения и риски, все еще была более ценна, чем потерянная производительность и инженерные затраты (то есть затраты).
Проблема шахматного мастера
Все, что я только что сказал, имеет очевидный вопрос.
Если Pearl успешно снизит затраты на майнинг до 0%, не значит ли это, что мы также снизим затраты на атаку Pearl до 0%? Нападающий может арендовать кучу GPU для атаки на сеть и одновременно продавать выводы, полученные от этих GPU. Неужели мы только что изобрели блокчейн, который «платит вам за то, чтобы атаковать его»?
Это звучит убедительно. Но это также неверно.
Рафаэль Пасс (@PassRafael), доктор MIT, профессор Корнеллского университета и ключевой консультант Pearl Research Labs, использовал аналогию с шахматами в своей знаковой статье «Экономика доказательства полезной работы», чтобы объяснить причину.
Представьте, что я играю в шахматы с двумя шахматными мастерами. В одной партии я играю белыми, в другой — черными. Если я действительно сыграю обе партии сам, меня, очевидно, обе убьют (моя сила игры не сравнима с мастерами).
Очевидно, мне нужно изменить стратегию. У меня возникла странная мысль… что если я сыграю обе партии одновременно? Таким образом, я жду, пока мастер A сделает ход, а затем делаю этот же ход для мастера B; как бы ни ответил B, я снова возвращаю этот ход к A. И так по кругу. Для каждого мастера кажется, что они играют против меня; а на самом деле, это два мастера играют друг против друга через меня.
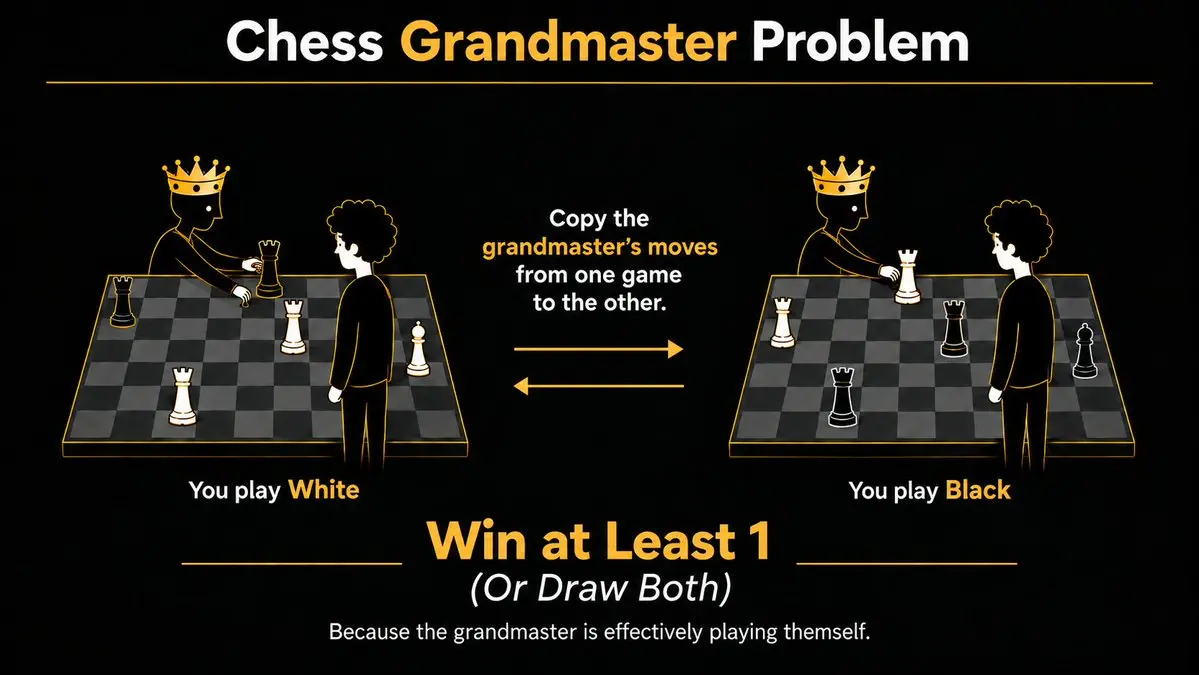
Если A выиграет, я проиграю одну партию и выиграю другую; если они сыграют вничью, я сыграю вничью обе партии. В любом случае, связывая обе партии, я гарантировал, что по крайней мере не проиграю — хотя, если анализировать каждую партию отдельно, мои шансы на это почти равны нулю.
Люди, анализируя бизнес вывода и майнинг Pearl, совершают ту же ошибку: рассматривают их как два независимых бизнеса. Вы не можете так смотреть. Это объединенная экономическая система.
Предположим, что GPU стоимостью 1.00 доллар производит задачу вывода. До появления Pearl поставщики услуг, как правило, нуждаются в 1.00 долларе дохода от вывода, чтобы покрыть затраты на вычислительную мощность. Теперь предположим, что та же работа может заработать еще 0.20 долларов PRL. Таким образом, двухсторонний поставщик услуг (который и продает выводы, и майнит Pearl) может продавать выводы за 0.80 долларов, одновременно зарабатывая 0.20 долларов PRL, что позволяет ему сбалансировать затраты на 1 доллар:
Конкуренция в конечном итоге не позволит ему зарабатывать 1.20 долларов навсегда, а просто включит эти 0.20 долларов PRL в цену вывода.
Таким образом, равновесие начинает выглядеть так:
0.80 долларов за вывод + 0.20 долларов PRL = 1.00 доллар затрат на вычислительную мощность
Теперь представьте, что появился нападающий.
Нападающий сталкивается с теми же экономическими расчетами GPU, что и другие. Атакуя Pearl, он все равно может продавать полезные выводы, полученные от этих GPU, за 0.80 долларов.
Таким образом, на первый взгляд, эта атака почти бесплатна:
Он тратит 1.00 доллар на вычислительную мощность. Продавая выводы, он зарабатывает 0.80 долларов.
В нормальных условиях он также может рассчитывать на дополнительные 0.20 долларов PRL.
Последние 0.20 долларов — это источник безопасности.
Успешная атака 51% не является обычным майнингом. Нападающий пытается разрушить именно ту сеть, которая должна была бы заплатить ему. Он не может безопасно предполагать, что PRL, заработанные во время атаки, все еще будут стоить столько же, сколько до атаки.
Поэтому вычтем награду PRL из расчетов нападающего:
1.00 доллар затрат на вычислительную мощность − 0.80 долларов дохода от вывода = 0.20 долларов затрат на атаку
Эти 0.20 долларов — это бюджет безопасности.
Теперь увеличим этот пример:
Представьте, что вся сеть Pearl представляет собой 100 единиц вычислительной мощности.
Каждая единица имеет операционные затраты в 1.00 доллар и зарабатывает:
0.80 долларов от вывода
0.20 долларов от PRL
Таким образом, вся сеть Pearl должна выплатить:
100 × 0.20 = 20 долларов субсидии за вознаграждение блока
Нападающему нужно контролировать половину сети, чтобы разрушить предположение о честном большинстве, поэтому ему нужно 50 единиц вычислительной мощности.
Эти 50 единиц будут стоить 50 долларов для работы, но он может продать полезные выводы и вернуть 40 долларов:
50 долларов вычислительной мощности − 40 долларов дохода от вывода = 10 долларов чистых затрат на атаку
Что такое эти 10 долларов?
Это ровно половина бюджета Pearl в 20 долларов на вознаграждение сети.
Пасс доказывает: затраты на атаку Pearl равны затратам на атаку биткойна, а именно:
Затраты на атаку = субсидия за блок ÷ 2
Это тонкий, но крайне важный момент: предельные технологические затраты на майнинг Pearl, наложенные на вывод, могут стремиться к нулю, но экономические затраты на получение безопасности Pearl не будут стремиться к нулю. Субсидии будут конкурироваться в других частях системы — в этом примере они конкурируют за более низкие цены на вывод.
Именно здесь «доказательство полезной работы» становится по-настоящему интересным. Если вознаграждение за блок конкурирует с ценами на вывод, Pearl не просто добавляет токен к уже существующему рынку вычислительной мощности, он меняет кривую затрат на самом рынке вычислительной мощности. Пасс далее объясняет это в «Duplexia Framework».
Евангелие
Пасс дал название той системе равновесия, о которой шла речь в примере с шахматами.
Bitconia (Битконья): Pearl ведет себя как обычное доказательство работы. Майнеры конкурируют за вознаграждение за блок. Полезные выводы экономически отделены.
Fortessia (Фортесия): двухсторонние поставщики услуг начинают заменять чистых майнеров. То же количество AI работы выполняется, но большая ее часть одновременно защищает эту цепочку. Безопасность возрастает, но не требует пропорционального увеличения той вычислительной мощности, которая в противном случае была бы потрачена впустую. (Pearl сегодня находится здесь.)
Duplexia: субсидии на токены относительно экономики вывода становятся достаточно значительными, что позволяет поставщикам снижать фактическую цену вывода, сохраняя при этом экономическую целесообразность. Более низкие цены стимулируют больший спрос на вывод, что приводит к увеличению двусторонней вычислительной мощности и, в свою очередь, снова повышает безопасность.
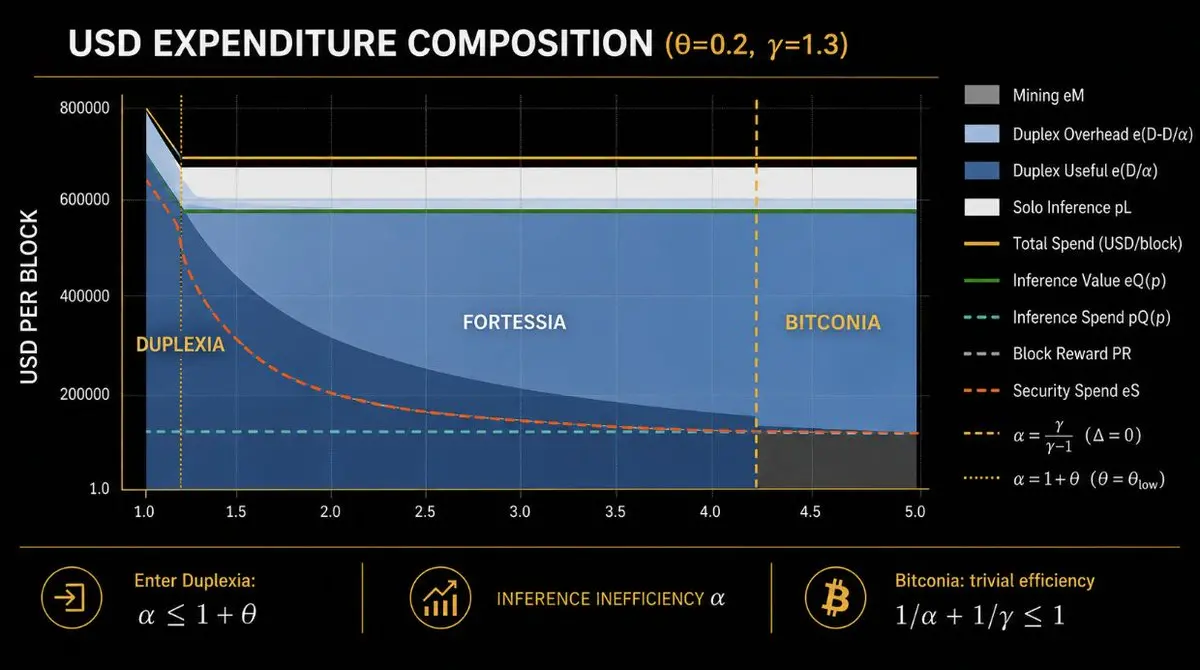
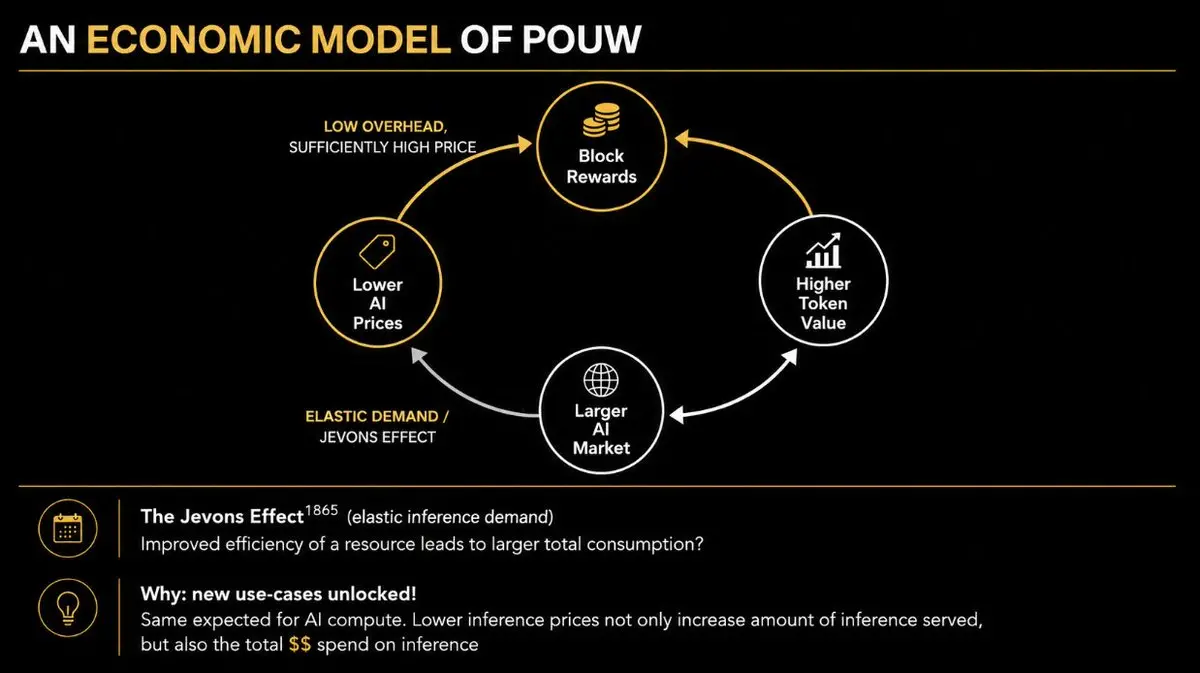
Блокчейн-награды могут субсидировать полезную работу, пересматривать цены на вывод, одновременно поддерживая связь между экономической безопасностью и бюджетом вознаграждений. Другими словами, лаборатория ИИ, использующая Pearl, может существенно ускорить спрос на ИИ, запустив с помощью парадокса Джевонса флайвил.
Чудеса требуют доказательства
В мае этого года Together AI запустила интерфейс Gemma на базе Pearl с более чем 25% скидкой — явная причина в том, что они интегрировали 2:1 ядро в добычу Pearl. Together заявила о планах расширить ассортимент продуктов на базе Pearl и, возможно, передать часть эмиссии напрямую клиентам.
Прочитайте еще раз. Сегодня вы можете купить более дешевый вывод, потому что GPU, генерирующие эти токены, одновременно добывают Pearl.
Pearl также управляет совместимой с OpenAI производственной платформой вывода на основе распределенной вычислительной мощности Pearl GPU. Эта платформа в настоящее время предлагает открытые весовые модели и взимает плату по обычным предоплаченным долларовым ставкам. Сегодня ИИ заходит, PRL выходит. Конечная многоголовая ситуация — этот цикл замыкается: PRL заходит, ИИ выходит.
Я бы сказал, что Pearl уже вошла в Fortessia. Коммерциализация двусторонней работы уже существует. То, что еще не произошло, — это более сложная задача: двусторонняя работа становится доминирующим маржинальным производителем в сети.
Экономика токенов Pearl
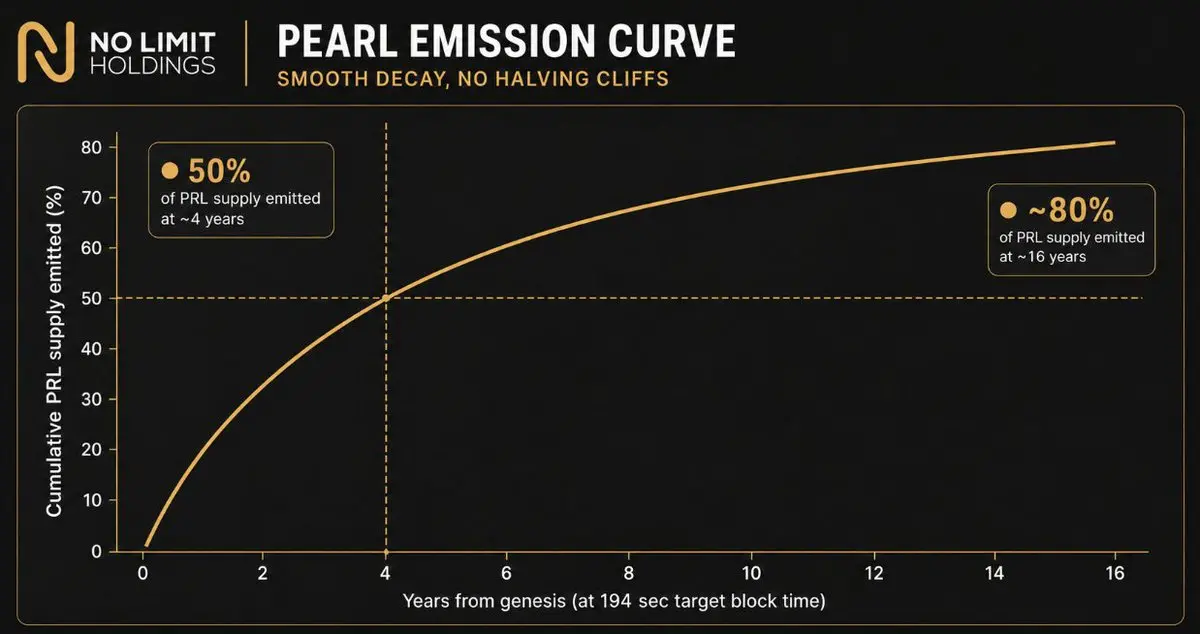
Pearl является форком Биткойна. Объем поставок был переопределен (максимум 2,1 миллиарда против 21 миллиона), и фиксированное сокращение в четыре года было заменено на плавную кривую эмиссии по блокам. За исключением этих изменений, в основном касающихся внешнего вида, экономика токенов должна быть вам очень знакома.
Около половины всех PRL планируется выпустить до 650,226 блока (при целевом времени создания блока около четырех лет), после чего объем эмиссии будет продолжать снижаться, оставляя длинный ограниченный хвост.
Беременность Святой Девы и защита «консервации»
Консервация имеет решающее значение для «монетизации». Учитывая наше существующее понимание дизайна, ориентированного на будущее, и выгод от масштабируемости (посмотрите на напряжение, вызванное отсутствием квантовой устойчивости у Биткойна сегодня), это может показаться интуитивно неверным; но для криптоактивов, служащих хранилищем ценности, консервация является первоочередной.
Исторически консервация избавила Биткойн от захвата специальными интересами и предотвратила непредсказуемые мутации. Она также минимизировала риск ошибок, установив узкую и предсказуемую основу, позволяющую учреждениям строить финансовую инфраструктуру при условии, что правила не изменятся под ногами. Например, текущая война вокруг сокращения выбросов в Ethereum является отличным примером.
Самое главное, что консервация создает устойчивость валюты: она навсегда фиксирует верхний предел поставок и правила эмиссии, математически неоспоримые, без необходимости постоянно доверять основным разработчикам. Это предотвращает манипуляции правилами со стороны будущих политических интересов, картелей в горнодобывающей отрасли или корпоративной воли. Огромные затраты на координацию, необходимые для изменения уже консервативной сети, обеспечивают ее устойчивость к принуждению или регулированию на уровне государства.
Если мы действительно хотим создать децентрализованную валюту, поддерживаемую ИИ, консервация имеет решающее значение.
Я считаю, что Bittensor навсегда утратил право называться «валютой ИИ» именно в этом отношении. Он может быть уровнем координации ИИ, сетью стимулов или платформой смарт-контрактов, ценность по-прежнему может течь к $TAO. Но валютный актив, экономическая политика которого будет неоднократно меняться под давлением политики и рынка, не является твердым товаром.
Другие конкуренты «полезного доказательства работы», которые переключаются на MatMul, также не могут просто стать валютой ИИ. Например, цепочка PoW под названием Nockchain использует ZK-доказательства для проверки различных PoW задач и недавно объявила о переходе на задачи MatMul для своих майнеров. Ее недавно созданная «Национальная вычислительная компания» пытается позиционировать Nock как токенизированную версию вычислительной мощности, своего рода валюту ИИ.
Но вы не можете однажды утром проснуться и объявить, что вы родились как валюта ИИ. Так что, если переход к предыдущим 126,000 блокам (более 50% поставок токенов) не является валютой ИИ, а переход после этого является? Чем это отличается от актива, который с самого генезиса строил свою валютную идентичность на работе ИИ, ответ должен быть очевиден.
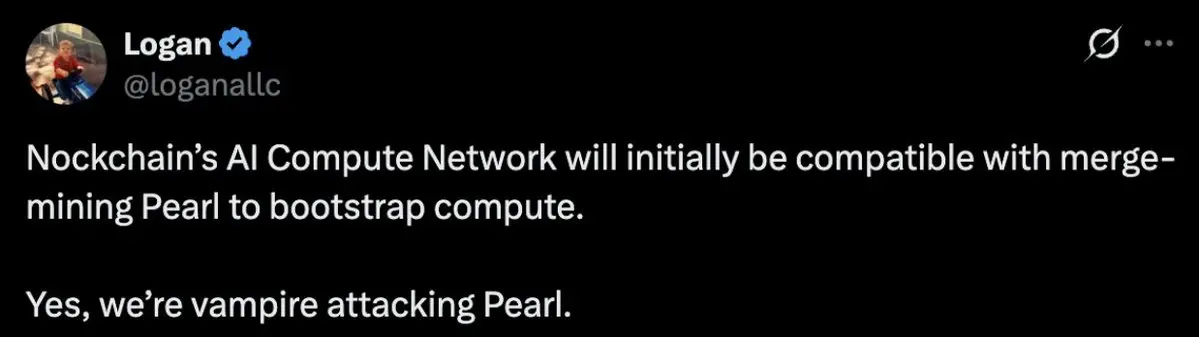
С Pearl учреждения могут строить на предположении, что ядро валюты не будет мутировать под ногами.
Честно говоря, Pearl сегодня еще не консервативна. Это цепочка, которой всего несколько месяцев, с запланированными обновлениями с плавающей точкой, все еще развивающейся интеграцией серверов, концепцией будущего рынка и другими активными протоколами. Говорить, что она уже консервативна, было бы преждевременно.
Но у Pearl есть определенный график эмиссии и набор архитектур, которые в конечном итоге могут сойтись к узкому, стабильному валютному ядру. При условии, что: по мере решения ключевых проблем совместимости ИИ темп обновлений должен замедлиться. Если Pearl станет научным проектом, который постоянно управляется, моя аргументация о «валюте ИИ» не будет иметь смысла.
Страдания Биткойна
Экономические сингулярности также имеют радиацию Хокинга. Самое ироничное в исследовании Pearl — это то, что вы в конечном итоге осознаете, что действительно нужно для решения проблемы долгосрочного бюджета безопасности Биткойна.
Когда все 21 миллион BTC будет добыт, и блоковые субсидии прекратятся, сетевые комиссии Биткойна будут совершенно недостаточны для стимулирования постоянного создания блоков. Конечно, по оценкам, последняя монета Биткойна будет добыта только в 2140 году, так что эта проблема кажется далекой. Но это ложная надежда. То же самое давление на самом деле возникает каждый раз при сокращении вдвое, просто Биткойн на протяжении своей истории многократно избегал этого — потому что рост цен постоянно вливали капитал в горнодобывающую отрасль.
Сегодня комиссии составляют всего около 0,7% дохода майнеров. Большая часть дохода майнеров поступает от блоковых наград. Таблица показывает: при неизменной цене BTC, с последующими сокращениями, приводящими к снижению блоковых субсидий, рентабельность майнеров будет подвергаться огромному давлению.
Другими словами, устойчивость майнеров полностью зависит от постоянного роста цены Биткойна. Оптимистично, это здоровый цикл: более высокая цена BTC привлекает больше майнеров в сеть, создавая больше вычислительной мощности, что, в свою очередь, приносит больше экономической безопасности сети.
На конкурентном рынке майнинга ожидаемые доходы от майнинга в конечном итоге будут конкурироваться до уровня, близкого к производственным затратам маржинального майнера. Когда цена Биткойна растет, долларовая стоимость блоковых наград также увеличивается, привлекая больше вычислительной мощности, пока сложность и конкуренция не сожмут эти сверхдоходы. Исторически это создало корреляцию между ценой BTC и вычислительной мощностью.
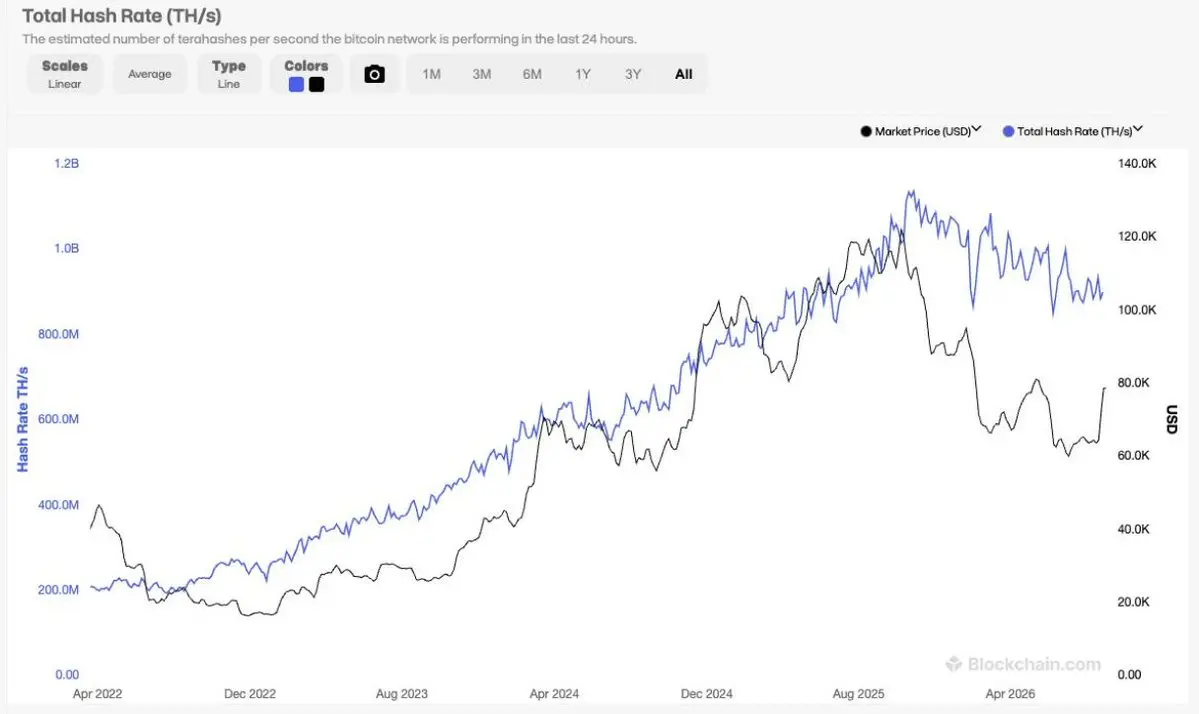
Тем не менее, вычислительная мощность Биткойна сейчас находится в состоянии долгосрочного снижения.
Восход ИИ создает еще один выход для застрявшей энергии… вычислительной мощности ИИ. Майнеры все чаще переходят от добычи Биткойна к предоставлению рабочих нагрузок ИИ. На практике это означает, что они отключают ASIC и заполняют свои дата-центры GPU, а затем сдают GPU в аренду ИИ-компаниям. Майнеры Биткойна становятся домовладельцами. Самый известный пример — это бывший майнер Ethereum CoreWeave — он переключился на ИИ после «слияния», но эта тенденция далеко не единственная.
Среди публичных компаний по добыче Биткойна (IREN, Core Scientific, Applied Digital, TeraWulf, HIVE, Bitdeer, Riot, Cipher, Cleanspark, MARA и др.) ожидается, что к 2028 году услуги по рабочим нагрузкам ИИ составят более 70% их доходов, в то время как в 2024 году эта доля была менее 2%.
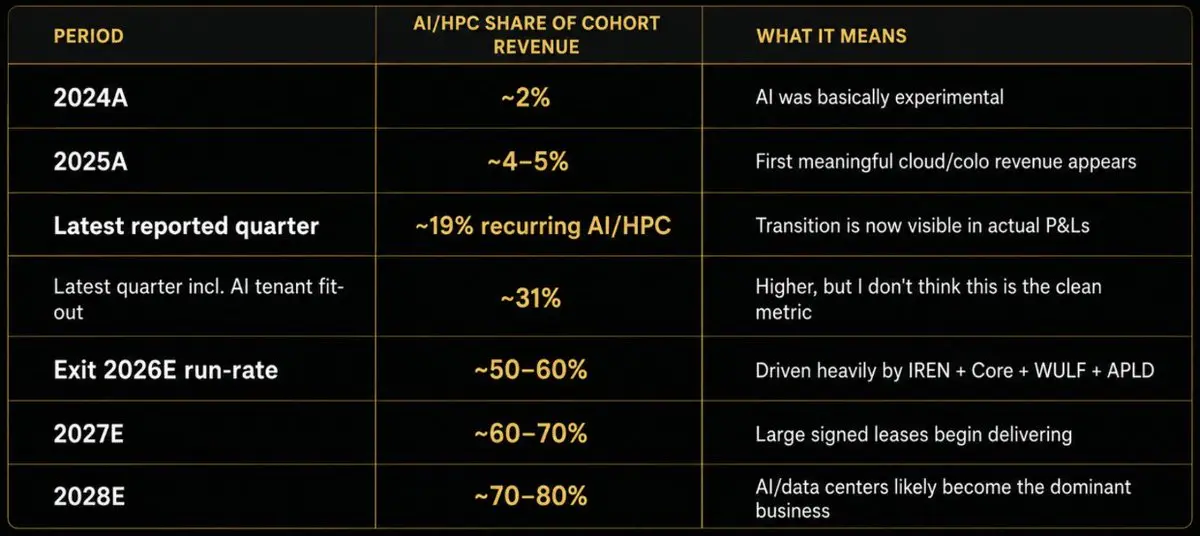
Доказательства находятся в их публичных раскрытиях. В 2025 году IREN получила всего 16,4 миллиона долларов дохода от облака ИИ из общего дохода в 501 миллион долларов; Core получила 65,4 миллиона долларов дохода от хостинга из общего дохода в 319 миллионов долларов; HIVE получила около 10 миллионов долларов дохода от HPC из общего дохода в 115 миллионов долларов; TeraWulf получила 16,9 миллиона долларов дохода от HPC из общего дохода в 168,5 миллиона долларов.
Крупные традиционные горнодобывающие компании в 2025 году также будут иметь практически 0% дохода от ИИ: MARA 907,1 миллиона долларов, CleanSpark 766,3 миллиона долларов, Riot 647,4 миллиона долларов, Cipher 223,9 миллиона долларов — все это доходы от добычи Биткойна и сопредельного традиционного бизнеса, а не от ИИ.
А к этому году (2026) уже наблюдается значительная дифференциация. С точки зрения структуры доходов Core и TeraWulf больше не являются настоящими компаниями по добыче Биткойна. Core заявила, что доход от HPC-хостинга составил 77% ее дохода за первую половину 2026 года, во втором квартале — 83%; TeraWulf сообщила, что 71% ее дохода во втором квартале поступило от аренды HPC.
IREN более драматична. Цель компании на данный момент — достичь более 4 миллиардов долларов ARR от облака ИИ к концу 2026 года, по состоянию на июль около 85% этой цели уже было подписано и заблокировано.
Учитывая подавляющий объем подписанных контрактов на ИИ (более 135 миллиардов долларов), эта трансформация будет полностью завершена до 2028 года.
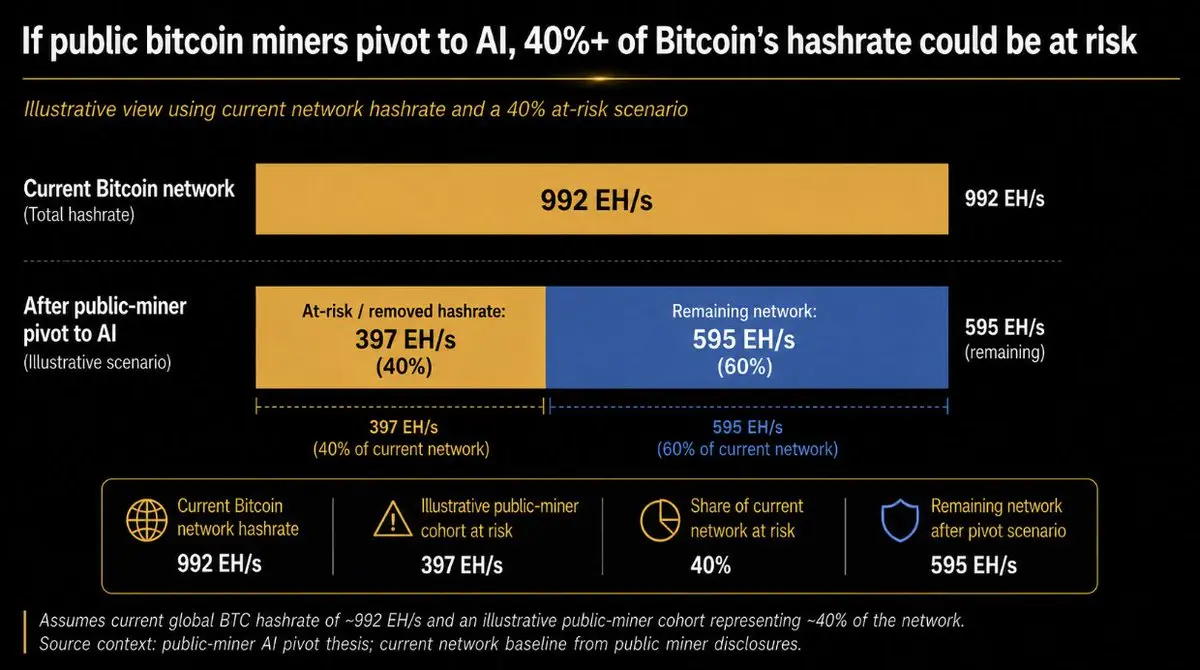
Если все публичные компании по добыче Биткойна продолжат тенденцию перехода к ИИ, Биткойн потеряет около 40% своей вычислительной мощности.
Это искажает ранее мощный механизм стимулов сети Биткойн. Ранее, когда цена Биткойна падала, майнеры выходили из сети из-за отсутствия прибыли, мощность сети снижалась, сложность майнинга соответственно корректировалась, пока не становилась снова прибыльной, после чего мощность восстанавливалась, а цена Биткойна снова росла.
На этот раз ситуация иная: даже если цена Биткойна вырастет, эти майнеры не смогут легко вернуться в сеть — потому что они уже являются арендодателями, которые держат долгосрочные контракты (обычно более 10 лет) с AI арендаторами. Поэтому я ожидаю, что даже если цена Биткойна вырастет, его мощность останется на месте или даже снизится. Вот почему я говорю, что мощность Биткойна находится в долгосрочном упадке: переход майнеров к AI является инерционным.
Эти тенденции показывают структурные различия модели Pearl 2:1. Основные экономические выгоды майнеров Pearl приходят от предоставления AI услуг, PRL является лишь дополнением. Если затраты на майнинг приближаются к нулю, то у клиента, который уже заплатил за GPU и электроэнергию, практически нет экономических причин прекращать производство Pearl. Отключение Pearl не сэкономит существенно ничего.
У Биткойна нет такой роскоши. Его майнеры существуют, потому что Биткойн платит им за это. Когда вознаграждение больше не покрывает затраты на машины и электроэнергию, машины отключаются. А полезная мощность Pearl может оставаться онлайн, потому что есть спрос на эти вычисления. Это означает, что защита физической мощности Pearl может быть гораздо более инерционной, чем специализированные майнинг-фермы Биткойна.
Вознесение
Триллионный вопрос: сколько это должно стоить? На мой взгляд, рыночные возможности Pearl крайне велики, его TAM даже больше, чем у Биткойна. Позвольте мне объяснить.
Сегодня мощность Биткойна составляет около 920 EH/s, в то время как Pearl — 24 EH/s. Это нельзя напрямую сравнивать, потому что алгоритмы работы различны — это как сравнивать лошадиные силы и киловатты. Чтобы правильно сравнить мощность Биткойна и Pearl, нам нужно углубиться и сравнить скрытые затраты на электроэнергию для защиты каждой сети.
Согласно общему электрическому напряжению сети Биткойна около 18.3 J/TH (на основе текущего оборудования ASIC), 920 EH/s означает примерно 16.8 GW постоянной нагрузки, что составляет около 147 TWh в год. Для Pearl мы можем сопоставить сеть 24 EH/s с примерно 320,000 эквивалентами GPU и 112 MW потребления электроэнергии GPU; если добавить 1.55 для покрытия затрат на хостинг, охлаждение, сеть и дата-центр, мы получаем около 174 MW на уровне счетчика, что составляет около 1.5 TWh в год.
При этих предположениях, энергетический след Pearl сегодня составляет всего около 1% от Биткойна.
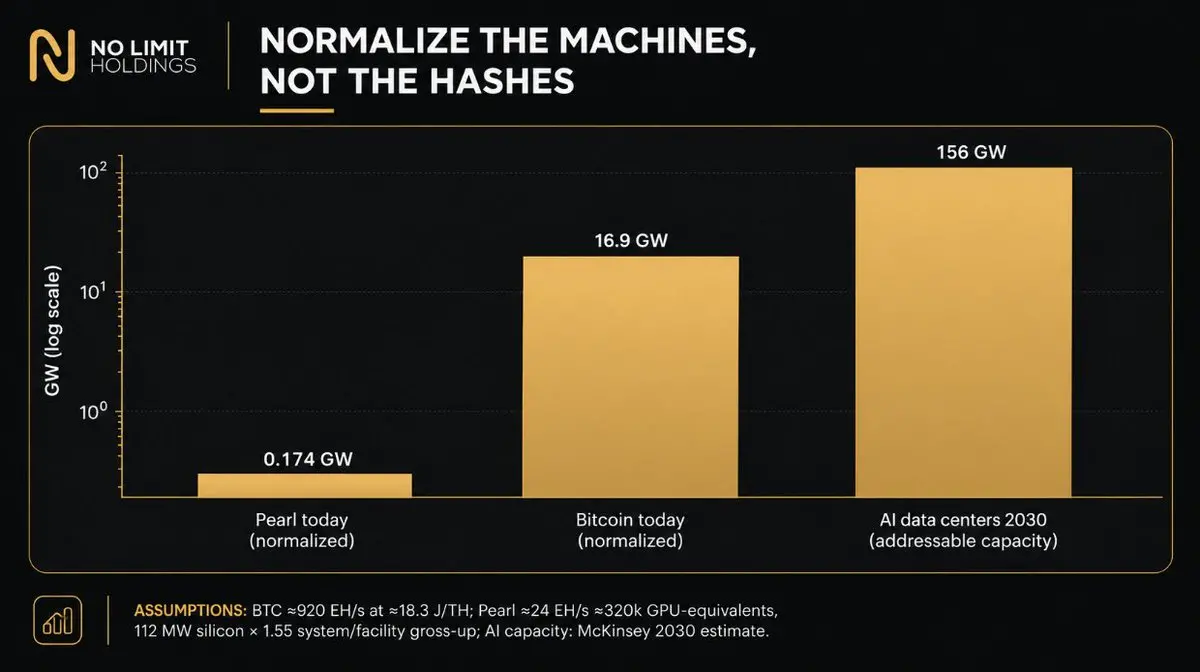
Историческая реконструкция потребления электроэнергии Биткойна показывает, что около 2014-2015 годов его след составлял около 0.17 GW — это примерно через пять-шесть лет после создания. А Pearl достиг этого всего за четыре месяца, что в 18 раз быстрее. Это преимущество наследования существующей инфраструктуры, не начиная с нуля.
Говоря об инфраструктурном следе, с этого момента цифры начинают значительно склоняться в пользу Pearl. Как TAM безопасности Биткойна определяется количеством установленных ASIC и соответствующими затратами на электроэнергию, TAM безопасности Pearl определяется затратами на электроэнергию от глобального количества установленных GPU.
McKinsey прогнозирует, что к 2030 году мощность центров обработки данных, связанных с AI, достигнет около 156 GW. Этот энергетический пул будет более чем в 9 раз превышать текущий энергетический след Биткойна. Если затраты будут достаточно низкими, Pearl сможет привлечь уже существующий запас машин, не начиная с нуля с субсидированием специализированного оборудования.
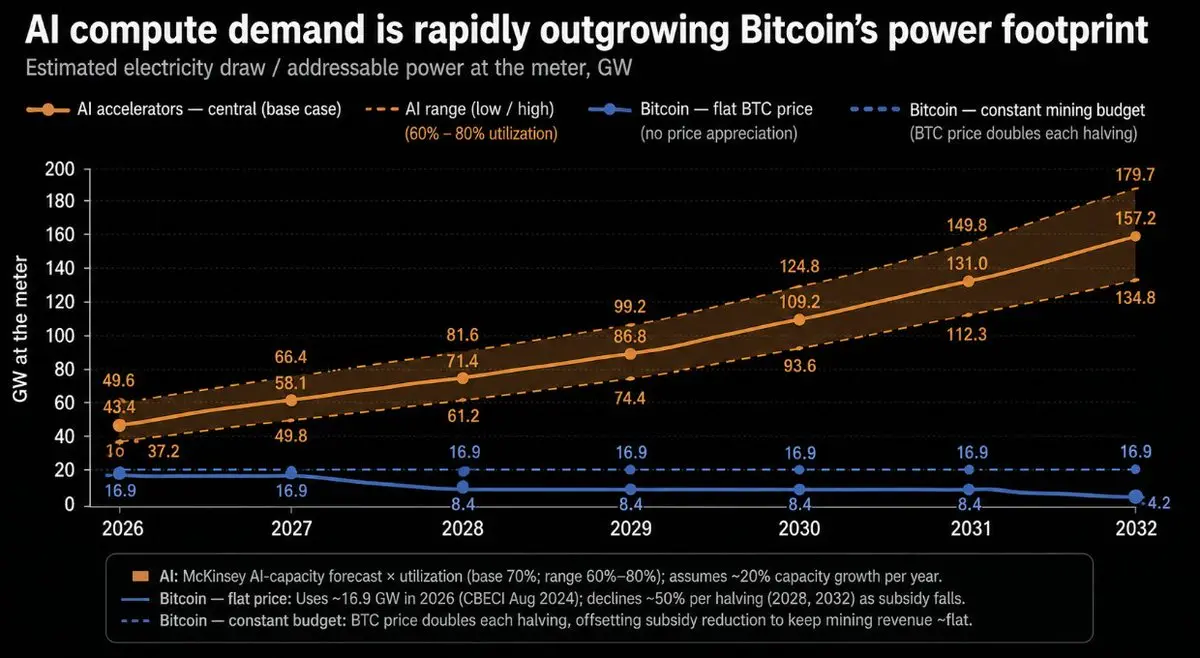
Очевидно, что энергетический пул, который может быть использован для защиты сети Pearl, гораздо больше, чем у Биткойна.
«Сингулярность Биткойна» и так далее.
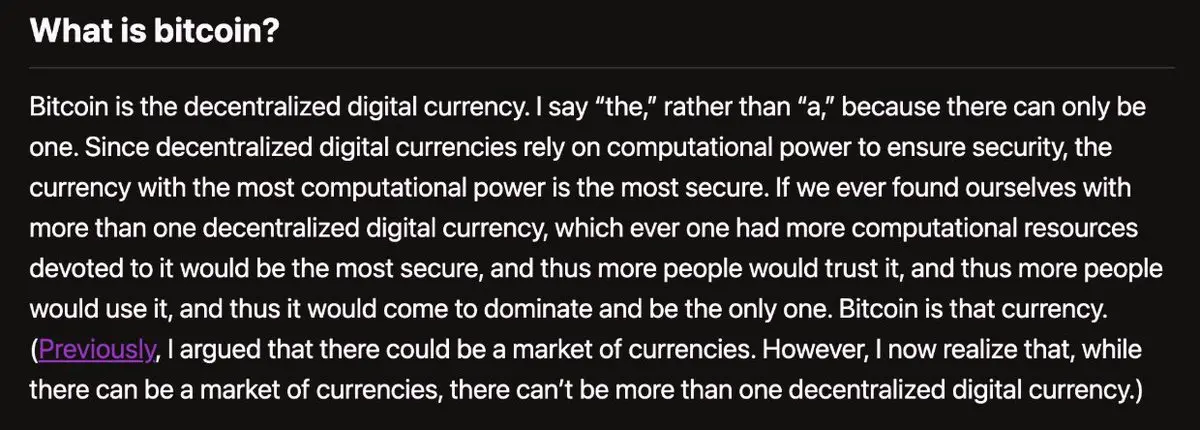
Децентрализованные криптоактивы могут быть только одними. Почему вы хотите использовать цепочку с вторичной безопасностью для хранения ценности?
Вы захотите использовать самую безопасную. А экономический черный дыра Биткойна испаряется.
С другой стороны, это капиталовложения ASIC против капиталовложений AI. Вы предпочли бы держать децентрализованную валюту, защищенную капиталовложениями ASIC, или защищенную капиталовложениями AI? (Кстати, последние являются крупнейшими капиталовложениями в истории человечества.)
С 2013 года, исходя из истории доходов Bitmain, можно оценить, что общие капиталовложения в ASIC Биткойна составляют около 34.5 миллиарда долларов. В то время как Goldman Sachs в настоящее время прогнозирует, что к концу 2026 года глобальные капиталовложения в AI достигнут 1.8 триллиона долларов — из которых только в 2026 году около 1 триллиона долларов.
Это более чем 50-кратная разница. Масштаб развертывания AI сейчас каждый год близок к 30-кратному общему капиталовложению в ASIC Биткойна за всю его историю.
Капиталовложения в центры обработки данных, как ожидается, достигнут от 3 до 6.7 триллионов долларов к 2030 году.
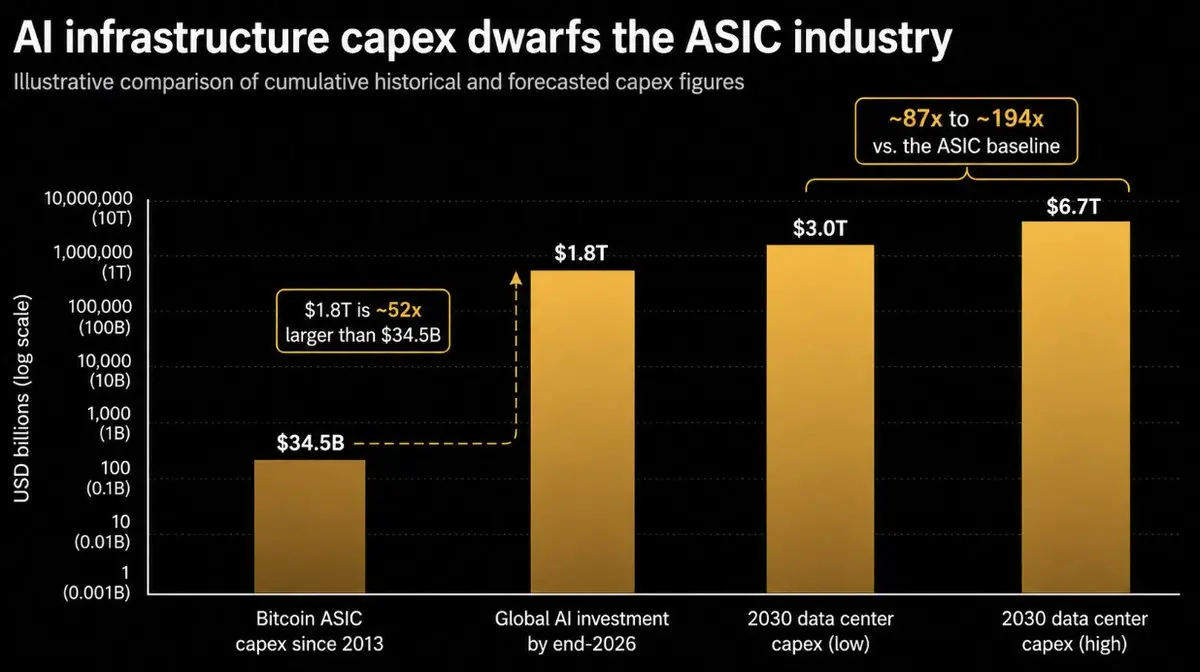
Это еще больше увеличивает разрыв в прогнозируемых капиталовложениях до почти 200 раз. Так может ли Pearl быть на 200 раз безопаснее, чем Биткойн?
К сожалению, дело не так просто. 100% капиталовложений в ASIC Биткойна используются для защиты сети, потому что это оборудование не имеет другого применения, кроме как для майнинга Биткойна. А капиталовложения в AI, очевидно, не будут использоваться на 100% для майнинга Pearl, но сам TAM говорит сам за себя: Pearl нужно всего лишь привлечь 0.5% от прогнозируемых капиталовложений в AI, чтобы превысить общие капиталовложения в ASIC Биткойна.
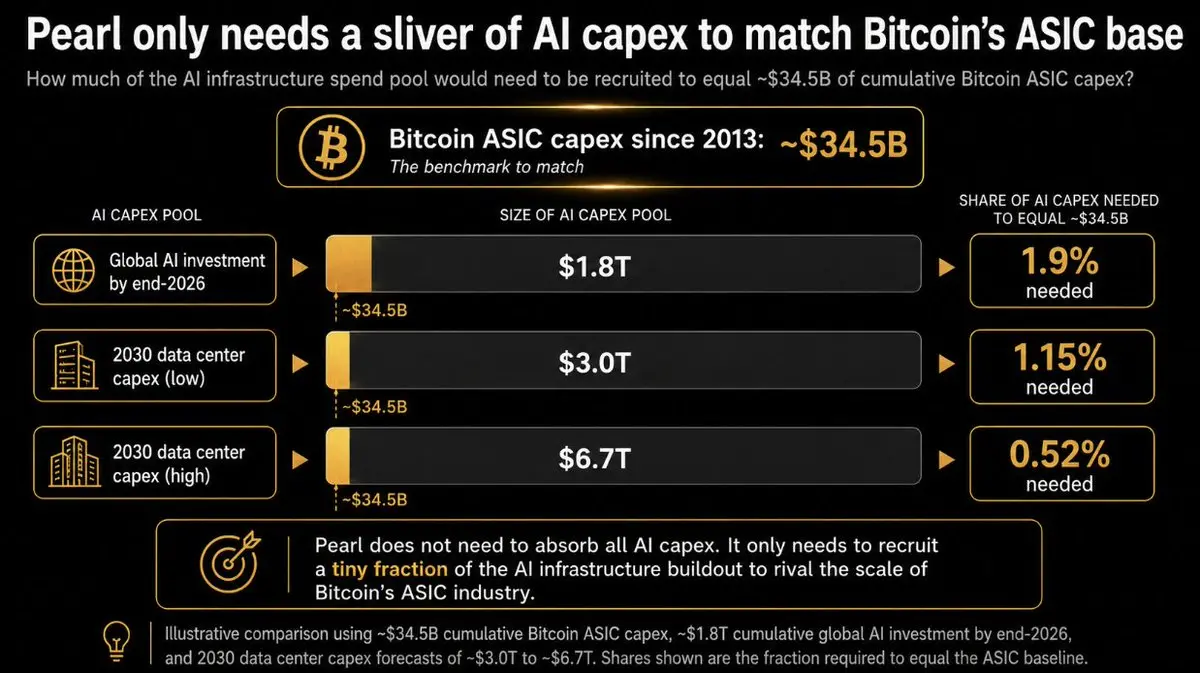
Это довольно смертельно для Биткойна. У меня нет хрустального шара, но как будет выглядеть мир, в котором Pearl имеет больше мощности, больше потребления электроэнергии и больше капиталовложений для своей защиты? Это будет настоящий момент «встретить Бога» для максималистов.
Если Pearl успешно выполнит свою миссию «децентрализованной валюты, поддерживаемой AI», инвестиционные возможности в ней очевидны. Она заменит Биткойн и станет самой жесткой валютой, когда-либо созданной человечеством.
Финансирование мощности
Амбиция Pearl — стать финансируемой мощностью. В настоящее время AI входит, а Pearl выходит. Но долгосрочная цель Pearl — глубоко интегрироваться в экономику AI, чтобы обратное также имело место: Pearl входит, AI работает. Таким образом, цикл замыкается.
Белая книга Pearl четко описывает рынок будущего: она может связывать спрос и предложение мощности и в конечном итоге осуществлять первичное расчетное соглашение по мощности. В этом мире Pearl не просто вознаграждение за майнинг, она становится валютной основой для мощности.
Это важно, потому что создает внутренний спрос для Pearl. Провайдеры услуг по выводу PRL; клиенты AI получают или тратят PRL; этот токен связывает гетерогенные пулы мощности в единый финансовый инструмент. Pearl как «AI валюта» больше не является мемом, а становится реальной рыночной структурой.
Откровение
Так сколько же на самом деле стоит Pearl? Существует два связанных метода оценки.
Премия за валюту SoV (т.е. «AI Биткойн»)
Валютная основа мощности
SoV (сохранение ценности)
Самая ясная логика для оптимистов заключается в том, что Pearl как еще один актив на основе доказательства работы/сохранения ценности начинает получать валютную премию. Вам не нужно, чтобы она заменила Биткойн, чтобы получить чрезмерную прибыль от текущей базы (хотя она может это сделать). Конкурс за новую SoV уже начался; институциональные инвесторы все больше диверсифицируют свои активы, выходя из Биткойна в поисках альтернативных активов для сохранения ценности.
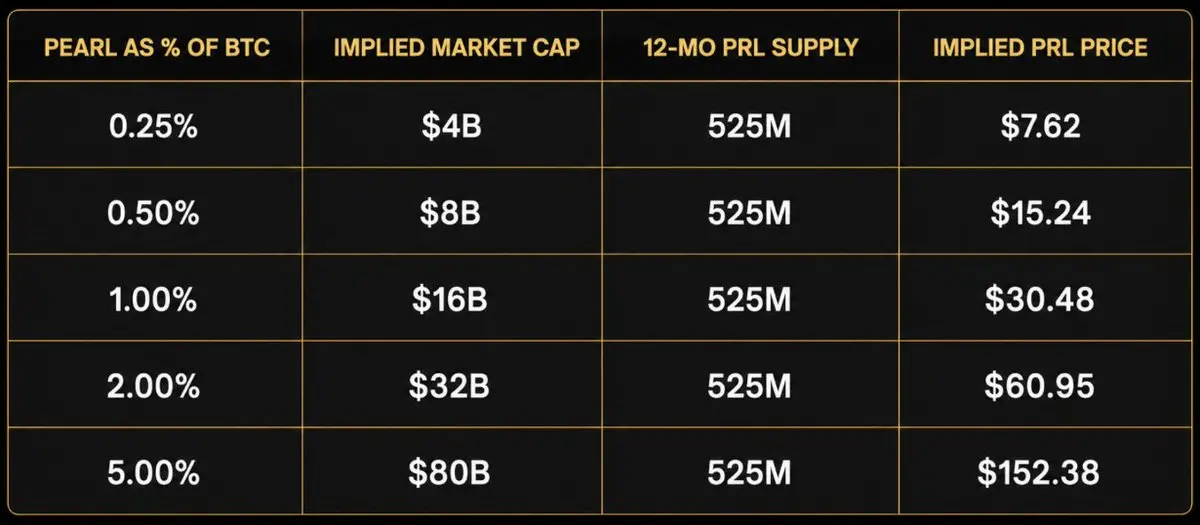
Zcash ($ZEC) является готовым ориентиром, поскольку он демонстрирует, как быстро альтернативный актив SoV может перейти от «интересной ниши» к значительной доле валютной стоимости Биткойна, когда рынок находит дифференцированное повествование. ZEC с помощью факторов конфиденциальности и квантовой устойчивости стал многообещающей альтернативой Биткойну; по состоянию на конец августа 2026 года, рыночная капитализация ZEC составляет около 13-14 миллиардов долларов, в то время как Биткойн составляет около 1.56 триллиона долларов — примерно 1% от Биткойна. Рыночная капитализация Pearl в настоящее время составляет всего около 70-80 миллионов долларов, и она вполне может повторить подобный рост. Если Pearl достигнет 1% от Биткойна, это будет соответствовать FDV около 16 миллиардов долларов, что составляет 7.61 долларов за токен, что в 30 раз больше текущей цены.
Тем не менее, Pearl — это блокчейн PoW, который все еще находится в зачаточном состоянии. В настоящее время доля добытых токенов составляет менее 15%. Поэтому для краткосрочных и среднесрочных инвестиций FDV является неправильным оценочным знаменателем. Если к первому юбилею Pearl будет около 525 миллионов токенов в обращении (около 25% от максимального предложения), если Pearl достигнет 1% от рыночной капитализации Биткойна в первый год, это фактически означает 30.50 долларов за токен — что в 117 раз больше текущей цены.
Если Pearl будет успешен, он должен войти в десятку лучших криптоактивов.
Валютная основа мощности
S&P Global прогнозирует, что только доходы от инфраструктуры AI для вывода вырастут с 101 миллиардов долларов в 2025 году до 532 миллиардов долларов в 2030 году.
Если Pearl глубоко интегрируется в экономику вывода, то значительная часть этой мощности в конечном итоге будет оцениваться, закладываться, предоплачиваться или рассчитываться в PRL. Ключевой вопрос: сколько PRL необходимо для поддержки определенного объема деятельности в области мощности? И сколько это будет стоить Pearl?
К счастью, у нас есть простая формула:
Необходимая валютная основа PRL = Годовой GMV мощности в PRL ÷ Скорость обращения токена
Ключевая переменная — скорость обращения токена. Можем ли мы точно ее оценить?
В случае Pearl скорость обращения равна количеству дней хранения запаса мощности.
Например, если AI экономика ежегодно рассчитывает 25 миллиардов долларов США на вычислительные услуги в PRL, сколько дней будущих расходов на вычислительные мощности экосистема хочет хранить в виде PRL в любой момент времени?
Формула та же:
Основная валюта PRL = Годовой GMV вычислительных мощностей × Среднее количество дней хранения ÷ 365
Иными словами:
Скорость обращения = 365 ÷ Среднее количество дней хранения
Скорость обращения в 20 раз означает, что рынок держит около 18 дней расходов на вычислительные мощности в PRL; 10 раз — около 37 дней; 5 раз — около 73 дней; 2 раза — около шести месяцев; 1 раз означает, что рынок хранит целый год потребностей в вычислительных мощностях в виде валютных запасов.
Так сколько же скорости обращения следует использовать для оценки Pearl? Мы можем сначала посмотреть на несколько аналогичных рынков.
Starbucks — это огромная замкнутая экономика с предоплаченными картами. В финансовом году 2025 года было погашено около 15,2 миллиарда долларов США предоплаченных карт и остатков членов, в то время как средний долг по предоплаченным картам/членам составляет около 1,74 миллиарда долларов. Это означает, что годовой оборот составляет около 8,8 раз, или что в системе в любой момент времени находится около 42 дней покупательной способности.
Авиамили находятся на другом конце спектра. У Delta Airlines в 2025 году средний долг по отложенным доходам SkyMiles составляет около 9 миллиардов долларов, в то время как в этом году было погашено около 4,46 миллиарда миль, что подразумевает оборот всего лишь около 0,5 раз, то есть почти два года хранения покупательной способности. Delta сама также заявляет, что исторически большая часть новых миль была погашена в течение двух лет.
В середине этого диапазона мы также можем посмотреть на BTC и ETH — они оба предлагают гарантированное размещение и нативные расчеты за блок-пространство в своих сетях. Их скорость обращения близка, согласно отчету Glassnode, составляет соответственно 0,0100 и 0,0103 в день, что примерно соответствует годовому обороту в 3,7 раза (около 100 дней хранения).
Это создает для Pearl довольно широкий, но экономически обоснованный диапазон.
На одном конце спектра PRL в основном является платежным каналом: клиент покупает PRL за пять минут до запроса на вывод, тратит его, а поставщик услуг немедленно продает его после получения. Скорость обращения может быть очень высокой.
На другом конце PRL становится ближе к «хранилищу вычислительных мощностей»: поставщики услуг используют его как рабочий капитал, клиенты предоплачивают будущие рабочие нагрузки, поставщики используют его как залог, компании хранят его в соответствии с контрактными потребностями в вычислительных мощностях, а крупные AI компании просто удерживают ту часть PRL, которую они производят естественным образом. В это время скорость обращения будет падать до 1–5 раз.
В конечном итоге граница между «хранилищем вычислительных мощностей» и «валютой» начнет исчезать.
Долгосрочная кривая вычислительных мощностей
Еще один переменный фактор, который повлияет на то, сколько вычислительных мощностей люди хотят хранить, — это долгосрочная кривая самих вычислительных мощностей.
Этот рынок почти не существовал год назад, но теперь он начинает финансовизироваться. Silicon Data (@Silicon_Data) сейчас публикует стандартизированную долгосрочную кривую GPU на 36 месяцев; Ornn (@OrnnExchange) публикует спотовый индекс и долгосрочные котировки на основе сделок; Kalshi запускает рынок с подразумеваемой долгосрочной кривой вычислительных мощностей, охватывающей H100, H200, B200 и другие ускоряющие аппаратные средства.
В настоящее время большинство стандартизированных кривых находятся в состоянии плоской или обратной (backwardation) ситуации. Кривая Silicon Data за июль показывает, что цены на B200, H100 и A100 с 36-месячным сроком ниже спотовых на 8–15%, что отражает ожидания рынка о росте предложения и обновлении аппаратного обеспечения, которые со временем снизят стоимость вычислительных мощностей. Kalshi (@Kalshi) также показывает, что вычислительные мощности B200 находятся в обратной ситуации, в то время как более старая кривая Hopper явно более плоская.
Эти данные должны подтолкнуть Pearl к более высокой скорости обращения.
Например: если я ожидаю, что через шесть месяцев вычислительные мощности станут дешевле, почему я должен хранить шесть месяцев будущей покупательной способности на сегодня? Я бы предпочел оставить доллары для получения дохода и купить PRL, когда мне действительно понадобятся вычислительные мощности.
Но это не имеет глубины. Нам нужно перевернуть кривую.
Travis Good (@IridiumEagle) из Ambient (@ambient_xyz) недавно опубликовал отличную графику, указывая на то, что цены на долгосрочные контракты на вычислительные мощности находятся в состоянии контанго, в то время как спотовые цены продолжают оставаться слабыми.
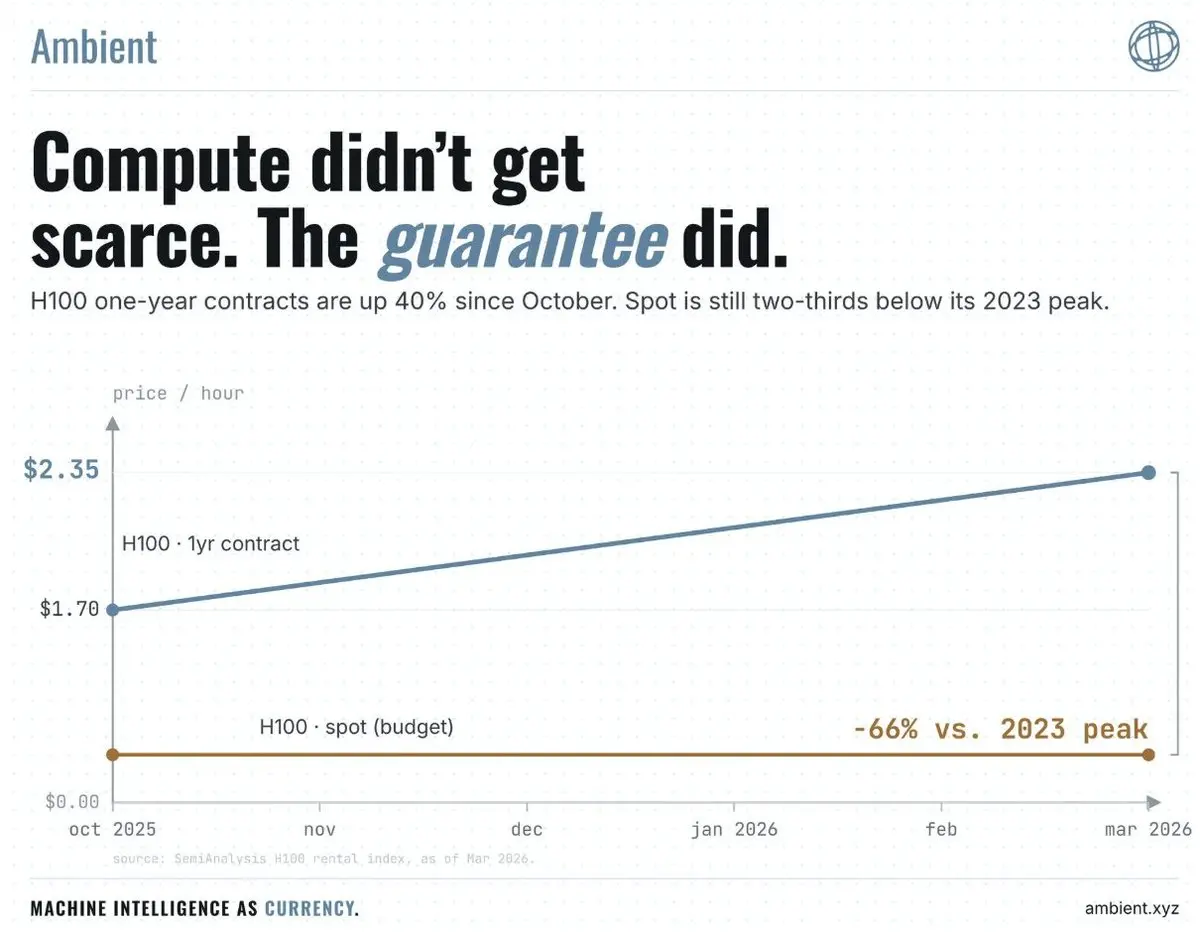
Рынок «гарантированного получения вычислительных мощностей» может войти в состояние постоянного контанго, поскольку нехватка электроэнергии, спрос на вывод превышает предложение GPU, или крупные компании начинают поглощать каждую новую ускоряющую карту, не позволяя ей попасть на спотовый рынок. Если ожидается, что будущие вычислительные мощности будут значительно дороже, то блокировка будущей покупательной способности становится внезапно ценной. Покупатели должны быть готовы зафиксировать цену, предоплатить вычислительные мощности, зарезервировать мощность или хранить любые активы, которые обеспечивают им надежный доступ к будущему.
Кривая вычислительных мощностей в состоянии контанго повысит ценность «хранения PRL для блокировки будущей покупательной способности».
Это должно снизить скорость обращения PRL.
Таким образом, долгосрочная кривая становится одним из самых важных переменных, определяющих, сколько PRL хочет хранить пользователь.
Bitconia → Fortessia → Duplexia также является кривой скорости обращения
Вот где снова становится актуальной структура Pass.
На этапе Bitconia почти все на самом деле являются независимыми шахтерами. Шахтеры покупают GPU и электроэнергию для производства PRL.
PRL — это то, что шахтеры производят специально для монетизации, и почти нет структурных причин его хранить. Полезная работа незначительна, расчеты по вычислительным мощностям незначительны, скорость обращения должна быть очень высокой.
Когда Pearl переходит в Fortessia, полезные поставщики услуг начинают входить в сеть. Это полностью меняет поведение баланса активов и пассивов.
Полезный шахтер в стиле Together AI не зависит от PRL для оплаты счетов за GPU — его клиенты уже заплатили за базовые вычислительные мощности. PRL становится дополнительным доходом, который генерируется параллельно с обычным бизнесом.
Таким шахтерам не нужно продавать каждую монету Pearl, которую они добывают.
С увеличением доли полезных шахтеров в вычислительных мощностях сети, рефлексивное давление на продажу «добыто и убегай» должно снижаться. В то же время такие бизнесы естественным образом имеют будущие обязательства по вычислительным мощностям: подписанные клиенты, зарезервированные кластеры, потребности в долгосрочных мощностях, потребности в рабочем капитале. PRL начинает становиться активом, который стоит хранить, а не активом, который необходимо немедленно обменивать на фиат.
Скорость обращения снижается.
К моменту Duplexia отношения полностью меняются. AI компании больше не просто добывают немного Pearl, Pearl становится частью коммерческого канала самой экономики вычислительных мощностей.
Поставщики зарабатывают его, клиенты тратят его, рынок рассчитывается с его помощью, контракты могут быть оценены в нем, поставщики хранят его для выполнения будущих обязательств, клиенты хранят его для будущих рабочих нагрузок.
Это означает, что скорость обращения Pearl не должна рассматриваться как статическая гипотеза. По мере того как Pearl движется к успеху, сама скорость обращения должна снижаться.
Тот же процесс, который способствует принятию и увеличивает GMV вычислительных мощностей, должен одновременно увеличивать количество PRL, которое экосистема готова хранить для этого GMV.
Таким образом, в процессе перехода Pearl от Bitconia к Duplexia, она может одновременно получить два множителя оценки:
Больше вычислительных мощностей, рассчитанных в PRL × Оборот каждого доллара PRL становится медленнее.
Вот почему основа валюты может расти гораздо быстрее, чем сам GMV вычислительных мощностей.
Схематическая кривая зрелости Pearl:
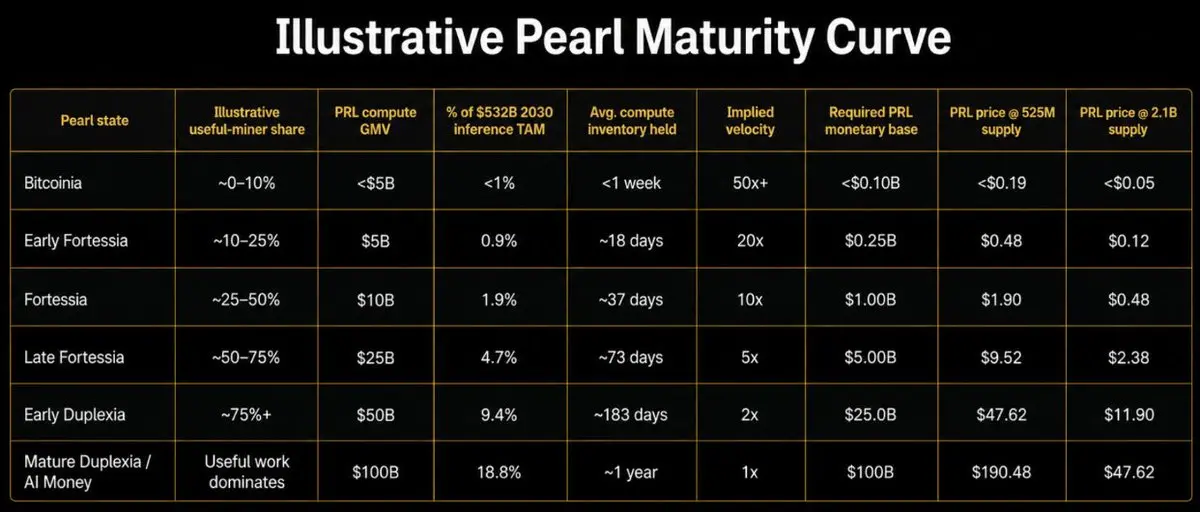
Вы можете увидеть, насколько резко изменяется оценка, когда рост GMV и снижение скорости обращения происходят одновременно.
Например, от годового GMV вычислительных мощностей в 10 миллиардов долларов, 10-кратной скорости обращения, до 50 миллиардов долларов, 2-кратной скорости обращения: базовая активность вычислительных мощностей увеличивается только в 5 раз, но необходимая валюта увеличивается с 1 миллиарда долларов до 25 миллиардов долларов — 25 раз.
Мы также можем разложить два переменных, чтобы увидеть полный диапазон чувствительности:
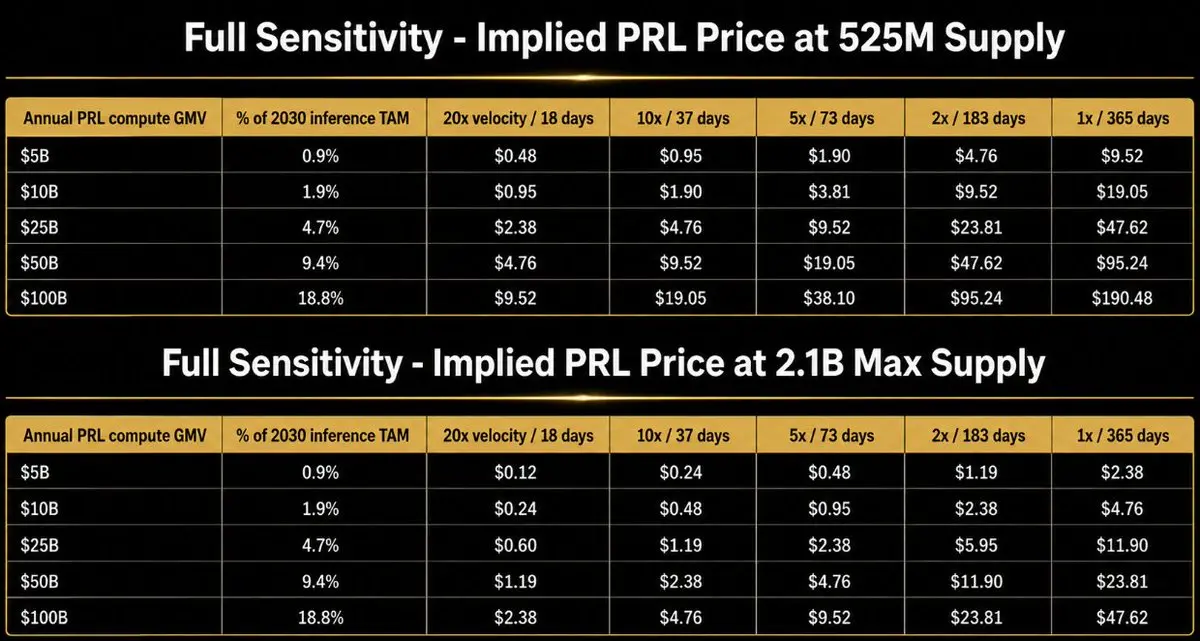
Если Pearl просто предоставляет еще один платежный канал для десятков миллиардов долларов спотового вывода, то эта оценка вычислительных мощностей не вызывает особого восторга. При GMV в 5 миллиардов долларов и 20-кратной скорости обращения она поддерживает лишь около 250 миллионов долларов валютной основы, что по этой структуре соответствует примерно 0,48 доллара за монету.
Если Pearl переходит в Fortessia и начинает поддерживать сотни миллиардов долларов вычислительных мощностей, в то время как поставщики хранят несколько месяцев PRL, цифры попадают в диапазон валютной основы от 50 до 250 миллиардов долларов, что по годовому объему поставок соответствует примерно 10–50 долларов за монету.
А если Duplexia действительно произойдет: полезные шахтеры станут доминировать, PRL будет рассчитываться на значительную долю глобальной экономики вывода, компании будут хранить покупательную способность на шесть-двенадцать месяцев, поставщики все больше будут рассматривать PRL как рабочий капитал или резервный актив — тогда мы войдем в диапазон валютной основы от 500 до более 1000 миллиардов долларов, что соответствует целевой цене более 190 долларов.
При низкой скорости обращения две структуры начинают сходиться. Если AI компании готовы хранить PRL на год или дольше, потому что он рассматривается как долговечная будущая покупательная способность, залог и резервный актив, то само это поведение является валютной премией.
Вот что такое Duplexia.
Последнее искушение
Pearl уже сделала самую сложную часть: низкие затраты 2:1 kernel. Это значительная инновация, которой обладает только Pearl, что дает ей реальный шанс на широкое принятие.
Но работа еще не окончена.
Сегодня консенсус Pearl PoUW все еще работает на количественной схеме W7A7. Вы можете рассматривать это как матричное умножение только для целых чисел. Это работает, но передовые AI аппаратные средства все больше оптимизируются для низкой точности с плавающей запятой. Числа с плавающей запятой поддерживают десятичные знаки и более точны, чем целые числа, а передовые большие модели зависят от плавающей запятой.
Цель следующего жесткого форка Pearl — поддерживать самые современные рабочие нагрузки с низкой точностью, не заставляя их следовать существующему пути адаптации целых чисел.
Это испытание для Pearl. Pearl не может требовать от AI индустрии замораживать себя в каком-то числовом формате, который удобно для Pearl. Pearl должна следовать за стеком AI технологий, а не наоборот.
К счастью, команда уже имеет проект предложения для нативного плавающего PoUW. Предложение по улучшению Pearl № 3 (PIP-3) заменяет текущий INT протокол на FP протокол, построенный вокруг FP8 квантования. Это изменение не простое, и его успешная реализация является предпосылкой для получения значимого принятия со стороны крупных компаний и новых облачных поставщиков.
Если этот шаг будет успешным, следующим узким местом станет интеграция.
Как только интеграция с плавающей запятой будет запущена, Pearl необходимо будет завоевать закрытые источники. В настоящее время, чтобы «превратить» модель в Pearl и выполнить операции 2:1, требуется глубокое участие Pearl Research, чтобы количественно оценить модель в их специфическом формате INT. Это ограничивает диапазон применения до сих пор только открытыми лабораториями — очевидно, ни одна закрытая лаборатория не позволит Pearl Research войти в свою модель и помочь с количественной оценкой. После запуска плавающей запятой «превращение в Pearl» станет универсальным и простым в использовании ядром, которое любая лаборатория сможет интегрировать самостоятельно, без необходимости в помощи команды Pearl. Открытая интерпретация привела Pearl в Fortessia, а интеграция с закрытыми крупными компаниями поднимет Pearl на трон.
Одна из причин, по которой я серьезно отношусь к этой технической дорожной карте, — это команда, стоящая за ней. Pearl была основана Омри Вейнштейном (@WeinsteinOmri), Иланом Комаргодски (@komargodski) и Иданом Сугерманом, их опыт охватывает академическую криптографию, Nvidia (@nvidia), VAST Data, машинное обучение и системы с нулевыми знаниями. Рафаэль Пасс — один из ведущих академических криптографов, исследующих экономику PoUW — также непосредственно участвует в этом проекте. Несмотря на высокую открытость команды, Pearl сама по себе была запущена справедливо, без долей токенов для венчурного капитала и без инвесторов, нависающих над ней.
Принятие Pearl не предопределено
Аргумент Pearl не требует, чтобы все шло гладко, но он действительно требует, чтобы несколько вещей не пошло катастрофически не так. Вот ключевые риски на пути принятия:
Расходы больше не снижаются. 5% уже впечатляюще, но 5% — это не ноль. Если плавающий протокол Pearl не сможет конкурировать с FP8, FP4, новой архитектурой NVIDIA, новыми схемами количественной оценки и следующим победившим ядром интерпретации, проблемы будут накапливаться. Если активация майнинга Pearl значительно ухудшит основной продукт, компании в сфере ИИ не будут заботиться о том, насколько изящен этот механизм. Субсидии PRL всегда должны быть более ценными, чем потерянная пропускная способность, инженерные затраты и операционные риски.
Полезные майнеры так и не стали предельными производителями. Together AI доказала одну крайне важную вещь: реальные клиенты могут майнить Pearl. Это убивает аргумент «полезный майнинг — это всего лишь теория», но не доказывает, что полезные майнеры будут доминировать в сети. Вся теория естественного отбора ставит ставку на то, что полезные майнеры в конечном итоге будут иметь более низкие реальные затраты, чем синтетические майнеры. Если этого никогда не произойдет, Pearl станет менее интересным.
Pearl так и не стала валютой. Компании в сфере ИИ могут любить майнить Pearl, но совершенно не интересуются его хранением. Белая книга Pearl об этом говорит очень четко: ценность токена как средства хранения стоимости в конечном итоге зависит от ожиданий людей о том, что «он станет средством платежа для достаточно большой группы пользователей». Предстоящий рынок вычислительной мощности не является опциональным пунктом дорожной карты — жизнь и смерть аргумента о валюте находятся именно там.
Игры с аппаратным обеспечением обернулись против Pearl. Pearl утверждает, что она экономически устойчива к ASIC, поскольку матричное умножение изначально является основной целью оптимизации для GPU и TPU, а машина, разработанная исключительно для майнинга Pearl, пожертвует ценными доходами от интерпретации, которые могут быть получены с помощью универсальных ускорителей ИИ. Белая книга осторожно называет это «кажущейся разумной» устойчивостью к ASIC. Но сценарий кошмара заключается в том, что кто-то все же находит какую-то специализированную архитектуру, которая производит Pearl с эффективностью, значительно превышающей эффективность универсального аппаратного обеспечения ИИ, так что прирост эффективности превышает доходы от интерпретации двусторонних майнеров. В то время путь теории игр Pearl потеряет свою силу, и бесполезные майнеры снова станут самыми дешевыми майнерами.
Pearl не смогла зафиксироваться. Протокол еще не зафиксирован. На самом деле, с момента создания до 11 августа уже было пять активированных изменений консенсуса основной сети. Наиболее примечательным является последнее изменение, поддерживающее смешанных экспертов (MoE), которое вступило в силу на 71,935 блоке, но затем привело к тому, что майнеры использовали уязвимость для подделки вычислительной мощности и получения непропорционально больших вознаграждений за блоки. К счастью, эта проблема была обнаружена, и обновление MoE было временно отключено на 91,630 блоке через 41 день. Другие изменения протокола включают активацию мягкого форка наказания за ранг на 96,251 блоке и последующий жесткий форк с семенами шумов на 99,000 блоке. Pearl необходимо использовать этот период, чтобы сломать, починить и завершить архитектуру, в конечном итоге заслужив право на фиксацию.
Присоединяйтесь ко мне в «превращении в Pearl»
Биткойн доказал: бесполезные вычисления могут стать валютой.
Pearl ставит на то, что полезные вычисления могут стать более жесткой валютой.
Если расходы стремятся к нулю, полезные поставщики ИИ станут структурно доминирующими майнерами, потому что за вычислительную мощность уже заплачено. Награды за блоки превращаются в субсидии для интерпретации. Более низкие цены на интерпретацию создают больший спрос, больший спрос создает больше двусторонней вычислительной мощности, больше двусторонней вычислительной мощности делает Pearl более жесткой — в конечном итоге активы, произведенные этими машинами, станут активами для покупки, произведенными этими машинами.
ИИ производит валюту. Валюта покупает ИИ. Цикл замыкается.
К тому времени Pearl станет валютой вычислительной мощности.
А если эта сеть валюты, защищенная глобальной инфраструктурой ИИ, в конечном итоге окажется более трудной для атаки, чем сеть, защищенная складом, заполненным одноцелевыми ASIC, то, возможно, Майкл Сейлор в конечном итоге прав.
Нет второго лучшего.
Он просто, возможно, выбрал не тот.
Присоединяйтесь ко мне в «превращении в Pearl».
Благодарности
Огромное спасибо Pearl Research Labs (@prlnet) за предоставленную обратную связь и руководство в процессе написания этого исследования. Их академические идеи сделали эту статью такой, какой она есть сегодня.
Также благодарю @tulipking — моего близкого друга и единомышленника, его советы и отзывы глубоко повлияли на тон и стиль этой статьи.
Отказ от ответственности
Мнения, выраженные в этой статье, представляют собой исключительно мнение автора и предназначены только для справки. Они не являются инвестиционными, юридическими, налоговыми или другими профессиональными советами и не должны рассматриваться как основание для каких-либо инвестиционных решений. Конкретные компании, протоколы, токены или сектора, упомянутые в статье, приведены только в качестве примеров и не являются предложением или призывом к покупке или продаже каких-либо ценных бумаг, токенов или других активов. Автор является инвестором No Limit Holdings, венчурной компании, инвестирующей в блокчейн и связанные с цифровыми активами бизнесы; No Limit Holdings и/или ее аффилированные лица могут иметь позиции в некоторых компаниях, протоколах, токенах или секторах, обсуждаемых в этой статье, или иметь другие экономические интересы в них.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





