








Инвестор Blockchain Capital: почему биржа вычислительной мощности является ложной проблемой?
 Ключевые тезисы


 Статья указывает, что GPU не испытывают полного дефицита, колебания в обучении и выводе делают значительную часть вычислительных мощностей неиспользуемыми, но рынок спотовых мощностей для глубокого обучения все еще не сформирован. Основное препятствие заключается в том, что крупные кластеры в основном финансируются через контракты take-or-pay, кредиторы подстраховываются кредитоспособностью арендаторов, а не самих GPU, и после перепродажи первоначальные арендаторы все еще несут риск дефолта, что затрудняет создание анонимной книги заказов. Чтобы контракты могли свободно обращаться, кредиторы должны доверять активам и полагаться на форвардные цены и рынок покупателей, но это, в свою очередь, является предпосылкой для глубокого спотового рынка.
Автор: Jonah Burian, инвестор Blockchain Capital
Скомпилировано: Гу Юй, ChainCatcher
Крупные облачные провайдеры и лаборатории, возможно, вытесняют стартапы из самого важного элемента AI: вычислительной мощности. Это вызвало множество обсуждений о создании биржи вычислительной мощности — рынка, где можно торговать GPU-часами так же, как нефтью. Хотя несколько компаний уже работают в этом направлении, в настоящее время по-прежнему отсутствует глубокий и высоколиквидный рынок вычислительной мощности. В этой статье мы объясним, почему создание ликвидной биржи вычислительной мощности гораздо сложнее, чем кажется. Мы покажем, как структура рынка кредитования GPU препятствует формированию спотового рынка, и в конце обсудим потенциальные пути решения.
Часть первая: в чем проблема
Представьте, что вы — AI лаборатория, которая хочет получить 100 000 GPU для обучения следующей крупной модели. Если вы попытаетесь закупить их сегодня, вы обнаружите, что практически нет доступной мощности. Почти все облачные ресурсы были заранее забронированы на несколько лет вперед.
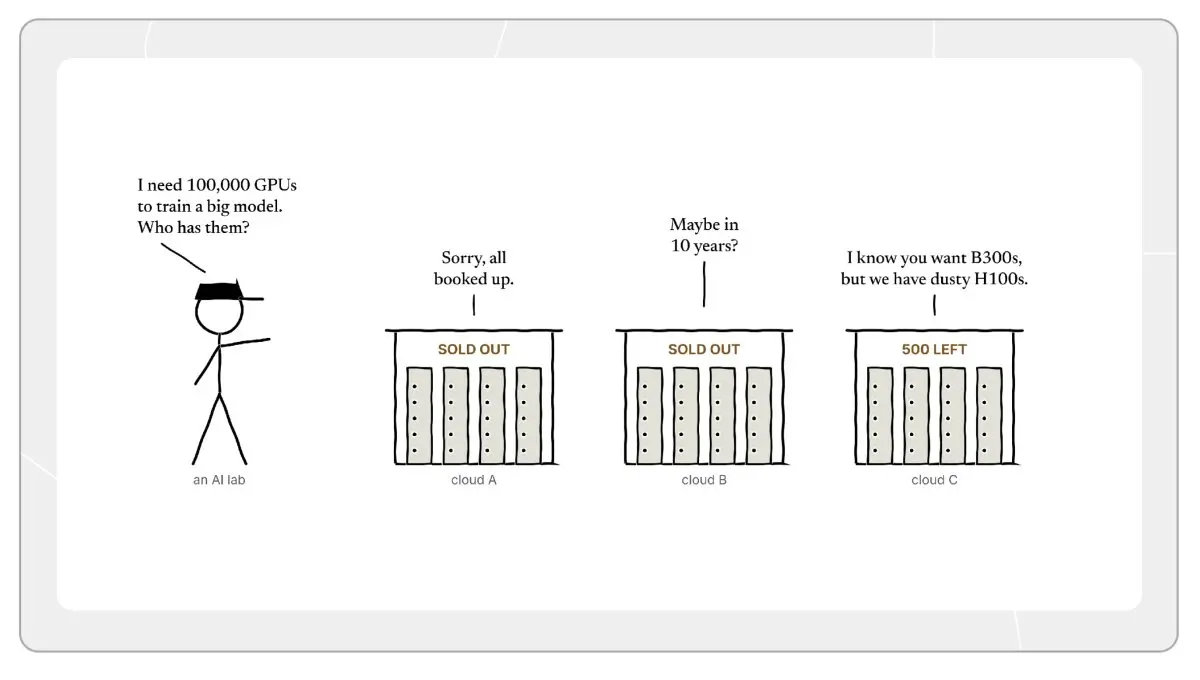
Обычно приводят аргумент, что в настоящее время наблюдается дефицит. Все жаждут GPU, а новое предложение требует нескольких лет для выхода на рынок.
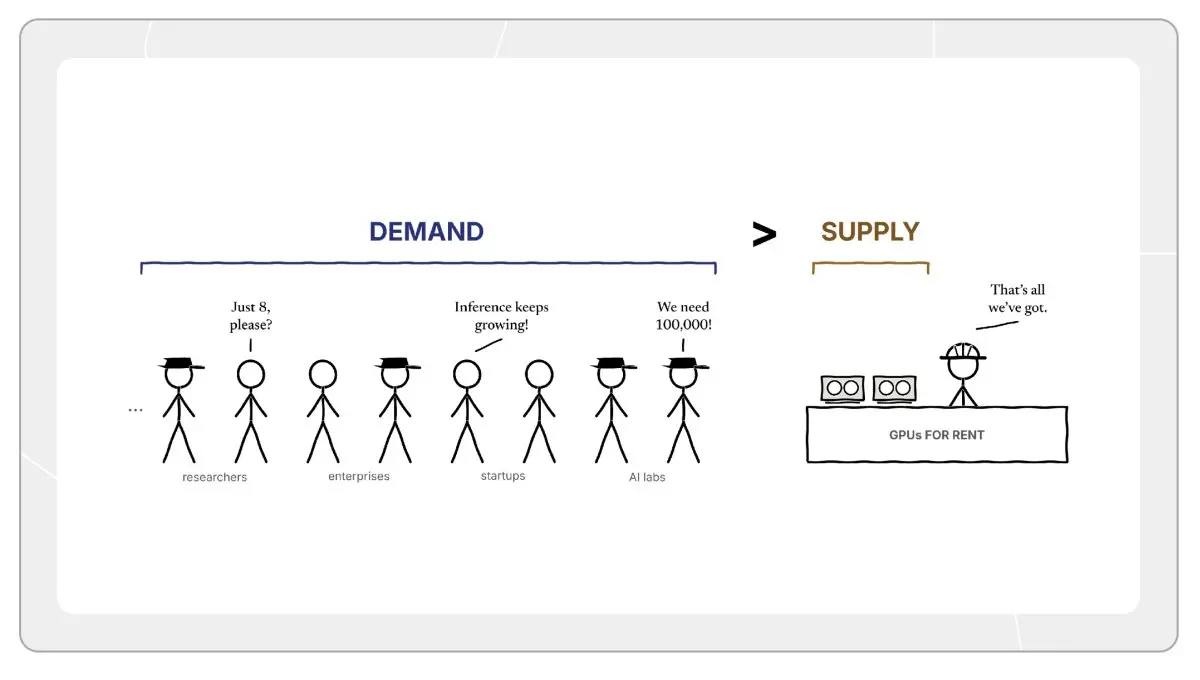
Но "дефицит" не совсем точен. Существует факт, противоречащий мейнстриму: на рынке на самом деле есть много неиспользуемой вычислительной мощности.
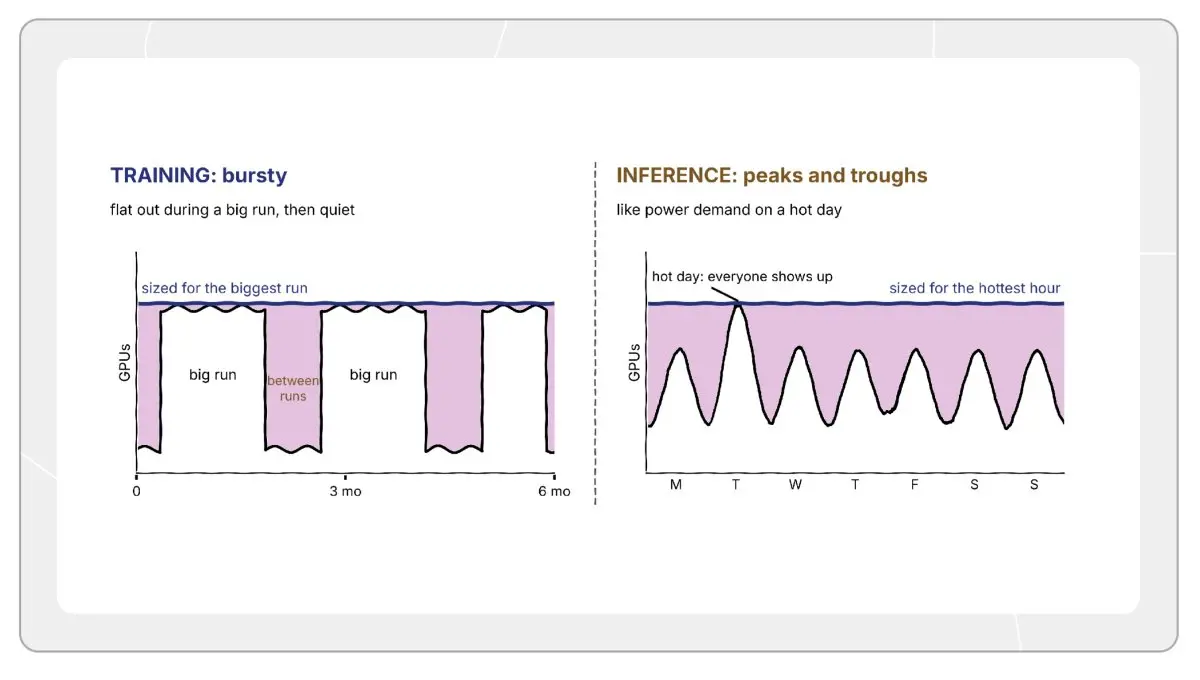
Если вы поговорите с существующими покупателями мощности (теми, кто имеет большие запасы мощности и сильный баланс), вы обнаружите, что многие из них не используют мощность на полную мощность постоянно. Обучение моделей имеет всплесковый характер: во время крупных тренировок они используют большую часть GPU, но между двумя циклами обучения многие мощности остаются неиспользуемыми. Задачи вывода имеют волатильный характер: в ночное время, по выходным и праздникам использование обычно значительно ниже, чем в пиковые дни, в то время как общая мощность часто настраивается на максимальные пиковые значения.*
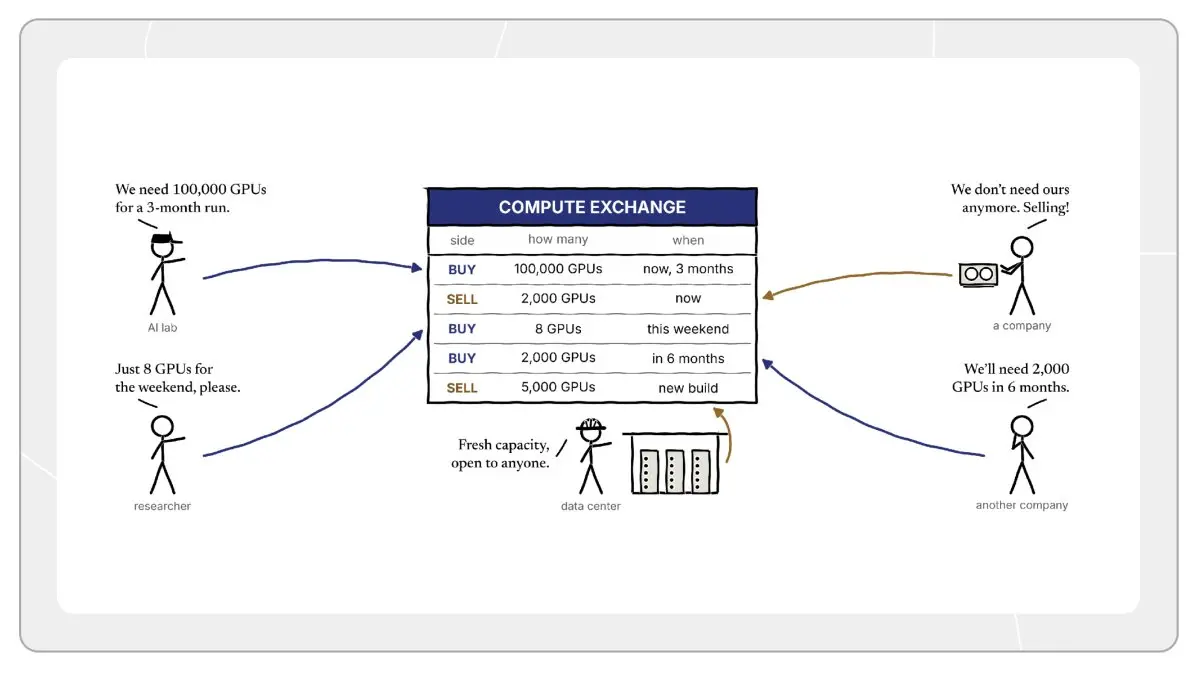
Вся эта неиспользуемая мощность указывает на идеалистическое видение: создание биржи GPU-часов. Рынок был бы крайне эффективен в распределении ресурсов и определении цен, и поскольку мы видим, что текущее распределение GPU может быть неэффективным, теоретически торговая платформа могла бы сгладить этот дисбаланс спроса и предложения. Однако в настоящее время не существует примеров крупного, глубокого рынка вычислительной мощности. Хотя есть несколько платформ, поддерживающих аренду небольшого количества GPU, таких как Vast.ai, владельцы могут выставлять GPU на продажу и устанавливать цены самостоятельно, но гигантские кластеры не могут завершить сделки на таких платформах. В марте этого года CoreWeave запустила Spot, предлагая более низкие цены, но с возможностью быть захваченными. Но по-прежнему нет централизованной, крупной и ликвидной книги заказов. В чем причина?
Одно из распространенных объяснений заключается в том, что вычислительная мощность не является однородным продуктом. На рынке есть H100, B200 и B300, существуют различия в сетевой архитектуре InfiniBand и Ethernet, а также разные схемы охлаждения, физические местоположения и т.д. Как построить единый рынок, сталкиваясь с такими гетерогенными активами?
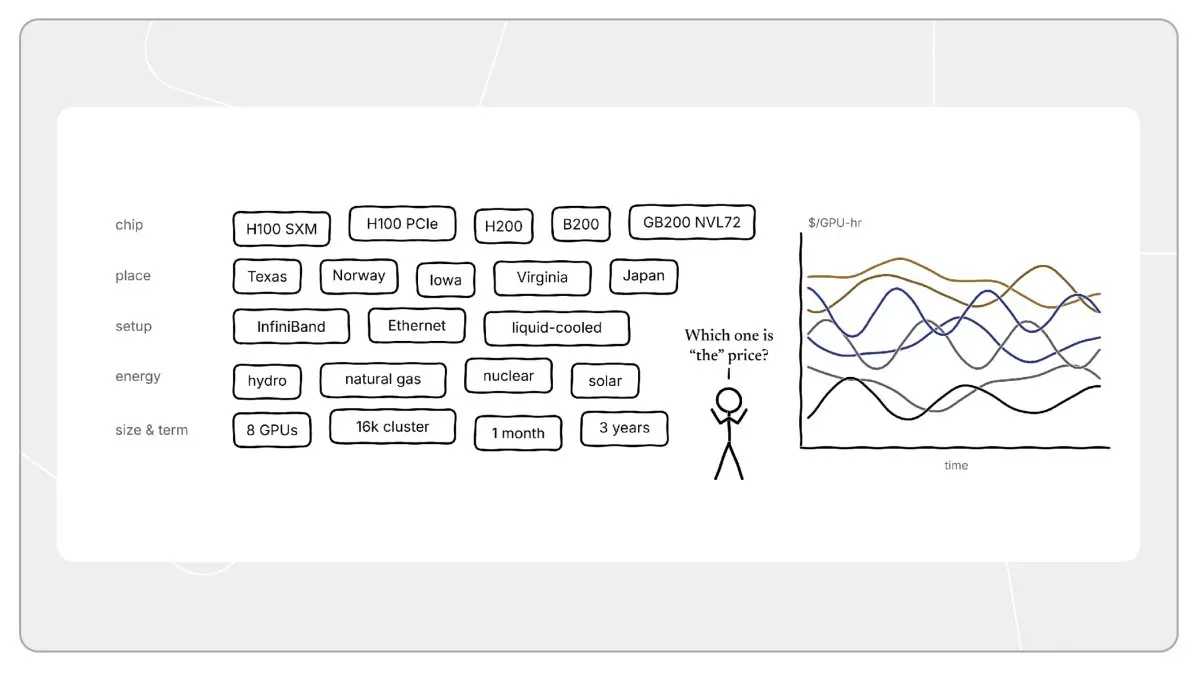
Я считаю, что это не единственный фактор. У нефти также есть сотни сортов. Рынок в конечном итоге стандартизировался вокруг нескольких базовых сортов (таких как WTI и нефть марки Брент), и другие сорта оцениваются на основе этих базовых. Многие рынки, торгующие гетерогенными товарами, также работают хорошо, поэтому гетерогенность, безусловно, является одной из причин, но не единственной.
Еще одна менее упоминаемая скрытая причина заключается в способах финансирования GPU. Крупные кластеры GPU обычно строятся с использованием заемных средств. Условия займа в конечном итоге определяют, кто может продавать мощность и кому она может быть продана. Чтобы понять это, сначала нужно рассмотреть текущую модель финансирования GPU.**
Часть вторая: как финансируются GPU в настоящее время
Сегодня GPU часто финансируются через контракты "take-or-pay": это многолетние соглашения, по которым клиент должен платить за мощность, независимо от того, использует ли он ее фактически. Это означает, что практически вся мощность была забронирована до того, как она была включена. Например, CoreWeave получает 96% своих доходов от обязательных контрактов, и срок контрактов становится все длиннее: два года назад он составлял около трех лет, год назад — четыре года, а сейчас большинство контрактов составляет пять лет, некоторые даже до шести лет.
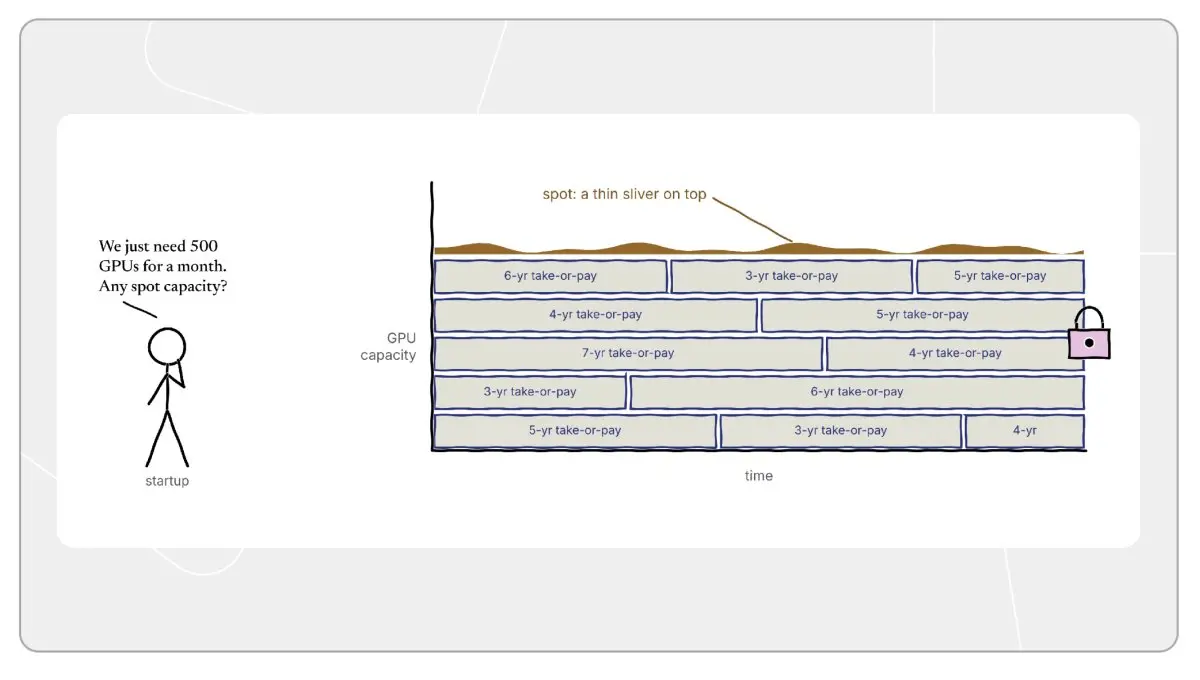
Механизм работы "take-or-pay"
Вот основная логика, по которой GPU строятся таким образом. Предположим, вы — AI лаборатория, которой нужно 100 000 GPU, а все источники на рынке распроданы. Один из центров обработки данных (например, новый облачный провайдер или разработчик хостинга) готов построить кластер для вас, но у него нет десятков миллиардов долларов свободных средств. Ему нужно вмешательство кредитора.
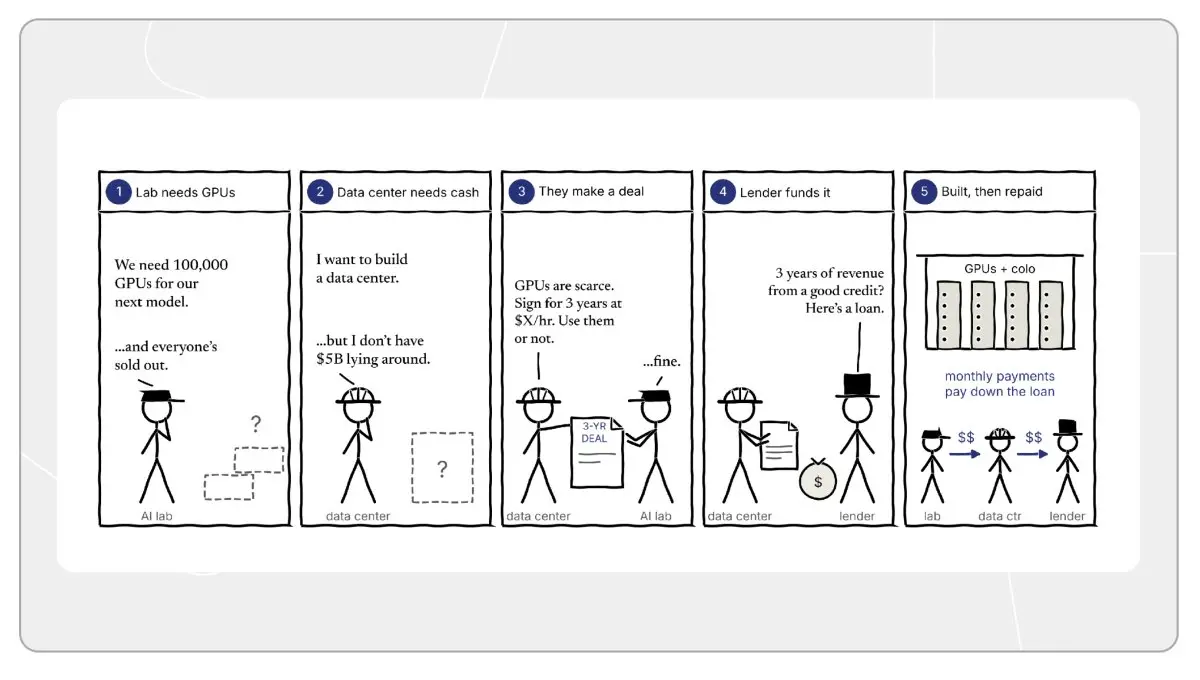
Теперь представьте, что вы — кредитная организация, сталкивающаяся с новым рынком и просящая вложить десятки миллиардов долларов в актив, стоимость которого вы не знаете. Сколько эти GPU будут стоить через три года? Что, если клиент центра обработки данных обанкротится? Вы не можете знать ответ.
Контракт "take-or-pay" решает эту проблему. Кредитор не должен догадываться о остаточной стоимости GPU, потому что денежные потоки (и ответственные за платежи) относительно определены. Кредитные учреждения могут проводить андеррайтинг на основе доходов от контрактов известных арендаторов. Центр обработки данных закупает GPU и место, а ежемесячная арендная плата лаборатории используется для погашения кредита.***
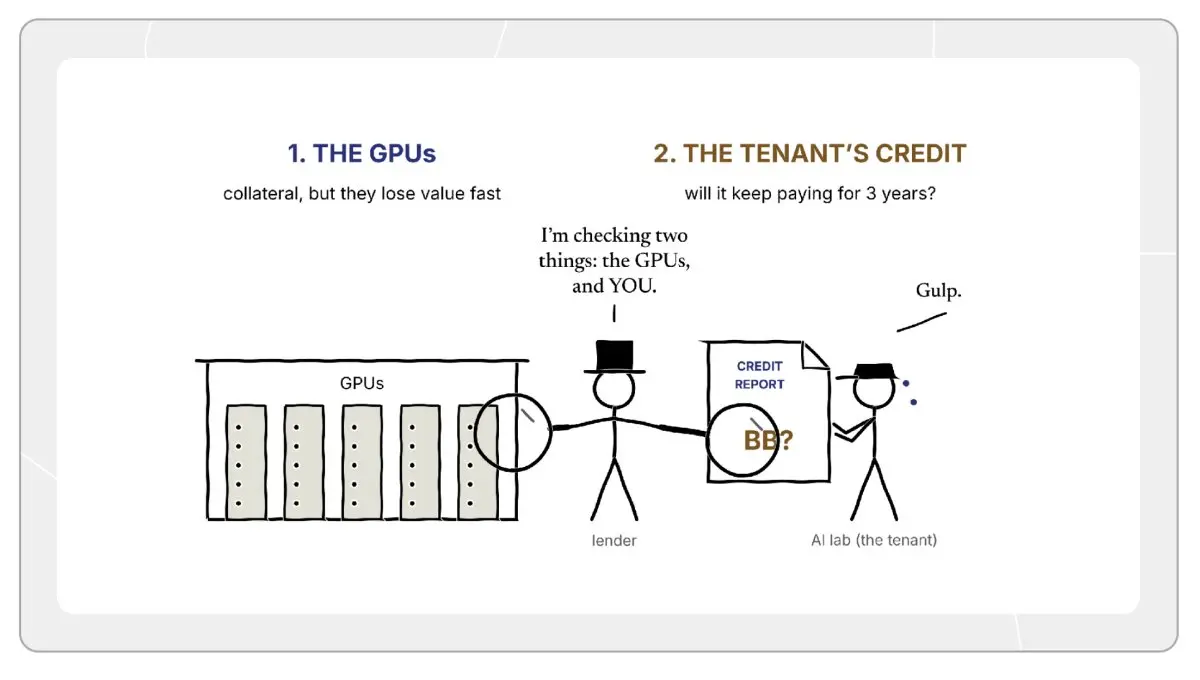
Важно отметить, что кредитоспособность арендатора напрямую определяет стоимость капитала для центра обработки данных.
Перспектива клиента
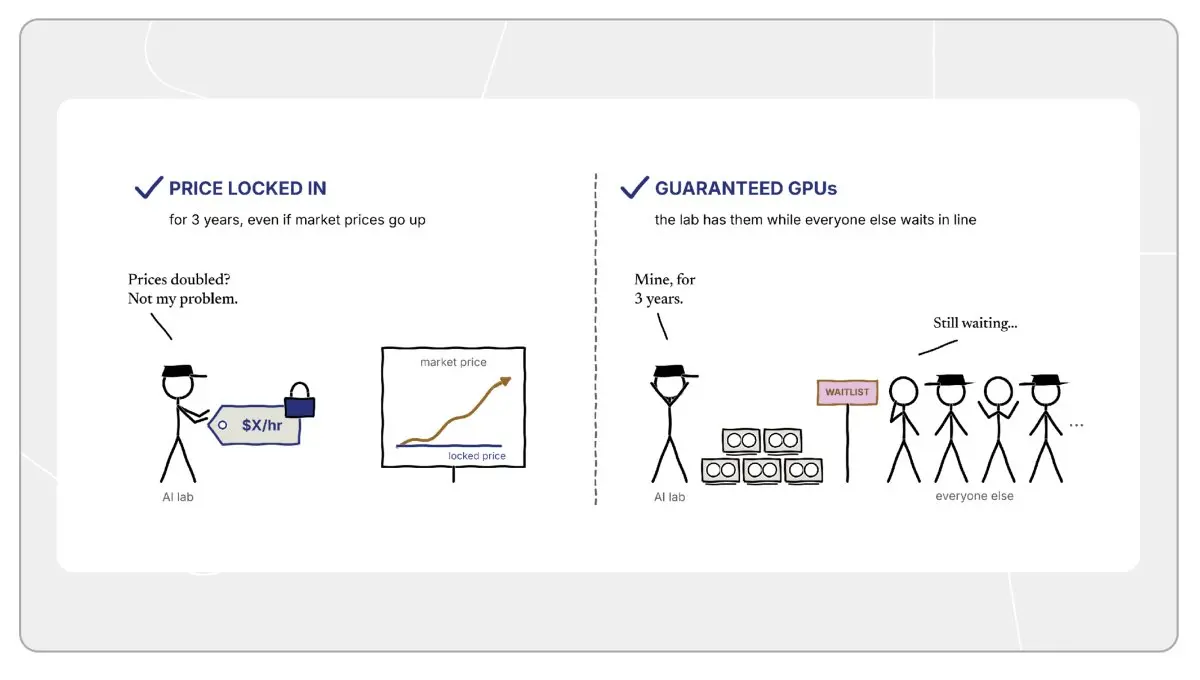
С точки зрения клиента цена фиксируется на несколько лет, и если рыночная цена возрастает, как это показал индекс арендной платы H100 от Ornn в начале мая, стоимость клиента не изменится. Это положительная сторона. Кроме того, поставка GPU гарантирована: клиент имеет определенную мощность на весь срок контракта.
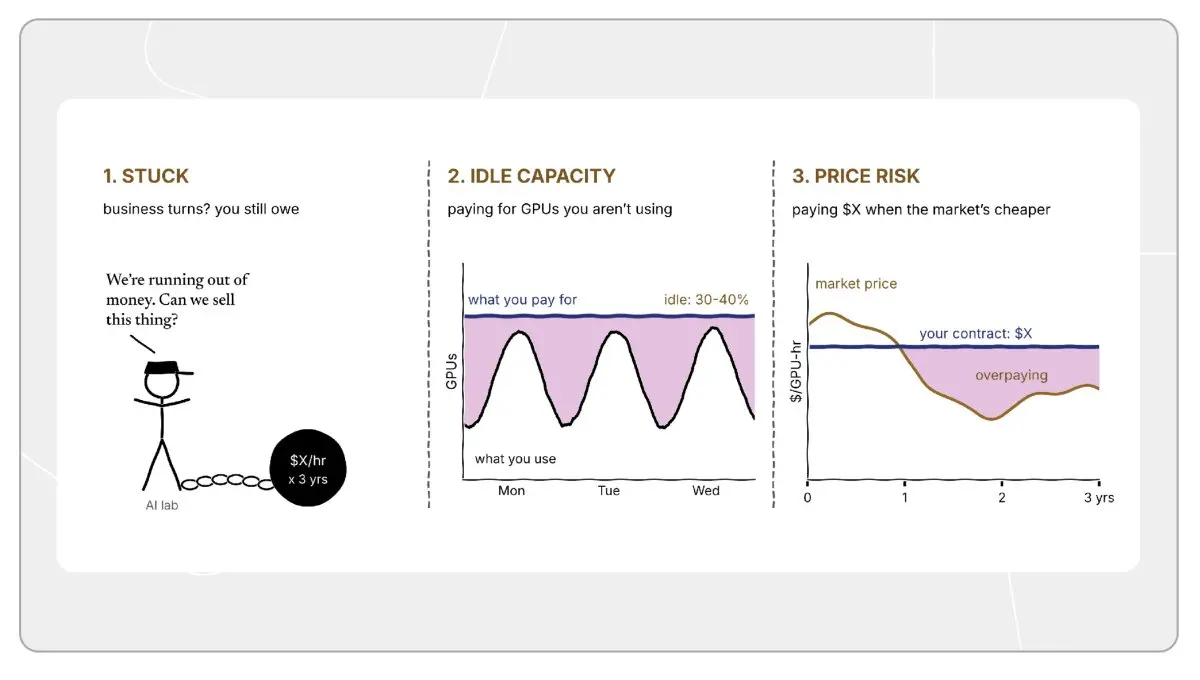
С другой стороны, клиент также несет множество рисков. Во-первых, если бизнес исчерпает средства или изменит направление, он все равно должен будет выплачивать каждый платеж. Во-вторых, клиент платит за неиспользуемую мощность. Поскольку закупка осуществляется на основе пикового спроса, большую часть времени клиент платит за GPU, которые фактически не используются. Наконец, если рыночная цена упадет, клиент все равно должен будет выполнять обязательства по контракту по зафиксированной высокой цене.
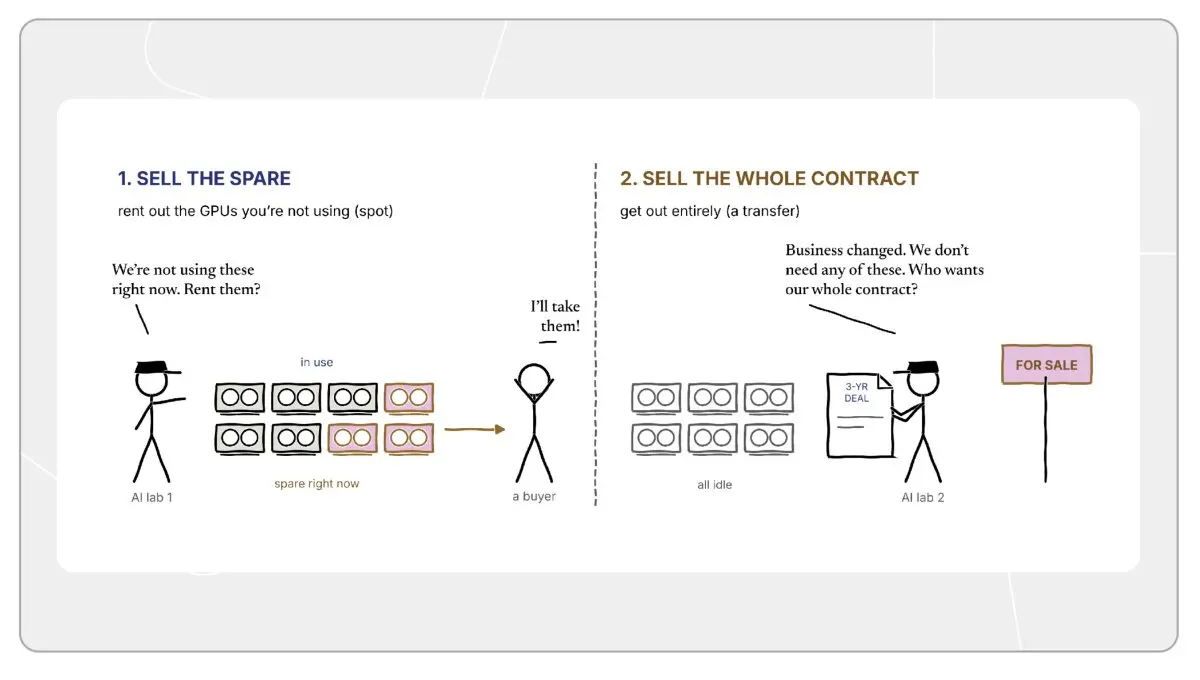
В этой ситуации можно естественно представить формирование рынка: некоторые клиенты в определенные временные промежутки имеют избыточную мощность, которую они хотят продать, а другие клиенты могут захотеть полностью передать контракт и выйти.
Часть третья: почему биржи трудно сформировать
Представьте, что крупная лаборатория больше не нуждается в своих GPU и хочет перепродать контракт другим организациям. Кредитор может начать сомневаться в этой практике, потому что при первоначальном предоставлении кредита он по сути андеррайтит кредитоспособность этой лаборатории.
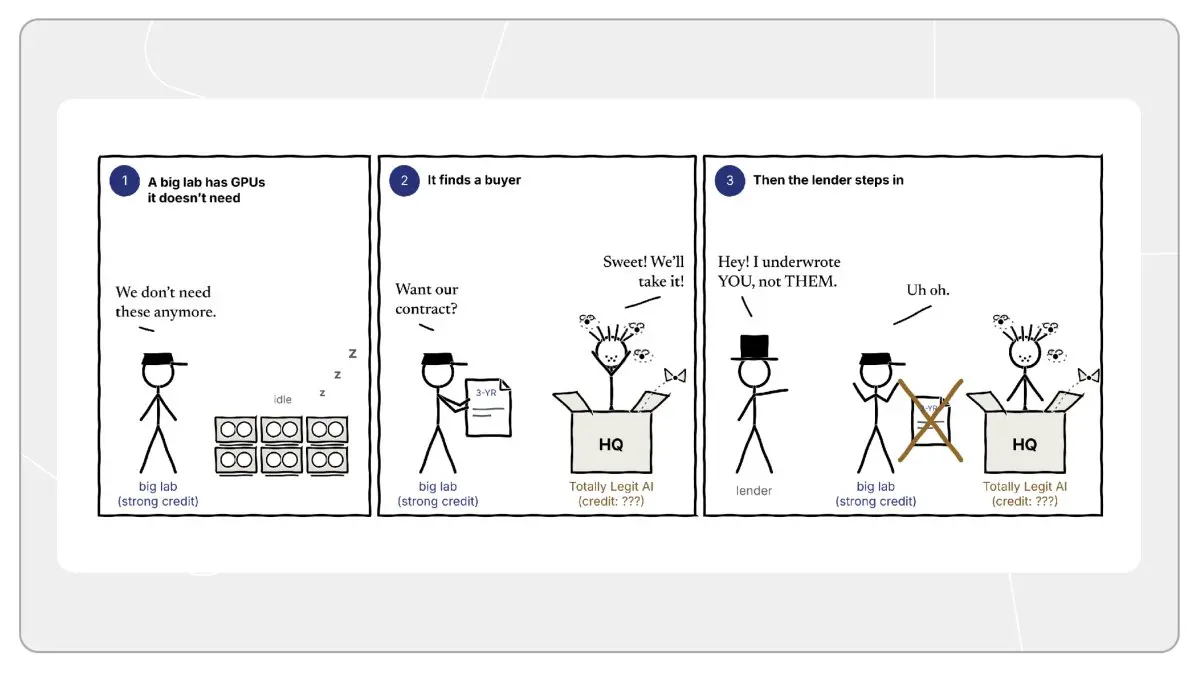
Если ваш арендатор — крупная компания с высоким инвестиционным рейтингом, вы можете получить кредит по гораздо более низкой процентной ставке. Если это стартап с высоким риском, процентная ставка для финансирования того же кластера GPU будет значительно выше. Арендатор определяет цену кредита, и именно поэтому, если арендатора сменят, кредиторы обычно должны проводить одобрение. Поэтому текущий рынок часто функционирует через модель субаренды: первоначальная AI лаборатория продолжает платить центру обработки данных, в то время как новый покупатель платит первоначальной AI лаборатории.****
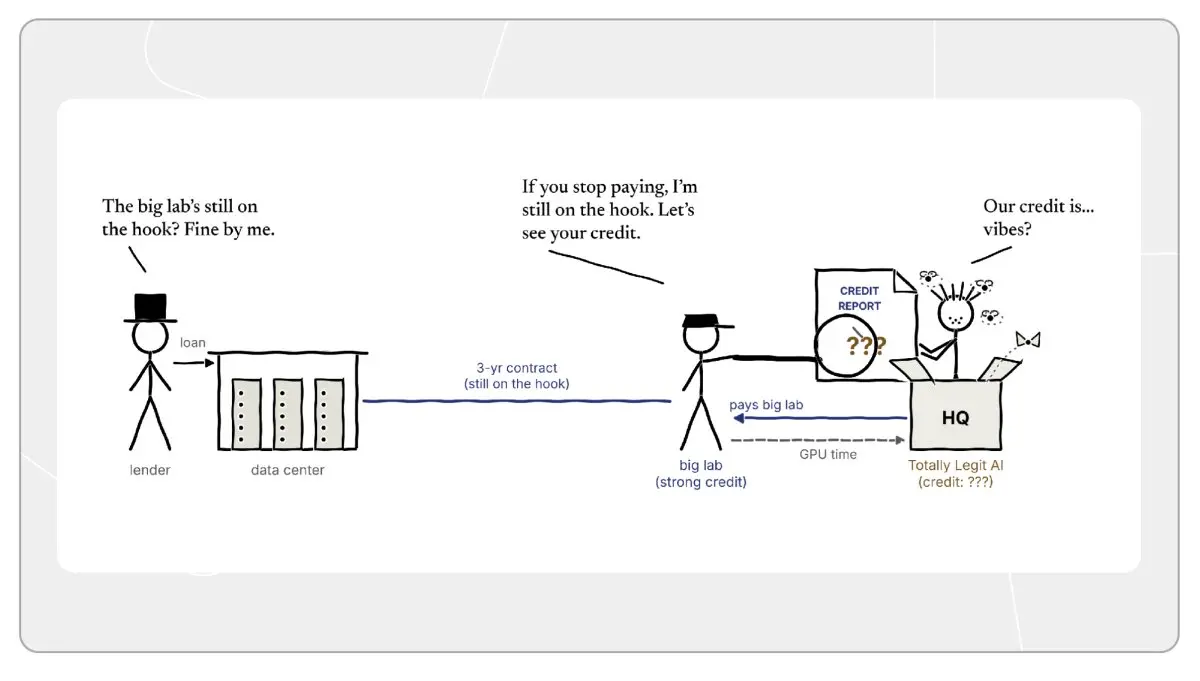
Если арендодатель прекратит платежи, первоначальная лаборатория ИИ все равно будет обязана выполнять обязательства перед центром обработки данных. Этот механизм делает рынок трудным для адаптации к традиционной форме книги заказов.
Если я продаю акции Apple на бирже, с момента расчета сделки моя связь с покупателем заканчивается. Я даже не знаю, кто купил акции; достаточно, чтобы победила лучшая цена. Но в сделках с вычислительной мощностью, после продажи вы все равно не можете избавиться от совместной ответственности, поэтому вы должны четко знать личность контрагента. Наивысшая ставка может принадлежать стартапу, который сталкивается с риском дефолта, а кредитное учреждение может не принять следующего покупателя в очереди.
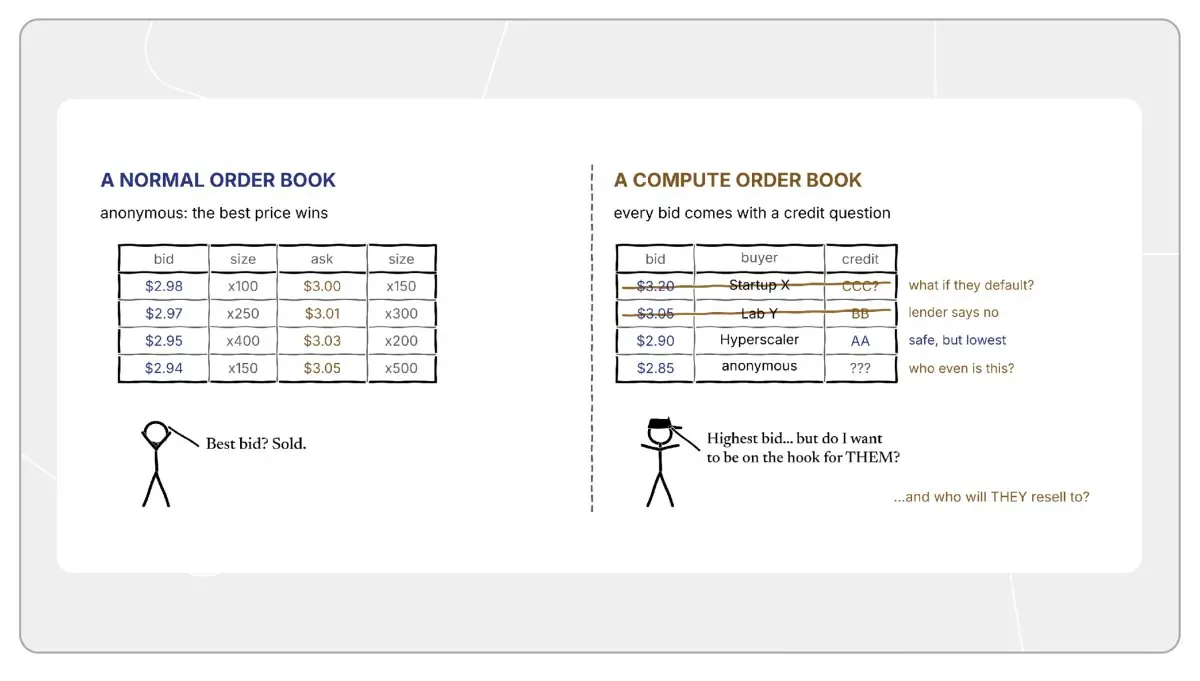
Далее могут возникнуть более сложные сценарии: сможет ли этот покупатель перепродать кому-то еще? Должна ли первоначальная лаборатория ИИ, которая все еще несет ответственность, знать личность покупателя?
В конечном итоге вы сталкиваетесь со сложной кредитной сетью, что делает трудным масштабирование сделок с вычислительной мощностью.
Часть четвертая: Потенциальные пути решения
Можно заметить, что многие проблемы коренятся в одном: в глазах кредиторов GPU и клиент связаны в одно целое. Большинство зрелых рынков не таковы. Бочка нефти не заботится о том, кто конечный покупатель.
Чтобы рынок вычислительной мощности заработал, кредитные учреждения должны доверять самим активам, а не кредитоспособности клиентов. Иными словами, кредиторы должны быть уверены, что даже если какой-то клиент выйдет из сделки, они смогут быстро найти другого клиента для аренды этих GPU. Доверие к активам требует двух условий: предсказуемой будущей цены (аналогично форвардной цене на нефть) и рынка покупателей, готового в любой момент купить по этой цене. Только при наличии обоих условий клиенты становятся заменяемыми, и контракты могут свободно циркулировать.
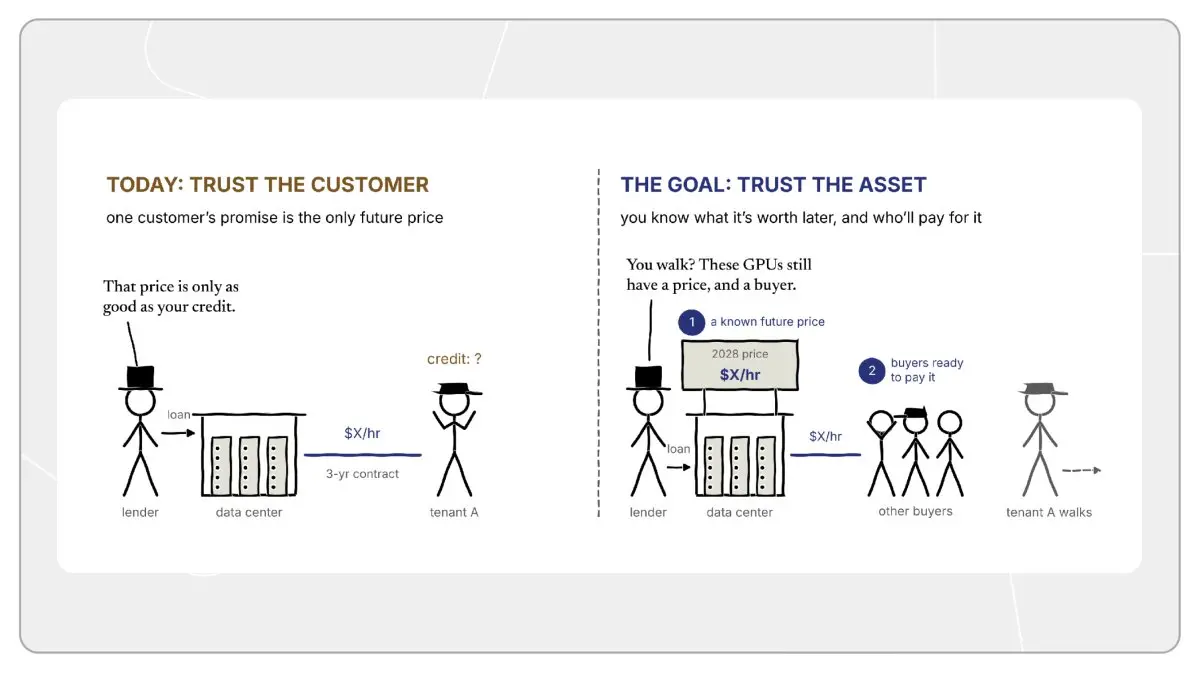
Но на практике ситуация гораздо сложнее, чем кажется на первый взгляд. Чтобы доверять активам, кредиторы нуждаются в глубоком спотовом рынке, чтобы в случае выхода арендатора они могли монетизировать вычислительную мощность. Однако глубокий спотовый рынок сначала требует доверия кредиторов к активам, что позволяет строить GPU без контрактов "по оплате без обсуждения". Это замкнутый круг: что было первым, курица или яйцо.
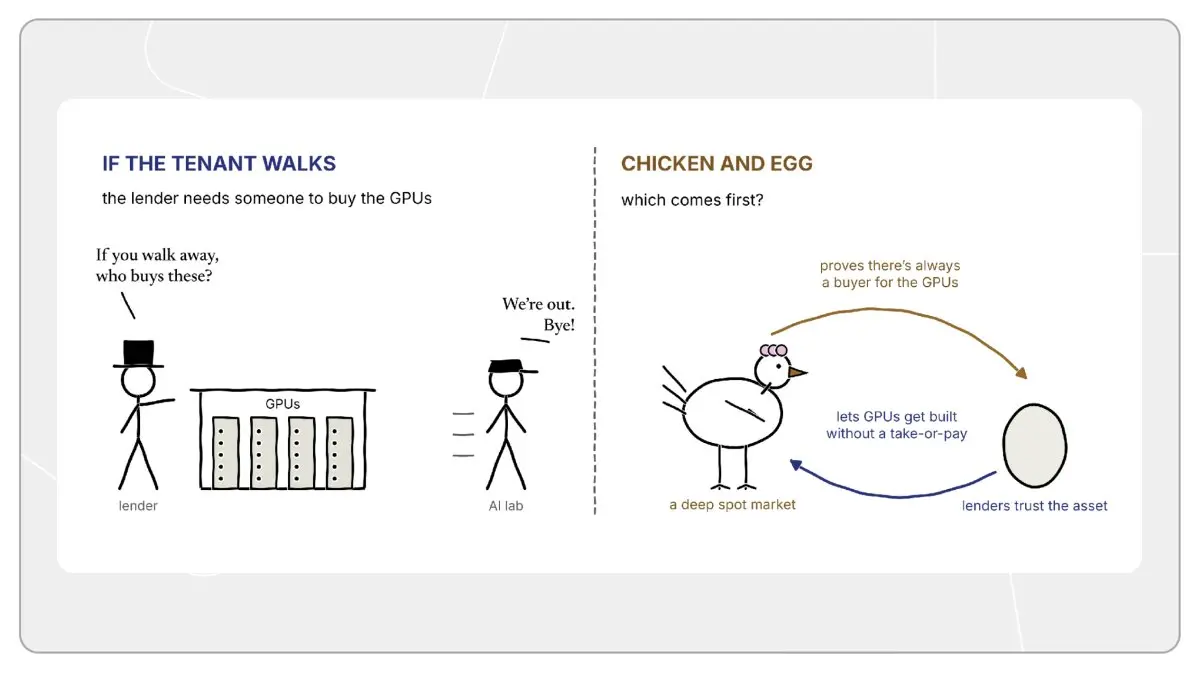
Кроме того, даже если преодолеть проблему "что было первым, курица или яйцо", неясно, сможет ли глубокий спотовый рынок полностью решить проблему, поскольку риски часто являются системными. Если один из арендаторов дефолтит, рынок обычно сталкивается с более глубоким системным кризисом, что означает, что многие также пытаются продать свои GPU. Таким образом, когда кредиторы действительно нуждаются в покупателе, это часто совпадает с моментом, когда покупателей меньше всего, а цены наиболее низкие.
Где же надежда на решение? Рынок GPU является одним из самых важных рынков в мире, спрос на него бесконечен, а эффективность существующего распределения ресурсов низка: с одной стороны, неиспользуемые GPU, с другой стороны, покупатели, ожидающие в очереди. В крайних случаях механизм извлечения прибыли в конечном итоге найдет способ устранить эту неэффективность.
Если вы также являетесь предпринимателем, размышляющим над этой проблемой, добро пожаловать к обсуждению. Мои сообщения в Twitter всегда открыты: jonah_b.
Приложение
* Топовые лаборатории ИИ являются исключением. Поскольку они одновременно занимаются обучением моделей и предоставлением услуг вывода, а не только одной деятельностью, они могут достигать гораздо более высокой степени использования. Кроме того, с началом выполнения плановых задач индивидуальными агентами они могут вставлять эти задания в любые оставшиеся окна свободного времени, что дополнительно повышает степень использования.
** Я не хочу, чтобы читатели пришли к выводу, что "кредитный рынок является единственной причиной отсутствия ликвидного спотового рынка вычислительной мощности" после прочтения этой статьи. Основная цель этой статьи заключается в том, чтобы объяснить, что структура кредитного рынка является одним из основных движущих факторов, препятствующих формированию спотового рынка.
*** Объяснение "по оплате без обсуждения" во второй части является упрощенной версией. В реальной коммерческой практике строительство крупных кластеров вычислительной мощности включает больше участников, и их кредитные обязательства часто многослойны.
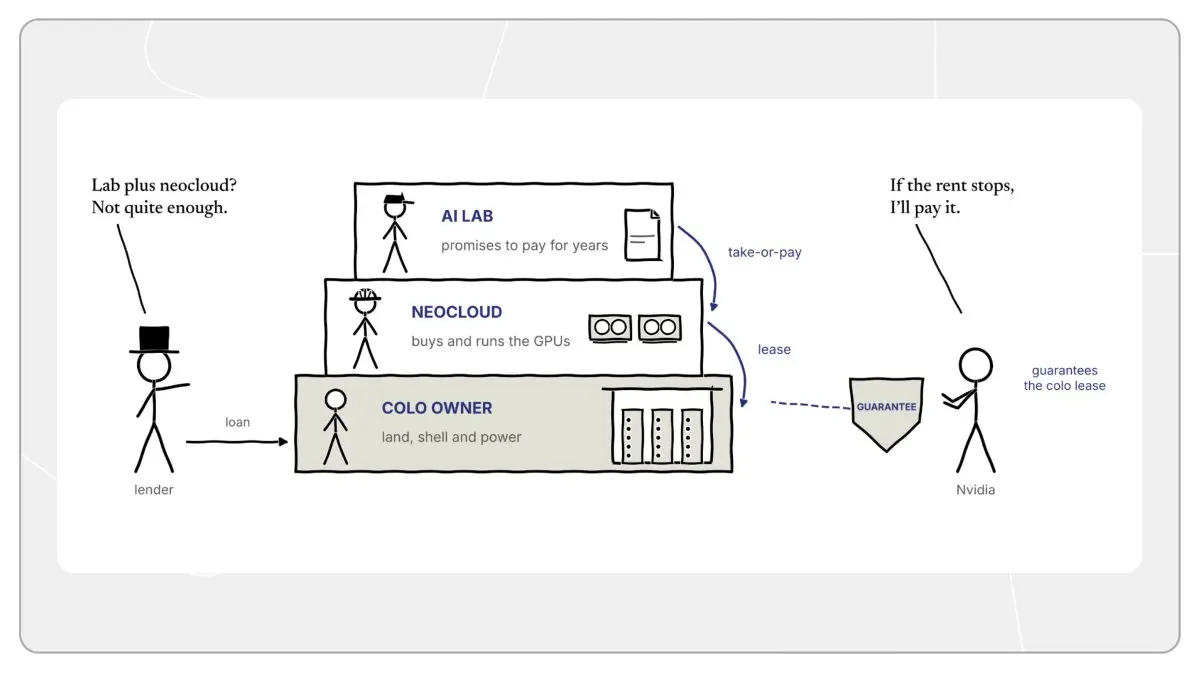
Собственник прав на размещение серверов (самый нижний уровень): обычно это инвесторы в недвижимость. Они владеют землей, строительными объектами, системами охлаждения, корпусами стоек и энергетическими ресурсами, сдают физическое пространство в аренду и используют этот договор аренды в качестве залога для получения кредита на строительство.
Новые облачные сервисные компании (средний уровень): закупают и эксплуатируют GPU, платят владельцам за аренду серверных помещений и используют контракты, подписанные лабораториями ИИ, в качестве залога для получения кредитов на оплату закупки чипов.
Лаборатории ИИ (самый верхний уровень): конечные покупатели. Подписывают соглашение "по оплате без обсуждения", обязуясь выплачивать новые облачные сервисные компании плату в течение многих лет.
Кредитные учреждения, работающие с собственниками прав на размещение серверов, оценивают риски, связанные с выполнением обязательств новыми облачными сервисными компаниями по оплате аренды. Новые облачные сервисные компании часто имеют ограниченные финансовые возможности, а контракты лабораторий обычно подписываются на несколько лет, в то время как аренда серверных помещений может длиться более десяти лет. Поэтому кредитные учреждения могут требовать привлечения гаранта: более надежного субъекта, который предоставит поддержку для аренды. Nvidia в настоящее время начала участвовать и играть эту роль.
**** Некоторые контракты действительно позволяют передавать права новому арендатору, эта операция называется передачей прав (assignment). Кредитные учреждения могут принять замену на арендатора с аналогичным кредитным рейтингом, но не примут арендатора с более низким качеством. Кроме того, если не будет получено официальное освобождение от обязательств по контракту, даже после завершения передачи первоначальная сторона контракта может по-прежнему нести ответственность за выполнение обязательств. Этот механизм не может поддерживать действительно программируемую, автоматическую систему сопоставления заказов.
 Предупреждение о рисках
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.

Популярные статьи





