CITIC Securities: Как изменения в руководстве NVIDIA повлияют на китайские технологические активы?
 Ключевые тезисы


 CITIC Securities считает, что в краткосрочной перспективе более строгий экспортный контроль повлияет на прогресс строительства зарубежных центров вычислительных мощностей, видимость роста CSP снизится; в среднесрочной и долгосрочной перспективе ожидается, что доля закупок отечественных вычислительных мощностей CSP в стране будет продолжать расти, в связи с обновлением отечественных продуктов и увеличением производственных мощностей, отечественные вычислительные мощности могут стать опорой для капитальных затрат, связанных с AI, занимая значительную долю на среднесрочном рынке.
Автор: Чжунсинь Цзюаньцзюнь
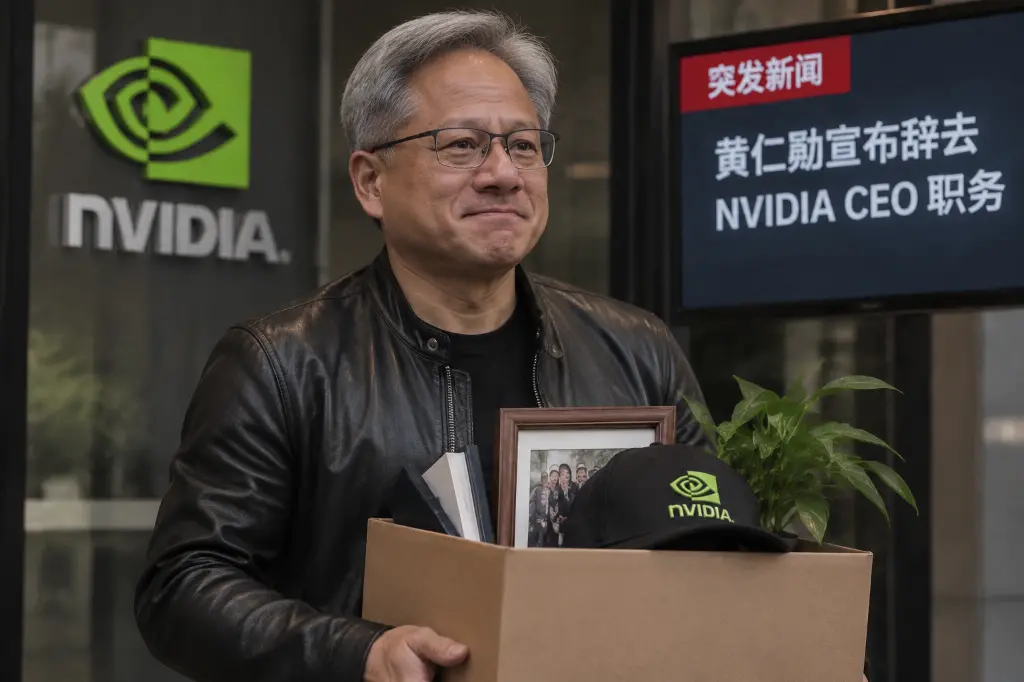
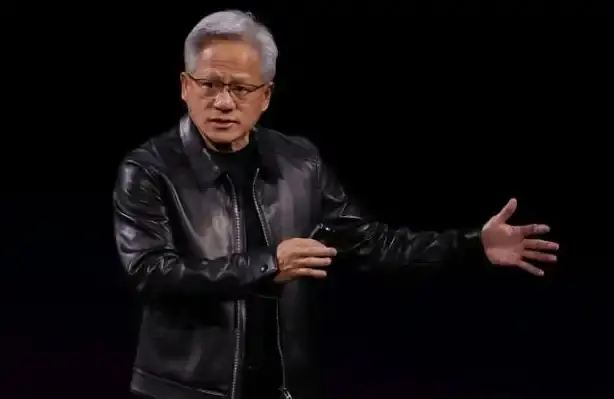
12 ноября по американскому времени совет директоров NVIDIA объявил о том, что Дженсен Хуанг уходит с поста президента, генерального директора и члена совета директоров компании с немедленным вступлением в силу, CFO Коулетт Кресс назначена временным генеральным директором; с 5 ноября акции NVIDIA упали более чем на 22%. Мы считаем, что после изменения руководства в зарубежных ведущих компаниях вероятность изменений в их клиентских, цепочках поставок и общей стратегии возрастает; одновременно, согласно сообщению The Information, Министерство торговли США завершает разработку новых правил экспортного контроля для ИИ-чипов, планируя включить такие страны, как Юго-Восточная Азия, в более строгую систему управления экспортными лицензиями, что усложнит доступ NV-серии карт на внутренний рынок, и опасения по поводу получения вычислительной мощности китайскими CSP могут привести к краткосрочным колебаниям в ожиданиях по доходам. В краткосрочной перспективе ожидается, что более строгий экспортный контроль повлияет на прогресс строительства зарубежных центров вычислительной мощности, снизив видимость роста CSP; в среднесрочной и долгосрочной перспективе ожидается, что доля закупок отечественных вычислительных мощностей CSP в Китае будет расти, и с учетом итерации отечественных продуктов и увеличения производственных мощностей, отечественная вычислительная мощность может стать основой для капитальных затрат в области ИИ в стране, заняв значительную долю в среднесрочной перспективе.
События:
Дженсен Хуанг уходит со всех постов в NVIDIA, CFO назначена временным генеральным директором. 12 ноября по американскому времени совет директоров NVIDIA объявил: Дженсен Хуанг уходит с поста президента, генерального директора и члена совета директоров с немедленным вступлением в силу; исполнительный вице-президент и CFO Коулетт Кресс назначена временным генеральным директором и продолжит исполнять обязанности CFO, совет директоров запускает процесс выбора нового генерального директора, одновременно назначая Харви С. Джонса первым председателем совета директоров компании. Дженсен Хуанг, как соучредитель NVIDIA, управлял компанией в течение 33 лет, его личная связь с корпоративной стратегией и клиентскими отношениями означает, что влияние этой смены руководства будет гораздо больше, чем обычные кадровые изменения.
Отечественные полупроводники и цепочка вычислительной мощности: логика замещения полностью усиливается, внедрение суперузлов приводит к выходу отечественной цепочки на этап раскрытия результатов
После изменения руководства в зарубежных ведущих компаниях, с учетом итерации отечественных продуктов и повышения производственных мощностей, в будущем отечественная вычислительная мощность может стать основой для капитальных затрат в области ИИ в стране, заняв значительную долю в среднесрочной перспективе. С точки зрения спроса, доступ NV-серии карт на внутренний рынок продолжает усложняться; мы оцениваем, что к 2026 году объем вычислительной нагрузки в Китае составит 30,4 ГВт, и ожидаем, что к 2030 году он достигнет 97,4 ГВт, система государственных активов, стоимость кредитования и условия инфраструктуры благоприятны, строительство вычислительных мощностей в Китае все еще находится в явном ускорении, при требованиях политики к уровню локализации, прорывы в производительности и увеличение мощностей отечественных ИИ-ускорителей имеют решающее значение. В условиях взаимного роста отечественные производители чипов вычислительной мощности могут получить больше поддержки в поставках. Кроме того, активное увеличение мощностей и улучшение выхода на отечественных линиях передовых технологий также являются надежной поддержкой для роста объемов отечественных ИИ-ускорителей. В рамках индустриального ритма ожидается, что в конце этого года и в следующем году отечественные суперузлы, такие как Alibaba и ByteDance, ускорят внедрение, и ожидается, что как предложение, так и спрос на отечественные карты значительно возрастут, а этапы подключения суперузлов, вероятно, приведут к резкому увеличению ценности, и отечественная цепочка, вероятно, начнет постепенно раскрывать результаты с 4 квартала 2026 года.
Зарубежная цепочка вычислительной мощности: инвестиции и финансирование уже под давлением, смена руководства добавляет неопределенности, в краткосрочной перспективе сохраняем осторожность по отношению к зарубежной цепочке
Мы оцениваем, что к 2026 году объем вычислительной нагрузки в мире (за исключением Китая) составит 69,3 ГВт, при текущих темпах ожидаем, что к 2030 году он достигнет 322,4 ГВт, но при высоком росте строительство вычислительных мощностей в Северной Америке сталкивается с проблемами как на стороне инвестиций, так и на стороне финансирования: с точки зрения инвестиций, на макроуровне капитальные затраты на ИИ достигнут пикового значения в доле от ВВП для одной отрасли, на микроуровне доходы конечных CSP составляют лишь 1/7 от вложений, прорыв на стороне применения будет ключевым; с точки зрения финансирования, учитывая дефицит финансирования CSP и потребности новых облачных фабрик, ожидаем, что в 2027 году финансовое давление останется относительно контролируемым, но после 2028 года дефицит станет более заметным. В этом контексте уход Дженсена Хуанга ослабит способность NVIDIA к интеграции экосистемы и кредитным гарантиям, что значительно увеличит вероятность изменений в клиентских, цепочках поставок и общей стратегии NVIDIA, что приведет к замедлению технологической итерации в зарубежной цепочке вычислительной мощности.
Внутренние CSP: усложнение получения вычислительной мощности нарушает краткосрочные ожидания по доходам
Согласно сообщению The Information, Министерство торговли США завершает разработку новых правил экспортного контроля для ИИ-чипов, планируя включить такие страны, как Юго-Восточная Азия, в более строгую систему управления экспортными лицензиями.
В краткосрочной перспективе ожидается, что более строгий экспортный контроль повлияет на прогресс строительства передовых центров вычислительной мощности, что отразится на продолжительности роста, видимость роста CSP в краткосрочной перспективе снизится, но учитывая, что спрос на вычислительную мощность не изменился существенно, а после ограничения предложения маржа CSP может значительно улучшиться, в то время как ROIC от ранее приобретенных чипов также будет расти. Во-вторых, для компаний, занимающихся моделированием, исследование предельного интеллекта передовых моделей по-прежнему сильно зависит от поддержки передовой вычислительной мощности, при ограниченном предложении вычислительной мощности мы считаем, что компании по моделированию будут дальше оптимизировать инфраструктуру ИИ для обучения и вывода, способствуя снижению затрат и повышению эффективности.
В среднесрочной и долгосрочной перспективе мы считаем, что доля закупок отечественных вычислительных мощностей CSP в Китае будет расти, и платформы с сильными гетерогенными вычислительными возможностями смогут более эффективно использовать отечественную вычислительную мощность, получая большую долю рынка.
Применение ИИ: структура ставок по-прежнему хороша, распространение приложений является основным источником роста коммерциализации моделей в 2027 году
В нашей годовой стратегии мы предполагаем, что определенность применения ИИ возрастает: ИИ-кодирование уже преодолело критическую точку и стало универсальной основой для агентов, ведущие продукты демонстрируют взрывной рост ARR, внутренние рабочие нагрузки OpenAI уже эквивалентны 3,1 человеческой рабочей нагрузки, количество активных пользователей Codex резко возросло после его интеграции в настольную версию ChatGPT; в корпоративном ИИ расходы на ИИ и уровень применения LLM продолжают расти, локализованные развертывания занимают доминирующее положение в спросе на корпоративный ИИ, ведущие компании продвигают создание "развертывание---обратная связь---итерация" с помощью модели развертывания (FDE); в области личных агентов продукты, такие как Qianwen Go и Meituan Xiaotuan, уже вступили в стадию выполнения реальных задач, WeChat открывает два режима доступа к ИИ и поддерживает вызов услуг мини-программ агентами; AI4S и специализированный ИИ также входят в стадию взрывного роста.
В области медиа, с учетом итерации возможностей видеомоделей в стране и снижения затрат, мы продолжаем быть оптимистами по поводу процветания контента ИИ, особенно ИИ-долгих сериалов и ИИ-фильмов, массовое качественное содержание ожидается к запуску, при этом особое внимание уделяется катализатору индустрии, связанному с выпуском моделей ByteDance в декабре; на стороне платформ WeChat ускоряет вход в формат коротких сериалов, верхние IP и контентные компании, вероятно, временно получат выгоду, особое внимание уделяется компаниям с качественными IP и контентом. С точки зрения структуры ставок и доли объема сделок, в настоящее время сектор медиа имеет определенное пространство по сравнению с первой половиной 2023 года и началом 2026 года, структура ставок в секторе остается хорошей, а колебания в других направлениях с точки зрения финансовой стороны благоприятствуют будущему росту сектора медиа.
Инвестиционная стратегия:
С точки зрения распределения, цепочка ИИ-аппаратного обеспечения на A-share в настоящее время не обладает достаточной доходностью для хеджирования неопределенности, доля активных публичных фондов TMT остается на уровне 98,4% с 2010 года, сектор будет переходить от притока новых средств к играм на существующих или даже сокращающимся объемах, восстановление финансовой экосистемы требует времени, стратегия импульса и процветания ослабевает, ротация ускоряется.
Внутри сектора технологий рекомендуется следовать следующему порядку для выявления структурных возможностей: 1) направление отечественной вычислительной мощности, изменение руководства за границей и экспортный контроль усиливают логику локализации, ожидается, что отечественная цепочка начнет постепенно раскрывать результаты с 4 квартала 2026 года; 2) направление физического ИИ, выход гигантов на рынок, 2027 год станет годом внедрения, обращая внимание на заказы цепочки поставок с телесным интеллектом и верификацию массового производства L4 и L3; 3) направление распространения приложений ИИ, ИИ-кодирование уже преодолело критическую точку, ИИ-кино, AI4S, корпоративный ИИ и личные агенты последовательно входят в стадию выполнения задач, обращая внимание на распространение сценариев применения и коммерциализацию.
Кроме того, обратите внимание на широкие структурные возможности восстановления в не-ИИ секторах: ранее не-ИИ сектора подвергались давлению из-за роста цен на материалы, повышения долгосрочных процентных ставок и валютных убытков, вызванных негативными внешними эффектами ИИ, основной процесс сокращения оценок уже завершен в этом году, с замедлением инвестиций в ИИ, снижением процентных ставок и цен на материалы, а также замедлением укрепления юаня, ожидается, что K-образная дифференциация сократится, рекомендуется стратегия стабильной доходности, представленная PB-ROE (обращая внимание на компании в области бытовой электроники, логистики, энергетики, морских перевозок, аптек, брокеров с выходом на международные рынки, а также на финансово устойчивых лидеров в сфере недвижимости), а также стратегия обратного распределения и ожиданий, представленных внутренним потреблением (обращая внимание на продукты питания и напитки, цепочки поставок общественного питания, беспошлинные магазины в аэропортах, товары для здоровья, лидеров в области медицинских инструментов и т.д.).
 Предупреждение о рисках
 Предупреждение о рисках